
Taille et part du marché de la logistique de la chaîne du froid au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
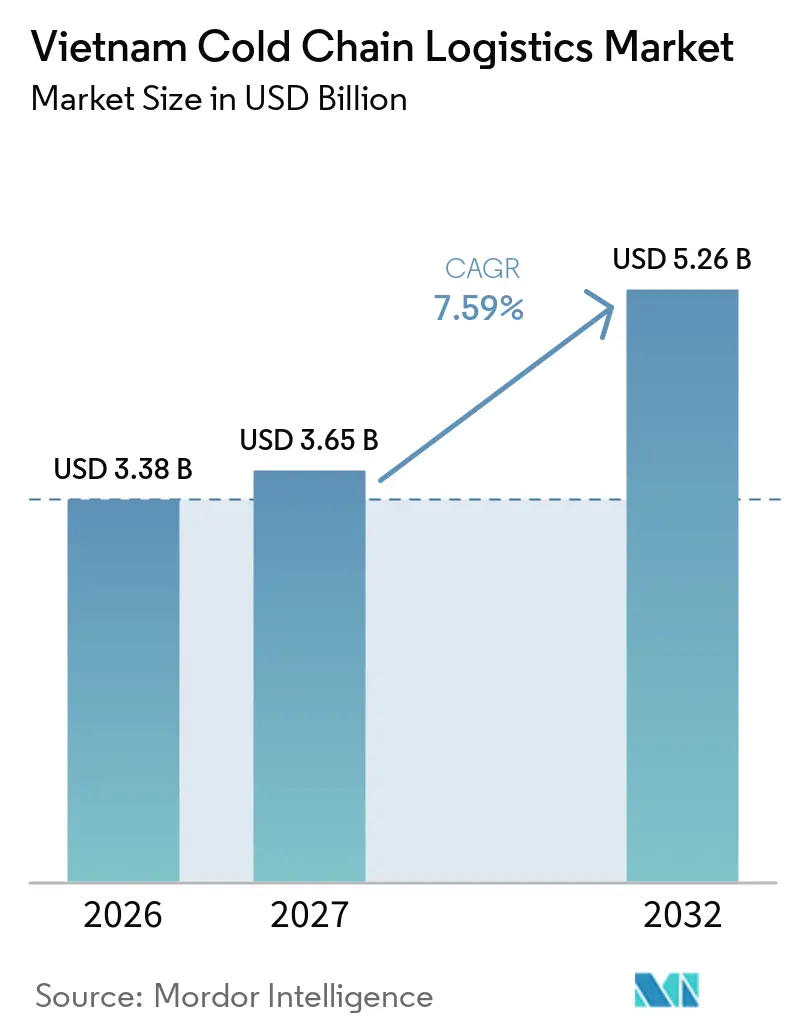
| Taille du marché de l'année de base (2026) | 3.38 Milliards de dollars |
| Taille du Marché (2027) | 3.65 Milliards de dollars |
| Taille du Marché (2032) | 5.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.59 % |
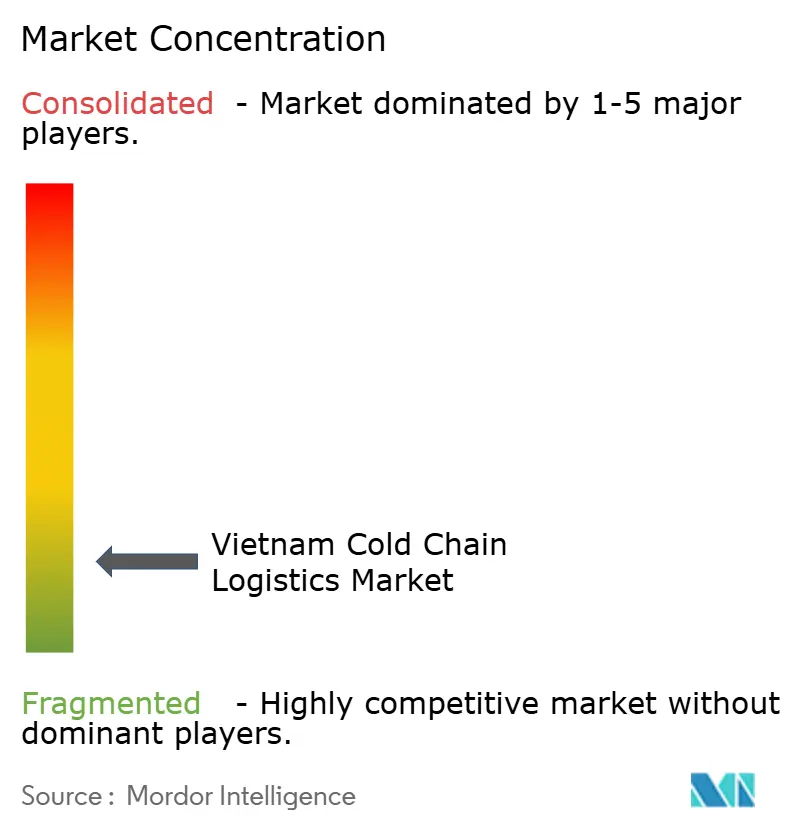
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de la chaîne du froid au Vietnam par Mordor Intelligence
La taille du marché de la logistique de la chaîne du froid au Vietnam est évaluée à 3,38 milliards USD en 2026 et devrait croître de 3,65 milliards USD en 2027 pour atteindre 5,26 milliards USD d'ici 2032, à un CAGR de 7,59 % durant la période de prévision 2027-2032.
La demande est soutenue par les exportations de fruits de mer, le commerce agricole, la distribution au détail organisée et la distribution pharmaceutique, qui nécessitent tous un stockage et un transport à température contrôlée. Le sud du Vietnam demeure un centre logistique clé en raison de sa concentration d'installations de transformation alimentaire, de production agricole, de zones industrielles et d'infrastructures portuaires. Les investissements se concentrent de plus en plus sur l'automatisation du stockage, l'efficacité énergétique et la surveillance de la température afin d'améliorer les performances opérationnelles et l'intégrité des produits. Le secteur de la logistique de la chaîne du froid au Vietnam dessert une large gamme de produits sensibles à la température, des fruits de mer congelés et de la viande aux produits frais, en passant par les vaccins et les matériaux d'essais cliniques. Les exportateurs ont besoin d'un contrôle fiable de la température tout au long du traitement, du stockage, du transport intérieur et de l'expédition internationale. Les clients du secteur de la santé ont également besoin d'installations validées, d'équipements de surveillance étalonnés et de procédures de manutention documentées.
Points clés du rapport
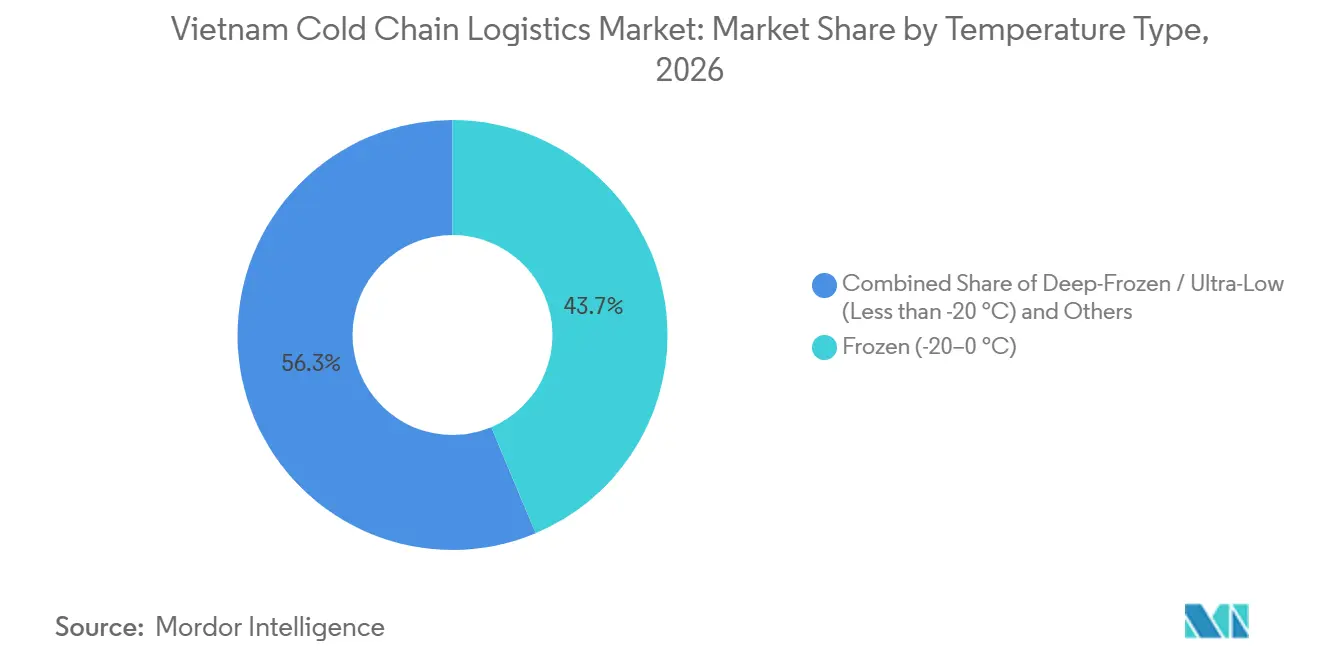
- Par type de température, le segment congelé représente 43,67 % de la part du marché de la logistique de la chaîne du froid au Vietnam en 2026, tandis que le segment surgelé / ultra-basse température devrait enregistrer un CAGR de 9,23 % durant 2027–2032.
- Par niveau d'automatisation, les installations conventionnelles représentent 88,35 % de la taille du marché de la logistique de la chaîne du froid au Vietnam en 2026, tandis que les entrepôts frigorifiques automatisés devraient enregistrer un CAGR de 8,61 % durant 2027–2032.
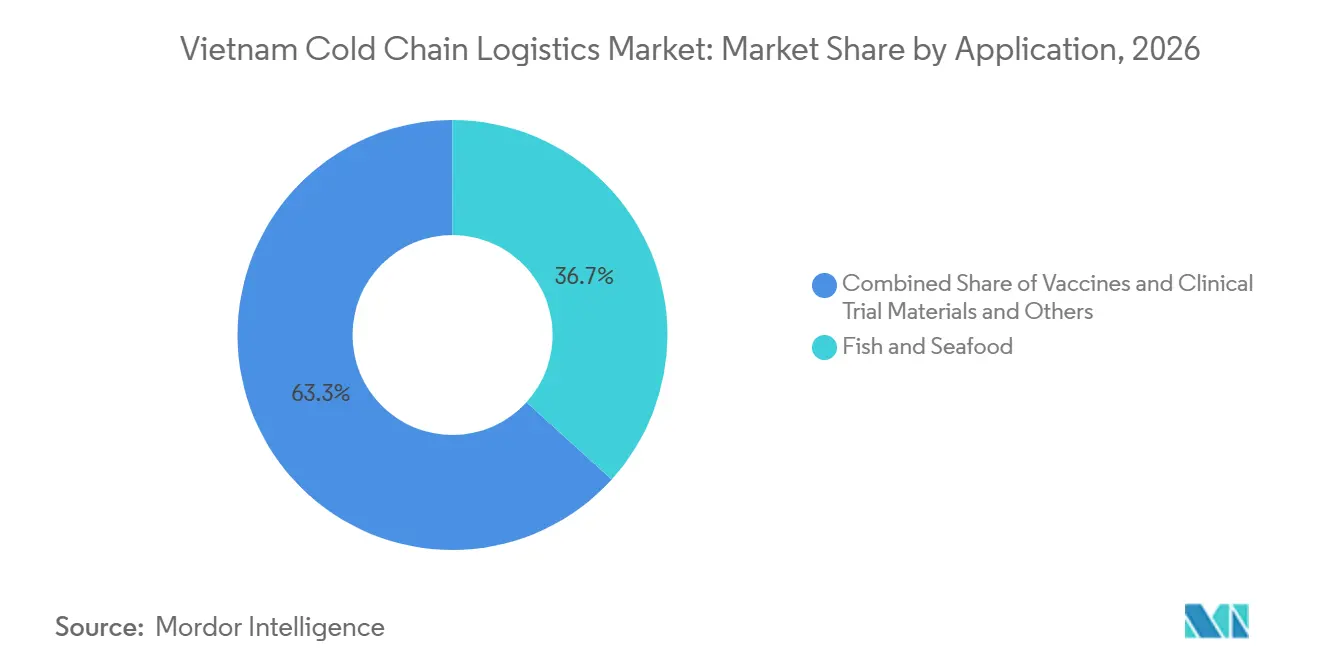
- Par application, le poisson et les fruits de mer représentent 36,72 % de la part du marché de la logistique de la chaîne du froid au Vietnam en 2026, tandis que les vaccins et les matériaux d'essais cliniques devraient enregistrer un CAGR de 8,92 % durant 2027–2032.
- Par zone géographique, le sud du Vietnam représente 45,18 % de la taille du marché de la logistique de la chaîne du froid au Vietnam en 2026, tandis que le centre du Vietnam devrait enregistrer un CAGR de 9,29 % durant 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la logistique de la chaîne du froid au Vietnam
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exportations de fruits de mer accroissant la demande de logistique à température contrôlée | +2.0% | Sud du Vietnam et delta du Mékong, avec des connexions vers d'autres corridors d'exportation | Moyen terme (2–4 ans) |
| Exportations agricoles élargissant les volumes de la chaîne d'approvisionnement en produits périssables | +1.2% | Delta du Mékong, nord du Vietnam et centre du Vietnam | Moyen terme (2–4 ans) |
| Croissance de la distribution moderne renforçant les exigences de distribution réfrigérée | +0.8% | Hô-Chi-Minh-Ville, Hanoï, Da Nang, Can Tho et Bien Hoa | Court terme (≤2 ans) |
| Demande pharmaceutique accroissant les besoins en services spécialisés de chaîne du froid | +1.0% | Hanoï, Hô-Chi-Minh-Ville et réseaux de distribution de soins de santé à l'échelle nationale | Long terme (≥4 ans) |
| Croissance du commerce électronique accélérant les livraisons intermédiaires à température contrôlée | +0.6% | Grandes villes et zones urbaines environnantes | Court terme (≤2 ans) |
| Exigences de traçabilité stimulant l'adoption de la surveillance numérique de la température | +0.4% | Corridors d'exportation et réseaux de distribution intérieure | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Exportations de fruits de mer accroissant la demande de logistique à température contrôlée
Le secteur des fruits de mer au Vietnam génère une demande récurrente pour la congélation, le stockage réfrigéré et le transport frigorifique à proximité des installations de transformation et des points d'exportation. Les exportations de fruits de mer du Vietnam ont atteint environ 11,3 milliards USD en 2025Rapport publié par la VASEP sur les exportations de fruits de mer du Vietnam en 2025, février 2026, seafood.vasep.com.vn.">[1]. Ce commerce soutient la demande d'installations qui préservent la qualité des produits entre la transformation et l'expédition internationale. Le marché de la logistique de la chaîne du froid bénéficie de la nécessité de maintenir des températures constantes tout au long du stockage, du transport intérieur et de la manutention portuaire. Cependant, la demande reste exposée aux volumes d'exportation, aux exigences des marchés de destination et aux évolutions du mix produit.
Exportations agricoles élargissant les volumes de la chaîne d'approvisionnement en produits périssables
Les exportations de fruits, légumes et autres produits agricoles du Vietnam créent une demande pour le prérefroidissement, le stockage réfrigéré et le transport contrôlé. Les produits périssables peuvent perdre en qualité lors de la collecte, de la consolidation et du transit lorsque la gestion de la température est incohérente. Les prestataires de la chaîne du froid peuvent réduire ces risques en reliant les zones de production aux installations de conditionnement, aux centres de stockage et aux points d'exportation. En septembre 2025, Toan Phat Logistics, Kawanishi Warehouse et MOL Logistics ont annoncé une alliance stratégique pour développer un hub logistique intégré combinant irradiation, stockage frigorifique et connectivité portuaire. Ce développement illustre l'importance de coordonner des services de manutention spécialisés pour les exportations agricoles et de fruits de mer.
Croissance de la distribution moderne renforçant les exigences de distribution réfrigérée
Les supermarchés, les commerces de proximité et autres formats de distribution organisée nécessitent un réapprovisionnement régulier en produits laitiers réfrigérés, en viande, en plats prêts à consommer et en produits frais. Ces catégories de produits nécessitent un stockage et une livraison à température contrôlée, souvent en parallèle avec des produits congelés et ambiants. Les opérateurs de la chaîne du froid peuvent répondre à ces exigences grâce à des installations multi-températures, des itinéraires de distribution coordonnés et une surveillance numérique. L'expansion au-delà des plus grands marchés urbains peut accroître le besoin de points de stockage et de distribution régionaux. La qualité du service dépendra de la fiabilité de la couverture de transport, de la planification des stocks et de la capacité à maintenir des températures appropriées sur les itinéraires de livraison.
Demande pharmaceutique accroissant les besoins en services spécialisés de chaîne du froid
Les vaccins, les produits biologiques et les matériaux d'essais cliniques nécessitent un contrôle de la température et une traçabilité plus stricts que de nombreux produits pharmaceutiques conventionnels. Leur distribution peut impliquer des zones de stockage validées, des équipements de surveillance étalonnés, une gestion des alarmes et des procédures de manutention documentées. Ces exigences créent des opportunités pour les prestataires spécialisés de la chaîne du froid au service des hôpitaux, des distributeurs pharmaceutiques, des laboratoires et des fabricants de produits de santé. En 2025, Vietnam Airlines a soutenu le transport intérieur de vaccins via le réseau national de vaccination. Le développement d'installations spécialisées et d'un transport à température contrôlée fiable peut contribuer à améliorer la distribution des soins de santé, bien que l'ampleur de la demande commerciale dépende de la production pharmaceutique, des importations et des achats de soins de santé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement élevés limitant l'expansion des capacités de la chaîne du froid | -1.2% | À l'échelle nationale, en particulier dans les corridors logistiques en développement | Long terme (≥4 ans) |
| Coûts énergétiques augmentant les charges d'exploitation du stockage réfrigéré | -0.8% | À l'échelle nationale, en particulier dans les grandes installations réfrigérées | Moyen terme (2–4 ans) |
| Réseaux de transport fragmentés réduisant la cohérence des services de la chaîne du froid | -0.7% | Centre du Vietnam, delta du Mékong et axes nord–sud | Moyen terme (2–4 ans) |
| Déséquilibres offre-demande réduisant l'efficacité d'utilisation des chargements de retour | -0.5% | À l'échelle nationale, en particulier dans les corridors de transport frigorifique | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement élevés limitant l'expansion des capacités de la chaîne du froid
Le développement d'entrepôts frigorifiques nécessite des investissements substantiels dans les terrains, les bâtiments, les équipements de réfrigération, l'isolation, les systèmes de secours et les infrastructures de manutention. Les installations automatisées peuvent nécessiter des dépenses supplémentaires pour la manutention robotisée, les rayonnages intelligents et les systèmes de gestion d'entrepôt. Ces coûts peuvent rendre les projets difficiles à justifier lorsque le taux d'utilisation est incertain ou que les clients sont dispersés. Les opérateurs peuvent privilégier les corridors industriels et d'exportation établis où la demande est plus prévisible, laissant certains marchés régionaux avec moins d'installations modernes. Les décisions d'investissement dépendent donc du débit attendu, de l'accès à des emplacements appropriés, des coûts énergétiques et des contrats clients à long terme.
Coûts énergétiques augmentant les charges d'exploitation du stockage réfrigéré
La réfrigération et la ventilation génèrent des besoins opérationnels substantiels, en particulier dans les installations traitant des produits surgelés. La consommation d'électricité peut exercer une pression sur les marges lorsque le taux d'utilisation est faible ou que les équipements sont inefficaces. Les installations modernes peuvent atténuer certains de ces coûts grâce à des systèmes de réfrigération efficaces, une meilleure isolation, l'automatisation et des installations d'énergie renouvelable. En mars 2025, Yokorei a achevé une installation de stockage frigorifique à Long An dotée d'une énergie solaire en toiture et d'équipements à haute efficacité énergétique. Ces investissements illustrent les options disponibles pour les opérateurs cherchant à maîtriser leur consommation d'énergie. Cependant, leurs avantages financiers dépendent de la conception des installations, des conditions d'exploitation et des prix de l'énergie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de température : le segment congelé est en tête tandis que le stockage à basse température spécialisé se développe
Le segment congelé représente 43,67 % de la part du marché de la logistique de la chaîne du froid au Vietnam en 2026. La demande est soutenue par la transformation des fruits de mer, la viande et la volaille congelées, et la distribution des aliments transformés. Ces produits nécessitent des conditions de stockage et de transport qui préservent la qualité tout au long de la distribution intérieure et de l'expédition à l'exportation. Les installations de congélation sont particulièrement pertinentes pour les clusters de transformation des fruits de mer et les corridors logistiques desservant les marchés internationaux. Leur utilisation dépend de la demande à l'exportation, des cycles de production saisonniers, de la capacité de transformation et de l'accès au transport réfrigéré.
Le segment surgelé / ultra-basse température devrait enregistrer un CAGR de 9,23 % durant 2027–2032. Ce segment dessert les produits nécessitant des températures inférieures à -20 °C, notamment certains fruits de mer à haute valeur ajoutée et des produits de santé spécialisés. Des plages de température plus exigeantes nécessitent des équipements de réfrigération, une isolation, une surveillance et des procédures d'exploitation appropriés. Les installations réfrigérées continuent de servir les produits frais, les produits laitiers et autres produits réfrigérés, tandis que les installations ambiantes traitent les marchandises ne nécessitant pas de stockage à température contrôlée. Ces différentes exigences créent des opportunités pour les opérateurs proposant des installations spécialisées et des services de distribution multi-températures.

Par niveau d'automatisation : les installations conventionnelles dominent tandis que le stockage automatisé se développe
Les installations conventionnelles représentent 88,35 % de la taille du marché de la logistique de la chaîne du froid au Vietnam en 2026. Les entrepôts existants continuent de répondre à une part substantielle de la demande pour les aliments congelés, les fruits de mer, la viande et autres produits sensibles à la température. Les processus manuels et semi-automatisés restent pertinents lorsque le débit, la conception des installations et les budgets d'investissement ne justifient pas une automatisation complète. La position dominante du segment reflète la base d'installations établie, bien que le niveau d'automatisation varie selon les opérateurs et les sites.
Les entrepôts frigorifiques automatisés devraient enregistrer un CAGR de 8,61 % durant 2027–2032. En décembre 2025, New Era Cold Storage a démarré ses opérations à Tay Ninh avec un système de stockage et de récupération automatisé. L'installation aurait 110 000 positions de palettes, une manutention robotisée et un système de rayonnages à plusieurs niveaux. L'automatisation peut améliorer la densité de stockage, réduire la manutention manuelle et soutenir la précision des stocks dans des environnements à basse température. Cependant, les avantages économiques dépendent du débit, de la fiabilité du système, des exigences de maintenance et du coût du capital.
Par application : le poisson et les fruits de mer sont en tête tandis que la logistique de santé se développe
Le poisson et les fruits de mer représentent 36,72 % de la part du marché de la logistique de la chaîne du froid au Vietnam en 2026. La transformation et les exportations de fruits de mer nécessitent la congélation, le stockage, le transport frigorifique et la coordination avec les opérations portuaires. Les installations situées à proximité des clusters de transformation peuvent réduire les distances de manutention et contribuer à maintenir la qualité des produits avant l'expédition. La demande du segment dépend des performances à l'exportation, des cycles de production, du mix produit et de la disponibilité d'une capacité de stockage frigorifique et de transport adaptée.
Les vaccins et les matériaux d'essais cliniques devraient enregistrer un CAGR de 8,92 % durant 2027–2032. Ces produits nécessitent une manutention contrôlée, des conditions de température documentées et des procédures de distribution fiables. Les opportunités de croissance dépendent des achats de soins de santé, des importations et de la production pharmaceutiques, de l'activité de recherche clinique et du développement de services logistiques spécialisés. Les fruits et légumes nécessitent un prérefroidissement et une distribution réfrigérée, tandis que la viande et la volaille ainsi que les produits laitiers et desserts glacés reposent sur des températures de stockage et de transport constantes. Les plats prêts à consommer, les produits chimiques, les matériaux spéciaux, les fleurs et les produits horticoles ont des exigences de manutention distinctes qui peuvent soutenir des services de chaîne du froid plus spécialisés.
Analyse géographique
Le sud du Vietnam représente 45,18 % du marché en 2026, soutenu par la production agricole et de fruits de mer du delta du Mékong et l'accès aux ports desservant le commerce international. Hô-Chi-Minh-Ville et les provinces voisines génèrent une demande de la part des détaillants, des transformateurs alimentaires, des importateurs et des exportateurs. En mai 2026, LOTTE Global Logistics a ouvert son centre de chaîne du froid de Dong Nai dans le parc industriel de Nhon TrachLOTTE Global Logistics ouvre officiellement son centre de chaîne du froid de Dong Nai au Vietnam, mai 2026, lotteglogis.com.">[2]. L'installation ajoute des capacités de stockage et de distribution de la chaîne du froid pour la cargaison import-export et les opérations logistiques intérieures.
Le nord du Vietnam soutient la distribution alimentaire, la logistique pharmaceutique, la fabrication et le commerce lié aux ports. Hanoï constitue un centre majeur de consommation et de distribution de soins de santé, tandis que Haïphong relie l'activité industrielle au fret maritime. En juillet 2026, DHL Supply Chain a posé la première pierre de son campus logistique nord DHL à Hung Yen, avec un investissement annoncé de 1,9 trillion VND (74,03 millions USD)DHL Supply Chain pose la première pierre du campus logistique nord DHL pour renforcer la connectivité dans le nord du Vietnam, juillet 2026, dhl.com.">[3].
Le centre du Vietnam devrait enregistrer un CAGR de 9,29 % durant 2027–2032. La région offre des opportunités pour des services de stockage et de distribution reliant les villes côtières à la production agricole des Hauts Plateaux du Centre. Son développement futur dépend de la croissance de la transformation alimentaire, de la distribution au détail, de la demande de soins de santé et de la connectivité des transports. Des installations régionales supplémentaires pourraient réduire la dépendance au transport réfrigéré longue distance, mais la viabilité des investissements dépendra des volumes clients, du taux d'utilisation, des coûts énergétiques et des connexions fiables aux réseaux logistiques plus larges.
Paysage concurrentiel
Le marché de la logistique de la chaîne du froid au Vietnam est fragmenté et comprend des groupes logistiques internationaux, des opérateurs spécialisés en stockage frigorifique, des prestataires liés aux ports et des entreprises nationales d'entreposage et de transport. La concurrence est façonnée par les emplacements des installations, les plages de température, la capacité de stockage, les procédures de sécurité alimentaire, l'efficacité énergétique et l'accès au transport réfrigéré. Les opérateurs internationaux peuvent servir les clients ayant des besoins de distribution transfrontalière, tandis que les prestataires nationaux peuvent bénéficier de relations clients locales et d'un accès aux clusters de production régionaux.
Les investissements en infrastructure et les capacités opérationnelles spécialisées constituent des sources importantes de différenciation. En décembre 2025, New Era Cold Storage a démarré ses opérations dans une installation automatisée à Tay Ninh, démontrant un investissement dans le stockage automatisé à haute densité. En mai 2026, LOTTE Global Logistics a ouvert son centre de chaîne du froid de Dong Nai, ajoutant une nouvelle installation au service de la distribution à température contrôlée. Le projet de Long An de Yokorei illustre une approche d'investissement différente à travers la technologie de réfrigération et les mesures d'efficacité énergétique.
La surveillance numérique et la traçabilité de la température sont également importantes pour le paysage concurrentiel. En août 2025, la mise à jour du marché Asie-Pacifique de Maersk a abordé les outils de visibilité des conteneurs frigorifiques et la surveillance numérique pour les cargaisons sensibles à la températureMise à jour du marché Asie-Pacifique de Maersk – août 2025, août 2025, maersk.com.">[4]. Ces systèmes peuvent aider les clients à surveiller les conditions de la cargaison pendant le transport et à accéder aux enregistrements d'expédition. Les prestataires se font également concurrence par la fiabilité du service, les procédures de manutention et la capacité à coordonner le stockage et le transport.
Leaders du secteur de la logistique de la chaîne du froid au Vietnam
-
ABA Cooltrans
-
Transimex Corporation
-
Lineage
-
Nichirei TBA Logistics Vietnam
-
Konoike Vinatrans Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : LOTTE Global Logistics a ouvert son centre de chaîne du froid de Dong Nai au Vietnam, ajoutant des capacités de stockage et de distribution de la chaîne du froid.
- Avril 2026 : Gemadept et CMA CGM ont tenu la cérémonie de première pierre de la phase 2 du port en eaux profondes Gemalink. Le projet soutient l'expansion des capacités portuaires mais n'est pas en lui-même une installation de stockage frigorifique.
- Mars 2026 : LOTTE Global Logistics a signé un protocole d'accord avec Tan Long Group, le plus grand distributeur de produits agricoles et d'élevage du Vietnam, pour collaborer à la mise à niveau des réseaux de la chaîne d'approvisionnement frigorifique, sécuriser les systèmes et infrastructures locaux, et identifier de nouvelles opportunités commerciales dans le secteur de la logistique et de la distribution au Vietnam.
- Décembre 2025 : New Era Cold Storage (NECS) a démarré ses opérations à Tay Ninh avec une capacité de 110 000 palettes dans le cadre d'un modèle de surgélation entièrement automatisé exploité par 15 robots et un système de rayonnages intelligents à 19 niveaux.
Périmètre du rapport sur le marché de la logistique de la chaîne du froid au Vietnam
| Réfrigéré (0–5 °C) |
| Congelé (-20–0 °C) |
| Ambiant |
| Surgelé / ultra-basse température (moins de -20 °C) |
| Installations conventionnelles |
| Entrepôts frigorifiques automatisés (AS/RS, robotique) |
| Fruits et légumes |
| Viande et volaille |
| Poisson et fruits de mer |
| Produits laitiers et desserts glacés |
| Boulangerie et confiserie |
| Plats prêts à consommer |
| Produits pharmaceutiques et biologiques |
| Vaccins et matériaux d'essais cliniques |
| Produits chimiques et matériaux spéciaux |
| Autres produits périssables |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par type de température | Réfrigéré (0–5 °C) |
| Congelé (-20–0 °C) | |
| Ambiant | |
| Surgelé / ultra-basse température (moins de -20 °C) | |
| Par niveau d'automatisation (stockage) | Installations conventionnelles |
| Entrepôts frigorifiques automatisés (AS/RS, robotique) | |
| Par application | Fruits et légumes |
| Viande et volaille | |
| Poisson et fruits de mer | |
| Produits laitiers et desserts glacés | |
| Boulangerie et confiserie | |
| Plats prêts à consommer | |
| Produits pharmaceutiques et biologiques | |
| Vaccins et matériaux d'essais cliniques | |
| Produits chimiques et matériaux spéciaux | |
| Autres produits périssables | |
| Par région | Nord du Vietnam |
| Centre du Vietnam | |
| Sud du Vietnam |
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché de la logistique de la chaîne du froid au Vietnam d'ici 2032 ?
Le marché devrait atteindre 5,26 milliards USD d'ici 2032, contre 3,65 milliards USD en 2027, à un CAGR de 7,59 % durant 2027–2032.
Quel segment de température détient la plus grande part de marché ?
Le segment congelé représente 43,67 % du marché en 2026.
Quel segment de température devrait connaître la croissance la plus rapide ?
Le segment surgelé / ultra-basse température devrait enregistrer un CAGR de 9,23 % durant 2027–2032.
Pourquoi le sud du Vietnam est-il important pour la logistique de la chaîne du froid ?
Le sud du Vietnam représente 45,18 % du marché en 2026. Sa production agricole et de fruits de mer, ses clusters industriels, ses marchés de consommation et ses connexions portuaires soutiennent la demande de stockage et de transport à température contrôlée.
Qu'est-ce qui stimule la demande de chaîne du froid pharmaceutique au Vietnam ?
Les vaccins, les produits biologiques et les matériaux d'essais cliniques nécessitent des températures contrôlées, une surveillance et une manutention documentée. Ces exigences créent des opportunités pour des services spécialisés de stockage et de transport.
Comment l'automatisation transforme-t-elle le stockage réfrigéré au Vietnam ?
Les entrepôts frigorifiques automatisés devraient enregistrer un CAGR de 8,61 % durant 2027–2032. Les systèmes automatisés peuvent améliorer la densité de stockage, la précision des stocks et l'efficacité de la manutention, bien que l'adoption dépende des coûts d'investissement et du débit.