
Größe und Marktanteil des vietnamesischen Kälteketten-Logistikmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.38 Milliarden US-Dollar |
| Marktgröße (2027) | 3.65 Milliarden US-Dollar |
| Marktgröße (2032) | 5.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.59 % |
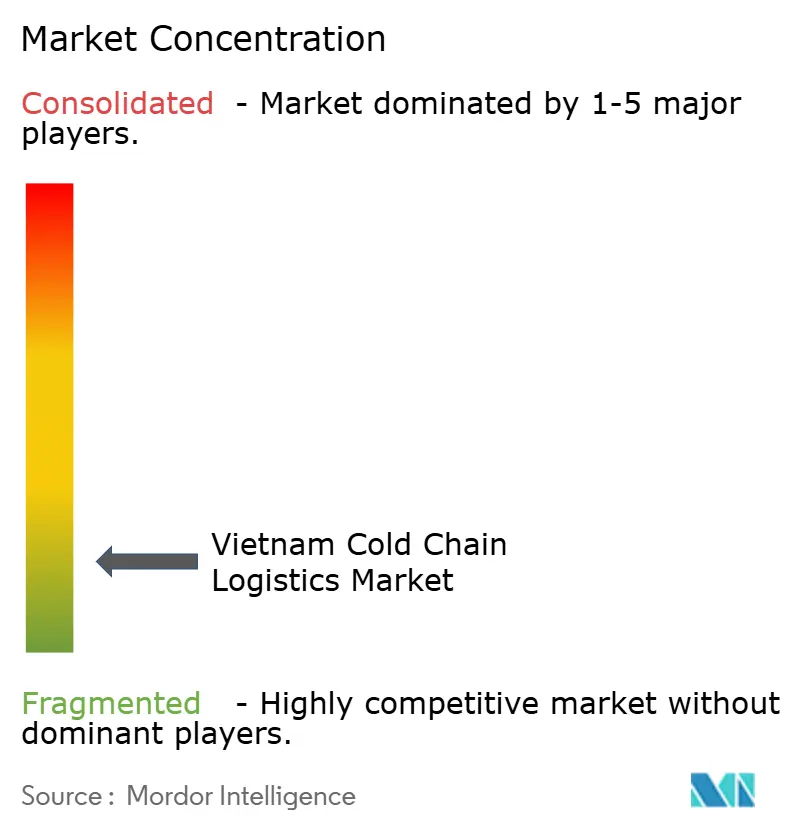
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Kälteketten-Logistikmarkts von Mordor Intelligence
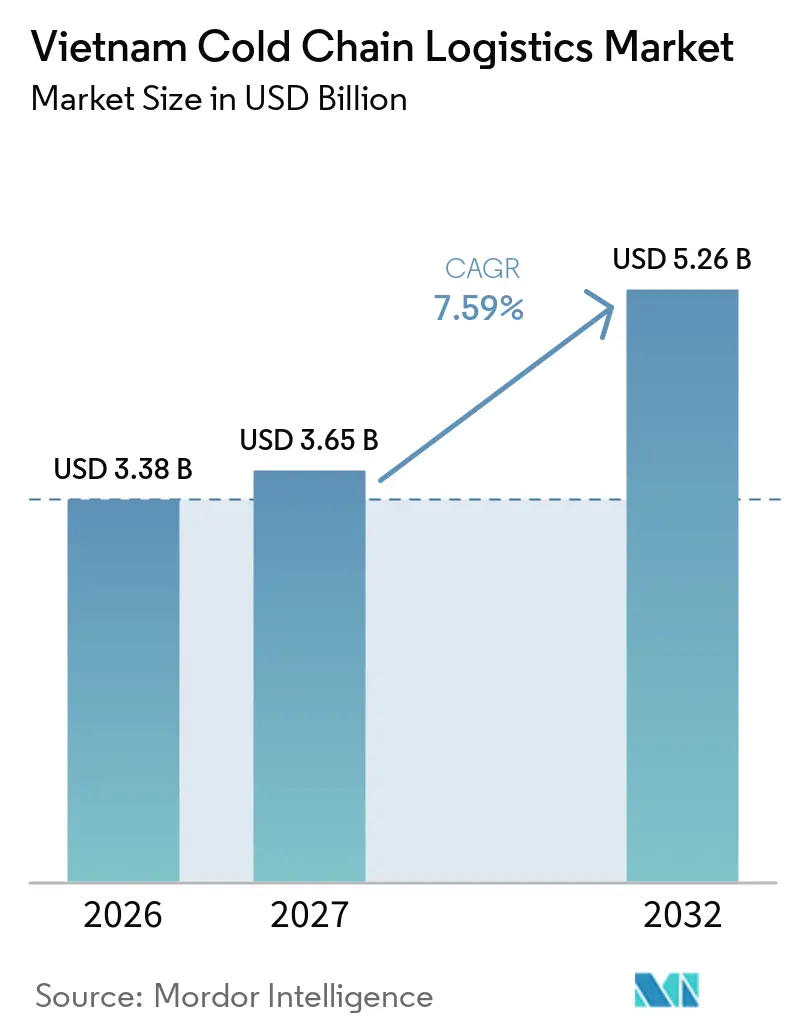
Die Größe des vietnamesischen Kälteketten-Logistikmarkts wird im Jahr 2026 auf 3,38 Milliarden USD geschätzt und soll von 3,65 Milliarden USD im Jahr 2027 auf 5,26 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,59 % während des Prognosezeitraums 2027–2032.
Die Nachfrage wird durch Meeresfrüchteexporte, den Agrarhandel, den organisierten Einzelhandel und die Gesundheitsversorgung gestützt, die alle temperaturkontrollierte Lagerung und Transport erfordern. Südvietnam bleibt ein wichtiges Logistikzentrum aufgrund seiner Konzentration von Lebensmittelverarbeitungsanlagen, landwirtschaftlicher Produktion, Industriezonen und Hafeninfrastruktur. Investitionen konzentrieren sich zunehmend auf Lagerautomatisierung, Energieeffizienz und Temperaturüberwachung, um die Betriebsleistung und Produktintegrität zu verbessern. Die Kälteketten-Logistikbranche Vietnams bedient ein breites Spektrum an temperatursensiblen Produkten, von gefrorenem Meeresfrüchten und Fleisch bis hin zu frischen Produkten, Impfstoffen und klinischen Studienmaterialien. Exporteure benötigen eine zuverlässige Temperaturkontrolle über Verarbeitung, Lagerung, Binnentransport und internationalen Versand hinweg. Gesundheitskunden benötigen außerdem validierte Einrichtungen, kalibrierte Überwachungsgeräte und dokumentierte Handhabungsverfahren.
Wichtigste Erkenntnisse des Berichts
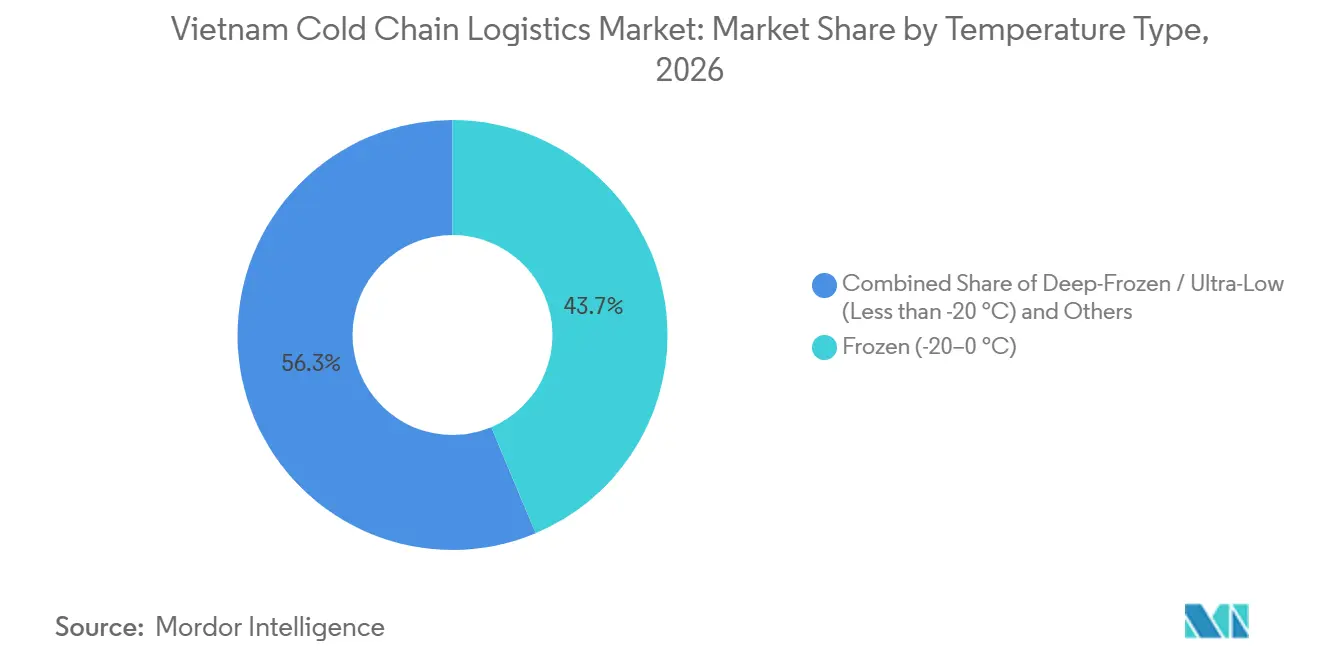
- Nach Temperaturtyp entfallen 43,67 % des Marktanteils des vietnamesischen Kälteketten-Logistikmarkts im Jahr 2026 auf Gefrierprodukte, während Tiefgefroren / Ultra-Niedrigtemperatur voraussichtlich eine CAGR von 9,23 % während 2027–2032 verzeichnen wird.
- Nach Automatisierungsgrad entfallen 88,35 % der Marktgröße des vietnamesischen Kälteketten-Logistikmarkts im Jahr 2026 auf konventionelle Einrichtungen, während automatisierte Kühllager voraussichtlich eine CAGR von 8,61 % während 2027–2032 verzeichnen werden.
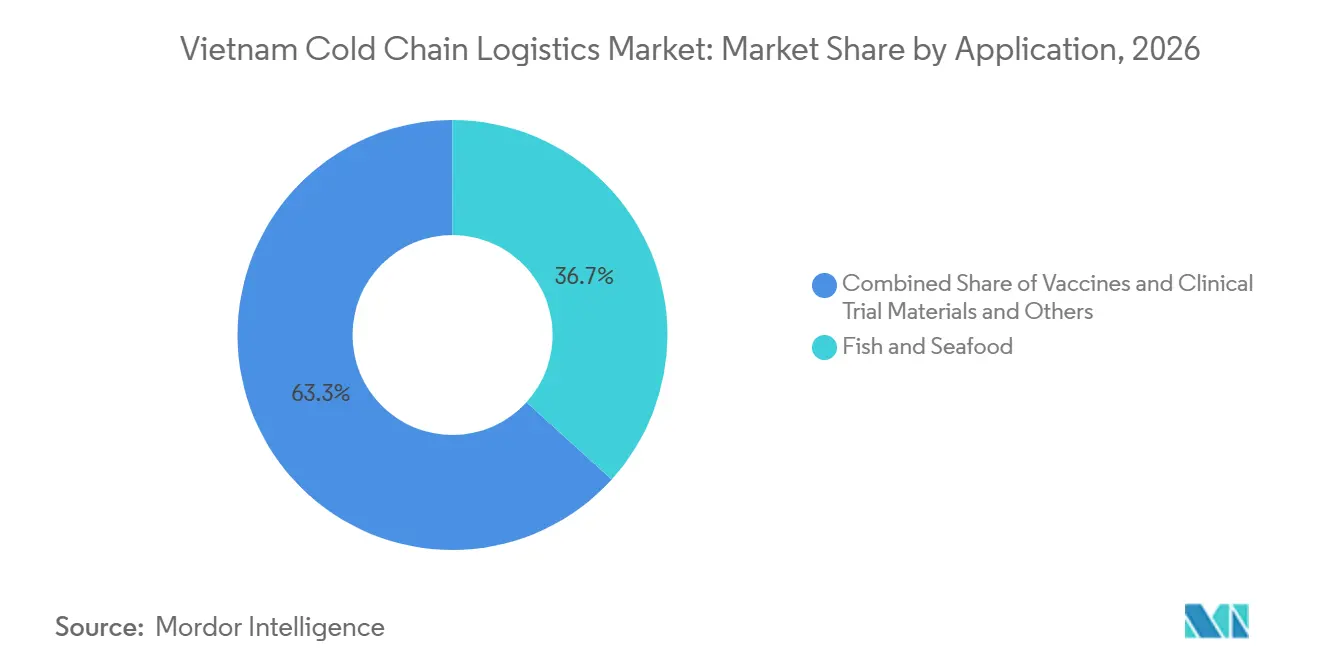
- Nach Anwendung entfallen 36,72 % des Marktanteils des vietnamesischen Kälteketten-Logistikmarkts im Jahr 2026 auf Fisch und Meeresfrüchte, während Impfstoffe und klinische Studienmaterialien voraussichtlich eine CAGR von 8,92 % während 2027–2032 verzeichnen werden.
- Nach Geografie entfallen 45,18 % der Marktgröße des vietnamesischen Kälteketten-Logistikmarkts im Jahr 2026 auf Südvietnam, während Zentralvietnam voraussichtlich eine CAGR von 9,29 % während 2027–2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im vietnamesischen Kälteketten-Logistikmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach temperaturkontrollierter Logistik durch Meeresfrüchteexporte | +2.0% | Südvietnam und das Mekong-Delta mit Verbindungen zu anderen Exportkorridoren | Mittelfristig (2–4 Jahre) |
| Ausweitung der Lieferkette für verderbliche Waren durch Agrarexporte | +1.2% | Mekong-Delta, Nordvietnam und Zentralvietnam | Mittelfristig (2–4 Jahre) |
| Wachstum des modernen Einzelhandels stärkt die Anforderungen an die Kühlverteilung | +0.8% | Ho-Chi-Minh-Stadt, Hanoi, Da Nang, Can Tho und Bien Hoa | Kurzfristig (≤2 Jahre) |
| Pharmazeutische Nachfrage erhöht den Bedarf an spezialisierten Kälteketten-Dienstleistungen | +1.0% | Hanoi, Ho-Chi-Minh-Stadt und landesweite Gesundheitsversorgungsnetze | Langfristig (≥4 Jahre) |
| E-Commerce-Wachstum beschleunigt temperaturkontrollierte Lieferungen auf der letzten Meile | +0.6% | Großstädte und umliegende städtische Gebiete | Kurzfristig (≤2 Jahre) |
| Rückverfolgbarkeitsanforderungen treiben die Einführung digitaler Temperaturüberwachung voran | +0.4% | Exportkorridore und inländische Vertriebsnetze | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach temperaturkontrollierter Logistik durch Meeresfrüchteexporte
Vietnams Meeresfrüchteindustrie erzeugt wiederkehrende Nachfrage nach Gefrierung, Kühllagerhaltung und Kühlfahrzeugtransport in der Nähe von Verarbeitungsanlagen und Exportgateways. Vietnams Meeresfrüchteexporte erreichten im Jahr 2025 rund 11,3 Milliarden USDVASEP Published Report on Vietnam Seafood Exports in 2025, February 2026, seafood.vasep.com.vn.">[1]. Dieser Handel stützt die Nachfrage nach Einrichtungen, die die Produktqualität zwischen Verarbeitung und internationalem Versand erhalten. Der Kälteketten-Logistikmarkt profitiert von der Notwendigkeit, konsistente Temperaturen über Lagerung, Binnentransport und Hafenabfertigung hinweg aufrechtzuerhalten. Die Nachfrage bleibt jedoch den Exportvolumina, den Anforderungen der Zielmärkte und Veränderungen im Produktmix ausgesetzt.
Ausweitung der Lieferkette für verderbliche Waren durch Agrarexporte
Vietnams Exporte von Obst, Gemüse und anderen landwirtschaftlichen Erzeugnissen schaffen Nachfrage nach Vorkühlung, Kühllagerhaltung und kontrolliertem Transport. Verderbliche Waren können während Sammlung, Konsolidierung und Transit an Qualität verlieren, wenn das Temperaturmanagement inkonsistent ist. Kälteketten-Anbieter können diese Risiken reduzieren, indem sie Produktionsgebiete mit Verpackungsanlagen, Lagerzentren und Exportgateways verbinden. Im September 2025 kündigten Toan Phat Logistics, Kawanishi Warehouse und MOL Logistics eine strategische Allianz zur Entwicklung eines integrierten Logistikzentrums an, das Bestrahlung, Kühllagerung und Hafenanbindung kombiniert. Diese Entwicklung verdeutlicht die Bedeutung der Koordinierung spezialisierter Handhabungsdienstleistungen für Agrar- und Meeresfrüchteexporte.
Wachstum des modernen Einzelhandels stärkt die Anforderungen an die Kühlverteilung
Supermärkte, Convenience-Stores und andere organisierte Einzelhandelsformate erfordern eine konsistente Auffüllung von gekühlten Milchprodukten, Fleisch, verzehrfertigen Mahlzeiten und frischen Produkten. Diese Produktkategorien erfordern temperaturkontrollierte Lagerung und Lieferung, oft zusammen mit gefrorenen und Umgebungstemperaturwaren. Kälteketten-Betreiber können diese Anforderungen durch Mehrtemperatureinrichtungen, koordinierte Vertriebsrouten und digitale Überwachung erfüllen. Eine Expansion über die größten städtischen Märkte hinaus kann den Bedarf an regionalen Lager- und Vertriebspunkten erhöhen. Die Servicequalität hängt von einer zuverlässigen Transportabdeckung, Bestandsplanung und der Fähigkeit ab, geeignete Temperaturen auf den Lieferrouten aufrechtzuerhalten.
Pharmazeutische Nachfrage erhöht den Bedarf an spezialisierten Kälteketten-Dienstleistungen
Impfstoffe, Biologika und klinische Studienmaterialien erfordern eine strengere Temperaturkontrolle und Rückverfolgbarkeit als viele herkömmliche pharmazeutische Produkte. Ihre Verteilung kann validierte Lagerbereiche, kalibrierte Überwachungsgeräte, Alarmmanagement und dokumentierte Handhabungsverfahren umfassen. Diese Anforderungen schaffen Möglichkeiten für spezialisierte Kälteketten-Anbieter, die Krankenhäuser, Pharmahändler, Labore und Gesundheitshersteller bedienen. Im Jahr 2025 unterstützte Vietnam Airlines den inländischen Impfstofftransport über das nationale Immunisierungsnetz. Die Entwicklung spezialisierter Einrichtungen und zuverlässiger temperaturkontrollierter Transporte kann dazu beitragen, die Gesundheitsversorgung zu verbessern, obwohl das Ausmaß der kommerziellen Nachfrage von der pharmazeutischen Produktion, den Importen und der Gesundheitsbeschaffung abhängt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten begrenzen die Kapazitätserweiterung der Kältekette | -1.2% | Landesweit, insbesondere in sich entwickelnden Logistikkorridoren | Langfristig (≥4 Jahre) |
| Energiekosten erhöhen die Betriebskosten für Kühllagerhaltung | -0.8% | Landesweit, insbesondere in großen Kühleinrichtungen | Mittelfristig (2–4 Jahre) |
| Fragmentierte Transportnetze verringern die Konsistenz der Kälteketten-Dienstleistungen | -0.7% | Zentralvietnam, das Mekong-Delta und Nord-Süd-Routen | Mittelfristig (2–4 Jahre) |
| Angebots-Nachfrage-Ungleichgewichte senken die Effizienz der Rückfrachtverwertung | -0.5% | Landesweit, insbesondere in Kühlfahrzeugkorridoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten begrenzen die Kapazitätserweiterung der Kältekette
Die Entwicklung von Kühllagern erfordert erhebliche Investitionen in Grundstücke, Gebäude, Kälteanlagen, Isolierung, Notstromsysteme und Handhabungsinfrastruktur. Automatisierte Einrichtungen können zusätzliche Ausgaben für Roboterhandhabung, intelligente Regalsysteme und Lagerverwaltungssysteme erfordern. Diese Kosten können Projekte schwer zu rechtfertigen machen, wenn die Auslastung unsicher ist oder Kunden verstreut sind. Betreiber können etablierte Industrie- und Exportkorridore bevorzugen, wo die Nachfrage besser vorhersehbar ist, was einige regionale Märkte mit weniger modernen Einrichtungen zurücklässt. Investitionsentscheidungen hängen daher vom erwarteten Durchsatz, dem Zugang zu geeigneten Standorten, den Energiekosten und langfristigen Kundenverträgen ab.
Energiekosten erhöhen die Betriebskosten für Kühllagerhaltung
Kühlung und Belüftung schaffen erhebliche Betriebsanforderungen, insbesondere in Einrichtungen, die tiefgefrorene Produkte handhaben. Der Stromverbrauch kann den Margen Druck bereiten, wenn die Auslastung gering oder die Ausrüstung ineffizient ist. Moderne Einrichtungen können einige dieser Kosten durch effiziente Kälteanlagen, verbesserte Isolierung, Automatisierung und Installationen erneuerbarer Energien mindern. Im März 2025 fertigstellte Yokorei ein Kühllager in Long An mit Dachsolaranlage und energieeffizienter Ausrüstung. Solche Investitionen veranschaulichen die Optionen, die Betreibern zur Verfügung stehen, die ihren Energieverbrauch steuern möchten. Ihre finanziellen Vorteile hängen jedoch von der Anlagengestaltung, den Betriebsbedingungen und den Energiepreisen ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Temperaturtyp: Gefrierprodukte führen, während sich die spezialisierte Niedrigtemperaturlagerung ausweitet
Gefrierprodukte entfallen auf 43,67 % des Marktanteils des vietnamesischen Kälteketten-Logistikmarkts im Jahr 2026. Die Nachfrage wird durch Meeresfrüchteverarbeitung, gefrorenes Fleisch und Geflügel sowie die Verteilung verarbeiteter Lebensmittel gestützt. Diese Produkte erfordern Lager- und Transportbedingungen, die die Qualität während der inländischen Verteilung und des Exportversands erhalten. Gefriereinrichtungen sind besonders relevant für Meeresfrüchteverarbeitungscluster und Logistikkorridore, die internationale Märkte bedienen. Ihre Auslastung hängt von der Exportnachfrage, der saisonalen Produktion, der Verarbeitungskapazität und dem Zugang zu Kühltransport ab.
Tiefgefroren / Ultra-Niedrigtemperatur wird voraussichtlich eine CAGR von 9,23 % während 2027–2032 verzeichnen. Dieses Segment bedient Produkte, die Temperaturen unter -20 °C erfordern, einschließlich bestimmter hochwertiger Meeresfrüchte und spezialisierter Gesundheitsprodukte. Anspruchsvollere Temperaturbereiche erfordern geeignete Kälteanlagen, Isolierung, Überwachung und Betriebsverfahren. Gekühlte Einrichtungen bedienen weiterhin frische Produkte, Milchprodukte und andere Kühlprodukte, während Umgebungstemperatureinrichtungen Waren handhaben, die keine temperaturkontrollierte Lagerung erfordern. Diese unterschiedlichen Anforderungen schaffen Möglichkeiten für Betreiber, die spezialisierte Einrichtungen und Mehrtemperatur-Vertriebsdienstleistungen anbieten.

Nach Automatisierungsgrad: Konventionelle Einrichtungen dominieren, während automatisierte Lagerung expandiert
Konventionelle Einrichtungen entfallen auf 88,35 % der Marktgröße des vietnamesischen Kälteketten-Logistikmarkts im Jahr 2026. Bestehende Lagerhäuser bedienen weiterhin einen erheblichen Anteil der Nachfrage nach Tiefkühlkost, Meeresfrüchten, Fleisch und anderen temperatursensiblen Produkten. Manuelle und halbautomatisierte Prozesse bleiben relevant, wo Durchsatz, Anlagengestaltung und Investitionsbudgets keine vollständige Automatisierung rechtfertigen. Die führende Position des Segments spiegelt die etablierte Anlagenbasis wider, obwohl der Automatisierungsgrad bei einzelnen Betreibern und Standorten variiert.
Automatisierte Kühllager werden voraussichtlich eine CAGR von 8,61 % während 2027–2032 verzeichnen. Im Dezember 2025 nahm New Era Cold Storage in Tay Ninh den Betrieb mit einem automatisierten Lager- und Abrufsystem auf. Die Einrichtung soll 110.000 Palettenstellplätze, Roboterhandhabung und ein mehrstufiges Regalsystem haben. Automatisierung kann die Lagerdichte verbessern, die manuelle Handhabung reduzieren und die Bestandsgenauigkeit in Niedrigtemperaturumgebungen unterstützen. Die wirtschaftlichen Vorteile hängen jedoch vom Durchsatz, der Systemzuverlässigkeit, den Wartungsanforderungen und den Kapitalkosten ab.
Nach Anwendung: Fisch und Meeresfrüchte führen, während die Gesundheitslogistik expandiert
Fisch und Meeresfrüchte entfallen auf 36,72 % des Marktanteils des vietnamesischen Kälteketten-Logistikmarkts im Jahr 2026. Meeresfrüchteverarbeitung und -exporte erfordern Gefrierung, Lagerung, Kühlfahrzeugtransport und Koordination mit Hafenoperationen. Einrichtungen in der Nähe von Verarbeitungsclustern können Handhabungsdistanzen reduzieren und dazu beitragen, die Produktqualität vor dem Versand aufrechtzuerhalten. Die Nachfrage des Segments hängt von der Exportleistung, den Produktionszyklen, dem Produktmix und der Verfügbarkeit geeigneter Kühllager- und Transportkapazitäten ab.
Impfstoffe und klinische Studienmaterialien werden voraussichtlich eine CAGR von 8,92 % während 2027–2032 verzeichnen. Diese Produkte erfordern kontrollierte Handhabung, dokumentierte Temperaturbedingungen und zuverlässige Vertriebsverfahren. Wachstumsmöglichkeiten hängen von der Gesundheitsbeschaffung, pharmazeutischen Importen und der Produktion, klinischer Forschungsaktivität und der Entwicklung spezialisierter Logistikdienstleistungen ab. Obst und Gemüse erfordern Vorkühlung und Kühlverteilung, während Fleisch und Geflügel sowie Milchprodukte und Tiefkühldessertes auf konsistente Lager- und Transporttemperaturen angewiesen sind. Verzehrfertige Mahlzeiten, Chemikalien, Spezialmaterialien, Blumen und Gartenbauprodukte haben unterschiedliche Handhabungsanforderungen, die speziellere Kälteketten-Dienstleistungen unterstützen können.
Geografische Analyse
Südvietnam entfällt auf 45,18 % des Markts im Jahr 2026, gestützt durch die landwirtschaftliche und Meeresfrüchteproduktion des Mekong-Deltas und den Zugang zu Häfen, die den internationalen Handel bedienen. Ho-Chi-Minh-Stadt und benachbarte Provinzen bieten Nachfrage von Einzelhändlern, Lebensmittelverarbeitern, Importeuren und Exporteuren. Im Mai 2026 eröffnete LOTTE Global Logistics sein Dong Nai Kältekettenzentrum im Nhon Trach IndustrieparkLOTTE Global Logistics Officially Opens Dong Nai Cold Chain Center in Vietnam, May 2026, lotteglogis.com.">[2]. Die Einrichtung fügt Kälteketten-Lager- und Vertriebskapazitäten für Import-Export-Ladung und inländische Logistikoperationen hinzu.
Nordvietnam unterstützt Lebensmittelverteilung, pharmazeutische Logistik, Fertigung und hafengebundenen Handel. Hanoi bietet ein wichtiges Konsum- und Gesundheitsvertriebszentrum, während Hai Phong industrielle Aktivitäten mit dem Seefracht verbindet. Im Juli 2026 begann DHL Supply Chain mit dem Bau seines DHL North Logistics Campus in Hung Yen mit einer angekündigten Investition von 1,9 Billionen VND (74,03 Millionen USD)DHL Supply Chain Breaks Ground on DHL North Logistics Campus to Boost Connectivity in Northern Vietnam, July 2026, dhl.com.">[3].
Zentralvietnam wird voraussichtlich eine CAGR von 9,29 % während 2027–2032 verzeichnen. Die Region bietet Möglichkeiten für Lager- und Vertriebsdienstleistungen, die Küstenstädte mit der landwirtschaftlichen Produktion im Zentralhochland verbinden. Ihre zukünftige Entwicklung hängt vom Wachstum der Lebensmittelverarbeitung, der Einzelhandelsverteilung, der Gesundheitsnachfrage und der Transportkonnektivität ab. Zusätzliche regionale Einrichtungen könnten die Abhängigkeit von Langstrecken-Kühltransporten verringern, aber die Investitionsviabilität wird von Kundenvolumina, Auslastung, Energiekosten und zuverlässigen Verbindungen zu breiteren Logistiknetzwerken abhängen.
Wettbewerbslandschaft
Der vietnamesische Kälteketten-Logistikmarkt ist fragmentiert und umfasst internationale Logistikgruppen, spezialisierte Kühllager-Betreiber, hafengebundene Anbieter sowie inländische Lager- und Transportunternehmen. Der Wettbewerb wird durch Einrichtungsstandorte, Temperaturbereiche, Lagerkapazität, Lebensmittelsicherheitsverfahren, Energieeffizienz und Zugang zu Kühltransport geprägt. Internationale Betreiber können Kunden mit grenzüberschreitenden Vertriebsbedürfnissen bedienen, während inländische Anbieter von lokalen Kundenbeziehungen und dem Zugang zu regionalen Produktionsclustern profitieren können.
Infrastrukturinvestitionen und spezialisierte Betriebsfähigkeiten sind wichtige Differenzierungsquellen. Im Dezember 2025 nahm New Era Cold Storage den Betrieb in einer automatisierten Einrichtung in Tay Ninh auf und demonstrierte damit Investitionen in hochdichte, automatisierte Lagerung. Im Mai 2026 eröffnete LOTTE Global Logistics sein Dong Nai Kältekettenzentrum und fügte eine weitere Einrichtung für temperaturkontrollierten Vertrieb hinzu. Yokoreis Long-An-Projekt veranschaulicht einen anderen Investitionsansatz durch Kältetechnologie und Energieeffizienzmaßnahmen.
Digitale Überwachung und Temperaturverfolgbarkeit sind ebenfalls wichtig für die Wettbewerbslandschaft. Im August 2025 erörterte Maersks Marktupdate für den asiatisch-pazifischen Raum Kühlcontainer-Sichtbarkeitstools und digitale Überwachung für temperatursensible LadungMaersk Asia Pacific Market Update – August 2025, August 2025, maersk.com.">[4]. Solche Systeme können Kunden helfen, Ladungsbedingungen während des Transports zu überwachen und auf Versanddatensätze zuzugreifen. Anbieter konkurrieren auch durch Servicezuverlässigkeit, Handhabungsverfahren und die Fähigkeit, Lagerung und Transport zu koordinieren.
Branchenführer im vietnamesischen Kälteketten-Logistikmarkt
-
ABA Cooltrans
-
Transimex Corporation
-
Lineage
-
Nichirei TBA Logistics Vietnam
-
Konoike Vinatrans Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2026: LOTTE Global Logistics eröffnete sein Dong Nai Kältekettenzentrum in Vietnam und fügte Kälteketten-Lager- und Vertriebskapazitäten hinzu.
- April 2026: Gemadept und CMA CGM hielten die Grundsteinlegungszeremonie für Phase 2 des Gemalink Tiefseehafens ab. Das Projekt unterstützt die Erweiterung der Hafenkapazität, ist aber selbst keine Kühllagerhaltungseinrichtung.
- März 2026: LOTTE Global Logistics unterzeichnete eine Absichtserklärung mit der Tan Long Group, Vietnams größtem Händler für landwirtschaftliche und Viehprodukte, um bei der Modernisierung von Kälteketten-Versorgungsnetzen, der Sicherung lokaler Systeme und Infrastruktur sowie der Identifizierung neuer Geschäftsmöglichkeiten im Logistik- und Vertriebssektor Vietnams zusammenzuarbeiten.
- Dezember 2025: New Era Cold Storage (NECS) nahm den Betrieb in Tay Ninh mit einer Kapazität von 110.000 Paletten unter einem vollautomatisierten Tiefkühlmodell auf, das von 15 Robotern und einem 19-stufigen intelligenten Regalsystem betrieben wird.
Berichtsumfang des vietnamesischen Kälteketten-Logistikmarkts
| Gekühlt (0–5 °C) |
| Gefroren (-20–0 °C) |
| Umgebungstemperatur |
| Tiefgefroren / Ultra-Niedrigtemperatur (unter -20 °C) |
| Konventionelle Einrichtungen |
| Automatisierte Kühllager (AS/RS, Robotik) |
| Obst und Gemüse |
| Fleisch und Geflügel |
| Fisch und Meeresfrüchte |
| Milchprodukte und Tiefkühldessertes |
| Backwaren und Süßwaren |
| Verzehrfertige Mahlzeiten |
| Pharmazeutika und Biologika |
| Impfstoffe und klinische Studienmaterialien |
| Chemikalien und Spezialmaterialien |
| Sonstige verderbliche Waren |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Temperaturtyp | Gekühlt (0–5 °C) |
| Gefroren (-20–0 °C) | |
| Umgebungstemperatur | |
| Tiefgefroren / Ultra-Niedrigtemperatur (unter -20 °C) | |
| Nach Automatisierungsgrad (Lagerung) | Konventionelle Einrichtungen |
| Automatisierte Kühllager (AS/RS, Robotik) | |
| Nach Anwendung | Obst und Gemüse |
| Fleisch und Geflügel | |
| Fisch und Meeresfrüchte | |
| Milchprodukte und Tiefkühldessertes | |
| Backwaren und Süßwaren | |
| Verzehrfertige Mahlzeiten | |
| Pharmazeutika und Biologika | |
| Impfstoffe und klinische Studienmaterialien | |
| Chemikalien und Spezialmaterialien | |
| Sonstige verderbliche Waren | |
| Nach Region | Nordvietnam |
| Zentralvietnam | |
| Südvietnam |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des vietnamesischen Kälteketten-Logistikmarkts bis 2032?
Der Markt wird voraussichtlich bis 2032 einen Wert von 5,26 Milliarden USD erreichen, ausgehend von 3,65 Milliarden USD im Jahr 2027, bei einer CAGR von 7,59 % während 2027–2032.
Welches Temperatursegment hat den größten Marktanteil?
Das Gefriersegment entfällt auf 43,67 % des Markts im Jahr 2026.
Welches Temperatursegment wird voraussichtlich am schnellsten wachsen?
Tiefgefroren / Ultra-Niedrigtemperatur wird voraussichtlich eine CAGR von 9,23 % während 2027–2032 verzeichnen.
Warum ist Südvietnam für die Kälteketten-Logistik wichtig?
Südvietnam entfällt auf 45,18 % des Markts im Jahr 2026. Seine landwirtschaftliche und Meeresfrüchteproduktion, Industriecluster, Verbrauchermärkte und Hafenverbindungen stützen die Nachfrage nach temperaturkontrollierter Lagerung und Transport.
Was treibt die pharmazeutische Kälteketten-Nachfrage in Vietnam an?
Impfstoffe, Biologika und klinische Studienmaterialien erfordern kontrollierte Temperaturen, Überwachung und dokumentierte Handhabung. Diese Anforderungen schaffen Möglichkeiten für spezialisierte Lager- und Transportdienstleistungen.
Wie verändert die Automatisierung die Kühllagerhaltung in Vietnam?
Automatisierte Kühllager werden voraussichtlich eine CAGR von 8,61 % während 2027–2032 verzeichnen. Automatisierte Systeme können die Lagerdichte, Bestandsgenauigkeit und Handhabungseffizienz verbessern, obwohl die Einführung von Kapitalkosten und Durchsatz abhängt.