
Taille et part de marché de la logistique de la chaîne du froid en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 94.46 Milliards de dollars |
| Taille du Marché (2026) | 104.43 Milliards de dollars |
| Taille du Marché (2031) | 172.6 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.56 % |
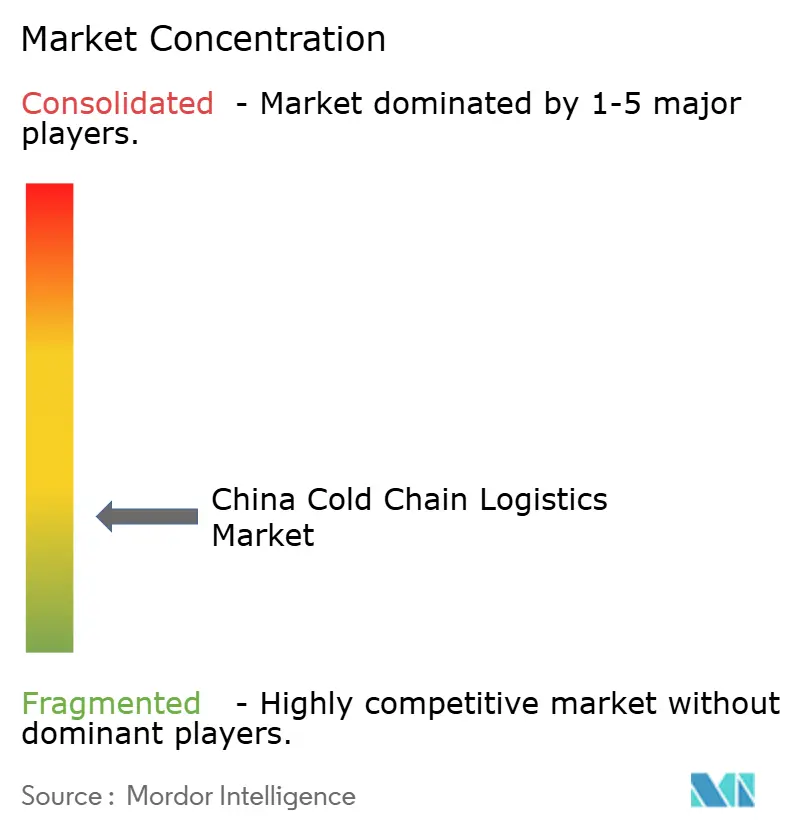
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de la chaîne du froid en Chine par Mordor Intelligence
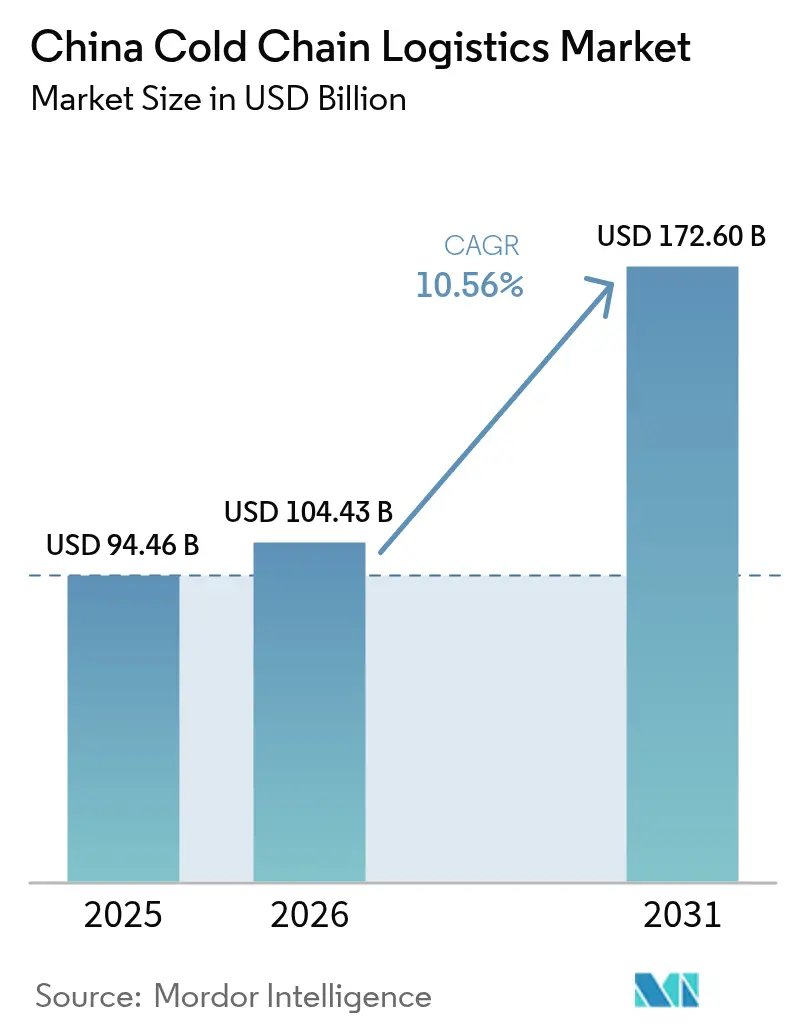
La taille du marché de la logistique de la chaîne du froid en Chine devrait passer de 94,46 milliards USD en 2025 à 104,43 milliards USD en 2026 et devrait atteindre 172,6 milliards USD d'ici 2031, avec un TCAC de 10,56 % sur la période 2026-2031.
Les investissements découlant du 14e Plan quinquennal continuent d'ajouter des entrepôts modernes à températures multiples dans les provinces intérieures, réduisant le biais historique côtier du secteur et ouvrant de nouveaux flux de revenus pour les prestataires intégrés. Parallèlement, la prolifération du commerce électronique de produits frais continue de comprimer les délais de livraison, incitant les opérateurs à intégrer des centres de micro-exécution dans les réseaux de transport longue distance existants. La demande de couloirs ultra-basses températures conformes aux bonnes pratiques de distribution (BPD) augmente de pair avec les ambitions d'exportation biopharma de la Chine, ce qui améliore les rendements moyens par tonne et accélère les mises à niveau technologiques. Les ménages à revenus intermédiaires achètent davantage de viande réfrigérée et de fruits de mer importés, faisant transiter les volumes par des corridors centrés sur les ports qui bénéficient déjà d'économies d'échelle. La fragmentation du dernier kilomètre et la pénurie de techniciens en réfrigération certifiés persistent, mais la trajectoire générale reste celle de la montée en échelle, de la numérisation et d'une consolidation progressive.
Principaux enseignements du rapport
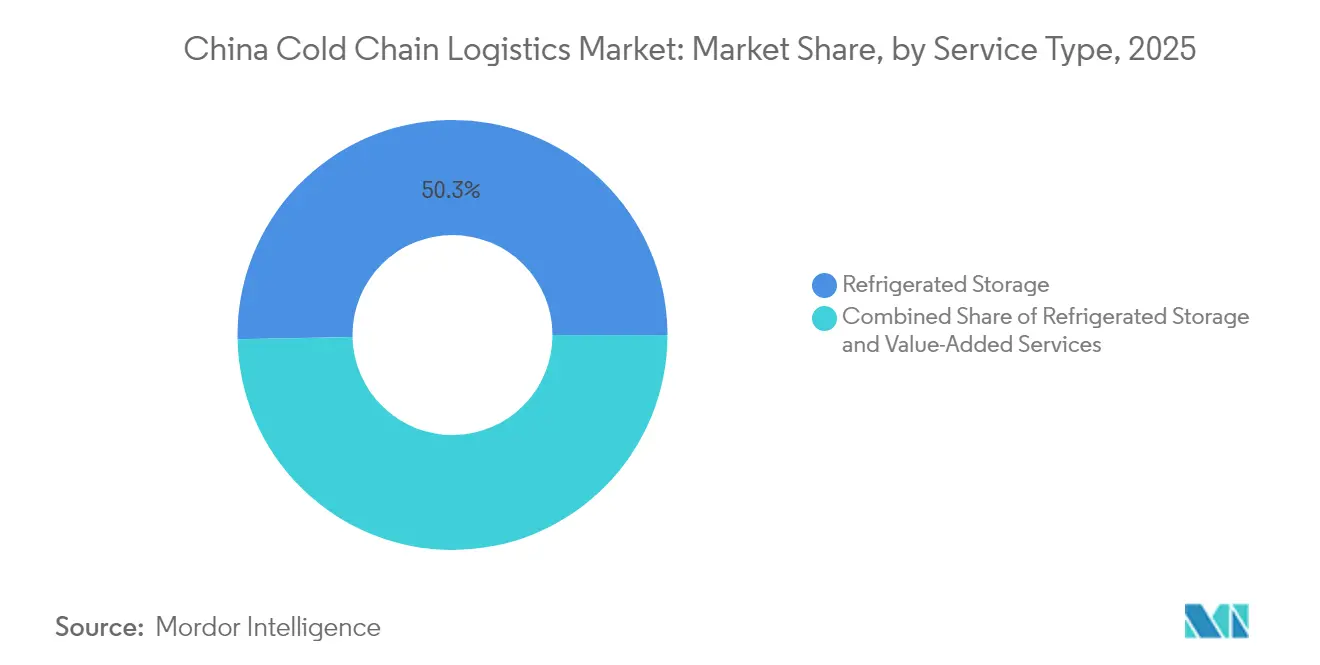
- Par type de service, le stockage réfrigéré a conservé une part de marché de 50,32 % en 2025, tandis que les services à valeur ajoutée affichent le rythme le plus élevé avec un TCAC de 11,90 % jusqu'en 2031.
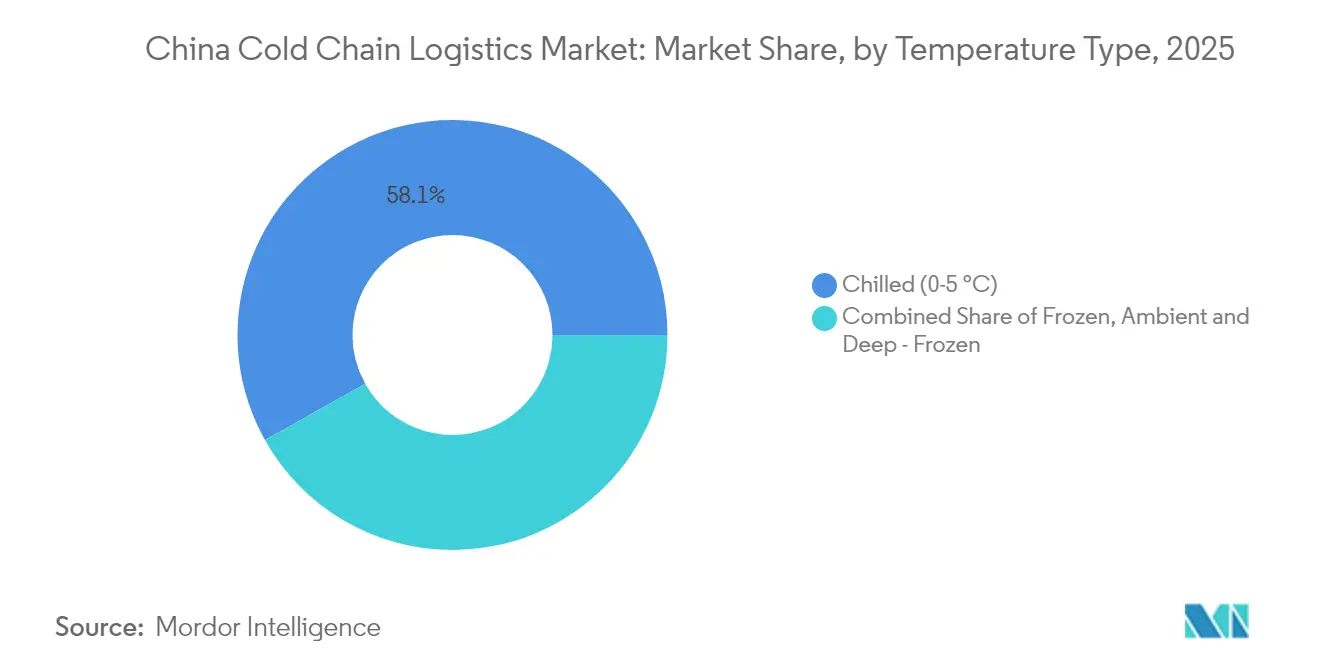
- Par plage de température, la manipulation en froid positif (0–5 °C) a dominé avec une part de 58,12 % en 2025 ; la logistique du froid négatif (–18–0 °C) connaît la plus forte expansion avec un TCAC de 11,01 % jusqu'en 2031.
- Par application, les fruits et légumes ont représenté 28,38 % de la demande en 2025, tandis que les produits pharmaceutiques et biologiques devraient croître à un TCAC de 14,12 % jusqu'en 2031.
- Par région, la Chine de l'Est a représenté 33,74 % du marché en 2025, tandis que la Chine du Sud-Ouest affiche la plus forte croissance avec un TCAC de 12,42 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la logistique de la chaîne du froid en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Infrastructure nationale de la chaîne du froid dans le cadre du 14e Plan quinquennal accélérant la construction d'entrepôts | +2.1% | National, avec priorité aux régions intérieures | Long terme (≥ 4 ans) |
| Expansion rapide du commerce électronique de produits frais | +1.5% | National urbain | Court terme (≤ 2 ans) |
| Essor des exportations biopharma stimulant la chaîne du froid ultra-basse température conforme aux BPD | +1.3% | Chine de l'Est et du Nord | Moyen terme (2-4 ans) |
| Appétit croissant de la classe moyenne pour la viande réfrigérée et les fruits de mer importés | +0.8% | National, avec une pénétration plus élevée dans les villes côtières | Moyen terme (2-4 ans) |
| Programmes de modernisation de la sécurité laitière stimulant la logistique du lait sous température contrôlée | +0.6% | National, avec focus sur les régions de production laitière | Long terme (≥ 4 ans) |
| Subventions à l'efficacité énergétique pour les systèmes CO₂/Ammoniac réduisant les barrières aux dépenses d'investissement | +0.4% | National, avec accent sur les zones industrielles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Infrastructure nationale de la chaîne du froid dans le cadre du 14e Plan quinquennal accélérant la construction d'entrepôts
Les plans du gouvernement central allouent des capitaux significatifs aux autoroutes de la chaîne du froid reliant les zones de production aux marchés urbains, avec pour objectif un taux de distribution réfrigérée de 25 % pour les fruits et de 45 % pour la viande d'ici 2027[1]Commission nationale du développement et de la réforme, « 14e Plan quinquennal pour le développement de la logistique de la chaîne du froid », ndrc.gov.cn. Les plaques tournantes intérieures du Henan, du Hunan et du Sichuan représentent désormais une part plus importante des nouveaux mètres cubes que les plaques côtières, comblant les écarts historiques et réduisant les distances de transport[2]Gouvernement provincial du Sichuan, « Plan de mise en œuvre des bases de logistique de la chaîne du froid », sc.gov.cn. Cette expansion réduit déjà les pertes de produits agricoles et encourage la culture de cultures à plus haute valeur ajoutée, un développement qui élargit la diversité des produits dans les circuits de distribution au détail.
Expansion rapide du commerce électronique de produits frais
Les promesses de livraison le jour même des plateformes telles que JD Fresh et Freshippo ont contraint les transporteurs traditionnels à installer des nœuds de micro-exécution à l'intérieur des périphéries urbaines. Chaque nœud prend généralement en charge trois bandes de température, permettant de préparer les commandes en quelques minutes après leur confirmation. Les logiciels d'optimisation des itinéraires réduisent les kilomètres à vide, ce qui permet aux camionnettes frigorifiques urbaines d'effectuer davantage d'arrêts par équipe. Les consommateurs réagissent en augmentant la taille de leur panier une fois qu'ils font confiance à l'intégrité de la chaîne du froid, renforçant ainsi l'avantage concurrentiel de la plateforme.
Essor des exportations biopharma stimulant la chaîne du froid ultra-basse température conforme aux BPD
Les fabricants de produits biologiques chinois expédient désormais des thérapies nécessitant une manipulation à −20 °C à −70 °C, un processus régi par les règles de bonnes pratiques de distribution (BPD) de la National Medical Products Administration qui s'alignent sur les normes de l'UE. Les prestataires qui valident les conteneurs et consignent les données de traçabilité peuvent facturer des chargements deux à trois fois plus élevés que pour les marchandises alimentaires. Ces primes justifient les investissements dans des systèmes à azote liquide qui serviront ultérieurement aux marchés de niche des fruits de mer et de la recherche en laboratoire, élevant ainsi le niveau de compétence technique de l'ensemble du secteur.
Appétit croissant de la classe moyenne pour les protéines réfrigérées importées
Les ménages aisés dépensent davantage pour le bœuf australien et le saumon norvégien, des produits qui doivent être maintenus entre 0 °C et 4 °C du port à l'assiette. Les corridors d'importation passant par Shanghai et Ningbo intègrent désormais des traceurs en temps réel dans chaque conteneur frigorifique, faisant de la conformité en matière de température un argument marketing visible. Les fournisseurs de bœuf nationaux réagissent en améliorant leur propre logistique, de sorte que les améliorations se répercutent sur les chaînes d'approvisionnement locales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réseau de livraison frigorifique du dernier kilomètre fragmenté entraînant des taux de pertes élevés | -1.2% | Villes de niveau 3 | Court terme (≤ 2 ans) |
| Pénurie de techniciens en réfrigération industrielle certifiés | -0.8% | Régions intérieures | Moyen terme (2-4 ans) |
| Tarifs élevés de l'électricité et instabilité du réseau dans les entrepôts frigorifiques de niveau 3 | -0.7% | Villes de niveau 3 et zones rurales | Moyen terme (2-4 ans) |
| La norme d'émission China VI pour les camions alourdissant les coûts de mise à niveau de la flotte de véhicules frigorifiques | -0.5% | National, avec un impact plus fort sur les petits opérateurs | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réseau de livraison frigorifique du dernier kilomètre fragmenté
Les données de l'étude du marché de la logistique de la chaîne du froid en Chine montrent que les taux de pertes pour les légumes feuillus dépassent 10 % dans certaines villes de niveau trois, car de nombreuses entreprises de livraison utilisent des camionnettes non isolées. Les assureurs exigent de plus en plus des journaux de température pour les demandes d'indemnisation, ce qui entraîne des primes plus élevées pour les transporteurs ne disposant pas d'équipements de surveillance. Les nouveaux entrants exploitant la technologie, qui mutualisent les commandes entre les magasins, gagnent des parts de marché, préfigurant une consolidation dans la distribution urbaine.
Pénurie de techniciens en réfrigération certifiés
Un déficit national de dizaines de milliers de techniciens qualifiés freine le déploiement des systèmes à fluides frigorigènes naturels. Les opérateurs dans les provinces occidentales attendent souvent plusieurs jours pour des réparations, ce qui réduit le temps de fonctionnement des équipements et augmente les factures d'électricité. Les principaux équipementiers associent désormais la formation à l'installation, monétisant le déficit de compétences tout en améliorant la qualité du service. Les installations qui recrutent rapidement du personnel certifié font état de coûts de maintenance inférieurs et d'une empreinte carbone améliorée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Type de service : la domination du stockage masque une opportunité dans le transport
Le stockage réfrigéré a représenté 50,32 % de la part de marché de la logistique de la chaîne du froid en Chine en 2025, soulignant le besoin en capacité fixe. La croissance des services à valeur ajoutée est plus rapide, avec un TCAC prévisionnel de 11,90 % jusqu'en 2031, montrant que les expéditeurs paient de plus en plus pour des tâches telles que le réétiquetage, l'inspection et l'assemblage de kits. Les opérateurs qui combinent l'entreposage avec ces services améliorent leur chiffre d'affaires par mètre carré, créant un tampon contre la concurrence par les prix dans le stockage de palettes de base. Les modèles intégrés réduisent également les erreurs de manutention, car les marchandises restent au sein d'un même écosystème numérique de l'entrée à la sortie.
Le transport réfrigéré reste la deuxième catégorie en importance et continue de bénéficier des délais imposés par le commerce électronique qui compriment les cycles commande-livraison. Les remorques équipées de capteurs transmettent désormais des données de température et d'ouverture de porte toutes les deux minutes, réduisant les réclamations et permettant des modifications d'itinéraire dynamiques en cas d'embouteillage. Les petits transporteurs incapables de financer de telles mises à niveau risquent de perdre des contrats au profit d'intermédiaires technologiques sans actifs qui peuvent garantir la visibilité sans posséder de camions. Le paysage s'oriente donc vers des flottes moins nombreuses mais plus grandes, associées à des plateformes logicielles.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport


Type de température : l'expansion du segment froid positif tirée par la révolution des produits frais
La logistique en froid positif (0 °C–5 °C) a capté 58,12 % de la taille du marché de la logistique de la chaîne du froid en Chine en 2025, les produits frais et les produits laitiers restant au cœur des régimes alimentaires des ménages. Les couloirs en froid négatif (−18 °C–0 °C) s'étendent à plus de 11 % de TCAC grâce aux plats cuisinés et aux importations de viande sur longue distance. Le segment très grand froid et ultra-basse température connaît la croissance la plus rapide, porté par les produits biologiques et certains desserts de luxe nécessitant −40 °C ou moins. Les installations capables de gérer trois bandes de température sous un même toit peuvent basculer les chambres selon l'évolution de la demande, maximisant l'utilisation et réduisant les délais de remboursement.
Le matériel à haute efficacité énergétique se répand dans toutes les bandes de température. Les systèmes au dioxyde de carbone, soutenus par des subventions centrales, réduisent les factures d'électricité et évitent les quotas de fluides frigorigènes synthétiques. Les utilisateurs rapportent que le coût initial plus élevé est amorti en cinq ans grâce à des dépenses d'électricité et de maintenance réduites, suggérant un argument financier clair en faveur de la technologie verte dans le secteur de la logistique de la chaîne du froid en Chine.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Application : les fruits et légumes en tête tandis que les produits pharmaceutiques accélèrent
Les fruits et légumes ont détenu 28,38 % de la part de marché de la logistique de la chaîne du froid en Chine en 2025, reflétant l'ampleur de l'horticulture nationale. Les modèles d'approvisionnement direct qui acheminent les produits par camion dans les heures suivant la récolte ont réduit les pertes et prolongé la durée de conservation, permettant aux supermarchés de proposer davantage d'UGS et de réduire les réassortiments en milieu de semaine. La viande et la volaille constituent le deuxième segment le plus important, les contrôles à l'importation plus stricts stimulant la demande d'espaces de stockage certifiés.
Les produits pharmaceutiques et biologiques constituent le segment à la croissance la plus rapide avec un TCAC de plus de 14 % jusqu'en 2031. Les règles strictes des BPD impliquent une tolérance zéro pour les écarts de température, de sorte que les chargements génèrent des rendements premium couvrant les coûts de conformité supplémentaires. Les fabricants de vaccins signent des contrats pluriannuels pour sécuriser des capacités, offrant aux prestataires des flux de revenus prévisibles. Les outils de surveillance de précision développés pour le secteur pharmaceutique sont désormais transposés aux catégories alimentaires à haute valeur ajoutée, une tendance qui élève les attentes en matière de service dans l'ensemble du secteur.
Analyse géographique
La Chine de l'Est a conservé 33,74 % de la part de marché de la logistique de la chaîne du froid en Chine en 2025, soutenue par des marchés de consommation denses et un accès portuaire. Le volume de conteneurs à Shanghai soutient le transbordement rapide du saumon réfrigéré importé par avion d'Europe, renforçant le rôle de la région en tant que porte d'entrée pour les importations de luxe. Les pôles pharmaceutiques du Jiangsu et du Zhejiang génèrent une demande stable pour le stockage à 2 °C–8 °C, fournissant des revenus contra-saisonniers qui équilibrent les pics liés aux produits agricoles. Les opérateurs citent les tarifs d'électricité comme le principal frein aux coûts, ce qui incite à de lourds investissements dans le solaire en toiture et dans une isolation haute performance.
La Chine du Sud-Ouest affiche le TCAC régional le plus élevé du secteur à 12,42 % jusqu'en 2031. Les incitations gouvernementales attirent des parcs logistiques à Chengdu et Chongqing, créant un corridor alternatif relié à l'Asie du Sud-Est par un service ferroviaire-maritime. Les hivers doux de la région réduisent les charges d'alimentation en réfrigération, conférant des avantages en termes de coûts pour le stockage longue durée. Les producteurs d'agrumes du Sichuan pré-refroidissent désormais les fruits à la ferme, réduisant les taux de pertes et permettant l'exportation vers les marchés du nord. Les primo-entrants bénéficient d'avantages de premier arrivé en termes de disponibilité foncière et de main-d'œuvre locale, les positionnant pour croître avec la hausse de la consommation.
La Chine du Nord combine la région de la capitale nationale avec les arrière-pays producteurs de céréales. Les températures ambiantes plus fraîches réduisent la consommation d'énergie pendant la moitié de l'année, mais les étés chauds et humides mettent à rude épreuve l'isolation des installations vétustes. Les grands centres de distribution autour de Tianjin utilisent une ventilation intelligente pour gérer la condensation, améliorant la sécurité et réduisant le risque de moisissures. Les couloirs transfrontaliers avec la Mongolie traitent le bœuf congelé et la crème glacée, en utilisant des conteneurs frigorifiques électrifiés branchés sur l'alimentation en bord de voie pour réduire les coûts en carburant diesel. Les autorités locales offrent des remises sur les péages pour les camions à faibles émissions, incitant les flottes à adopter des moteurs plus propres plus tôt que dans d'autres régions.
Paysage réglementaire
La logistique de la chaîne du froid en Chine est façonnée par la planification nationale et un ensemble de normes qui relèvent constamment les objectifs de couverture de distribution et les exigences de conformité en matière de température. Le 14e plan quinquennal pour le développement de la logistique de la chaîne du froid (2021-2025) sous-tend les améliorations des infrastructures et des services, et la Commission nationale du développement et de la réforme (NDRC) a utilisé le programme national des bases logistiques structurantes de la chaîne du froid pour orienter les investissements, atteignant 105 bases après l'annonce du 5e lot en juin 2025.
Les exigences en matière de traçabilité et de capacité de service se sont renforcées grâce à des normes mises à jour qui touchent à la fois les expéditeurs et les prestataires 3PL. La norme GB/T 28843-2024 (Exigences de gestion de la traçabilité de la logistique de la chaîne du froid alimentaire) est entrée en vigueur le 1er septembre 2024, formalisant les exigences de traçabilité de bout en bout pour les opérations de chaîne du froid alimentaire, tandis que la norme WB/T 1153-2026 (Spécification de service de logistique de la chaîne du froid laitière) est devenue effective le 1er mai 2026, ajoutant des exigences de service plus prescriptives pour les prestataires de chaîne du froid spécialisés dans les produits laitiers.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des producteurs et importateurs en amont, en passant par les points de pré-refroidissement et de transformation, jusqu'aux opérateurs de stockage et de transport multi-température, puis vers les canaux en aval tels que les supermarchés, la restauration hors foyer et le commerce électronique de produits frais. La planification nationale a de plus en plus influencé à la fois l'implantation des capacités et la manière d'évaluer la performance. Le réseau de bases structurantes de la NDRC a atteint 105 sites en juin 2025, tandis que la norme GB/T 31086-2025 (Exigences et indicateurs d'évaluation des capacités de service de la chaîne du froid des entreprises logistiques), mise en œuvre le 1er juin 2025, fournit un cadre standardisé pour évaluer les capacités de service de la chaîne du froid des entreprises logistiques.
En pratique, les flux se consolident selon des schémas en étoile qui relient les zones de production et les ports aux micro-plateformes urbaines. Les ajouts de capacité récents comprennent des corridors portuaires et intérieurs, notamment l'inauguration par MEDLOG et China Master Logistics d'une installation de stockage frigorifique de 80 000 tonnes dans la zone de libre-échange de Shanghai Lingang en mars 2026, ainsi que des projets intérieurs tels que le début de la construction par Mingpinfu Group d'un parc logistique intelligent de la chaîne du froid de 16 milliards de yuans à Zhengzhou, dans le Henan, en février 2026. Les goulots d'étranglement signalés tout au long de la chaîne incluent la fragmentation du dernier kilomètre, une pénurie de techniciens en froid certifiés, et des contraintes opérationnelles telles que la disponibilité des prises pour conteneurs frigorifiques dans les principaux terminaux.
Paysage concurrentiel
Environ 70 % de la part de marché de la logistique de la chaîne du froid en Chine est répartie entre les quinze premières entreprises, mais des centaines de sociétés locales maintiennent la pression sur les prix. Les acteurs de grande envergure tels que Sinotrans et China Merchants déploient des capitaux dans des parcs nationaux, sécurisant des contrats d'électricité qui amortissent la volatilité énergétique. Les opérateurs axés sur la technologie, notamment SF Cold Chain et JD Logistics, se concentrent sur l'exécution le jour même et la transparence des données, facturant souvent des tarifs unitaires plus élevés. Les spécialistes étrangers comme Lineage s'associent à des entreprises nationales pour naviguer dans les plafonds sur les capitaux propres, important l'automatisation des entrepôts qui améliore le débit.
Les avantages concurrentiels proviennent de plus en plus des logiciels, et pas seulement des mètres cubes. Les outils d'intelligence artificielle prévoient les pics de charge pendant les saisons de fêtes, permettant aux transporteurs de pré-positionner les remorques et d'éviter les coûts de pointe. Les pilotes de chaîne de blocs fournissent aux expéditeurs des enregistrements de température immuables, réduisant le temps de résolution des litiges. Les petites entreprises sans ces outils peuvent soit acquérir des licences de plateformes, soit se retirer des marchés de niche. La pénurie de techniciens amplifie cette fracture, car les grands acteurs peuvent gérer des académies de formation internes, garantissant la disponibilité des équipements et la confiance des clients.
Principaux acteurs du secteur de la logistique de la chaîne du froid en Chine
Sinotrans Limited
SF Express
Beijing Ershang Group
NICHIREI CORPORATION
Shanghai Jin Jiang International Industrial Investment Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La formalisation des bases logistiques nationales structurantes de la chaîne du froid crée une demande pour des opérateurs capables de sécuriser des nœuds dans ou près des villes désignées comme bases et de les relier à l'entreposage multi-température, aux services à valeur ajoutée et à la distribution en temps défini. L'annonce par la NDRC en juin 2025 du 5e lot de projets a porté le total à 105 bases structurantes, et le passage d'un déploiement large à des opérations standardisées et numérisées soutient les opportunités pour les prestataires offrant la traçabilité, des processus de contrôle de température validés et une surveillance de niveau entreprise conforme aux normes nationales.
Les corridors portuaires et transfrontaliers de produits périssables attirent également des investissements et des partenariats qui favorisent les acteurs intégrés disposant de capacités de traitement import-export et de dépôt sous douane. En mars 2026, MSC (MEDLOG) et China Master Logistics ont lancé une coentreprise exploitant cinq installations de stockage frigorifique à Shanghai, Tianjin et Ningbo, ancrée par un site de 80 000 tonnes dans la zone de libre-échange de Shanghai Lingang, ce qui signale un lien plus étroit entre les réseaux de fret maritime et le stockage frigorifique domestique. Le renforcement des normes dans des verticales spécialisées ajoute d'autres opportunités d'expansion des services. La norme WB/T 1153-2026 (effective le 1er mai 2026) relève le niveau des services logistiques de la chaîne du froid laitière, et des projets automatisés à grande échelle comme le développement de Yuhu Cold Chain à Tianjin (investissement de 4,86 milliards de yuans, avec la phase de mise hors d'eau rapportée en mars 2026) indiquent une demande pour des capacités à débit plus élevé, multi-température et ultra-basse température que les installations traditionnelles plus petites ne peuvent souvent pas égaler.
Développements récents du secteur
- Juin 2026 : SF Express a proposé un investissement de 180 millions USD pour développer des installations logistiques de la chaîne du froid et d'entrepôts sous douane à Mongla, au Bangladesh. Cette démarche étend l'empreinte de SF Express en matière de contrôle de température au-delà de la Chine et renforce sa capacité à soutenir le commerce électronique transfrontalier et les flux d'exportation nécessitant une manipulation conforme de la chaîne du froid.
- Avril 2026 : Nichirei Corporation a annoncé l'acquisition de parts dans deux entreprises indonésiennes de logistique de la chaîne du froid, PT Mega Indo Logistik et PT Mega Internasional Sejahtera. L'opération étend le réseau ASEAN de Nichirei et soutient les expéditeurs multinationaux à la recherche de niveaux de service à température contrôlée plus cohérents sur les couloirs d'approvisionnement et de distribution liés à la Chine.
- Avril 2025 : JD Logistics a ouvert un centre automatisé multi-température de 120 000 m² à Suzhou avec cinq zones climatiques allant de -30 °C à la température ambiante. L'installation améliore le débit et la manutention multi-bande pour le commerce électronique de produits frais et le réapprovisionnement du commerce de détail, renforçant le virage vers des ajouts de capacité pilotés par l'automatisation dans les principales régions de consommation.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché est défini comme la valeur commerciale générée en Chine par les services logistiques à température contrôlée qui maintiennent les marchandises dans les plages de température requises pendant le stockage, la manipulation et le transport.
Exclusions du périmètre : nous excluons l'entreposage ambiant et le fret général n'utilisant pas de contrôle de température, ainsi que les chambres froides internes ne relevant pas d'une activité logistique tierce.
Aperçu de la segmentation
- Par type de service
- Stockage réfrigéré
- Entreposage public
- Entreposage privé
- Transport réfrigéré
- Route
- Rail
- Mer
- Air
- Services à valeur ajoutée
- Stockage réfrigéré
- Par type de température
- Froid positif (0–5 °C)
- Froid négatif (–18–0 °C)
- Ambiant
- Très grand froid / Ultra-basse température (supérieur à −20 °C)
- Par application
- Fruits et légumes
- Viande et volaille
- Poisson et fruits de mer
- Produits laitiers et desserts glacés
- Boulangerie et confiserie
- Plats prêts à consommer
- Produits pharmaceutiques et biologiques
- Vaccins et matériaux pour essais cliniques
- Produits chimiques et matériaux spéciaux
- Autres denrées périssables
- Par région (Chine)
- Chine de l'Est
- Chine du Nord
- Chine Centre-Sud
- Chine du Sud-Ouest
- Chine du Nord-Est
- Chine du Nord-Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous aide à ancrer le marché à des indicateurs d'activité réels qui peuvent être vérifiés année après année. Nous avons utilisé des sources publiques telles que le Bureau national des statistiques de Chine pour le contexte du transport et du commerce, l'Administration générale des douanes pour les flux commerciaux de biens sensibles à la température, et la Fédération chinoise de la logistique et des achats pour les signaux d'exploitation de la chaîne du froid.
Nous avons également examiné les orientations et les rapports d'organismes tels que le ministère des Transports et l'Administration nationale des produits médicaux (pour les indices de conformité en matière de distribution), ainsi que des références de la FAO pour cadrer les besoins de la chaîne du froid pour l'approvisionnement alimentaire. En outre, les rapports annuels d'entreprises, les présentations aux investisseurs et la presse fiable ont été utilisés pour comprendre le mix de services, l'orientation des prix et les annonces d'expansion de capacité, puis les résultats ont été recoupés à l'aide d'abonnements payants pour les données financières et les renseignements sur les entreprises, l'actualité et les finances, ainsi que des données d'importation et d'exportation au niveau des expéditions. Cette liste n'est pas exhaustive, et nous avons également consulté d'autres sources pour la collecte, la validation et la clarification des données au cours de la recherche.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester des hypothèses difficiles à discerner dans les données publiques, en particulier autour de l'utilisation, de la tarification des services et de la répartition entre le transport frigorifique et l'activité de stockage frigorifique. Nous avons échangé avec des opérateurs logistiques, des propriétaires d'entrepôts frigorifiques, des expéditeurs et des partenaires de distribution dans les principales provinces productrices et consommatrices, puis utilisé des appels de suivi pour confirmer les écarts importants apparus dans le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 28 % | CXO : 17 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs plus petits : 17 % | Managers : 44 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une reconstruction descendante du bassin de services de la chaîne du froid adressable en Chine, où les indicateurs de flux de transport, d'alimentation et de produits pharmaceutiques sont convertis en demande de logistique à température contrôlée, puis filtrés en revenus commerciaux tiers. Une fois cette structure établie, des approximations ascendantes sélectives ont été utilisées pour tester la robustesse des totaux, telles que des vérifications échantillonnées de la capacité et de l'utilisation pour le stockage frigorifique, et une logique échantillonnée de prix par tonne ou de prix par trajet pour la distribution frigorifique.
Les principaux intrants utilisés dans le modèle comprennent les ajouts de capacité de stockage frigorifique et les tendances d'occupation, la croissance de la flotte de camions frigorifiques et le rythme de renouvellement, la répartition des distances d'expédition pour les réseaux de distribution, l'évolution des prix des services pour les frais de stockage et les tarifs de transport longue distance, et les exigences de manipulation imposées par la conformité pour les produits pharmaceutiques et les vaccins. Lorsque les données ascendantes directes étaient absentes pour les petits opérateurs, les lacunes ont été traitées par des hypothèses de substitution ancrées sur l'activité régionale observée, puis revérifiées par des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance puisse être liée à un petit ensemble de moteurs vérifiables par les praticiens, tels que la pénétration des produits frais dans le commerce de détail moderne, la croissance des importations sensibles à la température et l'expansion de la distribution pharmaceutique réglementée. Ces trajectoires de moteurs ont été revues avec les répondants primaires, et la courbe de croissance finale n'a été ajustée qu'après que les hypothèses ont pu être réexpliquées à ce même ensemble de parties prenantes opérationnelles.
Validation des données et cycle de mise à jour
La validation s'effectue en comparant les résultats du modèle à des signaux indépendants, puis en examinant les zones où les calculs impliquent une utilisation, une tarification ou un mix de services irréalistes. Si le total d'un segment évolue fortement d'une année sur l'autre, nous revérifions les intrants sous-jacents, réexaminons les facteurs de conversion, et recontactons les sources lorsque l'écart ne peut être expliqué par des événements publiés.
Avant validation finale, le fichier passe par des révisions d'analystes en plusieurs étapes afin que la logique, les unités et les conversions de devises soient cohérentes sur les années historiques et la fenêtre de prévision. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas de changements politiques majeurs, d'expansions de capacité ou de perturbations logistiques qui modifient sensiblement la demande. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récemment actualisée.
Estimation du marché de la logistique de la chaîne du froid en Chine par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la logistique de la chaîne du froid en Chine peuvent paraître très éloignées, même lorsqu'elles concernent le même pays et la même période. L'écart provient généralement de la manière dont chaque éditeur trace la limite du service, des signaux de demande jugés fiables, et du fait que le chiffre soit construit comme un marché de revenus ou comme un indicateur de tonnage de demande.
Le tonnage de la demande de chaîne du froid et la croissance des revenus rapportés de la chaîne du froid sont deux vérifications qui permettent de maintenir l'estimation de Mordor Intelligence ancrée aux services tiers à température contrôlée, plutôt que de dériver vers le fret général ou l'activité de stockage frigorifique interne. Des différences apparaissent également lorsque certaines estimations ajoutent des éléments connexes comme les ventes d'équipements de chaîne du froid, ou lorsqu'elles utilisent une escalade agressive des prix sans la valider par rapport aux tendances des frais de stockage et des tarifs de transport.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 104,43 milliards USD (2026) | |
| Association sectorielle A | 746,00 milliards USD (2024) | Rapporté comme le chiffre d'affaires global de la logistique de la chaîne du froid pour l'économie, ce qui peut inclure des services logistiques plus larges et connexes au-delà du stockage et du transport commercial à température contrôlée, et il est également exprimé en CNY pour une année différente. |
| Éditeur professionnel B | 799,00 milliards USD (2025) | Utilise une valeur de marché totale de type prévisionnel en CNY, souvent construite à partir de projections de revenus sectoriels de haut niveau, ce qui peut intégrer une croissance des prix optimiste et peut ne pas séparer la chaîne du froid tierce des chambres froides captives. |
Dans l'ensemble, l'écart s'explique principalement par des choix de périmètre et d'unités, c'est-à-dire les revenus de l'ensemble de l'économie par rapport aux services logistiques commerciaux de la chaîne du froid, ainsi que par le calendrier des années et des devises. En maintenant le modèle ancré à une activité de service mesurable et en testant ensuite la robustesse des totaux à l'aide de vérifications au niveau des opérateurs, le résultat reste plus facile à retracer jusqu'à des intrants clairs et des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille prévue du marché de la logistique de la chaîne du froid en Chine d'ici 2031 ?
Le marché devrait atteindre 172,6 milliards USD d'ici 2031.
Quelle région détient actuellement la plus grande part du marché de la logistique de la chaîne du froid en Chine ?
La Chine de l'Est est en tête avec un peu plus d'un tiers du chiffre d'affaires national.
Quel segment de service connaît la croissance la plus rapide au sein du secteur de la logistique de la chaîne du froid en Chine ?
Les services à valeur ajoutée, tels que l'emballage et le contrôle qualité, se développent plus rapidement que le stockage ou le transport de base.
Pourquoi la chaîne du froid pharmaceutique est-elle de plus en plus en vue ?
Les règles strictes des BPD et la croissance des exportations de produits biologiques nécessitent un contrôle de la température ultra-basse, créant des couloirs à marges plus élevées pour les prestataires conformes.
Quel défi affecte le plus les livraisons frigorifiques du dernier kilomètre ?
Un réseau fragmenté de petits transporteurs dépourvus de camionnettes sous température contrôlée entraîne des taux de pertes plus élevés dans les villes de niveau trois.
Comment le 14e Plan quinquennal influence-t-il l'investissement dans la chaîne du froid ?
Le plan finance de nouveaux centres dans les provinces du centre et de l'ouest, accélérant la croissance des infrastructures au-delà des régions côtières.
Dernière mise à jour de la page le:



