
Tamaño y Participación del Mercado de Logística de Cadena de Frío de Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
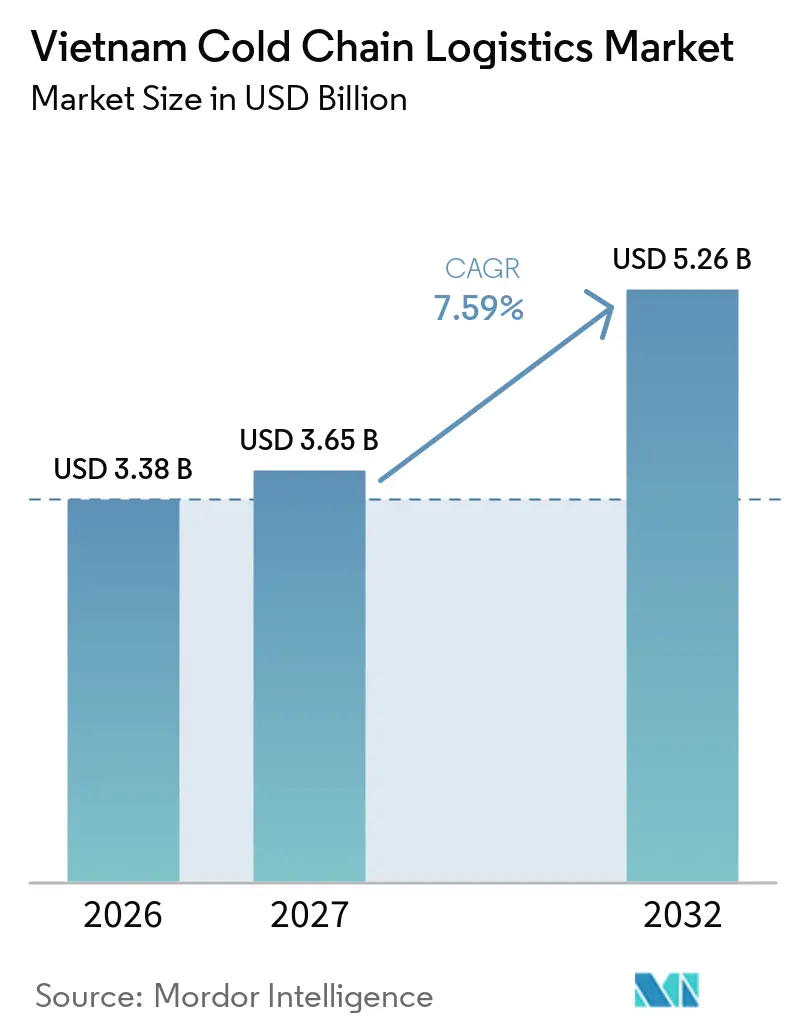
| Tamaño del mercado en el año base (2026) | 3.38 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.65 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.26 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.59 % |
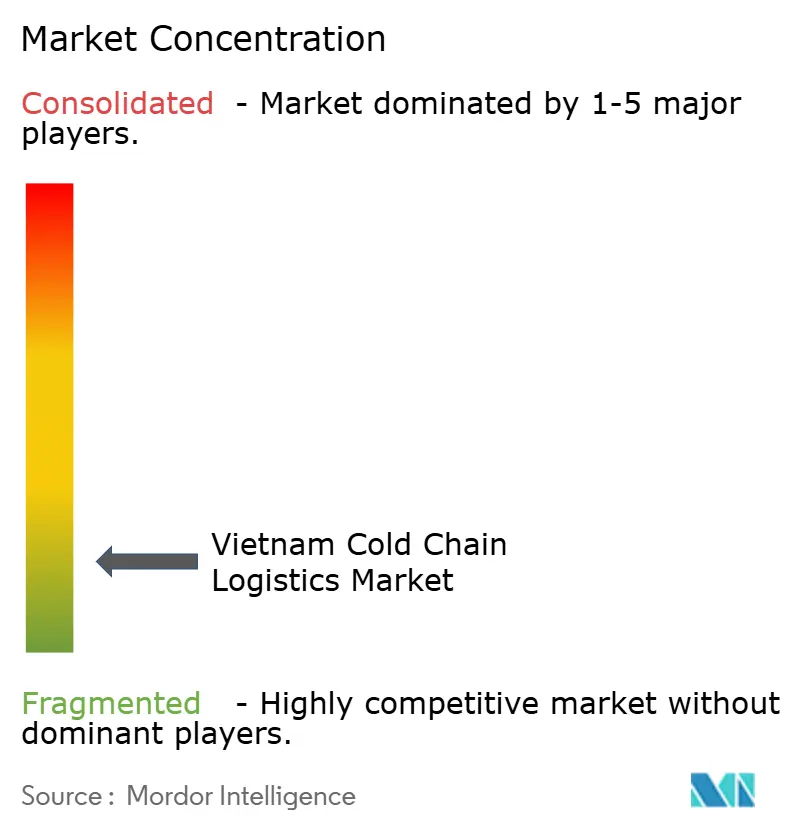
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Cadena de Frío de Vietnam por Mordor Intelligence
El tamaño del mercado de logística de cadena de frío de Vietnam se valora en 3,38 mil millones de USD en 2026 y se estima que crecerá desde 3,65 mil millones de USD en 2027 hasta alcanzar 5,26 mil millones de USD en 2032, a una CAGR del 7,59% durante el período de pronóstico 2027-2032.
La demanda está respaldada por las exportaciones de mariscos, el comercio agrícola, el comercio minorista organizado y la distribución sanitaria, todos los cuales requieren almacenamiento y transporte con control de temperatura. El sur de Vietnam sigue siendo un centro logístico clave debido a su concentración de instalaciones de procesamiento de alimentos, producción agrícola, zonas industriales e infraestructura portuaria. La inversión se centra cada vez más en la automatización del almacenamiento, la eficiencia energética y el monitoreo de temperatura para mejorar el rendimiento operativo y la integridad del producto. La industria de logística de cadena de frío de Vietnam atiende una amplia gama de productos sensibles a la temperatura, desde mariscos congelados y carne hasta productos frescos, vacunas y materiales para ensayos clínicos. Los exportadores requieren un control de temperatura fiable en todo el proceso de procesamiento, almacenamiento, transporte terrestre y envío internacional. Los clientes del sector sanitario también requieren instalaciones validadas, equipos de monitoreo calibrados y procedimientos de manipulación documentados.
Conclusiones Clave del Informe
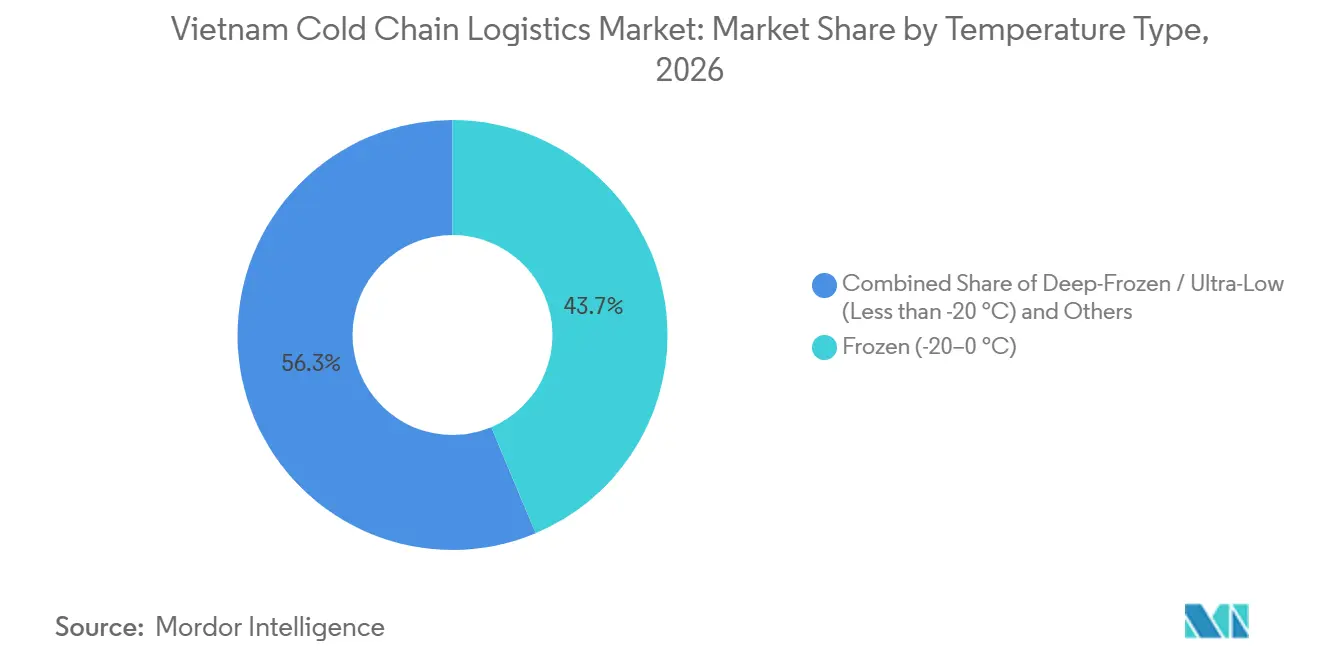
- Por tipo de temperatura, el segmento congelado representa el 43,67% de la participación del mercado de logística de cadena de frío de Vietnam en 2026, mientras que el segmento ultracongelado / ultrafrío se proyecta que registre una CAGR del 9,23% durante 2027–2032.
- Por nivel de automatización, las instalaciones convencionales representan el 88,35% del tamaño del mercado de logística de cadena de frío de Vietnam en 2026, mientras que los almacenes frigoríficos automatizados se proyecta que registren una CAGR del 8,61% durante 2027–2032.
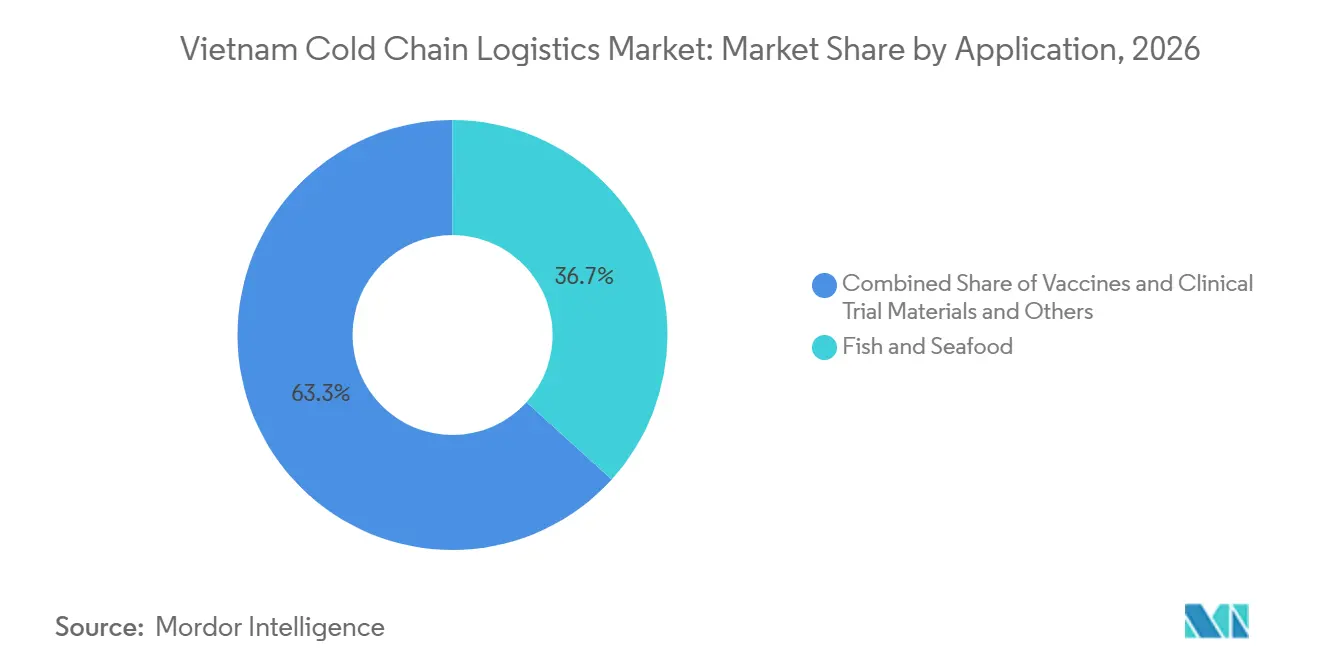
- Por aplicación, el pescado y los mariscos representan el 36,72% de la participación del mercado de logística de cadena de frío de Vietnam en 2026, mientras que las vacunas y los materiales para ensayos clínicos se proyecta que registren una CAGR del 8,92% durante 2027–2032.
- Por geografía, el sur de Vietnam representa el 45,18% del tamaño del mercado de logística de cadena de frío de Vietnam en 2026, mientras que el centro de Vietnam se proyecta que registre una CAGR del 9,29% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Logística de Cadena de Frío de Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exportaciones de Mariscos que Incrementan la Demanda de Logística con Control de Temperatura | +2.0% | Sur de Vietnam y el Delta del Mekong, con conexiones a otros corredores de exportación | Mediano plazo (2–4 años) |
| Exportaciones Agrícolas que Amplían los Volúmenes de la Cadena de Suministro de Productos Perecederos | +1.2% | Delta del Mekong, norte de Vietnam y centro de Vietnam | Mediano plazo (2–4 años) |
| Crecimiento del Comercio Minorista Moderno que Fortalece los Requisitos de Distribución Refrigerada | +0.8% | Ciudad de Ho Chi Minh, Hanói, Da Nang, Can Tho y Bien Hoa | Corto plazo (≤2 años) |
| Demanda Farmacéutica que Incrementa las Necesidades de Servicios Especializados de Cadena de Frío | +1.0% | Hanói, Ciudad de Ho Chi Minh y redes de distribución sanitaria a nivel nacional | Largo plazo (≥4 años) |
| Crecimiento del Comercio Electrónico que Acelera las Entregas de Última Milla con Control de Temperatura | +0.6% | Principales ciudades y áreas urbanas circundantes | Corto plazo (≤2 años) |
| Requisitos de Trazabilidad que Impulsan la Adopción del Monitoreo Digital de Temperatura | +0.4% | Corredores de exportación y redes de distribución doméstica | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Exportaciones de Mariscos que Incrementan la Demanda de Logística con Control de Temperatura
La industria de mariscos de Vietnam genera una demanda recurrente de congelación, almacenamiento refrigerado y transporte en contenedores frigoríficos cerca de las instalaciones de procesamiento y las puertas de salida de exportación. Las exportaciones de mariscos de Vietnam alcanzaron aproximadamente 11,3 mil millones de USD en 2025VASEP publicó el informe sobre las exportaciones de mariscos de Vietnam en 2025, febrero de 2026, seafood.vasep.com.vn.">[1]. Este comercio respalda la demanda de instalaciones que preserven la calidad del producto entre el procesamiento y el envío internacional. El mercado de logística de cadena de frío se beneficia de la necesidad de mantener temperaturas constantes en el almacenamiento, el transporte terrestre y la manipulación portuaria. Sin embargo, la demanda sigue expuesta a los volúmenes de exportación, los requisitos de los mercados de destino y los cambios en la combinación de productos.
Exportaciones Agrícolas que Amplían los Volúmenes de la Cadena de Suministro de Productos Perecederos
Las exportaciones de frutas, verduras y otros productos agrícolas de Vietnam generan demanda de preenfriamiento, almacenamiento refrigerado y transporte controlado. Los productos perecederos pueden perder calidad durante la recolección, la consolidación y el tránsito cuando la gestión de la temperatura es inconsistente. Los proveedores de cadena de frío pueden reducir estos riesgos conectando las zonas de producción con las instalaciones de empaque, los centros de almacenamiento y las puertas de salida de exportación. En septiembre de 2025, Toan Phat Logistics, Kawanishi Warehouse y MOL Logistics anunciaron una alianza estratégica para desarrollar un centro logístico integrado que combina irradiación, almacenamiento en frío y conectividad portuaria. El desarrollo ilustra la importancia de coordinar servicios de manipulación especializados para las exportaciones agrícolas y de mariscos.
Crecimiento del Comercio Minorista Moderno que Fortalece los Requisitos de Distribución Refrigerada
Los supermercados, las tiendas de conveniencia y otros formatos de comercio minorista organizado requieren un reabastecimiento constante de productos lácteos refrigerados, carne, comidas listas para consumir y productos frescos. Estas categorías de productos requieren almacenamiento y entrega con control de temperatura, a menudo junto con productos congelados y a temperatura ambiente. Los operadores de cadena de frío pueden atender estos requisitos a través de instalaciones multitemperatura, rutas de distribución coordinadas y monitoreo digital. La expansión más allá de los mercados urbanos más grandes puede aumentar la necesidad de puntos de almacenamiento y distribución regionales. La calidad del servicio dependerá de una cobertura de transporte fiable, la planificación del inventario y la capacidad de mantener temperaturas adecuadas en las rutas de entrega.
Demanda Farmacéutica que Incrementa las Necesidades de Servicios Especializados de Cadena de Frío
Las vacunas, los productos biológicos y los materiales para ensayos clínicos requieren un control de temperatura y una trazabilidad más estrictos que muchos productos farmacéuticos convencionales. Su distribución puede implicar áreas de almacenamiento validadas, equipos de monitoreo calibrados, gestión de alarmas y procedimientos de manipulación documentados. Estos requisitos crean oportunidades para proveedores especializados de cadena de frío que atienden a hospitales, distribuidores farmacéuticos, laboratorios y fabricantes del sector sanitario. En 2025, Vietnam Airlines apoyó el transporte doméstico de vacunas a través de la red nacional de inmunización. El desarrollo de instalaciones especializadas y un transporte con control de temperatura fiable puede contribuir a mejorar la distribución sanitaria, aunque la escala de la demanda comercial depende de la producción farmacéutica, las importaciones y la contratación pública en el sector sanitario.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital que Limitan la Expansión de la Capacidad de la Cadena de Frío | -1.2% | A nivel nacional, particularmente en los corredores logísticos en desarrollo | Largo plazo (≥4 años) |
| Costos de Energía que Incrementan los Gastos Operativos del Almacenamiento Refrigerado | -0.8% | A nivel nacional, especialmente en grandes instalaciones refrigeradas | Mediano plazo (2–4 años) |
| Redes de Transporte Fragmentadas que Reducen la Consistencia del Servicio de Cadena de Frío | -0.7% | Centro de Vietnam, el Delta del Mekong y las rutas norte-sur | Mediano plazo (2–4 años) |
| Desequilibrios entre Oferta y Demanda que Reducen la Eficiencia de Utilización de Carga de Retorno | -0.5% | A nivel nacional, particularmente en los corredores de camiones refrigerados | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital que Limitan la Expansión de la Capacidad de la Cadena de Frío
El desarrollo de almacenamiento en frío requiere una inversión sustancial en terrenos, edificios, equipos de refrigeración, aislamiento, sistemas de respaldo e infraestructura de manipulación. Las instalaciones automatizadas pueden requerir gastos adicionales en manipulación robótica, estanterías inteligentes y sistemas de gestión de almacenes. Estos costos pueden dificultar la justificación de los proyectos cuando la utilización es incierta o los clientes están dispersos. Los operadores pueden priorizar los corredores industriales y de exportación establecidos donde la demanda es más predecible, dejando algunos mercados regionales con menos instalaciones modernas. Las decisiones de inversión dependen, por tanto, del rendimiento esperado, el acceso a ubicaciones adecuadas, los costos de energía y los contratos a largo plazo con los clientes.
Costos de Energía que Incrementan los Gastos Operativos del Almacenamiento Refrigerado
La refrigeración y la ventilación generan requisitos operativos sustanciales, especialmente en instalaciones que manejan productos ultracongelados. El consumo de electricidad puede presionar los márgenes cuando la utilización es baja o el equipo es ineficiente. Las instalaciones modernas pueden mitigar algunos de estos costos mediante sistemas de refrigeración eficientes, mejor aislamiento, automatización e instalaciones de energía renovable. En marzo de 2025, Yokorei completó una instalación de almacenamiento en frío en Long An con energía solar en el techo y equipos de alta eficiencia energética. Tales inversiones ilustran las opciones disponibles para los operadores que buscan gestionar el consumo de energía. Sin embargo, sus beneficios financieros dependen del diseño de la instalación, las condiciones operativas y los precios de la energía.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Temperatura: El Segmento Congelado Lidera a Medida que se Expande el Almacenamiento Especializado a Baja Temperatura
El segmento congelado representa el 43,67% de la participación del mercado de logística de cadena de frío de Vietnam en 2026. La demanda está respaldada por el procesamiento de mariscos, la carne y las aves de corral congeladas, y la distribución de alimentos procesados. Estos productos requieren condiciones de almacenamiento y transporte que preserven la calidad durante toda la distribución doméstica y el envío de exportación. Las instalaciones de congelación son especialmente relevantes para los clústeres de procesamiento de mariscos y los corredores logísticos que sirven a los mercados internacionales. Su utilización depende de la demanda de exportación, la producción estacional, la capacidad de procesamiento y el acceso al transporte refrigerado.
Se proyecta que el segmento ultracongelado / ultrafrío registre una CAGR del 9,23% durante 2027–2032. Este segmento atiende productos que requieren temperaturas por debajo de -20 °C, incluidos ciertos mariscos de alto valor y productos sanitarios especializados. Los rangos de temperatura más exigentes requieren equipos de refrigeración, aislamiento, monitoreo y procedimientos operativos adecuados. Las instalaciones refrigeradas continúan atendiendo productos frescos, lácteos y otros productos refrigerados, mientras que las instalaciones a temperatura ambiente manejan bienes que no requieren almacenamiento con control de temperatura. Estos diferentes requisitos crean oportunidades para los operadores que ofrecen instalaciones especializadas y servicios de distribución multitemperatura.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nivel de Automatización: Las Instalaciones Convencionales Dominan a Medida que se Expande el Almacenamiento Automatizado
Las instalaciones convencionales representan el 88,35% del tamaño del mercado de logística de cadena de frío de Vietnam en 2026. Los almacenes existentes continúan atendiendo una parte sustancial de la demanda de alimentos congelados, mariscos, carne y otros productos sensibles a la temperatura. Los procesos manuales y semiautomatizados siguen siendo relevantes donde el rendimiento, el diseño de las instalaciones y los presupuestos de inversión no justifican la automatización total. La posición de liderazgo del segmento refleja la base de instalaciones establecida, aunque el nivel de automatización varía entre los operadores individuales y las ubicaciones.
Se proyecta que los almacenes frigoríficos automatizados registren una CAGR del 8,61% durante 2027–2032. En diciembre de 2025, New Era Cold Storage inició operaciones en Tay Ninh con un sistema automatizado de almacenamiento y recuperación. Se informó que la instalación tenía 110.000 posiciones de palés, manipulación robótica y un sistema de estanterías de múltiples niveles. La automatización puede mejorar la densidad de almacenamiento, reducir la manipulación manual y respaldar la precisión del inventario en entornos de baja temperatura. Sin embargo, los beneficios económicos dependen del rendimiento, la fiabilidad del sistema, los requisitos de mantenimiento y el costo del capital.
Por Aplicación: El Pescado y los Mariscos Lideran a Medida que se Expande la Logística Sanitaria
El pescado y los mariscos representan el 36,72% de la participación del mercado de logística de cadena de frío de Vietnam en 2026. El procesamiento y las exportaciones de mariscos requieren congelación, almacenamiento, transporte en contenedores frigoríficos y coordinación con las operaciones portuarias. Las instalaciones cercanas a los clústeres de procesamiento pueden reducir las distancias de manipulación y ayudar a mantener la calidad del producto antes del envío. La demanda del segmento depende del rendimiento de las exportaciones, los ciclos de producción, la combinación de productos y la disponibilidad de almacenamiento en frío y capacidad de transporte adecuados.
Se proyecta que las vacunas y los materiales para ensayos clínicos registren una CAGR del 8,92% durante 2027–2032. Estos productos requieren una manipulación controlada, condiciones de temperatura documentadas y procedimientos de distribución fiables. Las oportunidades de crecimiento dependen de la contratación pública en el sector sanitario, las importaciones y la producción farmacéutica, la actividad de investigación clínica y el desarrollo de servicios logísticos especializados. Las frutas y verduras requieren preenfriamiento y distribución refrigerada, mientras que la carne y las aves de corral y los productos lácteos y postres congelados dependen de temperaturas de almacenamiento y transporte constantes. Las comidas listas para consumir, los productos químicos, los materiales especiales, las flores y los productos hortícolas tienen requisitos de manipulación distintos que pueden respaldar servicios de cadena de frío más especializados.
Análisis Geográfico
El sur de Vietnam representa el 45,18% del mercado en 2026, respaldado por la producción agrícola y de mariscos del Delta del Mekong y el acceso a puertos que sirven al comercio internacional. Ciudad de Ho Chi Minh y las provincias vecinas generan demanda de minoristas, procesadores de alimentos, importadores y exportadores. En mayo de 2026, LOTTE Global Logistics inauguró su Centro de Cadena de Frío de Dong Nai en el Parque Industrial Nhon TrachLOTTE Global Logistics inaugura oficialmente el Centro de Cadena de Frío de Dong Nai en Vietnam, mayo de 2026, lotteglogis.com.">[2]. La instalación añade capacidad de almacenamiento y distribución de cadena de frío para la carga de importación-exportación y las operaciones logísticas domésticas.
El norte de Vietnam respalda la distribución de alimentos, la logística farmacéutica, la manufactura y el comercio vinculado a los puertos. Hanói proporciona un importante centro de consumo y distribución sanitaria, mientras que Hai Phong conecta la actividad industrial con el flete marítimo. En julio de 2026, DHL Supply Chain realizó la ceremonia de inicio de obras de su Campus Logístico Norte de DHL en Hung Yen, con una inversión anunciada de 1,9 billones de VND (74,03 millones de USD)DHL Supply Chain inicia obras del Campus Logístico Norte de DHL para impulsar la conectividad en el norte de Vietnam, julio de 2026, dhl.com.">[3].
Se proyecta que el centro de Vietnam registre una CAGR del 9,29% durante 2027–2032. La región ofrece oportunidades para servicios de almacenamiento y distribución que conectan las ciudades costeras con la producción agrícola en las Tierras Altas Centrales. Su desarrollo futuro depende del crecimiento del procesamiento de alimentos, la distribución minorista, la demanda sanitaria y la conectividad del transporte. Las instalaciones regionales adicionales podrían reducir la dependencia del transporte refrigerado de larga distancia, pero la viabilidad de la inversión dependerá de los volúmenes de clientes, la utilización, los costos de energía y las conexiones fiables con redes logísticas más amplias.
Panorama Competitivo
El mercado de logística de cadena de frío de Vietnam está fragmentado e incluye grupos logísticos internacionales, operadores especializados de almacenamiento en frío, proveedores vinculados a puertos y empresas domésticas de almacenamiento y transporte. La competencia está determinada por las ubicaciones de las instalaciones, los rangos de temperatura, la capacidad de almacenamiento, los procedimientos de seguridad alimentaria, la eficiencia energética y el acceso al transporte refrigerado. Los operadores internacionales pueden atender a clientes con necesidades de distribución transfronteriza, mientras que los proveedores domésticos pueden beneficiarse de las relaciones con clientes locales y el acceso a los clústeres de producción regionales.
La inversión en infraestructura y las capacidades operativas especializadas son fuentes importantes de diferenciación. En diciembre de 2025, New Era Cold Storage inició operaciones en una instalación automatizada en Tay Ninh, demostrando inversión en almacenamiento automatizado de alta densidad. En mayo de 2026, LOTTE Global Logistics inauguró su Centro de Cadena de Frío de Dong Nai, añadiendo otra instalación que sirve a la distribución con control de temperatura. El proyecto de Long An de Yokorei ilustra un enfoque de inversión diferente a través de tecnología de refrigeración y medidas de eficiencia energética.
El monitoreo digital y la trazabilidad de temperatura también son importantes para el panorama competitivo. En agosto de 2025, la actualización del mercado Asia-Pacífico de Maersk analizó herramientas de visibilidad de contenedores frigoríficos y monitoreo digital para carga sensible a la temperaturaActualización del Mercado Asia-Pacífico de Maersk – agosto de 2025, agosto de 2025, maersk.com.">[4]. Dichos sistemas pueden ayudar a los clientes a monitorear las condiciones de la carga durante el transporte y acceder a los registros de envío. Los proveedores también compiten a través de la fiabilidad del servicio, los procedimientos de manipulación y la capacidad de coordinar el almacenamiento y el transporte.
Líderes de la Industria de Logística de Cadena de Frío de Vietnam
-
ABA Cooltrans
-
Transimex Corporation
-
Lineage
-
Nichirei TBA Logistics Vietnam
-
Konoike Vinatrans Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2026: LOTTE Global Logistics inauguró su Centro de Cadena de Frío de Dong Nai en Vietnam, añadiendo capacidad de almacenamiento y distribución de cadena de frío.
- Abril de 2026: Gemadept y CMA CGM celebraron la ceremonia de inicio de obras de la Fase 2 del Puerto de Aguas Profundas Gemalink. El proyecto respalda la expansión de la capacidad portuaria, pero no es en sí mismo una instalación de almacenamiento en frío.
- Marzo de 2026: LOTTE Global Logistics firmó un memorando de entendimiento con Tan Long Group, el mayor distribuidor de productos agrícolas y ganaderos de Vietnam, para colaborar en la mejora de las redes de cadena de suministro en frío, asegurar los sistemas e infraestructuras locales e identificar nuevas oportunidades de negocio en el sector logístico y de distribución de Vietnam.
- Diciembre de 2025: New Era Cold Storage (NECS) inició operaciones en Tay Ninh con una capacidad de 110.000 palés bajo un modelo de ultracongelación totalmente automatizado operado por 15 robots y un sistema de estanterías inteligentes de 19 niveles.
Alcance del Informe del Mercado de Logística de Cadena de Frío de Vietnam
| Refrigerado (0–5 °C) |
| Congelado (-20–0 °C) |
| Temperatura Ambiente |
| Ultracongelado / Ultrafrío (Menos de -20 °C) |
| Instalaciones Convencionales |
| Almacenes Frigoríficos Automatizados (AS/RS, Robótica) |
| Frutas y Verduras |
| Carne y Aves de Corral |
| Pescado y Mariscos |
| Productos Lácteos y Postres Congelados |
| Panadería y Confitería |
| Comidas Listas para Consumir |
| Productos Farmacéuticos y Biológicos |
| Vacunas y Materiales para Ensayos Clínicos |
| Productos Químicos y Materiales Especiales |
| Otros Productos Perecederos |
| Norte de Vietnam |
| Centro de Vietnam |
| Sur de Vietnam |
| Por Tipo de Temperatura | Refrigerado (0–5 °C) |
| Congelado (-20–0 °C) | |
| Temperatura Ambiente | |
| Ultracongelado / Ultrafrío (Menos de -20 °C) | |
| Por Nivel de Automatización (Almacenamiento) | Instalaciones Convencionales |
| Almacenes Frigoríficos Automatizados (AS/RS, Robótica) | |
| Por Aplicación | Frutas y Verduras |
| Carne y Aves de Corral | |
| Pescado y Mariscos | |
| Productos Lácteos y Postres Congelados | |
| Panadería y Confitería | |
| Comidas Listas para Consumir | |
| Productos Farmacéuticos y Biológicos | |
| Vacunas y Materiales para Ensayos Clínicos | |
| Productos Químicos y Materiales Especiales | |
| Otros Productos Perecederos | |
| Por Región | Norte de Vietnam |
| Centro de Vietnam | |
| Sur de Vietnam |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de logística de cadena de frío de Vietnam para 2032?
Se proyecta que el mercado alcance 5,26 mil millones de USD en 2032, desde 3,65 mil millones de USD en 2027, a una CAGR del 7,59% durante 2027–2032.
¿Qué segmento de temperatura tiene la mayor participación de mercado?
El segmento congelado representa el 43,67% del mercado en 2026.
¿Qué segmento de temperatura se proyecta que crezca más rápido?
Se proyecta que el segmento ultracongelado / ultrafrío registre una CAGR del 9,23% durante 2027–2032.
¿Por qué es importante el sur de Vietnam para la logística de cadena de frío?
El sur de Vietnam representa el 45,18% del mercado en 2026. Su producción agrícola y de mariscos, los clústeres industriales, los mercados de consumo y las conexiones portuarias respaldan la demanda de almacenamiento y transporte con control de temperatura.
¿Qué impulsa la demanda de cadena de frío farmacéutica en Vietnam?
Las vacunas, los productos biológicos y los materiales para ensayos clínicos requieren temperaturas controladas, monitoreo y manipulación documentada. Estos requisitos crean oportunidades para servicios especializados de almacenamiento y transporte.
¿Cómo está cambiando la automatización el almacenamiento refrigerado en Vietnam?
Se proyecta que los almacenes frigoríficos automatizados registren una CAGR del 8,61% durante 2027–2032. Los sistemas automatizados pueden mejorar la densidad de almacenamiento, la precisión del inventario y la eficiencia de la manipulación, aunque la adopción depende de los costos de capital y el rendimiento.