
Taille et part du marché américain des machines à café pour usage domestique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
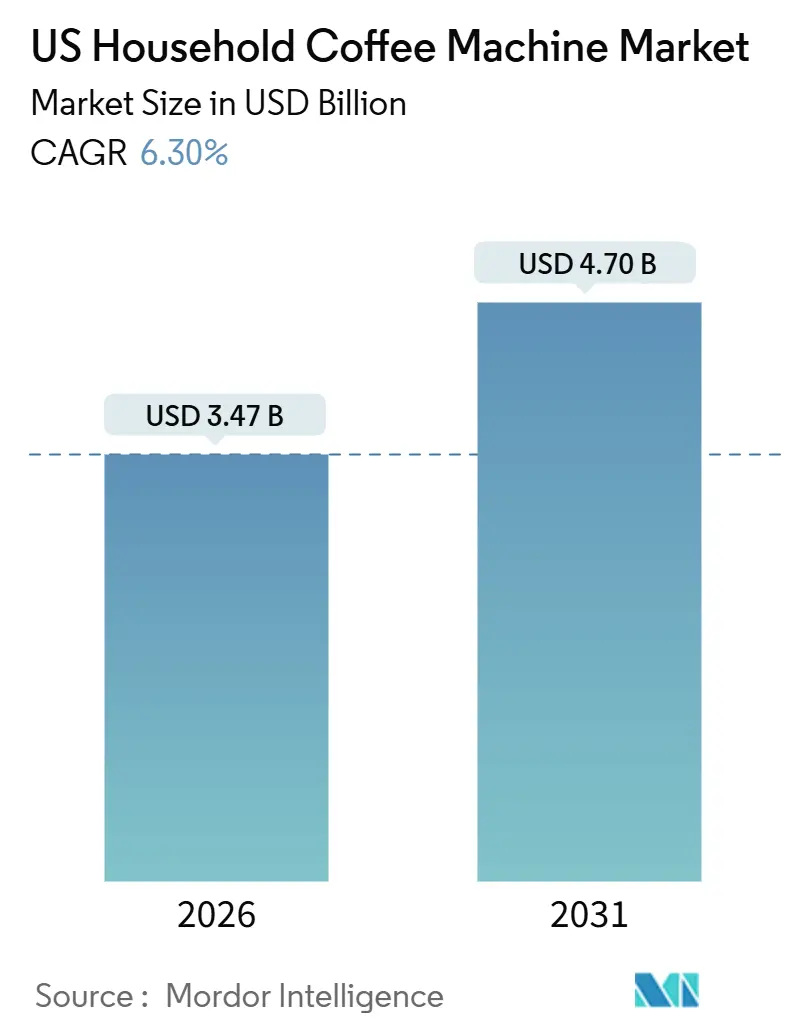
| Taille du Marché (2026) | 3.47 Milliards de dollars |
| Taille du Marché (2031) | 4.70 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.30 % |
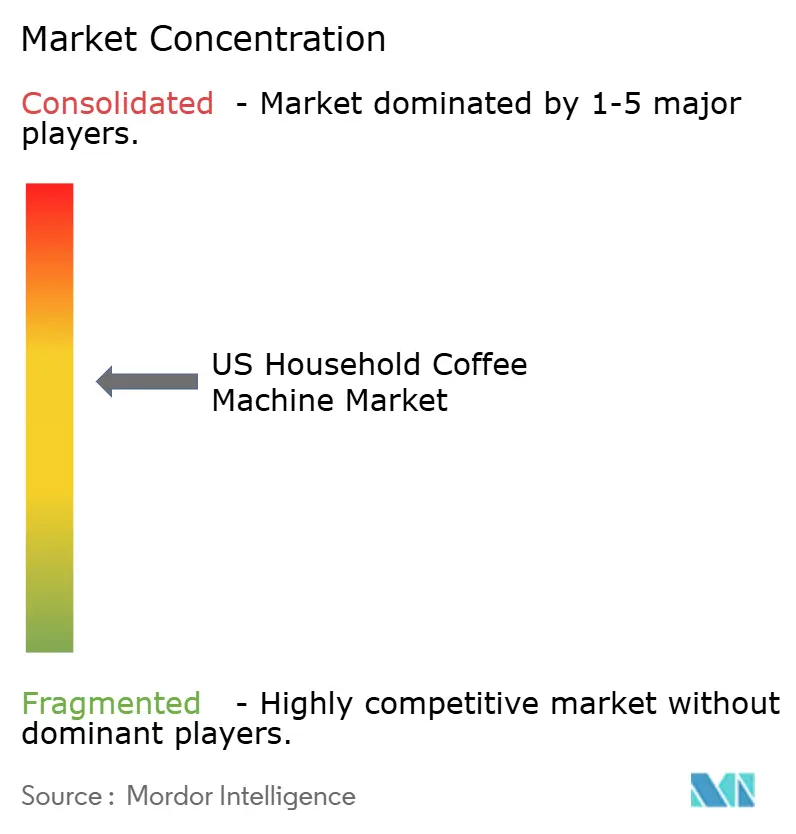
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain des machines à café pour usage domestique par Mordor Intelligence
La taille du marché américain des machines à café pour usage domestique est estimée à 3,47 milliards USD en 2026 et devrait atteindre 4,70 milliards USD d'ici 2031, à un CAGR de 6,30 % au cours de la période de prévision (2026-2031).
La résilience de la demande repose sur la commodité des machines à portion individuelle, l'essor de la culture de l'expresso à domicile et le déploiement continu d'appareils intelligents compatibles avec les assistants vocaux. Les fabricants renforcent leurs propositions de valeur grâce à des designs premium en acier inoxydable, des formats de dosettes rechargeables et une personnalisation pilotée par application, élargissant ainsi les marges tout en atténuant la sensibilité aux prix. Les pressions sur l'approvisionnement en composants et la volatilité des prix du café vert demeurent des vents contraires, mais les entreprises compensent ces facteurs par une rationalisation des références et une hausse des prix de vente moyens. La réglementation environnementale sur les dosettes à usage unique se profile comme un point de bascule critique, incitant les entreprises à accélérer leurs programmes de dosettes à base végétale ou entièrement recyclables.
Principaux enseignements du rapport
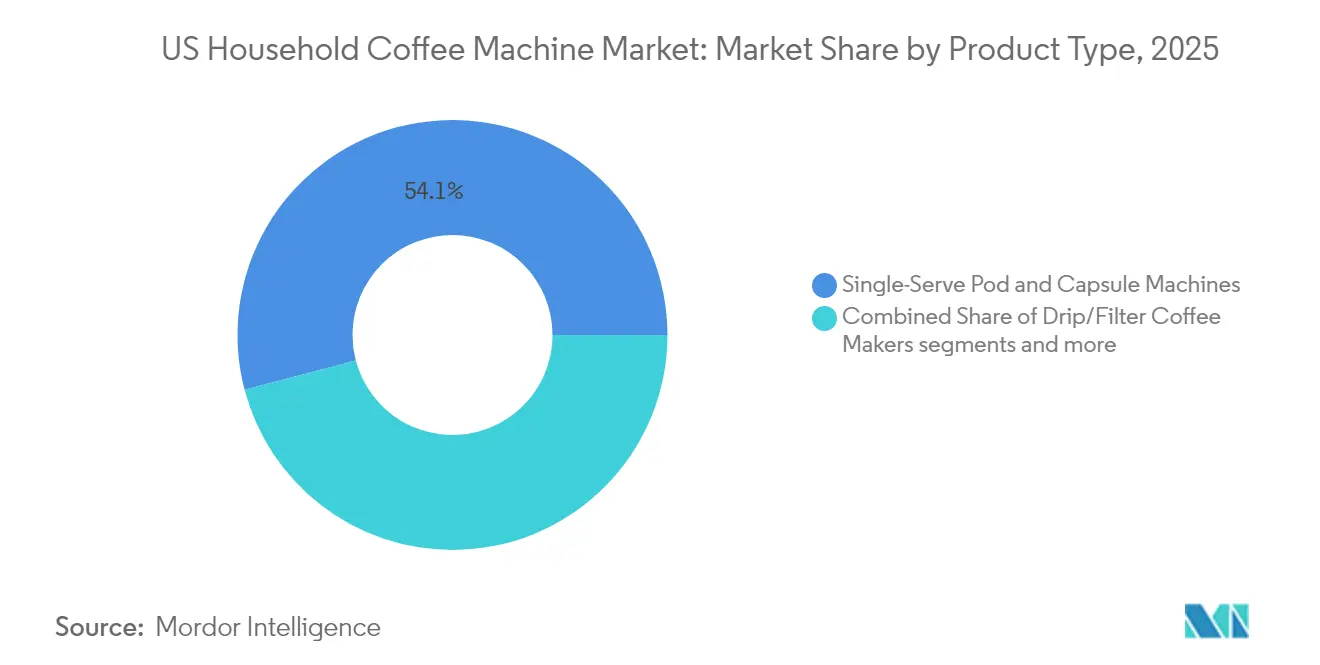
- Par type de produit, les machines à dosettes et capsules à portion individuelle ont dominé avec 54,10 % de la part de revenus du marché américain des machines à café pour usage domestique en 2025 ; les machines à expresso devraient afficher le CAGR le plus rapide, à 8,62 %, jusqu'en 2031.
- Par technologie, les appareils semi-automatiques détenaient 35,10 % de la part du marché américain des machines à café pour usage domestique en 2025, tandis que les machines intelligentes/connectées devraient se développer à un CAGR de 9,35 % jusqu'en 2031.
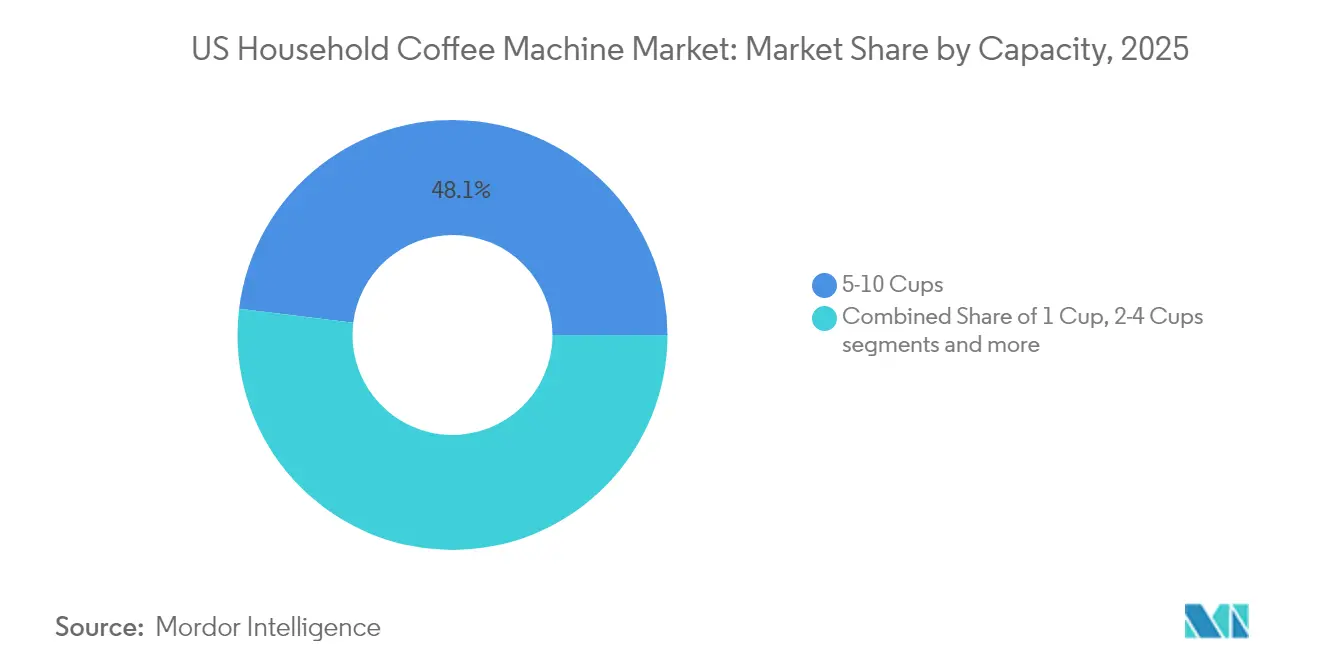
- Par capacité, les cafetières de 5 à 10 tasses représentaient 48,05 % de la taille du marché américain des machines à café pour usage domestique en 2025 ; les systèmes à tasse unique progressent à un CAGR de 7,68 % jusqu'en 2031.
- Par gamme de prix, les modèles milieu de gamme (101-300 USD) ont capté 39,10 % des ventes du marché américain des machines à café pour usage domestique en 2025, tandis que les appareils premium (301-700 USD) afficheront un CAGR de 6,55 % jusqu'en 2031.
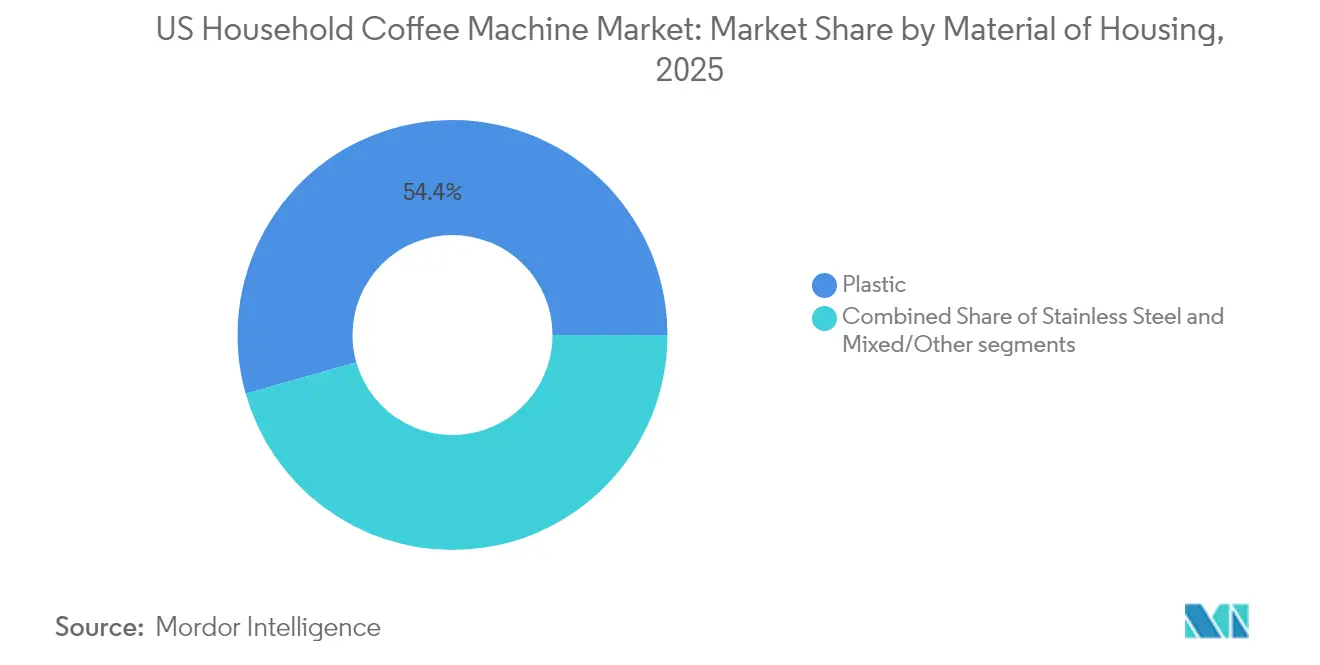
- Par matériau du boîtier (valeur), le plastique a dominé avec 54,40 % de la part de revenus du marché américain des machines à café pour usage domestique en 2025 ; l'acier inoxydable progresse à un CAGR de 5,55 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés ont conservé 38,75 % de la part du marché américain des machines à café pour usage domestique en 2025 ; les canaux en ligne devraient progresser à un CAGR de 11,98 % jusqu'en 2031.
- Par région, la région Sud a conservé 35,95 % de la part du marché américain des machines à café pour usage domestique en 2025 ; la région Ouest devrait progresser à un CAGR de 7,20 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché américain des machines à café pour usage domestique
Analyse de l'impact des moteurs*
| Moteur | (≈) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption de la commodité des machines à portion individuelle | +1.8% | Concentrations urbaines à l'échelle nationale | Moyen terme (2-4 ans) |
| Expresso de spécialité à domicile | +1.5% | Métropoles aisées | Long terme (≥ 4 ans) |
| Machines à café intelligentes/IdO | +1.2% | Régions à forte orientation technologique | Moyen terme (2-4 ans) |
| Esthétique premium en acier inoxydable | +0.9% | Catégories de revenus élevés | Long terme (≥ 4 ans) |
| Consommation en mode télétravail hybride | +0.8% | Pôles de travailleurs du savoir | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des machines à dosettes à portion individuelle en raison de leur commodité dans les foyers américains
Keurig a déployé plus de 40 millions de machines actives, plaçant la capacité à portion individuelle dans près d'un tiers des foyers américains et approfondissant un écosystème qui génère des revenus de dosettes de type annuitaire. Les marques concurrentes répondent avec des gammes de capsules propriétaires qui tentent de capter des taux d'attachement similaires. La commodité englobe la rapidité, le contrôle des portions et la qualité constante, autant d'éléments qui résonnent auprès des consommateurs pressés. Les améliorations matérielles — telles que des pompes plus silencieuses et des sélecteurs d'intensité de brassage — contribuent à soutenir la demande de remplacement même lorsque la pénétration dans les foyers arrive à maturité. Notamment, les expéditions de machines Keurig au quatrième trimestre 2024 ont augmenté de 7,3 % d'une année sur l'autre, laissant entrevoir une stabilité matérielle malgré des volumes de dosettes en baisse [1]Équipe des relations investisseurs, « Présentation des résultats du T4 2024 », Keurig Dr Pepper, investors.keurigdrpepper.com .
Préférence croissante des consommateurs pour les boissons à base d'expresso de spécialité stimulant les ventes de machines à expresso à domicile
De'Longhi a enregistré une croissance de son chiffre d'affaires de 14 % en 2024, les systèmes à café contribuant à hauteur de 62 % du chiffre d'affaires, soulignant le fort désir des consommateurs de préparer des boissons de style barista à domicile [2]Rapport annuel 2024, « La durabilité en pratique », De'Longhi Group, delonghigroup.com . Le tassage automatique, les capteurs de mouture de précision et la texturation du lait en un seul geste ont abaissé les barrières de compétence et élargi la base adressable de l'expresso. Le Barista Express Impress de Breville illustre la premiumisation, mariant des composants de groupe de tête italiens à un logiciel nord-américain pour justifier des prix plus élevés. Les tutoriels sur les réseaux sociaux et les micro-torréfacteurs par abonnement complètent le récit du « café à domicile », renforçant les mises à niveau d'équipement.
Pénétration croissante des appareils intelligents/compatibles IdO s'intégrant aux assistants vocaux dans les foyers américains
L'interface Home Connect de Bosch permet des démarrages à distance, des téléchargements de recettes et des alertes de maintenance, transformant un cycle de brassage ordinaire en un engagement riche en données. Les fabricants monétisent les relations post-achat grâce à des rappels de consommables basés sur des applications et des déblocages logiciels pour des profils personnalisés. Les déclencheurs d'assistants vocaux intègrent le café dans des routines domotiques plus larges, augmentant les coûts de changement pour les consommateurs une fois leurs préférences stockées dans le nuage. Les premiers adoptants contribuent à affiner le calibrage de l'apprentissage automatique, établissant des attentes de performance plus élevées pour les versions ultérieures.
Tendance à la premiumisation avec des machines à café en acier inoxydable et de design encouragée par des revenus disponibles plus élevés
Hamilton Beach a indiqué que les références premium contribuent à hauteur de 40 % au chiffre d'affaires total des petits appareils électroménagers aux États-Unis, sa sous-marque premium, Lotus, étant stratégiquement positionnée pour capitaliser sur ce segment de croissance[3]Formulaire 10-K 2024, Hamilton Beach Brands Holding Company, hamiltonbeachbrands.com . Smeg a efficacement démontré que le style rétro et les gammes de couleurs coordonnées peuvent soutenir des prix dépassant 700 USD. Les collaborations en édition limitée et les finitions personnalisables ont élevé les machines à café au rang de produits aspirationnels, reflétant les tendances plus larges du marché du luxe résidentiel. Dans le segment premium, la construction en acier inoxydable est devenue une exigence standard, offrant durabilité, rétention supérieure de la chaleur et une esthétique de cuisine professionnelle qui justifie des prix plus élevés. Les fabricants ont de plus en plus recours aux recommandations de chefs célèbres et aux distinctions de design pour renforcer leur positionnement sur le marché premium.
Analyse de l'impact des freins*
| Frein | (≈) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contrôle environnemental des dosettes à usage unique | -1.4% | États à sensibilité écologique | Moyen terme (2-4 ans) |
| Saturation des cafetières à filtre | -0.8% | Marchés suburbains matures | Long terme (≥ 4 ans) |
| Les perturbations de la chaîne d'approvisionnement sur le marché des composants électroniques font monter les prix de vente moyens (PVM) et augmentent les risques de gestion des stocks, en particulier pour les fabricants d'appareils intelligents et connectés | -0.6% | National | Court terme (≤ 2 ans) |
| L'écart de perception de la qualité de torréfaction entre les appareils domestiques et le café préparé en café freine l'adoption parmi les consommateurs de café premium. | -0.4% | National, avec un impact plus fort dans les régions métropolitaines caractérisées par une culture café bien établie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations environnementales concernant les dosettes en plastique/aluminium à usage unique entraînant un contrôle réglementaire
Le règlement de 1,5 million USD avec la SEC concernant les allégations de recyclabilité des dosettes K-Cup met en évidence les risques financiers croissants associés aux déclarations liées à la durabilité. L'adoption croissante des réglementations municipales sur la responsabilité élargie des producteurs transfère le fardeau des coûts de gestion des déchets sur les fabricants, créant une pression pour innover et s'adapter. Cet environnement réglementaire stimule des investissements significatifs en recherche et développement, notamment dans les solutions d'emballage durable. Par exemple, Keurig s'apprête à lancer les K-Rounds, conçues pour être à base végétale ou entièrement compostables, en accord avec les attentes évolutives des consommateurs et des régulateurs. Bien que ces investissements imposés par la conformité augmentent les dépenses en capital, les entreprises qui adoptent proactivement des initiatives de durabilité sont en mesure d'acquérir un avantage concurrentiel. Les pionniers peuvent renforcer leur capital de marque, séduire la base croissante de consommateurs soucieux de l'environnement et potentiellement atténuer les risques réglementaires et de réputation futurs.
Saturation du segment des cafetières à filtre limitant la croissance incrémentale des volumes
Les fabricants de cafetières à filtre se concentrent de plus en plus sur les cycles de remplacement comme réponse stratégique à la saturation de la pénétration des volumes sur le marché. Hamilton Beach, qui détient une part de premier plan dans les ventes en volume, a enregistré une croissance de son chiffre d'affaires de 4,6 % en 2024. Cette performance met en évidence une tendance critique : la croissance du marché est tirée par les mises à niveau premium et les fonctionnalités améliorées des produits plutôt que par une augmentation des volumes. Pour rester compétitives, les marques introduisent des innovations avancées telles que des paniers de brassage à micro-filtration, des algorithmes d'optimisation de la température de la plaque chauffante et des invites activées par mobile. Ces avancées technologiques sont conçues pour accélérer la transition des anciens modèles vers les nouveaux, maintenant ainsi l'intérêt des consommateurs. Cependant, malgré ces efforts, les marges bénéficiaires dans le segment des cafetières à filtre restent plus étroites par rapport aux catégories plus lucratives des machines à dosettes et à expresso, ce qui représente un défi pour les fabricants cherchant à maximiser leur rentabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : leadership de la commodité avec l'élan de l'expresso
Les systèmes à portion individuelle ont contrôlé 54,10 % des revenus de 2025, cimentant leur rôle de solution quotidienne pour les consommateurs soucieux de rapidité. Les machines à expresso, bien que plus petites en base, devraient progresser de 8,62 % annuellement à mesure que les foyers recherchent une texture de café authentique. Des innovations telles que le double réservoir Bean Switch de De'Longhi permettent aux utilisateurs de changer de grains sans purge, fusionnant commodité et savoir-faire. Les cafetières combinées répondent à plusieurs goûts au sein d'un même châssis, réduisant les contraintes d'espace sur le plan de travail. Les formats à filtre, percolateur et presse française persistent mais s'appuient sur des passionnés artisanaux de niche, mettant l'accent sur le rituel manuel plutôt que sur l'automatisation.
Pour les fabricants, l'équilibre entre la rentabilité des dosettes et les prix de vente moyens premium tirés par l'expresso façonne la planification du portefeuille sur le marché américain des machines à café pour usage domestique. Les récits des consommateurs célèbrent désormais la progression des compétences : les machines à dosettes d'entrée de gamme introduisent l'exploration des variétés, tandis que les messages aspirationnels guident les utilisateurs vers des plateformes d'expresso semi-automatiques. Les marques superposent des applications de fidélité et des partenariats de torréfaction sur cette échelle, assurant une interaction répétée au-delà de la vente initiale. Cette approche écosystémique sous-tend les décisions de conception matérielle et le rythme marketing lors des saisons de cadeaux de pointe sur le marché américain des machines à café pour usage domestique.


Par technologie : le pivot des fondations semi-automatiques vers les écosystèmes connectés
Les machines semi-automatiques ont conservé une part de 35,10 % en 2025, confirmant leur attrait pour les passionnés qui apprécient le contrôle du dosage sans effort entièrement manuel. Pourtant, le segment intelligent se développe à un CAGR de 9,35 % à mesure que les modules Wi-Fi et les mises à jour de micrologiciels prolongent les cycles de vie des appareils. Les tableaux de bord connectés collectent des analyses de cycles de brassage, guidant les futures versions de fonctionnalités et créant des opportunités de vente incitative par abonnement. Les niveaux entièrement automatiques et super-automatiques s'adressent aux amateurs de luxe souhaitant un expresso sans friction, avec la mousse activée par la voix désormais courante dans les démonstrations en showroom.
Les stations de préparation manuelle et les cafetières moka ancrent le segment artisanal, mais leur croissance modeste souligne la gravitation du grand public vers une cohérence guidée. Les profils de saveurs pilotés par micrologiciel — des mélanges de fêtes téléchargeables, par exemple — devraient différencier les prochaines générations de produits, renforçant le logiciel comme nouvelle frontière de valeur sur le marché américain des machines à café pour usage domestique.
Par capacité : dominance du volume intermédiaire avec une montée en puissance des machines à tasse unique
Les cafetières de 5 à 10 tasses ont représenté 48,05 % des ventes de 2025, reflétant les foyers multi-personnes et les divertissements du week-end. Les appareils à tasse unique devraient se développer de 7,68 % annuellement, portés par la réduction de la taille des foyers et la personnalisation des boissons. Les designs à réservoir variable permettent désormais aux familles de basculer entre les modes batch et dosette, réduisant l'encombrement sur le plan de travail. Les offres de plus de 10 tasses trouvent leur place dans les divertissements à domicile et les petites cuisines de bureau, tandis que les niches de 2 à 4 tasses s'adressent aux professionnels seuls et aux logements étudiants.
La marge par tasse plus élevée sur les dosettes incite les marques à pousser vers le matériel à tasse unique, mais le maintien d'un mix de capacités équilibré aide à se prémunir contre les évolutions démographiques. Cette segmentation guide en conséquence les achats de stocks pour les partenaires de distribution au sein du marché américain des machines à café pour usage domestique.
Par gamme de prix : masse milieu de gamme avec des vents favorables premium
Les appareils à 101-300 USD ont capté 39,10 % du chiffre d'affaires de 2025, ancrant la demande axée sur la valeur. Les segments premium entre 301-700 USD devraient croître à un CAGR de 6,55 % à mesure que les foyers justifient des dépenses plus élevées pour des finitions en métal brossé, un contrôle de température PID et le couplage avec smartphone. Les consommateurs soucieux de leur budget trouvent refuge dans les modèles économiques, mais ces modèles sont confrontés à la hausse des coûts due à l'inflation des composants électroniques. Pendant ce temps, les segments de luxe s'appuient sur le prestige de la marque et l'intégration harmonieuse dans le design intérieur pour maintenir leur attrait.
Les fabricants échelonnent délibérément les références — les machines à dosettes de base conduisent les clients vers des offres groupées avec des carafes à lait et des modules connectés, préservant l'engagement à travers les cycles économiques. De telles stratégies à plusieurs niveaux resteront essentielles tout au long du marché américain des machines à café pour usage domestique.
Par matériau du boîtier : praticité du plastique face au prestige de l'acier inoxydable
Les boîtiers en plastique détiennent encore 54,40 % de part en raison de l'efficacité de fabrication et de la légèreté pour l'expédition. Les coques en acier inoxydable, cependant, progressent à un CAGR de 5,55 % car les consommateurs associent le métal à la durabilité et au calibre professionnel. Les constructions hybrides mélangent des cadres en polymère avec des façades métalliques, atteignant un équilibre d'ingénierie des coûts tout en véhiculant des signaux premium. Les inserts en verre et en céramique s'adressent aux segments de spécialité exigeant une neutralité thermique ou un contraste esthétique.
Les décisions sur les matières premières s'intersectent également avec les messages de durabilité : les plastiques recyclés d'origine océanique et l'acier à faible empreinte carbone émergent comme des arguments distinctifs, s'alignant sur les engagements ESG plus larges à travers le marché américain des machines à café pour usage domestique.
Par canal de distribution : l'essor du commerce électronique remodèle le mix de distribution
En 2025, les supermarchés et hypermarchés représentaient une part de marché de 38,75 %, portée par la capacité à offrir des comparaisons de produits en rayon et des promotions groupées avec des grains de café. Les plateformes en ligne, se développant à un CAGR de 11,98 %, tirent parti d'assortiments de produits étendus et de modèles de tarification dynamique, renforçant leur rôle dans l'amélioration de la visibilité des lancements de produits. Hamilton Beach a illustré cette tendance, le commerce électronique représentant 44 % de ses ventes nationales, soulignant l'importance stratégique des canaux numériques pour stimuler les volumes de ventes et recueillir des informations exploitables sur les consommateurs. Les détaillants spécialisés et les grands magasins restent essentiels pour fournir des démonstrations de produits expérientielles, tandis que les sites Web des marques se concentrent sur l'optimisation des marges bénéficiaires et la capture de données de première partie.
La transformation des canaux de distribution met en évidence le rôle critique des stratégies omnicanales, obligeant les fabricants à optimiser l'engagement sur divers points de contact tout en gérant les conflits de canaux et en assurant la cohérence des prix. Des entreprises comme Hamilton Beach investissent dans des initiatives de transformation numérique pour renforcer leur positionnement concurrentiel dans le segment du commerce électronique en forte croissance. Les clubs entrepôt séduisent les acheteurs en gros et les consommateurs soucieux des coûts, mais font face à des limites de croissance en raison des exigences d'adhésion et d'une gamme de produits plus étroite par rapport aux places de marché en ligne. Le glissement vers les achats en ligne est particulièrement évident dans le segment premium, où les consommateurs effectuent des recherches approfondies, s'appuyant sur des spécifications de produits détaillées, des avis d'experts et des recommandations de pairs disponibles sur les plateformes numériques.
Analyse géographique
En 2025, la région Sud a contribué à hauteur de 35,95 % au chiffre d'affaires global du marché. Les États du Sud, portés par des afflux de population rapides, présentent des préférences hybrides : des dosettes à portion individuelle pour la rapidité en semaine et des fonctionnalités d'expresso pour des palais à influence culturelle. L'adoption du commerce électronique surmonte les empreintes limitées des magasins spécialisés, offrant aux petites marques un accès direct aux nouveaux utilisateurs. La force démographique hispanique stimule la demande pour des profils de pression adaptés au Cafecito.
En 2025, la région Ouest a contribué à hauteur de 7,10 % au chiffre d'affaires total du marché. La région démontre une convergence de la conscience environnementale et de l'innovation technologique. Les fabricants tirant parti des systèmes de gestion de l'énergie basés sur des applications et de la compatibilité avec les capsules biodégradables surpassent les moyennes du marché. Les prix élevés de l'immobilier résidentiel stimulent la demande pour des designs premium de plan de travail, favorisant l'adoption de machines à café en acier inoxydable et de design. De plus, la prévalence des achats multicanaux — où les consommateurs recherchent en ligne et achètent dans des boutiques spécialisées — a nécessité une agilité accrue de la part des partenaires logistiques sur le marché américain des machines à café pour usage domestique.
Dans le Nord-Est, les habitudes centrées sur l'expresso et des revenus disponibles supérieurs à la moyenne alimentent la demande de machines connectées premium. Des détaillants tels que Williams-Sonoma proposent des marques européennes, renforçant la perception de l'expresso comme un luxe quotidien. Les sensibilités environnementales stimulent l'intérêt pour les dosettes en acier inoxydable rechargeables et les modes veille économes en énergie.
Le Midwest reste le bastion du volume des cafetières à filtre, où les carafes de grande capacité satisfont les foyers multigénérationnels. Les équations prix-valeur dominent, positionnant les offres semi-automatiques milieu de gamme comme des achats au meilleur rapport qualité-prix. Les routines intérieures liées aux conditions météorologiques amplifient l'activité de remplacement des cafetières chaque hiver, maintenant un renouvellement de base.
Paysage réglementaire
Les machines à café domestiques aux États-Unis relèvent des exigences de sécurité des produits électriques et de protection des consommateurs, la Consumer Product Safety Commission (CPSC) appliquant le cadre du Consumer Product Safety Act et exigeant que les fabricants/importateurs conservent une documentation de conformité fondée sur des essais (y compris un certificat général de conformité lorsque applicable). Les programmes de sécurité produit de la catégorie s'alignent couramment sur la norme ANSI/UL 1082 (Household Electric Coffee Makers and Brewing-Type Appliances), qui a fait l'objet de révisions importantes entrées en vigueur le 10 juillet 2024, accentuant l'importance d'une conception de sécurité et d'une vérification actualisées pour les commandes de chauffe, l'intégrité électrique et les plateformes riches en fonctionnalités.
La politique commerciale et la conformité aux normes déterminent le coût rendu et le délai de mise sur le marché pour une catégorie fortement dépendante des importations. Les cafetières et théières domestiques sont classées sous le code HTS 8516.71.00 avec un taux de droit général de 3,7 % (référencé pour 2026), tandis que les importations originaires de Chine relevant du même code sont soumises à des droits de douane supplémentaires au titre de la Section 301, portant la charge tarifaire effective à un niveau plus élevé (cité à 21,2 % en juin 2026 dans le dossier de preuves). Bien que les programmes d'efficacité du DOE/EPA tels que FEMP et ENERGY STAR soient plus directement liés aux cafetières commerciales, leurs indicateurs de gestion de l'énergie (par exemple, le mode d'économie d'énergie) servent de point de référence pour les priorités de conception énergétique liées à la veille et aux fonctions connectées, qui influencent également le positionnement des produits domestiques et le filtrage par les distributeurs.
Analyse de la chaîne de valeur
La chaîne de valeur des machines à café domestiques aux États-Unis se divise en (1) la conception matérielle, la fabrication et l'approvisionnement en composants entrants, et (2) les écosystèmes de consommables qui monétisent l'usage via les dosettes/capsules et les partenariats de marques de café. L'approvisionnement matériel s'appuie sur des niveaux de composants mondiaux (résistances chauffantes, pompes, électronique, boîtiers en plastique/acier), l'assemblage final et la fourniture de produits finis étant fortement orientés vers l'importation ; cette structure amplifie l'exposition à la volatilité logistique, à la disponibilité des composants électroniques et aux fluctuations de coûts liées aux tarifs douaniers. Les propriétaires de marques et les partenaires de fabrication OEM/ODM gèrent l'outillage, les essais de conformité (y compris l'alignement sur les exigences de sécurité UL), l'emballage et les configurations prêtes pour la distribution sur plusieurs gammes de prix.
En aval, la distribution couvre la vente de masse (supermarchés/hypermarchés et grandes surfaces), les distributeurs spécialisés en appareils électroménagers, et le commerce en ligne en expansion rapide, où le contenu riche et les écosystèmes d'avis influencent la conversion, en particulier pour les modèles espresso premium et connectés/intelligents. Les acteurs de plateformes renforcent l'économie de traction en associant les cafetières à des consommables propriétaires, en s'appuyant sur des accords de licence et de co-marquage avec les torréfacteurs pour protéger la demande de dosettes. En avril 2026, Keurig Dr Pepper a prolongé et élargi son partenariat stratégique avec Nestle USA lié à la fabrication et à la distribution des dosettes K-Cup Starbucks aux États-Unis et au Canada, illustrant comment le contrôle de la chaîne de valeur est renforcé par des alliances de marques de café aux côtés des gammes d'appareils.
Paysage concurrentiel
Le marché des machines à café aux États-Unis est modérément concentré. Keurig et Nespresso sont des acteurs clés dans la part de valeur au sein de l'écosystème des dosettes, tirant parti de leurs consommables en circuit fermé pour sécuriser des revenus récurrents constants et maintenir des marges brutes élevées. En réponse, des marques d'appareils électroménagers établies telles que Hamilton Beach, De'Longhi et Breville introduisent des machines à filtre et à expresso avancées, ciblant stratégiquement les canaux de distribution grand public et spécialisés. Le rythme de l'innovation reste soutenu : Keurig répond aux préoccupations environnementales avec ses K-Rounds, De'Longhi améliore la flexibilité des produits avec sa fonctionnalité Bean Switch, et Breville intègre une technologie de tassage automatique tir par tir pour améliorer l'expérience utilisateur.
Les regroupements stratégiques sont distincts. Les capitaines de plateforme (Keurig, Nespresso) élargissent les empreintes de machines pour verrouiller les ventes de dosettes. Les artisans premium (Breville, De'Longhi) amplifient les récits de savoir-faire et s'appuient sur des démonstrations d'influenceurs. Les acteurs grand public axés sur la valeur (Hamilton Beach, Black+Decker) se différencient sur les ratios prix-fonctionnalités. Les perturbateurs comme SharkNinja misent sur le design industriel et le marketing viral ; son Ninja Luxe Café a contribué à une hausse des ventes nettes de 32 % en 2024.
L'intégration dans la maison intelligente est un champ de bataille commun. Les entreprises dotées d'un héritage en ingénierie mécanique accélèrent les partenariats logiciels pour éviter de céder le contrôle de l'interface à des hubs tiers. Les avancées parallèles dans les matériaux durables offrent de nouveaux vecteurs pour les messages concurrentiels à travers le marché américain des machines à café pour usage domestique.
Leaders du secteur américain des machines à café pour usage domestique
Keurig Dr Pepper Inc.
Nestlé S.A. (Nespresso USA)
Hamilton Beach Brands Holding Company
De'Longhi Group
Breville Group Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La refonte des produits et des matériaux dans une optique de durabilité crée un espace vacant clair pour les dosettes et les machines, alors que l'examen des formats à usage unique et des allégations de recyclabilité s'intensifie, poussant les fabricants vers des systèmes compostables, recyclables ou rechargeables et vers une teneur en matières recyclées plus élevée dans les boîtiers. Keurig a positionné les K-Rounds comme un format d'origine végétale ou entièrement compostable, alignant ses feuilles de route produits sur l'orientation des initiatives municipales de responsabilité élargie des producteurs et sur le risque de divulgation ESG mis en lumière par son règlement avec la SEC relatif aux allégations de recyclabilité. Côté machines, l'actualité produit de mai 2026 signale également une marge pour la différenciation via des matériaux circulaires dans les assortiments de vente au détail grand public, De'Longhi ayant dévoilé l'Eletta Ultra intégrant des composants fabriqués à partir de jusqu'à 70 % de plastique recyclé issu du flux DEEE post-consommation.
Les fonctionnalités de connectivité et de gestion de l'énergie continuent de s'étendre des gammes premium vers des portefeuilles plus larges, créant des opportunités de personnalisation via applications, d'alertes de maintenance et d'intégration dans les routines de maison connectée, ce qui accroît les coûts de changement une fois les profils utilisateurs enregistrés. Les interfaces de type Bosch Home Connect illustrent la direction prise pour les démarrages à distance, les recettes et les invites de service, tandis que les cycles d'innovation espresso intègrent un contrôle thermique plus précis et une assistance automatisée du flux de travail. De nouveaux concepts d'extraction et d'efficacité font également leur apparition dans le débat, notamment la couverture de juin 2026 de l'Airo Vision+ d'Axess Industrys avec percolation par le bas et un concept EcoPower positionné autour d'une consommation d'énergie réduite par rapport aux conceptions traditionnelles ; ces approches ouvrent la voie à une différenciation dans le segment croissant de l'espresso à domicile sans dépendre uniquement de la premiumisation esthétique.
Développements récents du secteur
- Avril 2026 : Keurig Dr Pepper a annoncé l'acquisition de 96,22 % des actions de JDE Peet's, remodelant son exposition au café à travers les marques et la distribution. Cette opération renforce l'échelle dans les systèmes de café et élargit l'optionnalité stratégique à travers les machines et les écosystèmes à usage unique, avec des implications pour les licences, le levier d'approvisionnement et la coordination de portefeuille en Amérique du Nord.
- Décembre 2025 : Nespresso a ouvert une boutique phare à New York, élargissant le commerce de détail expérientiel lié à son écosystème à usage unique. Cet espace favorise une éducation et un essai plus personnalisés pour les gammes Vertuo et Original, renforçant la conversion et la fidélisation à mesure que la concurrence s'intensifie dans les dosettes premium et les offres proches de l'espresso.
- Octobre 2024 : De'Longhi a lancé le déploiement d'une machine à café entièrement automatique dans plus de 1 100 magasins Target afin d'approfondir sa portée grand public pour l'espresso premium à domicile. Une distribution plus large en grandes surfaces accroît l'accès des consommateurs aux catégories à ASP plus élevé et intensifie la pression concurrentielle sur les marques établies dans l'espresso semi-automatique et automatique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché couvre les machines à café achetées pour un usage domestique aux États-Unis, comptabilisées en valeur pour les unités neuves vendues via les canaux de vente au détail et en ligne sur l'année.
Exclusions du périmètre : les unités reconditionnées ou usagées, les systèmes de café pour bureaux ou la restauration, et les moulins à café autonomes sont exclus des totaux du marché.
Aperçu de la segmentation
- Par type de produit
- Cafetières à filtre/goutte-à-goutte
- Machines à dosettes et capsules à portion individuelle
- Machines à expresso
- Machines combinées café et expresso
- Presses françaises et cafetières manuelles
- Percolateurs et cafetières moka
- Par technologie
- Manuelle
- Semi-automatique
- Entièrement automatique
- Super-automatique
- Intelligente/connectée
- Par capacité – nombre de tasses
- 1 tasse
- 2 à 4 tasses
- 5 à 10 tasses
- Plus de 10 tasses
- Par gamme de prix
- Économique (≤ 100 USD)
- Milieu de gamme (101 à 300 USD)
- Premium (301 à 700 USD)
- Luxe (≥ 701 USD)
- Par matériau du boîtier
- Plastique
- Acier inoxydable
- Mixte/Autre
- Par canal de distribution
- Supermarchés et hypermarchés
- Détaillants spécialisés en électroménager
- Grands magasins
- En ligne (commerce électronique)
- Boutiques en ligne des marques
- Clubs entrepôt
- Par région – États-Unis
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par établir le contexte de la demande d'équipements de café à domicile, puis par le traduire en un bassin de revenus mesurable. Nous avons référencé des sources publiques telles que le US Census Bureau, le Bureau of Economic Analysis, le Bureau of Labor Statistics (inflation IPC) et la US International Trade Commission afin de comprendre le commerce et les orientations d'importation, ce qui nous a permis de vérifier la cohérence des unités, de l'évolution des prix et des conditions plus larges des dépenses de consommation.
Pour relier les hypothèses au comportement observé du marché, nous avons intégré les informations divulguées par les fabricants et distributeurs issues des rapports annuels, des dépôts 10-K, des présentations aux investisseurs et des transcriptions d'appels de résultats, puis examiné les actualités de presse et d'associations réputées sur la consommation de café à domicile et la distribution d'appareils électroménagers aux États-Unis. Parallèlement, nous avons utilisé des abonnements payants compilant les données financières des entreprises, les actualités et l'activité de brevets afin de confirmer les lancements de produits, les changements de fonctionnalités et le rythme de premiumisation des cafetières domestiques. Ces sources documentaires ne sont pas exhaustives, et d'autres références publiques et payantes ont également été utilisées pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour confirmer la manière dont les machines à café domestiques sont définies en pratique, et pour tester les hypothèses sur la tarification, l'adoption des fonctionnalités et le mix de canaux pour les États-Unis. Nous nous sommes entretenus avec un éventail de fabricants, de responsables de marques, de distributeurs, de détaillants et d'acteurs de la réparation et du service, puis avons croisé ces points de vue avec des experts indépendants qui suivent la demande américaine en petits appareils électroménagers.
Répartition des répondants de l'étude de terrain primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 35 % | Dirigeants (CXO) : 15 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 33 % |
| Petits acteurs : 21 % | Managers : 52 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché a été élaboré selon une logique mixte descendante et ascendante afin que la valeur finale reste réaliste même lorsque certaines données sont incomplètes. Du côté descendant, nous avons reconstitué un bassin de revenus des machines à café à partir des dépenses américaines en petits appareils électroménagers et des signaux de consommation de café au sein des foyers, en appliquant les parts de catégorie, les répartitions par canal et les schémas de comportement de remplacement observés dans le pays. Nous avons ensuite corroboré ces totaux par des approximations ascendantes sélectives, en agrégeant un échantillon de revenus de fournisseurs et de marques et en les croisant à l'aide de volumes unitaires multipliés par une fourchette de prix de vente moyen (ASP) validée.
Les intrants les plus déterminants du modèle comprenaient la pénétration des foyers par les formats à usage unique et espresso, les évolutions de mix entre les systèmes filtre et dosette, la part du commerce électronique au sein des petits appareils électroménagers, l'intensité promotionnelle typique lors des grandes périodes de vente au détail, et l'évolution de l'ASP liée aux améliorations de fonctionnalités (telles que les systèmes de lait intégrés et la connectivité intelligente). Lorsque les informations divulguées par les entreprises étaient incomplètes, les écarts ont été comblés en utilisant des références de pairs, des vérifications d'orientation commerciale et des retours de détaillants issus des entretiens, puis en rééquilibrant les hypothèses afin que les totaux restent alignés sur le bassin de demande global.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par un léger lissage de séries temporelles afin que la projection suive des cycles d'adoption et de remplacement réalistes. Les hypothèses de croissance future ont été testées avec les retours des entretiens sur la sensibilité aux prix, le rythme d'innovation attendu et la vitesse à laquelle les formats premium substituent les cafetières de base dans les foyers américains.
Validation des données et cycle de mise à jour
Avant de finaliser les résultats, les résultats du modèle ont été comparés à des signaux indépendants tels que l'orientation des dépenses en appareils électroménagers, les indices de mouvement commercial et la tendance de demande unitaire implicite fondée sur les cycles de remplacement. Lorsqu'un indicateur s'écartait trop des fourchettes raisonnables, nous avons revérifié le facteur sous-jacent puis réexaminé des intrants tels que la progression de l'ASP, les parts de canal ou le mix de formats.
Un examen en plusieurs étapes est suivi en interne afin que les calculs, les hypothèses et la logique narrative restent cohérents. Les hypothèses les plus sensibles sont retestées via des appels de suivi si nécessaire. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des variations de prix marquées, des changements majeurs de la demande des consommateurs ou des perturbations significatives des canaux. Juste avant la livraison, nous effectuons une nouvelle passe d'examen afin que les clients reçoivent la vision la plus récente disponible à ce moment-là.
Comparaison du dimensionnement du marché américain des machines à café domestiques de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les machines à café domestiques aux États-Unis peuvent sembler très éloignées les unes des autres car différentes études ne comptabilisent pas toujours les mêmes produits, canaux ou bases de tarification. Certaines estimations sont construites autour de la valeur des expéditions, d'autres autour de la valeur au détail, et d'autres encore mélangent l'usage domestique et le petit usage commercial, ce qui rend les totaux finaux difficiles à comparer.
L'écart principal provient du mélange des cafetières exclusivement domestiques avec des équipements de bureau, de restauration ou reconditionnés, alors que Mordor Intelligence ne comptabilise que les machines à café neuves à usage domestique et maintient une logique de tarification liée à des fourchettes d'ASP observables et à des évolutions de mix de formats. Des différences apparaissent également lorsque des prix fixes sont utilisés sur plusieurs années, lorsque les promotions ne sont pas prises en compte, ou lorsque l'année de référence n'est pas actualisée après une période d'inflation et de premiumisation portée par les fonctionnalités.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,47 milliards USD (2026) | |
| Revue commerciale spécialisée A | 7,55 milliards USD (2023) | Utilise une définition plus large des machines à café pouvant inclure des applications non domestiques et des équipements connexes, la base de valeur étant plus proche d'une agrégation de marché élargie que des seules ventes d'unités neuves à usage domestique. |
| Cabinet de conseil régional B | 4,92 milliards USD (2024) | Mélange souvent la demande domestique et non domestique dans un total américain unique et peut appliquer une courbe de croissance linéaire avec un ajustement limité pour les variations d'ASP liées aux promotions et les changements de mix de formats. |
Le tableau indique que la majeure partie de l'écart s'explique par le périmètre et par la manière dont la tarification et le mix de canaux sont traités, plutôt que par la croissance de la demande seule. Lorsque seules les inclusions domestiques sont appliquées, et que l'ASP et le mix sont mis à jour à l'aide de signaux de marché visibles, la taille du marché devient plus facile à retracer à des étapes reproductibles et à des vérifications sensées.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché américain des machines à café pour usage domestique ?
Le marché est évalué à 3,47 milliards USD en 2026 et devrait atteindre 4,7 milliards USD d'ici 2031 à un CAGR de 6,30 %.
Quel type de machine à café détient la plus grande part aux États-Unis ?
Les machines à dosettes et capsules à portion individuelle sont en tête, captant 54,10 % des revenus de 2025.
Pourquoi les machines à café intelligentes connaissent-elles une croissance rapide ?
Les machines à café intelligentes s'intègrent aux plateformes d'assistants domestiques, permettent le contrôle à distance et fournissent des analyses d'utilisation, entraînant un CAGR de 9,35 % dans le segment connecté.
Quelle est l'importance de la réglementation environnementale sur les dosettes à portion individuelle ?
Le contrôle réglementaire accru, comme en témoigne le règlement de Keurig avec la SEC, devrait réduire le CAGR prévu, incitant les fabricants à se concentrer sur des alternatives à base végétale ou recyclables.
Quel canal de distribution se développe le plus rapidement ?
La vente au détail en ligne progresse à un CAGR de 11,98 % à mesure que les acheteurs privilégient un large choix, les avis et la livraison à domicile.
Quelles sont les principales entreprises du marché américain des machines à café pour usage domestique ?
Keurig Dr Pepper et Nespresso de Nestlé contrôlent ensemble environ 46 % de la part de valeur, suivis par Hamilton Beach, De'Longhi, Breville et le challenger émergent SharkNinja.
Dernière mise à jour de la page le:



