
Taille et Part du Marché du Marketing Institutionnel aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
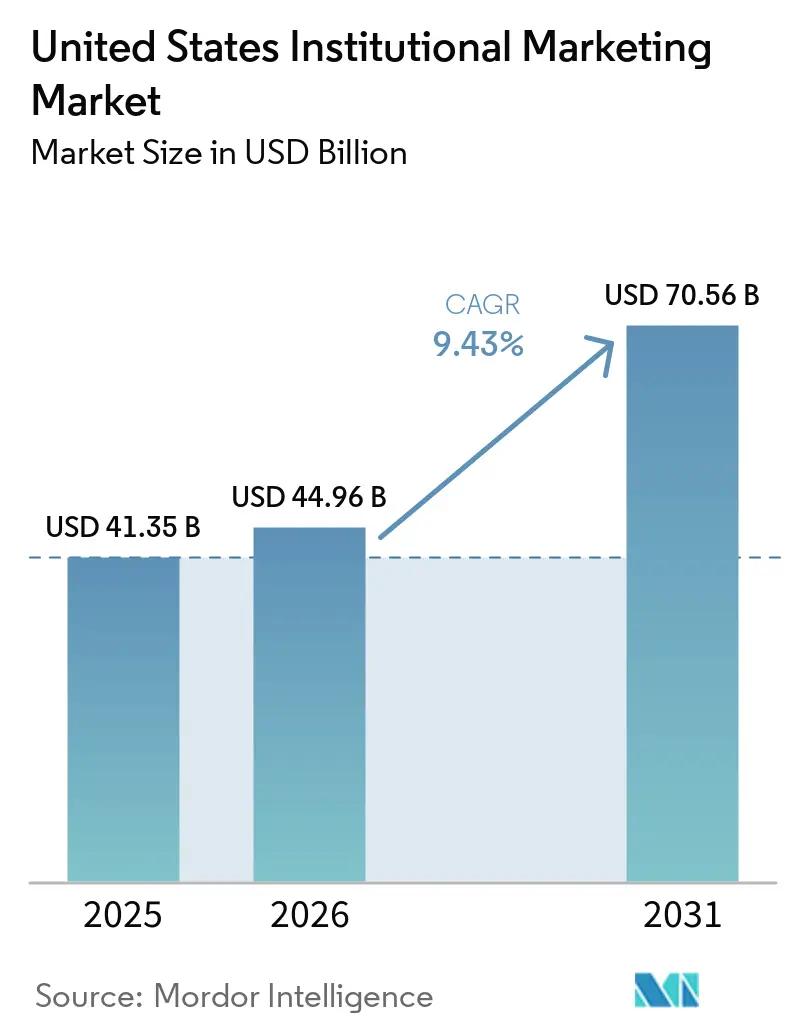
| Taille du marché de l'année de base (2025) | 41.35 Milliards de dollars |
| Taille du Marché (2026) | 44.96 Milliards de dollars |
| Taille du Marché (2031) | 70.56 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.43 % |
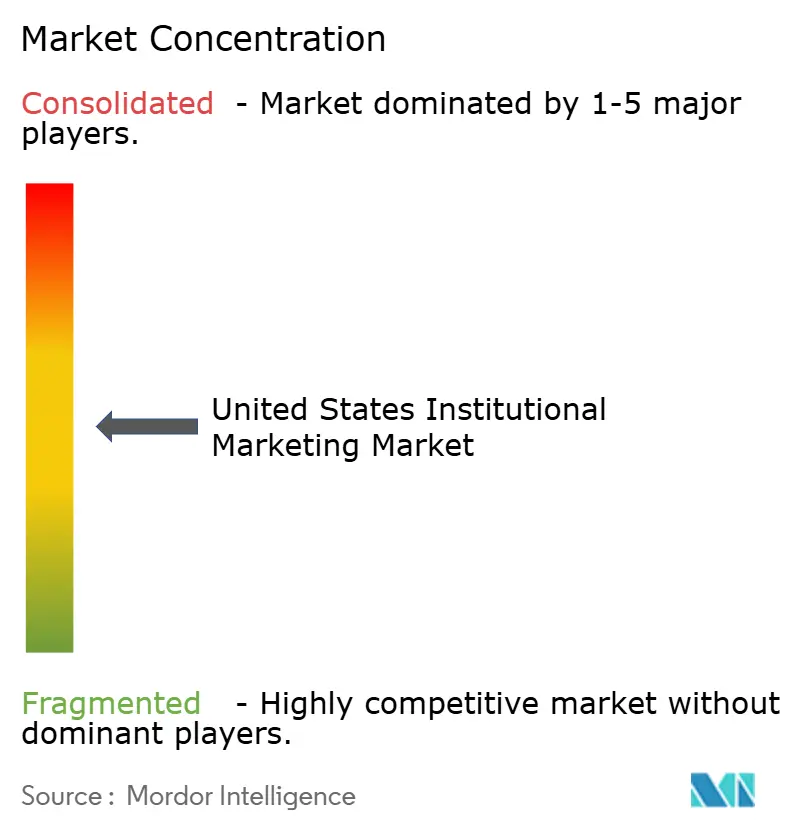
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Marketing Institutionnel aux États-Unis par Mordor Intelligence
Le marché du marketing institutionnel aux États-Unis était évalué à 41,35 milliards USD en 2025 et devrait croître de 44,96 milliards USD en 2026 pour atteindre 70,56 milliards USD d'ici 2031, à un CAGR de 9,43 % durant la période de prévision (2026-2031). Cette croissance dépasse l'augmentation de 1,7 % des dépenses globales de marketing aux États-Unis signalée début 2026, soulignant une hausse des dépenses spécialisées malgré des contraintes budgétaires plus larges[1]. Le marché est façonné par de longs cycles d'achat, des processus d'approbation complexes, des exigences de conformité plus strictes et une demande de résultats mesurables que les modèles publicitaires traditionnels ne parviennent pas à satisfaire. Le ciblage de comptes piloté par l'IA, les systèmes de données propriétaires et les stratégies de contenu spécifiques à chaque secteur influencent les schémas de dépenses, poussant les acheteurs vers des partenaires compétents en matière d'exécution, de contrôle des données et de modélisation prédictive pour optimiser automatiquement les placements publicitaires en temps réel. Les grands réseaux se restructurent, tandis que les entreprises spécialisées se développent en offrant une livraison plus rapide et axée sur les données dans les secteurs de la santé, de l'enseignement supérieur et de l'image de marque des entreprises. Malgré le renforcement des capacités internes des institutions, l'expansion du marché se poursuit, portée par l'adoption rapide de l'IA. Les spécialistes du marketing s'attendent à ce que l'IA représente plus de 50 % des activités marketing dans les trois prochaines années.
Points Clés du Rapport
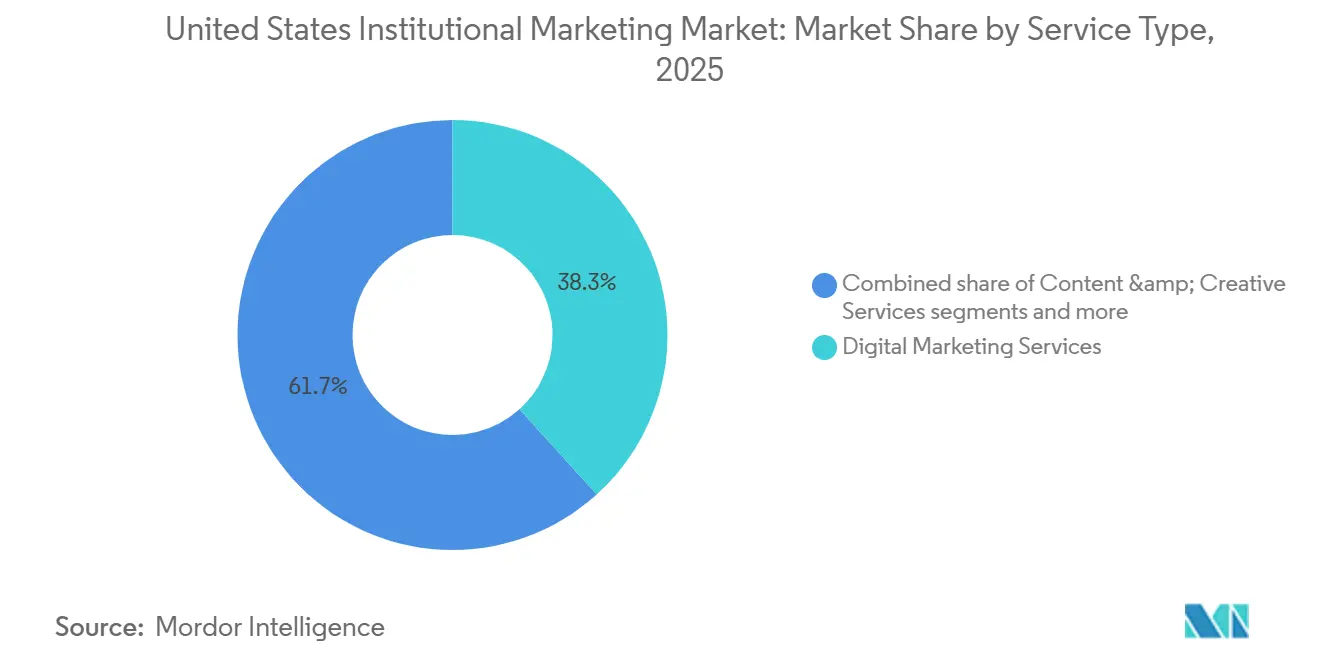
- Par type de service, les Services de Marketing Numérique ont dominé avec une part de 38,3 % sur le marché du Marketing Institutionnel aux États-Unis en 2025, tandis que les Services d'Analytique Marketing et d'Automatisation devraient croître à un CAGR de 16,40 % jusqu'en 2031.
- Par type de client, les Institutions d'Entreprise ont détenu 42,0 % de la valeur du marché du Marketing Institutionnel aux États-Unis en 2025, tandis que les Établissements de Santé ont enregistré le CAGR prévisionnel le plus élevé à 11,72 % jusqu'en 2031.
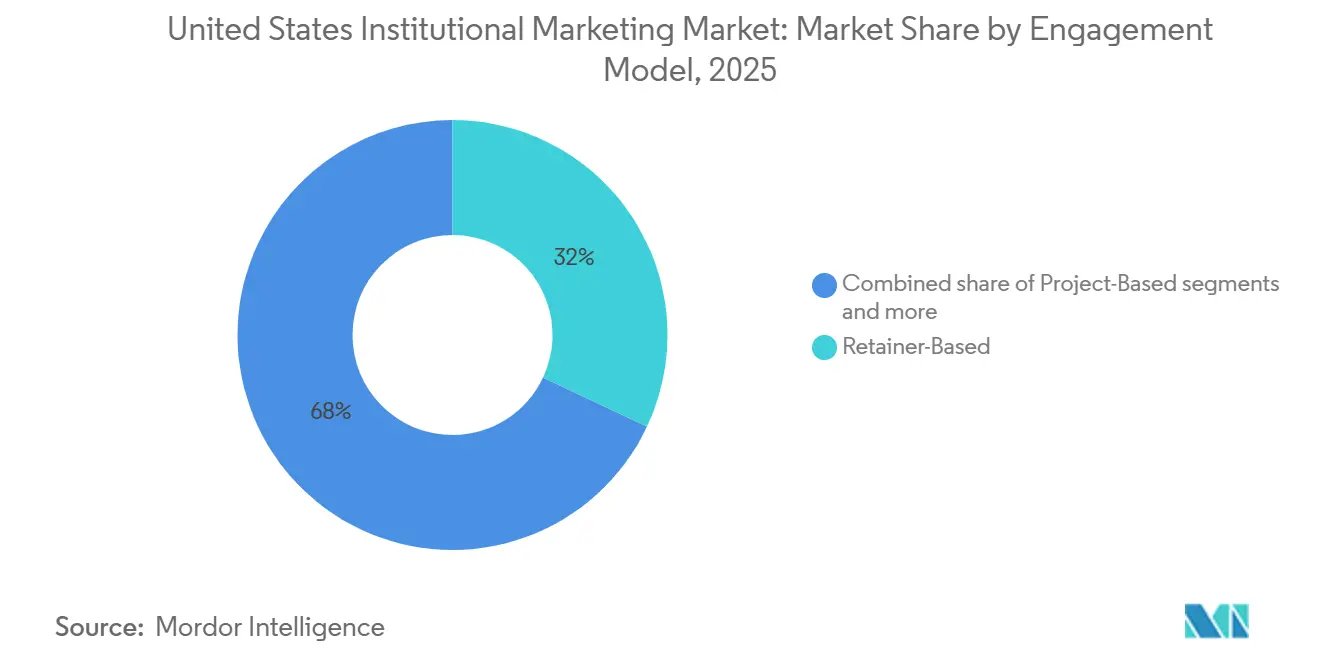
- Par modèle d'engagement, les modèles à Contrat Récurrent ont représenté une part de 32,0 % sur le marché du Marketing Institutionnel aux États-Unis en 2025, tandis que les modèles par Abonnement devraient se développer à un CAGR de 17,20 % jusqu'en 2031.
- Par canal marketing, les Canaux Numériques ont capté une part de 58,5 % sur le marché du Marketing Institutionnel aux États-Unis en 2025, tandis que les Canaux d'Engagement par Webinaire et Virtuel devraient croître à un CAGR de 13,85 % jusqu'en 2031.
- Par géographie, le Sud a détenu une part de 34,9 % du marché du Marketing Institutionnel aux États-Unis en 2025 et a affiché le CAGR prévisionnel le plus élevé à 11,70 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché du Marketing Institutionnel aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur le CAGR Prévisionnel | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Priorisation des Comptes et Notation du Pipeline Pilotées par l'IA | +2.0% | National, gains précoces à New York, Boston, San Francisco et Dallas | Court terme (≤ 2 ans) |
| Croissance du Leadership Éclairé Conforme aux Exigences de Conformité dans les Institutions Réglementées | +1.3% | National, avec un impact concentré dans les pôles de santé du Sud et du Nord-Est | Moyen terme (2-4 ans) |
| Transition vers la Génération de Demande Activée par les Données Propriétaires | +1.8% | National, plus forte dans les États dotés de cadres de confidentialité avancés, notamment la Californie, la Virginie et le Colorado | Court terme (≤ 2 ans) |
| Préférence Pilotée par les Achats pour des Campagnes Mesurables et Axées sur les Résultats | +1.5% | National, avec une adoption accélérée chez les acheteurs d'entreprise et gouvernementaux du Midwest | Moyen terme (2-4 ans) |
| Expansion de la Messagerie Verticalisée pour les Comités d'Achat Institutionnels Complexes | +1.2% | National, avec des gains précoces dans les secteurs de la santé, des services financiers et de l'enseignement supérieur | Moyen terme (2-4 ans) |
| Besoin Croissant d'Orchestration du Marketing Hybride Numérique et de Terrain | +1.0% | National, particulièrement actif dans le Sud et le Nord-Est, où les dépenses liées aux événements de terrain sont concentrées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Priorisation des Comptes et Notation du Pipeline Pilotées par l'IA
La notation de comptes pilotée par l'IA transforme le marché du marketing institutionnel aux États-Unis en permettant aux fournisseurs d'identifier les comptes à fort potentiel avant d'initier toute démarche commerciale. Cette capacité est particulièrement significative dans la vente institutionnelle, où les processus d'approbation sont formels et impliquent de grands groupes d'acheteurs. Une enquête officielle a mis en évidence une augmentation significative de l'adoption de l'IA dans le marketing depuis 2022, avec des attentes selon lesquelles l'IA gérera plus de la moitié des activités marketing dans quelques années. Cette évolution oriente les ressources vers un nombre réduit de comptes à forte valeur, réduisant les opportunités pour les fournisseurs d'exécution de base tout en renforçant l'importance des entreprises dotées d'une expertise en logique de notation, en signaux d'intention et en outils de livraison intégrés. Le lancement prévu par Salesforce en 2025 de Marketing Cloud Next reflète l'évolution du secteur vers une prise de décision continue dans les campagnes, remplaçant les modèles d'exécution traditionnels ponctuels[2].
Croissance du Leadership Éclairé Conforme aux Exigences de Conformité dans les Institutions Réglementées
Le leadership éclairé conforme aux exigences de conformité devient de plus en plus important sur le Marché du Marketing Institutionnel aux États-Unis. Cette approche simplifie les examens des achats et juridiques par rapport aux stratégies reposant sur des données sensibles ou un reciblage agressif. Dans le secteur de la santé, le Bureau des droits civils du Département de la Santé et des Services Sociaux a soumis le suivi en ligne sur les plateformes destinées aux patients aux réglementations HIPAA, restreignant l'utilisation d'outils tiers sans contrôles appropriés. En conséquence, les acheteurs réglementés privilégient les programmes de contenu qui éduquent, renforcent la confiance et stimulent la génération de demande tout en minimisant les risques de conformité. Les entreprises disposant d'équipes de révision formées, de flux de travail documentés et de piles technologiques conformes sont bien positionnées pour répondre à ces besoins. De plus, l'accord de confidentialité multi-États de l'IAB, en vigueur en 2026, établira un cadre de conformité plus large pour la publicité numérique, renforçant cette tendance[3].
Transition vers la Génération de Demande Activée par les Données Propriétaires
La transition vers les données propriétaires transforme le Marché du Marketing Institutionnel aux États-Unis, car des réglementations de confidentialité plus strictes réduisent la dépendance aux signaux d'audience externes. Le cadre CCPA mis à jour de la Californie, qui entre en vigueur en janvier 2026, introduit des exigences en matière d'évaluations des risques, de divulgations pour la prise de décision automatisée et de règles de confirmation de désinscription pour les plateformes numériques. Des lois supplémentaires sur la confidentialité dans d'autres États sont également appelées à élargir le paysage réglementaire, compliquant davantage la manière dont les données des acheteurs institutionnels sont collectées et utilisées. L'acquisition de LiveRamp par Publicis Groupe pour 2,2 milliards USD souligne l'importance croissante de la collaboration en matière de données et de la résolution d'identité en tant qu'actifs essentiels sur ce marché. Les organisations disposant d'un contrôle sur le consentement, d'un accès aux salles blanches et d'une infrastructure de données propriétaires sont mieux positionnées que celles qui s'appuient sur des méthodes de ciblage par des tiers.
Préférence Pilotée par les Achats pour des Campagnes Mesurables et Axées sur les Résultats
Les acheteurs institutionnels évaluent de plus en plus les partenaires marketing externes selon les mêmes critères que les fournisseurs de logiciels ou opérationnels, en mettant l'accent sur des résultats mesurables plutôt que sur des arguments créatifs. L'examen budgétaire croissant au sein des organisations marketing aux États-Unis a intensifié cette orientation, les dépenses étant justifiées ligne par ligne et les contrats devant clairement démontrer leur valeur commerciale. Cette évolution pousse le Marché du Marketing Institutionnel aux États-Unis vers des modèles intégrés combinant attribution, reporting et livraison au sein d'une structure unifiée. La transition de HubSpot vers une tarification basée sur les résultats pour les agents Breeze AI reflète cette tendance, alignant les modèles commerciaux récurrents sur des performances mesurables. De même, Adobe CX Enterprise et Salesforce Marketing Cloud Next adaptent leurs systèmes de campagne pour privilégier l'engagement continu, l'orchestration et les boucles de rétroaction, allant au-delà des tâches de campagne isolées.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur le CAGR Prévisionnel | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Allongement des Cycles de Vente dans les Achats Institutionnels à Parties Prenantes Multiples | -1.2% | National, particulièrement aigu dans les achats gouvernementaux du Midwest et de santé du Nord-Est | Moyen terme (2-4 ans) |
| Contraintes de Confidentialité des Données sur la Segmentation de l'Audience et le Reciblage | -0.9% | National, friction la plus élevée en Californie, Virginie, Colorado et dans les États dotés de lois complètes sur la confidentialité | Court terme (≤ 2 ans) |
| Expansion des Équipes Marketing Internes dans les Grandes Institutions | -0.8% | National, concentré dans les grandes universités, les réseaux de santé et les entreprises du Fortune 500 | Long terme (≥ 4 ans) |
| Attribution Fragmentée entre les Points de Contact Hors Ligne, Événementiels et Numériques | -0.7% | National, impact le plus fort dans les campagnes hybrides multicanaux intégrées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Allongement des Cycles de Vente dans les Achats Institutionnels à Parties Prenantes Multiples
Les campagnes institutionnelles nécessitent souvent l'approbation de plusieurs équipes, notamment le marketing, le juridique, les achats, les finances et les opérations, ce qui prolonge le processus d'approbation. Cela retarde la génération de revenus pour les prestataires de services et rend les projets à court terme moins viables. Les contraintes budgétaires contribuent également à ce retard, car les acheteurs consacrent plus de temps à évaluer et à documenter la valeur attendue avant d'engager des fonds. Cependant, ce processus renforce également les relations à long terme une fois qu'un fournisseur est sélectionné, ce qui explique la prédominance des modèles à contrat récurrent ces dernières années. Sur le Marché du Marketing Institutionnel aux États-Unis, cela crée un défi dans lequel l'acquisition de nouveaux clients prend plus de temps, tandis que la stabilité et la valeur des relations avec les clients existants ont considérablement augmenté.
Contraintes de Confidentialité des Données sur la Segmentation de l'Audience et le Reciblage
Les réglementations sur la confidentialité des données réduisent la précision des programmes numériques, affectant la segmentation de l'audience et le reciblage dans le secteur du marketing institutionnel aux États-Unis. Des exigences de divulgation et des procédures plus strictes ont été introduites, tandis que des lois supplémentaires dans d'autres États ont élargi les juridictions que les spécialistes du marketing doivent prendre en compte lors de la conception des campagnes[4]. Dans le secteur de la santé, les orientations du Département de la Santé et des Services Sociaux ont rendu les configurations d'analyse standard sur les plateformes destinées aux patients plus complexes, nécessitant des accords et des contrôles appropriés. Ces changements augmentent les coûts de conformité, en particulier pour les agences de taille moyenne disposant de ressources juridiques, de données et de sécurité limitées. Les grandes entreprises bénéficient de leur capacité à répartir ces coûts sur des portefeuilles clients plus larges et des solutions technologiques avancées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : Les Plateformes d'Analytique Déplacent les Modèles de Services Axés sur la Création
Les Services de Marketing Numérique ont représenté 38,3 % de la part du Marché du Marketing Institutionnel aux États-Unis en 2025. Les Services d'Analytique Marketing et d'Automatisation devraient croître à un CAGR de 16,40 % jusqu'en 2031. Cela reflète une évolution des programmes d'image de marque d'entreprise et de génération de demande vers une exécution numérique mesurable sur de longs cycles d'achat. Les formats numériques s'alignent mieux sur les besoins des achats, car ils permettent une documentation plus facile du reporting, du ciblage et de l'optimisation par rapport aux méthodes hors ligne. Le marché évolue d'une exécution large des canaux vers une livraison axée sur les données. Le lancement par Salesforce de Marketing Cloud Next en juillet 2025 soutient cette évolution en mettant l'accent sur l'orchestration assistée par l'IA et l'engagement continu plutôt que sur des configurations de campagne ponctuelles.
Les Services de Marketing Traditionnel et Hors Ligne, ainsi que le Marketing par Impression et Direct, restent pertinents dans les achats gouvernementaux et éducatifs, où les supports physiques et la communication formelle sont essentiels. Cependant, leur influence combinée diminue à mesure que les acheteurs exigent une attribution plus solide et des campagnes plus adaptables. Les Services de Contenu et de Création sont divisés en deux niveaux : la production de routine est de plus en plus automatisée, tandis que les tâches axées sur la conformité conservent une importance plus élevée. Les orientations du Département de la Santé et des Services Sociaux sur le suivi en ligne ont accru le besoin d'opérations de contenu spécifiques au secteur de la santé, où les flux de travail diffèrent de ceux des campagnes numériques standard. Les services ABM et liés à l'analytique gagnent du terrain, s'alignant plus étroitement sur le Marché du Marketing Institutionnel aux États-Unis que les modèles exclusivement créatifs.


Par Type de Client : Les Acheteurs du Secteur de la Santé Redéfinissent les Standards du Marketing Institutionnel
Les Institutions d'Entreprise ont détenu 42,0 % du Marché du Marketing Institutionnel aux États-Unis en 2025. Les Établissements de Santé devraient croître à un CAGR de 11,72 % jusqu'en 2031. Les grandes entreprises dominent les dépenses en raison de cycles d'examen d'agences structurés, de budgets formels et d'un soutien externe étendu pour l'image de marque, la génération de demande et la communication d'entreprise. Des normes d'achat plus strictes réduisent l'avantage des entreprises incapables de lier la messagerie à la mesure et au contrôle opérationnel. La croissance dans le secteur de la santé est portée par les réseaux de prestataires, les assureurs et les organisations connexes qui s'attaquent aux défis de l'engagement des patients et de la conformité. Les orientations du Département de la Santé et des Services Sociaux sur le suivi en ligne soulignent la gestion des données et la configuration technologique comme exigences fondamentales des services.
Les Établissements d'Enseignement, notamment les universités, les collèges et les prestataires de formation professionnelle, nécessitent des programmes spécialisés d'inscription, de réputation et de sensibilisation. La pression croissante sur le recrutement des étudiants exige un ciblage précis, de meilleures expériences numériques et des relations responsables avec les agences. Les Organisations à But Non Lucratif se concentrent sur le soutien à l'image de marque et la communication avec les donateurs, mais imposent une discipline de dépenses plus stricte et des attentes de service mesurables. Les Institutions Gouvernementales et du Secteur Public préfèrent les fournisseurs établis en raison de délais d'achat plus longs et d'étapes de conformité formelles. L'intégration par SAP d'Emarsys dans SAP SE en 2026 met en évidence la concentration croissante de la technologie marketing d'entreprise et son alignement plus étroit avec les systèmes de gestion de la clientèle.
Par Modèle d'Engagement : Les Modèles par Abonnement Signalent un Changement Structurel dans la Livraison de Valeur
Les modèles à Contrat Récurrent ont détenu une part de 32,0 % du Marché du Marketing Institutionnel aux États-Unis en 2025. Les modèles par Abonnement devraient croître à un CAGR de 17,20 % jusqu'en 2031. Les contrats récurrents dominent car les acheteurs institutionnels valorisent la continuité, la connaissance des comptes et un soutien stratégique stable. Cela est essentiel dans les secteurs de la santé et des services financiers, où la conformité et la complexité rendent l'intégration fréquente de fournisseurs inefficace. Malgré l'évolution des structures tarifaires, le marché reste ancré dans des relations de service à long terme. Les modèles par abonnement se développent en raison d'une demande croissante d'accès récurrent aux plateformes, à l'automatisation et à une livraison cohérente plutôt qu'à des campagnes ponctuelles.
La transition de HubSpot en 2026 vers une tarification par résultat pour les agents Breeze AI met en évidence la tendance vers des évaluations basées sur les résultats dans les services marketing. Les modèles basés sur le Conseil et sur la Performance gagnent également en pertinence à mesure que les clients recherchent une stratégie, une intégration de systèmes et une responsabilité mesurable avant de faire évoluer leurs opérations. Les modèles basés sur le Projet restent pertinents pour les petites institutions et les campagnes limitées, mais font face à des risques liés aux retards d'approbation et aux révisions budgétaires. À mesure qu'Adobe et Salesforce développent des systèmes d'engagement connectés, la distinction entre la livraison de services et les solutions pilotées par logiciel se réduit. Cette évolution pousse le marché vers des modèles mettant l'accent sur le contrôle des données, l'accès aux plateformes et la valeur mesurable.
Par Canal Marketing : L'Engagement Virtuel Comble le Fossé des Événements dans la Communication Institutionnelle
Les canaux numériques ont représenté 58,5 % du marché du marketing institutionnel aux États-Unis en 2025. Les canaux d'engagement par webinaire et virtuel devraient croître à un CAGR de 13,85 % jusqu'en 2031. Les canaux numériques dominent car la recherche payante, la programmation et la publicité basée sur les comptes sont compatibles avec les besoins des achats d'entreprise en matière de solutions mesurables et évolutives. Les webinaires et les formats virtuels se développent rapidement, permettant la participation de plusieurs parties prenantes sans les contraintes de coût et de temps des événements en présentiel. Cela soutient l'approche de leadership éclairé pour la génération de demande, que les acheteurs institutionnels préfèrent souvent à la publicité directe à la performance. Le nombre croissant de canaux utilisés par les organisations marketing aux États-Unis souligne que la croissance numérique se produit parallèlement à d'autres méthodes de communication.
Les événements et le marketing de terrain restent essentiels dans les secteurs gouvernemental, éducatif et de la santé, où l'établissement de relations est primordial. Ces canaux contribuent à instaurer la confiance avant les processus formels d'appel d'offres ou les examens finaux des comités. Le marketing par impression et direct continue de jouer un rôle stable dans les scénarios nécessitant une documentation physique, du courrier direct ou des divulgations obligatoires. Le marché du marketing institutionnel aux États-Unis évolue vers une approche mixte intégrant les systèmes numériques, les webinaires, les activités de terrain et la communication directe. Cette évolution souligne l'importance des capacités d'orchestration aux côtés de la spécialisation des canaux dans le paysage marketing en évolution.
Analyse Géographique
Le Sud a détenu 34,9 % de la part du Marché du Marketing Institutionnel aux États-Unis en 2025 et devrait croître à un CAGR de 11,70 % jusqu'en 2031, ce qui en fait la région la plus grande et à la croissance la plus rapide. La croissance est portée par l'expansion des réseaux de systèmes de santé au Texas, en Floride et en Géorgie, les sièges sociaux d'entreprises qui se déplacent vers Dallas, Atlanta et Charlotte, et les pôles éducatifs en expansion dans la Sun Belt. Ces secteurs exigent des programmes marketing spécialisés avec un fort contrôle des données et une connaissance sectorielle. Le Sud adopte également plus facilement les modèles de livraison par abonnement et pilotés par l'IA que les régions à croissance plus lente. Les exigences marketing liées à la HIPAA restent essentielles à mesure que l'expansion des soins de santé stimule les dépenses régionales.
Le Nord-Est présente l'intensité de dépenses la plus élevée en marketing institutionnel, malgré le fait que le Sud soit en tête en termes de part totale et de croissance. Les services financiers, les universités, les entreprises pharmaceutiques et les sous-traitants fédéraux dans les corridors de New York, Boston et Washington soutiennent la demande. La région se concentre sur l'image de marque d'entreprise, le marketing basé sur les comptes (ABM) et les communications à forte exigence de conformité, où de grands comités d'achat gèrent les risques de réputation. Les entreprises spécialisées excellent dans la messagerie réglementée et les programmes mesurables au niveau des comptes. Le Nord-Est continue de générer des travaux à forte valeur ajoutée sans égaler le taux de croissance du Sud.
Le Midwest et l'Ouest présentent des schémas de demande distincts. Le Midwest s'appuie sur des acheteurs d'entreprise traditionnels, des entités liées aux États et des campagnes pilotées par les achats, mettant l'accent sur les structures à contrat récurrent et les livrables définis. L'Ouest, notamment la Californie, Washington et le Colorado, favorise les outils pilotés par l'IA, les systèmes de données propriétaires et les modèles d'engagement activés par logiciel. Les règles de confidentialité de la Californie pour 2026 exigent des contrôles d'utilisation des données plus stricts, une prise de décision automatisée et des divulgations numériques, augmentant la demande de partenaires spécialisés. Les universités et les comptes de santé dans l'Ouest font face à des exigences de conformité complexes, ce qui renforce davantage le besoin d'expertise.
Paysage Concurrentiel
Le Marché du Marketing Institutionnel aux États-Unis est modérément concentré, les principales entreprises détenant une part significative, tandis que le reste est réparti entre des prestataires axés sur le conseil, des agences de taille moyenne et des boutiques spécialisées. L'acquisition d'Interpublic par Omnicom fin 2025 a reconfiguré le paysage concurrentiel parmi les grands groupes de réseaux. Publicis Groupe s'est concentré sur le renforcement de ses capacités en matière de données, notamment en acquérant LiveRamp en 2026 pour améliorer les outils d'identité et de collaboration respectueux de la confidentialité. WPP a répondu aux défis par des efforts de restructuration, tels que son plan Elevate28 et un nouveau modèle opérationnel visant à améliorer l'intégration et l'efficacité des coûts. Dentsu a également ajusté sa structure dans le cadre d'un cadre de gestion mondial introduit en 2026, reflétant l'évolution continue vers la concurrence axée sur les données, l'IA et l'efficacité.
Des opportunités subsistent pour les entreprises qui privilégient la conformité et l'intégration technologique plutôt que l'échelle médiatique. Les acteurs axés sur le conseil comme Accenture Song, Deloitte Digital et IBM iX sont bien positionnés pour gérer des projets nécessitant l'intégration de systèmes CRM, cloud et de données aux côtés de l'exécution de campagnes. Cette tendance exerce une pression sur les modèles purement créatifs, en particulier dans les secteurs de la santé, des services financiers et liés au gouvernement, où l'intégration est essentielle. Les agences de taille moyenne se différencient en offrant une expertise ciblée et de la flexibilité sans les frais généraux des réseaux mondiaux. Les entreprises spécialisées, comme Ruder Finn, continuent de se développer par le biais d'acquisitions ciblées dans les communications et les services B2B.
L'internalisation se développe dans les grandes institutions, soutenue par l'adoption de l'IA, qui permet à des équipes internes plus réduites de gérer les tâches de routine. Bien que cela réduise la demande de travaux de projet tactiques, les partenaires externes restent essentiels pour l'intégration des plateformes, les flux de travail réglementés et les orientations stratégiques. Le marché s'éloigne des agences offrant uniquement de l'exécution sans profondeur systémique. L'avantage concurrentiel dépend de plus en plus du contrôle des données, de la préparation à la conformité, des capacités d'orchestration et de la livraison de valeur mesurable aux acheteurs institutionnels.
Leaders du Secteur du Marketing Institutionnel aux États-Unis
-
WPP plc
-
Omnicom Group Inc.
-
Publicis Groupe SA
-
Stagwell Inc.
-
Dentsu Group Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Mai 2026 : Publicis Groupe a annoncé son acquisition de LiveRamp pour 2,2 milliards USD, l'accord ayant été révélé en mai 2026. La fusion vise à améliorer la co-création de données pour le marketing piloté par l'IA tout en préservant la confidentialité des utilisateurs au sein des réseaux clients. La finalisation de la transaction dépend de l'obtention des approbations réglementaires et des actionnaires.
- Avril 2026 : Adobe a présenté Adobe CX Enterprise lors de l'Adobe Summit, un système piloté par l'IA conçu pour gérer l'ensemble du cycle de vie client, notamment l'acquisition, l'engagement, la conversion et la fidélisation. La solution intègre des agents IA directement dans le processus d'engagement client. Elle est disponible sur Microsoft 365 Copilot et offre un accès bêta sur des plateformes telles que Claude Enterprise, ChatGPT Enterprise, Gemini Enterprise et IBM watsonx Orchestrate, élargissant sa portée dans le marketing institutionnel.
- Mars 2026 : Publicis Groupe a acquis AdgeAI, une plateforme israélienne d'analytique créative prédictive, pour environ 100 millions USD. Cette acquisition s'inscrit dans son budget d'acquisitions de 970 millions USD alloué pour 2026. En intégrant AdgeAI dans sa pile CoreAI, Publicis permet aux clients du marketing institutionnel de faire évoluer la messagerie créative en fonction des résultats prédits, réduisant ainsi la dépendance aux rapports rétrospectifs.
- Février 2026 : WPP a annoncé son plan de transformation stratégique Elevate28, visant 500 millions GBP (674,56 millions USD) d'économies annuelles brutes sur les coûts d'ici 2028. La restructuration organise WPP en quatre unités opérationnelles : WPP Media, WPP Creative, WPP Production et WPP Enterprise Solutions. La nouvelle unité WPP Enterprise Solutions se concentre sur la compétition pour les projets de transformation institutionnelle par l'IA. En 2025, WPP a déclaré un chiffre d'affaires de 13,55 milliards GBP (18,28 milliards USD), reflétant une baisse de 5,4 % sur une base comparable.


Périmètre du Rapport sur le Marché du Marketing Institutionnel aux États-Unis
| Services de Marketing Numérique |
| Services de Marketing Traditionnel et Hors Ligne |
| Services de Marketing Basé sur les Comptes (ABM) |
| Services de Contenu et de Création |
| Services d'Analytique Marketing et d'Automatisation |
| Institutions d'Entreprise |
| Organisations à But Non Lucratif |
| Établissements d'Enseignement |
| Établissements de Santé |
| Institutions Gouvernementales et du Secteur Public |
| Basé sur le Projet |
| Contrat Récurrent |
| Basé sur le Conseil |
| Basé sur la Performance |
| Basé sur l'Abonnement |
| Canaux Numériques |
| Événements et Marketing de Terrain |
| Marketing par Impression et Direct |
| Canaux d'Engagement par Webinaire et Virtuel |
| Nord-Est |
| Midwest |
| Sud |
| Ouest |
| Par Type de Service | Services de Marketing Numérique |
| Services de Marketing Traditionnel et Hors Ligne | |
| Services de Marketing Basé sur les Comptes (ABM) | |
| Services de Contenu et de Création | |
| Services d'Analytique Marketing et d'Automatisation | |
| Par Type de Client | Institutions d'Entreprise |
| Organisations à But Non Lucratif | |
| Établissements d'Enseignement | |
| Établissements de Santé | |
| Institutions Gouvernementales et du Secteur Public | |
| Par Modèle d'Engagement | Basé sur le Projet |
| Contrat Récurrent | |
| Basé sur le Conseil | |
| Basé sur la Performance | |
| Basé sur l'Abonnement | |
| Par Canal Marketing | Canaux Numériques |
| Événements et Marketing de Terrain | |
| Marketing par Impression et Direct | |
| Canaux d'Engagement par Webinaire et Virtuel | |
| Par Région | Nord-Est |
| Midwest | |
| Sud | |
| Ouest |


Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché du Marketing Institutionnel aux États-Unis en 2026 ?
Le Marché du Marketing Institutionnel aux États-Unis est estimé à 44,96 milliards USD en 2026 et devrait atteindre 70,56 milliards USD d'ici 2031 à un CAGR de 9,43 %.
Quelle catégorie de service génère le plus de revenus ?
Les Services de Marketing Numérique ont dominé avec une part de 38,3 % en 2025, les acheteurs continuant à privilégier une exécution numérique mesurable et évolutive.
Quel groupe de clients connaît la croissance la plus rapide ?
Les Établissements de Santé devraient croître à un CAGR de 11,72 % jusqu'en 2031, soutenus par des besoins de conformité plus stricts et une augmentation de l'engagement numérique des patients.
Pourquoi le Sud est-il la région la plus importante ?
Le Sud a détenu une part de 34,9 % en 2025 et devrait croître à un CAGR de 11,70 %, soutenu par de grands systèmes de santé, des relocalisations d'entreprises et des pôles éducatifs en expansion.
Qu'est-ce qui change dans les modèles commerciaux utilisés par les agences et les prestataires de services ?
Les modèles à Contrat Récurrent ont dominé avec une part de 32,0 % en 2025, mais les modèles par Abonnement croissent plus rapidement à un CAGR de 17,20 % à mesure que les acheteurs évoluent vers une livraison récurrente et mesurable.
Quelle est la concentration de la concurrence parmi les principales entreprises ?
Les 5 premières entreprises contrôlaient environ 55 % du marché en 2025, ce qui indique une concentration modérée plutôt qu'une domination par un petit nombre d'entreprises.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
