
Tamanho e Participação do Mercado de Marketing Institucional dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 41.35 Bilhões de dólares |
| Tamanho do Mercado (2026) | 44.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 70.56 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.43 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Marketing Institucional dos Estados Unidos por Mordor Intelligence
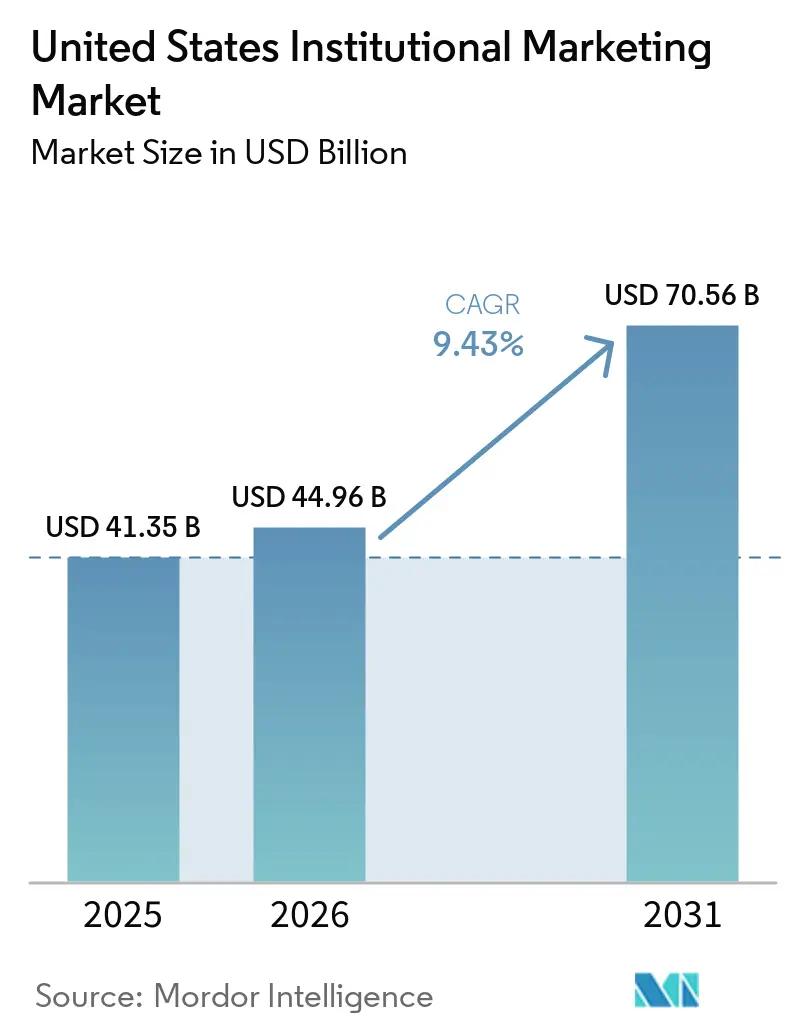
O mercado de marketing institucional dos Estados Unidos foi avaliado em 41,35 bilhões de USD em 2025 e estima-se que cresça de 44,96 bilhões de USD em 2026 para atingir 70,56 bilhões de USD até 2031, a um CAGR de 9,43% durante o período de previsão (2026-2031). Este crescimento supera o aumento de 1,7% nos gastos gerais com marketing nos Estados Unidos reportado no início de 2026, destacando o aumento dos gastos especializados apesar das restrições orçamentárias mais amplas[1]. O mercado é moldado por longos ciclos de compra, processos de aprovação complexos, requisitos de conformidade mais rigorosos e uma demanda por resultados mensuráveis que os modelos tradicionais de publicidade não conseguem atender. O direcionamento de contas baseado em IA, sistemas de dados primários e estratégias de conteúdo específicas por setor estão influenciando os padrões de gastos, impulsionando os compradores em direção a parceiros especializados em execução, controle de dados e modelagem preditiva para otimizar automaticamente os posicionamentos de anúncios ao vivo. Grandes redes estão se reestruturando, enquanto empresas especializadas estão crescendo ao oferecer entrega mais rápida e orientada por dados em saúde, ensino superior e branding corporativo. Apesar das instituições aprimorarem suas capacidades internas, a expansão do mercado continua, impulsionada pela rápida adoção de IA. Os profissionais de marketing esperam que a IA responda por mais de 50% das atividades de marketing em três anos.
Principais Conclusões do Relatório
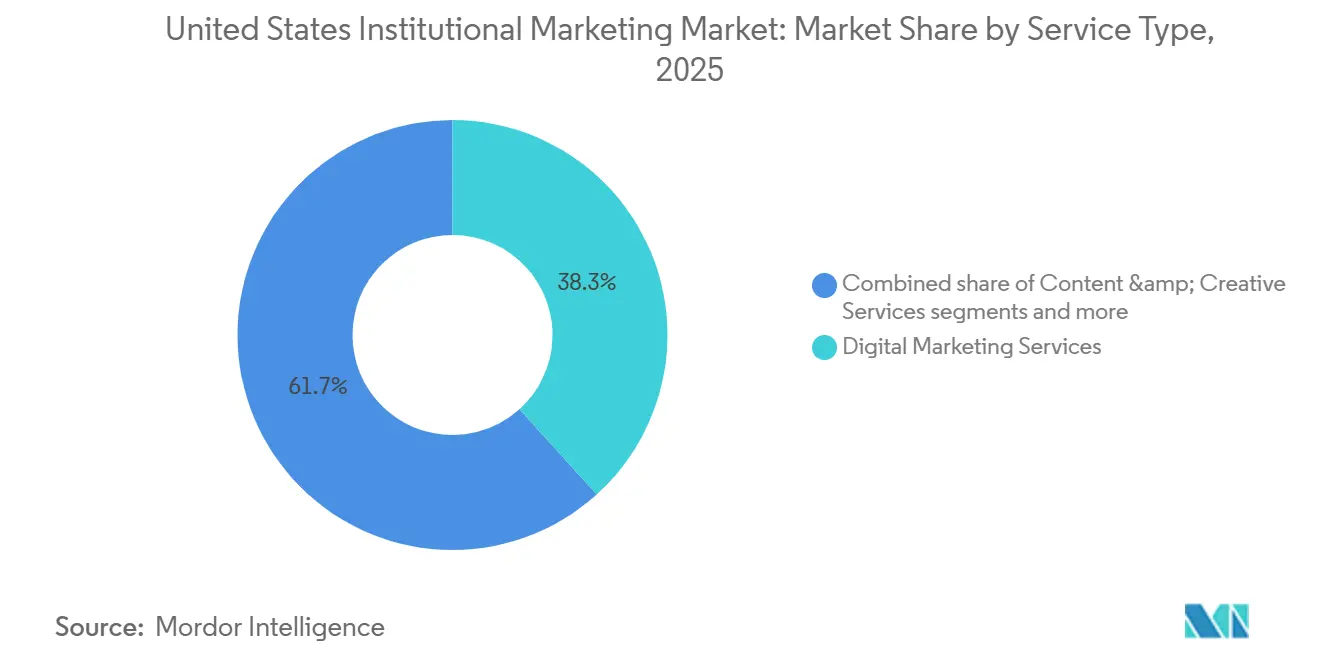
- Por tipo de serviço, os Serviços de Marketing Digital lideraram com 38,3% de participação no mercado de Marketing Institucional dos Estados Unidos em 2025, enquanto os Serviços de Análise de Marketing e Automação têm projeção de crescimento a um CAGR de 16,40% até 2031.
- Por tipo de cliente, as Instituições Corporativas detinham 42,0% do valor de mercado no mercado de Marketing Institucional dos Estados Unidos em 2025, enquanto as Instituições de Saúde registraram o maior CAGR projetado de 11,72% até 2031.
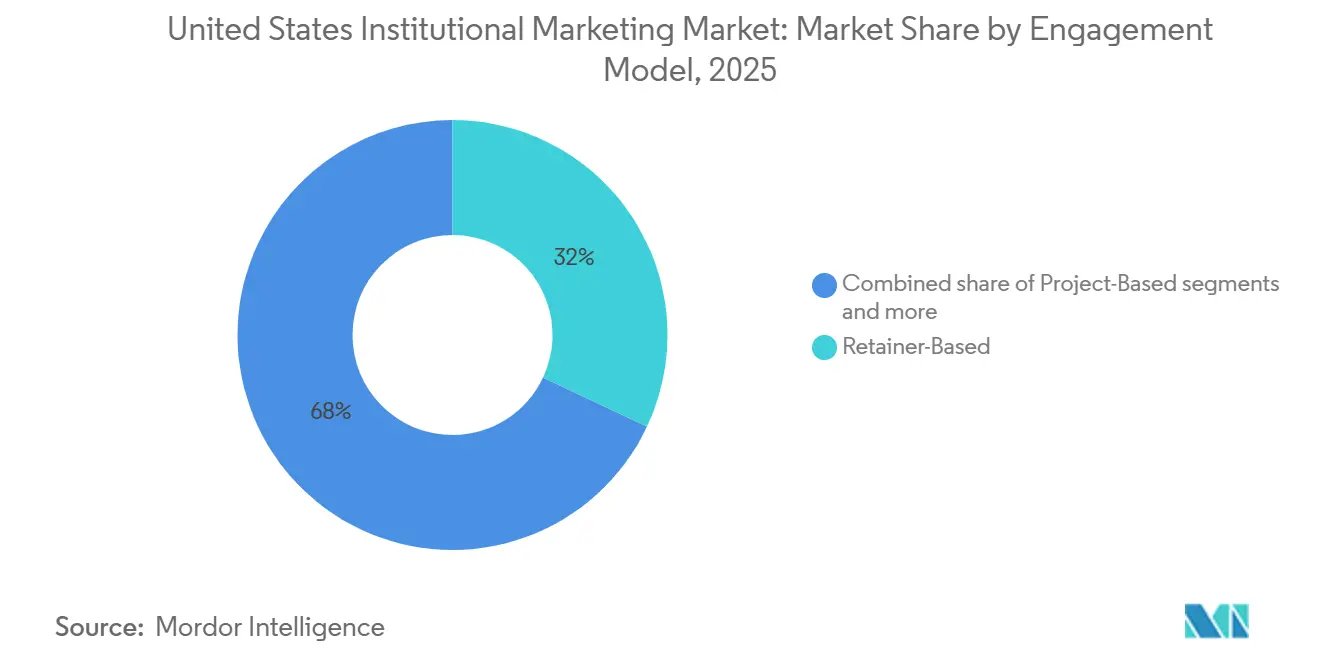
- Por modelo de engajamento, os modelos baseados em Retainer responderam por 32,0% de participação no mercado de Marketing Institucional dos Estados Unidos em 2025, enquanto os modelos baseados em Assinatura têm previsão de expansão a um CAGR de 17,20% até 2031.
- Por canal de marketing, os Canais Digitais capturaram 58,5% de participação no mercado de Marketing Institucional dos Estados Unidos em 2025, enquanto os Canais de Engajamento por Webinar e Virtual têm projeção de crescimento a um CAGR de 13,85% até 2031.
- Por geografia, o Sul detinha 34,9% de participação no mercado de Marketing Institucional dos Estados Unidos em 2025 e registrou o maior CAGR previsto de 11,70% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Marketing Institucional dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Priorização de Contas e Pontuação de Pipeline Lideradas por IA | +2.0% | Nacional, com ganhos iniciais em Nova York, Boston, São Francisco e Dallas | Curto prazo (≤ 2 anos) |
| Crescimento da Liderança de Pensamento Pronta para Conformidade em Instituições Regulamentadas | +1.3% | Nacional, com impacto concentrado nos centros de saúde do Sul e Nordeste | Médio prazo (2-4 anos) |
| Mudança em Direção à Geração de Demanda Ativada por Dados Primários | +1.8% | Nacional, mais forte nos estados com estruturas avançadas de privacidade, incluindo Califórnia, Virgínia e Colorado | Curto prazo (≤ 2 anos) |
| Preferência Liderada por Compras por Campanhas Mensuráveis e Baseadas em Resultados | +1.5% | Nacional, com adoção acelerada por compradores corporativos e governamentais do Meio-Oeste | Médio prazo (2-4 anos) |
| Expansão de Mensagens Verticalizadas para Comitês de Compras Institucionais Complexos | +1.2% | Nacional, com ganhos iniciais em saúde, serviços financeiros e clusters de ensino superior | Médio prazo (2-4 anos) |
| Necessidade Crescente de Orquestração de Marketing Digital Híbrido e de Campo | +1.0% | Nacional, particularmente ativo no Sul e Nordeste, onde os gastos com eventos de campo estão concentrados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Priorização de Contas e Pontuação de Pipeline Lideradas por IA
A pontuação de contas baseada em IA está transformando o mercado de marketing institucional dos Estados Unidos ao permitir que os fornecedores identifiquem contas de alto potencial antes de iniciar o contato. Essa capacidade é particularmente significativa nas vendas institucionais, onde os processos de aprovação são formais e envolvem grandes grupos de compras. Uma pesquisa oficial destacou um aumento significativo na adoção de IA para marketing desde 2022, com expectativas de que a IA gerencie mais da metade das atividades de marketing em poucos anos. Essa mudança está direcionando recursos para um número menor de contas de alto valor, reduzindo as oportunidades para fornecedores de execução básica, ao mesmo tempo que aumenta a importância de empresas com expertise em lógica de pontuação, sinais de intenção e ferramentas de entrega integradas. O lançamento planejado do Marketing Cloud Next pela Salesforce em 2025 reflete o movimento do setor em direção à tomada de decisões contínua em campanhas, substituindo os modelos tradicionais de execução única[2].
Crescimento da Liderança de Pensamento Pronta para Conformidade em Instituições Regulamentadas
A liderança de pensamento pronta para conformidade está se tornando cada vez mais importante no Mercado de Marketing Institucional dos Estados Unidos. Essa abordagem simplifica as revisões de compras e jurídicas em comparação com estratégias que dependem de dados sensíveis ou redirecionamento agressivo. Na área de saúde, o Escritório de Direitos Civis do HHS colocou o rastreamento online em plataformas voltadas para pacientes sob as regulamentações da HIPAA, restringindo o uso de ferramentas de terceiros sem os controles adequados. Como resultado, os compradores regulamentados estão favorecendo programas de conteúdo que educam, constroem confiança e impulsionam a geração de demanda, minimizando os riscos de conformidade. Empresas com equipes de revisão treinadas, fluxos de trabalho documentados e pilhas de tecnologia em conformidade estão bem posicionadas para atender a essas necessidades. Além disso, o acordo de privacidade multiestadual do IAB, em vigor em 2026, estabelecerá uma estrutura de conformidade mais ampla para publicidade digital, reforçando essa tendência[3].
Mudança em Direção à Geração de Demanda Ativada por Dados Primários
A mudança em direção aos dados primários está transformando o Mercado de Marketing Institucional dos Estados Unidos à medida que regulamentações de privacidade mais rigorosas reduzem a dependência de sinais de audiência externos. A estrutura atualizada da CCPA da Califórnia, que entra em vigor em janeiro de 2026, introduz requisitos para avaliações de risco, divulgações para tomada de decisão automatizada e regras de confirmação de exclusão para plataformas digitais. Leis estaduais adicionais de privacidade também estão definidas para expandir o cenário regulatório, complicando ainda mais a forma como os dados de compradores institucionais são coletados e utilizados. A aquisição da LiveRamp pela Publicis Groupe por 2,2 bilhões de USD destaca a crescente importância da colaboração de dados e da resolução de identidade como ativos essenciais neste mercado. Organizações com controle sobre consentimento, acesso a salas limpas e infraestrutura de dados primários estão melhor posicionadas em comparação com aquelas que dependem de métodos de direcionamento de terceiros.
Preferência Liderada por Compras por Campanhas Mensuráveis e Baseadas em Resultados
Os compradores institucionais estão avaliando cada vez mais os parceiros de marketing externos usando os mesmos critérios que fornecedores de software ou operacionais, enfatizando resultados mensuráveis em detrimento de afirmações criativas. O crescente escrutínio orçamentário nas organizações de marketing dos Estados Unidos intensificou esse foco, pois os gastos são justificados linha por linha e os contratos devem demonstrar claramente o valor para os negócios. Essa mudança está impulsionando o Mercado de Marketing Institucional dos Estados Unidos em direção a modelos integrados que combinam atribuição, relatórios e entrega dentro de uma estrutura unificada. A transição da HubSpot para precificação baseada em resultados para agentes Breeze AI reflete essa tendência, alinhando modelos comerciais recorrentes com desempenho mensurável. Da mesma forma, o Adobe CX Enterprise e o Salesforce Marketing Cloud Next estão adaptando seus sistemas de campanha para priorizar o engajamento contínuo, a orquestração e os ciclos de feedback, indo além das tarefas isoladas de campanha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prolongamento dos Ciclos de Vendas em Compras Institucionais com Múltiplos Stakeholders | -1.2% | Nacional, particularmente agudo nas compras governamentais do Meio-Oeste e de saúde do Nordeste | Médio prazo (2-4 anos) |
| Restrições de Privacidade de Dados na Segmentação de Audiência e Redirecionamento | -0.9% | Nacional, maior atrito na Califórnia, Virgínia, Colorado e estados com leis abrangentes de privacidade | Curto prazo (≤ 2 anos) |
| Expansão de Equipes Internas de Marketing em Grandes Instituições | -0.8% | Nacional, concentrado em grandes universidades, redes de saúde e empresas da Fortune 500 | Longo prazo (≥ 4 anos) |
| Atribuição Fragmentada em Pontos de Contato Offline, de Eventos e Digitais | -0.7% | Nacional, mais impactante em campanhas integradas de canais híbridos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prolongamento dos Ciclos de Vendas em Compras Institucionais com Múltiplos Stakeholders
As campanhas institucionais frequentemente requerem aprovação de múltiplas equipes, incluindo marketing, jurídico, compras, finanças e operações, o que estende o processo de aprovação. Isso atrasa a geração de receita para os prestadores de serviços e torna os projetos de curto prazo menos viáveis. As restrições orçamentárias contribuem ainda mais para esse atraso, pois os compradores passam mais tempo avaliando e documentando o valor esperado antes de comprometer os fundos. No entanto, esse processo também fortalece os relacionamentos de longo prazo uma vez que um fornecedor é selecionado, explicando o domínio dos modelos baseados em retainer nos últimos anos. No Mercado de Marketing Institucional dos Estados Unidos, isso cria um desafio em que a aquisição de novos negócios leva mais tempo, enquanto a estabilidade e o valor dos relacionamentos com clientes existentes aumentaram significativamente.
Restrições de Privacidade de Dados na Segmentação de Audiência e Redirecionamento
As regulamentações de privacidade de dados estão reduzindo a precisão dos programas digitais, afetando a segmentação de audiência e o redirecionamento no setor de marketing institucional dos Estados Unidos. Requisitos mais rigorosos de divulgação e procedimentos foram introduzidos, enquanto leis estaduais adicionais expandiram as jurisdições que os profissionais de marketing devem considerar ao projetar campanhas[4]. Na área de saúde, as orientações do HHS tornaram as configurações padrão de análise em plataformas voltadas para pacientes mais desafiadoras, exigindo acordos e controles adequados. Essas mudanças aumentam os custos de conformidade, particularmente para agências de médio porte com recursos jurídicos, de dados e de segurança limitados. Empresas maiores se beneficiam de sua capacidade de distribuir esses custos em portfólios de clientes mais amplos e soluções tecnológicas avançadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Plataformas de Análise Substituem Modelos de Serviço Liderados pela Criação
Os Serviços de Marketing Digital responderam por 38,3% da participação no Mercado de Marketing Institucional dos Estados Unidos em 2025. Os Serviços de Análise de Marketing e Automação têm projeção de crescimento a um CAGR de 16,40% até 2031. Isso reflete uma mudança nos programas de branding corporativo e demanda em direção à execução digital mensurável ao longo de longos ciclos de compra. Os formatos digitais se alinham melhor com as necessidades de compras, pois permitem uma documentação mais fácil de relatórios, direcionamento e otimização em comparação com os métodos offline. O mercado está migrando da execução ampla de canais para a entrega orientada por dados. O lançamento do Marketing Cloud Next pela Salesforce em julho de 2025 apoia essa mudança, enfatizando a orquestração assistida por IA e o engajamento contínuo em detrimento das configurações de campanha únicas.
Os Serviços de Marketing Tradicional e Offline, juntamente com o Marketing Impresso e Direto, permanecem relevantes nas compras governamentais e educacionais, onde materiais físicos e contato formal são integrantes. No entanto, sua influência combinada está diminuindo à medida que os compradores exigem atribuição mais forte e campanhas mais adaptáveis. Os Serviços de Conteúdo e Criação estão divididos em dois níveis: a produção de rotina está sendo automatizada, enquanto as tarefas focadas em conformidade retêm maior importância. As orientações do HHS sobre rastreamento online aumentaram a necessidade de operações de conteúdo específicas do setor na área de saúde, onde os fluxos de trabalho diferem dos das campanhas digitais padrão. Os serviços de ABM e vinculados a análises estão ganhando força, alinhando-se mais estreitamente com o Mercado de Marketing Institucional dos Estados Unidos do que os modelos exclusivamente criativos.


Por Tipo de Cliente: Compradores de Saúde Redefinem os Padrões do Marketing Institucional
As Instituições Corporativas detinham 42,0% do Mercado de Marketing Institucional dos Estados Unidos em 2025. As Instituições de Saúde têm projeção de crescimento a um CAGR de 11,72% até 2031. As grandes corporações dominam os gastos devido a ciclos estruturados de revisão de agências, orçamentos formais e amplo suporte externo para comunicação de marca, demanda e corporativa. Padrões de compras mais rigorosos estão reduzindo a vantagem de empresas incapazes de vincular mensagens com medição e controle operacional. O crescimento da saúde é impulsionado por redes de provedores, seguradoras e organizações relacionadas que abordam desafios de engajamento de pacientes e conformidade. As orientações do HHS sobre rastreamento online enfatizam o tratamento de dados e a configuração de tecnologia como requisitos essenciais de serviço.
As Instituições Educacionais, incluindo universidades, faculdades e provedores de aprendizado profissional, requerem programas especializados de matrícula, reputação e divulgação. A crescente pressão sobre o recrutamento de estudantes exige direcionamento preciso, melhores experiências digitais e relacionamentos responsáveis com agências. As Organizações Sem Fins Lucrativos focam no suporte à marca e na comunicação com doadores, mas impõem uma disciplina de gastos mais rígida e expectativas de serviço mensuráveis. As Instituições Governamentais e do Setor Público preferem fornecedores estabelecidos devido a janelas de compras mais longas e etapas formais de conformidade. A integração do Emarsys ao SAP SE pela SAP em 2026 destaca a crescente concentração de tecnologia de marketing corporativo e seu alinhamento mais estreito com os sistemas de gestão de clientes.
Por Modelo de Engajamento: Modelos de Assinatura Sinalizam uma Mudança Estrutural na Entrega de Valor
Os modelos baseados em Retainer detinham 32,0% de participação no Mercado de Marketing Institucional dos Estados Unidos em 2025. Os modelos baseados em Assinatura têm projeção de crescimento a um CAGR de 17,20% até 2031. Os retainers dominam à medida que os compradores institucionais valorizam a continuidade, o conhecimento da conta e o suporte estratégico estável. Isso é crítico na saúde e nos serviços financeiros, onde a conformidade e a complexidade tornam o onboarding frequente de fornecedores ineficiente. Apesar da evolução das estruturas de preços, o mercado permanece ancorado por relacionamentos de serviço de longo prazo. Os modelos de assinatura estão crescendo devido à crescente demanda por acesso recorrente a plataformas, automação e entrega consistente em detrimento de campanhas únicas.
A mudança da HubSpot em 2026 para precificação por resultado para agentes Breeze AI destaca a tendência em direção a avaliações baseadas em resultados nos serviços de marketing. Os modelos baseados em Consultoria e em Performance também estão ganhando relevância à medida que os clientes buscam estratégia, integração de sistemas e responsabilidade mensurável antes de escalar as operações. Os modelos baseados em Projeto permanecem relevantes para instituições menores e campanhas limitadas, mas enfrentam riscos de atrasos de aprovação e revisões orçamentárias. À medida que a Adobe e a Salesforce expandem os sistemas de engajamento conectados, a distinção entre entrega de serviços e soluções orientadas por software está se estreitando. Essa mudança está impulsionando o mercado em direção a modelos que enfatizam o controle de dados, o acesso à plataforma e o valor mensurável.
Por Canal de Marketing: O Engajamento Virtual Preenche a Lacuna de Eventos no Contato Institucional
Os canais digitais responderam por 58,5% do mercado de marketing institucional dos Estados Unidos em 2025. Os canais de engajamento por webinar e virtual têm projeção de crescimento a um CAGR de 13,85% até 2031. Os canais digitais dominam porque a pesquisa paga, a programação e a publicidade baseada em contas são compatíveis com as necessidades de compras corporativas por soluções mensuráveis e escaláveis. Os webinars e formatos virtuais estão se expandindo rapidamente, permitindo a participação de múltiplos stakeholders sem as restrições de custo e tempo dos eventos presenciais. Isso apoia a abordagem de liderança de pensamento para a geração de demanda, que os compradores institucionais frequentemente preferem à publicidade de performance direta. O número crescente de canais utilizados pelas organizações de marketing dos Estados Unidos destaca que o crescimento digital está ocorrendo paralelamente a outros métodos de contato.
Os eventos e o marketing de campo permanecem essenciais nos setores governamental, educacional e de saúde, onde a construção de relacionamentos é crítica. Esses canais ajudam a estabelecer confiança antes dos processos formais de RFP ou das revisões finais do comitê. O marketing impresso e direto continua a desempenhar um papel estável em cenários que requerem documentação física, mala direta ou divulgações obrigatórias. O mercado de marketing institucional dos Estados Unidos está migrando para uma abordagem combinada que integra sistemas digitais, webinars, atividades de campo e contato direto. Essa mudança enfatiza a importância das capacidades de orquestração juntamente com a especialização em canais no cenário de marketing em evolução.
Análise Geográfica
O Sul detinha 34,9% da participação no Mercado de Marketing Institucional dos Estados Unidos em 2025 e tem projeção de crescimento a um CAGR de 11,70% até 2031, tornando-se a maior e mais rápida região em crescimento. O crescimento é impulsionado pela expansão das redes de sistemas de saúde no Texas, Flórida e Geórgia, pela transferência de sedes corporativas para Dallas, Atlanta e Charlotte, e pelos crescentes clusters educacionais no Sun Belt. Esses setores demandam programas de marketing especializados com forte controle de dados e consciência setorial. O Sul também adota modelos de entrega liderados por assinatura e orientados por IA mais prontamente do que as regiões de crescimento mais lento. Os requisitos de marketing relacionados à HIPAA permanecem críticos à medida que a expansão da saúde impulsiona os gastos regionais.
O Nordeste tem a maior intensidade de gastos em marketing institucional, apesar de o Sul liderar em participação total e crescimento. Serviços financeiros, universidades, empresas farmacêuticas e contratantes federais nos corredores de Nova York, Boston e Washington sustentam a demanda. A região se concentra em branding corporativo, marketing baseado em contas (ABM) e comunicações com alto nível de conformidade, onde grandes comitês de compras gerenciam riscos reputacionais. Empresas especializadas se destacam em mensagens regulamentadas e programas mensuráveis em nível de conta. O Nordeste continua a gerar trabalho de alto valor sem igualar a taxa de crescimento do Sul.
O Meio-Oeste e o Oeste exibem padrões de demanda distintos. O Meio-Oeste depende de compradores corporativos legados, entidades vinculadas ao estado e campanhas lideradas por compras, enfatizando estruturas de retainer e entregas definidas. O Oeste, particularmente Califórnia, Washington e Colorado, favorece ferramentas orientadas por IA, sistemas de dados primários e modelos de engajamento habilitados por software. As regras de privacidade da Califórnia de 2026 exigem controles mais rigorosos de uso de dados, tomada de decisão automatizada e divulgações digitais, aumentando a demanda por parceiros especializados. Universidades e contas de saúde no Oeste enfrentam requisitos complexos de conformidade, impulsionando ainda mais a necessidade de expertise.
Cenário Competitivo
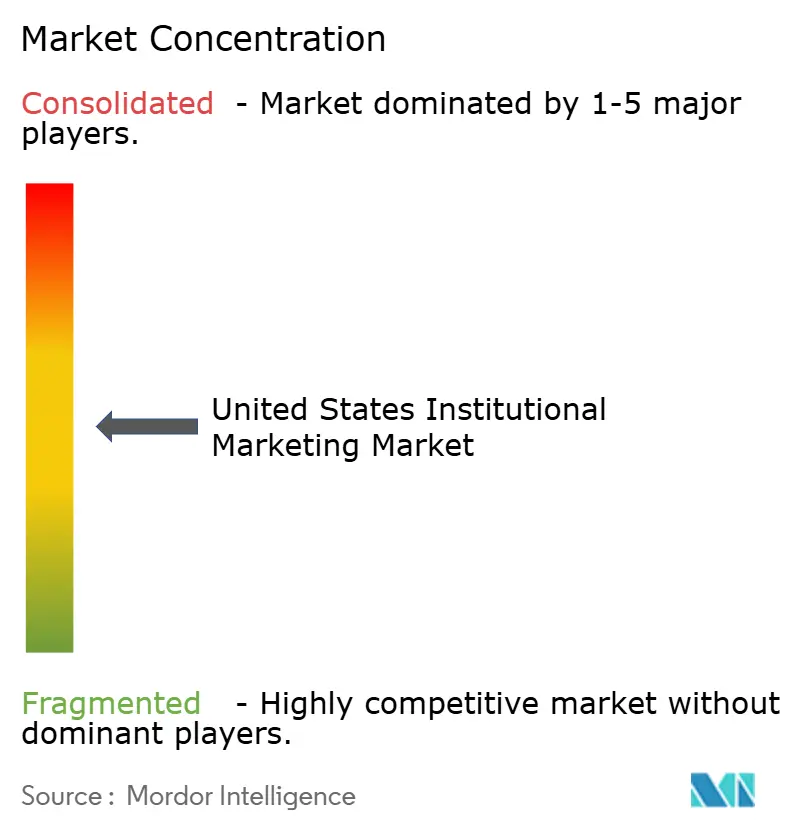
O Mercado de Marketing Institucional dos Estados Unidos é moderadamente concentrado, com as principais empresas detendo uma participação significativa, enquanto o restante é distribuído entre provedores liderados por consultoria, agências de médio porte e boutiques especializadas. A aquisição da Interpublic pela Omnicom no final de 2025 reformulou o cenário competitivo entre os grandes grupos de redes. A Publicis Groupe focou em fortalecer suas capacidades de dados, incluindo a aquisição da LiveRamp em 2026 para aprimorar ferramentas de identidade e colaboração seguras para privacidade. A WPP respondeu aos desafios com esforços de reestruturação, como seu plano Elevate28 e um novo modelo operacional destinado a melhorar a integração e a eficiência de custos. A Dentsu também ajustou sua estrutura sob uma estrutura de gestão global introduzida em 2026, refletindo a mudança contínua em direção à competição orientada por dados, IA e eficiência.
Oportunidades permanecem para empresas que priorizam conformidade e integração de tecnologia em detrimento de escala de mídia. Participantes liderados por consultoria como Accenture Song, Deloitte Digital e IBM iX estão bem posicionados para lidar com projetos que requerem integração de CRM, nuvem e sistemas de dados juntamente com a execução de campanhas. Essa tendência pressiona os modelos puramente criativos, especialmente em saúde, serviços financeiros e setores vinculados ao governo, onde a integração é crítica. Agências de médio porte se diferenciam oferecendo expertise focada e flexibilidade sem a sobrecarga das redes globais. Empresas especializadas, como a Ruder Finn, continuam a se expandir por meio de aquisições direcionadas em comunicações e serviços B2B.
A internalização está crescendo entre as grandes instituições, apoiada pela adoção de IA, que permite que equipes internas menores gerenciem tarefas de rotina. Embora isso reduza a demanda por trabalho de projeto tático, os parceiros externos permanecem essenciais para integração de plataformas, fluxos de trabalho regulamentados e orientação estratégica. O mercado está se afastando de agências que oferecem apenas execução sem profundidade sistêmica. A vantagem competitiva depende cada vez mais do controle de dados, da prontidão para conformidade, das capacidades de orquestração e da entrega de valor mensurável para os compradores institucionais.
Líderes do Setor de Marketing Institucional dos Estados Unidos
-
WPP plc
-
Omnicom Group Inc.
-
Publicis Groupe SA
-
Stagwell Inc.
-
Dentsu Group Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Publicis Groupe anunciou sua aquisição da LiveRamp por 2,2 bilhões de USD, com o negócio revelado em maio de 2026. A fusão visa aprimorar a co-criação de dados para marketing orientado por IA, priorizando a privacidade do usuário nas redes de clientes. A finalização da transação depende da obtenção de aprovações regulatórias e dos acionistas.
- Abril de 2026: A Adobe apresentou o Adobe CX Enterprise no Adobe Summit, um sistema orientado por IA projetado para gerenciar todo o ciclo de vida do cliente, incluindo aquisição, engajamento, conversão e fidelidade. A solução integra agentes de IA diretamente no processo de engajamento do cliente. Está disponível no Microsoft 365 Copilot e oferece acesso beta em plataformas como Claude Enterprise, ChatGPT Enterprise, Gemini Enterprise e IBM watsonx Orchestrate, expandindo seu alcance no marketing institucional.
- Março de 2026: A Publicis Groupe adquiriu a AdgeAI, uma plataforma israelense de análise criativa preditiva, por aproximadamente 100 milhões de USD. Esta aquisição faz parte de seu orçamento de negócios de 970 milhões de USD alocado para 2026. Ao integrar a AdgeAI em sua pilha CoreAI, a Publicis permite que os clientes de marketing institucional escalem mensagens criativas com base em resultados previstos, reduzindo a dependência de relatórios retrospectivos.
- Fevereiro de 2026: A WPP anunciou seu plano de transformação estratégica Elevate28, com meta de 500 milhões de GBP (674,56 milhões de USD) em economias brutas anuais de custos até 2028. A reestruturação organiza a WPP em quatro unidades operacionais: WPP Media, WPP Creative, WPP Production e WPP Enterprise Solutions. A recém-estabelecida WPP Enterprise Solutions foca em competir por projetos institucionais de transformação por IA. Em 2025, a WPP reportou receita de 13,55 bilhões de GBP (18,28 bilhões de USD), refletindo um declínio de 5,4% em base comparável.


Escopo do Relatório do Mercado de Marketing Institucional dos Estados Unidos
| Serviços de Marketing Digital |
| Serviços de Marketing Tradicional e Offline |
| Serviços de Marketing Baseado em Contas (ABM) |
| Serviços de Conteúdo e Criação |
| Serviços de Análise de Marketing e Automação |
| Instituições Corporativas |
| Organizações Sem Fins Lucrativos |
| Instituições Educacionais |
| Instituições de Saúde |
| Instituições Governamentais e do Setor Público |
| Baseado em Projeto |
| Baseado em Retainer |
| Baseado em Consultoria |
| Baseado em Performance |
| Baseado em Assinatura |
| Canais Digitais |
| Eventos e Marketing de Campo |
| Marketing Impresso e Direto |
| Canais de Engajamento por Webinar e Virtual |
| Nordeste |
| Meio-Oeste |
| Sul |
| Oeste |
| Por Tipo de Serviço | Serviços de Marketing Digital |
| Serviços de Marketing Tradicional e Offline | |
| Serviços de Marketing Baseado em Contas (ABM) | |
| Serviços de Conteúdo e Criação | |
| Serviços de Análise de Marketing e Automação | |
| Por Tipo de Cliente | Instituições Corporativas |
| Organizações Sem Fins Lucrativos | |
| Instituições Educacionais | |
| Instituições de Saúde | |
| Instituições Governamentais e do Setor Público | |
| Por Modelo de Engajamento | Baseado em Projeto |
| Baseado em Retainer | |
| Baseado em Consultoria | |
| Baseado em Performance | |
| Baseado em Assinatura | |
| Por Canal de Marketing | Canais Digitais |
| Eventos e Marketing de Campo | |
| Marketing Impresso e Direto | |
| Canais de Engajamento por Webinar e Virtual | |
| Por Região | Nordeste |
| Meio-Oeste | |
| Sul | |
| Oeste |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Marketing Institucional dos Estados Unidos em 2026?
O Mercado de Marketing Institucional dos Estados Unidos é estimado em 44,96 bilhões de USD em 2026 e tem previsão de atingir 70,56 bilhões de USD até 2031 a um CAGR de 9,43%.
Qual categoria de serviço lidera a geração de receita?
Os Serviços de Marketing Digital lideraram com uma participação de 38,3% em 2025, pois os compradores continuam a favorecer a execução digital mensurável e escalável.
Qual grupo de clientes está se expandindo mais rapidamente?
As Instituições de Sade têm projeção de crescimento a um CAGR de 11,72% até 2031, apoiadas por necessidades de conformidade mais rigorosas e pelo crescente engajamento digital de pacientes.
Por que o Sul é a região mais importante?
O Sul detinha 34,9% de participação em 2025 e tem previsão de crescimento a um CAGR de 11,70%, apoiado por grandes sistemas de saúde, relocações corporativas e clusters educacionais em expansão.
O que está mudando nos modelos comerciais utilizados por agências e prestadores de serviços?
Os modelos baseados em Retainer lideraram com 32,0% de participação em 2025, mas os modelos baseados em Assinatura estão crescendo mais rapidamente a um CAGR de 17,20%, à medida que os compradores migram para entrega recorrente e mensurável.
Quão concentrada é a concorrência entre as principais empresas?
As 5 principais empresas controlavam aproximadamente 55% do mercado em 2025, o que aponta para uma concentração moderada em vez de domínio por um pequeno número de empresas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
