
Marktgröße und Marktanteil des institutionellen Marketingmarkts der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 41.35 Milliarden US-Dollar |
| Marktgröße (2026) | 44.96 Milliarden US-Dollar |
| Marktgröße (2031) | 70.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.43 % |
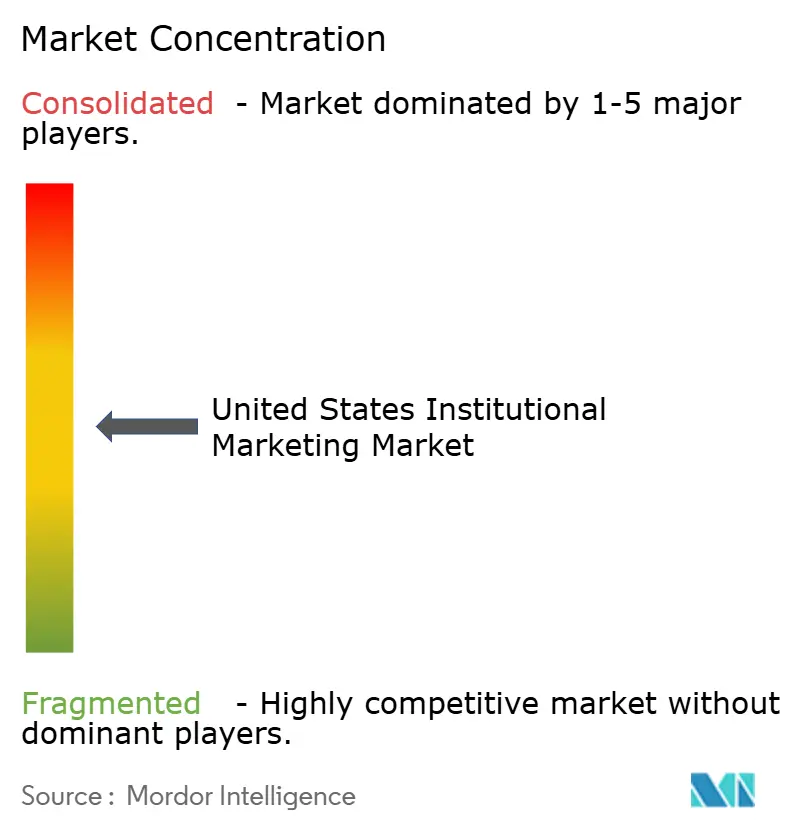
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des institutionellen Marketingmarkts der Vereinigten Staaten von Mordor Intelligence
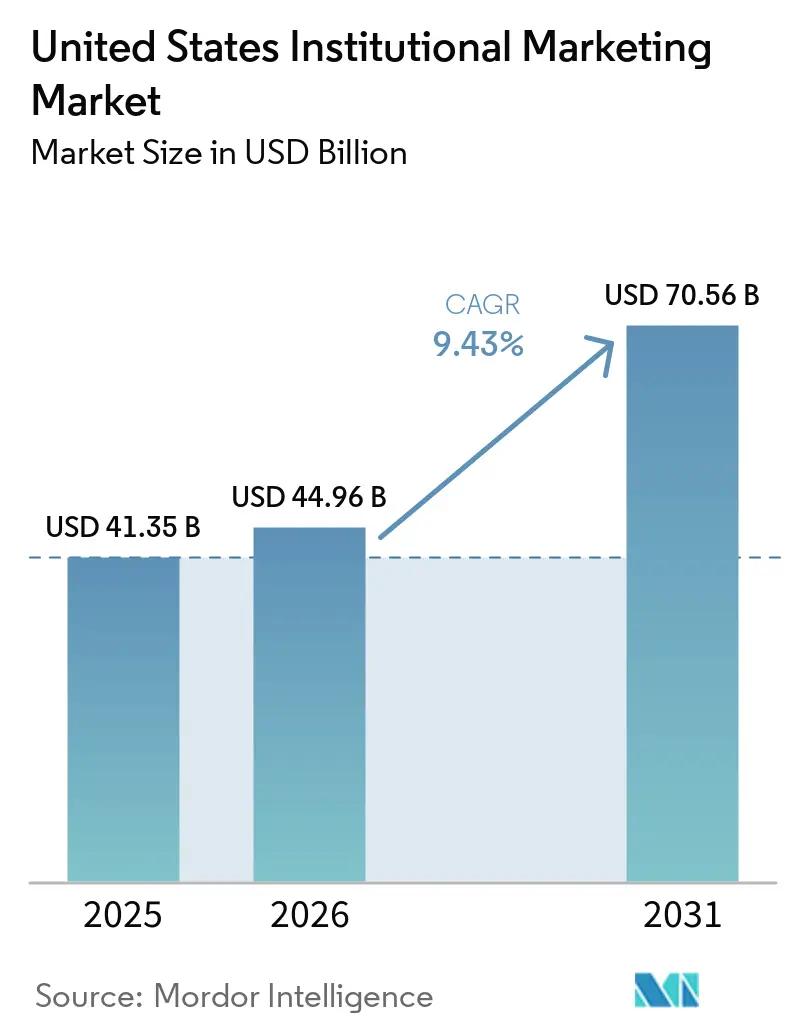
Der institutionelle Marketingmarkt der Vereinigten Staaten wurde im Jahr 2025 auf 41,35 Milliarden USD geschätzt und soll von 44,96 Milliarden USD im Jahr 2026 auf 70,56 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,43 % während des Prognosezeitraums (2026–2031). Dieses Wachstum übertrifft den Anstieg der gesamten Marketingausgaben in den Vereinigten Staaten von 1,7 %, der Anfang 2026 gemeldet wurde, und unterstreicht die gestiegenen spezialisierten Ausgaben trotz allgemeiner Budgetbeschränkungen[1]. Der Markt wird durch lange Kaufzyklen, komplexe Genehmigungsprozesse, strengere Compliance-Anforderungen und eine Nachfrage nach messbaren Ergebnissen geprägt, die traditionelle Werbemodelle nicht erfüllen können. KI-gesteuerte Konto-Priorisierung, First-Party-Datensysteme und branchenspezifische Inhaltsstrategien beeinflussen die Ausgabenmuster und drängen Käufer zu Partnern, die über Kompetenz in Ausführung, Datenkontrolle und prädiktiver Modellierung verfügen, um Live-Anzeigenplatzierungen automatisch zu optimieren. Große Netzwerke werden umstrukturiert, während Spezialanbieter wachsen, indem sie schnellere, datenorientierte Leistungen im Gesundheitswesen, in der Hochschulbildung und im Unternehmensbranding anbieten. Obwohl Institutionen ihre internen Kapazitäten ausbauen, setzt sich die Marktexpansion fort, angetrieben durch die rasche Einführung von KI. Vermarkter erwarten, dass KI innerhalb von drei Jahren mehr als 50 % der Marketingaktivitäten übernehmen wird.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart führten Digitale Marketingdienstleistungen mit einem Anteil von 38,3 % im institutionellen Marketingmarkt der Vereinigten Staaten im Jahr 2025, während Marketing-Analyse- und Automatisierungsdienstleistungen bis 2031 voraussichtlich mit einer CAGR von 16,40 % wachsen werden.
- Nach Kundentyp hielten Unternehmenseinrichtungen im Jahr 2025 einen Anteil von 42,0 % am Marktwert des institutionellen Marketingmarkts der Vereinigten Staaten, während Gesundheitseinrichtungen bis 2031 die höchste prognostizierte CAGR von 11,72 % verzeichneten.
- Nach Engagement-Modell entfielen auf Retainer-basierte Modelle im Jahr 2025 ein Anteil von 32,0 % im institutionellen Marketingmarkt der Vereinigten Staaten, während abonnementbasierte Modelle bis 2031 voraussichtlich mit einer CAGR von 17,20 % wachsen werden.
- Nach Marketingkanal erfassten Digitale Kanäle im Jahr 2025 einen Anteil von 58,5 % im institutionellen Marketingmarkt der Vereinigten Staaten, während Webinar- und virtuelle Engagement-Kanäle bis 2031 voraussichtlich mit einer CAGR von 13,85 % wachsen werden.
- Nach Geografie hielt der Süden im Jahr 2025 einen Anteil von 34,9 % am institutionellen Marketingmarkt der Vereinigten Staaten und verzeichnete die höchste prognostizierte CAGR von 11,70 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im institutionellen Marketingmarkt der Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| KI-gesteuerte Konto-Priorisierung und Pipeline-Bewertung | +2.0% | National, mit frühen Gewinnen in New York, Boston, San Francisco und Dallas | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Compliance-gerechter Vordenkerschaft in regulierten Institutionen | +1.3% | National, mit konzentrierter Wirkung auf Gesundheitszentren im Süden und Nordosten | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu First-Party-Daten-aktivierter Nachfragegenerierung | +1.8% | National, am stärksten in Bundesstaaten mit fortgeschrittenen Datenschutzrahmen, einschließlich Kalifornien, Virginia und Colorado | Kurzfristig (≤ 2 Jahre) |
| Beschaffungsgesteuerter Vorzug für messbare, ergebnisorientierte Kampagnen | +1.5% | National, mit beschleunigter Einführung bei Unternehmens- und Behördenkäufern im Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Ausweitung vertikalisierter Botschaften für komplexe institutionelle Einkaufsausschüsse | +1.2% | National, mit frühen Gewinnen in den Bereichen Gesundheitswesen, Finanzdienstleistungen und Hochschulbildung | Mittelfristig (2–4 Jahre) |
| Steigender Bedarf an hybrider digitaler und Feldmarketing-Orchestrierung | +1.0% | National, besonders aktiv im Süden und Nordosten, wo die Ausgaben für Feldveranstaltungen konzentriert sind | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gesteuerte Konto-Priorisierung und Pipeline-Bewertung
KI-gesteuerte Kontobewertung transformiert den institutionellen Marketingmarkt der Vereinigten Staaten, indem sie Anbietern ermöglicht, hochpotenzielle Konten zu identifizieren, bevor die Kontaktaufnahme beginnt. Diese Fähigkeit ist besonders bedeutsam im institutionellen Vertrieb, wo Genehmigungsprozesse formell sind und große Einkaufsgruppen einbeziehen. Eine offizielle Umfrage hob eine signifikante Zunahme der KI-Nutzung im Marketing seit 2022 hervor, mit der Erwartung, dass KI innerhalb weniger Jahre mehr als die Hälfte der Marketingaktivitäten übernehmen wird. Diese Verlagerung lenkt Ressourcen auf weniger, aber hochwertige Konten, reduziert Chancen für einfache Ausführungsanbieter und erhöht die Bedeutung von Unternehmen mit Expertise in Bewertungslogik, Absichtssignalen und integrierten Lieferwerkzeugen. Salesforces geplanter Start von Marketing Cloud Next im Jahr 2025 spiegelt den Branchenwechsel hin zu kontinuierlicher Entscheidungsfindung in Kampagnen wider und ersetzt traditionelle einmalige Ausführungsmodelle[2].
Wachstum von Compliance-gerechter Vordenkerschaft in regulierten Institutionen
Compliance-gerechte Vordenkerschaft gewinnt im institutionellen Marketingmarkt der Vereinigten Staaten zunehmend an Bedeutung. Dieser Ansatz vereinfacht Beschaffungs- und Rechtsprüfungen im Vergleich zu Strategien, die auf sensiblen Daten oder aggressivem Retargeting basieren. Im Gesundheitswesen hat das HHS-Büro für Bürgerrechte das Online-Tracking auf patientenorientierten Plattformen unter die HIPAA-Vorschriften gestellt und die Nutzung von Drittanbieter-Tools ohne geeignete Kontrollen eingeschränkt. Infolgedessen bevorzugen regulierte Käufer Inhaltsprogramme, die aufklären, Vertrauen aufbauen und die Nachfragegenerierung fördern, während Compliance-Risiken minimiert werden. Unternehmen mit geschulten Prüfteams, dokumentierten Arbeitsabläufen und konformen Technologie-Stacks sind gut positioniert, um diese Anforderungen zu erfüllen. Darüber hinaus wird die Multi-State-Datenschutzvereinbarung des IAB, die 2026 in Kraft tritt, einen umfassenderen Compliance-Rahmen für digitale Werbung schaffen und diesen Trend verstärken[3].
Verlagerung hin zu First-Party-Daten-aktivierter Nachfragegenerierung
Die Verlagerung hin zu First-Party-Daten transformiert den institutionellen Marketingmarkt der Vereinigten Staaten, da strengere Datenschutzbestimmungen die Abhängigkeit von externen Zielgruppensignalen verringern. Kaliforniens aktualisierter CCPA-Rahmen, der im Januar 2026 in Kraft tritt, führt Anforderungen für Risikobewertungen, Offenlegungen für automatisierte Entscheidungsfindung und Opt-out-Bestätigungsregeln für digitale Plattformen ein. Weitere staatliche Datenschutzgesetze sollen ebenfalls die regulatorische Landschaft erweitern und die Art und Weise, wie institutionelle Käuferdaten gesammelt und genutzt werden, weiter erschweren. Die Übernahme von LiveRamp durch Publicis Groupe für 2,2 Milliarden USD unterstreicht die wachsende Bedeutung von Datenzusammenarbeit und Identitätsauflösung als wesentliche Vermögenswerte in diesem Markt. Organisationen mit Kontrolle über Einwilligung, Clean-Room-Zugang und First-Party-Dateninfrastruktur sind besser positioniert als solche, die auf Drittanbieter-Targeting-Methoden angewiesen sind.
Beschaffungsgesteuerter Vorzug für messbare, ergebnisorientierte Kampagnen
Institutionelle Käufer bewerten externe Marketingpartner zunehmend nach denselben Kriterien wie Software- oder Betriebsanbieter und betonen messbare Ergebnisse gegenüber kreativen Versprechen. Wachsende Budgetkontrolle in US-amerikanischen Marketingorganisationen hat diesen Fokus verstärkt, da Ausgaben Zeile für Zeile gerechtfertigt werden und Verträge klar den Geschäftswert nachweisen müssen. Diese Verlagerung treibt den institutionellen Marketingmarkt der Vereinigten Staaten hin zu integrierten Modellen, die Attribution, Berichterstattung und Lieferung innerhalb einer einheitlichen Struktur kombinieren. HubSpots Übergang zu ergebnisbasierter Preisgestaltung für Breeze-KI-Agenten spiegelt diesen Trend wider und richtet wiederkehrende kommerzielle Modelle an messbarer Performance aus. Ebenso passen Adobe CX Enterprise und Salesforce Marketing Cloud Next ihre Kampagnensysteme an, um kontinuierliches Engagement, Orchestrierung und Feedback-Schleifen zu priorisieren und dabei über isolierte Kampagnenaufgaben hinauszugehen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Verlängerung der Verkaufszyklen bei institutionellen Käufen mit mehreren Stakeholdern | -1.2% | National, besonders ausgeprägt bei Behördenbeschaffungen im Mittleren Westen und im Gesundheitswesen im Nordosten | Mittelfristig (2–4 Jahre) |
| Datenschutzbeschränkungen bei der Zielgruppensegmentierung und beim Retargeting | -0.9% | National, höchste Reibung in Kalifornien, Virginia, Colorado und Bundesstaaten mit umfassenden Datenschutzgesetzen | Kurzfristig (≤ 2 Jahre) |
| Ausbau interner Marketingteams bei großen Institutionen | -0.8% | National, konzentriert an großen Universitäten, Gesundheitsnetzwerken und Fortune-500-Unternehmen | Langfristig (≥ 4 Jahre) |
| Fragmentierte Attribution über Offline-, Veranstaltungs- und digitale Touchpoints hinweg | -0.7% | National, am wirkungsvollsten bei integrierten Hybrid-Kanal-Kampagnen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlängerung der Verkaufszyklen bei institutionellen Käufen mit mehreren Stakeholdern
Institutionelle Kampagnen erfordern häufig die Genehmigung mehrerer Teams, darunter Marketing, Recht, Beschaffung, Finanzen und Betrieb, was den Genehmigungsprozess verlängert. Dies verzögert die Umsatzgenerierung für Dienstleister und macht kurzfristige Projekte weniger rentabel. Budgetbeschränkungen tragen ebenfalls zu dieser Verzögerung bei, da Käufer mehr Zeit damit verbringen, den erwarteten Wert zu bewerten und zu dokumentieren, bevor sie Mittel bereitstellen. Dieser Prozess stärkt jedoch auch langfristige Beziehungen, sobald ein Anbieter ausgewählt wurde, was die Dominanz Retainer-basierter Modelle in den letzten Jahren erklärt. Im institutionellen Marketingmarkt der Vereinigten Staaten entsteht dadurch eine Herausforderung, bei der die Gewinnung neuer Geschäfte länger dauert, während die Stabilität und der Wert bestehender Kundenbeziehungen erheblich gestiegen sind.
Datenschutzbeschränkungen bei der Zielgruppensegmentierung und beim Retargeting
Datenschutzbestimmungen verringern die Genauigkeit digitaler Programme und beeinflussen die Zielgruppensegmentierung und das Retargeting im institutionellen Marketingsektor der Vereinigten Staaten. Strengere Offenlegungs- und Verfahrensanforderungen wurden eingeführt, während zusätzliche staatliche Gesetze die Zuständigkeitsbereiche erweitert haben, die Vermarkter bei der Kampagnengestaltung berücksichtigen müssen[4]. Im Gesundheitswesen haben Leitlinien des HHS standardmäßige Analyse-Setups auf patientenorientierten Plattformen erschwert und erfordern geeignete Vereinbarungen und Kontrollen. Diese Änderungen erhöhen die Compliance-Kosten, insbesondere für mittelgroße Agenturen mit begrenzten Rechts-, Daten- und Sicherheitsressourcen. Größere Unternehmen profitieren von ihrer Fähigkeit, diese Kosten auf breitere Kundenportfolios und fortschrittliche Technologielösungen zu verteilen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Analyseplattformen verdrängen kreativitätsgeführte Dienstleistungsmodelle
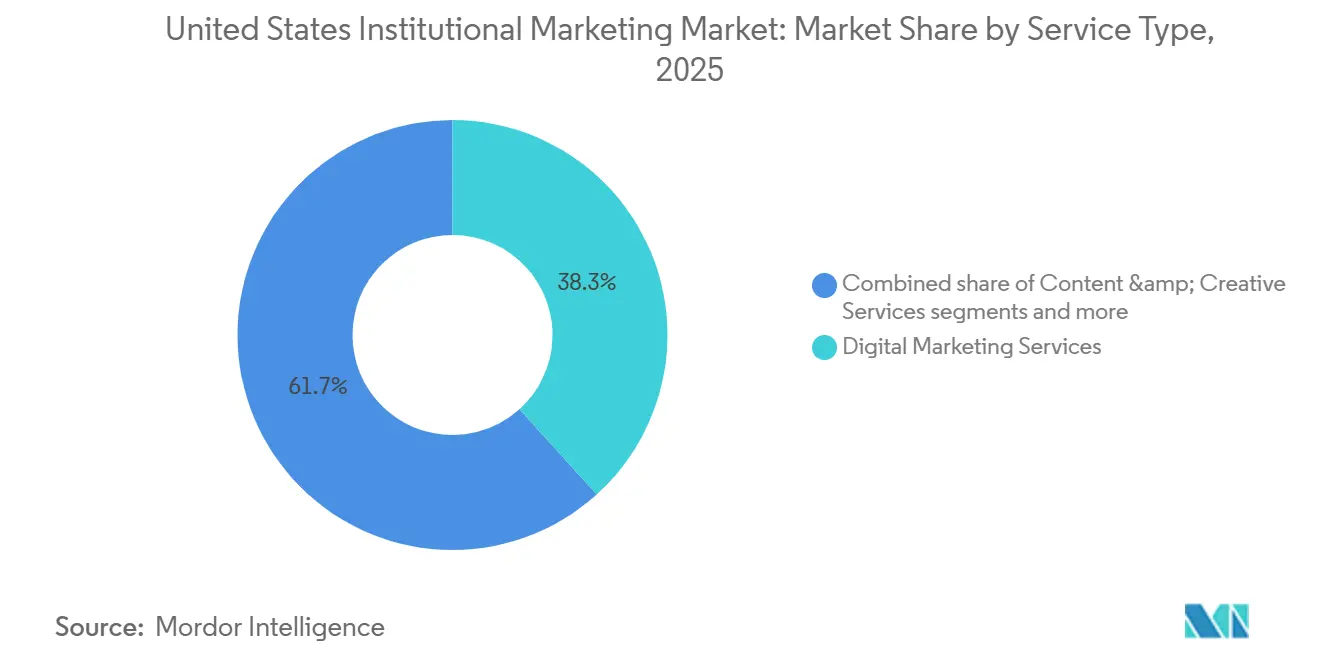
Digitale Marketingdienstleistungen machten im Jahr 2025 einen Anteil von 38,3 % am institutionellen Marketingmarkt der Vereinigten Staaten aus. Marketing-Analyse- und Automatisierungsdienstleistungen sollen bis 2031 mit einer CAGR von 16,40 % wachsen. Dies spiegelt eine Verlagerung bei Unternehmensbranding- und Nachfrageprogrammen hin zu messbarer digitaler Ausführung über lange Kaufzyklen wider. Digitale Formate passen besser zu Beschaffungsanforderungen, da sie eine einfachere Dokumentation von Berichterstattung, Targeting und Optimierung im Vergleich zu Offline-Methoden ermöglichen. Der Markt bewegt sich von breiter Kanalausführung hin zu datengesteuerter Lieferung. Salesforces Start von Marketing Cloud Next im Juli 2025 unterstützt diese Verlagerung, indem er KI-gestützte Orchestrierung und kontinuierliches Engagement gegenüber einmaligen Kampagnen-Setups betont.
Traditionelle und Offline-Marketingdienstleistungen sowie Print- und Direktmarketing bleiben in der Behörden- und Bildungsbeschaffung relevant, wo physische Materialien und formelle Kontaktaufnahme integraler Bestandteil sind. Ihr kombinierter Einfluss nimmt jedoch ab, da Käufer stärkere Attribution und anpassungsfähigere Kampagnen fordern. Inhalts- und Kreativdienstleistungen sind in zwei Ebenen unterteilt: Die Routineproduktion wird zunehmend automatisiert, während Compliance-fokussierte Aufgaben eine höhere Bedeutung behalten. Die HHS-Leitlinien zum Online-Tracking haben den Bedarf an branchenspezifischen Inhaltsoperationen im Gesundheitswesen erhöht, wo sich Arbeitsabläufe von denen standardmäßiger digitaler Kampagnen unterscheiden. ABM- und analysegebundene Dienstleistungen gewinnen an Bedeutung und passen besser zum institutionellen Marketingmarkt der Vereinigten Staaten als rein kreative Modelle.


Nach Kundentyp: Käufer aus dem Gesundheitswesen definieren die Standards des institutionellen Marketings neu
Unternehmenseinrichtungen hielten im Jahr 2025 einen Anteil von 42,0 % am institutionellen Marketingmarkt der Vereinigten Staaten. Gesundheitseinrichtungen sollen bis 2031 mit einer CAGR von 11,72 % wachsen. Große Unternehmen dominieren die Ausgaben aufgrund strukturierter Agentur-Überprüfungszyklen, formeller Budgets und umfangreicher externer Unterstützung für Marke, Nachfrage und Unternehmenskommunikation. Strengere Beschaffungsstandards verringern den Vorteil von Unternehmen, die Botschaften nicht mit Messung und operativer Kontrolle verknüpfen können. Das Wachstum im Gesundheitswesen wird durch Anbieternetzwerke, Versicherer und verwandte Organisationen angetrieben, die sich mit Patientenengagement und Compliance-Herausforderungen befassen. Die HHS-Leitlinien zum Online-Tracking betonen Datenverarbeitung und Technologie-Setup als zentrale Serviceanforderungen.
Bildungseinrichtungen, einschließlich Universitäten, Hochschulen und Anbieter beruflicher Weiterbildung, benötigen spezialisierte Einschreibungs-, Reputations- und Outreach-Programme. Zunehmender Druck bei der Studentenrekrutierung erfordert präzises Targeting, verbesserte digitale Erlebnisse und rechenschaftspflichtige Agenturbeziehungen. Non-Profit-Organisationen konzentrieren sich auf Markenunterstützung und Spenderkommunikation, setzen jedoch strengere Ausgabendisziplin und messbare Serviceerwartungen durch. Behörden und Einrichtungen des öffentlichen Sektors bevorzugen etablierte Anbieter aufgrund längerer Beschaffungsfenster und formeller Compliance-Schritte. SAPs Integration von Emarsys in SAP SE im Jahr 2026 unterstreicht die wachsende Konzentration von Enterprise-Marketing-Technologie und ihre engere Ausrichtung auf Kundenmanagementsysteme.
Nach Engagement-Modell: Abonnementmodelle signalisieren einen strukturellen Wandel in der Wertlieferung
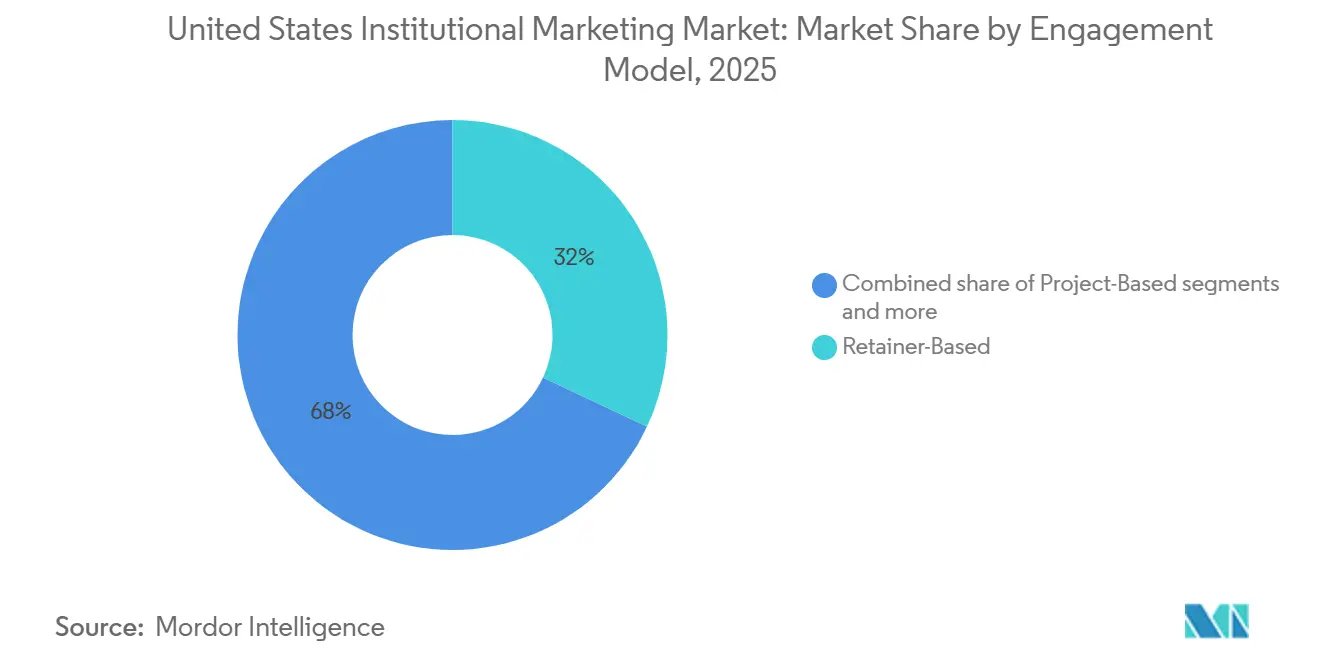
Retainer-basierte Modelle hielten im Jahr 2025 einen Anteil von 32,0 % am institutionellen Marketingmarkt der Vereinigten Staaten. Abonnementbasierte Modelle sollen bis 2031 mit einer CAGR von 17,20 % wachsen. Retainer dominieren, da institutionelle Käufer Kontinuität, Kontowissen und stabile strategische Unterstützung schätzen. Dies ist im Gesundheitswesen und in den Finanzdienstleistungen entscheidend, wo Compliance und Komplexität häufige Anbieter-Onboardings ineffizient machen. Trotz sich entwickelnder Preisstrukturen bleibt der Markt durch langfristige Servicebeziehungen verankert. Abonnementmodelle wachsen aufgrund der steigenden Nachfrage nach wiederkehrendem Zugang zu Plattformen, Automatisierung und konsistenter Lieferung gegenüber einmaligen Kampagnen.
HubSpots Wechsel im Jahr 2026 zu ergebnisbasierter Preisgestaltung für Breeze-KI-Agenten unterstreicht den Trend hin zu ergebnisorientierten Bewertungen in Marketingdienstleistungen. Beratungsbasierte und Performance-basierte Modelle gewinnen ebenfalls an Relevanz, da Kunden Strategie, Systemintegration und messbare Rechenschaftspflicht vor der Skalierung des Betriebs suchen. Projektbasierte Modelle bleiben für kleinere Institutionen und begrenzte Kampagnen relevant, sind jedoch durch Genehmigungsverzögerungen und Budgetprüfungen gefährdet. Da Adobe und Salesforce vernetzte Engagement-Systeme ausbauen, verschwimmt die Grenze zwischen Servicelieferung und softwaregesteuerten Lösungen. Diese Verlagerung treibt den Markt hin zu Modellen, die Datenkontrolle, Plattformzugang und messbaren Wert betonen.
Nach Marketingkanal: Virtuelles Engagement überbrückt die Veranstaltungslücke im institutionellen Outreach
Digitale Kanäle machten im Jahr 2025 einen Anteil von 58,5 % am institutionellen Marketingmarkt der Vereinigten Staaten aus. Webinar- und virtuelle Engagement-Kanäle sollen bis 2031 mit einer CAGR von 13,85 % wachsen. Digitale Kanäle dominieren, weil bezahlte Suche, Programmierung und kontobasierte Werbung mit den Beschaffungsanforderungen von Unternehmen nach messbaren, skalierbaren Lösungen kompatibel sind. Webinare und virtuelle Formate expandieren schnell und ermöglichen die Beteiligung mehrerer Stakeholder ohne die Kosten- und Zeitbeschränkungen von Präsenzveranstaltungen. Dies unterstützt den Vordenkerschaftsansatz zur Nachfragegenerierung, den institutionelle Käufer oft gegenüber direkter Performance-Werbung bevorzugen. Die steigende Anzahl der von US-amerikanischen Marketingorganisationen genutzten Kanäle unterstreicht, dass digitales Wachstum neben anderen Outreach-Methoden stattfindet.
Veranstaltungen und Feldmarketing bleiben in den Bereichen Behörden, Bildung und Gesundheitswesen unverzichtbar, wo der Beziehungsaufbau entscheidend ist. Diese Kanäle helfen, Vertrauen aufzubauen, bevor formelle Ausschreibungsprozesse oder abschließende Ausschussprüfungen stattfinden. Print- und Direktmarketing spielen weiterhin eine stabile Rolle in Szenarien, die physische Dokumentation, Direktwerbung oder vorgeschriebene Offenlegungen erfordern. Der institutionelle Marketingmarkt der Vereinigten Staaten verlagert sich hin zu einem gemischten Ansatz, der digitale Systeme, Webinare, Feldaktivitäten und direktes Outreach integriert. Diese Verlagerung betont die Bedeutung von Orchestrierungsfähigkeiten neben der Kanalspezialisierung in der sich entwickelnden Marketinglandschaft.
Geografische Analyse
Der Süden hielt im Jahr 2025 einen Anteil von 34,9 % am institutionellen Marketingmarkt der Vereinigten Staaten und soll bis 2031 mit einer CAGR von 11,70 % wachsen, was ihn zur größten und am schnellsten wachsenden Region macht. Das Wachstum wird durch expandierende Gesundheitssystemnetzwerke in Texas, Florida und Georgia, Unternehmenshauptsitze, die nach Dallas, Atlanta und Charlotte verlagert werden, sowie wachsende Bildungscluster im Sun Belt angetrieben. Diese Sektoren erfordern spezialisierte Marketingprogramme mit starker Datenkontrolle und Branchenbewusstsein. Der Süden übernimmt abonnementgeführte und KI-gesteuerte Liefermodelle bereitwilliger als Regionen mit langsamerem Wachstum. HIPAA-bezogene Marketinganforderungen bleiben entscheidend, da die Expansion im Gesundheitswesen die regionalen Ausgaben antreibt.
Der Nordosten weist die höchste Ausgabenintensität im institutionellen Marketing auf, obwohl der Süden beim Gesamtanteil und Wachstum führt. Finanzdienstleistungen, Universitäten, Pharmaunternehmen und Bundesauftragnehmer in den Korridoren New York, Boston und Washington halten die Nachfrage aufrecht. Die Region konzentriert sich auf Unternehmensbranding, kontobasiertes Marketing (ABM) und Compliance-intensive Kommunikation, bei der große Einkaufsausschüsse Reputationsrisiken managen. Spezialanbieter zeichnen sich durch regulierte Botschaften und messbare kontobasierte Programme aus. Der Nordosten generiert weiterhin hochwertige Arbeit, ohne die Wachstumsrate des Südens zu erreichen.
Der Mittlere Westen und der Westen weisen unterschiedliche Nachfragemuster auf. Der Mittlere Westen stützt sich auf traditionelle Unternehmenskäufer, staatlich verbundene Einrichtungen und beschaffungsgeführte Kampagnen, wobei Retainer-Strukturen und definierte Leistungen betont werden. Der Westen, insbesondere Kalifornien, Washington und Colorado, bevorzugt KI-gesteuerte Tools, First-Party-Datensysteme und softwaregestützte Engagement-Modelle. Kaliforniens Datenschutzregeln von 2026 erfordern strengere Datenkontrolle, automatisierte Entscheidungsfindung und digitale Offenlegungen, was die Nachfrage nach Spezialpartnern erhöht. Universitäten und Gesundheitskonten im Westen sehen sich mit komplexen Compliance-Anforderungen konfrontiert, was den Bedarf an Expertise weiter antreibt.
Wettbewerbslandschaft
Der institutionelle Marketingmarkt der Vereinigten Staaten ist mäßig konzentriert, wobei die führenden Unternehmen einen erheblichen Anteil halten, während der Rest auf beratungsgeführte Anbieter, mittelgroße Agenturen und Spezialanbieter verteilt ist. Omnicoms Übernahme von Interpublic Ende 2025 hat die Wettbewerbslandschaft unter den großen Netzwerkgruppen neu gestaltet. Publicis Groupe hat sich auf den Ausbau seiner Datenfähigkeiten konzentriert, einschließlich der Übernahme von LiveRamp im Jahr 2026, um datenschutzkonforme Identitäts- und Kollaborationstools zu verbessern. WPP hat auf Herausforderungen mit Umstrukturierungsmaßnahmen reagiert, wie seinem Elevate28-Plan und einem neuen Betriebsmodell, das auf verbesserte Integration und Kosteneffizienz abzielt. Dentsu hat seine Struktur ebenfalls unter einem 2026 eingeführten globalen Managementrahmen angepasst, was den anhaltenden Wandel hin zu daten-, KI- und effizienzgetriebenem Wettbewerb widerspiegelt.
Chancen bestehen für Unternehmen, die Compliance und Technologieintegration gegenüber Mediengröße priorisieren. Beratungsgeführte Akteure wie Accenture Song, Deloitte Digital und IBM iX sind gut positioniert, um Projekte zu übernehmen, die CRM-, Cloud- und Datensystemintegration neben der Kampagnenausführung erfordern. Dieser Trend übt Druck auf rein kreative Modelle aus, insbesondere im Gesundheitswesen, in den Finanzdienstleistungen und in behördennahen Sektoren, wo Integration entscheidend ist. Mittelgroße Agenturen differenzieren sich durch fokussierte Expertise und Flexibilität ohne den Overhead globaler Netzwerke. Spezialanbieter wie Ruder Finn expandieren weiterhin durch gezielte Akquisitionen in den Bereichen Kommunikation und B2B-Dienstleistungen.
Insourcing wächst bei großen Institutionen, unterstützt durch KI-Einführung, die kleineren internen Teams ermöglicht, Routineaufgaben zu verwalten. Während dies die Nachfrage nach taktischer Projektarbeit verringert, bleiben externe Partner für Plattformintegration, regulierte Arbeitsabläufe und strategische Beratung unverzichtbar. Der Markt entfernt sich von Agenturen, die nur Ausführung ohne systemische Tiefe anbieten. Wettbewerbsvorteile hängen zunehmend von Datenkontrolle, Compliance-Bereitschaft, Orchestrierungsfähigkeiten und der Lieferung messbaren Werts an institutionelle Käufer ab.
Branchenführer im institutionellen Marketingmarkt der Vereinigten Staaten
-
WPP plc
-
Omnicom Group Inc.
-
Publicis Groupe SA
-
Stagwell Inc.
-
Dentsu Group Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Publicis Groupe hat die Übernahme von LiveRamp für 2,2 Milliarden USD angekündigt, wobei der Deal im Mai 2026 bekannt gegeben wurde. Die Fusion zielt darauf ab, die Datenzusammenarbeit für KI-gesteuertes Marketing zu verbessern und dabei die Privatsphäre der Nutzer in den Kundennetzwerken zu priorisieren. Der Abschluss der Transaktion hängt von der Einholung behördlicher und aktionärsbezogener Genehmigungen ab.
- April 2026: Adobe stellte Adobe CX Enterprise auf dem Adobe Summit vor, ein KI-gesteuertes System, das den gesamten Kundenlebenszyklus verwalten soll, einschließlich Akquisition, Engagement, Konversion und Loyalität. Die Lösung integriert KI-Agenten direkt in den Kundenbindungsprozess. Sie ist auf Microsoft 365 Copilot verfügbar und bietet Beta-Zugang auf Plattformen wie Claude Enterprise, ChatGPT Enterprise, Gemini Enterprise und IBM watsonx Orchestrate, was ihre Reichweite im institutionellen Marketing erweitert.
- März 2026: Publicis Groupe hat AdgeAI, eine in Israel ansässige prädiktive Kreativanalyseplattform, für rund 100 Millionen USD übernommen. Diese Übernahme ist Teil seines für 2026 vorgesehenen Akquisitionsbudgets von 970 Millionen USD. Durch die Integration von AdgeAI in seinen CoreAI-Stack ermöglicht Publicis institutionellen Marketingkunden, kreative Botschaften auf der Grundlage vorhergesagter Ergebnisse zu skalieren und die Abhängigkeit von retrospektiver Berichterstattung zu reduzieren.
- Februar 2026: WPP kündigte seinen strategischen Transformationsplan Elevate28 an, der auf jährliche Bruttokosteneinsparungen von 500 Millionen GBP (674,56 Millionen USD) bis 2028 abzielt. Die Umstrukturierung gliedert WPP in vier Betriebseinheiten: WPP Media, WPP Creative, WPP Production und WPP Enterprise Solutions. Das neu gegründete WPP Enterprise Solutions konzentriert sich auf den Wettbewerb um institutionelle KI-Transformationsprojekte. Im Jahr 2025 meldete WPP einen Umsatz von 13,55 Milliarden GBP (18,28 Milliarden USD), was einem Rückgang von 5,4 % auf vergleichbarer Basis entspricht.


Berichtsumfang des institutionellen Marketingmarkts der Vereinigten Staaten
| Digitale Marketingdienstleistungen |
| Traditionelle und Offline-Marketingdienstleistungen |
| Kontobasierte Marketingdienstleistungen (ABM) |
| Inhalts- und Kreativdienstleistungen |
| Marketing-Analyse- und Automatisierungsdienstleistungen |
| Unternehmenseinrichtungen |
| Non-Profit-Organisationen |
| Bildungseinrichtungen |
| Gesundheitseinrichtungen |
| Behörden und Einrichtungen des öffentlichen Sektors |
| Projektbasiert |
| Retainer-basiert |
| Beratungsbasiert |
| Performance-basiert |
| Abonnementbasiert |
| Digitale Kanäle |
| Veranstaltungen und Feldmarketing |
| Print- und Direktmarketing |
| Webinar- und virtuelle Engagement-Kanäle |
| Nordosten |
| Mittlerer Westen |
| Süden |
| Westen |
| Nach Dienstleistungsart | Digitale Marketingdienstleistungen |
| Traditionelle und Offline-Marketingdienstleistungen | |
| Kontobasierte Marketingdienstleistungen (ABM) | |
| Inhalts- und Kreativdienstleistungen | |
| Marketing-Analyse- und Automatisierungsdienstleistungen | |
| Nach Kundentyp | Unternehmenseinrichtungen |
| Non-Profit-Organisationen | |
| Bildungseinrichtungen | |
| Gesundheitseinrichtungen | |
| Behörden und Einrichtungen des öffentlichen Sektors | |
| Nach Engagement-Modell | Projektbasiert |
| Retainer-basiert | |
| Beratungsbasiert | |
| Performance-basiert | |
| Abonnementbasiert | |
| Nach Marketingkanal | Digitale Kanäle |
| Veranstaltungen und Feldmarketing | |
| Print- und Direktmarketing | |
| Webinar- und virtuelle Engagement-Kanäle | |
| Nach Region | Nordosten |
| Mittlerer Westen | |
| Süden | |
| Westen |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der institutionelle Marketingmarkt der Vereinigten Staaten im Jahr 2026?
Der institutionelle Marketingmarkt der Vereinigten Staaten wird im Jahr 2026 auf 44,96 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 9,43 % einen Wert von 70,56 Milliarden USD erreichen.
Welche Dienstleistungskategorie führt bei der Umsatzgenerierung?
Digitale Marketingdienstleistungen führten im Jahr 2025 mit einem Anteil von 38,3 %, da Käufer weiterhin messbare, skalierbare digitale Ausführung bevorzugen.
Welche Kundengruppe wächst am schnellsten?
Gesundheitseinrichtungen sollen bis 2031 mit einer CAGR von 11,72 % wachsen, unterstützt durch strengere Compliance-Anforderungen und steigendes digitales Patientenengagement.
Warum ist der Süden die wichtigste Region?
Der Süden hielt im Jahr 2025 einen Anteil von 34,9 % und soll mit einer CAGR von 11,70 % wachsen, unterstützt durch große Gesundheitssysteme, Unternehmensumzüge und expandierende Bildungscluster.
Was ändert sich bei den kommerziellen Modellen, die von Agenturen und Dienstleistern verwendet werden?
Retainer-basierte Modelle führten im Jahr 2025 mit einem Anteil von 32,0 %, aber abonnementbasierte Modelle wachsen schneller mit einer CAGR von 17,20 %, da Käufer zu wiederkehrender, messbarer Lieferung übergehen.
Wie konzentriert ist der Wettbewerb unter den führenden Unternehmen?
Die fünf größten Unternehmen kontrollierten im Jahr 2025 rund 55 % des Marktes, was auf eine mäßige Konzentration und keine Dominanz durch eine kleine Anzahl von Unternehmen hindeutet.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
