
Tamaño y Participación del Mercado de Marketing Institucional de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
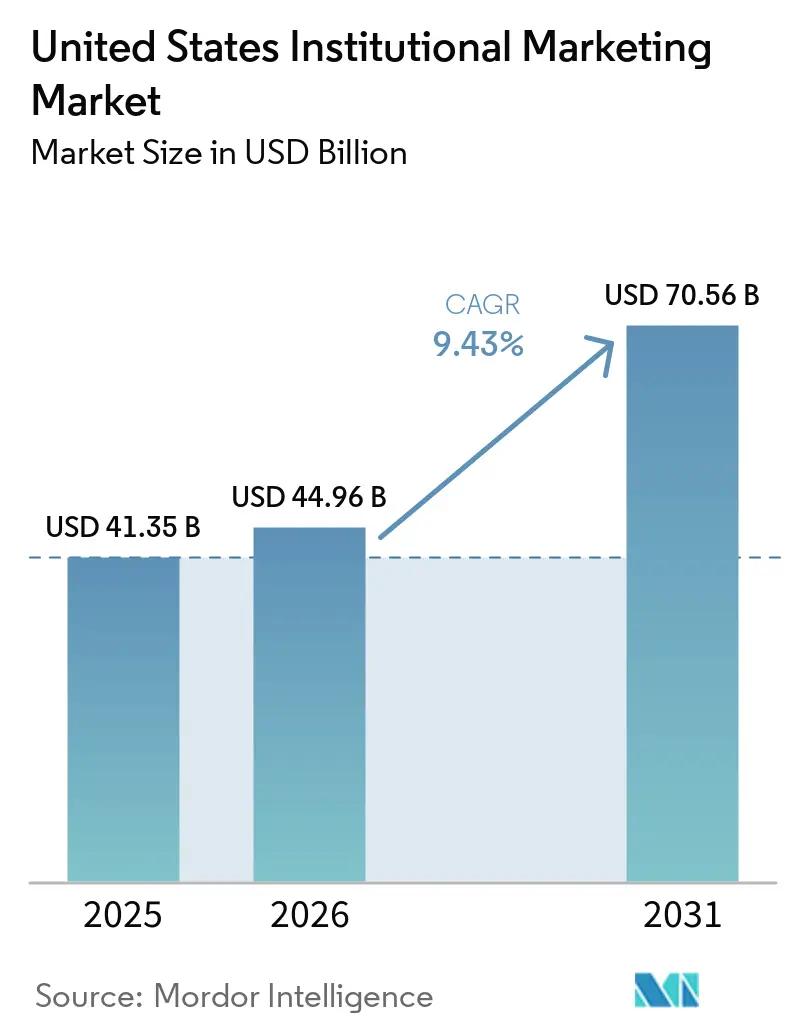
| Tamaño del mercado en el año base (2025) | 41.35 Mil millones de dólares |
| Tamaño del Mercado (2026) | 44.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 70.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.43 % |
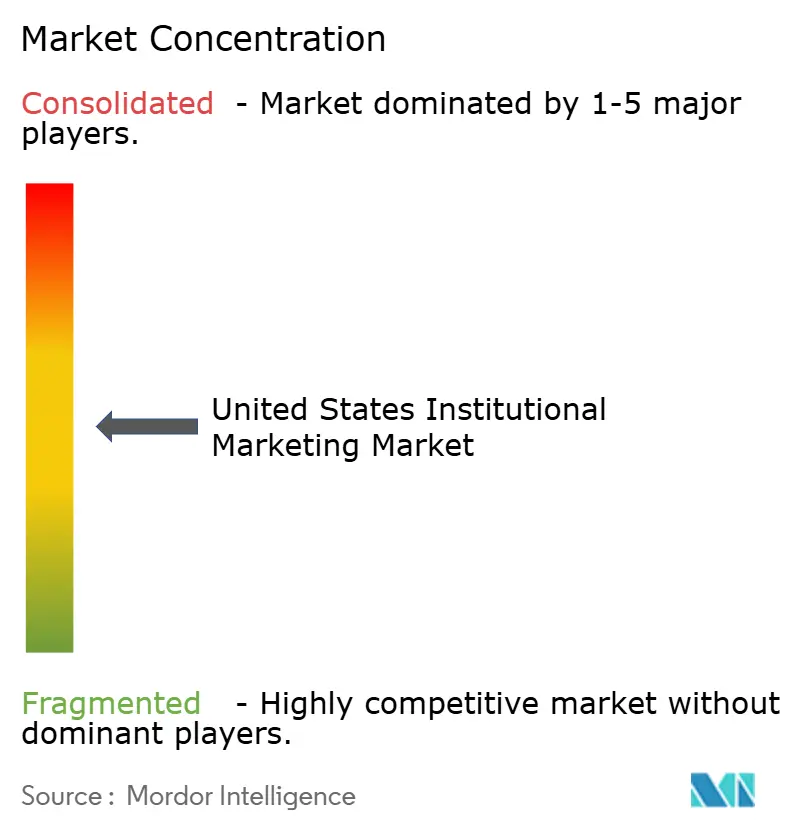
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Marketing Institucional de Estados Unidos por Mordor Intelligence
El mercado de marketing institucional de Estados Unidos fue valorado en 41,35 mil millones de USD en 2025 y se estima que crecerá desde 44,96 mil millones de USD en 2026 hasta alcanzar los 70,56 mil millones de USD en 2031, a una CAGR del 9,43% durante el período de pronóstico (2026-2031). Este crecimiento supera el aumento del 1,7% en el gasto total en marketing de Estados Unidos reportado a principios de 2026, lo que pone de relieve el incremento del gasto especializado a pesar de las restricciones presupuestarias más amplias[1]. El mercado está moldeado por largos ciclos de compra, procesos de aprobación complejos, requisitos de cumplimiento más estrictos y una demanda de resultados medibles que los modelos publicitarios tradicionales no logran satisfacer. La segmentación de cuentas impulsada por IA, los sistemas de datos propios y las estrategias de contenido específicas por sector están influyendo en los patrones de gasto, empujando a los compradores hacia socios especializados en ejecución, control de datos y modelado predictivo para optimizar automáticamente las colocaciones de anuncios en tiempo real. Las grandes redes se están reestructurando, mientras que las empresas especializadas crecen ofreciendo una entrega más rápida y orientada a los datos en los sectores de salud, educación superior y branding empresarial. A pesar de que las instituciones mejoran sus capacidades internas, la expansión del mercado continúa, impulsada por la rápida adopción de la IA. Los especialistas en marketing esperan que la IA represente más del 50% de las actividades de marketing en un plazo de tres años.
Conclusiones Clave del Informe
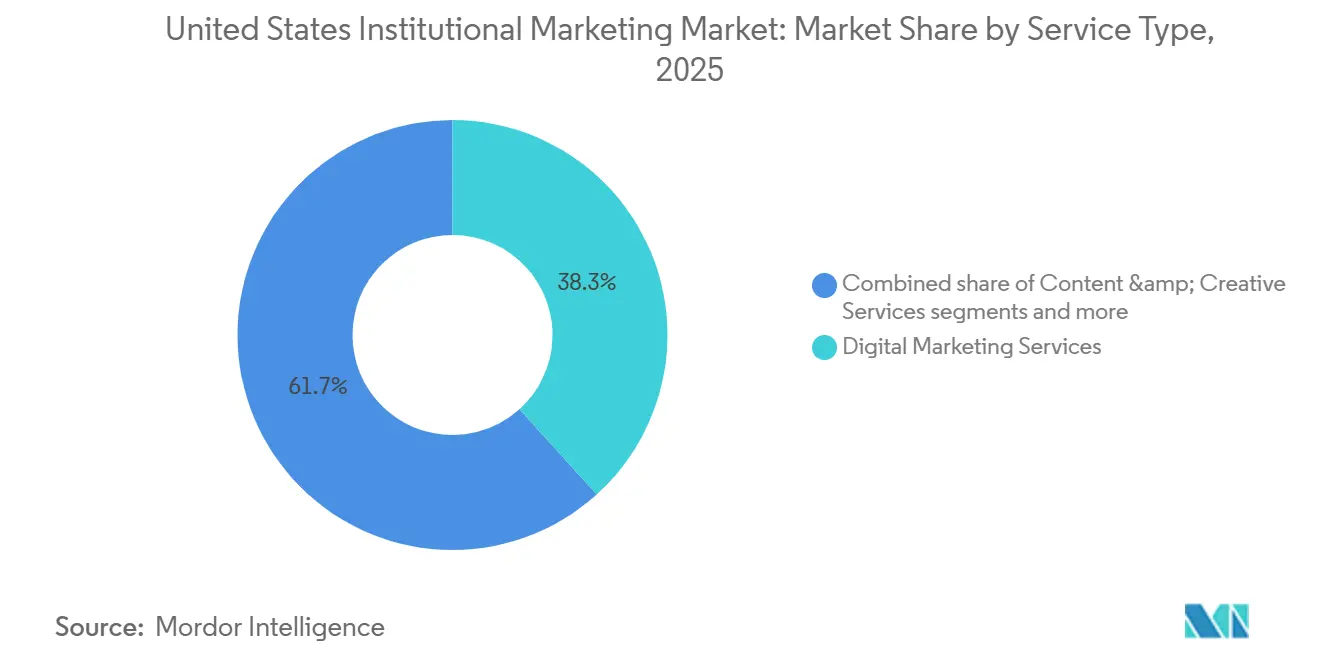
- Por tipo de servicio, los Servicios de Marketing Digital lideraron con una participación del 38,3% en el mercado de Marketing Institucional de Estados Unidos en 2025, mientras que se proyecta que los Servicios de Análisis y Automatización de Marketing crezcan a una CAGR del 16,40% hasta 2031.
- Por tipo de cliente, las Instituciones Corporativas mantuvieron el 42,0% del valor del mercado de Marketing Institucional de Estados Unidos en 2025, mientras que las Instituciones Sanitarias registraron la CAGR proyectada más alta del 11,72% hasta 2031.
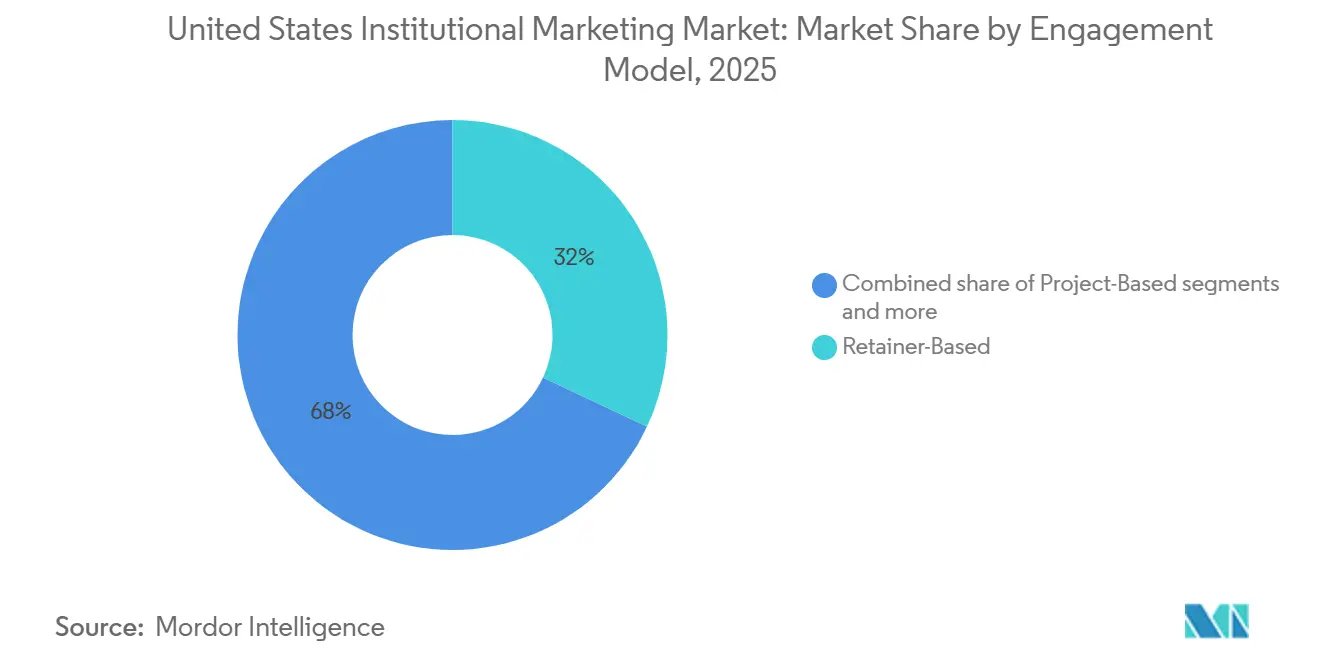
- Por modelo de participación, los modelos Basados en Retención representaron el 32,0% de participación en el mercado de Marketing Institucional de Estados Unidos en 2025, mientras que se prevé que los modelos Basados en Suscripción se expandan a una CAGR del 17,20% hasta 2031.
- Por canal de marketing, los Canales Digitales capturaron el 58,5% de participación en el mercado de Marketing Institucional de Estados Unidos en 2025, mientras que se proyecta que los Canales de Participación mediante Seminarios Web y Virtuales crezcan a una CAGR del 13,85% hasta 2031.
- Por geografía, el Sur mantuvo una participación del 34,9% en el mercado de Marketing Institucional de Estados Unidos en 2025 y registró la CAGR pronosticada más alta del 11,70% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Marketing Institucional de Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Priorización de Cuentas y Puntuación de Cartera Lideradas por IA | +2.0% | Nacional, con ganancias tempranas en Nueva York, Boston, San Francisco y Dallas | Corto plazo (≤ 2 años) |
| Crecimiento del Liderazgo de Opinión Listo para el Cumplimiento en Instituciones Reguladas | +1.3% | Nacional, con impacto concentrado en los centros de salud del Sur y el Noreste | Mediano plazo (2-4 años) |
| Cambio hacia la Generación de Demanda Activada por Datos Propios | +1.8% | Nacional, más fuerte en estados con marcos de privacidad avanzados, incluidos California, Virginia y Colorado | Corto plazo (≤ 2 años) |
| Preferencia Liderada por Adquisiciones por Campañas Medibles Basadas en Resultados | +1.5% | Nacional, con adopción acelerada en compradores corporativos y gubernamentales del Medio Oeste | Mediano plazo (2-4 años) |
| Expansión de Mensajes Verticalizados para Comités de Compra Institucional Complejos | +1.2% | Nacional, con ganancias tempranas en salud, servicios financieros y clústeres de educación superior | Mediano plazo (2-4 años) |
| Creciente Necesidad de Orquestación de Marketing Digital Híbrido y de Campo | +1.0% | Nacional, particularmente activo en el Sur y el Noreste, donde se concentra el gasto en eventos de campo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Priorización de Cuentas y Puntuación de Cartera Lideradas por IA
La puntuación de cuentas impulsada por IA está transformando el mercado de marketing institucional de Estados Unidos al permitir a los proveedores identificar cuentas de alto potencial antes de iniciar el contacto. Esta capacidad es particularmente significativa en la venta institucional, donde los procesos de aprobación son formales e involucran grandes grupos de compra. Una encuesta oficial destacó un aumento significativo en la adopción de IA para el marketing desde 2022, con expectativas de que la IA gestione más de la mitad de las actividades de marketing en pocos años. Este cambio está dirigiendo los recursos hacia un menor número de cuentas de alto valor, reduciendo las oportunidades para los proveedores de ejecución básica, al tiempo que aumenta la importancia de las empresas con experiencia en lógica de puntuación, señales de intención y herramientas de entrega integradas. El lanzamiento planificado por Salesforce en 2025 de Marketing Cloud Next refleja el movimiento de la industria hacia la toma de decisiones continua en las campañas, reemplazando los modelos de ejecución única tradicionales[2].
Crecimiento del Liderazgo de Opinión Listo para el Cumplimiento en Instituciones Reguladas
El liderazgo de opinión listo para el cumplimiento está adquiriendo una importancia creciente en el Mercado de Marketing Institucional de Estados Unidos. Este enfoque simplifica las revisiones de adquisición y legales en comparación con las estrategias que dependen de datos sensibles o de la reorientación agresiva. En el sector sanitario, la Oficina de Derechos Civiles del Departamento de Salud y Servicios Humanos ha colocado el seguimiento en línea en plataformas orientadas a pacientes bajo las regulaciones de la Ley de Portabilidad y Responsabilidad del Seguro Médico, restringiendo el uso de herramientas de terceros sin los controles adecuados. Como resultado, los compradores regulados están favoreciendo los programas de contenido que educan, generan confianza e impulsan la generación de demanda, minimizando al mismo tiempo los riesgos de cumplimiento. Las empresas con equipos de revisión capacitados, flujos de trabajo documentados y pilas tecnológicas conformes están bien posicionadas para satisfacer estas necesidades. Además, el acuerdo de privacidad multiestatal de la Oficina de Publicidad Interactiva, vigente en 2026, establecerá un marco de cumplimiento más amplio para la publicidad digital, reforzando esta tendencia[3].
Cambio hacia la Generación de Demanda Activada por Datos Propios
El cambio hacia los datos propios está transformando el Mercado de Marketing Institucional de Estados Unidos a medida que regulaciones de privacidad más estrictas reducen la dependencia de señales de audiencia externas. El marco actualizado de la Ley de Privacidad del Consumidor de California, que entra en vigor en enero de 2026, introduce requisitos para evaluaciones de riesgos, divulgaciones para la toma de decisiones automatizada y reglas de confirmación de exclusión voluntaria para plataformas digitales. Leyes de privacidad estatales adicionales también están configuradas para ampliar el panorama regulatorio, complicando aún más la forma en que se recopilan y utilizan los datos de los compradores institucionales. La adquisición de LiveRamp por parte de Publicis Groupe por 2,2 mil millones de USD pone de relieve la creciente importancia de la colaboración de datos y la resolución de identidad como activos esenciales en este mercado. Las organizaciones con control sobre el consentimiento, acceso a salas limpias de datos e infraestructura de datos propios están mejor posicionadas en comparación con aquellas que dependen de métodos de segmentación de terceros.
Preferencia Liderada por Adquisiciones por Campañas Medibles Basadas en Resultados
Los compradores institucionales evalúan cada vez más a los socios de marketing externos utilizando los mismos criterios que aplican a los proveedores de software u operativos, enfatizando los resultados medibles por encima de las afirmaciones creativas. El creciente escrutinio presupuestario en las organizaciones de marketing de Estados Unidos ha intensificado este enfoque, ya que los gastos se justifican línea por línea y los contratos deben demostrar claramente el valor empresarial. Este cambio está impulsando el Mercado de Marketing Institucional de Estados Unidos hacia modelos integrados que combinan atribución, informes y entrega dentro de una estructura unificada. La transición de HubSpot hacia precios basados en resultados para los agentes de Breeze AI refleja esta tendencia, alineando los modelos comerciales recurrentes con el rendimiento medible. De manera similar, Adobe CX Enterprise y Salesforce Marketing Cloud Next están adaptando sus sistemas de campaña para priorizar la participación continua, la orquestación y los ciclos de retroalimentación, yendo más allá de las tareas de campaña aisladas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alargamiento de los Ciclos de Venta en la Compra Institucional con Múltiples Partes Interesadas | -1.2% | Nacional, particularmente agudo en las adquisiciones gubernamentales del Medio Oeste y sanitarias del Noreste | Mediano plazo (2-4 años) |
| Restricciones de Privacidad de Datos en la Segmentación de Audiencias y la Reorientación | -0.9% | Nacional, mayor fricción en California, Virginia, Colorado y estados con leyes de privacidad integrales | Corto plazo (≤ 2 años) |
| Expansión de los Equipos Internos de Marketing en Grandes Instituciones | -0.8% | Nacional, concentrado en grandes universidades, redes sanitarias y empresas del Fortune 500 | Largo plazo (≥ 4 años) |
| Atribución Fragmentada entre Puntos de Contacto Fuera de Línea, de Eventos y Digitales | -0.7% | Nacional, con mayor impacto en campañas integradas de canales híbridos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alargamiento de los Ciclos de Venta en la Compra Institucional con Múltiples Partes Interesadas
Las campañas institucionales a menudo requieren la aprobación de múltiples equipos, incluidos marketing, legal, adquisiciones, finanzas y operaciones, lo que extiende el proceso de aprobación. Esto retrasa la generación de ingresos para los proveedores de servicios y hace que los proyectos a corto plazo sean menos viables. Las restricciones presupuestarias contribuyen aún más a este retraso, ya que los compradores dedican más tiempo a evaluar y documentar el valor esperado antes de comprometer fondos. Sin embargo, este proceso también fortalece las relaciones a largo plazo una vez que se selecciona un proveedor, lo que explica el predominio de los modelos basados en retención en los últimos años. En el Mercado de Marketing Institucional de Estados Unidos, esto crea un desafío en el que adquirir nuevos negocios lleva más tiempo, mientras que la estabilidad y el valor de las relaciones con los clientes existentes han aumentado significativamente.
Restricciones de Privacidad de Datos en la Segmentación de Audiencias y la Reorientación
Las regulaciones de privacidad de datos están reduciendo la precisión de los programas digitales, afectando la segmentación de audiencias y la reorientación en el sector de marketing institucional de Estados Unidos. Se han introducido requisitos de divulgación y procedimientos más estrictos, mientras que leyes estatales adicionales han ampliado las jurisdicciones que los especialistas en marketing deben considerar al diseñar campañas[4]. En el sector sanitario, las directrices del Departamento de Salud y Servicios Humanos han hecho que las configuraciones estándar de análisis en plataformas orientadas a pacientes sean más complejas, requiriendo acuerdos y controles adecuados. Estos cambios aumentan los costos de cumplimiento, particularmente para las agencias de tamaño mediano con recursos legales, de datos y de seguridad limitados. Las empresas más grandes se benefician de su capacidad para distribuir estos costos entre carteras de clientes más amplias y soluciones tecnológicas avanzadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Las Plataformas de Análisis Desplazan los Modelos de Servicio Liderados por la Creatividad
Los Servicios de Marketing Digital representaron el 38,3% de la participación del Mercado de Marketing Institucional de Estados Unidos en 2025. Se proyecta que los Servicios de Análisis y Automatización de Marketing crezcan a una CAGR del 16,40% hasta 2031. Esto refleja un cambio en los programas de branding empresarial y generación de demanda hacia una ejecución digital medible a lo largo de largos ciclos de compra. Los formatos digitales se alinean mejor con las necesidades de adquisición, ya que permiten una documentación más sencilla de informes, segmentación y optimización en comparación con los métodos fuera de línea. El mercado está pasando de la ejecución amplia por canales a la entrega basada en datos. El lanzamiento de Salesforce en julio de 2025 de Marketing Cloud Next apoya este cambio al enfatizar la orquestación asistida por IA y la participación continua sobre las configuraciones de campaña únicas.
Los Servicios de Marketing Tradicional y Fuera de Línea, junto con el Marketing Impreso y Directo, siguen siendo relevantes en las adquisiciones gubernamentales y educativas, donde los materiales físicos y el contacto formal son fundamentales. Sin embargo, su influencia combinada está disminuyendo a medida que los compradores exigen una atribución más sólida y campañas más adaptables. Los Servicios de Contenido y Creatividad están divididos en dos niveles: la producción rutinaria se está automatizando, mientras que las tareas centradas en el cumplimiento conservan mayor importancia. Las directrices del Departamento de Salud y Servicios Humanos sobre el seguimiento en línea han aumentado la necesidad de operaciones de contenido específicas del sector en el ámbito sanitario, donde los flujos de trabajo difieren de los de las campañas digitales estándar. Los servicios de ABM y vinculados a análisis están ganando terreno, alineándose más estrechamente con el Mercado de Marketing Institucional de Estados Unidos que los modelos exclusivamente creativos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Cliente: Los Compradores del Sector Sanitario Redefinen los Estándares del Marketing Institucional
Las Instituciones Corporativas mantuvieron el 42,0% del Mercado de Marketing Institucional de Estados Unidos en 2025. Se proyecta que las Instituciones Sanitarias crezcan a una CAGR del 11,72% hasta 2031. Las grandes corporaciones dominan el gasto debido a los ciclos estructurados de revisión de agencias, presupuestos formales y un amplio apoyo externo para la marca, la demanda y la comunicación empresarial. Los estándares de adquisición más estrictos están reduciendo la ventaja de las empresas incapaces de vincular los mensajes con la medición y el control operativo. El crecimiento en el sector sanitario está impulsado por redes de proveedores, aseguradoras y organizaciones relacionadas que abordan los desafíos de participación del paciente y cumplimiento normativo. Las directrices del Departamento de Salud y Servicios Humanos sobre el seguimiento en línea enfatizan el manejo de datos y la configuración tecnológica como requisitos fundamentales del servicio.
Las Instituciones Educativas, incluidas universidades, colegios y proveedores de aprendizaje profesional, requieren programas especializados de inscripción, reputación y divulgación. La creciente presión sobre el reclutamiento de estudiantes exige una segmentación precisa, mejores experiencias digitales y relaciones responsables con las agencias. Las Organizaciones Sin Fines de Lucro se centran en el apoyo a la marca y la comunicación con los donantes, pero aplican una disciplina de gasto más estricta y expectativas de servicio medibles. Las Instituciones Gubernamentales y del Sector Público prefieren proveedores establecidos debido a los plazos de adquisición más largos y los pasos formales de cumplimiento. La integración de Emarsys en SAP SE por parte de SAP en 2026 pone de relieve la creciente concentración de la tecnología de marketing empresarial y su mayor alineación con los sistemas de gestión de clientes.
Por Modelo de Participación: Los Modelos de Suscripción Señalan un Cambio Estructural en la Entrega de Valor
Los modelos Basados en Retención mantuvieron una participación del 32,0% en el Mercado de Marketing Institucional de Estados Unidos en 2025. Se proyecta que los modelos Basados en Suscripción crezcan a una CAGR del 17,20% hasta 2031. Los modelos de retención dominan ya que los compradores institucionales valoran la continuidad, el conocimiento de la cuenta y el apoyo estratégico estable. Esto es fundamental en los sectores sanitario y de servicios financieros, donde el cumplimiento y la complejidad hacen que la incorporación frecuente de proveedores sea ineficiente. A pesar de la evolución de las estructuras de precios, el mercado sigue anclado en relaciones de servicio a largo plazo. Los modelos de suscripción están creciendo debido a la creciente demanda de acceso recurrente a plataformas, automatización y entrega consistente frente a campañas únicas.
El cambio de HubSpot en 2026 hacia precios por resultado para los agentes de Breeze AI pone de relieve la tendencia hacia valoraciones basadas en resultados en los servicios de marketing. Los modelos Basados en Consultoría y Basados en Rendimiento también están ganando relevancia a medida que los clientes buscan estrategia, integración de sistemas y responsabilidad medible antes de escalar las operaciones. Los modelos Basados en Proyectos siguen siendo relevantes para instituciones más pequeñas y campañas limitadas, pero enfrentan riesgos derivados de retrasos en las aprobaciones y revisiones presupuestarias. A medida que Adobe y Salesforce amplían los sistemas de participación conectada, la distinción entre la entrega de servicios y las soluciones impulsadas por software se está reduciendo. Este cambio está impulsando el mercado hacia modelos que enfatizan el control de datos, el acceso a plataformas y el valor medible.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Marketing: La Participación Virtual Cierra la Brecha de Eventos en la Divulgación Institucional
Los canales digitales representaron el 58,5% del mercado de marketing institucional de Estados Unidos en 2025. Se proyecta que los canales de seminarios web y participación virtual crezcan a una CAGR del 13,85% hasta 2031. Los canales digitales dominan porque la búsqueda de pago, la programación y la publicidad basada en cuentas son compatibles con las necesidades de adquisición empresarial de soluciones medibles y escalables. Los seminarios web y los formatos virtuales se están expandiendo rápidamente, permitiendo la participación de múltiples partes interesadas sin las restricciones de costo y tiempo de los eventos presenciales. Esto apoya el enfoque de liderazgo de opinión para la generación de demanda, que los compradores institucionales suelen preferir sobre la publicidad de rendimiento directo. El creciente número de canales utilizados por las organizaciones de marketing de Estados Unidos pone de relieve que el crecimiento digital se está produciendo junto con otros métodos de divulgación.
Los eventos y el marketing de campo siguen siendo esenciales en los sectores gubernamental, educativo y sanitario, donde la construcción de relaciones es fundamental. Estos canales ayudan a establecer confianza antes de los procesos formales de solicitud de propuestas o las revisiones finales de los comités. El marketing impreso y directo continúa desempeñando un papel estable en escenarios que requieren documentación física, correo directo o divulgaciones obligatorias. El mercado de marketing institucional de Estados Unidos está evolucionando hacia un enfoque combinado que integra sistemas digitales, seminarios web, actividades de campo y divulgación directa. Este cambio enfatiza la importancia de las capacidades de orquestación junto con la especialización por canal en el panorama de marketing en evolución.
Análisis Geográfico
El Sur mantuvo el 34,9% de la participación del Mercado de Marketing Institucional de Estados Unidos en 2025 y se proyecta que crezca a una CAGR del 11,70% hasta 2031, convirtiéndose en la región más grande y de mayor crecimiento. El crecimiento está impulsado por la expansión de las redes de sistemas de salud en Texas, Florida y Georgia, el traslado de sedes corporativas a Dallas, Atlanta y Charlotte, y el crecimiento de los clústeres educativos en el Cinturón del Sol. Estos sectores demandan programas de marketing especializados con un sólido control de datos y conocimiento sectorial. El Sur también adopta modelos de entrega basados en suscripción e impulsados por IA con mayor facilidad que las regiones de menor crecimiento. Los requisitos de marketing relacionados con la Ley de Portabilidad y Responsabilidad del Seguro Médico siguen siendo fundamentales a medida que la expansión sanitaria impulsa el gasto regional.
El Noreste tiene la mayor intensidad de gasto en marketing institucional, a pesar de que el Sur lidera en participación total y crecimiento. Los servicios financieros, las universidades, las empresas farmacéuticas y los contratistas federales en los corredores de Nueva York, Boston y Washington sostienen la demanda. La región se centra en el branding empresarial, el marketing basado en cuentas (ABM) y las comunicaciones con alto cumplimiento normativo, donde grandes comités de compra gestionan los riesgos reputacionales. Las empresas especializadas destacan en mensajes regulados y programas medibles a nivel de cuenta. El Noreste continúa generando trabajo de alto valor sin igualar la tasa de crecimiento del Sur.
El Medio Oeste y el Oeste exhiben patrones de demanda distintos. El Medio Oeste depende de compradores corporativos tradicionales, entidades vinculadas al estado y campañas lideradas por adquisiciones, enfatizando las estructuras de retención y los entregables definidos. El Oeste, particularmente California, Washington y Colorado, favorece las herramientas impulsadas por IA, los sistemas de datos propios y los modelos de participación habilitados por software. Las reglas de privacidad de California para 2026 requieren controles más estrictos sobre el uso de datos, la toma de decisiones automatizada y las divulgaciones digitales, aumentando la demanda de socios especializados. Las universidades y las cuentas sanitarias en el Oeste enfrentan requisitos de cumplimiento complejos, lo que impulsa aún más la necesidad de experiencia especializada.
Panorama Competitivo
El Mercado de Marketing Institucional de Estados Unidos está moderadamente concentrado, con las principales empresas manteniendo una participación significativa, mientras que el resto se distribuye entre proveedores liderados por consultoría, agencias de tamaño mediano y boutiques especializadas. La adquisición de Interpublic por parte de Omnicom a finales de 2025 reformó el panorama competitivo entre los grandes grupos de redes. Publicis Groupe se ha centrado en fortalecer sus capacidades de datos, incluida la adquisición de LiveRamp en 2026 para mejorar las herramientas de identidad y colaboración seguras para la privacidad. WPP ha respondido a los desafíos con esfuerzos de reestructuración, como su plan Elevate28 y un nuevo modelo operativo destinado a mejorar la integración y la eficiencia de costos. Dentsu también ha ajustado su estructura bajo un marco de gestión global introducido en 2026, reflejando el cambio continuo hacia la competencia basada en datos, IA y eficiencia.
Las oportunidades permanecen para las empresas que priorizan el cumplimiento y la integración tecnológica sobre la escala mediática. Los actores liderados por consultoría como Accenture Song, Deloitte Digital e IBM iX están bien posicionados para manejar proyectos que requieren la integración de sistemas de gestión de relaciones con clientes, nube y datos junto con la ejecución de campañas. Esta tendencia ejerce presión sobre los modelos creativos puros, especialmente en los sectores sanitario, de servicios financieros y vinculados al gobierno, donde la integración es fundamental. Las agencias de tamaño mediano se diferencian ofreciendo experiencia especializada y flexibilidad sin la sobrecarga de las redes globales. Las empresas especializadas, como Ruder Finn, continúan expandiéndose a través de adquisiciones específicas en comunicaciones y servicios B2B.
La internalización está creciendo entre las grandes instituciones, apoyada por la adopción de IA, que permite a los equipos internos más pequeños gestionar tareas rutinarias. Si bien esto reduce la demanda de trabajo de proyectos tácticos, los socios externos siguen siendo esenciales para la integración de plataformas, los flujos de trabajo regulados y la orientación estratégica. El mercado está alejándose de las agencias que ofrecen solo ejecución sin profundidad sistémica. La ventaja competitiva depende cada vez más del control de datos, la preparación para el cumplimiento, las capacidades de orquestación y la entrega de valor medible a los compradores institucionales.
Líderes de la Industria de Marketing Institucional de Estados Unidos
-
WPP plc
-
Omnicom Group Inc.
-
Publicis Groupe SA
-
Stagwell Inc.
-
Dentsu Group Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Publicis Groupe ha anunciado su adquisición de LiveRamp por 2,2 mil millones de USD, con el acuerdo revelado en mayo de 2026. La fusión tiene como objetivo mejorar la co-creación de datos para el marketing impulsado por IA, priorizando al mismo tiempo la privacidad del usuario en las redes de clientes. La finalización de la transacción depende de la obtención de las aprobaciones regulatorias y de los accionistas.
- Abril de 2026: Adobe presentó Adobe CX Enterprise en la Cumbre de Adobe, un sistema impulsado por IA diseñado para gestionar todo el ciclo de vida del cliente, incluida la adquisición, la participación, la conversión y la fidelización. La solución integra agentes de IA directamente en el proceso de participación del cliente. Está disponible en Microsoft 365 Copilot y ofrece acceso en versión beta en plataformas como Claude Enterprise, ChatGPT Enterprise, Gemini Enterprise e IBM watsonx Orchestrate, ampliando su alcance en el marketing institucional.
- Marzo de 2026: Publicis Groupe ha adquirido AdgeAI, una plataforma de análisis creativo predictivo con sede en Israel, por aproximadamente 100 millones de USD. Esta adquisición forma parte de su presupuesto de acuerdos de 970 millones de USD asignado para 2026. Al integrar AdgeAI en su plataforma CoreAI, Publicis permite a los clientes de marketing institucional escalar los mensajes creativos basándose en resultados previstos, reduciendo la dependencia de los informes retrospectivos.
- Febrero de 2026: WPP anunció su plan de transformación estratégica Elevate28, con el objetivo de lograr ahorros anuales brutos en costos de 500 millones de GBP (674,56 millones de USD) para 2028. La reestructuración organiza WPP en cuatro unidades operativas: WPP Media, WPP Creative, WPP Production y WPP Enterprise Solutions. La recién establecida WPP Enterprise Solutions se centra en competir por proyectos de transformación institucional de IA. En 2025, WPP reportó ingresos de 13,55 mil millones de GBP (18,28 mil millones de USD), lo que refleja una disminución del 5,4% en términos comparables.


Alcance del Informe del Mercado de Marketing Institucional de Estados Unidos
| Servicios de Marketing Digital |
| Servicios de Marketing Tradicional y Fuera de Línea |
| Servicios de Marketing Basado en Cuentas (ABM) |
| Servicios de Contenido y Creatividad |
| Servicios de Análisis y Automatización de Marketing |
| Instituciones Corporativas |
| Organizaciones Sin Fines de Lucro |
| Instituciones Educativas |
| Instituciones Sanitarias |
| Instituciones Gubernamentales y del Sector Público |
| Basado en Proyectos |
| Basado en Retención |
| Basado en Consultoría |
| Basado en Rendimiento |
| Basado en Suscripción |
| Canales Digitales |
| Eventos y Marketing de Campo |
| Marketing Impreso y Directo |
| Canales de Participación mediante Seminarios Web y Virtuales |
| Noreste |
| Medio Oeste |
| Sur |
| Oeste |
| Por Tipo de Servicio | Servicios de Marketing Digital |
| Servicios de Marketing Tradicional y Fuera de Línea | |
| Servicios de Marketing Basado en Cuentas (ABM) | |
| Servicios de Contenido y Creatividad | |
| Servicios de Análisis y Automatización de Marketing | |
| Por Tipo de Cliente | Instituciones Corporativas |
| Organizaciones Sin Fines de Lucro | |
| Instituciones Educativas | |
| Instituciones Sanitarias | |
| Instituciones Gubernamentales y del Sector Público | |
| Por Modelo de Participación | Basado en Proyectos |
| Basado en Retención | |
| Basado en Consultoría | |
| Basado en Rendimiento | |
| Basado en Suscripción | |
| Por Canal de Marketing | Canales Digitales |
| Eventos y Marketing de Campo | |
| Marketing Impreso y Directo | |
| Canales de Participación mediante Seminarios Web y Virtuales | |
| Por Región | Noreste |
| Medio Oeste | |
| Sur | |
| Oeste |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Marketing Institucional de Estados Unidos en 2026?
El Mercado de Marketing Institucional de Estados Unidos se estima en 44,96 mil millones de USD en 2026 y se prevé que alcance los 70,56 mil millones de USD en 2031 a una CAGR del 9,43%.
¿Qué categoría de servicio lidera la generación de ingresos?
Los Servicios de Marketing Digital lideraron con una participación del 38,3% en 2025, ya que los compradores continúan favoreciendo la ejecución digital medible y escalable.
¿Qué grupo de clientes se está expandiendo más rápidamente?
Se proyecta que las Instituciones Sanitarias crezcan a una CAGR del 11,72% hasta 2031, respaldadas por necesidades de cumplimiento más estrictas y el aumento de la participación digital de los pacientes.
¿Por qué el Sur es la región más importante?
El Sur mantuvo una participación del 34,9% en 2025 y se prevé que crezca a una CAGR del 11,70%, respaldado por grandes sistemas de salud, reubicaciones corporativas y la expansión de los clústeres educativos.
¿Qué está cambiando en los modelos comerciales utilizados por las agencias y los proveedores de servicios?
Los modelos Basados en Retención lideraron con una participación del 32,0% en 2025, pero los modelos Basados en Suscripción están creciendo más rápido a una CAGR del 17,20% a medida que los compradores avanzan hacia una entrega recurrente y medible.
¿Qué tan concentrada está la competencia entre las principales empresas?
Las 5 principales empresas controlaron aproximadamente el 55% del mercado en 2025, lo que apunta a una concentración moderada en lugar de un dominio por parte de un pequeño número de empresas.


 Sus datos están seguros y nunca se venden ni se comparten.
