
米国機関向けマーケティング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 41.35 十億米ドル |
| 市場規模 (2026) | 44.96 十億米ドル |
| 市場規模 (2031) | 70.56 十億米ドル |
| 成長率 (2026 - 2031) | 9.43 % |
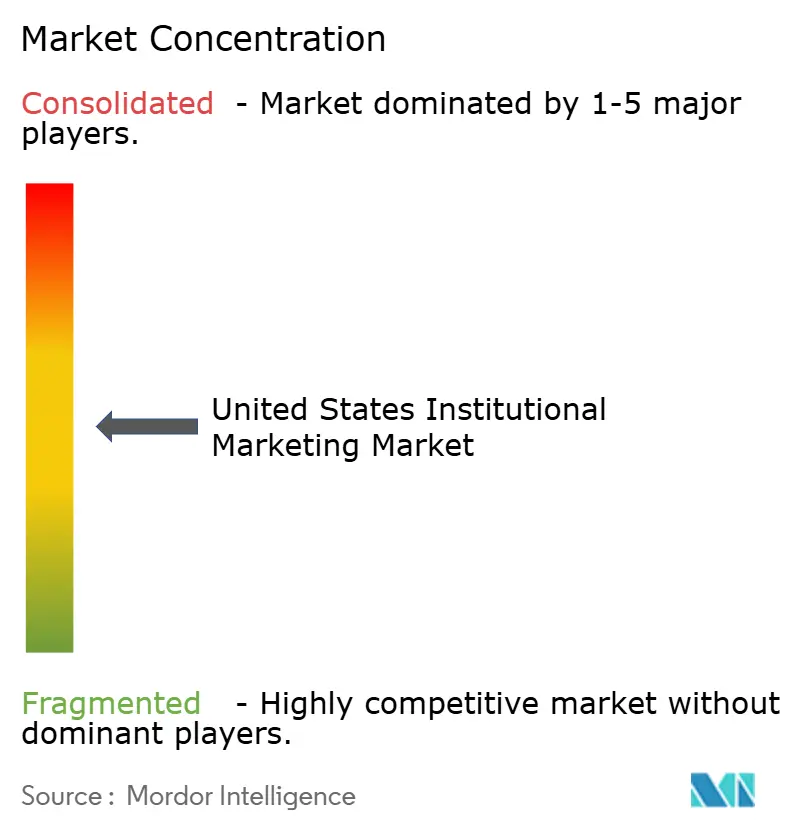
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国機関向けマーケティング市場分析
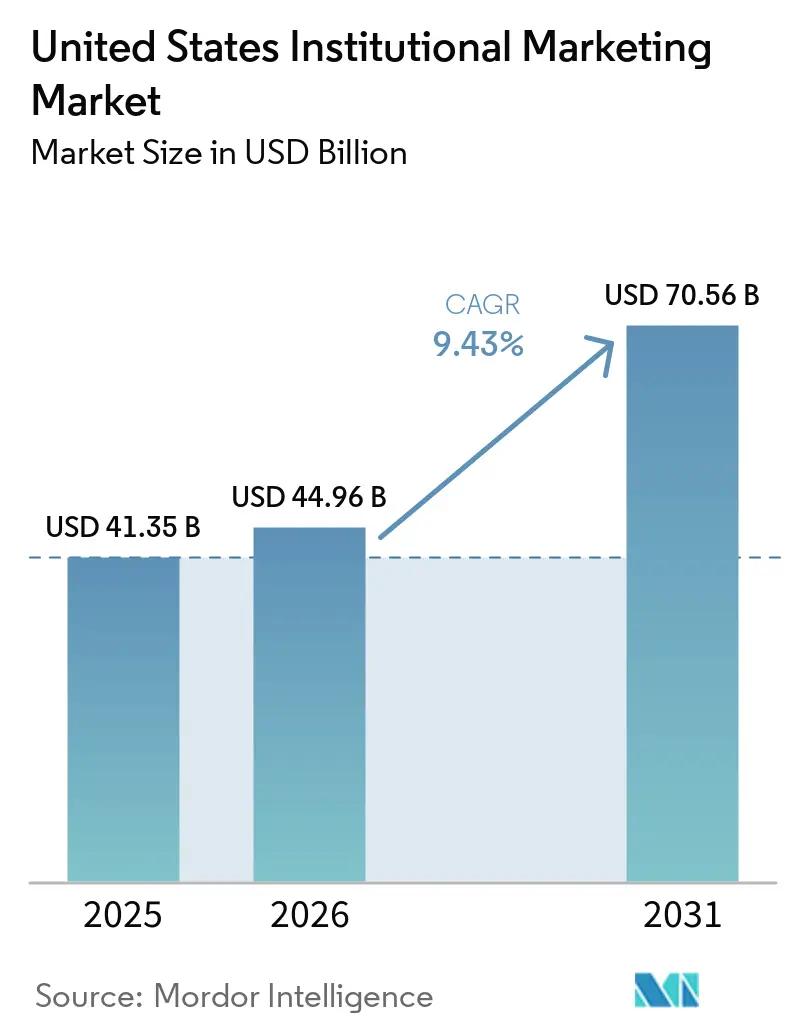
米国機関向けマーケティング市場は2025年に41.35 ビリオン 米ドルと評価され、2026年の44.96 ビリオン 米ドルから2031年には70.56 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは9.43%です。この成長は、2026年初頭に報告された米国全体のマーケティング支出の1.7%増加を上回っており、より広範な予算制約にもかかわらず専門的支出が増加していることを示しています[1]。この市場は、長い購買サイクル、複雑な承認プロセス、より厳格なコンプライアンス要件、および従来の広告モデルでは対応できない測定可能な成果への需要によって形成されています。AIを活用したアカウントターゲティング、ファーストパーティデータシスム、およびセクター固有のコンテンツ戦略が支出パターンに影響を与え、購買者を実行、データ管理、および予測モデリングに精通したパートナーへと誘導し、ライブ広告配置を自動的に最適化しています。大手ネットワークは再編を進める一方、専門企業はヘルスケア、高等教育、エンタープライズブランディングにおいてより迅速でデータ重視の提供を行うことで成長しています。機関が社内能力を強化しているにもかかわらず、急速なAI導入に牽引されて市場拡大は続いています。マーケターは3年以内にAIがマーケティング活動の50%以上を担うと予測しています。
レポートの主要ポイント
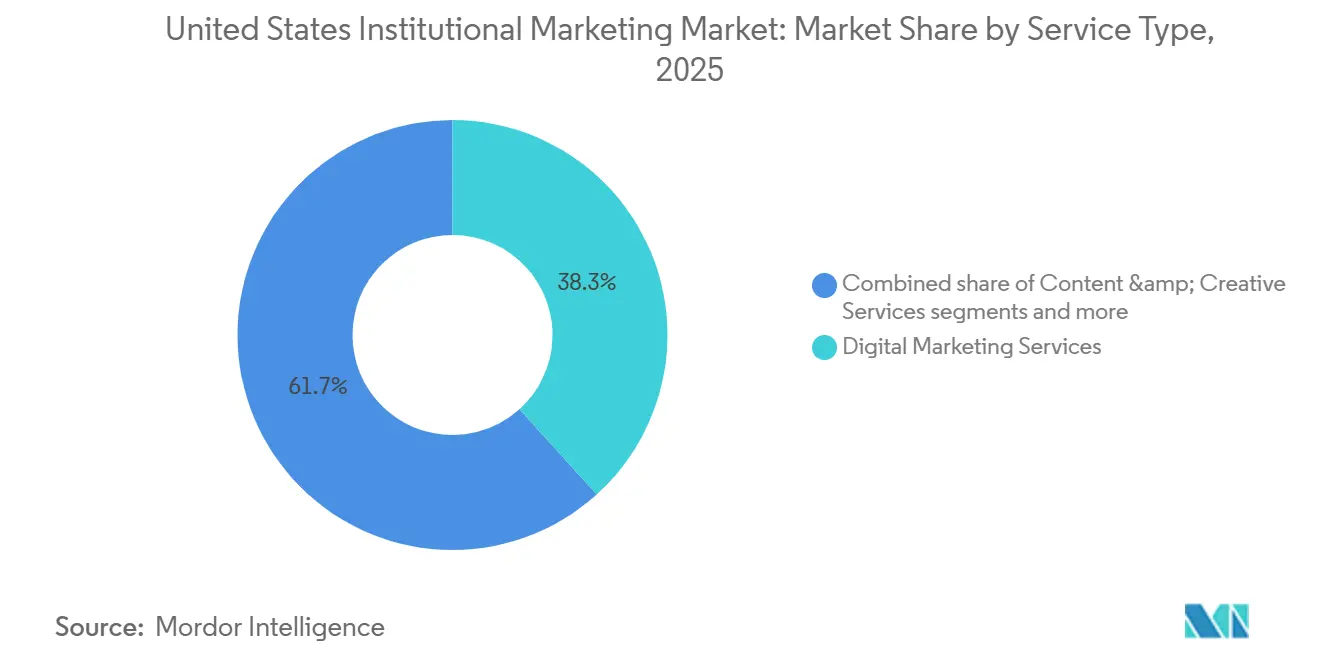
- サービスタイプ別では、デジタルマーケティングサービスが2025年の米国機関向けマーケティング市場において38.3%のシェアでリードし、マーケティングアナリティクス&オートメーションサービスは2031年にかけてCAGR 16.40%で成長すると予測されています。
- クライアントタイプ別では、法人機関が2025年の米国機関向けマーケティング市場において市場価値の42.0%を占め、ヘルスケア機関は2031年にかけて最高の予測CAGRである11.72%を記録しました。
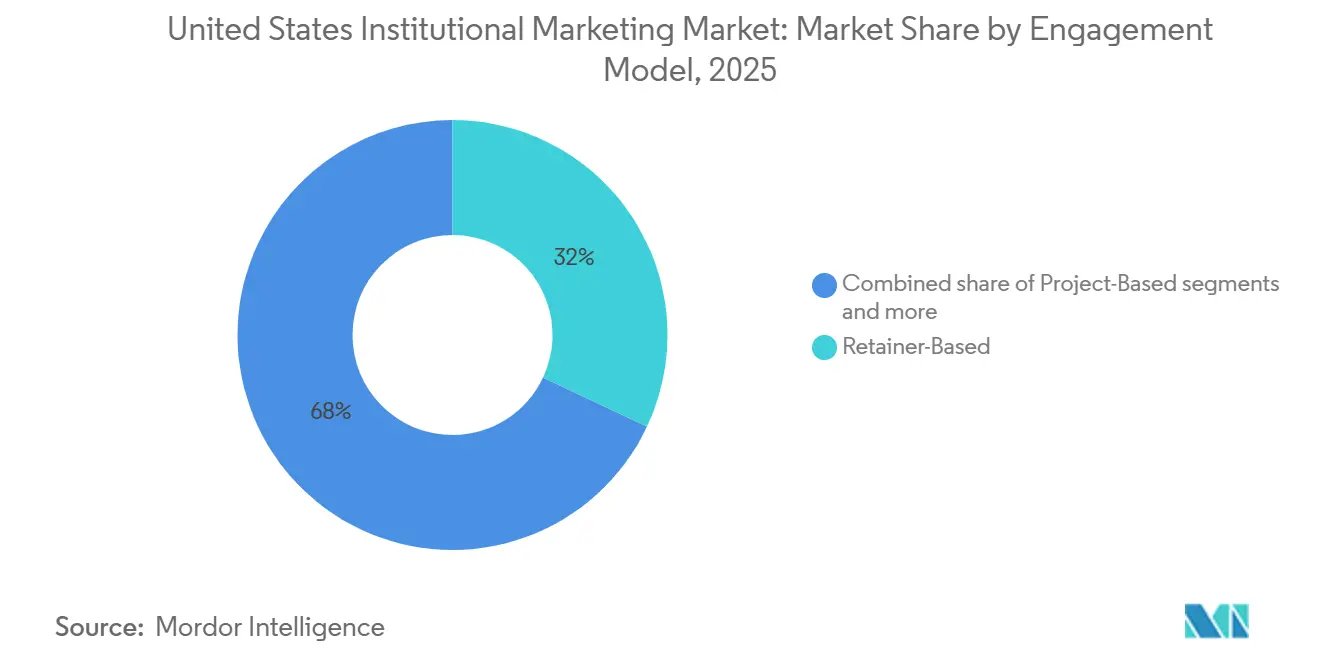
- エンゲージメントモデル別では、リテーナーベースモデルが2025年の米国機関向けマーケティング市場において32.0%のシェアを占め、サブスクリプションベースモデルは2031年にかけてCAGR 17.20%で拡大すると予測されています。
- マーケティングチャネル別では、デジタルチャネルが2025年の米国機関向けマーケティング市場において58.5%のシェアを獲得し、ウェビナー&バーチャルエンゲージメントチャネルは2031年にかけてCAGR 13.85%で成長すると予測されています。
- 地域別では、南部が2025年の米国機関向けマーケティング市場において34.9%のシェアを保有し、2031年にかけて最高の予測CAGRである11.70%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国機関向けマーケティング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIを活用したアカウント優先順位付けとパイプラインスコアリング | +2.0% | 全国規模、ニューヨーク、ボストン、サンフランシスコ、 ダラスでの早期成果 | 短期(2年以内) |
| 規制対象機関全体にわたるコンプライアンス対応型 ソートリーダーシップの成長 | +1.3% | 全国規模、南部および北東部のヘルスケアハブに 集中した影響 | 中期(2~4年) |
| ファーストパーティデータを活用したデマンドジェネレーションへの移行 | +1.8% | 全国規模、カリフォルニア州、バージニア州、コロラド州を含む 高度なプライバシー規制を持つ州で最も強い | 短期(2年以内) |
| 測定可能な成果ベースキャンペーンに対する 調達主導の選好 | +1.5% | 全国規模、中西部の法人および政府系購買者での 採用加速 | 中期(2~4年) |
| 複雑な機関購買委員会向けの 垂直化されたメッセージングの拡大 | +1.2% | 全国規模、ヘルスケア、金融サービス、 高等教育クラスターでの早期成果 | 中期(2~4年) |
| ハイブリッドデジタルおよびフィールドマーケティング オーケストレーションの必要性の高まり | +1.0% | 全国規模、フィールドイベント支出が集中する 南部および北東部で特に活発 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIを活用したアカウント優先順位付けとパイプラインスコアリング
AIを活用したアカウントスコアリングは、ベンダーがアウトリーチを開始する前に高ポテンシャルのアカウントを特定できるようにすることで、米国機関向けマーケティング市場を変革しています。この機能は、承認プロセスが正式で大規模な購買グループが関与する機関向け販売において特に重要です。公式調査では、2022年以降のマーケティングにおけるAI導入の大幅な増加が強調されており、数年以内にAIがマーケティング活動の半分以上を管理するとの期待が示されています。このシフトにより、リソースはより少数の高価値アカウントに向けられ、基本的な実行ベンダーの機会が減少する一方、スコアリングロジック、インテントシグナル、および統合デリバリーツールの専門知識を持つ企業の重要性が高まっています。Salesforceの2025年のMarketing Cloud Nextの発売計画は、従来の一回限りの実行モデルに代わり、キャンペーンにおける継続的な意思決定へと業界が移行していることを反映しています[2]。
規制対象機関全体にわたるコンプライアンス対応型ソートリーダーシップの成長
コンプライアンス対応型ソートリーダーシップは、米国機関向けマーケティング市場においてますます重要になっています。このアプローチは、機密データや積極的なリターゲティングに依存する戦略と比較して、調達および法的審査を簡素化します。ヘルスケアにおいては、米国保健福祉省公民権局が患者向けプラットフォームのオンライントラッキングをHIPAA規制の対象としており、適切な管理なしにサードパーティツールを使用することを制限しています。その結果、規制対象の購買者は、コンプライアンスリスクを最小化しながら教育し、信頼を構築し、デマンドジェネレーションを促進するコンテンツプログラムを好むようになっています。訓練されたレビューチーム、文書化されたワークフロー、およびコンプライアンス対応のテクノロジースタックを持つ企業は、これらのニーズを満たすのに有利な立場にあります。さらに、2026年に発効するIABのマルチステートプライバシー協定は、デジタル広告のより広範なコンプライアンスフレームワークを確立し、このトレンドを強化するでしょう[3]。
ファーストパーティデータを活用したデマンドジェネレーションへの移行
ファーストパーティデータへの移行は、より厳格なプライバシー規制が外部オーディエンスシグナルへの依存を低下させることで、米国機関向けマーケティング市場を変革しています。2026年1月に発効するカリフォルニア州の改訂CCPAフレームワークは、リスク評価、自動意思決定の開示、およびデジタルプラットフォームのオプトアウト確認ルールの要件を導入しています。追加の州プライバシー法も規制の範囲を拡大し、機関購買者データの収集と活用方法をさらに複雑にしています。Publicis GroupeによるLiveRampの22億 米ドルの買収は、このデータコラボレーションとアイデンティティ解決の重要性が高まっていることを示しています。同意管理、クリーンルームアクセス、およびファーストパーティデータインフラを管理している組織は、サードパーティターゲティング手法に依存している組織と比較して有利な立場にあります。
測定可能な成果ベースキャンペーンに対する調達主導の選好
機関購買者は、クリエイティブな主張よりも測定可能な成果を重視し、ソフトウェアや運用ベンダーと同じ基準を使用して外部マーケティングパートナーを評価するようになっています。米国のマーケティング組織における予算精査の強化がこの焦点を強め、支出は項目ごとに正当化され、契約はビジネス価値を明確に示す必要があります。このシフトは、米国機関向けマーケティング市場を、アトリビューション、レポーティング、およびデリバリーを統一された構造内に組み合わせた統合モデルへと向かわせています。HubSpotのBreeze AIエージェントの成果ベース価格設定への移行は、このトレンドを反映しており、定期的な商業モデルを測定可能なパフォーマンスと一致させています。同様に、Adobe CX EnterpriseおよびSalesforce Marketing Cloud Nextは、孤立したキャンペーンタスクを超えて、継続的なエンゲージメント、オーケストレーション、およびフィードバックループを優先するようにキャンペーンシステムを適応させています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| マルチステークホルダーによる機関購買における 販売サイクルの長期化 | -1.2% | 全国規模、中西部の政府および北東部のヘルスケア調達で 特に深刻 | 中期(2~4年) |
| オーディエンスセグメンテーションおよびリターゲティングに 対するデータプライバシーの制約 | -0.9% | 全国規模、カリフォルニア州、バージニア州、コロラド州、 および包括的なプライバシー法を持つ州で最も高い摩擦 | 短期(2年以内) |
| 大規模機関における社内マーケティングチームの拡大 | -0.8% | 全国規模、大規模大学、ヘルスケアネットワーク、 フォーチュン500企業に集中 | 長期(4年以上) |
| オフライン、イベント、デジタルタッチポイントにわたる 断片化したアトリビューション | -0.7% | 全国規模、統合ハイブリッドチャネルキャンペーンで 最も影響が大きい | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
マルチステークホルダーによる機関購買における販売サイクルの長期化
機関向けキャンペーンは、マーケティング、法務、調達、財務、および運用を含む複数のチームからの承認を必要とすることが多く、承認プロセスが延長されます。これにより、サービスプロバイダーの収益創出が遅れ、短期プロジェクトの実行可能性が低下します。予算制約もこの遅延に寄与しており、購買者は資金を確約する前に期待される価値の評価と文書化により多くの時間を費やしています。しかし、このプロセスはベンダーが選定された後の長期的な関係を強化し、近年のリテーナーベースモデルの優位性を説明しています。米国機関向けマーケティング市場では、新規ビジネスの獲得に時間がかかる一方で、既存クライアント関係の安定性と価値が大幅に増加するという課題が生じています。
オーディエンスセグメンテーションおよびリターゲティングに対するデータプライバシーの制約
データプライバシー規制は、米国機関向けーケティングセクターにおけるオーディエンスセグメンテーションおよびリターゲティングに影響を与え、デジタルプログラムの精度を低下させています。より厳格な開示および手続き要件が導入される一方、追加の州法がマーケターがキャンペーンを設計する際に考慮しなければならない管轄区域を拡大しています[4]。ヘルスケアにおいては、米国保健福祉省のガイダンスにより、患者向けプラットフォームの標準的なアナリティクス設定がより困難になり、適切な契約と管理が必要とされています。これらの変更はコンプライアンスコストを増加させ、特に法務、データ、セキュリティリソースが限られた中規模エージェンシーに影響を与えています。大手企業は、より広範なクライアントポートフォリオと高度なテクノロジーソリューションにわたってこれらのコストを分散できる能力から恩恵を受けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:アナリティクスプラットフォームがクリエイティブ主導のサービスモデルを置き換える
デジタルマーケティングサービスは2025年の米国機関向けマーケティング市場シェアの38.3%を占めました。マーケティングアナリティクス&オートメーションサービスは2031年にかけてCAGR 16.40%で成長すると予測されています。これは、エンタープライズブランディングおよびデマンドプログラムが、長い購買サイクルにわたって測定可能なデジタル実行へとシフトしていることを反映しています。デジタルフォーマットは調達ニーズとより適合しており、オフライン手法と比較してレポーティング、ターゲティング、および最適化の文書化が容易です。市場は広範なチャネル実行からデータ駆動型デリバリーへと移行しています。Salesforceの2025年7月のMarketing Cloud Nextの発売は、一回限りのキャンペーン設定よりもAI支援オーケストレーションと継続的なエンゲージメントを強調することで、このシフトを支援しています。
トラディショナルおよびオフラインマーケティングサービスと印刷&ダイレクトマーケティングは、物理的な資料と正式なアウトリーチが不可欠な政府および教育調達において引き続き関連性を持っています。しかし、購買者がより強力なアトリビューションとより適応性の高いキャンペーンを求めるにつれて、それらの合計的な影響力は低下しています。コンテンツ&クリエイティブサービスは2つの層に分かれています:ルーティン制作は自動化されつつある一方、コンプライアンス重視のタスクはより高い重要性を維持しています。オンライントラッキングに関する米国保健福祉省のガイダンスは、ヘルスケアにおけるセクター固有のコンテンツ運用の必要性を高めており、そのワークフローは標準的なデジタルキャンペーンとは異なります。ABMおよびアナリティクス連携サービスは牽引力を増しており、クリエイティブのみのモデルよりも米国機関向けマーケティング市場との整合性が高まっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


クライアントタイプ別:ヘルスケア購買者が機関向けマーケティングの基準を再定義する
法人機関は2025年の米国機関向けマーケティング市場の42.0%を占めました。ヘルスケア機関は2031年にかけてCAGR 11.72%で成長すると予測されています。大企業は、構造化されたエージェンシーレビューサイクル、正式な予算、およびブランド、デマンド、エンタープライズコミュニケーションに対する広範な外部サポートにより支出を支配しています。より厳格な調達基準は、メッセージングと測定および運用管理を結びつけられない企業の優位性を低下させています。ヘルスケアの成長は、患者エンゲージメントとコンプライアンスの課題に取り組むプロバイダーネットワーク、保険会社、および関連組織によって牽引されています。オンライントラッキングに関する米国保健福祉省のガイダンスは、データ処理とテクノロジー設定をコアサービス要件として強調しています。
大学、カレッジ、および専門学習プロバイダーを含む教育機関は、専門的な入学、評判、およびアウトリーチプログラムを必要としています。学生募集への圧力の増大は、精密なターゲティング、改善されたデジタル体験、および説明責任のあるエージェンシー関係を求めています。非営利組織はブランドサポートと寄付者コミュニケーションに焦点を当てていますが、より厳格な支出規律と測定可能なサービス期待を課しています。政府および公共部門機関は、より長い調達期間と正式なコンプライアンス手順のため、確立されたベンダーを好みます。SAP SEへのEmarsysの2026年統合は、エンタープライズマーケティングテクノロジーの集中化の高まりと、顧客管理システムとのより緊密な連携を示しています。
エンゲージメントモデル別:サブスクリプションモデルが価値提供における構造的変化を示す
リテーナーベースモデルは2025年の米国機関向けマーケティング市場において32.0%のシェアを占めました。サブスクリプションベースモデルは2031年にかけてCAGR 17.20%で成長すると予測されています。機関購買者が継続性、アカウント知識、および安定した戦略的サポートを重視するため、リテーナーが優位を占めています。これは、コンプライアンスと複雑性が頻繁なベンダーオンボーディングを非効率にするヘルスケアおよび金融サービスにおいて重要です。価格構造が進化しているにもかかわらず、市場は長期的なサービス関係に支えられています。サブスクリプションモデルは、プラットフォーム、オートメーション、および一回限りのキャンペーンを超えた一貫したデリバリーへの定期的なアクセスに対する需要の増加により成長しています。
HubSpotの2026年のBreeze AIエージェントの成果ごとの価格設定への移行は、マーケティングサービスにおける成果ベースの評価へのトレンドを示しています。コンサルティングベースおよびパフォーマンスベースモデルも、クライアントが事業拡大前に戦略、システム統合、および測定可能な説明責任を求めるにつれて関連性を増しています。プロジェクトベースモデルは小規模機関や限定的なキャンペーンには引き続き関連性がありますが、承認の遅延や予算審査によるリスクに直面しています。AdobeとSalesforceが接続されたエンゲージメントシステムを拡大するにつれて、サービスデリバリーとソフトウェア駆動型ソリューションの区別が狭まっています。このシフトは、データ管理、プラットフォームアクセス、および測定可能な価値を重視するモデルへと市場を向かわせています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
マーケティングチャネル別:バーチャルエンゲージメントが機関向けアウトリーチのイベントギャップを埋める
デジタルチャネルは2025年の米国機関向けマーケティング市場の58.5%を占めました。ウェビナーおよびバーチャルエンゲージメントチャネルは2031年にかけてCAGR 13.85%で成長すると予測されています。ペイドサーチ、プログラマティック広告、およびアカウントベース広告が測定可能でスケーラブルなソリューションに対するエンタープライズ調達ニーズと適合しているため、デジタルチャネルが優位を占めています。ウェビナーおよびバーチャルフォーマットは急速に拡大しており、対面イベントのコストと時間的制約なしに複数のステークホルダーの参加を可能にしています。これは、機関購買者が直接的なパフォーマンス広告よりも好むことが多いデマンドジェネレーションへのソートリーダーシップアプローチを支援しています。米国のマーケティング組織が使用するチャネル数の増加は、デジタル成長が他のアウトリーチ手法と並行して起きていることを示しています。
イベントおよびフィールドマーケティングは、関係構築が重要な政府、教育、およびヘルスケアセクターにおいて引き続き不可欠です。これらのチャネルは、正式なRFPプロセスや最終委員会レビューの前に信頼を確立するのに役立ちます。印刷およびダイレクトマーケティングは、物理的な文書、ダイレクトメール、または義務的な開示が必要なシナリオにおいて安定した役割を果たし続けています。米国機関向けマーケティング市場は、デジタルシステム、ウェビナー、フィールド活動、およびダイレクトアウトリーチを統合するブレンドアプローチへとシフトしています。このシフトは、進化するマーケティングランドスケープにおけるチャネル専門化と並んでオーケストレーション能力の重要性を強調しています。
地域分析
南部は2025年の米国機関向けマーケティング市場シェアの34.9%を占め、2031年にかけてCAGR 11.70%で成長すると予測されており、最大かつ最も成長の速い地域となっています。成長は、テキサス州、フロリダ州、ジョージア州における医療システムネットワークの拡大、ダラス、アトランタ、シャーロットへの企業本社の移転、およびサンベルトにおける教育クラスターの成長によって牽引されいます。これらのセクターは、強力なデータ管理とセクター認識を持つ専門的なマーケティングプログラムを必要としています。南部はまた、成長の遅い地域よりもサブスクリプション主導およびAI駆動のデリバリーモデルをより積極的に採用しています。ヘルスケアの拡大が地域支出を牽引する中、HIPAAに関連するマーケティング要件は引き続き重要です。
北東部は、南部が総シェアと成長でリードしているにもかかわらず、機関向けマーケティングにおいて最も高い支出集中度を持っています。ニューヨーク、ボストン、ワシントン回廊の金融サービス、大学、製薬会社、および連邦政府請負業者が需要を維持しています。この地域は、大規模な購買委員会が評判リスクを管理するエンタープライズブランディング、アカウントベースマーケティング(ABM)、およびコンプライアンス重視のコミュニケーションに焦点を当てています。専門企業は規制されたメッセージングと測定可能なアカウントレベルのプログラムに優れています。北東部は南部の成長率に匹敵することなく高価値の業務を生み出し続けています。
中西部と西部は異なる需要パターンを示しています。中西部は、レガシー法人購買者、州関連機関、および調達主導のキャンペーンに依存しており、リテーナー構造と定義された成果物を重視しています。西部、特にカリフォルニア州、ワシントン州、コロラド州は、AI駆動ツール、ファーストパーティデータシステム、およびソフトウェア対応エンゲージメントモデルを好みます。カリフォルニア州の2026年プライバシー規則は、より厳格なデータ使用管理、自動意思決定、およびデジタル開示を要求し、専門パートナーへの需要を高めています。西部の大学およびヘルスケアアカウントは複雑なコンプライアンス要件に直面しており、専門知識の必要性をさらに高めています。
競合ランドスケープ
米国機関向けマーケティング市場は中程度に集中しており、上位企業が大きなシェアを保有し、残りはコンサルティング主導のプロバイダー、中規模エージェンシー、および専門ブティックに分散しています。2025年後半のOmnicomによるInterpublicの買収は、大手ネットワークグループ間の競合ランドスケープを再形成しました。Publicis Groupeは、プライバシーセーフなアイデンティティとコラボレーションツールを強化するために2026年にLiveRampを買収するなど、データ能力の強化に注力しています。WPPは、統合とコスト効率の改善を目的としたElevate28プランや新しい運営モデルなどの再編努力で課題に対応しています。Dentsuも2026年に導入されたグローバル管理フレームワークの下で構造を調整しており、データ、AI、および効率性主導の競争への継続的なシフトを反映しています。
メディア規模よりもコンプライアンスとテクノロジー統合を優先する企業には機会が残っています。Accenture Song、Deloitte Digital、IBM iXなどのコンサルティング主導のプレイヤーは、キャンペーン実行と並行してCRM、クラウド、およびデータシステム統合を必要とするプロジェクトを処理するのに有利な立場にあります。このトレンドは、統合が重要なヘルスケア、金融サービス、および政府関連セクターにおいて、純粋なクリエイティブモデルに圧力をかけています。中規模エージェンシーは、グローバルネットワークのオーバーヘッドなしに集中した専門知識と柔軟性を提供することで差別化しています。Ruder Finnなどの専門企業は、コミュニケーションおよびB2Bサービスにおける的を絞った買収を通じて拡大を続けています。
社内化は大規模機関の間で拡大しており、AIの採用によって支援され、より小規模な社内チームがルーティンタスクを管理できるようになっています。これにより戦術的なプロジェクト業務への需要は減少しますが、外部パートナーはプラットフォーム統合、規制されたワークフロー、および戦略的ガイダンスに不可欠であり続けています。市場は、体系的な深みなしに実行のみを提供するエージェンシーから離れつつあります。競争上の優位性は、データ管理、コンプライアンス対応、オーケストレーション能力、および機関購買者への測定可能な価値の提供にますます依存しています。
米国機関向けマーケティング業界リーダー
-
WPP plc
-
Omnicom Group Inc.
-
Publicis Groupe SA
-
Stagwell Inc.
-
Dentsu Group Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:Publicis Groupeは2026年5月に発表されたLiveRampの22億 米ドルでの買収を発表しました。この合併は、クライアントネットワーク全体でユーザープライバシーを優先しながら、AI駆動マーケティングのためのデータ共創を強化することを目的としています。取引の完了は規制当局および株主の承認取得に依存しています。
- 2026年4月:AdobeはAdobe Summitで、顧客獲得、エンゲージメント、コンバージョン、ロイヤルティを含む顧客ライフサイクル全体を管理するように設計されたAI駆動システムであるAdobe CX Enterpriseを発表しました。このソリューションはAIエージェントを顧客エンゲーメントプロセスに直接統合します。Microsoft 365 Copilotで利用可能であり、Claude Enterprise、ChatGPT Enterprise、Gemini Enterprise、IBM watsonx Orchestrateなどのプラットフォームでベータアクセスを提供し、機関向けマーケティングにおけるリーチを拡大しています。
- 2026年3月:Publicis Groupeはイスラエルを拠点とする予測クリエイティブアナリティクスプラットフォームであるAdgeAIを約1億 米ドルで買収しました。この買収は2026年に割り当てられた9億7,000万 米ドルの取引予算の一部です。AdgeAIをCoreAIスタックに統合することで、Publicisは機関向けマーケティングクライアントが予測された成果に基づいてクリエイティブメッセージングをスケールし、遡及的なレポーティングへの依存を減らすことを可能にします。
- 2026年2月:WPPはElevate28戦略的変革計画を発表し、2028年までに年間5億 英ポンド(6億7,456万 米ドル)の総コスト削減を目標としています。この再編により、WPPはWPP Media、WPP Creative、WPP Production、WPP Enterprise Solutionsの4つの事業部門に組織されます。新設されたWPP Enterprise Solutionsは、機関向けAI変革プロジェクトの競争に焦点を当てています。2025年、WPPは135億5,000万 英ポンド(182億8,000万 米ドル)の収益を報告し、同等ベースで5.4%の減少を反映しています。


米国機関向けマーケティング市場レポートの範囲
| デジタルマーケティングサービス |
| トラディショナルおよびオフラインマーケティングサービス |
| アカウントベースマーケティング(ABM)サービス |
| コンテンツ&クリエイティブサービス |
| マーケティングアナリティクス&オートメーションサービス |
| 法人機関 |
| 非営利組織 |
| 教育機関 |
| ヘルスケア機関 |
| 政府および公共部門機関 |
| プロジェクトベース |
| リテーナーベース |
| コンサルティングベース |
| パフォーマンスベース |
| サブスクリプションベース |
| デジタルチャネル |
| イベント&フィールドマーケティング |
| 印刷&ダイレクトマーケティング |
| ウェビナー&バーチャルエンゲージメントチャネル |
| 北東部 |
| 中西部 |
| 南部 |
| 西部 |
| サービスタイプ別 | デジタルマーケティングサービス |
| トラディショナルおよびオフラインマーケティングサービス | |
| アカウントベースマーケティング(ABM)サービス | |
| コンテンツ&クリエイティブサービス | |
| マーケティングアナリティクス&オートメーションサービス | |
| クライアントタイプ別 | 法人機関 |
| 非営利組織 | |
| 教育機関 | |
| ヘルスケア機関 | |
| 政府および公共部門機関 | |
| エンゲージメントモデル別 | プロジェクトベース |
| リテーナーベース | |
| コンサルティングベース | |
| パフォーマンスベース | |
| サブスクリプションベース | |
| マーケティングチャネル別 | デジタルチャネル |
| イベント&フィールドマーケティング | |
| 印刷&ダイレクトマーケティング | |
| ウェビナー&バーチャルエンゲージメントチャネル | |
| 地別 | 北東部 |
| 中西部 | |
| 南部 | |
| 西部 |


レポートで回答される主要な質問
2026年の米国機関向けマーケティング市場の規模はどのくらいですか?
米国機関向けマーケティング市場は2026年に44.96 ビリオン 米ドルと推定され、CAGRが9.43%で2031年までに70.56 ビリオン 米ドルに達すると予測されています。
どのサービスカテゴリーが収益創出をリードしていますか?
デジタルマーケティングサービスは2025年に38.3%のシェアでリードしており、購買者が測定可能でスケーラブルなデジタル実行を引き続き好んでいます。
どのクライアントグループが最も速く拡大していますか?
ヘルスケア機関は、より厳格なコンプライアンスニーズと患者デジタルエンゲージメントの増加に支えられ、2031年にかけてCAGR 11.72%で成長すると予測されています。
南部が最も重要な地域である理由は何ですか?
南部は2025年に34.9%のシェアを保有し、大規模医療システム、企業の移転、および教育クラスターの拡大に支えられてCAGR 11.70%で成長すると予測されています。
エージェンシーおよびサービスプロバイダーが使用する商業モデルにおいて何が変化していますか?
リテーナーベースモデルは2025年に32.0%のシェアでリードしていますが、購買者が定期的で測定可能なデリバリーへと移行するにつれて、サブスクリプションベースモデルはCAGR 17.20%でより速く成長しています。
主要企業間の競争はどの程度集中していますか?
上位5社は2025年に市場の約55%を支配しており、少数の企業による支配ではなく中程度の集中度を示しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
