
Taille et part du marché des protège-gouttières aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.11 Milliards de dollars |
| Taille du Marché (2026) | 1.16 Milliards de dollars |
| Taille du Marché (2031) | 1.43 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.24 % |
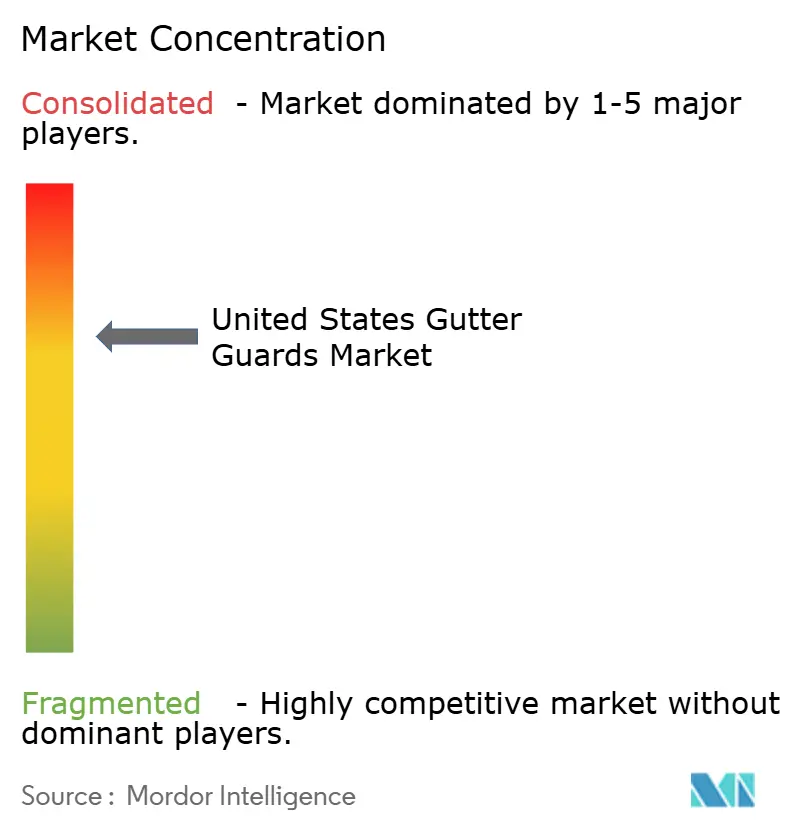
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des protège-gouttières aux États-Unis par Mordor Intelligence
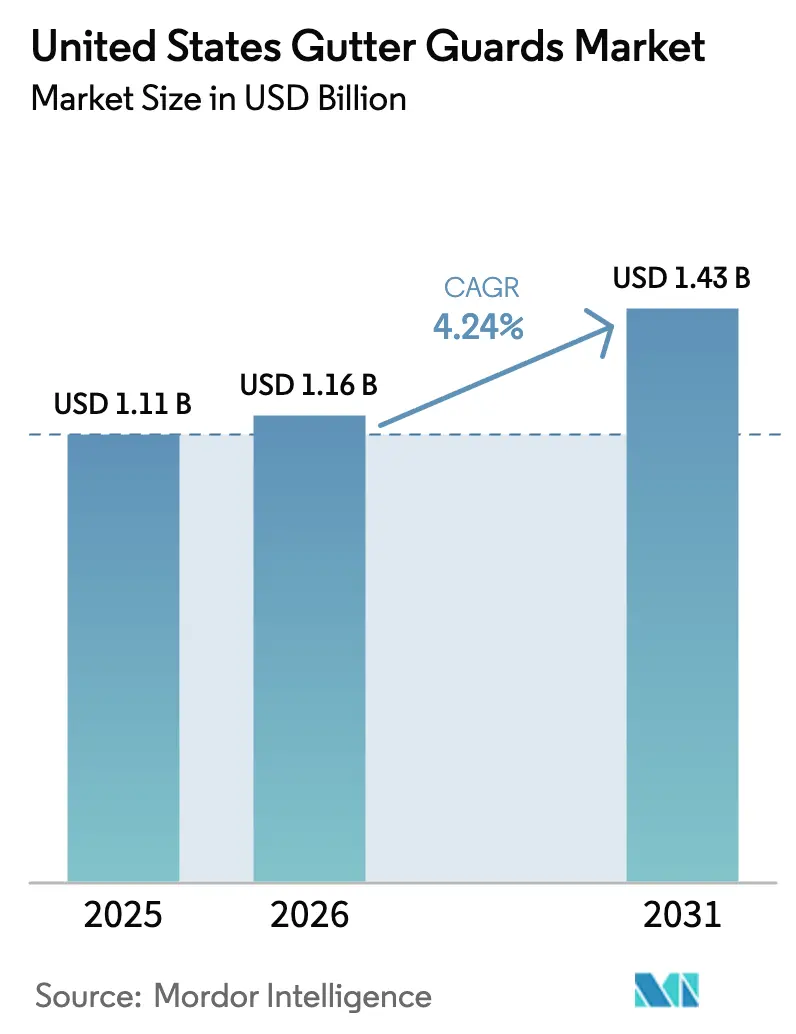
La taille du marché des protège-gouttières aux États-Unis était évaluée à 1,11 milliard USD en 2025 et devrait croître de 1,16 milliard USD en 2026 pour atteindre 1,43 milliard USD d'ici 2031, à un TCAC de 4,24 % durant la période de prévision (2026-2031). Le vieillissement des infrastructures résidentielles, avec un âge médian des logements occupés par leurs propriétaires atteignant 41 ans et 48 % du parc construit avant 1980, maintient une demande de rénovation résiliente à mesure que les toits et les gouttières atteignent leurs cycles de remplacement parallèlement aux besoins plus larges de rénovation[1]Source : NAHB, « Près de la moitié des logements occupés par leurs propriétaires construits avant 1980 », https://eyeonhousing.org/2025/04/almost-half-of-the-owner-occupied-homes-built-before-1980/. L'intensification des régimes de précipitations accroît l'urgence de systèmes résistants aux débris et à haute capacité dans les régions exposées aux fortes averses et aux systèmes tropicaux, ce qui oriente les propriétaires et les gestionnaires immobiliers vers des solutions haut de gamme améliorant le débit et réduisant le risque de débordement. Les conceptions à micro-mailles bénéficient d'un positionnement axé sur la performance et de certifications tierces pour la collecte d'eau, élargissant leur attrait auprès des propriétaires recherchant des produits longue durée s'intégrant aux améliorations de durabilité. L'environnement de travail tendu, caractérisé par des pénuries persistantes dans les métiers de la construction, soutient les modèles d'installation professionnelle même s'il fait monter les coûts de main-d'œuvre et allonge les délais. Les dépenses élevées en amélioration de l'habitat en 2026, soutenues par des propriétaires restant en place et investissant dans leurs biens existants, maintiennent la demande pour des projets groupés de protection des toits et des gouttières dans le cadre d'un cycle de rénovation soutenu.
Points clés du rapport
- Par type de produit, les grilles et mailles standard ont dominé avec 41,23 % de la part de marché des protège-gouttières aux États-Unis en 2025, tandis que les grilles à micro-mailles affichent la croissance la plus rapide à un TCAC de 4,64 % durant la période 2026 à 2031.
- Par matériau, l'aluminium a représenté le chiffre d'affaires le plus élevé en 2025 avec 51,82 %, tandis que l'acier inoxydable a enregistré l'expansion la plus rapide à un TCAC de 4,98 % durant la période 2026 à 2031.
- Par utilisateur final, le segment résidentiel a représenté 71,61 % de la part de marché des protège-gouttières aux États-Unis en 2025, tandis que le segment commercial progresse à un TCAC de 5,12 % de 2026 à 2031.
- Par géographie, le Sud a détenu 34,84 % de la part de marché des protège-gouttières aux États-Unis en 2025, tandis que l'Ouest devrait croître à un TCAC de 5,34 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des protège-gouttières aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation des dépenses en amélioration de l'habitat et en réfection de toiture | +1.2% | Mondial, avec des gains précoces dans les métropoles à effet de verrouillage dans le Nord-Est et le Midwest, et les concentrations de logements anciens | Moyen terme (2-4 ans) |
| Fréquence croissante des pluies extrêmes et des ouragans | +0.9% | Côte du Golfe et Atlantique Sud-Est avec des répercussions vers le Nord-Est | Court terme (≤ 2 ans) |
| Vieillissement du parc immobilier américain nécessitant des rénovations | +0.8% | National, concentré dans la Rust Belt avec des âges médians de logements plus élevés | Long terme (≥ 4 ans) |
| Popularité croissante des systèmes haut de gamme à micro-mailles | +0.7% | National, surreprésenté dans les métropoles côtières à revenus élevés et les zones d'interface avec les incendies de forêt | Moyen terme (2-4 ans) |
| Intégration intelligente de la collecte des eaux de pluie avec les protège-gouttières | +0.5% | Ouest, avec des répercussions vers les métropoles à pénurie d'eau au Texas et en Arizona | Long terme (≥ 4 ans) |
| Relocalisation de la capacité de fabrication de grilles en aluminium | +0.3% | National, avec une production concentrée dans le Midwest et le Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des dépenses en amélioration de l'habitat et en réfection de toiture
Les dépenses en amélioration de l'habitat devraient atteindre 524 milliards USD début 2026, marquant un niveau record malgré un ralentissement par rapport au pic de croissance de 7 % en 2024, estimé à 5 % en 2025 et 3 % en 2026, selon l'Indicateur avancé de l'activité de rénovation (LIRA) du Centre conjoint d'études sur le logement de l'Université Harvard[2]Qualified Remodeler, « La rénovation devrait continuer à croître lentement mais régulièrement l'année prochaine », https://www.qualifiedremodeler.com/remodeling-expected-to-continue-slow-but-steady-growth-into-next-year/. L'effet de verrouillage lié aux prêts hypothécaires à taux bas continue de favoriser la rénovation plutôt que le déménagement, ce qui maintient les projets de toiture et d'extérieur connexes en tête de liste des investissements à court terme, compte tenu de leurs avantages en termes de valorisation immobilière et de durabilité. Dans les rénovations impliquant la toiture, les nouvelles toitures ont généré le niveau de satisfaction des propriétaires le plus élevé, renforçant la voie de vente incitative pour les protège-gouttières lorsque les entrepreneurs regroupent la protection des gouttières avec les travaux de réfection de toiture pour prévenir les obstructions et les débordements sur les nouveaux systèmes. Cette acceptation s'aligne sur une activité de rénovation soutenue après le recalibrage de l'ère pandémique, ce qui indique une base de dépenses plus large et plus durable que celle précédemment capturée dans les indicateurs cycliques. Le marché des protège-gouttières aux États-Unis bénéficie de ce schéma grâce à des taux d'attachement accrus lorsque les installateurs disposent d'échafaudages et d'équipes sur place, réduisant le temps d'installation incrémentiel et contribuant à des taux de conclusion plus élevés sur les ajouts de protège-gouttières. En conséquence, la réfection de toiture reste une voie essentielle pour étendre la pénétration des micro-mailles et maintenir un mix de mise à niveau sur l'ensemble du marché des protège-gouttières aux États-Unis.
Fréquence croissante des pluies extrêmes et des ouragans
La volatilité météorologique amplifie la demande, car 2025 a été marquée par de multiples catastrophes liées à des tempêtes violentes représentant des milliards de dollars et des périodes prolongées de fortes pluies qui ont mis à l'épreuve la capacité de drainage des toits dans les grandes zones métropolitaines. Les projections pour les valeurs de conception des précipitations extrêmes rares aux États-Unis indiquent des événements d'intensité plus élevée dans un contexte de réchauffement, ce qui met à l'épreuve les systèmes de gouttières traditionnels et accroît la valeur des protège-gouttières résistants aux débris qui préservent le débit lors des averses. La physique indique que les précipitations extrêmes ont tendance à augmenter avec la teneur en humidité atmosphérique, des analyses et des supports pédagogiques soulignant comment un climat plus chaud peut charger davantage d'humidité et intensifier les précipitations de courte durée. La saison des ouragans de l'Atlantique 2025, bien qu'ayant produit seulement 13 tempêtes nommées (en dessous de la moyenne annuelle de 14,4), a généré 132,4 unités d'Énergie Cyclonique Accumulée (ACE), soit 9 % au-dessus de la référence 1991-2020, et a notamment engendré trois ouragans de catégorie 5 (Erin, Humberto, Melissa), le deuxième nombre le plus élevé jamais enregistré derrière les quatre de 2005, selon la vérification du Projet de météorologie tropicale de l'Université d'État du Colorado[3]CSU, « Prévisions saisonnières des ouragans », https://tropical.colostate.edu/forecasting.html. Les réponses du secteur de l'assurance se concrétisent par des crédits d'atténuation des vents en Floride et dans les États de la côte du Golfe, où les propriétaires installant des systèmes de gouttières bloquant les débris peuvent bénéficier de réductions de primes de 5 à 8 % sur la couverture contre les tempêtes, créant une incitation financière qui compense 15 à 20 % des coûts d'installation sur un horizon de police de 10 ans, selon les informations du Bureau de réglementation des assurances de Floride.
Vieillissement du parc immobilier américain nécessitant des rénovations
L'âge médian des logements occupés par leurs propriétaires a atteint 41 ans en 2023, et près de la moitié du parc est antérieur à 1980, ce qui est directement corrélé au besoin de remplacement des gouttières et d'installation groupée de protège-gouttières lors du remplacement des toits. À mesure que la part des logements récents diminue et que la cohorte plus ancienne s'élargit, les cycles d'entretien et de remplacement s'intensifient, poussant les ménages à prioriser l'imperméabilisation et la longévité du drainage dans les rénovations extérieures. Dans ce contexte, les systèmes de protection qui promettent une longue durée de vie et réduisent le travail en échelle pour le nettoyage bénéficient d'une plus grande considération dans les quartiers où les systèmes de gouttières ont atteint leur fin de vie. Le canal de rénovation reste le principal lieu de ces remplacements, compte tenu de la contribution relativement faible des constructions récentes au parc immobilier total dans la décennie actuelle. Le marché des protège-gouttières aux États-Unis s'appuie donc sur des flux de travail de rénovation qui s'alignent sur les projets de toiture et d'enveloppe extérieure, où les protège-gouttières se présentent comme une mesure préventive qui protège les nouvelles gouttières et préserve les performances de drainage. Cette orientation vers la rénovation favorise également les références standardisées et les installateurs nationaux capables de s'adapter aux métropoles vieillissantes avec une garantie et un service fiables.
Intégration intelligente de la collecte des eaux de pluie avec les protège-gouttières
La récupération des eaux de pluie gagne en popularité en tant que technologie alternative de l'eau reconnue pour les installations du secteur public, ce qui renforce l'argument en faveur des protège-gouttières qui servent également de filtration en première étape et maintiennent les débris hors des systèmes de stockage. Les certifications pour la pré-filtration de l'eau potable sur les produits à micro-mailles soutiennent l'adoption dans les régions sujettes à la sécheresse et aident les projets à atteindre les objectifs de performance des bâtiments ou de conformité aux programmes qui récompensent une gestion efficace de l'eau. Les nouveaux produits qui découplent les sites de stockage des emplacements de descentes pluviales grâce à des inserts techniques créent des agencements flexibles, permettant une capture quasi totale du toit et améliorant l'économie pour les propriétés qui associent des protège-gouttières à du matériel de récupération. Les orientations du secteur public complètent ces avancées produits en clarifiant les fonctionnalités de comptage, de contrôle et de surveillance, ouvrant la voie à la spécification de solutions à capteurs dans les bâtiments ayant des besoins de rapports de conformité. Ces intégrations élargissent les cas d'utilisation adressables au-delà du contrôle des feuilles vers des systèmes multifonctions, une tendance la plus visible dans les États de l'Ouest mais de plus en plus pertinente à l'échelle nationale. Le marché des protège-gouttières aux États-Unis bénéficie de ces cas d'utilisation adjacents à mesure que les projets de collecte des eaux de pluie transforment les protège-gouttières en technologie habilitante pour les rénovations axées sur la conservation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût d'installation initial élevé par rapport au nettoyage en autonomie | -0.5% | National, amplifié dans les métropoles de la Sun Belt sensibles aux prix | Court terme (≤ 2 ans) |
| Pénuries saisonnières de main-d'œuvre qualifiée pour l'installation | -0.4% | National, aigu dans le Nord-Est et le Midwest durant les mois d'hiver, et lors des pics de demande post-ouragan sur la côte du Golfe | Moyen terme (2-4 ans) |
| Préoccupations liées aux conflits avec la garantie de toiture | -0.2% | National, concentré dans les marchés de construction neuve avec des garanties de constructeur | Court terme (≤ 2 ans) |
| Émergence d'alternatives de toiture autonettoyantes sans gouttières | -0.1% | Ouest, adoption précoce dans les segments de conception architecturale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'installation initial élevé par rapport au nettoyage en autonomie
Les systèmes haut de gamme à micro-mailles sont en concurrence avec les protège-gouttières à faible coût pour le bricolage et les nettoyages professionnels intermittents, ce qui fait de la mise de fonds initiale un obstacle pour les ménages sensibles aux prix. Les grandes surfaces de bricolage proposent des options en maille d'aluminium et d'acier inoxydable en packs de qualité professionnelle, et ces options renforcent l'écart de prix visible que les acheteurs soucieux de leur budget évaluent par rapport à la longévité et aux économies d'entretien. Les ménages dans des logements anciens font souvent face à des coûts supplémentaires pour le remplacement des gouttières ou la réparation des fascias avant que les protège-gouttières puissent être installés, ce qui augmente le ticket global et impose des décisions de séquençage avec d'autres projets liés à l'âge du bâtiment. Dans les propriétés commerciales, les toitures plus longues et les exigences d'accès peuvent ajouter des heures de main-d'œuvre et des contrôles de sécurité, ce qui pousse davantage les coûts d'installation dans les discussions d'approbation budgétaire. Des garanties de performance claires et une validation indépendante pour les rôles de filtration et de capture d'eau aident à répondre aux questions de valeur, mais le discours sur le retour sur investissement dépend toujours de l'évitement de l'entretien et de la réduction des risques plutôt que des économies à court terme. Ces considérations peuvent ralentir la conversion dans les cohortes qui privilégient les flux de trésorerie à court terme, ce qui crée un vent contraire persistant pour le marché des protège-gouttières aux États-Unis même si l'adoption haut de gamme progresse.
Pénuries saisonnières de main-d'œuvre qualifiée pour l'installation
Les employeurs du secteur de la construction signalent des difficultés persistantes à pourvoir les postes d'artisans, une contrainte qui réduit la capacité durant les périodes de pointe d'installation au printemps et en automne et allonge les délais d'attente des propriétaires. Les entreprises citent également les contraintes de personnel comme principale cause de retards de projets, des enquêtes soulignant comment les mesures d'application de l'immigration et le vieillissement démographique des métiers aggravent les goulots d'étranglement saisonniers dans les bassins de main-d'œuvre locaux. Le secteur fait face à un profil de main-d'œuvre plus âgée et à un nombre insuffisant de jeunes entrants pour compenser les départs à la retraite, ce qui maintient la pression salariale élevée et engendre des arriérés durant les fenêtres de forte demande. Les pics régionaux après des événements météorologiques graves resserrent davantage les capacités dans les États touchés, attirant des équipes des régions voisines et augmentant les coûts de mobilisation qui réduisent les marges des projets discrétionnaires en attente. De nombreux installateurs répondent en priorisant les projets plus importants à marges plus élevées ou les remplacements intégrés de toiture et de protège-gouttières, ce qui peut différer les travaux portant uniquement sur les protège-gouttières. Ces dynamiques tempèrent la croissance à court terme du marché des protège-gouttières aux États-Unis durant les mois où la capacité d'installation est entièrement sollicitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'ascendance des micro-mailles remodèle l'échelle de valeur
Les grilles et mailles standard ont représenté 41,23 % de la part de marché des protège-gouttières aux États-Unis en 2025, reflétant la familiarité des entrepreneurs et l'accessibilité tarifaire pour les projets axés sur les coûts qui privilégient le contrôle de base des débris. Les systèmes intégrés monoblocs gagnent du terrain dans les constructions neuves et les rénovations extérieures complètes car ils réduisent la complexité de la rénovation et sont assortis de garanties à vie, ce qui les positionne comme une alternative haut de gamme pour les propriétaires souhaitant une solution de marque unique. Parallèlement, les couvercles à tension de surface et les inserts en mousse ou en brosse conservent un rôle dans les projets économiques et de bricolage, mais leurs cycles de remplacement et leurs contraintes de performance sont mis en balance avec des attentes de coût initial plus faibles. À mesure que les couvreurs et les rénovateurs standardisent les ventes incitatives de protège-gouttières lorsque les échafaudages sont déjà en place, l'adoption se répand sur davantage de gammes de prix, ce qui soutient davantage le mix haut de gamme au sein du marché des protège-gouttières aux États-Unis.
Les références de performance et le positionnement de marque différencient la croissance au sein des types de produits, car les fournisseurs de micro-mailles commercialisent la durabilité et les validations tierces pour renforcer la confiance dans la prévention à long terme des obstructions. Les pedigrees de produits incluant des récompenses et une résilience testée en laboratoire aident à réduire le scepticisme des propriétaires qui avaient précédemment différé leur achat ou s'étaient appuyés sur des nettoyages périodiques. Les constructeurs et les rénovateurs recherchent également des options qui évitent les conflits avec la garantie de toiture, favorisant les conceptions qui se fixent aux gouttières ou aux fascias sans perturber les bardeaux ou le pontage de toiture sur les marchés où les garanties de constructeur restent actives. Le canal s'adapte avec des installateurs nationaux qui vendent des protège-gouttières de manière croisée dans les projets de toiture et d'enveloppe extérieure, renforcés par des prestataires privés qui élargissent la portée géographique et unifient le produit et l'installation sous un seul parapluie de service. Ces évolutions concentrent la visibilité autour de conceptions éprouvées et de réseaux d'installation intégrés, un schéma qui continue d'influencer le mix de produits et les marges sur l'ensemble du marché des protège-gouttières aux États-Unis.
Par matériau : l'acier inoxydable domine le segment haut de gamme, l'aluminium domine les volumes
L'aluminium a représenté 51,82 % de la catégorie en 2025, soutenu par un rapport coût-durabilité favorable et une large compatibilité avec les méthodes de fabrication standard utilisées dans les installations résidentielles et commerciales légères. L'acier inoxydable dépasse la référence à un TCAC de 4,98 % de 2026 à 2031, les acheteurs favorisant la résistance à la corrosion et un entretien réduit dans les régions côtières et à fortes précipitations, ce qui soutient la volonté de payer pour une durée de vie plus longue dans les conceptions haut de gamme à micro-mailles. Les options de maille en acier inoxydable de qualité chirurgicale (marine 304) et premium (316), utilisées par HomeCraft, LeafFilter et MasterShield, offrent des garanties de performance de plus de 50 ans qui justifient des coûts d'installation de 15,68 à 16,80 USD par pied linéaire, les entrepreneurs signalant des taux de rappel nuls pour les défaillances de maille contre un taux de rappel de 5 à 8 % pour les fissures des grilles en vinyle lors des cycles de gel-dégel[4]This Old House, « Meilleurs protège-gouttières pour toits métalliques (2026) », https://www.thisoldhouse.com/gutters/best-gutter-guards-for-metal-roofs. Les options en vinyle et en plastique restent présentes dans le canal de bricolage, où le faible coût d'entrée attire les acheteurs axés sur le prix, bien que les intervalles de remplacement soient généralement plus courts que les alternatives en aluminium ou en acier inoxydable, compte tenu de l'exposition aux UV et aux cycles de gel-dégel. Le cuivre conserve un rôle spécialisé dans les restaurations historiques et les projets haut de gamme qui valorisent une esthétique uniforme et une longévité extrême malgré un coût d'installation plus élevé et une disponibilité limitée.
L'investissement national dans le laminage et le recyclage de l'aluminium renforce la résilience de la base d'approvisionnement qui sert les produits de construction, ce qui bénéficie aux fabricants de cadres et de grilles qui préfèrent l'approvisionnement local aux bobines importées. La construction d'un grand laminoir intégré et d'un centre de recyclage en Alabama renforce la capacité nord-américaine avec un calendrier aligné sur les horizons de planification actuels des fabricants de produits de construction. Les tendances de spécification relient également les matériaux à des objectifs de projet plus larges, les clients demandant des certifications et du contenu recyclé dans la mesure du possible dans les appels d'offres institutionnels et commerciaux. Pour les fournisseurs de matériaux, ces dynamiques favorisent les formats en aluminium et en acier inoxydable qui s'alignent sur les considérations de durabilité, de compatibilité avec la capture d'eau et de sécurité incendie. En conséquence, le marché des protège-gouttières aux États-Unis continue de se bifurquer en solutions d'aluminium à volume élevé et en systèmes de maille en acier inoxydable haut de gamme, chacun servant des propositions de valeur et des budgets distincts.
Par utilisateur final : la domination résidentielle masque un potentiel commercial
Le segment résidentiel a représenté 71,61 % en 2025, reflétant la taille de la base de logements individuels et la pratique établie de regrouper les protège-gouttières lors de la réfection de toiture ou des projets de rafraîchissement extérieur qui traitent le vieillissement des fascias et des systèmes de drainage. La planification des rénovations prend de plus en plus en compte la satisfaction et l'impact sur la valeur de revente des projets de toiture, ce qui maintient les mises à niveau de protège-gouttières dans le périmètre à mesure que les propriétaires privilégient les profils extérieurs à faible entretien et la sécurité par rapport aux travaux en échelle. Le marché des protège-gouttières aux États-Unis bénéficie de l'effet de verrouillage à mesure que les propriétaires restent en place plus longtemps et investissent dans des améliorations en capital qui protègent l'enveloppe du bâtiment et réduisent les appels de service récurrents. Les installateurs signalent que les ajouts de protège-gouttières sont plus susceptibles d'être acceptés lorsqu'ils sont combinés au remplacement des bardeaux de toiture ou des gouttières, ce qui réduit le temps de mobilisation incrémentiel. Les produits garantis et les marques reconnues renforcent la confiance des propriétaires, ce qui facilite la conversion dans les régions à fortes précipitations et à charges de feuilles importantes.
Les applications commerciales se développent à un rythme plus rapide, la taille du marché des protège-gouttières aux États-Unis pour les installations commerciales devant progresser à un TCAC de 5,12 % de 2026 à 2031, les gestionnaires immobiliers recherchant des intervalles de service plus longs et une réduction de la responsabilité pour les zones pavées et les entrées. Les sites industriels et institutionnels nécessitent souvent des protège-gouttières de calibre plus lourd pour les longues portées et les charges de neige, ce qui oriente les choix de matériaux vers des systèmes en aluminium et en acier inoxydable conçus pour les profils en boîte et les fixations de qualité commerciale. Les normes d'approvisionnement jouent également un rôle, car les établissements gouvernementaux et éducatifs spécifient de plus en plus des fonctionnalités liées à la capture d'eau, à la filtration et à la surveillance, ce qui élargit le rôle des protège-gouttières dans les projets de durabilité intégrés. Ces cas d'utilisation commerciaux favorisent les fournisseurs capables de satisfaire aux exigences de cautionnement, d'assurance et de sécurité tout en offrant une couverture de service à l'échelle nationale. Dans l'ensemble, la base résidentielle soutient les volumes tandis que la demande commerciale contribue à une croissance incrémentielle et à la différenciation des produits sur l'ensemble du marché des protège-gouttières aux États-Unis.
Analyse géographique
Le Sud a représenté 34,84 % de la part de marché des protège-gouttières aux États-Unis en 2025, porté par l'exposition aux systèmes tropicaux et aux complexes de tempêtes violentes qui chargent les gouttières de débris portés par le vent et de fortes pluies. Les États le long du Golfe et de l'Atlantique Sud-Est font face à des contraintes répétées de drainage des toits durant les périodes de pointe des tempêtes, ce qui accélère la spécification de formats de protège-gouttières à plus haute capacité et l'installation professionnelle. Même dans les saisons avec moins d'atterrissages, les intempéries ont provoqué de nombreux événements représentant des milliards de dollars en 2025, renforçant la demande d'améliorations extérieures préventives qui stabilisent les performances des bâtiments lors des pics de précipitations. Les assureurs et les communautés locales du bâtiment soulignent l'importance de l'entretien du drainage des toits pour réduire le risque d'infiltration d'eau, ce qui maintient les protège-gouttières visibles dans les conversations plus larges sur l'atténuation des risques. Ces facteurs soutiennent une adoption régulière dans la région et un rôle fort pour les installateurs nationaux capables d'augmenter leur capacité durant les fenêtres de récupération post-tempête sur l'ensemble du marché des protège-gouttières aux États-Unis.
L'Ouest est la région à la croissance la plus rapide, la taille du marché des protège-gouttières aux États-Unis pour l'Ouest devant s'étendre à un TCAC de 5,34 % durant la période 2026 à 2031, propulsée par les exigences d'interface avec les incendies de forêt dans les zones désignées, les régimes de précipitations intenses du Nord-Ouest Pacifique et les métropoles à forte croissance en Arizona et au Nevada, où les constructeurs standardisent tôt la protection extérieure. Les équipes de projet considèrent de plus en plus la résistance aux braises, la non-combustibilité et l'exclusion des débris des descentes pluviales compte tenu des conditions locales, ce qui oriente les choix vers des formats de maille en acier et en aluminium offrant des profils résistants au feu. Les objectifs de conservation de l'eau ajoutent une autre dimension, où les systèmes à micro-mailles avec certifications de pré-filtration de l'eau potable s'intègrent dans les conceptions de récupération des eaux de pluie pour l'irrigation ou les usages non potables. Les orientations techniques du secteur public pour la capture des eaux de pluie clarifient les attentes en matière de surveillance et de contrôle dans les nouveaux projets, ce qui encourage une planification associant les protège-gouttières au matériel de capture dans les rénovations et les nouvelles constructions. Ces besoins qui se recoupent créent un environnement favorable à l'adoption de protège-gouttières haut de gamme et aux prestataires de solutions capables de répondre aux exigences réglementaires sur l'ensemble du marché des protège-gouttières aux États-Unis.
Le Midwest et le Nord-Est reflètent des parcs immobiliers plus anciens et des pressions climatiques distinctes qui accroissent l'utilité de solutions durables, compatibles avec la neige et la glace. Les toitures plus anciennes dans de nombreuses métropoles intègrent le remplacement des gouttières dans le périmètre des travaux parallèlement à l'installation de protège-gouttières, alignant les travaux sur les projets de toiture pour minimiser la mobilisation séparée et l'exposition aux échelles. Le Nord-Est connaît les augmentations les plus importantes des précipitations abondantes lors des jours de pluie les plus intenses sur des périodes de plusieurs décennies, un schéma qui contribue aux épisodes de débordement et encourage un contrôle plus efficace des débris dans les canopées d'arbres denses. Dans le Midwest, la neige et les cycles de gel-dégel ajoutent des considérations de poids et de formation de glace, ce qui oriente la demande vers des fixations robustes et des matériaux adaptés aux basses températures. Ces variations régionales appellent des choix de matériaux et de conception alignés sur les réalités climatiques tout en maintenant des volumes de rénovation réguliers dans les couloirs de logements anciens du marché des protège-gouttières aux États-Unis.
Paysage réglementaire
Les produits et installations de pare-feuilles aux États-Unis suivent principalement des codes types adoptés par les autorités compétentes (AHJ) étatiques et locales, plutôt qu'un mandat fédéral unique. Le Code international de l'habitation (IRC), section R903, fournit des exigences de base en matière de drainage des toitures adoptées dans la plupart des États, avec des amendements locaux qui façonnent les exigences en matière de matériaux, de fixation et de drainage dans des juridictions spécifiques.
Pour les considérations de performance au vent et de résistance au soulèvement des systèmes de gouttières externes, la norme d'essai ANSI/SPRI GT-1 (R2022) est une référence importante utilisée par les organismes de codification. Sa présence dans le Code international du bâtiment (IBC), section 1504.5.1, a accru le rôle des essais normalisés dans les spécifications et les achats.
Analyse de la chaîne de valeur
Les modèles de vente directe au consommateur dominent le marché, avec LeafGuard, LeafFilter et Gutter Guards America représentant ensemble une large part des revenus en 2025 (environ 32 %, 18 % et 15 % respectivement). Les réseaux d'installateurs professionnels et la fabrication de marques nationales soutiennent la chaîne de valeur, et l'installation est généralement regroupée avec la mesure, la sélection des produits, la main-d'œuvre et le service de garantie en une seule facture.
Les fabricants soutiennent les installateurs par la formation, les spécifications d'installation et des outils de merchandising. Des associations professionnelles telles que la Rain Gutter Association (RGA) et l'Atlanta Gutter Contractors Association (AGCA) accompagnent les installateurs par la formation et la certification, ce qui contribue à standardiser les pratiques d'installation et les attentes des clients sur l'ensemble des marchés.
Paysage concurrentiel
Le marché comprend des installateurs nationaux aux marques reconnues aux côtés de fabricants spécialisés et d'entrepreneurs régionaux, une structure qui équilibre l'échelle en matière d'approvisionnement et de marketing avec l'expertise locale et le service. Les stratégies d'intégration se sont accélérées, les grands groupes de vente directe aux consommateurs ajoutant des services adjacents et élargissant leur empreinte pour accroître la valeur vie client et le potentiel de vente croisée dans les catégories extérieures et intérieures. Une combinaison de portefeuille notable a élargi les capacités en matière de toiture, de protection des gouttières et d'autres services à domicile, positionnant l'organisation combinée pour servir les propriétaires des améliorations structurelles aux finitions avec une image de marque et un support unifiés. L'expansion du réseau et les fonctions administratives partagées augmentent également la portée des systèmes monoblocs traditionnels qui associent produit et installation dans une offre unique. Cet environnement soutient les portefeuilles multi-marques et renforce les modèles différenciés au sein du marché des protège-gouttières aux États-Unis.
L'infrastructure de vente est un levier concurrentiel supplémentaire à mesure que les entreprises modernisent la gestion des prospects et les stratégies de contact pour gérer les pics saisonniers et l'expansion vers de nouvelles métropoles. Un prestataire a signalé des améliorations significatives de la conversion et du chiffre d'affaires par appel après la mise à niveau vers une nouvelle plateforme de composition et de flux de travail, ce qui illustre comment l'optimisation du processus de vente peut générer des gains de parts dans les régions à marchés publicitaires tendus. L'innovation produit croise également la durabilité, où des inserts techniques permettent une capture des eaux de pluie plus flexible sans contraintes de descentes pluviales et s'alignent sur les objectifs d'efficacité hydrique du secteur public. Dans les environnements commerciaux et industriels, les fournisseurs disposant d'assortiments plus larges pour les grandes gouttières en boîte et les conditions de charge importante ont un avantage car ils peuvent répondre aux spécifications pour les longues portées et les sites à accès limité. La capacité à livrer à grande échelle sous des garanties contraignantes reste centrale à la différenciation sur l'ensemble du marché des protège-gouttières aux États-Unis.
Les orientations de spécification et l'alignement des garanties sont importants pour remporter des appels d'offres auprès des propriétaires et des constructeurs qui recherchent de la clarté sur la compatibilité avec la garantie de toiture. Les systèmes qui se fixent sans perturber les bardeaux ou le pontage de toiture répondent à une préoccupation courante concernant l'annulation de la couverture et améliorent l'acceptation dans les constructions neuves ou les réfections de toiture récentes où les garanties de constructeur restent en vigueur. Les histoires de marque qui mettent l'accent sur la durabilité, les tests et la conception reconnue peuvent réduire l'hésitation à l'achat à mesure que les ménages évaluent l'investissement préventif dans le drainage par rapport aux autres priorités extérieures concurrentes. Pour les fabricants, les expansions de capacité de laminage national ajoutent de la résilience à l'approvisionnement en aluminium utilisé dans les cadres et les grilles, ce qui soutient les niveaux de service et la fiabilité des livraisons pour les grands projets. Avec ces vecteurs en jeu, le marché des protège-gouttières aux États-Unis récompense les entreprises qui combinent des arguments produits crédibles, une cohérence d'installation et un solide support client.
Leaders du secteur des protège-gouttières aux États-Unis
Leaf Guard
All American Gutter Protection
Gutter Guards America
LeafFilter North, Inc.
HomeCraft Gutter Protection
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les systèmes premium à micro-maille et les allégations de performance conformes aux codes créent des opportunités claires de différenciation, notamment autour de la documentation sur la performance au vent, de l'intégrité de la fixation et de la compatibilité des systèmes, à mesure que la norme ANSI/SPRI GT-1 est de plus en plus utilisée dans les appels d'offres. La différenciation est également renforcée lorsque les pare-feuilles sont vendus conjointement avec des projets extérieurs, car les travaux de toiture et de gouttières peuvent favoriser le groupage et réduire les frictions dans la sélection des produits.
Du côté de la mise sur le marché, l'activité récente montre comment les plateformes étendent leur portée à des catégories extérieures adjacentes. Parmi les preuves figurent la détention par LeafFilter d'une part de marché de 18 % en novembre 2025, l'acquisition d'Erie Home par Leaf Home en 2025 pour créer une plateforme unifiée de vente directe au consommateur, un partenariat entre LeafFilter et Mike Holmes lancé en octobre 2025 pour renforcer l'éducation des propriétaires, et une distinction Good Housekeeping 2026 Home Reno Award attribuée à LeafFilter en novembre 2025. Pris ensemble, ces développements indiquent que les plateformes nationales étendent à la fois la confiance et la portée de leurs services sur le marché américain des pare-feuilles de gouttières.
Développements récents du secteur
- Mai 2026 : All American Gutter Protection se rebaptise Gutter Guardian tout en conservant sa propriété et ses accords de service. Le changement de marque uniformise la présence sur le marché et s'aligne sur une mise à jour de portefeuille plus large, améliorant potentiellement la génération de prospects et la vente croisée au sein des offres existantes de protection de gouttières.
- Mai 2026 : Gutter Guardian - All American Gutter a annoncé son changement de marque officiel en Gutter Guardian, tout en conservant les accords de propriété et de service existants dans le sud de l'Ohio et le nord du Kentucky. Cette consolidation regroupe la marque sous une identité unifiée, soutenant le positionnement concurrentiel face aux installateurs nationaux et facilitant la vente croisée au sein du réseau de franchise.
- Octobre 2025 : LeafGuard (Great Day Improvements) acquiert Byers Enterprises pour étendre ses opérations régionales dans le nord de la Californie. Cette acquisition accroît la couverture géographique sur un marché clé, renforçant l'empreinte nationale et la capacité à servir des projets et franchises de plus grande envergure.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les ventes de produits pare-feuilles utilisés sur les bâtiments aux États-Unis pour réduire le colmatage par les feuilles et débris, mesurées comme les revenus des fabricants et des canaux de distribution aux prix courants.
Exclusions du périmètre : le dimensionnement exclut les services de remplacement complet de gouttières, la main-d'œuvre liée au nettoyage courant des gouttières, et les accessoires de drainage de toiture non liés qui ne sont pas vendus en tant que produits pare-feuilles.
Aperçu de la segmentation
- Par type de produit
- Grilles à micro-mailles
- Grilles et mailles standard
- Couvercles à courbe inversée / tension de surface
- Inserts en brosse / soies
- Inserts en mousse
- Systèmes intégrés de gouttières-protège-gouttières sans soudure
- Par matériau
- Aluminium
- Acier inoxydable
- Vinyle / Plastique
- Autres (mousse, cuivre)
- Par utilisateur final
- Résidentiel
- Commercial
- Industriel et institutionnel
- Par région
- Nord-Est
- Midwest
- Sud-Est
- Sud-Ouest
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par cartographier le parc immobilier et bâti accessible ainsi que l'activité de réparation et de rénovation qui déclenche généralement les achats de protection de gouttières. Nous avons utilisé des sources publiques telles que le US Census Bureau (mises en chantier et permis), le Bureau of Labor Statistics (séries de prix et inflation salariale), et l'US Energy Information Administration (contexte régional des tempêtes et de la saison de chauffe à travers des signaux de demande liés à la météo).
Nous avons également consulté des sources telles que la NOAA pour les précipitations extrêmes et les modèles de tempêtes, la FEMA pour le contexte des risques pouvant influencer les dépenses des propriétaires, et les statistiques commerciales de l'USITC pour vérifier la cohérence des composants importés et des flux de produits finis le cas échéant. Pour affiner les hypothèses par entreprise et par canal, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs, les sites web des principaux installateurs et distributeurs, ainsi que la presse spécialisée en construction, complétés par des extraits sélectifs d'abonnements payants couvrant les données financières et l'actualité des entreprises, les brevets, et les données d'importation au niveau des expéditions. Cette liste est purement illustrative, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour confirmer la manière dont les produits sont tarifés et vendus dans les projets menés par des installateurs ainsi que dans les achats de détail ou de type bricolage, puis pour tester ce qui se passe réellement en termes de délais de livraison, de remises et d'évolutions des matériaux. Nous avons échangé avec un ensemble de fabricants, distributeurs, installateurs, entrepreneurs et contacts en entretien de bâtiments répartis sur les principales zones climatiques américaines afin d'ajuster les hypothèses documentaires avant le dimensionnement final.
Répartition des répondants à l'étude de terrain primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29 % | CXOs : 21 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 33 % |
| Petits acteurs : 22 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante où l'activité de reroofing résidentiel et de rénovation extérieure, l'exposition du parc immobilier à la couverture arborée et à la fréquence des tempêtes, ainsi que les cycles typiques de remplacement ou de rénovation, sont traduits en une base installée et un bassin de demande annuel. Une fois ce bassin de demande constitué, il est convertit en dollars à l'aide d'une tarification combinée qui reflète le mix de produits (maille, courbe inversée, mousse et brosse), la part des matériaux, et la répartition entre unités installées par des entrepreneurs et unités vendues au détail.
Pour ancrer le total, nous corroborons le résultat par des vérifications ascendantes sélectives, telles que des agrégations à partir d'un échantillon de revenus de fournisseurs et d'installateurs, des vérifications de canal sur la vélocité au détail, et des prix de vente moyens (ASP) échantillonnés multipliés par les unités estimées dans les États à forte pénétration. La prévision utilise une analyse de scénarios appuyée par des apports d'experts, où des variables telles que les mises en chantier de maisons individuelles, les dépenses de réparation et de rénovation, la sévérité de la saison des tempêtes, et l'inflation des coûts de main-d'œuvre sont ajustées, puis lissées pour que les variations d'une année à l'autre restent réalistes. Lorsque les données locales sont insuffisantes, les lacunes sont combleés en utilisant des modèles d'États voisins similaires, puis retestées lors d'appels de suivi avant de figer la vision finale.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre les signaux de demande et des vérifications indépendantes, incluant l'activité immobilière, les indicateurs de dépenses de rénovation, et les évolutions de prix observées dans les séries d'inflation publiques. Les signaux d'écart sont examinés lors d'une seconde passe d'analyste, et une reprise de contact est déclenchée lorsqu'un changement brusque de prix, un déplacement de canal, ou une variation de matériaux est signalé par plusieurs personnes interrogées.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements matériels affectent les prix, la disponibilité, ou les modèles de demande. Avant livraison, une revue finale est effectuée pour confirmer que les dernières hypothèses sont reflétées de manière cohérente dans les tableaux du modèle et le récit.
Estimation du marché américain des pare-feuilles de gouttières par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les pare-feuilles de gouttières aux États-Unis ne correspondent pas toujours, car les choix de périmètre et de calendrier ne sont pas les mêmes, même lorsque les titres semblent similaires. Les différences proviennent généralement de ce qui est compté comme revenu produit par rapport à valeur de service, et de la manière dont le prix par installation évolue au cours de l'année de base.
Un écart lié à l'actualisation apparaît lorsque des ASP anciens sont laissés inchangés, ou lorsque le calendrier monétaire et la transmission de l'inflation ne sont pas revérifiés par rapport aux signaux de prix actuels, ce qui peut faire diverger les estimations au fil du temps. Dans cette étude, la courbe de prix et le mix de canaux sont revalidés plus près de l'année de base, et ces vérifications de cadence sont une raison clé pour laquelle le niveau de 2026 est ce qu'il est chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,16 milliard USD (2026) | |
| Étude sectorielle A | 1,10 milliard USD (2027) | Utilise un point de calendrier différent et est souvent interprété comme un chiffre de demande sur une seule année, de sorte que l'alignement des années et les mises à jour de prix peuvent diverger lorsque l'inflation et la tarification des installateurs évoluent rapidement. |
| Vue du canal commercial B | 0,98 milliard USD (2026) | S'appuie généralement sur des indicateurs uniquement axés sur la vente au détail ou les expéditions, et peut sous-estimer les revenus des installations réalisées par des entrepreneurs, ce qui est important dans les États où l'installation professionnelle prédomine. |
L'écart dans le tableau s'explique principalement par la fréquence de mise à jour des hypothèses d'ASP et de mix de canaux, ainsi que par la question de savoir si la valeur des installations réalisées par des entrepreneurs est pleinement captée. En maintenant le bassin de demande lié à l'activité immobilière puis en revérifiant les données de prix lors des mises à jour, la taille de marché obtenue est plus facile à retracer selon des étapes claires et reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché des protège-gouttières aux États-Unis ?
La taille du marché des protège-gouttières aux États-Unis est de 1,16 milliard USD en 2026, et il devrait atteindre 1,43 milliard USD d'ici 2031 à un TCAC de 4,24 %.
Quels types de produits sont en tête et connaissent la croissance la plus rapide sur le marché des protège-gouttières aux États-Unis ?
Les grilles et mailles standard dominent avec une part de 41,23 % en 2025, tandis que les grilles à micro-mailles affichent la croissance la plus rapide à un TCAC de 4,64 % durant la période 2026 à 2031.
Quels matériaux et utilisateurs finaux stimulent la demande sur le marché des protège-gouttières aux États-Unis ?
L'aluminium domine par le chiffre d'affaires avec une part de 51,82 % en 2025, l'acier inoxydable connaît la croissance la plus rapide à un TCAC de 4,98 %, et le segment résidentiel représente 71,61 % de la part en 2025, tandis que le segment commercial croît à un TCAC de 5,12 % jusqu'en 2031.
Quelles tendances régionales sont les plus importantes pour le marché des protège-gouttières aux États-Unis ?
Le Sud détient une part de 34,84 % en 2025, porté par l'exposition aux intempéries sévères, et l'Ouest est la région à la croissance la plus rapide à un TCAC de 5,34 % jusqu'en 2031, les besoins d'interface avec les incendies de forêt et les projets de capture d'eau stimulant l'adoption.
Comment les tendances météorologiques et de rénovation soutiennent-elles le marché des protège-gouttières aux États-Unis ?
Les épisodes de fortes pluies et les systèmes tropicaux accroissent les risques de débordement, tandis que les dépenses soutenues en rénovation et les projets de réfection de toiture augmentent les taux d'attachement des protège-gouttières dans les flux de travail de rénovation.
Quels facteurs peuvent freiner l'adoption sur le marché des protège-gouttières aux États-Unis ?
Le coût d'installation initial élevé par rapport aux options de bricolage et les pénuries saisonnières de main-d'œuvre qui allongent les délais peuvent ralentir la demande à court terme, même si la valeur préventive à long terme reste forte.
Dernière mise à jour de la page le:



