
Taille et part du marché des compléments botaniques aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
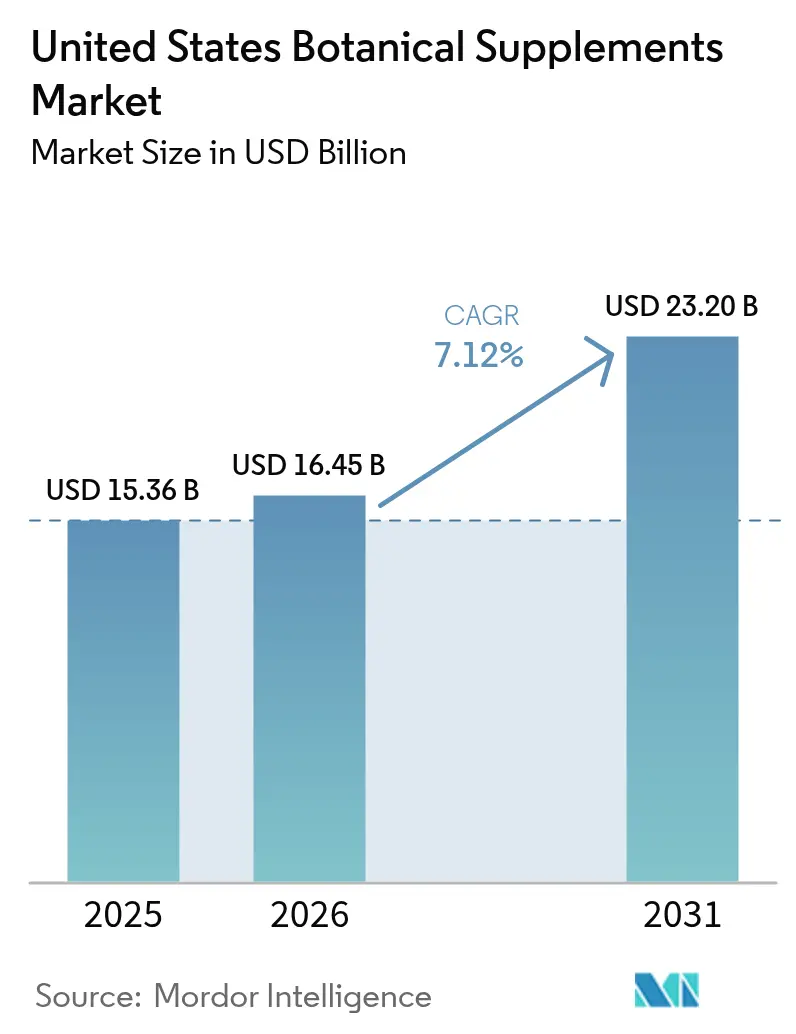
| Taille du marché de l'année de base (2025) | 15.36 Milliards de dollars |
| Taille du Marché (2026) | 16.45 Milliards de dollars |
| Taille du Marché (2031) | 23.2 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.12 % |
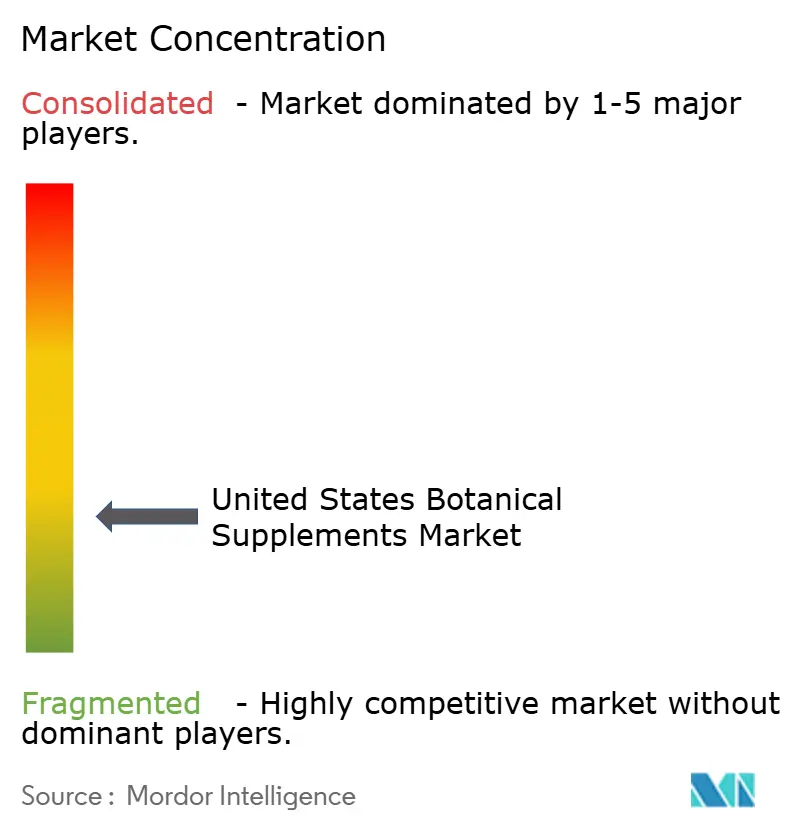
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compléments botaniques aux États-Unis par Mordor Intelligence
Le marché des compléments botaniques aux États-Unis devrait croître de 15,36 milliards USD en 2025 à 16,45 milliards USD en 2026 et est prévu pour atteindre 23,2 milliards USD d'ici 2031 à un TCAC de 7,12 % sur la période 2026-2031. La croissance du marché est portée par la confiance accrue des consommateurs dans les thérapeutiques à base de plantes scientifiquement validées, l'expansion de la recherche clinique soutenant des ingrédients tels que l'ashwagandha et la curcumine, ainsi qu'un renforcement de la surveillance réglementaire. Les préférences des consommateurs évoluent vers des produits combinant les savoirs botaniques traditionnels et la validation scientifique, sous l'influence des tendances bien-être et des réseaux sociaux. Les directives de la FDA concernant les notifications relatives aux nouveaux ingrédients alimentaires et la voie des médicaments botaniques ont renforcé les normes de qualité tout en établissant la crédibilité des entreprises dotées de systèmes complets de contrôle qualité[1]Source : Food and Drug Administration, "New Dietary Ingredient Notifications Draft Guidance," fda.gov. Les défis de la chaîne d'approvisionnement pour les matières botaniques importées ont mis en évidence les avantages des entreprises intégrées verticalement, capables de garantir l'authenticité et la puissance des produits.
Points clés du rapport
- Par forme, les comprimés ont représenté 33,74 % de la part du marché des botaniques aux États-Unis en 2025, tandis que les gommes et les bonbons à mâcher devraient se développer à un TCAC de 8,88 % jusqu'en 2031.
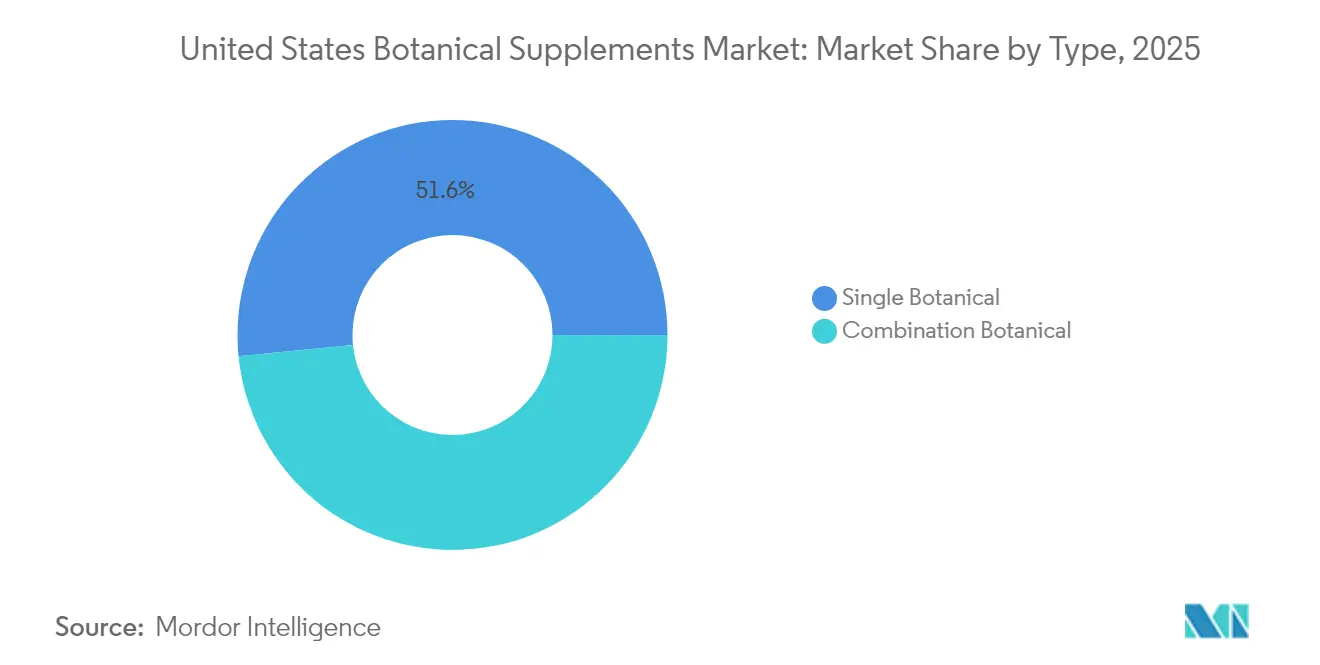
- Par type, les botaniques uniques ont représenté 51,58 % de la taille du marché des botaniques aux États-Unis en 2025, tandis que les botaniques combinés devraient croître à un TCAC de 8,63 % jusqu'en 2031.
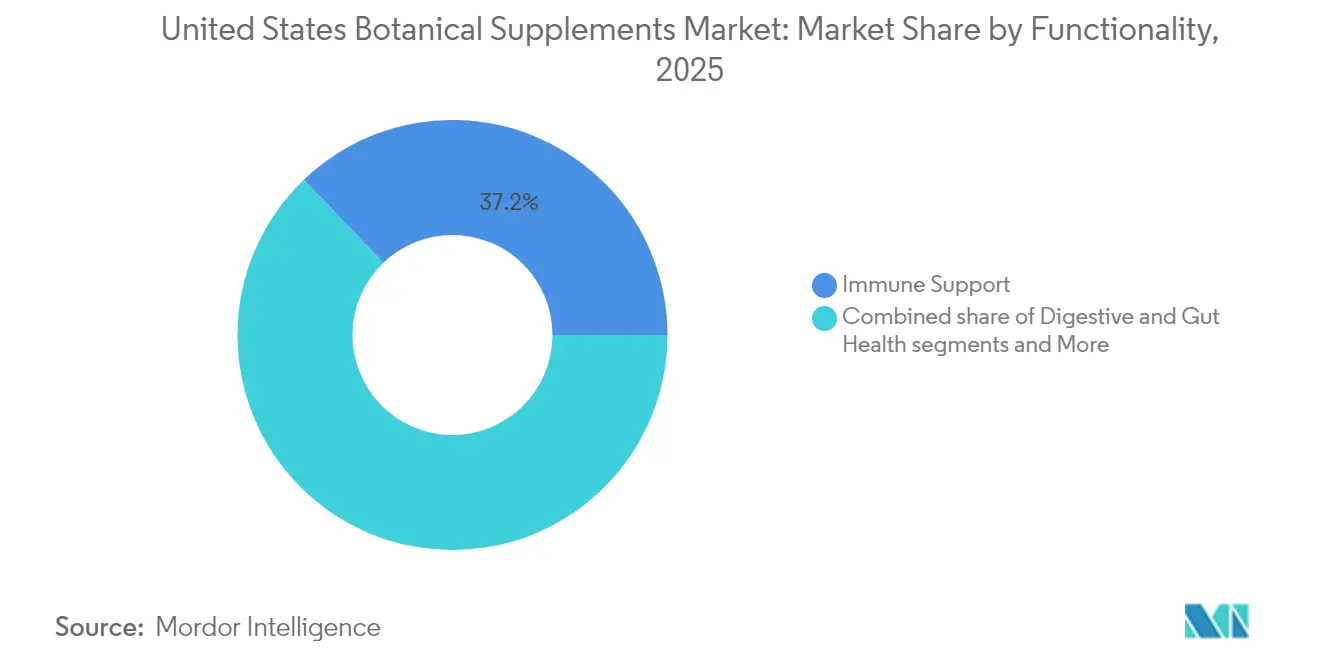
- Par fonctionnalité, le soutien immunitaire a capté 37,15 % de la taille du marché des botaniques aux États-Unis en 2025, et la santé liée au stress, au sommeil et à la cognition progresse à un TCAC de 8,05 % jusqu'en 2031.
- Par canal de distribution, les magasins spécialisés et de santé ont détenu une part de revenus de 35,66 % en 2025 ; le commerce en ligne enregistre le TCAC prévisionnel le plus rapide à 7,74 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des compléments botaniques aux États-Unis
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Intérêt croissant des consommateurs pour les approches de bien-être holistique et les pratiques médicinales traditionnelles | +1.8% | National, avec une concentration dans les zones métropolitaines axées sur la santé | Moyen terme (2-4 ans) |
| Recommandation de produits à base de plantes par des personnalités publiques et des influenceurs sur les réseaux sociaux | +0.9% | National, avec un impact plus élevé auprès des jeunes générations | Court terme (≤ 2 ans) |
| Évolution des préférences des consommateurs vers les ingrédients d'origine végétale en remplacement des composés synthétiques | +1.5% | National, avec une concentration du marché premium dans les régions côtières | Long terme (≥ 4 ans) |
| L'élargissement de la démographie âgée recherche des alternatives naturelles pour gérer les maladies chroniques | +1.2% | National, avec une concentration dans les centres de population vieillissante | Long terme (≥ 4 ans) |
| La recherche scientifique et les études cliniques démontrent l'efficacité des ingrédients botaniques | +1.1% | National, avec adoption institutionnelle dans les systèmes de santé | Moyen terme (2-4 ans) |
| Renforcement de la surveillance réglementaire et soutien de la FDA aux normes relatives aux ingrédients botaniques | +1.0% | National, avec un accent sur les régions abritant les principaux fabricants de compléments et les institutions de recherche | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant des consommateurs pour les approches de bien-être holistique et les pratiques médicinales traditionnelles
L'intégration de la médecine traditionnelle aux pratiques modernes de bien-être stimule une demande significative pour les compléments botaniques, les consommateurs recherchant de plus en plus des alternatives aux approches conventionnelles de soins de santé. Selon l'enquête du Conseil pour la Nutrition Responsable (Council for Responsible Nutrition) de 2023, 74 % des adultes aux États-Unis utilisent des compléments alimentaires[2]Source : Council for Responsible Nutrition, "2023 CRN Consumer Survey on Dietary Supplements", www.crnusa.org. Les entreprises intègrent des principes ayurvédiques et de médecine chinoise vieux de plusieurs siècles tout en respectant des normes de qualité modernes strictes et des protocoles de sécurité rigoureux, leur permettant de positionner leurs produits dans des segments de marché premium. La hausse des revenus disponibles dans les zones urbaines axées sur la santé continue de soutenir l'expansion du marché, tandis que la reconnaissance par la FDA des médicaments botaniques renforce leur crédibilité et leur acceptation parmi les professionnels de santé. Les entreprises qui démontrent efficacement l'authenticité de leurs produits grâce à des pratiques d'approvisionnement transparentes, des chaînes d'approvisionnement documentées et une efficacité scientifiquement prouvée bénéficient d'un meilleur placement en rayons et d'une visibilité en ligne renforcée sur les plateformes de commerce numérique et les réseaux sociaux.
Recommandation de produits à base de plantes par des personnalités publiques et des influenceurs sur les réseaux sociaux
Les réseaux sociaux favorisent l'adoption grand public des produits botaniques, en particulier chez les jeunes consommateurs qui accordent davantage de valeur aux recommandations de leurs pairs qu'aux conseils médicaux traditionnels. Les recommandations d'influenceurs sur les plateformes sociales ont accru la notoriété des produits et les ventes, avec des plateformes comme Instagram et TikTok devenant des canaux principaux. Cette tendance présente à la fois des opportunités et des défis, les régulateurs intensifiant leur examen des allégations de santé faites sur les réseaux sociaux. La surveillance par la FDA de la commercialisation des compléments s'est intensifiée, obligeant les entreprises à mettre en place des protocoles de conformité complets. Les entreprises qui parviennent à équilibrer efficacement les partenariats avec des influenceurs et les exigences de conformité à la FDA obtiennent des avantages concurrentiels grâce à des cadres juridiques établis et à des pratiques de marketing transparentes. Les recommandations de célébrités ont notamment accru la popularité des produits botaniques premium, tels que les gommes fonctionnelles, qui offrent à la fois un attrait sur les réseaux sociaux et une facilité d'utilisation. Le segment de marché porté par les influenceurs reste volatile, la demande de produits évoluant en fonction des sujets de santé tendance plutôt que sur la base de preuves cliniques établies, créant une incertitude quant à la stabilité à long terme du marché et à la fidélisation des consommateurs.
Évolution des préférences des consommateurs vers les ingrédients d'origine végétale en remplacement des composés synthétiques
La préférence croissante pour les produits d'origine végétale s'est étendue au marché des compléments, les consommateurs examinant attentivement les sources d'ingrédients, les méthodes de production et la transparence de la chaîne d'approvisionnement. Cette tendance stimule des avancées significatives dans les technologies d'extraction botanique et accroît la demande de formulations contenant un minimum d'additifs synthétiques. Les entreprises adoptent des méthodes d'extraction améliorées, notamment l'extraction au CO2 supercritique et les techniques assistées par ultrasons, qui maintiennent les composés bioactifs sans solvants chimiques afin de répondre aux exigences des consommateurs en matière de pureté des procédés. La certification biologique, les pratiques d'approvisionnement durable et les partenariats de commerce équitable sont devenus des facteurs clés de différenciation du marché, les consommateurs acceptant des prix plus élevés pour les botaniques répondant à des critères environnementaux et éthiques stricts. La tendance végétale accroît également l'intérêt pour les botaniques de médecine traditionnelle provenant de régions telles que l'Asie, l'Afrique et l'Amérique du Sud, créant des opportunités pour les entreprises qui introduisent efficacement ces ingrédients et éduquent les consommateurs à leur sujet grâce à une documentation détaillée, une validation scientifique et des informations d'approvisionnement transparentes.
L'élargissement de la démographie âgée recherche des alternatives naturelles pour gérer les maladies chroniques
La population vieillissante des États-Unis stimule la demande de compléments botaniques répondant aux préoccupations de santé liées à l'âge avec des effets secondaires minimaux par rapport aux produits pharmaceutiques conventionnels. Selon le Bureau du recensement des États-Unis (United States Census Bureau), la population âgée de 65 ans et plus a augmenté de 9,4 % entre 2020 et 2023, atteignant environ 59,2 millions de personnes à l'échelle nationale[3]Source : United States Census Bureau, "Older Population Grew in Nearly All U.S. Metro Areas", census.gov. Cette croissance s'est produite dans toutes les zones métropolitaines des États-Unis, à l'exception d'Eagle Pass, au Texas. Les consommateurs plus âgés recherchent des compléments botaniques soutenant la fonction cognitive, l'amélioration de la mémoire, la clarté mentale, la santé articulaire, la mobilité, la souplesse et le maintien du système immunitaire. Cette demande a élargi le développement de produits dans ces catégories. Les prestataires de santé acceptent de plus en plus les compléments botaniques comme traitements complémentaires des maladies chroniques et pour le maintien de la santé générale, renforçant leur crédibilité auprès des personnes âgées qui n'utilisaient auparavant que des médicaments sur ordonnance. Le revenu disponible de cette tranche démographique et son accent sur les soins de santé préventifs ont encouragé le développement de produits botaniques premium ciblant des affections spécifiques liées à l'âge, notamment l'inflammation, la densité osseuse et la santé cardiovasculaire. Les fabricants créent également de nouveaux formats de distribution, notamment des extraits liquides, des gélules faciles à avaler, des gouttes sublinguales et des formulations en poudre, pour répondre aux limitations physiques et aux préférences des consommateurs âgés qui ont du mal avec les formes traditionnelles de compléments.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Le risque de contamination et d'adultération des botaniques bruts freine la croissance | -1.3% | National, avec un impact plus élevé sur les chaînes d'approvisionnement en botaniques importés | Court terme (≤ 2 ans) |
| La variabilité saisonnière et régionale affecte l'approvisionnement en botaniques bruts | -0.8% | National, avec une concentration dans les régions agricoles | Moyen terme (2-4 ans) |
| La présence de produits contrefaits freine la croissance | -0.7% | National, avec un impact plus élevé dans les canaux de vente au détail en ligne | Court terme (≤ 2 ans) |
| La concurrence des compléments alternatifs freine la croissance | -0.9% | National, avec une concentration dans les marchés urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le risque de contamination et d'adultération des botaniques bruts freine la croissance
Les défis du contrôle qualité dans les chaînes d'approvisionnement botaniques créent des obstacles significatifs à l'expansion du marché, les problèmes de contamination et d'adultération affectant la confiance des consommateurs et la conformité réglementaire. L'industrie fait face à des préoccupations systémiques en matière de qualité, notamment concernant la surdilution des extraits botaniques, où les fabricants utilisent des excipients excessifs et revendent de la biomasse épuisée. Les inspections de la FDA ne couvrant que 5 % des installations de compléments alimentaires connues annuellement, les lacunes en matière d'application permettent à des produits de qualité inférieure d'entrer sur le marché. Les botaniques provenant de régions disposant d'une infrastructure limitée de contrôle qualité présentent des risques de contamination plus élevés, obligeant les entreprises à réaliser des investissements substantiels dans les systèmes de test et de vérification. La conscience croissante des consommateurs concernant les problèmes d'adultération a accru la demande de certifications tierces et de documentation transparente de la chaîne d'approvisionnement, bénéficiant aux entreprises dotées de programmes complets d'assurance qualité. En réponse, l'industrie adopte de nouvelles technologies d'authentification, telles que le code-barres ADN et l'analyse spectroscopique, qui augmentent les coûts opérationnels mais permettent la différenciation des produits.
La variabilité saisonnière et régionale affecte l'approvisionnement en botaniques bruts
Les récoltes botaniques dépendant du climat créent une volatilité dans la chaîne d'approvisionnement, contraignant la croissance du marché et augmentant l'incertitude des prix pour les fabricants et les consommateurs. Les perturbations de l'approvisionnement en botaniques clés illustrent cette vulnérabilité, comme en témoigne le déclin de la production de gingembre au Pérou en 2024, qui a créé des pénuries mondiales d'approvisionnement et affecté la disponibilité des produits dans plusieurs régions. Le changement climatique intensifie ces défis, des recherches montrant la perturbation potentielle des processus naturels de pollinisation, comme le risque que les plants de vanille soient séparés de leurs pollinisateurs, ce qui pourrait avoir un impact significatif sur les capacités de production futures et la stabilité du marché. La variabilité saisonnière affecte particulièrement les produits à base de botanique unique, qui ne disposent pas d'options de substitution d'ingrédients lorsque les sources primaires viennent à manquer, entraînant une augmentation des coûts de production et d'éventuelles pénuries sur le marché. Les entreprises répondent à ces défis en diversifiant leurs sources d'approvisionnement dans différentes régions géographiques et en mettant en œuvre des stratégies d'intégration verticale pour mieux contrôler leurs chaînes d'approvisionnement, bien que ces approches nécessitent des investissements en capital substantiels et une planification à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les botaniques uniques dominent malgré la croissance des combinés
Les botaniques uniques représentent 51,58 % du marché des botaniques aux États-Unis en 2025, les consommateurs se tournant de plus en plus vers des produits avec des déclarations de bénéfices transparentes et facilement compréhensibles. Les recherches scientifiques approfondies et la validation clinique soutenant des ingrédients clés tels que l'ashwagandha, le sureau et le curcuma continuent de stimuler les rachats réguliers des consommateurs. Bien que les produits combinés représentent une part de marché plus petite, ils devraient croître à un TCAC de 8,63 % en proposant des mélanges adaptogènes complets qui répondent simultanément à de multiples préoccupations de santé, notamment la gestion du stress, le bien-être digestif et le soutien du système immunitaire dans des formulations uniques.
Les produits à ingrédient unique offrent aux fabricants des processus de conformité à la FDA simplifiés par rapport aux formulations multi-composants, qui doivent naviguer dans des exigences de notification et des cadres réglementaires plus complexes. Cependant, les formules combinées permettent aux détaillants d'améliorer leurs performances commerciales grâce à des produits multi-bénéfices stratégiquement positionnés et des valeurs de commande moyennes potentiellement plus élevées sur le marché des botaniques aux États-Unis. Les fabricants développent des combinaisons ciblées sophistiquées telles que l'ashwagandha avec la L-théanine et le magnésium pour une gestion complète du stress, ou la curcumine avec le Boswellia pour un soutien articulaire complet, répondant efficacement aux préoccupations de santé de plus en plus complexes et interconnectées des consommateurs.


Par forme : les comprimés en tête tandis que les gommes transforment la distribution
Les comprimés représentent 33,74 % de la part du marché des botaniques aux États-Unis en 2025, portés par leur rentabilité et leurs capacités de dosage précis. Le format comprimé offre aux fabricants des avantages significatifs en termes d'évolutivité de la production et de stabilité en rayon. Ils restent le format principal pour la curcumine et les extraits de plantes nécessitant des doses standardisées à haute concentration en milligrammes, en particulier pour les ingrédients sensibles à l'humidité et à l'oxydation. Le segment des gommes et bonbons à mâcher connaît une croissance rapide à un TCAC de 8,88 % jusqu'en 2031, les fabricants relevant les défis de biodisponibilité et réduisant la teneur en sucre tout en maintenant la palatabilité et l'attrait des consommateurs.
Les avancées dans la production de gommes intègrent des bases de pectine, des colorants végétaliens et des ingrédients actifs microencapsulés qui maintiennent leur stabilité lors des processus de fabrication à haute température. Ces améliorations technologiques permettent une meilleure rétention des nutriments et des taux d'absorption améliorés. Les gélules et capsules molles maintiennent leur position sur le marché grâce à des caractéristiques telles que les enrobages masquant les odeurs et les enveloppes à libération immédiate, offrant une protection supérieure aux composés volatils et aux huiles. Les formats en poudre attirent les amateurs de fitness qui incorporent des adaptogènes dans leurs smoothies, offrant de la flexibilité dans la taille des portions et la personnalisation des mélanges. La diversité des formats de distribution sur le marché des botaniques aux États-Unis répond aux diverses préférences des consommateurs et aux routines quotidiennes, des utilisateurs axés sur la commodité à ceux recherchant des bénéfices thérapeutiques spécifiques.
Par fonctionnalité : le soutien immunitaire en tête tandis que la gestion du stress s'accélère
Les produits immunitaires ont représenté 37,15 % de la taille du marché des botaniques aux États-Unis en 2025, portés par une prise de conscience accrue des consommateurs en matière de santé à la suite de la COVID-19. La catégorie comprend principalement des formulations à base de sureau, d'échinacée et de bêta-glucane, le sureau faisant preuve d'une force particulière sur le marché. Une méta-analyse du MDPI a validé l'efficacité du sureau pour réduire la durée des infections respiratoires grâce à des mécanismes de réponse immunitaire améliorés et à une diminution des marqueurs inflammatoires. La demande des consommateurs pour ces botaniques soutenant l'immunité continue d'augmenter, notamment dans les applications de compléments et d'aliments fonctionnels.
Le segment de la santé liée au stress, au sommeil et à la cognition devrait croître à un TCAC de 8,05 %, soutenu par des programmes complets de bien-être en milieu de travail et des initiatives de prévention de l'épuisement professionnel dans tous les secteurs. L'ashwagandha est l'ingrédient principal dans les compléments pour l'humeur, des études cliniques documentant ses importants bénéfices en matière de réduction du cortisol et ses propriétés anti-stress. Les recherches indiquent une amélioration de la qualité du sommeil et une réduction des niveaux d'anxiété chez les utilisateurs réguliers. Les compléments pour la santé digestive combinant des probiotiques avec des botaniques traditionnels comme la menthe poivrée ou le gingembre élargissent leur présence dans les circuits de vente au détail d'alimentation générale. Cette expansion comprend de nouveaux formats de produits tels que les gommes et les boissons, augmentant l'accessibilité des consommateurs et stimulant une croissance soutenue sur le marché des botaniques aux États-Unis.
Par canal de distribution : les magasins spécialisés en ancrage tandis que le commerce électronique progresse
Les magasins spécialisés et de santé ont représenté 35,66 % des revenus en 2025 grâce à leur personnel hautement qualifié et à leurs assortiments de produits soigneusement sélectionnés qui renforcent la confiance des consommateurs dans les produits botaniques à haute puissance. Ces détaillants physiques renforcent la fidélité des clients en organisant des séminaires en direct complets et des ateliers éducatifs sur les bénéfices botaniques, les applications thérapeutiques et les directives d'utilisation appropriées. Les ventes en ligne devraient croître à un TCAC de 7,74 % jusqu'en 2031, les consommateurs privilégiant de plus en plus la commodité de la livraison à domicile, des informations détaillées sur les produits et des avis clients vérifiés.
La politique d'Amazon en 2024 exigeant des certificats d'analyse pour les compléments élimine les vendeurs de qualité inférieure tout en bénéficiant aux marques établies qui investissent dans des tests de qualité rigoureux et des mesures de conformité. Les sites de vente directe aux consommateurs collectent d'importantes données consommateurs en propre et combinent des services d'abonnement avec des programmes de coaching bien-être personnalisés. Bien que les supermarchés de masse maintiennent leur présence dans les botaniques d'entrée de gamme, ils continuent de perdre des parts de marché dans les segments premium et cliniquement validés du marché des botaniques aux États-Unis en raison d'une expertise produit limitée et d'un inventaire spécialisé insuffisant.
Analyse géographique
Les zones côtières urbaines, avec leurs populations aisées et leurs détaillants de bien-être concentrés, stimulent une hausse des dépenses botaniques. Notamment, la Californie et New York, ensemble, captent près d'un tiers des revenus des magasins spécialisés du pays. Ces États mettent en avant des boissons fonctionnelles innovantes infusées d'adaptogènes, qui gagnent en popularité pour leurs propriétés anti-stress et leurs effets bénéfiques sur la santé. Le réseau dense de détaillants axés sur le bien-être dans ces régions soutient davantage la croissance des produits botaniques premium.
À mesure que l'éducation en ligne et les recommandations de télémédecine renforcent la notoriété des botaniques, les États du Midwest et du Sud émergent comme des territoires d'expansion prioritaires. Alors que les habitants du Texas et de Floride adoptent les sirops de sureau contre les rhumes et les gélules de curcuma pour la santé articulaire, ils font preuve d'une plus grande sensibilité aux prix par rapport à leurs homologues côtiers. Cependant, la littératie croissante des consommateurs concernant les bénéfices des botaniques dans ces régions stimule progressivement la demande, présentant des opportunités significatives pour les acteurs du marché souhaitant élargir leur empreinte.
Les spécificités réglementaires propres à chaque État entrent en jeu, l'Utah et le Colorado ajoutant des couches d'enregistrement supplémentaires, gonflant les coûts de conformité. Ces exigences supplémentaires nécessitent souvent des investissements plus importants en expertise réglementaire et en documentation. Les fabricants installent stratégiquement leur production à proximité des pôles pharmaceutiques établis du New Jersey et du Wisconsin, exploitant leurs laboratoires analytiques avancés et leur main-d'œuvre qualifiée pour optimiser leurs opérations. À mesure que la logistique s'améliore et que le commerce électronique se développe, les écarts de disponibilité régionale se réduisent, permettant un accès plus large aux produits botaniques. Cette tendance accélère la croissance et l'adoption du marché des botaniques aux États-Unis dans diverses régions.
Paysage réglementaire
Les compléments alimentaires aux États-Unis sont réglementés par la Food and Drug Administration (FDA) américaine en vertu du Dietary Supplement Health and Education Act (DSHEA), avec une supervision assurée par le FDA Human Foods Program et son Office of Dietary Supplement Programs. Un point d'attention actuel majeur concerne la manière dont les technologies de fabrication modernes s'inscrivent dans la définition légale des ingrédients diététiques, comme l'a souligné la réunion publique de la FDA tenue en mars 2026 sur l'exploration du champ des ingrédients de compléments alimentaires, incluant la fermentation de précision et la culture cellulaire. Cette orientation façonne la manière dont les principes actifs botaniques et les formats nouveaux sont justifiés et positionnés.
Les attentes réglementaires continuent de mettre l'accent sur la justification, la conformité de l'étiquetage et les systèmes de qualité, les voies de New Dietary Ingredient (NDI) restant un levier de conformité central pour les entreprises introduisant ou reformulant des produits botaniques. En 2024, la FDA a également fait progresser sa boîte à outils politique par des travaux d'orientation liés aux NDI, incluant des procédures/délais et des concepts de dossier maître, ce qui relève le niveau d'exigence en matière de documentation et de traçabilité. En pratique, cela peut avantager les fabricants disposant de tests d'identité rigoureux, d'une qualification des fournisseurs et d'un contrôle qualité de bout en bout pour les produits botaniques et les extraits.
Paysage concurrentiel
Le marché des botaniques aux États-Unis est fragmenté, créant des opportunités significatives pour la consolidation du marché et le développement de produits de niche spécialisés. Les acteurs majeurs du marché comprennent Amway Corporation, Herbalife International of America Inc., Harbin Pharmaceutical Group et Nestle S.A. Des entreprises majeures telles que Otsuka Pharmaceutical Co., Ltd et Nestle S.A. maintiennent leurs positions sur le marché grâce à de vastes réseaux de distribution, une présence de marque établie et d'importantes empreintes commerciales. Parallèlement, les nouvelles entreprises se différencient grâce à des innovations dans l'approvisionnement en ingrédients, des formulations de produits avancées, des formats de distribution améliorés et des processus complets de validation scientifique.
La dynamique concurrentielle du marché évolue continuellement à mesure que les entreprises pharmaceutiques y entrent par le biais d'acquisitions stratégiques et de partenariats, apportant des ressources financières substantielles, des capacités de recherche avancées et une vaste expertise réglementaire. Les entreprises se concurrencent désormais principalement sur l'assurance qualité et la transparence de la chaîne d'approvisionnement, investissant massivement dans des stratégies d'intégration verticale et des technologies de test sophistiquées pour minimiser les risques de contamination et garantir la cohérence des produits. L'intégration de technologies avancées, notamment l'intelligence artificielle pour une surveillance complète de la sécurité et les systèmes de chaîne de blocs pour la vérification de bout en bout de la chaîne d'approvisionnement, remodèle fondamentalement les avantages concurrentiels grâce à une confiance accrue des consommateurs et une conformité réglementaire rigoureuse.
Par ailleurs, les modèles commerciaux de vente directe aux consommateurs permettent aux entreprises plus petites de concurrencer efficacement les marques établies en proposant des produits hautement spécialisés, des formulations personnalisées et des expériences client sur mesure qui vont au-delà des capacités du commerce de détail traditionnel. Ce changement dans la stratégie de distribution a créé de nouvelles opportunités de pénétration du marché et d'engagement des clients.
Leaders de l'industrie des compléments botaniques aux États-Unis
Amway Corporation
Herbalife International of America, Inc.
Harbin Pharmaceutical Group
Nestlé S.A (Nature's Bounty)
NOW Foods (NOW Health Group, Inc)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur les produits et modèles d'affaires qui alignent la demande des consommateurs avec des attentes de qualité renforcées, en particulier dans les domaines de bénéfices à forte vélocité comme le soutien immunitaire et la santé stress-sommeil-cognitive, ainsi que dans les formats de délivrance en forte croissance comme les gummies et les pastilles à mâcher. Cette dynamique de conformité et de transparence constitue un levier commercial dans le commerce en ligne et les places de marché, soutenu par des contrôles au niveau des détaillants-plateformes tels que l'exigence d'Amazon de 2024 concernant les Certificats d'Analyse pour les compléments. Cet environnement peut créer des espaces vacants pour les marques qui opérationnalisent les tests réguliers par des tiers, les produits botaniques authentifiés et une justification cohérente des allégations d'étiquetage.
L'innovation et la standardisation des ingrédients sont également des domaines actifs, parallèlement à une discussion continue entre régulateurs et industrie sur ce qui qualifie un ingrédient diététique au titre du DSHEA. La réunion publique organisée par la FDA en mars 2026 sur le champ des ingrédients de compléments alimentaires, incluant la fermentation de précision et la culture cellulaire, indique un engagement continu sur la manière dont les méthodes de production modernes peuvent être traitées dans les cadres d'identité et de sécurité. En parallèle, la validation clinique et l'investissement dans la recherche phytomédicinale offrent une différenciation aux marques botaniques, soutenues par la reconnaissance sectorielle de programmes axés sur la recherche tels que les prix de l'American Botanical Council en 2026 et l'accent commercial mis sur les produits botaniques cliniquement soutenus (par exemple, l'ashwagandha et la curcumine), déjà familiers aux consommateurs américains.
Développements récents du secteur
- Avril 2026 : Herbalife a finalisé l'acquisition de l'activité de nutrition personnalisée de Bioniq, suite à son accord définitif de mars 2026 visant à acquérir des actifs de cette entreprise britannique de compléments personnalisés. La transaction élargit les capacités de personnalisation technologique et axée sur les données d'Herbalife, renforçant sa capacité à adapter les régimes de compléments et à approfondir l'engagement direct auprès des consommateurs dans les catégories de bien-être essentielles.
- Juillet 2025 : Herbalife a lancé MultiBurn, un complément alimentaire à base botanique formulé avec des ingrédients incluant un extrait d'orange sanguine Moro, de l'hibiscus et de la verveine citronnée. Ce lancement a élargi son offre de gestion du poids et de soutien métabolique et a souligné un investissement continu dans des produits à positionnement botanique et à orientation scientifique au sein des portefeuilles de compléments grand public.
- Décembre 2024 : Nature's Bounty a introduit un complément alimentaire d'oméga-3 d'origine végétale dérivé d'huile d'algue. Cela a soutenu l'expansion du portefeuille vers un positionnement d'origine végétale et a offert une voie d'approvisionnement alternative par rapport à l'huile de poisson traditionnelle, s'alignant sur l'évolution des préférences des consommateurs vers des options de compléments d'origine végétale et durablement sourcées.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Ce marché couvre la valeur des ventes de compléments botaniques aux États-Unis, c'est-à-dire les produits de compléments alimentaires finis dont les principaux ingrédients actifs sont d'origine botanique végétale, vendus via les circuits de vente au détail et en ligne.
Exclusions du périmètre : nous n'incluons pas les médicaments botaniques sur prescription, les aliments et boissons conventionnels contenant des produits botaniques, ni les ingrédients d'herbes brutes échangés uniquement pour la transformation industrielle.
Aperçu de la segmentation
- Par type
- Botanique unique
- Curcuma
- Cannabidiol
- Champignons
- Ashwagandha
- Psyllium
- Sureau
- Vinaigre de cidre de pomme
- Canneberge
- Autres
- Botanique combiné
- Botanique unique
- Par forme
- Comprimés
- Gélules/Capsules molles
- Gommes et bonbons à mâcher
- Poudres
- Autres
- Par fonctionnalité/bénéfices santé
- Santé digestive et intestinale
- Stress, sommeil et santé cognitive
- Soutien immunitaire
- Autres
- Par canal de distribution
- Supermarchés/Hypermarchés
- Magasins spécialisés et de santé
- Détaillants en ligne
- Autres canaux de distribution
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a d'abord été utilisée pour définir les limites du marché et cartographier la demande et les circuits pour les compléments botaniques aux États-Unis. Nous nous sommes appuyés sur des références de santé publique et réglementaires pour comprendre ce qui est commercialisé en tant que complément alimentaire, et comment les ingrédients botaniques sont traités en matière d'étiquetage et de sécurité, ce qui aide à éviter de mélanger des types de produits adjacents.
Pour les données d'entrée, nous nous sommes référés à des sources non payantes telles que les orientations de la FDA sur les compléments alimentaires et les mises à jour d'application, les fiches d'information sur les ingrédients du NIH Office of Dietary Supplements, les statistiques économiques et commerciales de l'USDA lorsque pertinentes pour les matières premières botaniques, les données commerciales de l'USITC pour les extraits d'herbes et les importations connexes, ainsi que des revues à comité de lecture couvrant les schémas d'utilisation et les preuves au niveau des ingrédients. Nous avons également utilisé les dépôts d'entreprises, les présentations aux investisseurs et une presse sectorielle réputée pour recouper le mix de portefeuille et les stratégies de circuits, ainsi qu'un abonnement payant axé sur les données financières d'entreprises et les bases de données de brevets pour confirmer les signaux d'activité produit. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et enquêtes avec des propriétaires de marques, des fabricants sous contrat, des distributeurs d'ingrédients et des participants aux circuits de vente au détail, afin que la logique de tarification et l'orientation des volumes puissent être validées au-delà de ce qui est visible dans les sources publiques. Comme le périmètre est limité aux États-Unis, la discussion s'est centrée sur la dynamique des circuits à travers les supermarchés, les pharmacies et le commerce en ligne, puis a suivi des vérifications sur les produits botaniques en croissance et les allégations soutenant les achats répétés.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30% | Cadres dirigeants (CXO) : 15% |
| Rang intermédiaire : 49% | Responsables fonctionnels/d'unité : 28% |
| Acteurs plus petits : 21% | Managers : 57% |
Dimensionnement du marché et prévisions
Notre dimensionnement commence par une construction descendante qui reconstitue le bassin de demande américain en compléments botaniques à partir des flux de consommation au niveau des circuits et des flux de valeur au détail, puis est ajusté pour refléter ce qui est réellement vendu en tant que compléments alimentaires botaniques. Pour ancrer les totaux, nous avons utilisé des vérifications ascendantes sélectives telles que des échantillons de prix unitaires par forme (capsules, comprimés, gummies, poudres), multipliés par les volumes de ventes observés, ainsi que des consolidations au niveau des marques lorsque les divulgations publiques le permettaient.
Les principales données d'entrée du modèle incluaient les évolutions du mix de circuits entre pharmacies, supermarchés et vente en ligne, les changements de mix de formes (par exemple, la progression des gummies), les gammes de prix typiques par forme et positionnement, le rythme des lancements de nouveaux ingrédients et des reformulations, ainsi que le calendrier des actions réglementaires pouvant restreindre ou libérer l'offre. Lorsque des écarts apparaissaient dans des circuits plus petits ou des produits botaniques de niche avec une divulgation limitée, nous avons utilisé des parts proxy issues de produits comparables, puis les avons revérifiées avec les retours d'entretiens avant finalisation.
Pour les prévisions, une analyse de scénarios a été appliquée autour d'un cas de base reflétant la demande attendue en bien-être des consommateurs et une croissance stable des circuits. Les scénarios haussiers et baissiers ont été liés à l'inflation des prix et aux contraintes de disponibilité des ingrédients, puis les perspectives finales ont été affinées avec les avis d'experts sur les formes et allégations susceptibles de croître le plus rapidement au cours du prochain cycle.
Validation des données et cycle de mise à jour
La validation a été effectuée par triangulation entre les résultats du modèle, les tendances observées des circuits et des signaux de demande indépendants pour vérifier la plausibilité de l'orientation. Les écarts importants ont été signalés, examinés et corrigés par des vérifications de suivi, incluant un nouveau contact lorsqu'une hypothèse sur la tarification, les parts de circuits ou le mix de formes semblait désalignée.
Avant validation finale, le modèle et les hypothèses passent par un examen analyste en plusieurs étapes afin de maintenir la logique de calcul, les unités et les conversions cohérentes d'une année à l'autre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière révision est effectuée juste avant la livraison afin que les clients reçoivent la vue la plus récente.
Estimation du marché américain des compléments botaniques par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les compléments botaniques américains peuvent différer car la frontière du produit n'est pas uniforme, et le même ingrédient peut se retrouver dans les compléments, les aliments, ou même dans des voies médicamenteuses selon la manière dont il est vendu. Des différences apparaissent également lorsqu'une source s'appuie davantage sur la couverture des scanners de vente au détail tandis qu'une autre utilise des hypothèses de circuits plus larges, et lorsque l'inflation des prix est traitée comme une simple majoration plutôt que d'être liée aux évolutions des formes et des circuits.
En suivant les répartitions de ventes par circuit, en actualisant les prix de vente moyens au niveau des formes, et en appliquant une règle d'inclusion claire limitée aux compléments, Mordor Intelligence maintient le total lié à la demande de compléments botaniques finis plutôt qu'aux produits botaniques plus larges vendus dans les aliments ou les produits médicaux. Les écarts proviennent également de la manière dont les estimations incluent pleinement ou non les modèles de vente directe au consommateur, de la manière dont elles traitent les produits botaniques combinés par rapport aux produits botaniques uniques, et du calendrier de devise et de la cadence de mise à jour utilisés pour l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,36 milliards USD (2025) | |
| Association sectorielle A | 13,23 milliards USD (2024) | Représente souvent le suivi des ventes au détail pour les compléments à base d'herbes et peut sous-estimer les marques de distributeur, les marques plus récentes axées sur le en ligne, et certains circuits spécialisés, ce qui peut omettre certaines parties des produits botaniques combinés. |
| Revue professionnelle B | 13,57 milliards USD (2024) | Peut utiliser un panier d'ingrédients plus restreint et une majoration de prix plus rapide et basée sur des hypothèses, et peut mélanger les compléments à base d'herbes avec une définition plus large des produits botaniques sans séparer pleinement les usages non liés aux compléments. |
L'écart dans le tableau reflète principalement des choix de périmètre et la manière dont la couverture des circuits est traitée pour les modèles en ligne et directs. Lorsque la frontière est maintenue cohérente et vérifiée par rapport aux signaux des circuits et à une tarification réaliste par forme, l'estimation devient plus facile à retracer et à reproduire d'un cycle de mise à jour à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des botaniques aux États-Unis ?
Le marché a atteint 16,45 milliards USD en 2026 et devrait atteindre 23,2 milliards USD d'ici 2031.
Quel format de produit domine les ventes aujourd'hui ?
Les comprimés détiennent la plus grande part à 33,74 % de la part du marché des botaniques aux États-Unis, plébiscités pour leur précision de dosage.
Pourquoi les gommes connaissent-elles une croissance aussi rapide ?
Les gommes affichent un TCAC de 8,88 % car elles combinent saveur, commodité et attrait sur les réseaux sociaux tout en délivrant désormais des doses cliniquement pertinentes.
Quel segment de fonctionnalité connaît la croissance la plus rapide ?
Les produits liés au stress, au sommeil et à la santé cognitive mènent la croissance à un TCAC de 8,05 % à mesure que le bien-être en milieu de travail et la prise de conscience en matière de santé mentale progressent.
Dernière mise à jour de la page le:



