
Taille et part du marché des purificateurs d'air robotiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.82 Milliards de dollars |
| Taille du Marché (2032) | 1.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.52 % |
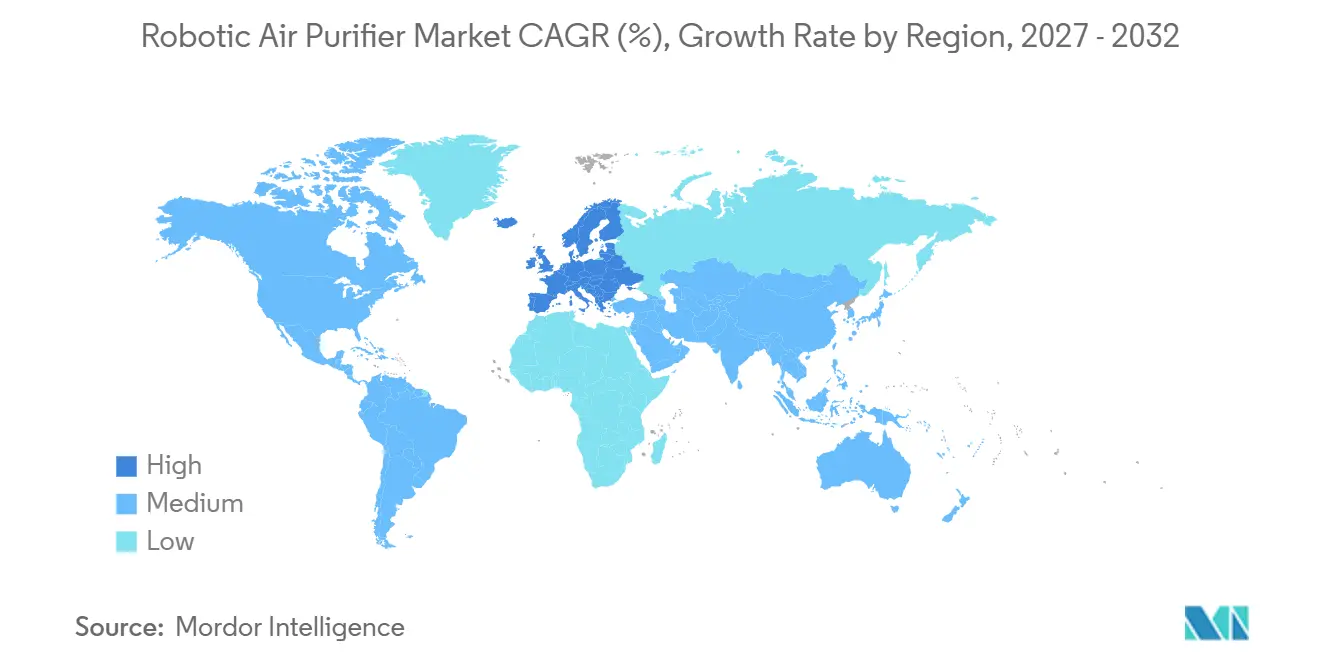
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
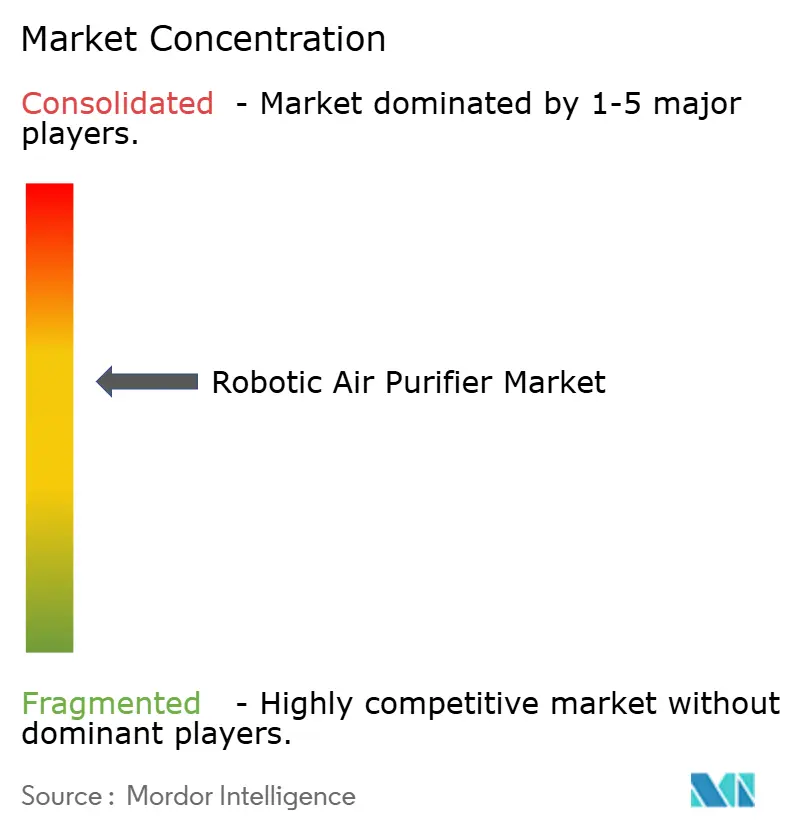
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des purificateurs d'air robotiques par Mordor Intelligence
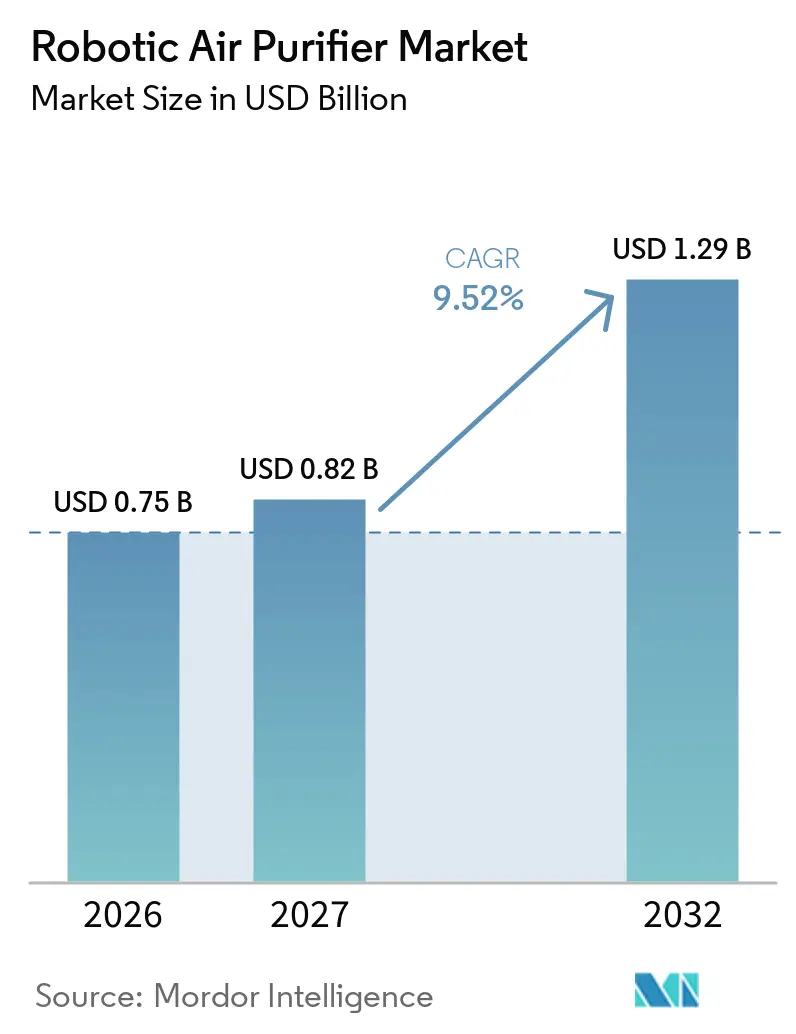
La taille du marché des purificateurs d'air robotiques était évaluée à 0,75 milliard USD en 2026 et devrait croître de 0,82 milliard USD en 2027 pour atteindre 1,29 milliard USD d'ici 2032, à un CAGR de 9,52 % pendant la période de prévision (2027-2032). La demande évolue vers des appareils capables d'identifier les conditions de pollution changeantes au sein d'un domicile ou d'un établissement et de se déplacer là où la purification est nécessaire. Cela favorise les produits qui combinent navigation, détection et filtration plutôt que de simples appareils mobiles. Les fonctions connectées soutiennent également le remplacement des filtres, la surveillance opérationnelle et les modèles de services gérés, ce qui peut rendre les revenus récurrents plus importants pour les fournisseurs. Les écosystèmes de fabrication d'Asie de l'Est offrent un avantage dans les capteurs, les batteries et les composants robotiques, tandis que les exigences des bâtiments européens augmentent la valeur des performances documentées en matière de qualité de l'air intérieur. La sensibilité aux prix, la faible familiarité avec la catégorie et les exigences de conformité des appareils connectés continueront de ralentir l'adoption plus large par les ménages dans plusieurs régions.
Points clés du rapport
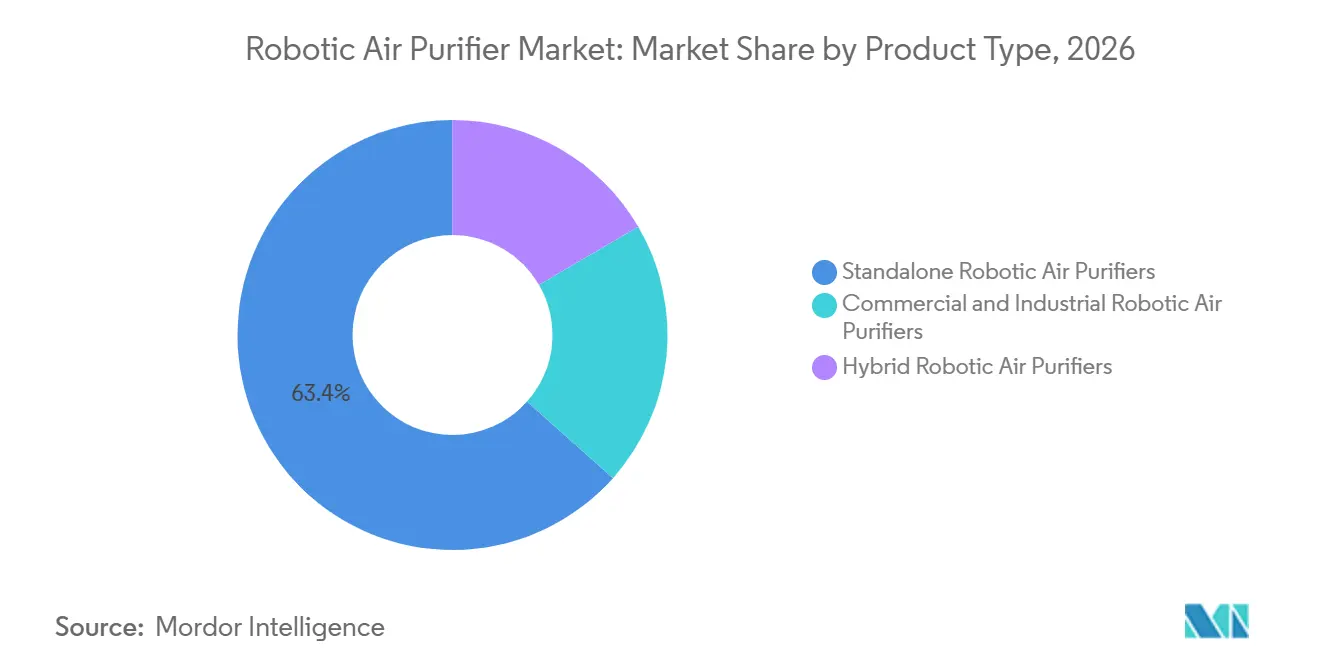
- Par type de produit, les purificateurs d'air robotiques autonomes détenaient 63,4 % de la part du marché des purificateurs d'air robotiques en 2026, tandis que les purificateurs d'air robotiques commerciaux et industriels devraient croître à un CAGR de 10,3 % jusqu'en 2032.
- Par technologie de filtration, la filtration à haute efficacité pour les particules en suspension dans l'air (HEPA) détenait 43,1 % de la part du marché des purificateurs d'air robotiques en 2026, tandis que la purification UV-C et photocatalytique devrait croître à un CAGR de 10,9 % jusqu'en 2032.
- Par technologie de navigation, le LiDAR détenait 29,6 % de la part du marché des purificateurs d'air robotiques en 2026, tandis que la navigation autonome basée sur l'IA devrait croître à un CAGR de 11,3 % jusqu'en 2032.
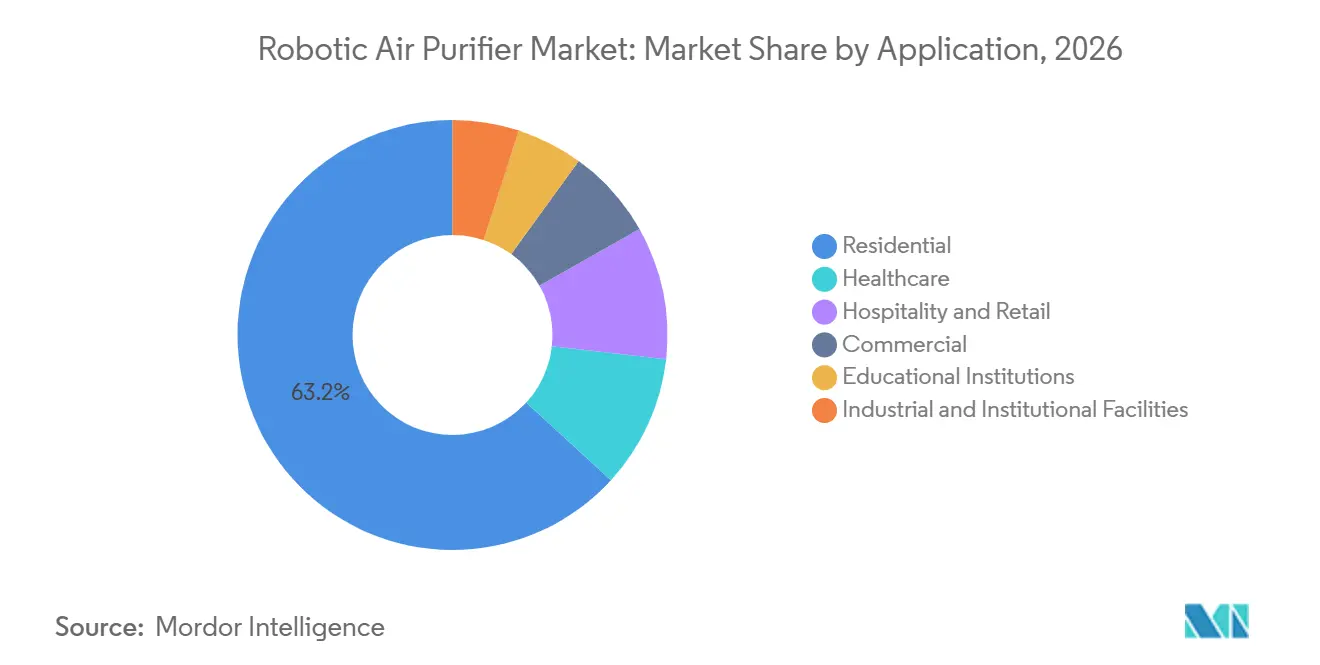
- Par application, les applications résidentielles représentaient 63,2 % de la taille du marché des purificateurs d'air robotiques en 2026, tandis que le secteur de la santé devrait croître à un CAGR de 11,6 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 37,6 % des revenus en 2026, tandis que l'Europe devrait croître à un CAGR de 9,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des purificateurs d'air robotiques
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sensibilisation croissante à la qualité de l'air intérieur et à la santé | +2.8% | Mondial, avec la plus grande pertinence dans les villes d'Asie-Pacifique et d'Europe du Nord | Moyen terme (2 à 4 ans) |
| Adoption des maisons intelligentes et des appareils connectés | +2.2% | Amérique du Nord, Europe et Asie de l'Est, avec une adoption précoce en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Avancées en navigation par IA, détection et filtration | +2.0% | Mondial, porté par les pôles de fabrication d'Asie-Pacifique et la recherche nord-américaine | Long terme (≥ 4 ans) |
| Exigences de surveillance de la qualité de l'air intérieur dans les bâtiments commerciaux | +1.5% | Europe et Amérique du Nord, avec des gains précoces au Japon, en Corée du Sud et dans le GCC | Court terme (≤ 2 ans) |
| Lacune de couverture pièce à pièce dans l'utilisation de purificateurs fixes | +1.3% | Mondial, en particulier dans les grandes maisons d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Automatisation du service de filtres et potentiel d'abonnement | +0.8% | Amérique du Nord et Europe, avec une demande émergente au Moyen-Orient et à Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à la qualité de l'air intérieur et à la santé
L'Organisation mondiale de la santé a mis à jour sa base de données sur les normes de qualité de l'air en février 2025 pour couvrir près de 140 pays, soit 17 % de plus que l'édition précédente.[1] La mise à jour confirme que les particules fines, le dioxyde d'azote et l'ozone restent au-dessus des niveaux recommandés dans de nombreuses zones urbaines. La feuille de route 2025 de l'Assemblée mondiale de la santé comprend également un objectif volontaire visant à réduire de moitié les effets sanitaires de la pollution atmosphérique d'ici 2040.[2] À l'intérieur des habitations, la pollution peut varier entre les zones de cuisson, les chambres et les espaces utilisés par les enfants. Un appareil fixe peut ne pas traiter ces emplacements changeants aussi efficacement qu'une unité mobile. Cela soutient la demande sur le marché des purificateurs d'air robotiques pour des équipements capables de diriger l'activité de nettoyage vers les conditions intérieures changeantes. L'avantage ne se limite pas à une seule pièce, car les sources et les occupants peuvent changer au cours de la journée. Cela fait d'un routage visible et fiable un élément central de la crédibilité du produit pour les acheteurs soucieux de leur santé.
Adoption des maisons intelligentes et des appareils connectés
Les maisons connectées réduisent les obstacles pratiques à l'introduction d'un appareil autonome. Un purificateur connecté peut signaler des tendances, aider à gérer le remplacement des filtres et fournir des données de fonctionnement à l'utilisateur. Ces fonctions peuvent soutenir des plans de service récurrents en parallèle des ventes d'équipements. Elles créent également une base permettant aux fournisseurs d'améliorer les fonctionnalités de navigation et de gestion des filtres au fil du temps. La lacune de couverture pièce à pièce des équipements fixes rend les produits autonomes connectés plus pertinents là où les ménages utilisent déjà plusieurs appareils intelligents. Cela donne au marché des purificateurs d'air robotiques l'opportunité de positionner la mobilité comme un élément utile de la domotique plus large plutôt que comme une fonctionnalité isolée. Une expérience applicative claire peut également faciliter la compréhension des exigences de maintenance pour les ménages. Les fournisseurs doivent néanmoins éviter que les fonctions connectées ne semblent être un coût inutile ou une tâche de configuration compliquée.
Avancées en navigation par IA, détection et filtration
Un brevet américain accordé en juillet 2025 décrit un robot mobile de traitement de l'air qui ajuste le routage, la vitesse du ventilateur et les paramètres UV-C (ultraviolets C) en utilisant des relevés de particules fines, de dioxyde de carbone, de température et d'occupation. Le traitement des informations des capteurs sur l'appareil peut réduire les délais de réponse et limiter la nécessité d'envoyer des données opérationnelles à un service distant. La même orientation de conception peut aider les fournisseurs à répondre aux attentes en matière de confidentialité pour les équipements connectés. Les plateformes mobiles peuvent également programmer le fonctionnement UV-C lorsqu'une pièce est inoccupée, ce qui peut faciliter l'utilisation de la technologie dans des environnements contrôlés. De meilleures combinaisons de détection, de cartographie et de filtration élèvent donc le seuil technique pour les nouveaux entrants sur le marché des purificateurs d'air robotiques. L'avantage est le plus fort lorsque les fournisseurs peuvent combiner un matériel fiable avec un logiciel qui identifie les schémas récurrents de pollution intérieure. Le matériel seul ne crée pas une autonomie utile si le système ne peut pas interpréter les relevés des capteurs de manière cohérente. Les fournisseurs ont également besoin de commandes permettant aux utilisateurs de comprendre comment l'appareil prend ses décisions de routage.
Exigences de surveillance de la qualité de l'air intérieur dans les bâtiments commerciaux
Les exigences des bâtiments commerciaux créent un cas d'usage à plus court terme pour la purification et la surveillance mobiles. La norme révisée EN 16798-3 a été mise à jour en mai 2025 et fixe des exigences de filtration pour les bâtiments non résidentiels.[3] La refonte de la directive sur la performance énergétique des bâtiments place la qualité de l'environnement intérieur aux côtés des exigences de performance énergétique pour les bâtiments européens. Aux États-Unis, l'Agence de recherche avancée pour la santé (ARPA-H) a accordé à la Mayo Clinic jusqu'à 40 millions USD pour des recherches sur la sécurité de l'air impliquant la robotique, les biocapteurs et la filtration intelligente dans les services d'urgence.[4] Ces programmes accroissent la pertinence des systèmes capables de fournir à la fois purification et enregistrements opérationnels. Ils rendent également les applications orientées conformité plus importantes pour le marché des purificateurs d'air robotiques que la seule demande des consommateurs. Les acheteurs peuvent utiliser les conditions enregistrées pour relier l'utilisation des équipements aux pratiques de gestion des installations. Cela encourage les fournisseurs à concevoir des fonctions de reporting pour les opérateurs non techniques ainsi que pour les spécialistes.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial et coût total de possession élevés | -0.7% | Mondial, avec le plus grand effet en Amérique du Sud, en Asie du Sud-Est et au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Faible notoriété et pénétration précoce de la catégorie | -0.5% | Mondial, avec le plus grand effet en Amérique du Sud, en Afrique et en Asie-Pacifique non urbaine | Court terme (≤ 2 ans) |
| Compromis entre batterie, bruit et livraison d'air pur | -0.4% | Mondial | Moyen terme (2 à 4 ans) |
| Confidentialité, cybersécurité et exigences de preuve pour les appareils connectés | -0.3% | Amérique du Nord et Union européenne, avec des effets s'étendant à la Corée du Sud et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial et coût total de possession élevés
La catégorie reste à prix premium, ce qui limite l'adoption en dehors des groupes de clients à revenus plus élevés. Le coût comprend l'appareil, les filtres de remplacement et les éventuels frais de surveillance ou de service. Une étude de 2025 portant sur 3 400 ménages à revenus moyens à Dacca a révélé que les consommateurs évaluaient les purificateurs d'air à seulement 8 % à 16 % du prix de détail, malgré une forte exposition aux particules fines intérieures. Cela indique que la sensibilisation seule peut ne pas surmonter la barrière de l'accessibilité financière. Une adoption plus large en Amérique du Sud, en Asie du Sud-Est et en Afrique subsaharienne dépendra de la réduction des coûts des composants et de propositions de service crédibles. La capacité de la batterie, le bruit de fonctionnement et les performances de livraison d'air pur doivent également être équilibrés sans pousser les prix au-delà de ce que les acheteurs du marché de masse accepteront. Des produits moins chers qui compromettent trop fortement le mouvement ou le débit d'air pourraient affaiblir la confiance des consommateurs dans la catégorie. Les réductions de coûts doivent donc préserver les performances essentielles qui distinguent une unité robotique d'un appareil fixe.
Faible notoriété et pénétration précoce de la catégorie
Les clients doivent comprendre la purification de l'air, reconnaître les limites de la couverture fixe et faire confiance au mouvement autonome avant d'envisager un modèle robotique. Cela crée un parcours d'adoption plus difficile que pour un purificateur conventionnel. Les produits antérieurs aux capacités de navigation limitées peuvent rendre les acheteurs prudents vis-à-vis des promesses de la catégorie. Le marché des purificateurs d'air robotiques doit donc démontrer des avantages pratiques en matière de couverture plutôt que de s'appuyer uniquement sur l'automatisation. Les produits connectés font également face à des exigences croissantes en matière de confidentialité, de cybersécurité et de preuve dans les principaux marchés. Les fournisseurs qui ne peuvent pas justifier leurs performances ou protéger les données des appareils peuvent trouver les acheteurs institutionnels particulièrement difficiles à convaincre. Des démonstrations montrant le mouvement, la détection et la filtration fonctionnant ensemble peuvent réduire cette incertitude. Des tests indépendants et des instructions de fonctionnement claires resteront importants à mesure que les produits connectés pénètrent dans des environnements plus sensibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les plateformes autonomes ancrent les revenus, les unités commerciales s'accélèrent
Les purificateurs d'air robotiques autonomes représentaient 63,4 % de la taille du marché des purificateurs d'air robotiques en 2026. Leur position reflète une première approche résidentielle parmi les premiers fournisseurs de la catégorie. Les unités dédiées peuvent privilégier la conception du débit d'air, les capteurs et le mouvement sans partager l'espace avec un mécanisme de nettoyage. Ce format convient aux acheteurs qui considèrent la purification de l'air comme la fonction principale. Il peut également prendre en charge le routage spécifique à une pièce lorsque la qualité de l'air diffère dans un domicile. Les produits hybrides combinent la purification avec l'aspiration ou le lavage des sols et peuvent aider à justifier l'achat auprès des ménages soucieux des coûts. Cependant, une architecture partagée peut contraindre le débit d'air et la livraison d'air pur. Le choix du produit dépend de la question de savoir si les acheteurs valorisent des performances de purification dédiées ou plusieurs fonctions ménagères. Le secteur des purificateurs d'air robotiques est susceptible de maintenir les deux formats dans le portefeuille à mesure que la catégorie s'élargit. Les plateformes dédiées peuvent également être plus faciles à évaluer pour les acheteurs car l'objectif et les exigences de performance sont plus directs. Les conceptions hybrides doivent démontrer que les fonctions ajoutées n'affaiblissent pas la capacité de nettoyage de l'air.
Les purificateurs d'air robotiques commerciaux et industriels devraient croître à un CAGR de 10,3 % jusqu'en 2032. Leur dynamique provient des exigences d'approvisionnement des soins de santé et des déploiements de services gérés. GAMA Healthcare a déployé près de 300 unités de purification mobile Rediair sur 2 sites de fiducies NHS Midlands en février 2025 dans le cadre d'un accord de service de remplacement de filtres de 5 ans. Ce modèle convertit la gestion des filtres en une responsabilité continue du fournisseur. Il peut réduire la charge opérationnelle pour les établissements qui ne souhaitent pas gérer les équipements en interne. Les bureaux, les établissements de santé de taille moyenne et les établissements d'enseignement offrent de la place pour des produits en dessous du coût des plateformes de qualité clinique. Les fournisseurs qui combinent un service fiable avec des rapports de performance clairs peuvent concourir pour cette partie du marché des purificateurs d'air robotiques. La demande commerciale donne également aux fabricants un moyen de générer des revenus récurrents au-delà des ventes initiales d'équipements. Les exploitants d'installations peuvent préférer un contrat de service lorsqu'il leur offre un support prévisible et des calendriers de remplacement. Cette préférence rend la capacité après-vente aussi importante que les performances matérielles pour de nombreux fournisseurs institutionnels.
Par technologie de filtration : la HEPA domine, la purification UV-C photocatalytique gagne du terrain
La filtration HEPA détenait 43,1 % des revenus en 2026. Sa position dominante est soutenue par des classifications de performance établies selon les normes ISO 29463 et EN 1822. Ces classifications aident les acheteurs des secteurs de la santé et du commerce à définir des exigences minimales en matière de filtres. Les technologies au charbon actif et électrostatiques peuvent compléter la HEPA dans les systèmes à plusieurs étages. Elles traitent les gaz et les composés organiques volatils que les filtres mécaniques ne capturent pas de la même manière. Cette approche en couches devient plus pertinente là où les utilisateurs attendent d'un seul appareil qu'il traite plusieurs types de contaminants. La HEPA reste donc la technologie de base pour le marché des purificateurs d'air robotiques. La standardisation des performances des filtres donne également aux acheteurs institutionnels une base de comparaison plus claire. Les fournisseurs peuvent utiliser les classifications HEPA familières pour communiquer sur les performances sans recourir à des affirmations techniques peu connues. Cela fait de la HEPA une base utile même lorsqu'un produit comprend des étapes de purification supplémentaires.
La purification UV-C et photocatalytique devrait croître à un CAGR de 10,9 % jusqu'en 2032. Une étude publiée dans Scientific Reports a révélé qu'un photocatalyseur TiO2 réduisait le nombre de micro-organismes en suspension dans l'air dans les chambres d'hôpital en 2 heures et était associé à une incidence plus faible de neutropénie fébrile dans le cadre évalué. Ce type de preuve peut être pertinent pour les décisions d'approvisionnement dans le secteur de la santé. Les équipements mobiles peuvent apporter de la valeur en appliquant le traitement là où et quand il est nécessaire. Le cadre de label de reconnaissance de la Belgique pour les allégations de réduction des virus limite les technologies éligibles à la HEPA H13 ou supérieure, aux UV-C de 240 à 280 nm, ou aux systèmes électrostatiques à haute efficacité. Le cadre montre comment les allégations de performance peuvent nécessiter des tests et une certification spécifiques. Les fournisseurs plus petits peuvent avoir besoin d'investissements supplémentaires pour répondre à ces exigences. Ces conditions soutiennent un environnement concurrentiel plus réglementé sur le marché des purificateurs d'air robotiques. La nécessité de justification peut protéger les acheteurs contre des allégations de réduction des virus non étayées. Elle peut également allonger les délais de lancement pour les produits utilisant des méthodes de purification plus récentes.
Par technologie de navigation : le LiDAR établit la norme, l'IA définit le prochain horizon
La navigation basée sur LiDAR détenait 29,6 % des revenus en 2026. Elle fournit une cartographie détaillée des pièces et une évitement des obstacles pour les équipements mobiles. Cette capacité est particulièrement utile dans les environnements commerciaux avec des agencements changeants et plusieurs pièces. L'échelle des capteurs et des composants de l'écosystème robotique plus large contribue à rendre la cartographie avancée plus accessible. La navigation par localisation et cartographie simultanées (SLAM) fournit l'architecture de cartographie sous-jacente sur de nombreuses plateformes. Les approches par caméra et infrarouge peuvent répondre à des points de prix plus bas mais peuvent offrir une navigation moins détaillée. Le LiDAR reste une référence de performance pratique pour de nombreux produits sur le marché des purificateurs d'air robotiques. Un mouvement fiable améliore également la valeur des données sur la qualité de l'air car l'appareil peut agir sur les informations qu'il collecte. La précision de la cartographie est importante lorsqu'un appareil doit naviguer parmi les meubles sans perdre l'accès aux zones prioritaires. Elle soutient également des itinéraires de nettoyage reproductibles que les utilisateurs peuvent observer et ajuster.
La navigation autonome basée sur l'IA devrait croître à un CAGR de 11,3 % jusqu'en 2032. L'approche va au-delà de l'évitement des obstacles vers l'apprentissage des schémas d'occupation, de l'activité de cuisson et des conditions allergènes saisonnières. SK Intellix a lancé NAMUHX en Corée du Sud en septembre 2025 avec un traitement embarqué pour la navigation, l'écoute spatiale et la priorisation de la qualité de l'air. La société a déclaré que le produit avait reçu la certification de sécurité de l'Internet des objets de l'Agence coréenne d'Internet et de sécurité. Le traitement embarqué peut soutenir à la fois un fonctionnement réactif et la conformité en matière de cybersécurité. Il en résulte une barre plus haute pour les fournisseurs qui s'appuient uniquement sur des fonctions de mouvement de base. Au fil du temps, les performances logicielles et l'intégration des capteurs pourraient être aussi importantes que les spécifications de filtration sur le marché des purificateurs d'air robotiques. Les systèmes qui apprennent les conditions récurrentes peuvent réduire les opérations inutiles lorsque la qualité de l'air est stable. Ils doivent également préserver un contrôle utilisateur clair pour éviter les préoccupations liées à un comportement imprévisible.
Par application : le volume résidentiel sous-tend le marché, la santé fixe le rythme de croissance
Les applications résidentielles représentaient 63,2 % de la taille du marché des purificateurs d'air robotiques en 2026. Les ménages urbains sont les premiers utilisateurs principaux car les préoccupations relatives à la qualité de l'air, l'intérêt pour l'automatisation et le temps passé à l'intérieur sont souvent plus élevés dans les villes denses. L'infrastructure des maisons intelligentes facilite également l'introduction de produits connectés. L'Asie de l'Est est pertinente car les événements saisonniers de particules fines coïncident avec une forte familiarité des consommateurs avec les appareils ménagers automatisés. Les acheteurs résidentiels peuvent préférer des unités autonomes pour une purification dédiée ou des unités hybrides pour une utilité ménagère plus large. Dans les deux cas, la proposition de valeur dépend de la question de savoir si la couverture mobile améliore l'expérience au-delà d'un purificateur fixe. Le remplacement des filtres et la surveillance via application peuvent soutenir l'engagement continu des utilisateurs. La base résidentielle donne au marché des purificateurs d'air robotiques sa base de revenus actuelle. L'adoption par les ménages sera plus forte là où les utilisateurs peuvent constater une amélioration claire de la couverture dans leurs espaces de vie quotidiens. Des rappels de maintenance simples peuvent être particulièrement utiles pour les acheteurs peu familiers avec les cycles de remplacement des filtres.
Le secteur de la santé devrait croître à un CAGR de 11,6 % jusqu'en 2032. Des recherches présentées à la conférence IEEE INCSST 2025 ont rapporté que les robots autonomes équipés d'IA et d'Internet des objets peuvent soutenir la gestion de la qualité de l'air et le maintien de la stérilité dans les environnements chirurgicaux. Les établissements de santé ont besoin de preuves de performance, de cohérence opérationnelle et d'une utilisation sûre autour des patients et du personnel. Les applications commerciales comprennent les bureaux, le commerce de détail et l'hôtellerie, où la transparence de la qualité de l'air est devenue plus importante pour les locataires et les clients. Les Pays-Bas ont rendu obligatoires les compteurs de dioxyde de carbone dans les salles de classe des écoles primaires et secondaires à partir du 1er juillet 2025. Cette infrastructure de surveillance peut fournir une base pour des actions ultérieures lorsque des besoins en ventilation ou en purification sont identifiés. L'hôtellerie, le commerce de détail, l'industrie et les établissements d'enseignement restent des opportunités à un stade précoce. Les contrats de services gérés peuvent constituer leur point d'entrée le plus pratique sur le marché des purificateurs d'air robotiques. Le même format de service peut aider les acheteurs à comparer les coûts d'exploitation avant de s'engager dans un déploiement plus important. Il crée également un canal pour le remplacement régulier des filtres et le support de performance.
Analyse géographique
L'Asie-Pacifique détenait 37,6 % des revenus en 2026, la plus grande part du marché des purificateurs d'air robotiques. La région bénéficie de réseaux d'approvisionnement intégrés pour les capteurs LiDAR, les systèmes de batteries et d'autres composants robotiques. Ces chaînes d'approvisionnement peuvent améliorer le contrôle des coûts et raccourcir les cycles de développement des produits. L'écosystème robotique de la Chine donne aux fabricants locaux une échelle dans les catégories d'appareils automatisés adjacentes. La Corée du Sud contribue également à des concepts de produits haut de gamme qui combinent la purification de l'air avec la détection liée à la santé. Cela soutient une gamme de produits plus large, des unités ménagères économiques aux robots de bien-être avancés.
L'Indonésie, la Malaisie, la Thaïlande et les Philippines offrent un potentiel de demande à plus long terme à mesure que les brûlages agricoles saisonniers suscitent des préoccupations publiques concernant la qualité de l'air. Ces pays resteront sensibles au prix des appareils et au coût des services. Les conceptions de produits qui réduisent la complexité du remplacement peuvent être plus adaptées que le seul matériel haut de gamme. Les fournisseurs d'Asie-Pacifique ont également un avantage dans la conversion des composants robotiques en produits de consommation à grande échelle. Cela peut aider la région à maintenir sa position sur le marché des purificateurs d'air robotiques à mesure que les coûts unitaires diminuent. Les opportunités les plus fortes dépendront de la capacité des fournisseurs à transformer les capacités techniques en avantages ménagers clairement compris.
L'Europe devrait croître à un CAGR de 9,9 % jusqu'en 2032. Le taux de croissance reflète les exigences en matière de bâtiments et de qualité de l'environnement intérieur qui n'ont pas d'équivalent direct dans toutes les régions. La norme révisée EN 16798-3 et la refonte de la directive sur la performance énergétique des bâtiments accroissent l'importance des performances de filtration et des conditions intérieures enregistrées. L'Allemagne, la France et le Royaume-Uni sont les plus grands marchés nationaux individuels de la région. L'Amérique du Nord dispose d'une base résidentielle orientée vers la technologie et d'une opportunité croissante dans le secteur de la santé, renforcée par les travaux soutenus par l'Agence de recherche avancée pour la santé (ARPA-H) à la Mayo Clinic. L'Amérique du Sud est encore à un stade précoce de sensibilisation, tandis que le Moyen-Orient et l'Afrique émergent à travers les marchés GCC à hauts revenus avec un fort intérêt pour les maisons intelligentes et une forte occupation intérieure. Le tableau régional crée de la place pour les fournisseurs capables d'adapter la tarification des produits, les modèles de service et les preuves de conformité.
Paysage concurrentiel
Le marché des purificateurs d'air robotiques est modérément concentré parmi les principaux fournisseurs et plus fragmenté parmi les fabricants plus petits. Les fabricants d'équipements d'origine chinois sont fortement concurrentiels sur les spécifications et les coûts de fabrication. Cependant, le leadership de la catégorie dépend de plus en plus des logiciels de navigation, de la fusion de capteurs et des preuves de performance. Ecovacs a poursuivi une voie de partenariat à travers son accord de septembre 2025 avec BSH Home Appliances Group. La collaboration intègre la technologie robotique d'Ecovacs dans un produit de nettoyage intégré à la cuisine sous la marque Bosch. Bien que le produit ne soit pas un purificateur robotique, l'arrangement montre comment les principaux fournisseurs de robotique cherchent des canaux de distribution d'appareils intégrés.
Les fournisseurs utilisent également l'intelligence embarquée pour différencier leurs produits. Le NAMUHX de SK Intellix combine la purification autonome de l'air, l'écoute spatiale et la surveillance des signes vitaux sans contact sur une seule plateforme. Ce type de conception lie la purification de l'air à des fonctions de bien-être domestique plus larges. Il met également davantage l'accent sur la sécurité des appareils et la gestion responsable des données. Le modèle de déploiement de GAMA Healthcare montre une approche différente basée sur la purification mobile et un contrat de service de remplacement de filtres de 5 ans. De tels contrats peuvent rendre le marché des purificateurs d'air robotiques plus accessible aux acheteurs du secteur de la santé qui préfèrent des coûts d'exploitation prévisibles. La principale question concurrentielle est de savoir si les fournisseurs peuvent traduire les caractéristiques techniques en un service fiable et moins contraignant pour les clients.
Des opportunités ouvertes subsistent dans les immeubles de bureaux, les établissements de santé de taille moyenne et les établissements d'enseignement qui ont besoin de déploiements gérés en dessous du coût des systèmes de qualité clinique. Les revenus après-vente provenant des filtres et de la surveillance de la qualité de l'air sont également moins développés que les ventes d'équipements. L'activité de brevets suggère que l'intégration des logiciels et des capteurs deviendra une source de différenciation plus importante. Les exigences européennes en matière d'allégations peuvent également favoriser les fournisseurs disposant des ressources nécessaires pour financer les tests et la certification. Honeywell se concentre également sur les purificateurs d'air résidentiels et commerciaux fixes plutôt que sur la purification mobile autonome. L'ensemble concurrentiel est donc façonné par les entreprises capables de combiner la robotique mobile avec la filtration et le support opérationnel.
Leaders du secteur des purificateurs d'air robotiques
-
Ecovacs Robotics, Inc.
-
Dyson Limited
-
Partner Robotics Co., Ltd.
-
Xiaomi Corporation
-
Samsung Electronics Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Novembre 2025 : le purificateur d'air robotique NAMUHX de SK Intellix reçoit un prix d'innovation CES 2026 dans la catégorie robotique, validant sa navigation autonome, son architecture de contrôle vocal à 100 % et sa surveillance des signes vitaux sans contact.
- Septembre 2025 : BSH Home Appliances Group et Ecovacs Robotics annoncent un partenariat stratégique mondial pour co-développer des robots de nettoyage intégrés, dévoilant un robot aspirateur et laveur de sols intégré aux meubles de cuisine sous la marque Bosch.
- Avril 2025 : SK Networks et SK Magic lancent NAMUHX en Corée du Sud, un robot de bien-être basé sur l'IA combinant la purification autonome de l'air, l'IA d'écoute spatiale et la surveillance vitale sans contact, alimenté par une puce embarquée avec certification de sécurité de l'Internet des objets.
- Juin 2025 : Dreame Technology lance l'AirPursue PM20 aux États-Unis et au Canada avec une modulation du débit d'air à double flux, une matrice de filtration HEPA H13 à 6 couches, un suivi humain par radar et 7 capteurs embarqués.
Portée du rapport mondial sur le marché des purificateurs d'air robotiques
Un purificateur d'air robotique est un appareil autonome et mobile qui se déplace dans les espaces intérieurs pour détecter et filtrer les polluants atmosphériques, les allergènes et les odeurs.
Le marché mondial des purificateurs d'air robotiques est segmenté par type de produit, technologie de filtration, technologie de navigation, application et géographie. Par type de produit, le marché est segmenté en purificateurs d'air robotiques autonomes, purificateurs d'air robotiques hybrides et purificateurs d'air robotiques commerciaux et industriels. Par technologie de filtration, le marché est segmenté en filtration HEPA, filtration au charbon actif, précipitateurs électrostatiques, systèmes à ionisation et à base d'ozone, purification UV-C et photocatalytique, et autres technologies de filtration. Par technologie de navigation, le marché est segmenté en navigation basée sur LiDAR, navigation par caméra et vision, navigation par infrarouge et capteurs, localisation et cartographie simultanées (SLAM) et navigation autonome basée sur l'IA. Par application, le marché est segmenté en résidentiel, commercial, santé, hôtellerie et commerce de détail, établissements d'enseignement et installations industrielles et institutionnelles. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des purificateurs d'air robotiques dans 28 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Purificateurs d'air robotiques autonomes |
| Purificateurs d'air robotiques hybrides |
| Purificateurs d'air robotiques commerciaux et industriels |
| Filtration HEPA |
| Filtration au charbon actif |
| Précipitateur électrostatique |
| Systèmes à ionisation et à base d'ozone |
| Purification UV-C et photocatalytique |
| Autres technologies de filtration |
| Navigation basée sur LiDAR |
| Navigation par caméra et vision |
| Navigation par infrarouge et capteurs |
| Localisation et cartographie simultanées (SLAM) |
| Navigation autonome basée sur l'IA |
| Résidentiel |
| Commercial |
| Santé |
| Hôtellerie et commerce de détail |
| Établissements d'enseignement |
| Installations industrielles et institutionnelles |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Purificateurs d'air robotiques autonomes | |
| Purificateurs d'air robotiques hybrides | ||
| Purificateurs d'air robotiques commerciaux et industriels | ||
| Par technologie de filtration | Filtration HEPA | |
| Filtration au charbon actif | ||
| Précipitateur électrostatique | ||
| Systèmes à ionisation et à base d'ozone | ||
| Purification UV-C et photocatalytique | ||
| Autres technologies de filtration | ||
| Par technologie de navigation | Navigation basée sur LiDAR | |
| Navigation par caméra et vision | ||
| Navigation par infrarouge et capteurs | ||
| Localisation et cartographie simultanées (SLAM) | ||
| Navigation autonome basée sur l'IA | ||
| Par application | Résidentiel | |
| Commercial | ||
| Santé | ||
| Hôtellerie et commerce de détail | ||
| Établissements d'enseignement | ||
| Installations industrielles et institutionnelles | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des purificateurs d'air robotiques d'ici 2032 ?
La catégorie devrait atteindre 1,29 milliard USD d'ici 2032, en croissance à partir de 0,82 milliard USD en 2027 à un CAGR de 9,52 %. La croissance est soutenue par la demande d'équipements capables de se déplacer vers des conditions de qualité de l'air intérieur changeantes.
Quel format de produit domine les revenus ?
Les purificateurs d'air robotiques autonomes dominent les revenus avec une part de 63,4 % en 2026 car ils se concentrent sur le débit d'air dédié, la détection et la purification mobile. Cela rend leur proposition de performance plus facile à évaluer pour les acheteurs ménagers.
Quelle technologie de filtration se développe le plus rapidement ?
La purification UV-C et photocatalytique devrait croître à un CAGR de 10,9 % jusqu'en 2032, soutenue par l'intérêt du secteur de la santé et les exigences de performance en développement. Les fournisseurs auront besoin de tests crédibles pour étayer les allégations germicides et connexes.
Pourquoi la santé est-elle une application prioritaire ?
Le secteur de la santé devrait enregistrer un CAGR de 11,6 % jusqu'en 2032 car les établissements valorisent les performances documentées en matière de qualité de l'air, la cohérence opérationnelle et les options de services gérés. Cela favorise les fournisseurs capables d'offrir un support au-delà de la vente initiale de l'appareil.
Quelle région détient la plus grande part de revenus ?
L'Asie-Pacifique détient la plus grande part à 37,6 % en 2026, soutenue par son écosystème d'approvisionnement en robotique et une forte demande d'appareils ménagers automatisés. L'approvisionnement régional en composants peut également aider les fabricants à contrôler les coûts des produits.
Qu'est-ce qui limite l'adoption plus large des purificateurs d'air robotiques ?
Les coûts initiaux élevés, les dépenses de remplacement et de service, la faible notoriété et les exigences en matière de cybersécurité ou de preuve de performance restent les principaux obstacles. Un modèle de service clair et des résultats opérationnels fiables peuvent aider les fournisseurs à répondre à certaines de ces préoccupations.