
Taille et parts de marché des emballages flexibles des Émirats arabes unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
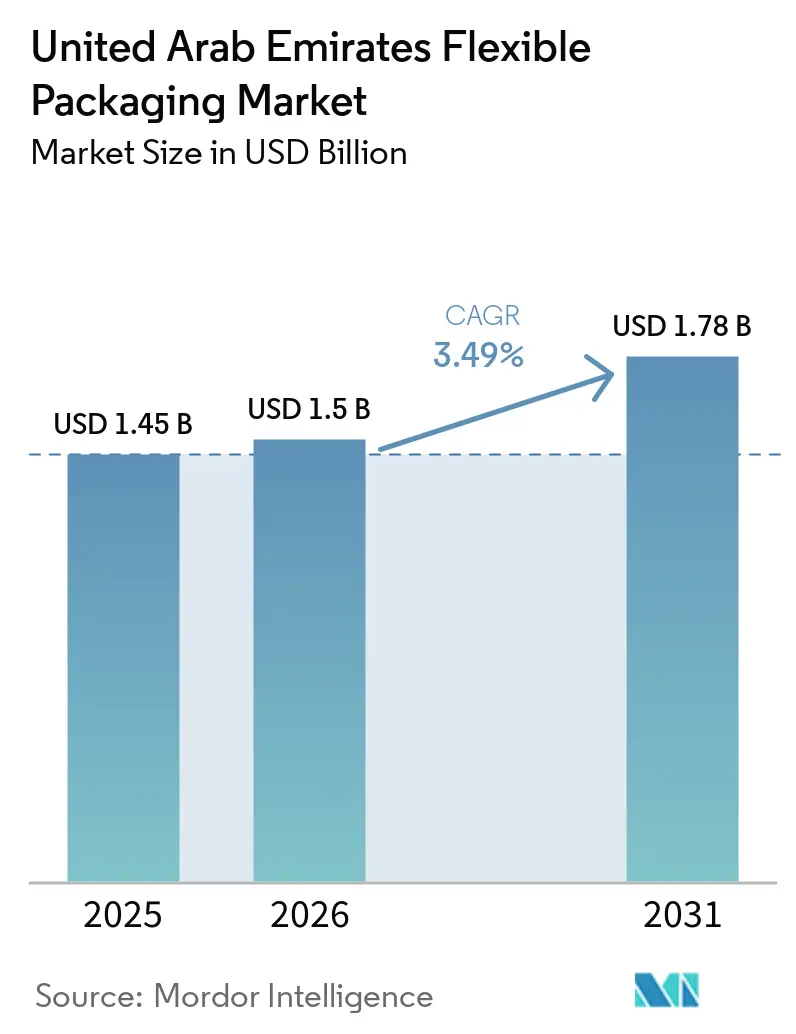
| Taille du marché de l'année de base (2025) | 1.45 Milliards de dollars |
| Taille du Marché (2026) | 1.5 Milliards de dollars |
| Taille du Marché (2031) | 1.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.49 % |
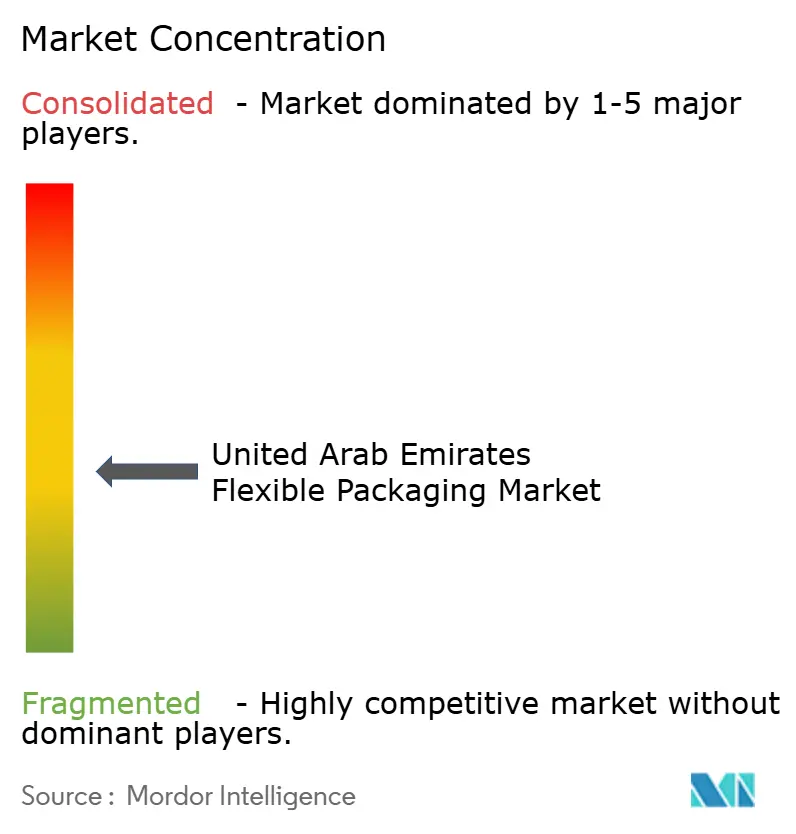
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des emballages flexibles des Émirats arabes unis par Mordor Intelligence
La taille du marché des emballages flexibles des Émirats arabes unis était évaluée à 1,45 milliard USD en 2025 et devrait croître de 1,5 milliard USD en 2026 pour atteindre 1,78 milliard USD d'ici 2031, à un CAGR de 3,49 % durant la période de prévision (2026-2031). L'expansion actuelle est façonnée par les obligations de recyclabilité, la croissance du commerce électronique et les exportations alimentaires certifiées halal qui poussent les transformateurs vers des structures mono-matériau et à haute barrière. L'innovation des matériaux compense des gains de volume modestes, tandis que les cuisines virtuelles, les services d'épicerie à la demande et la densification du commerce de détail favorisent les pochettes légères, les sachets et les films qui réduisent les coûts logistiques tout en satisfaisant des exigences de performance strictes. Le marché des emballages flexibles des Émirats arabes unis bénéficie également d'investissements dans la capacité de recyclage locale, notamment la ligne de cartons Tetra Pak–Union Paper Mills qui soutient les objectifs d'économie circulaire. La résilience de la chaîne d'approvisionnement est devenue un levier concurrentiel ; les fournisseurs régionaux disposant d'un approvisionnement en polymères diversifié ont élargi leur base de clients lors des perturbations en mer Rouge en 2024. L'alignement réglementaire continu sur la Politique d'économie circulaire 2071 renforce la transition vers des formats biosourcés et entièrement recyclables, maintenant la réalisation des prix à un niveau sain malgré la volatilité des coûts des intrants.
Principaux enseignements du rapport
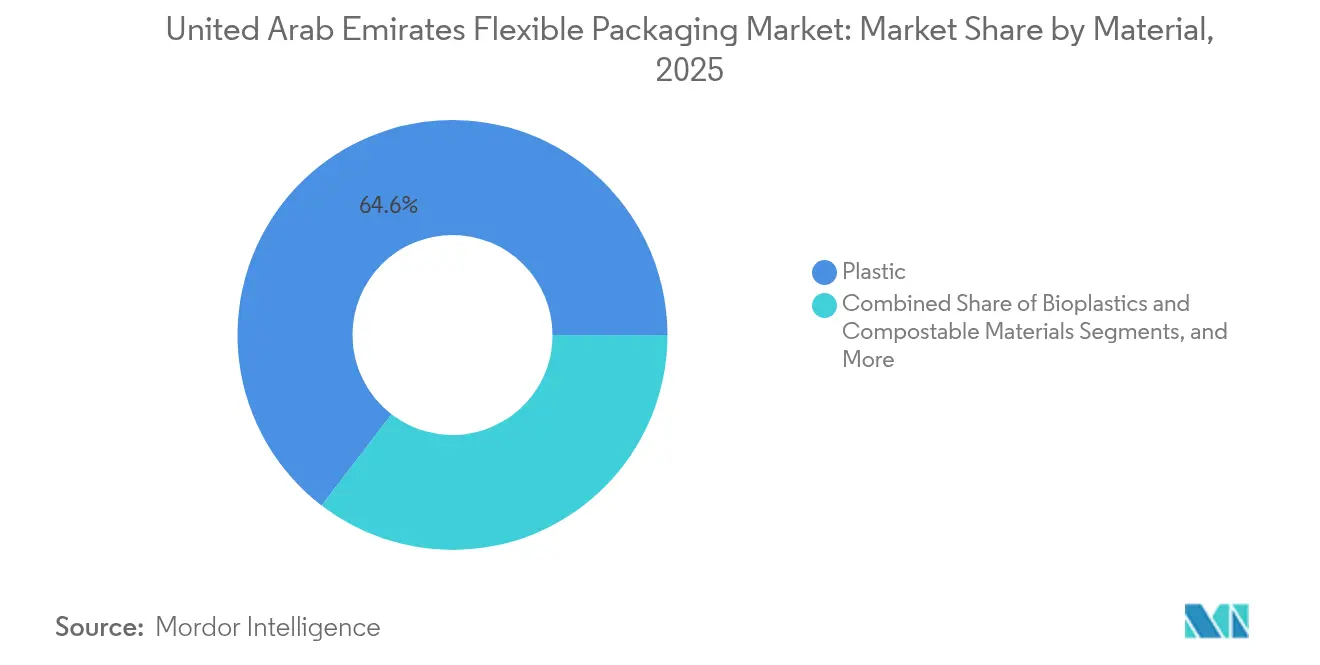
- Par matériau, les formats plastiques représentaient 64,58 % des parts de marché des emballages flexibles des Émirats arabes unis en 2025, tandis que les bioplastiques et les matériaux compostables devraient croître à un CAGR de 5,02 % jusqu'en 2031.
- Par type de produit, les sacs et pochettes détenaient 44,62 % des parts de revenus en 2025 ; les sachets et sticks sont prévus d'enregistrer un CAGR de 4,69 % jusqu'en 2031.
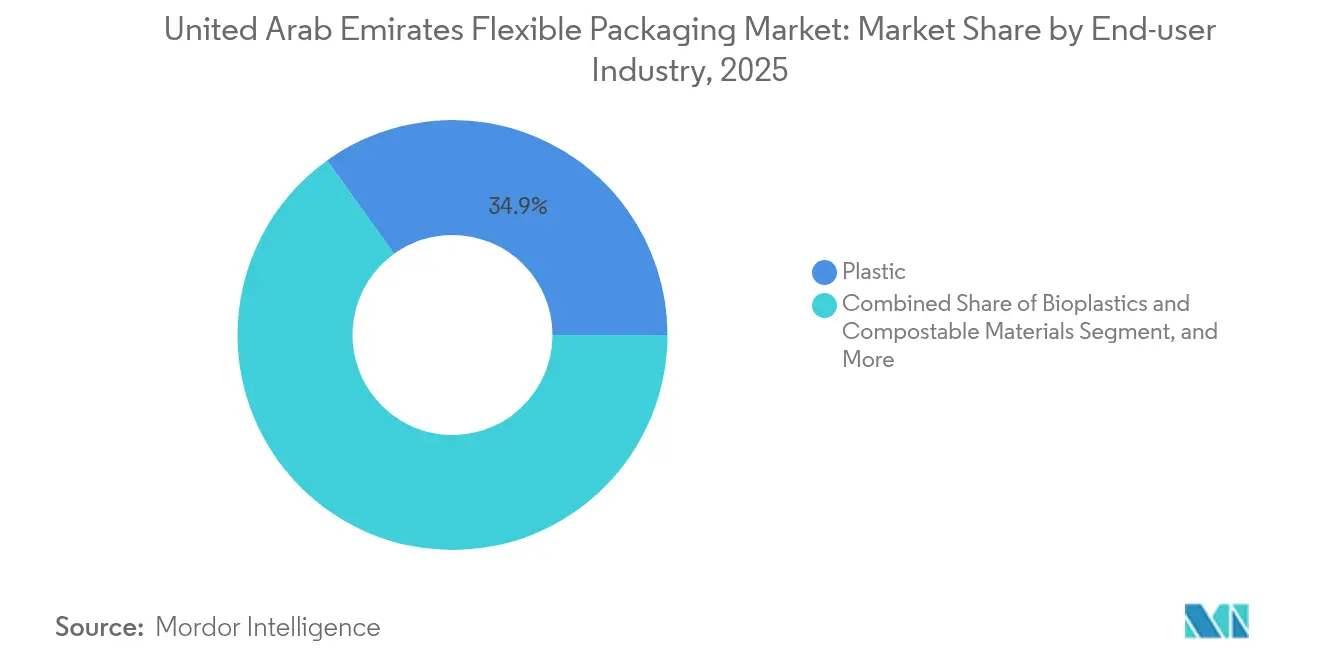
- Par secteur d'utilisation finale, le segment alimentaire représentait 34,92 % de la taille du marché des emballages flexibles des Émirats arabes unis en 2025, tandis que les soins personnels et cosmétiques progressent à un CAGR de 4,52 % jusqu'en 2031.
- Par technologie d'impression, la flexographie détenait 43,77 % des parts en 2025, et l'impression numérique affiche le CAGR projeté le plus élevé à 4,91 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor du commerce électronique et logistique des épiceries à la demande | +0.8% | Nationwide, concentré à Dubaï et Abou Dhabi | Court terme (≤ 2 ans) |
| Objectifs obligatoires de recyclabilité dans le cadre de la Politique d'économie circulaire 2071 | +0.6% | À l'échelle nationale avec mise en application fédérale | Moyen terme (2–4 ans) |
| Essor des exportations d'aliments et boissons certifiés halal depuis les zones franches | +0.5% | Zones franches de Dubaï, Abou Dhabi et Charjah | Moyen terme (2–4 ans) |
| Croissance rapide de l'écosystème des cuisines virtuelles | +0.4% | Zones métropolitaines de Dubaï et Abou Dhabi | Court terme (≤ 2 ans) |
| Densification du commerce de détail selon le plan Dubaï 2040 | +0.3% | Dubaï, avec répercussions sur les Émirats du Nord | Long terme (≥ 4 ans) |
| Startups de kits repas en chaîne du froid | +0.2% | Centres urbains à l'échelle nationale | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Essor du commerce électronique et logistique des épiceries à la demande
Les modèles de livraison du dernier kilomètre qui se développent à Dubaï et Abou Dhabi s'appuient sur des pochettes légères et inviolables qui réduisent les coûts de transport tout en protégeant les marchandises lors de multiples cycles de manutention. [1] La densification du commerce de détail dans le cadre du Plan directeur urbain de Dubaï 2040 limite l'espace de stockage, ce qui pousse les marques à adopter des emballages flexibles compacts qui s'empilent efficacement et offrent de plus grandes surfaces imprimables pour les informations produit obligatoires. Les exploitants de cuisines virtuelles signalent des économies de coûts logistiques de 23 % après être passés des contenants rigides aux pochettes à haute barrière, accélérant l'adoption dans les gammes de soins personnels et de médicaments sans ordonnance. Les amendements à la Loi sur la protection des consommateurs des Émirats arabes unis, en vigueur depuis 2024, imposent des informations plus claires sur l'emballage, favorisant davantage les formats à grandes surfaces. Collectivement, ces facteurs soutiennent la croissance en valeur du marché des emballages flexibles des Émirats arabes unis malgré de modestes hausses de volume.
Objectifs obligatoires de recyclabilité dans le cadre de la Politique d'économie circulaire 2071
La Loi fédérale n° 12 de 2018 sur la gestion intégrée des déchets oblige les producteurs à financer la collecte et le recyclage, stimulant ainsi les investissements dans des structures mono-matériau répondant aux seuils de recyclabilité à 100 %. [2] Les grands transformateurs s'appuient sur des laboratoires techniques pour reconcevoir des stratifiés multicouches en films mono-polymère aux performances de barrière comparables. La ligne de recyclage de cartons de 0,68 million USD de Tetra Pak avec Union Paper Mills illustre la localisation de la chaîne d'approvisionnement qui boucle les boucles de matières et soutient la tarification premium des emballages recyclables certifiés. Les premiers adopteurs rapportent des primes à l'exportation de 15 à 20 %, notamment pour les aliments labellisés halal destinés à l'Europe, soulignant comment la réglementation se traduit en opportunité de marché au sein du marché des emballages flexibles des Émirats arabes unis.
Essor des exportations d'aliments et boissons certifiés halal depuis les zones franches
L'Autorité des Émirats pour la normalisation et la métrologie exige l'étiquetage du Label national halal, catalysant la demande de stratifiés à haute barrière garantissant l'intégrité des produits sur des itinéraires d'expédition plus longs. [3] Les transformateurs orientés à l'exportation de Jebel Ali et de la Zone industrielle de Khalifa spécifient des pochettes multicouches avec des barrières avancées à l'oxygène et à l'humidité qui commandent des prix unitaires 25 à 30 % plus élevés que leurs équivalents destinés au marché intérieur. Les emballages flexibles simplifient le nettoyage des lignes, limitent le risque de contamination croisée et permettent des codes de traçabilité numérique essentiels pour les audits halal, renforçant davantage l'intégration des solutions premium dans le marché des emballages flexibles des Émirats arabes unis.
Croissance rapide de l'écosystème des cuisines virtuelles
Les opérateurs de cuisines en tant que service ont triplé le nombre de leurs sites entre 2024 et 2025, exigeant des pochettes résistantes aux graisses et stables à la chaleur qui maintiennent la qualité des aliments dans différentes plages de température. Des stratifiés spécialisés à base de polyéthylène avec des propriétés anti-buée surpassent les barquettes rigides en réduisant le gaspillage alimentaire de 18 % lors des fenêtres de livraison. Les sachets de petite taille pour les sauces et les épices gagnent en popularité à mesure que le contrôle des portions devient indispensable à l'économie des kits repas. Ces dynamiques opérationnelles apportent un volume constant au marché des emballages flexibles des Émirats arabes unis et poussent les transformateurs vers des cycles de développement de produits rapides soutenus par l'impression numérique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations environnementales et de recyclage | –0.4% | À l'échelle nationale, portées par les consommateurs | Moyen terme (2–4 ans) |
| Volatilité du prix des résines polymères | –0.6% | À l'échelle nationale, tous fabricants confondus | Court terme (≤ 2 ans) |
| Chaîne d'approvisionnement en matières premières dépendante des importations | –0.3% | À l'échelle nationale, perturbation en mer Rouge | Court terme (≤ 2 ans) |
| Rareté de la résine PCR locale pour les films alimentaires | –0.2% | À l'échelle nationale, pression de conformité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations environnementales et de recyclage
La vigilance accrue des consommateurs face aux déchets plastiques pousse les distributeurs à déréférencer les emballages sans filière de recyclage clairement définie, faisant pression sur les pochettes multicouches traditionnelles dépourvues de solution en fin de vie. Les interdictions fédérales portant sur certains plastiques à usage unique progressent par phases jusqu'en 2026, obligeant les marques à adopter des alternatives recyclables certifiées ou biosourcées. Les grands groupes de produits de grande consommation publient des tableaux de bord fournisseurs qui conditionnent le renouvellement des contrats aux progrès réalisés en matière de contenu recyclé post-consommation, contraignant les transformateurs à accélérer les programmes de substitution de matériaux. La capacité limitée de collecte en bord de trottoir complique toutefois la participation des consommateurs, révélant un écart entre réglementation et infrastructures qui tempère les perspectives de croissance à court terme du marché des emballages flexibles des Émirats arabes unis.
Volatilité du prix des résines polymères
Des fluctuations trimestrielles allant jusqu'à 40 % des prix du polypropylène et du polyéthylène durant 2024-2025, déclenchées par les contraintes d'expédition via le corridor de la mer Rouge, ont érodé les marges des transformateurs et retardé les projets d'expansion. Si des groupes intégrés verticalement tels que Taghleef Industries ont atténué les chocs grâce à des contrats d'approvisionnement en matières premières à origines multiples, les acteurs plus modestes ont absorbé des hausses de coûts qui n'ont pu être intégralement répercutées en aval. L'allocation de capitaux vers de nouvelles lignes durables a marqué une pause, modérant les ajouts de capacité et ralentissant les cycles d'innovation qui sous-tendent les gains à long terme du marché des emballages flexibles des Émirats arabes unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
la pression réglementaire catalyse des alternatives durablesLes substrats plastiques représentaient 64,58 % de la part de marché de l'emballage flexible aux Émirats arabes unis en 2025, soulignant leur profil de performance et de coût bien établi. Le marché de l'emballage plastique flexible aux Émirats arabes unis repose fortement sur les substrats plastiques. Cependant, le segment s'oriente vers des systèmes mono-polyéthylène et mono-polypropylène répondant aux exigences du berceau au berceau chez les grands distributeurs. Les bioplastiques et les matériaux compostables, bien que ne représentant qu'une fraction des volumes actuels, devraient afficher un CAGR de 5,02 %, soutenus par des incitations pour les sacs de courses compostables certifiés et par la volonté croissante des consommateurs de payer des primes pour des emballages à faible empreinte carbone.
Les obligations de durabilité incitent les transformateurs à co-développer des revêtements barrières biosourcés à haute performance avec les fournisseurs de matériaux. Taghleef Industries pilote des structures en PE métallocène offrant des taux de transmission d'oxygène inférieurs à 0,3 cc/m²/jour tout en restant entièrement recyclables dans les filières PE existantes. Ces avancées positionnent les acteurs du polymère pour défendre leur valeur, même lorsque les substrats papier et hybrides grignotent les niches à faible barrière. La dynamique d'investissement indique que les plastiques maintiendront leur part de marché dominante, tandis que la diversification vers les compostables certifiés élargira progressivement la taille du marché de l'emballage flexible aux Émirats arabes unis.

Par type de produit :
les formats pratiques dominent la stratégie de portefeuilleLes sacs et pochettes ont représenté 44,62 % de la taille du marché des emballages flexibles des Émirats arabes unis en 2025, portés par leur polyvalence dans les produits alimentaires et boissons courants, les snacks et la nourriture pour animaux de compagnie. Les designs debout offrent des graphismes de type panneau d'affichage et des fermetures refermables adaptées aux besoins du commerce électronique en rayon. Les sachets et sticks, bien que représentant un tonnage moindre, devraient croître à un CAGR de 4,69 % à mesure que les modèles de kits repas, de nutraceutiques et d'échantillonnage cosmétique se multiplient.
Le transformateur régional Hotpack Global a alloué 95,3 millions USD à la construction d'une capacité de pochettes biodégradables, confirmant la trajectoire de rentabilité du segment. Les films et enveloppes continuent de servir la restauration collective institutionnelle mais perdent des parts au profit des formats pochettes à valeur ajoutée intégrant des fonctions d'ouverture facile à score laser. Ce changement de produit soutient une économie unitaire premium et souligne pourquoi l'orientation vers la praticité orientera les gains marginaux du marché des emballages flexibles des Émirats arabes unis.
Par secteur d'utilisation finale :
l'alimentation conserve une demande fondamentale malgré la montée des soins personnelsLes transformateurs alimentaires représentaient 34,92 % des parts de marché des emballages flexibles des Émirats arabes unis en 2025. Les exigences de certification halal soutiennent la demande de stratifiés à haute intégrité dans les catégories viande, confiserie et plats prêts à consommer. Parallèlement, les marques cosmétiques de luxe et masstige qui délocalisent leurs lignes de remplissage vers la Zone franche de Charjah stimulent l'innovation en emballage autour des pochettes debout métallisées et des sachets rechargeables, propulsant les soins personnels à une perspective de CAGR de 4,52 %.
La santé et la pharmacie contribuent à une demande de niche mais à forte marge pour des formats de barrière stérile satisfaisant aux normes réglementaires en vigueur dans l'ensemble du Conseil de coopération du Golfe. La croissance des boissons plafonne à mesure que les programmes de récupération du verre consigné et des canettes en aluminium bénéficient du soutien gouvernemental. Dans l'ensemble, la diversification sectorielle protège le marché des emballages flexibles des Émirats arabes unis contre la volatilité d'un segment unique tout en permettant des mix à plus haute valeur ajoutée.
Par technologie d'impression :
l'adoption du numérique accélère la tendance à la personnalisationLa flexographie détenait 43,77 % des parts de revenus en 2025 grâce aux avantages en termes de coûts pour les longs tirages de films pour snacks et boissons en poudre. Cependant, les presses numériques devraient se développer à un CAGR de 4,91 % à mesure que les transformateurs ciblent la prolifération des SKU et les promotions saisonnières qui exigent de faibles quantités de commande minimales et des données variables. Les précurseurs déploient des unités à jet d'encre à base d'eau avec des chimies conformes aux normes alimentaires, permettant des campagnes de personnalisation en temps réel pour des clients du commerce électronique transfrontalier.
Les films d'étiquettes haute brillance de Taghleef Industries, conçus pour la compatibilité avec la jet d'encre UV, illustrent l'innovation matérielle qui s'aligne sur les évolutions technologiques de l'impression. La rotogravure reste pertinente pour les applications haut de gamme de café et d'aliments pour animaux de compagnie où l'imagerie photoréaliste justifie les investissements en cylindres, mais les nouvelles installations sont rares. Cette transition numérique renforce l'agilité en tant que facteur clé de succès sur le marché des emballages flexibles des Émirats arabes unis.
Analyse géographique
Dubaï et Abou Dhabi ancrent la demande, bénéficiant du regroupement en zones franches de transformateurs alimentaires, de conditionneurs de soins personnels et de grands transformateurs qui génèrent ensemble la majorité du volume transactionnel. La stratégie de densification du commerce de détail de Dubaï intensifie les objectifs de ventes au mètre carré, incitant à un pivot vers des emballages flexibles compacts qui soutiennent un fort taux de rotation. Les aides à la diversification industrielle d'Abou Dhabi soutiennent l'intégration en amont dans la production de mélange-maître et de films spéciaux, renforçant la résilience de l'approvisionnement régional.
Charjah et Ras Al Khaïmah contribuent en tant que satellites manufacturiers, offrant des terrains et une main-d'œuvre compétitifs pour les transformateurs de second rang ciblant les exportations vers le Conseil de coopération du Golfe. La situation stratégique du port de Jebel Ali facilite la réexportation rapide des marchandises emballées vers l'Afrique et l'Asie du Sud, intégrant le marché des emballages flexibles des Émirats arabes unis dans de plus larges corridors commerciaux. Néanmoins, la forte dépendance aux routes maritimes expose les opérateurs à la volatilité du fret, comme l'ont démontré les détours en mer Rouge en 2024 qui ont allongé les délais de transit et alourdi les coûts des polymères.
Les initiatives gouvernementales en matière de durabilité s'appliquent uniformément à l'ensemble des émirats, mais le rythme de mise en œuvre varie, créant des opportunités localisées. Dubaï pilote des programmes de collecte par bacs intelligents susceptibles d'accroître les matières premières pour le PCR alimentaire, tandis que les Émirats du Nord mettent l'accent sur des partenariats de recyclage mécanique avec des cimenteries pour le combustible dérivé des déchets. Ensemble, ces nuances géographiques obligent les transformateurs à adopter des empreintes de production multi-sites et des stratégies réglementaires nuancées pour consolider leurs parts dans le marché des emballages flexibles des Émirats arabes unis.
Paysage réglementaire
Le cadre réglementaire des Émirats arabes unis pour l'emballage flexible s'articule autour du ministère de l'Industrie et de la Technologie avancée (MoIAT), qui définit les exigences de conformité et techniques applicables aux matériaux et procédés d'emballage. La résolution du Cabinet n° 83 de 2024 a codifié des règles techniques relatives à la quantité de produit dans les préemballages, alourdissant les obligations de conformité en matière d'étiquetage et de quantité déclarée pour les propriétaires de marques et les transformateurs.
Une certification de conformité obligatoire est requise pour les plastiques recyclés destinés au contact alimentaire (certificat ECAS Food Contact Material). La loi fédérale n° 12 de 2018 sur la gestion intégrée des déchets oblige les producteurs à financer la collecte et le recyclage, renforçant la demande pour des structures monomatériaux dotées de qualités de recyclabilité. De grands transformateurs ont également investi dans des capacités locales de recyclabilité, et une ligne de recyclage de cartons Tetra Pak - Union Paper Mills illustre une localisation de la chaîne d'approvisionnement au service des objectifs circulaires.
Analyse de la chaîne de valeur
La chaîne de valeur comprend l'approvisionnement en résines et additifs, la production de substrats flexibles (films tels que le BOPP/CPP et les structures en PE), la transformation (impression, laminage, découpe et fabrication de pochons), la distribution aux propriétaires de marques et sous-traitants d'emballage, ainsi que les filières de fin de vie et de recyclage, renforcées par les obligations de gestion intégrée des déchets. Les transformateurs se différencient par la qualité d'impression, la performance barrière, les délais de livraison et leur capacité à repenser les structures vers des solutions monomatériaux conformes aux exigences de recyclabilité.
L'approvisionnement amont demeure sensible à la logistique maritime, et les perturbations de la mer Rouge en 2024 ont mis en évidence l'importance de sources de polymères diversifiées et de contrats de contingence pour assurer la continuité des formats d'emballage destinés à l'alimentation, aux soins personnels et au commerce électronique. Au stade de la transformation, les capacités en impression rotogravure (jusqu'à neuf couleurs), laminage et fabrication de pochons sont courantes tant chez les acteurs locaux établis que chez les participants multinationaux, ce qui renforce la résilience de la chaîne d'approvisionnement régionale.
Paysage concurrentiel
Le marché reste modérément fragmenté. Des acteurs mondiaux tels que Huhtamaki Flexible Packaging Middle East et UFlex Limited s'appuient sur la R&D et les achats multinationaux pour servir les grandes marques internationales, en captant d'importants contrats clés en main. Des spécialistes régionaux comme Hotpack Packaging Industries et Arabian Flexible Packaging mettent l'accent sur la rapidité de mise sur le marché, le support de création multilingue et les petites tailles de lots adaptées aux PME locales.
Les thèmes stratégiques s'articulent autour de l'intégration verticale dans le recyclage et le compoundage de biomatériaux pour se conformer aux obligations de fin de vie. Taghleef Industries a ouvert un centre d'innovation en Italie dédié aux films barrière mono-matériau, accélérant les pipelines de propriété intellectuelle qui se déclinent dans les opérations au Moyen-Orient. L'usine en site vierge d'emballages biodégradables de Hotpack Global renforce le contrôle sur les substrats différenciés, la positionnant pour remporter des appels d'offres axés sur la durabilité.
La fiabilité de la chaîne d'approvisionnement est apparue comme un différenciateur concurrentiel lors des perturbations du fret en 2024. Les entreprises disposant de contrats d'approvisionnement en polymères de contingence ont sécurisé des activités supplémentaires lorsque des concurrents rationnaient leur production. Le changement de clientèle qui en a résulté a légèrement rééquilibré les parts, mais la structure globale du secteur reflète toujours un groupe de 10 à 12 acteurs significatifs, chacun se taillant des niches selon la spécialisation en matériaux, produits ou services. Cette structure concurrentielle sous-tend une croissance stable mais disciplinée du marché des emballages flexibles des Émirats arabes unis.
Leaders du secteur des emballages flexibles des Émirats arabes unis
-
Integrated Plastics Packaging LLC
-
Arabian Flexible Packaging LLC
-
Huhtamaki Flexible Packaging Middle East LLC
-
Amber Packaging Industries LLC
-
Swiss Pac UAE Packaging Industries LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Emballages Flexibles des Émirats Arabes Unis Entreprises couvertes dans ce rapport
- Integrated Plastics Packaging LLC
- Arabian Flexible Packaging LLC
- Huhtamaki Flexible Packaging Middle East LLC
- Amber Packaging Industries LLC
- Swiss Pac UAE Packaging Industries LLC
- Falcon Pack Industries LLC
- ENPI Group (Emirates National Plastic Industries LLC)
- Gulf East Paper & Plastic Industries LLC
- Aalmir Plastic Industries LLC
- Hotpack Packaging Industries LLC
- Taghleef Industries LLC
- UFlex Limited
- Al Bayader International LLC
- Constantia Flexibles Group GmbH
- Mondi plc
- Sealed Air Corporation
- Dubai Plastic Industries LLC
- Al Khaleej Flexible Packaging LLC
- Gulf Flexible Packaging FZC
Lire l’analyse des entreprises de emballages flexibles des émirats arabes unis
Opportunités de marché et perspectives d'avenir
La capacité nationale de recyclage des plastiques recyclés de qualité alimentaire (rPET) et l'adoption plus large de structures monomatériaux et à haute barrière s'inscrivent dans la Politique d'économie circulaire 2071. Une ligne locale de recyclage de cartons, comme le projet Tetra Pak - Union Paper Mills, illustre une localisation de la chaîne d'approvisionnement susceptible d'élargir la disponibilité des intrants et de soutenir des emballages recyclables premium.
La demande issue du commerce électronique, des cuisines fantômes et des circuits d'épicerie à la demande façonne également les choix de formats vers des solutions de pochons légers et de films, ces dynamiques étant les plus visibles à Dubaï et à Abou Dabi, où la logistique à la demande et la densification du commerce de détail influencent les besoins en emballage en matière d'efficacité et d'impact en rayon.
Développements industriels récents dans Marché des Emballages Flexibles des Émirats Arabes Unis
- Mai 2026 : Integrated Plastics Packaging - Honoré d'un International Gold Award en impression lors des 70th Flexible Packaging Achievement Awards 2026 décernés par la Flexible Packaging Association (États-Unis), pour le pochon debout Just Chill Powdered Beverage. Ce prix reconnaît une qualité d'impression exceptionnelle pour un emballage monomatériau. Cette distinction renforce la crédibilité des transformateurs d'emballages des EAU visant des standards premium.
- Août 2025 : Napco National - A finalisé l'acquisition d'Arabian Flexible Packaging par le biais de Napco Investment LLC, avec effet au 1er août 2025, afin de renforcer la fabrication régionale et de s'aligner sur la localisation de la valeur nationale (In-Country Value) des EAU. Cette consolidation accroît la capacité de production et améliore la conformité en matière de contenu local.
- Avril 2025 : ENPI Group - A étendu ses opérations d'emballages alimentaires jetables à Dubaï afin d'accroître sa couverture régionale. Cette expansion augmente la capacité de production locale d'emballages alimentaires conformes aux EAU.
Marché des Emballages Flexibles des Émirats Arabes Unis Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché de l'emballage flexible aux Émirats arabes unis est défini comme la valeur des emballages flexibles vendus à des fins commerciales dans le pays, couvrant les films et les structures flexibles utilisés pour emballer, protéger et transporter des produits dans les utilisations finales courantes.
Exclusions du périmètre : nous excluons les formats d'emballage rigide et les revenus des machines d'emballage de la valeur de marché afin de maintenir la comparabilité des prix et des volumes.
Aperçu de la segmentation
- Par matériau
- Plastiques
- Papier
- Feuille métallique
- Bioplastiques et matériaux compostables
- Par type de produit
- Sacs et pochettes
- Films et enveloppes
- Sachets et sticks
- Étiquettes et manchons
- Par secteur d'utilisation finale
- Alimentation
- Produits de boulangerie
- Snacks
- Viande, volaille et fruits de mer
- Confiserie
- Nourriture pour animaux de compagnie
- Autres produits alimentaires
- Boissons
- Santé et pharmacie
- Soins personnels et cosmétiques
- Autres secteurs d'utilisation finale
- Alimentation
- Par technologie d'impression
- Flexographie
- Rotogravure
- Numérique
- Autres technologies d'impression
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement du contexte de la demande aux Émirats arabes unis pour les produits de grande consommation emballés et par la vérification des signaux commerciaux et matériels qui influencent les volumes d'emballages flexibles. À cette fin, nous nous référons à des sources publiques telles que les publications du Centre fédéral de compétitivité et de statistiques des Émirats arabes unis, les publications du Centre des statistiques de Dubaï, les tableaux commerciaux d'UN Comtrade, les séries macroéconomiques de la Banque mondiale et les indicateurs industriels de l'ONUDI, qui nous permettent d'ancrer le modèle à une activité mesurable.
Nous examinons ensuite les communications des transformateurs et des propriétaires de marques portant sur les évolutions du mix d'emballages, la direction des prix des résines et les ajouts de capacité, en utilisant les rapports annuels, les présentations aux investisseurs et la couverture de presse réputée. Lorsqu'ils sont disponibles, un abonnement payant aux données financières des entreprises et une vue des importations et exportations au niveau des expéditions sont utilisés pour recouper l'échelle des fournisseurs et les flux de matériaux, avant de finaliser les hypothèses. La liste des sources documentaires ci-dessus est illustrative, et de nombreux autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour valider ce que les sources documentaires ne peuvent pas montrer clairement, notamment la réalisation des prix, les changements de mix par utilisation finale et le rythme des substitutions liées à la durabilité aux Émirats arabes unis. Nous avons échangé avec un panel de transformateurs, de distributeurs de matières premières et de films, d'imprimeurs et de grands utilisateurs finaux, puis nous avons réconcilié leurs contributions entre les principaux émirats afin de réduire le biais lié à une seule ville dans le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs de plus petite taille : 21 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle la demande en emballages est reconstituée à partir des volumes de produits alimentaires et de boissons emballés, des volumes de produits de soins personnels et d'entretien ménager, et des indicateurs de consommation pharmaceutique, qui sont ensuite ajustés en fonction de la pénétration de l'emballage flexible. Pour rendre l'estimation pratique, nous traduisons ces bassins de demande en besoins en emballages flexibles à l'aide de ratios emballage/produit et de poids d'emballage typiques pour les principaux formats, puis nous convertissons le volume en valeur en utilisant des prix de vente moyens reflétant les évolutions locales liées aux résines.
Pour s'assurer que les totaux ne sont pas surestimés, nous corroborons le résultat par des vérifications ascendantes sélectives, telles que l'échantillonnage des plages de production des transformateurs, la vérification des soldes d'importation et d'exportation pour les principales catégories de films et de stratifiés, et l'utilisation de contrôles de canaux sur les fourchettes de prix typiques pour les structures courantes. Les principaux paramètres utilisés dans le modèle comprennent la tendance des prix des résines, la part des stratifiés haute barrière par rapport aux films de base, la croissance des expéditions dans le commerce moderne et le commerce électronique, la consommation alimentaire liée au tourisme et le rythme des reconceptions en mono-matériau susceptibles de modifier le mix de structures.
Pour les prévisions, une analyse de scénarios est appliquée, car la croissance dépend de quelques facteurs déterminants clairs qui peuvent évoluer plus ou moins rapidement, comme la pression réglementaire sur les matériaux, les objectifs de durabilité des marques et la demande de la restauration hors domicile. Lorsque des lacunes de données apparaissent dans les validations ascendantes, nous utilisons des fourchettes conservatrices et maintenons le chiffre final lié au bassin de demande descendant, puis nous revérifions avec les répondants avant de figer les hypothèses.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de plusieurs contrôles, dans lesquels nos totaux de marché sont comparés à des signaux indépendants tels que les flux commerciaux de polymères, les annonces de capacité des transformateurs et la direction de la production de produits de grande consommation emballés. Les valeurs aberrantes sont signalées et examinées, et si une hypothèse de prix ou de pénétration entraîne un saut irréaliste, les paramètres sont révisés et retestés avec plus d'un type de répondant.
Avant la validation finale, une deuxième revue analytique est effectuée pour détecter les ruptures logiques, les incohérences d'unités et les problèmes d'alignement annuel. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que de fortes variations des prix des résines, des démarrages majeurs de capacité ou des changements de politique affectant les choix d'emballage. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent une vue actualisée correspondant aux données les plus récentes disponibles.
Taille du marché de l'emballage flexible aux Émirats arabes unis selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour l'emballage flexible aux Émirats arabes unis ne concordent souvent pas, car les équipes utilisent des années de base différentes, convertissent les valeurs locales en USD à des moments différents et traitent les variations de prix soit comme un bruit inflationniste, soit comme une croissance de valeur réelle. Certains mélangent également la logique volume et valeur, ce qui peut faire varier le résultat lorsque les prix des résines évoluent rapidement.
Un facteur d'écart pratique réside dans la manière dont les prix de vente moyens sont actualisés et validés, car la valeur de l'emballage flexible peut augmenter ou diminuer même lorsque le tonnage reste stable. En revérifiant le calendrier de conversion USD et en effectuant des contrôles de variance par rapport aux signaux commerciaux et aux retours des transformateurs lors des mises à jour, Mordor Intelligence maintient la valeur de marché liée à ce qui a été effectivement réalisé au cours de l'année de base, plutôt qu'à un niveau de prix pluriannuel mixte.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,45 milliard USD (2025) | |
| Revue professionnelle A | 1,60 milliard USD (2025) | Applique souvent une hypothèse de prix unique par kg pour toutes les structures et peut reconduire les prix des résines de l'année précédente, ce qui peut surestimer la valeur lorsque le mix évolue vers des films plus simples. |
| Portail sectoriel B | 1,10 milliard USD (2024) | Procède généralement par rétro-calcul à partir de l'emballage total avec une part flexible fixe et une conversion de change plus ancienne, ce qui peut sous-estimer les nouvelles utilisations finales et manquer les changements de réalisation des prix au cours de la dernière année. |
L'écart observé dans le tableau s'explique principalement par l'alignement des années et par la manière dont le prix et le mix sont traités lors de la conversion des signaux de volume en valeur USD. Notre approche reste reproductible en liant la demande à l'activité observable des produits de grande consommation emballés, puis en validant les prix de vente moyens et le calendrier de conversion afin que la taille finale du marché puisse être retracée jusqu'à des paramètres clairs.
Questions clés traitées dans le rapport
Quelle est la taille du marché des emballages flexibles des Émirats arabes unis en 2026 ?
Il est évalué à 1,5 milliard USD avec un CAGR projeté de 3,49 % jusqu'en 2031.
Quel matériau domine les portefeuilles des transformateurs ?
Les substrats plastiques détiennent 64,58 % des parts, bien que les versions mono-matériau recyclables remplacent rapidement les stratifiés multicouches traditionnels.
Quel type de produit connaît la croissance la plus rapide ?
Les sachets et sticks devraient se développer à un CAGR de 4,69 % en raison de la demande de contrôle des portions dans les kits repas et les cosmétiques.
Pourquoi les exportations halal sont-elles importantes pour la conception des emballages ?
La certification halal impose la traçabilité et les performances de barrière, favorisant l'adoption de pochettes multicouches premium privilégiées par les transformateurs exportateurs.
Comment la réglementation façonne-t-elle l'innovation ?
La Politique d'économie circulaire 2071 impose la recyclabilité totale, poussant les transformateurs vers des films mono-matériau et des investissements dans la capacité de recyclage locale.
Quel rôle joue l'impression numérique ?
Les presses numériques permettent la création de tirages courts à données variables qui soutient la personnalisation du commerce électronique et l'étiquetage halal multilingue sans coûteux clichés.