
Taille et part de marché des ultrasons Doppler transcrâniens
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 525.19 Millions de dollars américains |
| Taille du Marché (2031) | 745.39 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.25 % |
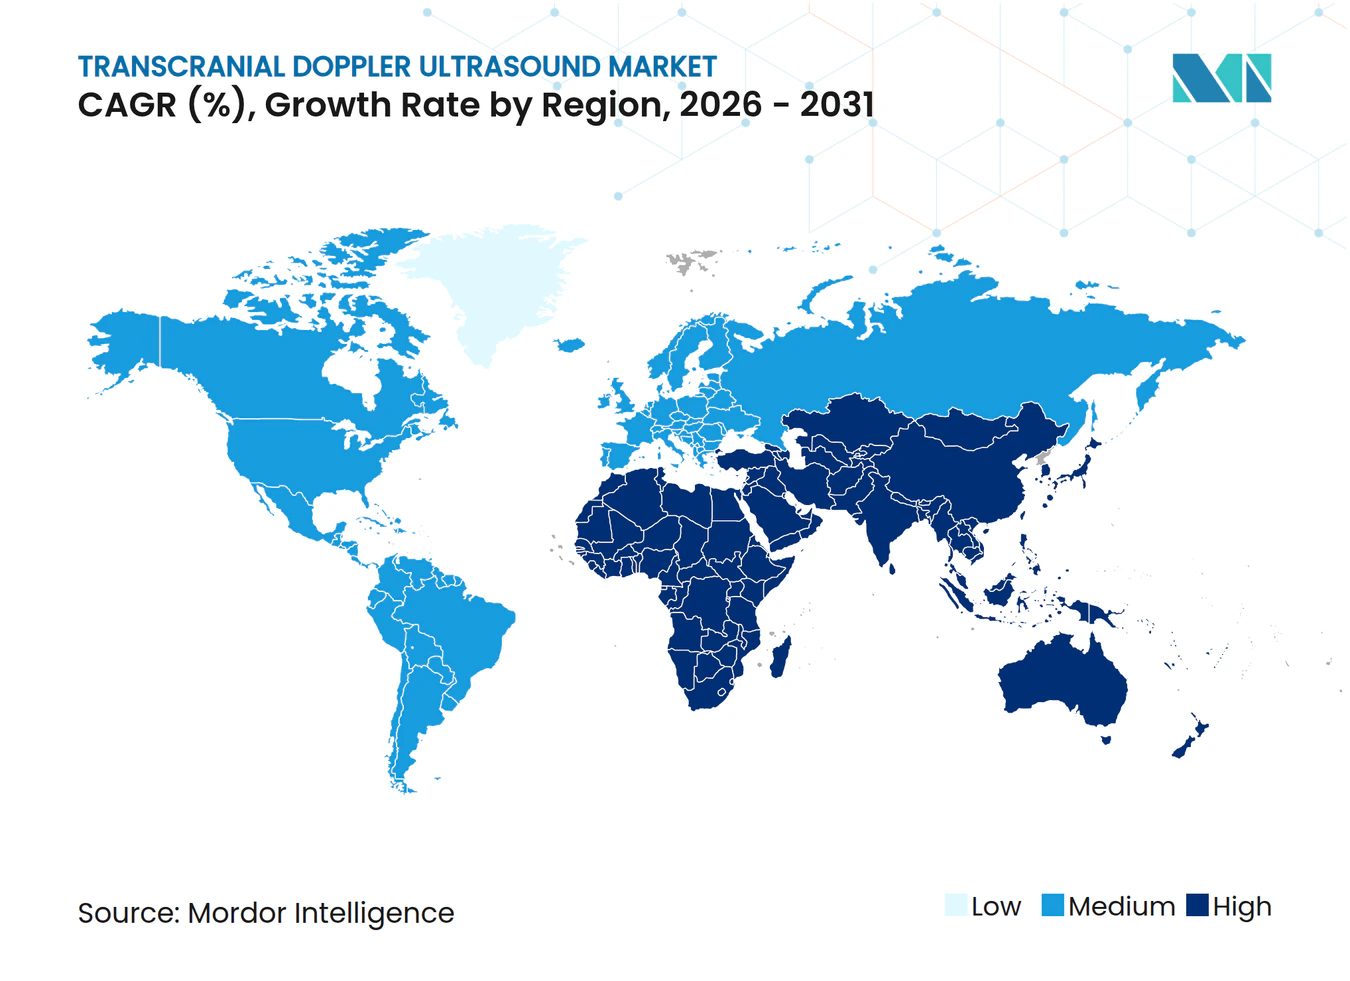
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ultrasons Doppler transcrâniens par Mordor Intelligence
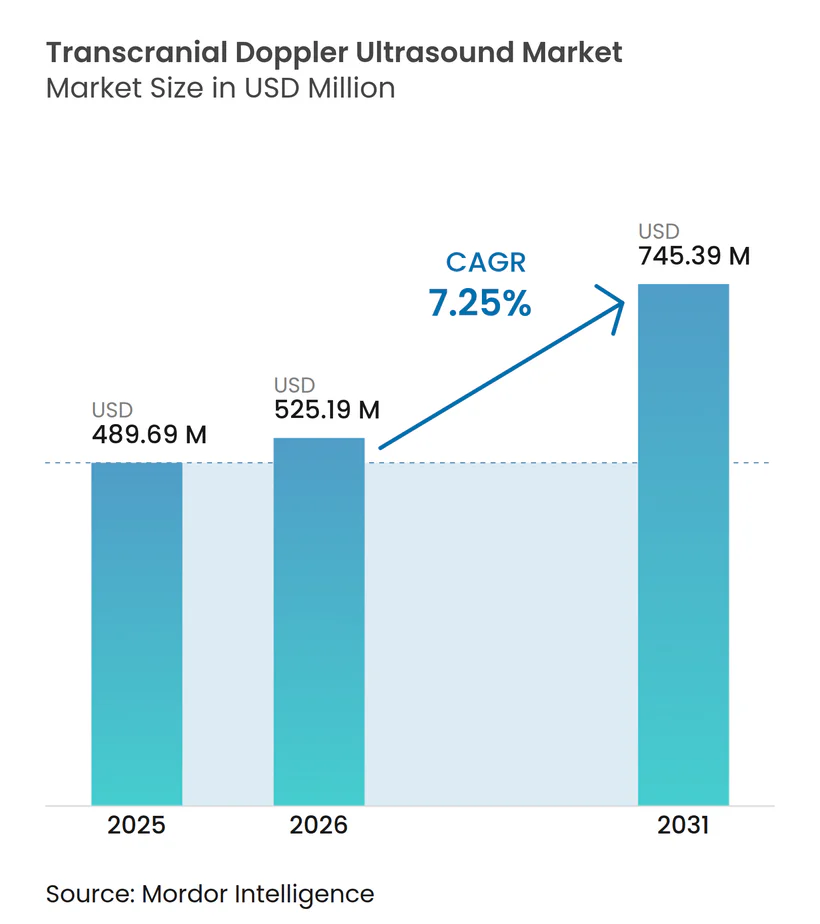
La taille du marché des ultrasons Doppler transcrâniens devrait passer de 489,69 millions USD en 2025 à 525,19 millions USD en 2026 et devrait atteindre 745,39 millions USD d'ici 2031 à un TCAC de 7,25 % sur la période 2026-2031.
L'adoption clinique rapide de la surveillance cérébrovasculaire non invasive, l'expansion des réseaux de centres de traitement des accidents vasculaires cérébraux et les améliorations diagnostiques permises par l'IA constituent les principaux catalyseurs de croissance. Les appareils portables et robotiques élargissent l'accès au-delà des hôpitaux tertiaires, tandis que les réformes du remboursement dans les pays clés allègent progressivement les contraintes en capital. L'intensification de la concurrence autour de l'automatisation, de la miniaturisation des sondes et de l'analytique basée sur le cloud redéfinit les propositions de valeur. Parallèlement, la dépendance persistante vis-à-vis des opérateurs et l'hétérogénéité des politiques de remboursement modèrent le rythme des déploiements standardisés, notamment dans les environnements à ressources limitées.
Points clés du rapport
- Par application, l'accident vasculaire cérébral ischémique aigu détenait 34,15 % de la part de marché des ultrasons Doppler transcrâniens en 2025 ; la surveillance des traumatismes crâniens progresse à un TCAC de 8,62 % jusqu'en 2031.
- Par type d'appareil, les systèmes autonomes ont capturé 61,72 % des revenus en 2025, tandis que les appareils portables se développent à un TCAC de 10,15 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 68,45 % de la taille du marché des ultrasons Doppler transcrâniens en 2025 et les centres chirurgicaux ambulatoires progressent à un TCAC de 8,75 % entre 2026 et 2031.
- Par géographie, l'Amérique du Nord détenait 41,32 % de la part de marché des ultrasons Doppler transcrâniens en 2025 ; l'Asie-Pacifique est appelée à croître à un TCAC de 7,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de marché*
| Moteur du marché | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation mondiale de l'incidence des AVC et vieillissement démographique | +2.1% | Amérique du Nord, Europe, Asie de l'Est | Moyen terme (2–4 ans) |
| Prolifération des centres AVC complets et des réseaux de télé-AVC | +1.8% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Expansion des programmes d'échographie au point de soin | +1.4% | Mondial, adoption précoce dans les marchés développés | Moyen terme (2–4 ans) |
| Convergence technologique améliorant le rendement diagnostique et l'accessibilité | +1.9% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Accent croissant sur le dépistage neurologique préventif | +1.3% | Europe, Asie de l'Est | Long terme (≥ 4 ans) |
| Adoption de systèmes TCD portables et intégrant l'IA | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation mondiale de l'incidence des AVC et vieillissement démographique stimulant la demande de dépistage neurovasculaire rapide
La hausse mondiale des cas d'AVC ischémiques, dépassant désormais 11,9 millions par an, intensifie la demande d'évaluations cérébrovasculaires rapides au chevet du patient.[1] Le vieillissement des populations en Europe, au Japon et aux États-Unis amplifie cette tendance, car la prévalence de l'hypertension et de l'obésité demeure élevée. Les gouvernements et les systèmes de santé accordent la priorité à la détection précoce, plaçant les solutions du marché des ultrasons Doppler transcrâniens au cœur des parcours de prévention des AVC. Les grands ensembles de données reliant les schémas de flux de l'artère cérébrale moyenne aux résultats fonctionnels renforcent la confiance clinique et les perspectives de remboursement. En conséquence, les budgets d'acquisition de scanners neurovasculaires portables augmentent dans les services de neurologie, de cardiologie et d'urgence.
Prolifération des centres AVC complets et des réseaux de télé-AVC améliorant l'utilisation des ultrasons Doppler transcrâniens
Les stratégies nationales contre les AVC accélèrent l'agrément des centres de thrombectomie avancée, chacun nécessitant un neurodiagnostic en continu. En France, la capacité de thrombectomie mécanique reste à 7 500 procédures contre un potentiel de 20 500 cas, incitant les hôpitaux à intégrer des plateformes automatisées d'ultrasons Doppler transcrâniens pour le triage des flux collatéraux. Les réseaux de télé-AVC exploitent en outre les formes d'ondes Doppler en temps réel pour guider les décisions de transfert des patients. Ces extensions de services raccourcissent les délais entre l'admission et la reperfusion et soulignent le rôle essentiel de cette modalité, ce qui stimule directement les ventes d'appareils et les contrats de service.
Expansion des programmes d'échographie au point de soin stimulant la formation en neurosonologie et l'adoption
Soixante-trois pour cent des centres de neuroréanimation pédiatrique pratiquent désormais des examens Doppler au chevet du patient ; 74 % modifient instantanément les plans de soins en fonction des résultats.[2] Les programmes de résidence intègrent de plus en plus des modules de neurosonologie, réduisant le déficit de compétences qui limitait historiquement la pénétration. Le système robotique Lucid sécurise des fenêtres acoustiques fiables en 56 secondes, permettant aux infirmières d'initier une surveillance pendant la stabilisation. Ces gains de productivité rendent le marché des ultrasons Doppler transcrâniens viable pour les unités de soins intensifs et les services d'ambulance, stimulant la demande récurrente de sondes jetables et d'analytique cloud.
Convergence technologique améliorant le rendement diagnostique et l'accessibilité
Les classificateurs de schémas de flux basés sur l'IA détectent désormais l'occlusion des gros vaisseaux avec une sensibilité de 93 %, tandis que la microscopie de localisation ultrasonique 3D cartographie des vaisseaux aussi petits que 60 μm à travers un crâne intact.[3] Des patchs portables développés à l'Université de Californie à San Diego capturent des milliers d'images par seconde, permettant un suivi continu de l'autorégulation cérébrale. Combinées, ces avancées réduisent la variabilité liée à l'opérateur et ouvrent de nouvelles applications en soins chroniques, comme l'estimation non invasive de la pression intracrânienne. Les investisseurs canalisent en conséquence des capitaux vers des start-ups axées sur les terminaux portables du marché des ultrasons Doppler transcrâniens pour la surveillance des AVC à domicile.
Analyse de l'impact des freins au marché*
| Frein du marché | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte dépendance vis-à-vis des opérateurs et courbe d'apprentissage | -1.6% | Mondial, aiguë dans les marchés émergents | Court terme (≤ 2 ans) |
| Variabilité du remboursement selon les régions | -1.2% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Disponibilité croissante et baisse des coûts des modalités alternatives de neuroimagerie | -1.3% | Mondial | Long terme (≥ 4 ans) |
| Absence de protocoles standardisés dans les environnements cliniques | -1.1% | Mondial | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Forte dépendance vis-à-vis des opérateurs et courbe d'apprentissage limitant les interprétations standardisées entre les sites
Les systèmes traditionnels nécessitent des échographistes experts pour identifier les fenêtres acoustiques ; la variabilité des formes d'ondes de 40 % d'un jour à l'autre dans les traumatismes crâniens graves illustre la difficulté. Les différentes catégories de relations pression-flux compliquent les algorithmes de traitement. Ces obstacles techniques dissuadent les petits hôpitaux d'acquérir des systèmes et freinent les approbations générales de remboursement. La robotique et l'IA atténuent partiellement le problème mais n'éliminent pas entièrement le besoin d'une accréditation structurée.
Variabilité du remboursement selon les régions contraignant les budgets d'investissement en capital
Medicare aux États-Unis ne rembourse les examens du marché des ultrasons Doppler transcrâniens que pour des indications étroitement définies telles que le dépistage de la drépanocytose ou les contrôles du flux collatéral lors d'une chirurgie carotidienne. Conjuguée à une baisse de 4,6 % des paiements neurochirurgicaux ajustés à l'inflation, cette situation incite les administrateurs à hésiter à allouer des fonds à de nouvelles consoles. Des cadres de codification divergents en Europe créent une incertitude similaire, entraînant des écarts d'adoption régionaux malgré le consensus clinique sur l'utilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
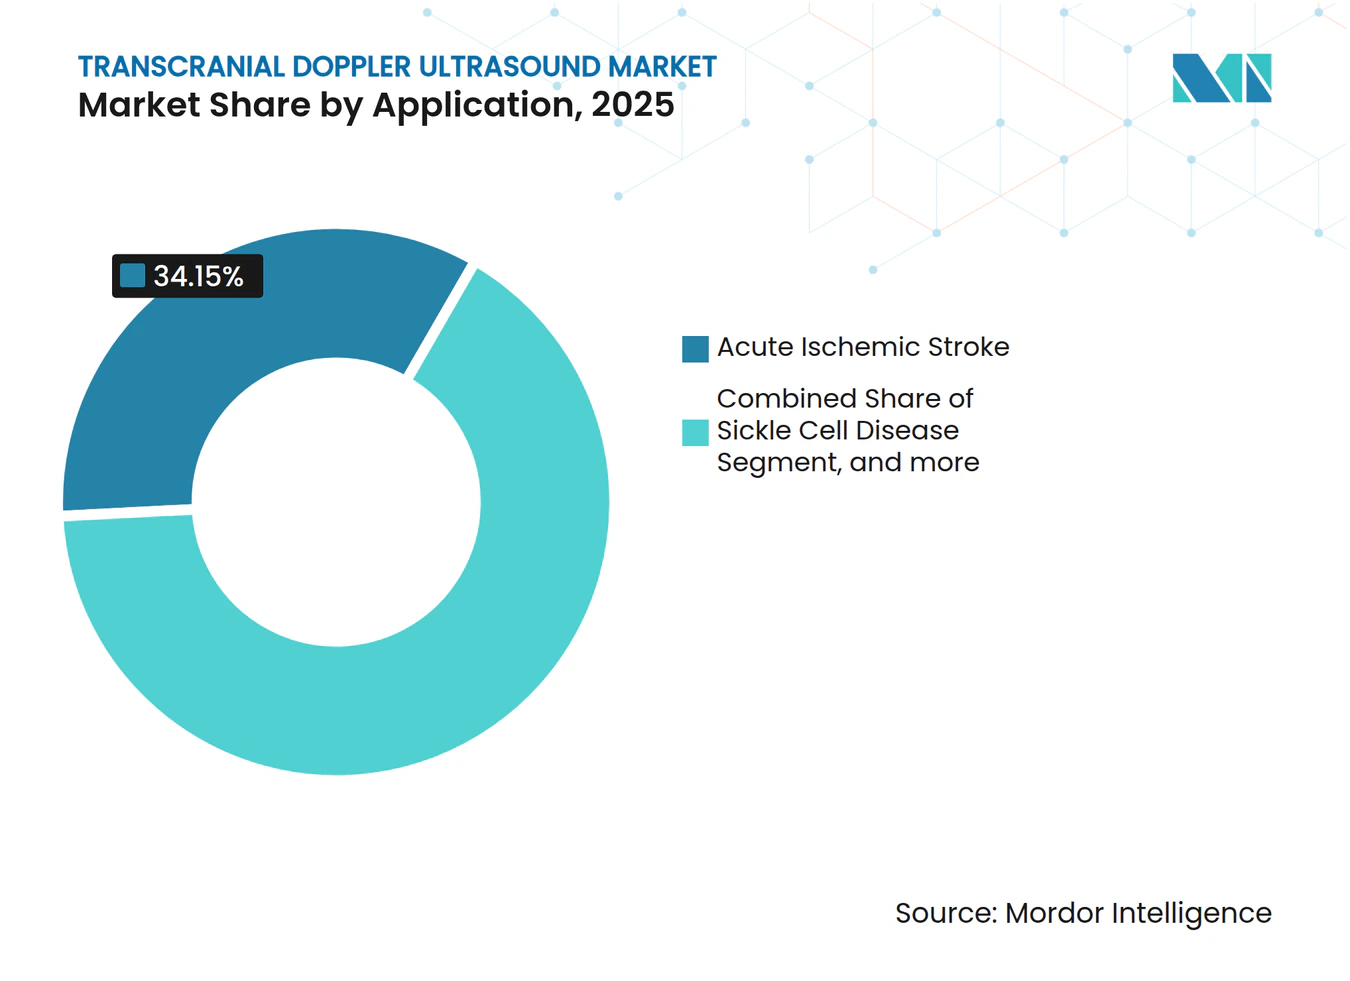
les soins des AVC sont en tête tandis que les traumatismes crâniens gagnent du terrainL'accident vasculaire cérébral ischémique aigu a représenté la plus grande part de marché des ultrasons Doppler transcrâniens à 34,15 % en 2025, soutenu par les recommandations des directives cliniques pour la cartographie du flux collatéral avant la reperfusion mécanique. L'intégration dans les parcours multimodaux de traitement des AVC maintient les cycles de renouvellement des équipements dans les centres complets. La surveillance des traumatismes crâniens est l'application qui connaît la plus forte progression avec un TCAC de 8,62 %, portée par la recherche du secteur de la défense et les protocoles de médecine sportive. Le dépistage pédiatrique de la drépanocytose demeure un flux de revenus stable ancré par des protocoles annuels obligatoires, tandis que la surveillance du vasospasme cérébral après une hémorragie sous-arachnoïdienne reste stable en raison de solides preuves soutenant les contrôles Doppler quotidiens.
L'innovation continue touche toutes les applications. L'aide à la décision augmentée par l'IA suggère désormais des classifications de shunt en quelques secondes, réduisant la variance d'interprétation. Les rapports basés sur le cloud accélèrent les consultations des neurochirurgiens, permettant une escalade rapide vers l'angiographie lorsque les vélocités de flux dépassent les seuils critiques. Collectivement, ces avancées approfondissent la dépendance clinique aux solutions du marché des ultrasons Doppler transcrâniens et étendent la surveillance au-delà des épisodes aigus vers les régimes de prévention secondaire.



Par type d'appareil :
les systèmes portables transforment le paysage des soins au point de soinLes consoles autonomes ont conservé 61,72 % des revenus en 2025, soutenues par des analyses de formes d'ondes sophistiquées et des interfaces intégrées de dossiers patients dans les hôpitaux tertiaires. Cependant, les appareils portables enregistrent un TCAC de 10,15 %, reflétant la préférence des cliniciens pour un déploiement rapide au chevet du patient. La taille du marché des ultrasons Doppler transcrâniens associée aux appareils portables devrait doubler d'ici 2031, portée par les projets pilotes en ambulance et les déploiements de réseaux AVC ruraux. Les patchs portables fournissent désormais un suivi continu du flux bilatéral, comblant les lacunes entre les examens périodiques.
Les fabricants améliorent les offres autonomes avec des bras sondes robotiques et des bibliothèques d'IA, préservant leur pertinence pour les cas complexes. Les chariots hybrides intègrent des émetteurs-récepteurs Doppler alimentés par batterie qui s'arriment à des postes de travail plus grands, brouillant les frontières entre catégories. Un marché croissant d'équipements reconditionnés en Asie du Sud-Est et en Amérique latine élargit davantage l'accès, bien qu'il exerce une pression à la baisse sur les prix de vente moyens.
Par utilisateur final :
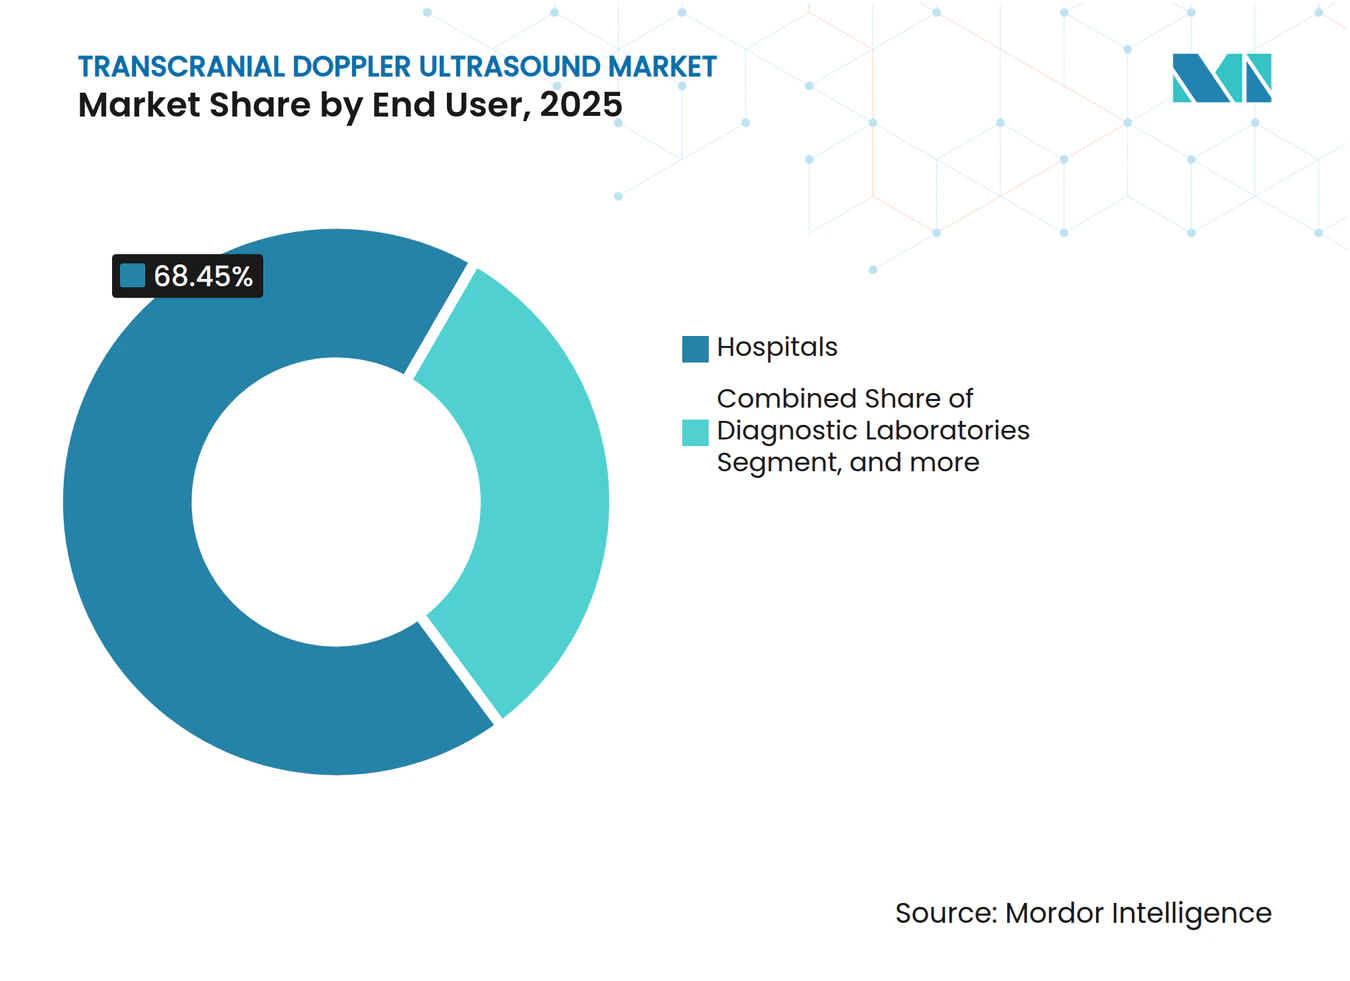
la prédominance des hôpitaux persiste face à l'essor ambulatoireLes hôpitaux contrôlaient 68,45 % des dépenses en 2025, les équipes AVC étant en train d'élargir leurs arsenaux d'imagerie neurovasculaire. Les besoins en soins aigus maintiennent la demande résiliente même si les payeurs poussent les procédures vers des sites moins coûteux. La part de marché des ultrasons Doppler transcrâniens dans les centres chirurgicaux ambulatoires est appelée à progresser, soutenue par l'économie des appareils portables qui s'aligne avec les modèles de remboursement pour les séjours de courte durée. Les laboratoires de diagnostic s'appuient sur des flottes Doppler connectées au cloud pour les dépistages systématiques de la drépanocytose, tandis que les instituts universitaires pilotent les évaluations de prototypes, obtenant des subventions pour l'entraînement d'algorithmes sur de grands ensembles de données de vélocité de flux.
Les partenariats industriels entre les fabricants d'équipements d'origine et les hôpitaux universitaires facilitent la validation de nouveaux indices tels que les corrélations d'expansion crânienne pulsatile avec la pression intracrânienne. Ces collaborations alimentent les futures applications en soins chroniques et renforcent le pipeline d'innovation du secteur des ultrasons Doppler transcrâniens.

Analyse géographique
Marché de l'échographie Doppler transcrânienne en Amérique du Nord
L'Amérique du Nord est en tête avec 41,32 % des revenus en 2025, soutenue par des réseaux denses de centres spécialisés dans les AVC et des protocoles structurés de soins neuro-critiques. Des codes CPT favorables pour les évaluations drépanocytaires et carotidiennes soutiennent les volumes de base, bien que des lacunes plus larges en matière d'indications demeurent. Des programmes pilotes équipant les équipes paramédicales de scanners légers illustrent l'appétit de la région pour l'adoption préhospitalière.
Marché de l'échographie Doppler transcrânienne en Europe
L'Europe se classe en deuxième position, bénéficiant d'une couverture universelle et d'un financement solide de la recherche. La sous-utilisation de la thrombectomie en France souligne la demande latente d'expansion des capacités diagnostiques ; l'essai britannique d'interface cerveau-ordinateur par ultrasons d'une valeur de 6,5 millions GBP (8,7 millions USD) souligne l'engagement du secteur public envers les neurotechnologies de pointe. Par ailleurs, l'Allemagne et les pays nordiques poursuivent des initiatives de registres nationaux intégrant les métriques Doppler, favorisant des dialogues sur le remboursement fondés sur les données probantes.
Marché de l'échographie Doppler transcrânienne en Asie-Pacifique, au Moyen-Orient et Afrique et en Amérique du Sud
L'Asie-Pacifique est le territoire à la croissance la plus rapide avec un CAGR de 7,95 % alors que l'incidence des AVC augmente fortement et que les gouvernements investissent dans la télémédecine. Les cartographies provinciales des soins liés aux AVC en Chine imposent l'accès au Doppler dans les hôpitaux secondaires, tandis que les nouvelles unités spécialisées dans les AVC en Inde stimulent l'acquisition de consoles portables adaptées aux établissements de district. Le Japon développe des programmes de dépistage préventif ciblant les infarctus cérébraux silencieux chez les personnes âgées, amplifiant les revenus récurrents liés aux sondes et à la maintenance. Des marchés plus modestes mais stratégiquement importants au Moyen-Orient et en Afrique ainsi qu'en Amérique du Sud adoptent des modèles de financement public-privé pour importer les technologies du marché de l'échographie Doppler transcrânienne parallèlement à des mises à niveau plus larges des soins critiques.
Paysage concurrentiel
Concentration du Marché
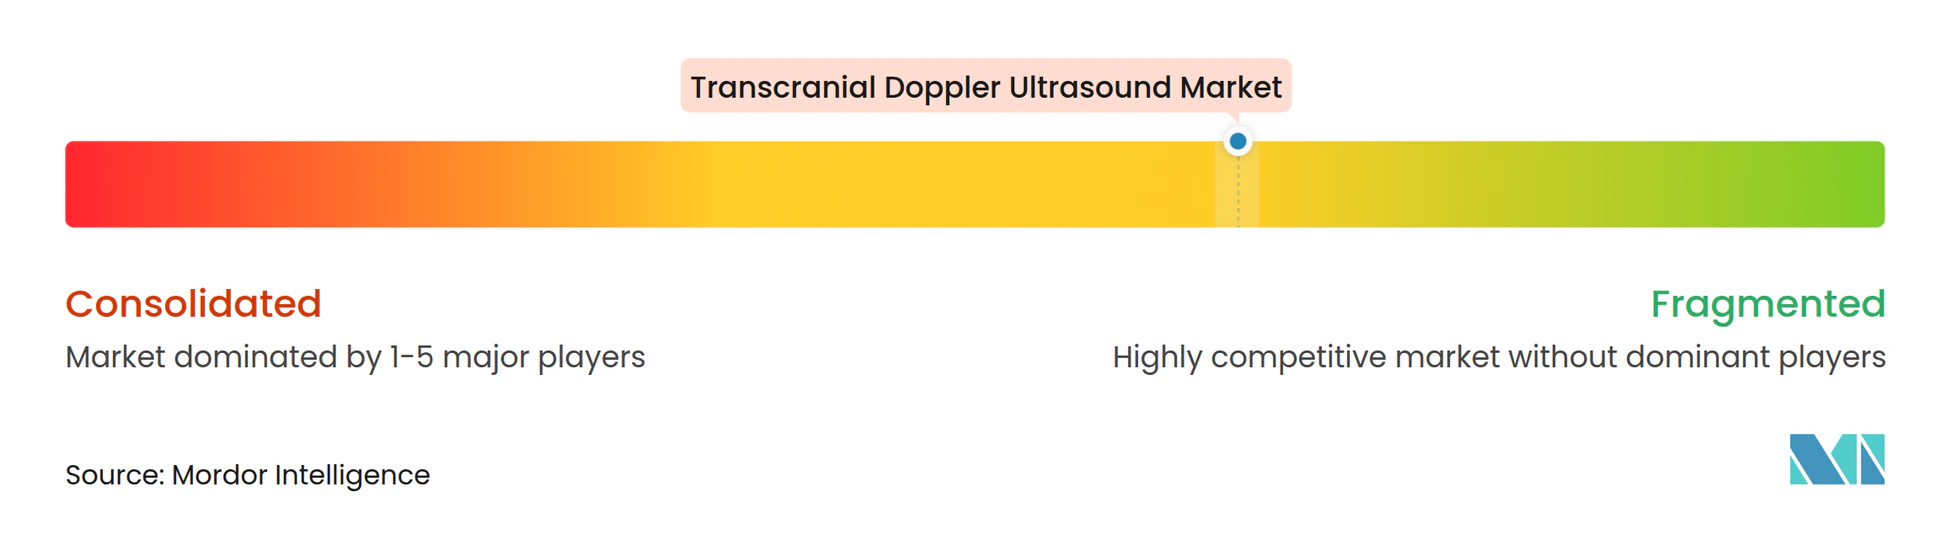
Le marché des ultrasons Doppler transcrâniens est modérément concentré. NovaSignal, Viasonix, Rimed et DWL Elektronische Systeme se concentrent exclusivement sur la neurosonologie, se différenciant par l'automatisation des flux de travail intégrant l'IA. GE Healthcare, Koninklijke Philips N.V., Fujifilm Sonosite et Samsung Medison s'appuient sur des écosystèmes d'imagerie d'entreprise pour associer le Doppler aux lignes d'ultrasons cardiaques et vasculaires, en capturant des contrats à l'échelle des systèmes de santé.
Les collaborations stratégiques accélèrent le déploiement des fonctionnalités : l'alliance de Bracco Imaging avec BURL vise la détection des AVC ischémiques en utilisant des agents de contraste avancés. L'activité de brevets autour des transducteurs portables a connu une forte progression en 2024, illustrée par l'octroi d'un brevet de capteur à membrane flexible à Novosound qui ouvre la voie aux bandes de surveillance continue. L'intégration de la robotique, illustrée par le système Lucid, élimine la dépendance aux échographistes experts et signale un passage vers des stations de surveillance sans assistance dans les salles d'urgence.
La concurrence par les prix s'intensifie à mesure que les acteurs chinois proposent des appareils portables économiques, incitant les entreprises établies à mettre en avant les abonnements logiciels et les tableaux de bord analytiques. Des opportunités de marché inexploitées persistent dans l'estimation non invasive de la pression intracrânienne, le suivi de l'autorégulation cérébrale et les kits de prévention secondaire des AVC à domicile — des domaines où les start-ups peuvent se constituer des niches avant que les conglomérats ne reproduisent les fonctionnalités.
Leaders du secteur des ultrasons Doppler transcrâniens
-
Viasonix
-
Rimed
-
B. Braun Melsungen AG
-
Konica Minolta Healthcare India Pvt. Ltd.
-
NovoSignal Corp
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'échographie Doppler transcrânienne Entreprises couvertes dans ce rapport
- NovaSignal Corp.
- Viasonix
- Rimed
- DWL Elektronische Systeme GmbH (Compumedics)
- Probo Medical
- Brawn Medical Ltd.
- Delica Medical
- Atys Medical
- Natus Medical (Nicolet)
- GE Healthcare
- Koninklijke Philips
- Fujifilm Sonosite
- Mindray
- EDAN Instruments
- Compumedics Ltd.
- EB Neuro
- Neurolite AG
- Konica Minolta Healthcare India
- Shenzhen Delica Medical Equipment
Lire l’analyse des entreprises de échographie Doppler transcrânienne
Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité clé consiste à passer du DTC non imagé conventionnel à des flux de travail guidés par imagerie plus reproductibles (DTCi/triplex), associés à une automatisation qui réduit la dépendance à l'opérateur dans les parcours d'urgence et de neuro-réanimation. Cela s'aligne avec l'évolution du marché vers un déploiement au point de soins, où les systèmes portables et de poche constituent le type d'appareil à la croissance la plus rapide, ainsi qu'avec des parcours cliniques exigeant une surveillance hémodynamique cérébrale rapide et répétable dans les contextes d'AVC et de neuro-réanimation.
La différenciation se concentre également sur l'élargissement de l'accès utilisable dans des fenêtres acoustiques difficiles, avec des travaux de feuille de route incluant des approches à contraste renforcé et des avancées en traitement du signal visant à améliorer la sensibilité et la résolution spatiale pour les applications transcrâniennes. Une opportunité apparaît également dans la standardisation des protocoles et l'aide à la décision pilotée par logiciel pour des indications à fort volume et guidées par des recommandations, où le DTC est déjà bien établi, notamment la surveillance du vasospasme après hémorragie sous-arachnoïdienne, le dépistage pédiatrique de la drépanocytose et l'évaluation des shunts droite-gauche (FOP). Dans la détection des shunts, les parcours institutionnels associent de plus en plus le DTC à contraste renforcé à l'échocardiographie de contraste, ce qui soutient la demande en matière de rapports intégrés, de collaboration en cloud et de notation standardisée entre sites. Sur le plan réglementaire et de la mise sur le marché, l'activité 510(k) de la FDA en imagerie Doppler pulsée ultrasonique (par exemple, Sonio Detect v3, K252433, reçu pour examen en 2026 au titre du 21 CFR 892.1550) met en évidence une itération continue des dispositifs qui favorise une adoption clinique plus large et des cycles de renouvellement, en particulier lorsqu'elle est combinée à une interprétation assistée par IA et à une intégration des flux de travail dans les réseaux de centres AVC et les programmes de télé-AVC.
Développements industriels récents dans Marché de l'échographie Doppler transcrânienne
- Juin 2026 : Rimed a présenté des données du programme Digi-Lite lors de la réunion annuelle de l'ARVO, mettant en avant des mesures de couplage rétino-cérébral et le potentiel de surveillance physiologique continue. Ces mises à jour indiquent une dynamique vers une adoption clinique élargie.
- Janvier 2025 : Viasonix a obtenu l'autorisation 510(k) de la FDA pour son système vasculaire Falcon/Xpress. L'autorisation américaine élargit la base installée adressable pour les flux de travail vasculaires et de neurosonologie dans les hôpitaux qui standardisent les achats et le déploiement des protocoles cliniques sur des plateformes autorisées.
- Décembre 2024 : Viasonix a obtenu l'approbation CE MDR pour le système vasculaire Falcon/Xpress. La conformité MDR facilite l'accès aux appels d'offres européens et aux programmes de renouvellement, les prestataires privilégiant les dispositifs conformes pour les équipements de capital à longue durée de vie et les mises à jour logicielles associées.
Marché de l'échographie Doppler transcrânienne Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre les revenus générés par les systèmes d'échographie Doppler transcrânienne utilisés pour évaluer le flux sanguin cérébral dans des contextes cliniques et de dépistage, y compris les modules logiciels associés vendus dans le cadre de l'offre système globale.
Exclusions du périmètre : nous excluons les consommables d'échographie, les chariots d'échographie neurologique généraux non configurés pour un usage transcrânien, et les contrats de service facturés séparément des ventes d'équipement.
Aperçu de la segmentation
- Par application
- Drépanocytose
- Accident vasculaire cérébral ischémique aigu
- Maladie sténo-occlusive intracrânienne
- Surveillance du vasospasme cérébral
- Prise en charge des traumatismes crâniens
- Par type d'appareil
- Systèmes autonomes
- Systèmes portables/portatifs
- Par utilisateur final
- Hôpitaux
- Laboratoires de diagnostic
- Centres chirurgicaux ambulatoires
- Instituts universitaires et de recherche
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par cartographier l'usage du DTC dans l'évaluation des AVC, le dépistage de la drépanocytose et la surveillance des sténoses, puis en vérifiant comment ces cas d'usage se traduisent en demande d'équipement dans les principaux contextes de soins. Nous avons utilisé des sources publiques telles que l'Organisation mondiale de la santé, le CDC américain, le NIH et la littérature clinique indexée dans PubMed, ainsi que des portails de statistiques sanitaires gouvernementales, pour dimensionner le bassin de patients adressable et comprendre les schémas de dépistage guidés par les recommandations.
Pour ancrer les hypothèses, nous avons également examiné les informations réglementaires et produits dans des bases de données telles que les listes de dispositifs de la FDA américaine. Nous avons ensuite effectué des vérifications croisées avec des documents d'associations hospitalières et de radiologie décrivant les flux de travail neurovasculaires. Les rapports annuels d'entreprises, les présentations aux investisseurs et les communiqués de presse crédibles ont été utilisés pour comprendre les évolutions du mix produits, telles que l'adoption des systèmes portables et les cycles de remplacement typiques. Le cas échéant, des abonnements payants pour les données financières d'entreprises et une base de données de brevets ont été consultés pour appuyer les parts directionnelles et l'intensité d'innovation. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires se sont concentrés sur la validation du comportement d'achat réel, des fourchettes de prix de vente moyens et de la répartition entre systèmes autonomes et portables dans les usages courants de neurologie et d'urgence. Nous avons échangé avec un mélange de dirigeants côté fabricants, de distributeurs et d'utilisateurs cliniques, afin de vérifier les moteurs de la demande, le comportement en matière d'appels d'offres et le calendrier de remplacement dans les régions APAC, EMEA et Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26% | Cadres dirigeants : 13% | APAC : 46% |
| Niveau intermédiaire : 57% | Responsables fonctionnels/d'unité : 28% | EMEA : 29% |
| Acteurs plus petits : 17% | Managers : 59% | Amériques : 25% |
Dimensionnement du marché et prévisions
Le dimensionnement a utilisé une approche descendante et ascendante. Premièrement, la prévalence des maladies et l'intensité du dépistage ont été utilisées pour reconstruire le bassin de demande annuelle en équipement par région, puis traduites en revenus via la tarification typique des systèmes. Comme le DTC est lié aux parcours d'AVC et aux programmes de dépistage de la drépanocytose, nous nous sommes appuyés sur des indicateurs tels que les volumes d'AVC diagnostiqués, la couverture du dépistage de la drépanocytose, la charge de procédures neurovasculaires dans les hôpitaux, les cycles de remplacement de la base installée et le glissement de la demande vers les systèmes portables.
Ces résultats ont été corroborés par des approximations ascendantes sélectives, incluant des retours de canaux sur les expéditions unitaires, des devis de prix échantillonnés pour les systèmes portables par rapport aux systèmes autonomes, et des vérifications de cohérence par rapport à l'exposition des fournisseurs aux revenus de l'échographie neurologique. Lorsque des lacunes de données apparaissaient dans les pays plus petits, le modèle a utilisé des ratios de substitution issus de profils de systèmes de santé similaires, puis les valeurs ont été ajustées après retours d'experts.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des vérifications multivariées succinctes, afin que la croissance suive un ensemble de moteurs transparents tels que l'adoption des recommandations, les dépenses d'investissement hospitalières et la pénétration des dispositifs portables. Les hypothèses ont été maintenues cohérentes en termes de calendrier des devises et de traitement de l'inflation, afin que les variations d'une année à l'autre ne soient pas surestimées par le bruit des taux de change.
Validation des données et cycle de mise à jour
La validation a été effectuée par étapes, en commençant par des vérifications internes sur les volumes, la tarification et la pénétration implicite, afin qu'aucune hypothèse unique ne puisse influencer le résultat sans être visible. Nous avons comparé les résultats à des signaux indépendants tels que l'orientation régionale de la charge des AVC, les schémas d'activité d'approvisionnement et le rythme d'adoption des systèmes portables évoqué dans les entretiens, puis nous avons examiné les valeurs aberrantes avant validation finale.
Si un écart important était constaté lors de l'examen, l'équipe d'analystes revérifiait les données d'entrée. Le cas échéant, nous avons recontacté les experts concernés pour confirmer si le changement était réel ou s'il s'agissait simplement d'un problème de calendrier des données. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements de politique, des modifications de remboursement ou des lancements majeurs de produits. Avant livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché de l'échographie Doppler transcrânienne selon Mordor Intelligence comparée à d'autres estimations publiées
Différents chiffres publiés pour ce marché peuvent tout de même sembler raisonnables, car les cabinets peuvent comptabiliser des éléments différents, utiliser des années de référence différentes ou appliquer une logique de prix et de volume différente. Les plus grands écarts proviennent généralement du fait que l'estimation se limite ou non aux systèmes Doppler transcrâniens dédiés, ou intègre des équipements d'échographie neurologique plus larges. Une autre source de divergence est l'intensité avec laquelle la croissance est liée à la politique de dépistage plutôt qu'aux dépenses hospitalières générales.
Le tableau montre un large écart. Dans le modèle de Mordor Intelligence, la valeur reflète uniquement les systèmes d'échographie Doppler transcrânienne (autonomes et portables) vendus dans des contextes cliniques définis, plutôt que d'intégrer des outils de surveillance cérébrale adjacents ou du matériel d'échographie sans lien dans le même total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,53 milliard USD (2026) | |
| Cabinet de conseil mondial A | 0,27 milliard USD (2024) | Utilise une année de référence antérieure et une définition d'appareil plus étroite qui peut sous-estimer les systèmes portables vendus par des canaux d'échographie plus larges, et peut appliquer une couverture régionale limitée et moins de contextes d'utilisateurs finaux. |
| Groupe de recherche sectorielle B | 0,59 milliard USD (2024) | Montre un niveau 2024 plus élevé qui intègre probablement des catégories d'échographie neurologique adjacentes ou des ensembles technologiques plus larges, et peut supposer une progression plus rapide du prix de vente moyen ainsi qu'une adoption plus agressive liée à des prévisions à long terme. |
Dans l'ensemble, la comparaison suggère que les limites du périmètre et les hypothèses de tarification sont les principales raisons pour lesquelles les totaux diffèrent. Notre approche reste traçable car le modèle est construit à partir d'un bassin de demande clair, vérifié par des retours de canaux et cliniques, puis revu pour assurer la cohérence d'une année à l'autre avant la finalisation des chiffres.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des ultrasons Doppler transcrâniens ?
La taille du marché des ultrasons Doppler transcrâniens est de 525,19 millions USD en 2026.
À quelle vitesse le marché des ultrasons Doppler transcrâniens va-t-il croître ?
Le marché devrait enregistrer un TCAC de 7,25 % entre 2026 et 2031.
Quel segment d'application est en tête du marché des ultrasons Doppler transcrâniens ?
L'accident vasculaire cérébral ischémique aigu est en tête avec une part de marché de 34,15 % en 2025.
Pourquoi les systèmes portables gagnent-ils du terrain sur le marché des ultrasons Doppler transcrâniens ?
Les appareils portables offrent une flexibilité au point de soin et progressent à un TCAC de 10,15 %, portés par les déploiements de réseaux AVC et l'intégration dans les services d'ambulance.
Quelle région connaît la croissance la plus rapide pour les solutions d'ultrasons Doppler transcrâniens ?
L'Asie-Pacifique est en tête de la croissance avec un TCAC de 7,95 %, soutenue par l'expansion des centres AVC et les investissements dans les soins de santé.