
Taille et part de marché des grille pain
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
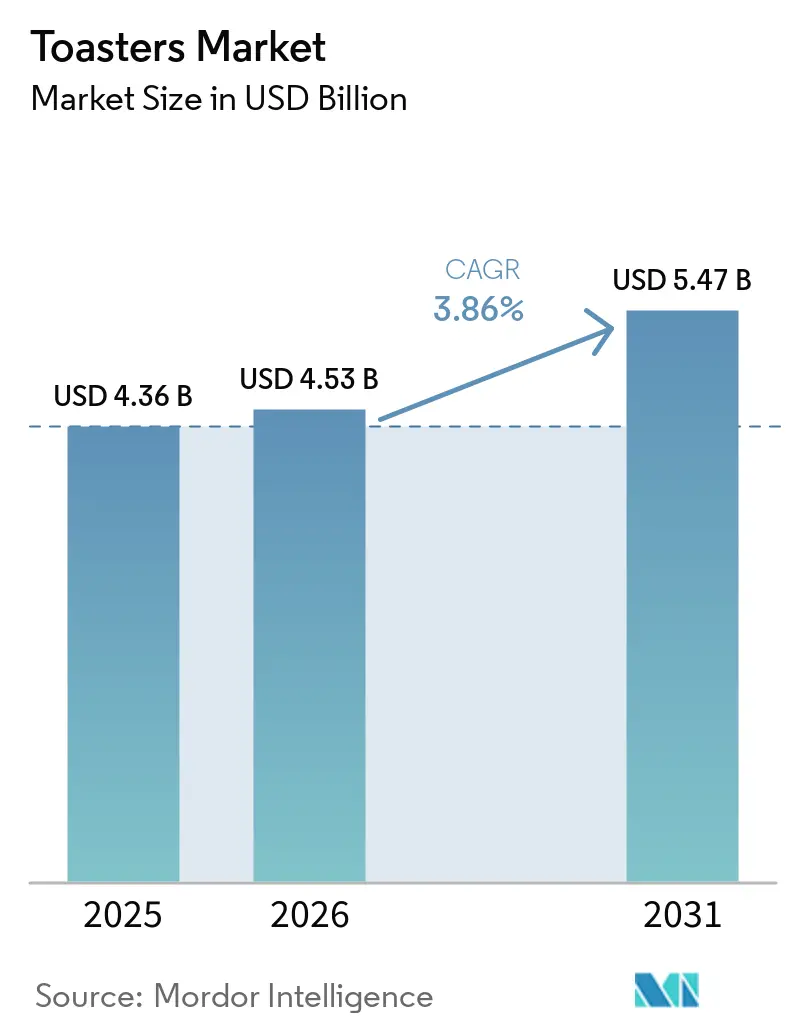
| Taille du Marché (2026) | 4.53 Milliards de dollars |
| Taille du Marché (2031) | 5.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.86 % |
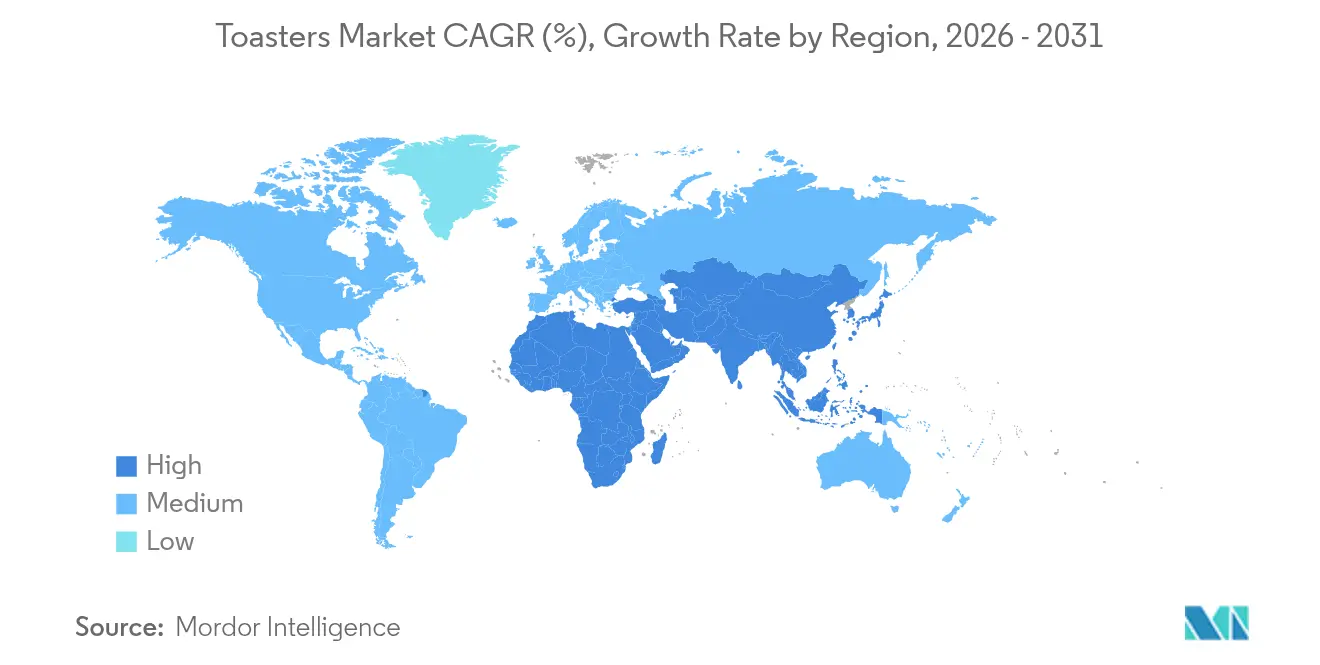
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
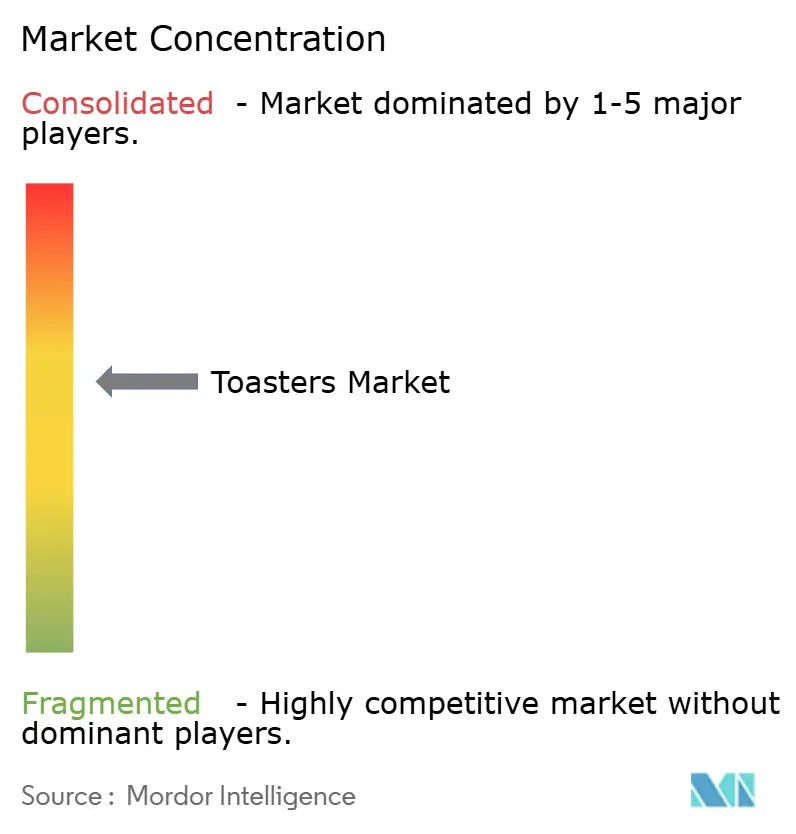
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des grille pain par Mordor Intelligence
La taille du marché des grille pain en 2026 est estimée à 4,53 milliards USD, en hausse par rapport à la valeur de 2025 de 4,36 milliards USD, avec des projections pour 2031 affichant 5,47 milliards USD, progressant à un TCAC de 3,86 % sur la période 2026-2031. La croissance repose davantage sur l'innovation produit que sur la primo-accession, les acheteurs se tournant vers des fonctions de connectivité intelligente, des performances d'économie d'énergie et une esthétique de design adaptée aux cuisines urbaines compactes. Les grille pain à fente dominent toujours la plus grande part du marché des grille pain, mais les variantes intelligentes deviennent un générateur de profit significatif car elles affichent des prix premium et approfondissent la fidélité à la marque grâce aux écosystèmes IoT. Les chaînes de restauration commerciale accélèrent la modernisation de leurs équipements, stimulant la demande de modèles convoyeurs à haut débit et de modèles >1 200 W capables de faire face aux volumes du rush du petit-déjeuner. Par ailleurs, la pénétration du commerce électronique redessine la carte du commerce de détail, offrant aux marques une ligne directe vers les consommateurs et une boucle de données qui alimente des itérations de fonctionnalités rapides. Du côté des coûts, la volatilité des matières premières et les droits de douane liés aux politiques commerciales compriment les marges, poussant les fabricants à repenser leurs sources d'approvisionnement et à sécuriser des contrats stratégiques en acier et en électronique [1]Bureau du recensement des États-Unis, « Ventes trimestrielles de commerce électronique au détail T4 2024 », census.gov.
Principaux enseignements du rapport
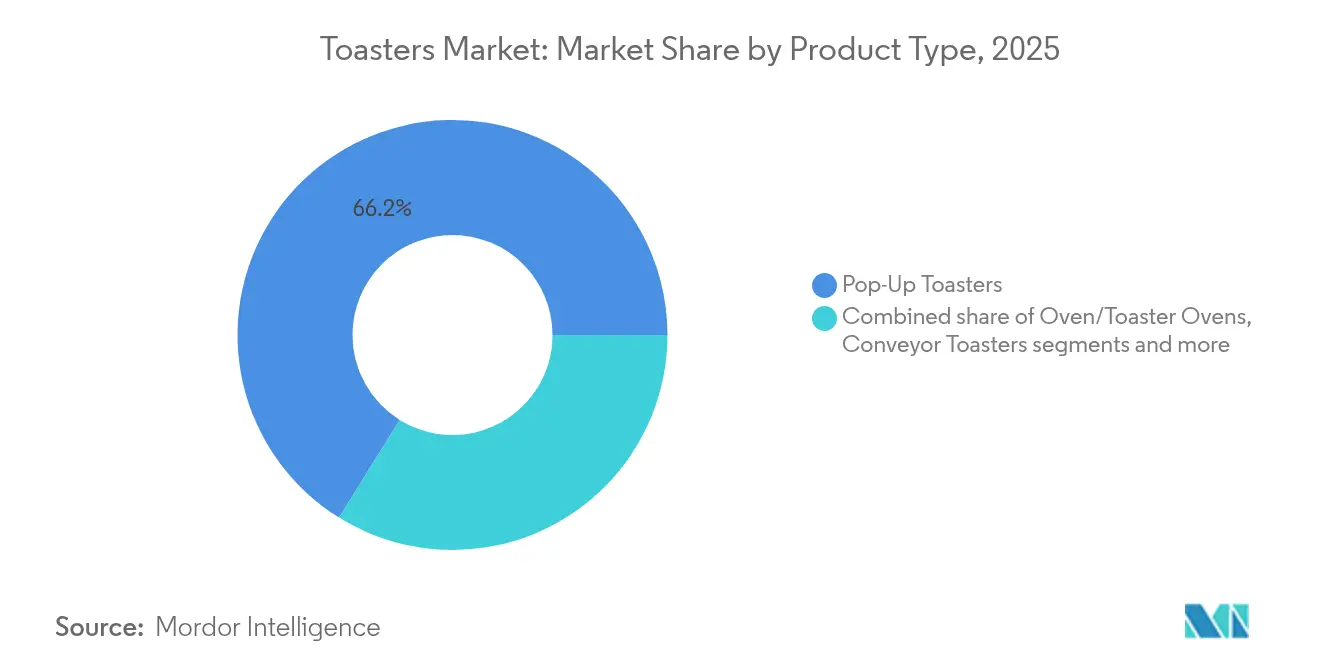
- Par type de produit, les appareils à fente représentaient 66,15 % de la part de marché des grille pain en 2025, tandis que les modèles intelligents/connectés devraient afficher le TCAC le plus rapide de 7,62 % jusqu'en 2031.
- Par capacité en tranches, les modèles 2 tranches représentaient 52,06 % de la taille du marché des grille pain en 2025 ; la catégorie >4 tranches devrait se développer à un TCAC de 4,83 % sur 2026-2031.
- Par utilisation finale, les acheteurs résidentiels représentaient 70,70 % du chiffre d'affaires du marché des grille pain en 2025 ; les points de vente commerciaux enregistreront le TCAC le plus élevé de 5,78 % jusqu'en 2031.
- Par puissance, la tranche 801-1 200 W captait 47,05 % de la taille du marché des grille pain en 2025, tandis que les systèmes >1 200 W affichaient la croissance la plus forte à un TCAC de 4,05 %.
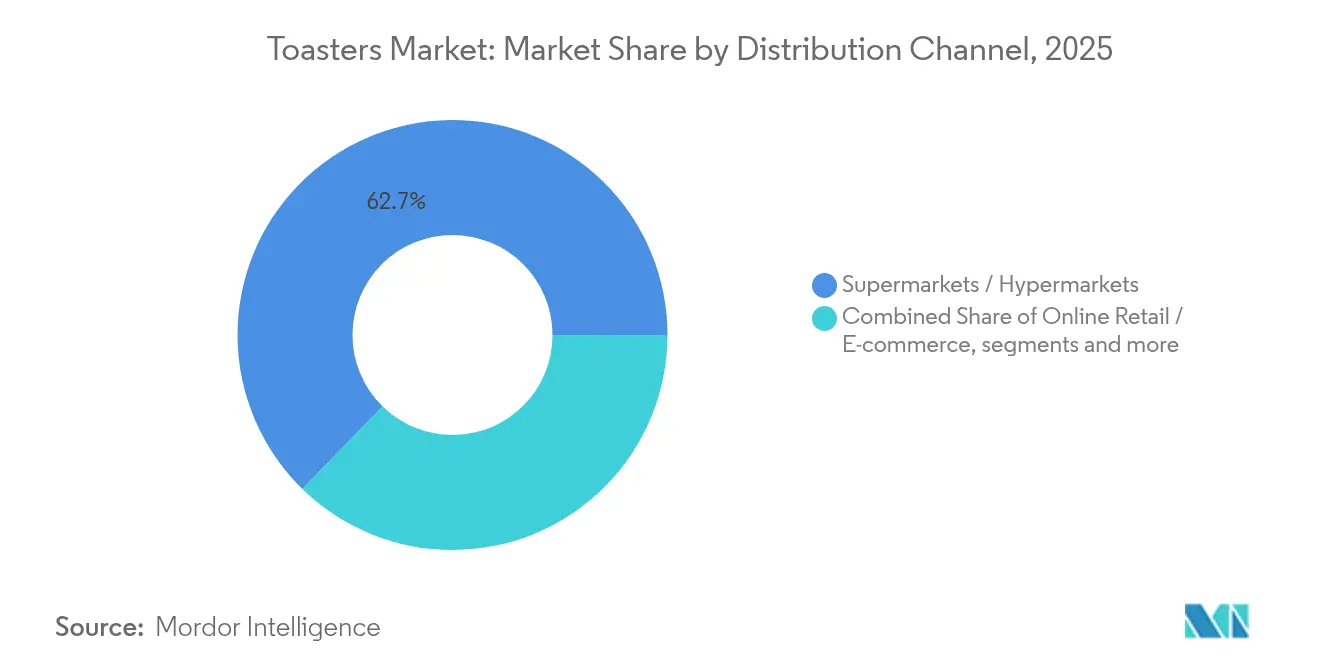
- Par canal de distribution, les supermarchés/hypermarchés dominaient avec 62,70 % en 2025 ; le commerce en ligne est l'acteur à la croissance la plus rapide avec un TCAC de 8,76 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique était en tête avec 36,85 % du chiffre d'affaires en 2025 ; la région Moyen-Orient et Afrique devrait enregistrer un TCAC de 4,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (≈) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande des millennials urbains pour des appareils de comptoir compacts | +0.8% | Centres urbains d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Dynamique du pain artisanal et des petits-déjeuners de spécialité | +0.6% | Amérique du Nord et Europe, émergent dans les segments premium d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Connectivité intelligente et intégration IoT | +1.2% | Adoption précoce en Amérique du Nord et en Europe, développement rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des chaînes de restauration rapide et de boulangerie | +0.9% | Points chauds en Asie-Pacifique et Moyen-Orient/Afrique, chaînes mondiales | Long terme (≥ 4 ans) |
| Croissance du commerce électronique stimulant l'expansion du marché des appareils électroménagers en vente directe aux consommateurs | +0.7% | Croissance mondiale dominée par l'Amérique du Nord et l'Europe, avec une pénétration croissante en Asie-Pacifique | Court terme (≤ 2 ans) |
| Réglementations d'écoconception économe en énergie stimulant la demande de remplacement | +0.5% | L'Europe comme marché principal, avec une croissance s'étendant à l'Amérique du Nord et aux régions développées d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande des millennials urbains pour des appareils de comptoir compacts
Les modèles 2 tranches dominent avec une part de marché de 52,50 % car les citadins recherchent des appareils occupant un minimum d'espace sur le plan de travail tout en s'adaptant à la décoration des cuisines contemporaines. La réduction de la taille des ménages accroît la demande d'équipements compacts qui garantissent néanmoins des performances de niveau professionnel. En Inde, les marques positionnées autour de la petite électronique à forte valeur ajoutée ont progressé de 13,0 % entre 2019 et 2024, dépassant les moyennes du secteur des petits appareils électroménagers, témoignant d'une attention durable portée à la taille du design et au coût. Les marques qui associent des silhouettes élégantes à des préréglages de navigation par application transforment cette contrainte spatiale en suppléments premium rentables. Alors que les coûts de l'immobilier continuent d'augmenter, le lien entre l'efficacité en termes de superficie et la propension à l'achat reste fort dans les grandes métropoles développées et émergentes.
Essor de la consommation mondiale de pain artisanal et de petits-déjeuners de spécialité
L'appétit mondial pour les petits pains et les viennoiseries a atteint 19,80 milliards USD en 2024, avec des petits pains de spécialité de niche en hausse de 39,70 % pour atteindre 211,8 millions USD, soulignant un pivot vers l'indulgence premium au petit-déjeuner [2]Snack and Bakery, « Ventes de la catégorie petits pains et viennoiseries 2024 », snackandbakery.com. Les grille pain doivent désormais accueillir des tranches plus épaisses, des croûtes irrégulières et une teneur en humidité variable, une évolution qui favorise les modèles à fente large et les appareils hybrides four grille pain. Les restaurants et les cafétérias universitaires répondent à cette demande en installant des équipements convoyeurs capables de produire jusqu'à 450 tranches par heure, évitant ainsi les goulets d'étranglement aux heures de pointe matinales. Pour les fabricants, former les utilisateurs aux profils de réglage pour le pain au levain, la brioche ou les pains sans gluten devient un service après-vente qui cimente la fidélité.
Connectivité intelligente et intégration IoT
L'adoption de la maison intelligente a porté la sensibilisation aux appareils connectés à 9 %, mais la pénétration reste en retard, ce qui signifie un potentiel de conversion considérable. Le segment à la croissance la plus rapide du marché des grille pain est celui des appareils intelligents, portés par un TCAC de 7,94 %. Des fonctionnalités telles que le démarrage à distance, la recommande automatique de pièces de rechange et les mises à jour de micrologiciels qui affinent les algorithmes de brunissage maintiennent les produits pertinents après la vente. Le Toasty One de Tineco introduit une interface LCD et des capteurs IntelliHeat™ qui s'auto-ajustent en fonction de la densité de chaque tranche, illustrant le bond vers des cycles de cuisson pilotés par les données. Pour maintenir l'attrait, les fabricants doivent associer des fonctionnalités avancées à des engagements rigoureux en matière de confidentialité des données et à une configuration sans friction.
Expansion mondiale des chaînes de restauration rapide et de boulangerie
Les exploitants de la restauration modernisent leurs cuisines pour répondre aux attentes des consommateurs du petit-déjeuner au rythme rapide. Par ailleurs, les modèles convoyeurs économes en énergie, validés par des essais contrôlés en matière de consommation, contribuent à réduire les coûts d'exploitation. Les points de vente de restauration rapide mondiaux et les buffets de petit-déjeuner des hôtels considèrent la constance de la vitesse de grillage comme une norme de marque, rendant les cycles de remplacement plus courts que dans les foyers. La demande commerciale progresse à un TCAC de 6,04 % — soit près du double du résidentiel — consolidant ainsi un pilier de ventes à forte marge. Les fabricants proposant des formations, des livraisons de pièces détachées la nuit et des analyses de maintenance prédictive acquièrent un avantage décisif dans les déploiements multi-établissements.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (≈) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des fours à air chaud multifonctionnels | −1.1% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Volatilité du prix de l'acier inoxydable et de l'électronique | −0.7% | Centres de fabrication en Chine et en Turquie | Moyen terme (2-4 ans) |
| Rappels de sécurité fréquents | −0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Droits de douane liés aux politiques commerciales sur les expéditions transfrontalières | −0.6% | Routes États-Unis-Chine et UE-Asie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'acier inoxydable et des composants électroniques
En mars 2025, les États-Unis ont instauré un droit de douane de 25 % sur les importations d'acier et d'aluminium, augmentant considérablement les coûts des matériaux et pouvant potentiellement faire grimper les prix des appareils électroménagers au détail jusqu'à 31 % [3]Chambre de commerce des États-Unis, « Enquête sur l'impact des droits de douane sur les petites entreprises », uschamber.com. Simultanément, les pénuries de semi-conducteurs ont fait monter les coûts des cartes de contrôle prêtes pour les appareils intelligents, entraînant des cycles de cotation prolongés et des efforts de stockage accrus. Les fabricants relèvent ces défis grâce à des accords de couverture pluriannuels sur les métaux et à des conceptions de circuits imprimés modulaires qui prennent en charge des puces interchangeables sans nécessiter de modifications logicielles. Malgré ces mesures, les marges bénéficiaires restent sous pression, ce qui pourrait freiner l'adoption de fonctionnalités premium. Les petites entreprises ont soulevé des préoccupations substantielles concernant l'impact des droits de douane sur les chaînes d'approvisionnement et les coûts opérationnels, beaucoup indiquant que les droits de douane sur des composants non disponibles auprès de fabricants nationaux rendent la relocalisation de la production économiquement non viable. Pour atténuer la volatilité des prix, les fabricants mettent en œuvre des stratégies d'approvisionnement stratégiques et sécurisent des accords à long terme avec les fournisseurs. Certains évaluent également l'intégration verticale de la production de composants critiques afin de réduire la dépendance aux fournisseurs externes et d'atteindre la stabilité des coûts. En réponse aux pressions tarifaires, les fabricants optimisent leurs portefeuilles de produits en abandonnant les offres à faible marge et en privilégiant les fonctionnalités premium qui justifient des prix de détail plus élevés, leur permettant ainsi de compenser l'augmentation des coûts des matériaux.
Rappels de sécurité fréquents entraînant un scepticisme des consommateurs
Les incidents liés à la sécurité des produits génèrent des effets d'entraînement significatifs, impactant non seulement les dépenses immédiates liées aux rappels, mais aussi en remodelant les habitudes d'achat des consommateurs et la dynamique de fidélité à la marque au sein du marché des petits appareils électroménagers. Le scepticisme des consommateurs est particulièrement évident dans l'adoption des grille pain intelligents, où les fonctionnalités de connectivité amplifient les préoccupations liées aux risques de cybersécurité, à la confidentialité des données et aux dysfonctionnements à distance potentiels susceptibles de compromettre la sécurité des foyers. L'annuaire 2024 de la sécurité des produits et des rappels met en lumière l'évolution du secteur vers des normes de sécurité plus strictes, obligeant les fabricants à se conformer aux réglementations en matière de durabilité et aux attentes accrues des consommateurs en matière de produits fiables. Les entreprises disposant de solides références en matière de sécurité et de capacités de test avancées acquièrent de plus en plus un avantage concurrentiel, créant des barrières à l'entrée significatives pour les nouveaux acteurs dépourvus de cadres robustes de validation de la sécurité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de produit :
les fonctionnalités intelligentes stimulent le positionnement premiumLes variantes à fente, avec une part de 66,15 %, ancrent le marché des grille pain grâce à une excellence fiable dans leur tâche unique. Les modèles intelligents/connectés, affichant un TCAC de 7,62 %, captent l'appétit pour l'automatisation alors que les foyers actifs exploitent des préréglages pilotés par application pour éviter un brunissage insuffisant ou excessif. Les appareils hybrides de type four se démarquent par leur polyvalence, tandis que les lignes convoyeurs dominent les cantines institutionnelles qui exigent un débit de 450 tranches par heure. Les feuilles de route produits mettent l'accent sur des courbes de chauffage mises à jour par micrologiciel et une détection des miettes basée sur l'IA qui invite les utilisateurs à nettoyer les plateaux — un complément qui réduit subtilement les réclamations sous garantie. Pour les gammes d'entrée de gamme, des améliorations esthétiques en acier brossé à coût minimal maintiennent la pertinence des grille pain traditionnels à fente auprès des acheteurs soucieux du style.
Parallèlement, la conformité aux directives d'écoconception de l'Union européenne impose des améliorations de la gestion de l'énergie même sur les architectures à thermostat simples. Les marques intégrant des modules Bluetooth ou Wi-Fi les associent désormais à des puces de limitation de puissance qui maintiennent la consommation en veille en dessous de 0,5 W, préservant à la fois la conformité réglementaire et le capital de marque écologique. Par conséquent, les fabricants jonglent avec les compromis de coûts entre les modules réseau et les boîtiers en alliage premium tout en visant des points de prix similaires, faisant de l'orchestration de la chaîne d'approvisionnement une arme concurrentielle décisive dans la course aux types de produits.


Par capacité en tranches :
la vie en espace réduit stimule la domination des modèles 2 tranchesLa densification résidentielle consolide les appareils 2 tranches à une part dominante de 52,06 % du marché des grille pain, mais le groupe >4 tranches devrait enregistrer un TCAC de 4,83 %. Les fabricants positionnent les modèles 2 tranches à fente large comme les icônes de style pour les célibataires et les couples, les dotant d'affichages numériques et de panneaux latéraux en verre qui révèlent le brunissage interne, ajoutant une valeur expérientielle sans agrandir l'encombrement.
Les catégories à grande capacité intègrent de plus en plus des mécanismes de levage programmables qui descendent automatiquement le pain dès que les capteurs infrarouges détectent des fentes libres, un signal de productivité pour les routines familiales en déplacement. Les acheteurs commerciaux préfèrent les courroies de vitesse réglables dans les versions convoyeurs aux métriques de capacité par lot, permettant un ajustement dynamique pendant les périodes creuses pour économiser de l'énergie. Chaque niveau de capacité reflète ainsi des déclencheurs distincts — spatiaux, démographiques ou de débit — qui façonnent les priorités marketing et d'ingénierie.
Par utilisation finale :
le segment commercial accélère la croissanceBien que les ménages représentent encore 70,70 % du chiffre d'affaires, les fours grille-pain résidentiels séduisent les consommateurs en quête de plus grande polyvalence, tandis que les cafés, hôtels et restaurants à service rapide demeurent le moteur de croissance, progressant de 5,78 % par an jusqu'en 2031. Cette hausse commerciale est en partie le résultat d'initiatives de standardisation de marque au sein des chaînes mondiales, où chaque nouvelle ouverture génère une commande d'équipements multi-unités. La taille du marché des grille-pain liée aux contrats de restauration collective est donc résiliente aux fluctuations du sentiment des consommateurs, grâce à des plans d'investissement pluriannuels intégrés dans les contrats de franchise.
Les opérateurs soulignent l'importance de châssis en acier inoxydable durables, conçus pour supporter une utilisation intensive avant toute maintenance. Ils concluent également des accords de niveau de service garantissant le remplacement des pièces dans de brefs délais. Les fabricants intégrant des diagnostics à distance dans leurs unités commerciales intelligentes minimisent efficacement les temps d'arrêt imprévus, apportant une valeur mesurable qui justifie une tarification premium par rapport aux modèles traditionnels. Cette dynamique de marché entraîne une bifurcation, avec un segment ciblant les consommateurs domestiques soucieux des coûts et l'autre répondant aux besoins des professionnels de la restauration axés sur la performance.
Par plage de puissance :
les modèles de milieu de gamme équilibrent performance et efficacitéLes appareils de 801 à 1 200 W représentent 47,05 % du chiffre d'affaires car ils grillent en deux minutes tout en maintenant la consommation d'énergie mensuelle sous contrôle. En revanche, les modèles >1 200 W, privilégiés par les cantines et les pâtisseries, devraient croître de 4,05 % par an. Les modèles à faible puissance (≤800 W) se vendent encore sur les marchés à alimentation électrique irrégulière ou dans le cadre de programmes de subvention qui limitent la puissance des appareils pour alléger la pression sur le réseau. La part de marché des grille pain dans la tranche intermédiaire reste stable, mais les acheteurs premium se tournent vers la densité de puissance : cycles plus rapides par kilowattheure.
Les fournisseurs adoptent des éléments en nichrome avec un espacement de spire optimisé pour atteindre l'équilibre idéal entre température de surface et émissivité, tirant davantage de cycles de grillage de chaque kilowatt consommé. Les vents réglementaires favorables orientent également les stratégies de puissance, les normes de l'Union européenne et de Californie pénalisant la consommation en veille, incitant les entreprises à intégrer des algorithmes de mise en veille automatique qui coupent les secondes de chauffage dès que les capteurs de pain détectent une couleur de croûte optimale.
Par canal de distribution :
le commerce électronique transforme le paysage du commerce de détailLes supermarchés/hypermarchés physiques maintiennent une présence de 62,70 %, portés par les acheteurs qui préfèrent encore l'évaluation tactile et les achats groupés avec d'autres produits de cuisine. Mais les portails en ligne se développent à un TCAC de 8,76 % car l'amélioration de la logistique du dernier kilomètre et les politiques de retour gratuit réduisent l'hésitation face au risque de casse. La taille du marché des grille pain transitant par les boutiques en ligne en vente directe aux consommateurs devrait presque doubler d'ici 2031, un rythme qui dépasse tout autre canal.
Les boutiques de marque sur les plateformes de places de marché exploitent les données de flux de clics pour affiner les ensembles de fonctionnalités, générant des micro-itérations telles que des boutons sans gluten dans les régions où les requêtes de recherche augmentent. Les modèles d'abonnement pour les recharges de plateau à miettes ou les kits de nettoyage créent des points d'accroche d'engagement post-achat que le commerce traditionnel ne peut pas reproduire. Le commerce physique n'est pas statique non plus ; les zones d'expérience immersive permettent aux clients de tester les écosystèmes IoT sur des comptoirs de démonstration, liant la découverte hors ligne aux transactions en ligne pour des valeurs de panier plus élevées.
Analyse géographique
Marché des Grille-pain en Asie-Pacifique
L'Asie-Pacifique, avec 36,85 % des revenus mondiaux en 2025, associe une demande intérieure robuste à des clusters de production orientés vers l'exportation. Le marché des équipements de cuisine commerciale en Chine connaît une croissance annuelle significative, alimentée par l'expansion rapide des chaînes de restauration rapide (QSR) nationales et par des subventions technologiques soutenues par le gouvernement visant à renforcer l'automatisation des opérations en cuisine. Parallèlement, le marché de la petite électronique en Inde affiche de solides performances, porté par des offres de produits axées sur le rapport qualité-prix. L'écosystème robuste du commerce électronique du pays accélère l'adoption par les consommateurs d'appareils avancés, faisant évoluer les usages des modèles de base vers des appareils riches en fonctionnalités et intégrés à des applications. Les marques japonaises défendent la précision et la longévité ; la gamme FlashXpress de Panasonic, commercialisée depuis 25 ans, illustre la manière dont des mises à jour progressives de fonctionnalités maintiennent la pertinence culturelle d'une référence historique sur plusieurs décennies. Les gouvernements régionaux encouragent l'étiquetage en matière d'efficacité énergétique, offrant aux modèles conformes une visibilité de premier plan sur les principaux portails en ligne.
Marché des Grille-pain en Amérique du Nord
L'Amérique du Nord présente une dynamique portée par le renouvellement. Les ménages remplacent leurs appareils vieillissants pour profiter des orchestrations de maison connectée, et les fournisseurs d'énergie proposent des remises pour les appareils de comptoir certifiés Energy Star. Le commerce électronique américain a atteint 1,19 billion USD en 2024, représentant un terrain fertile pour les lancements en vente directe aux consommateurs (D2C) qui contournent entièrement les grandes surfaces. Le Canada et le Mexique complètent le corridor de l'ALENA avec une chaîne d'approvisionnement commune qui facilite l'harmonisation transfrontalière des références produits. Hamilton Beach, leader en volume de ventes unitaires, a enregistré une croissance de 4,6 % pour atteindre 654,7 millions USD en 2024, en élargissant ses offres groupées d'appareils de cuisine destinées aux étudiants et aux établissements d'aide à la vie autonome — témoignant d'une segmentation démographique efficace sur des marchés saturés.
Marché des Grille-pain en Europe
L'Europe se classe au troisième rang mais donne le ton en matière de durabilité. À partir de 2025, les règles d'écoconception imposent une notation de la réparabilité et un étiquetage énergétique sur presque toutes les références de petits appareils électroménagers, catalysant un cycle de remplacement chez les consommateurs soucieux de l'environnement. Beko Europe, la nouvelle plateforme issue de la fusion Arçelik-Whirlpool, consolide ses usines pour atteindre ses objectifs de coûts tout en s'engageant à assurer la disponibilité des pièces détachées pendant 15 ans, en accord avec l'éthique du droit à la réparation. Le marketing régional s'articule autour des revendications d'empreinte carbone sur le cycle de vie, et des passeports numériques à code QR guident les recycleurs en fin de vie du produit. En conséquence, les modèles haut de gamme à technologie verte bénéficient d'une place privilégiée en rayon dans les enseignes allemandes et scandinaves, même avec des primes de prix de 20 %.
Marché des Grille-pain au Moyen-Orient et en Afrique
Le segment Moyen-Orient et Afrique, dont la croissance annuelle est prévue à 4,92 %, part d'un faible taux de pénétration mais progresse rapidement grâce à l'urbanisation. À mesure que la confiance envers les marques occidentales traditionnelles s'érode, les fournisseurs chinois prennent le relais, entraînant une hausse projetée de l'adoption des appareils connectés d'ici 2025. L'Égypte se positionne comme un hub manufacturier, attirant les fabricants de composants grâce à des exonérations fiscales et à sa proximité avec les bases de consommateurs arabes et d'Afrique subsaharienne.
Marché des Grille-pain en Amérique du Sud
L'Amérique du Sud présente des poches de vitalité, notamment au Brésil, où l'assemblage local atténue les risques liés à la volatilité des devises. La croissance des volumes reste liée aux fluctuations macroéconomiques, mais les décideurs politiques qui courtisent les investissements directs étrangers pourraient faire pencher la courbe à la hausse d'ici le milieu de la décennie. Les centres urbains de second rang adoptent le commerce en ligne plus rapidement que les mégapoles en raison des lacunes d'assortiment accumulées dans les magasins physiques, offrant aux marques de grille-pain nées dans le numérique un avantage concurrentiel.

Paysage réglementaire
Dans l'Union européenne, la conception des grille-pain et les obligations des importateurs sont façonnées par un cadre plus strict en matière de sécurité et de durabilité en 2026, incluant l'application intégrale du règlement général sur la sécurité des produits (GPSR) et le rôle continu des normes de sécurité des appareils domestiques IEC/EN (y compris la norme IEC 60335-2-9 pour les appareils de cuisson). Les exigences de performance énergétique influencent également l'architecture électronique, les limites de puissance en veille de l'UE étant couramment fixées à 0,5 W pour les catégories d'appareils concernées, ce qui renforce les fonctions de connectivité basse consommation et de mise en veille automatique dans les unités intelligentes et commerciales.
En dehors de l'Europe, l'Inde évolue vers des voies de conformité obligatoires pour les appareils électriques via le Safety of Household, Commercial and Similar Electrical Appliances (Quality Control) Order 2026, effectif au 1er octobre 2026, exigeant une certification BIS pour les produits concernés. Pour les appareils connectés et générateurs de données, les attentes en matière de conformité et de divulgation augmentent parallèlement aux règles matérielles, et De'Longhi mentionne un alignement avec la loi européenne sur les données (EU Data Act), ajoutant des contraintes de gouvernance aux feuilles de route de fonctionnalités qui s'appuient sur les données d'utilisation et le diagnostic à distance.
Analyse de la chaîne de valeur
La création de valeur des grille-pain commence en amont avec les métaux (acier inoxydable, aluminium), les éléments chauffants (nichrome), les plastiques et revêtements, et l'électronique (contrôleurs, capteurs, modules Wi-Fi/Bluetooth pour les références connectées). En milieu de chaîne, la fabrication OEM/ODM et l'assemblage final transforment ces intrants en formats pop-up, hybride four/grille-pain, et à convoyeur, suivis de tests de sécurité et de documentation pour l'accès au marché dans les grandes régions. En aval, la distribution couvre la vente au détail de masse (supermarchés/hypermarchés), les magasins spécialisés et de marque, et un canal en ligne en croissance rapide qui soutient les lancements en direct au consommateur et une itération plus rapide des fonctionnalités.
La gestion de la conformité s'est déplacée vers la chaîne de valeur plutôt que de se cantonner à l'étape finale. Par exemple, Philips utilise la plateforme BOMcheck pour collecter et gérer les déclarations de substances des fournisseurs afin de répondre aux exigences de type RoHS/REACH, et met en œuvre des programmes de diligence raisonnable sur les minerais responsables qui répercutent ces attentes sur les fournisseurs prioritaires. Ces processus accroissent la valeur des réseaux de fournisseurs qualifiés, des outils de traçabilité, et des conceptions électroniques modulaires qui peuvent être requalifiées rapidement lorsque les composants ou les réglementations évoluent.
Paysage concurrentiel
Le marché des grille pain se caractérise par une concentration de marché moyenne. Les cinq premiers acteurs représentent collectivement une part significative du chiffre d'affaires. En tête, on trouve Koninklijke Philips, suivi de Breville, avec KitchenAid, Panasonic et De'Longhi complétant le peloton de tête. Par ailleurs, des fabricants en sous-traitance situés dans le Guangdong, en Chine, et des usines de fabrication de services électroniques à Manisa, en Turquie, inondent les canaux mondiaux d'appareils en marque blanche. Cet afflux non seulement réduit les barrières à l'entrée, mais intensifie également la concurrence par les prix.
La stratégie s'articule désormais autour de la différenciation par les micrologiciels et les écosystèmes après-vente, et non par le seul travail du métal. L'acquisition de HealthBeacon par Hamilton Beach reflète un pivot vers les adjacences en technologie de santé, en tirant parti d'une infrastructure en nuage qui pourrait ultérieurement servir de base aux API de maintenance de cuisine intelligente. Middleby Corporation, en quête d'optimisation des marges, prévoit de scinder son activité de traitement alimentaire pour se concentrer sur les appareils de restauration haute performance, notamment les grille pain convoyeurs intelligents capables d'émettre des alertes prédictives sur l'accumulation de miettes.
La volatilité des matières premières pousse à des expériences d'intégration verticale : Breville a investi dans une coentreprise de laminage d'acier inoxydable pour se protéger des chocs tarifaires, tandis que Philips a conclu un accord pluriannuel d'approvisionnement en silicium pour garantir la disponibilité des microcontrôleurs pour sa gamme connectée. Les tactiques marketing sont tout aussi nuancées. Le programme de conciergerie de Panasonic cible les premiers adoptants technophiles avec des tutoriels en ligne qui recueillent des données d'utilisation pour la conception des fonctionnalités de prochaine génération, créant une barrière informationnelle difficile à reproduire pour les concurrents plus modestes. Pendant ce temps, les marques propres des détaillants exercent une pression par les bas prix, s'approvisionnant auprès du même pool de fabricants en sous-traitance mais exploitant leur puissance de placement en rayon pour écouler rapidement les stocks.
Leaders du secteur des grille pain
Koninklijke Philips N.V.
Breville Group Ltd.
KitchenAid
Panasonic Corp.
De'Longhi Appliances S.r.l.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Grille-Pain
- Koninklijke Philips N.V.
- Breville Group Ltd.
- KitchenAid
- Panasonic Corp.
- De’Longhi Appliances S.r.l.
- Conair Corp. (Cuisinart)
- Groupe SEB (Krups, Tefal)
- Hamilton Beach Brands
- Newell Brands (Sunbeam, Oster)
- SMEG S.p.A.
- Robert Bosch Hausgeräte GmbH
- Electrolux AB
- Midea Group
- Haier Smart Home
- JS Global Lifestyle (SharkNinja)
- Morphy Richards Ltd.
- Russell Hobbs (Spectrum Brands)
- Black+Decker (Stanley B&D)
- Dualit Ltd.
- Bajaj Electricals Ltd.
- Havells India Ltd.

Opportunités de marché et perspectives d'avenir
La refonte induite par la réglementation et les services de conformité créent un espace libre pour des produits différenciés et des services de soutien. En Europe, la combinaison de l'application du GPSR en 2026 et d'attentes plus strictes en matière de traçabilité et de documentation récompense les marques capables de standardiser les fiches produits numériques, les déclarations des fournisseurs et les flux de support de réparation sur l'ensemble des références. Les contraintes de puissance en veille de l'UE, généralement fixées à 0,5 W, soutiennent également des opportunités en matière de connectivité ultra-basse consommation et de gestion plus intelligente de la veille pour les grille-pain connectés.
Les évolutions géographiques et de canaux élargissent encore les possibilités de choix de mise sur le marché et de fabrication. Le QCO 2026 de l'Inde (effectif au 1er octobre 2026) augmente le retour sur investissement des conceptions prêtes pour la certification BIS et des stratégies d'approvisionnement et d'assemblage locaux conformes pour les marques visant l'échelle, tandis que la croissance du commerce électronique soutient des tests plus rapides des formats à fentes larges et des préréglages intelligents adaptés à l'usage du pain artisanal. Dans le segment commercial, la modernisation des QSR et boulangeries soutient la demande pour des modèles à convoyeur avec température et débit contrôlables, et les diagnostics connectés peuvent être commercialisés sous forme de contrats de service (disponibilité des pièces et SLA de disponibilité) plutôt que purement comme des ventes ponctuelles d'équipement.
Recent Industry Developments in Marché des Grille-Pain
- Juillet 2026 : Koninklijke Philips N.V. a lancé l'Airfryer 5000 Series Megabasket avec un panier de 10 litres divisé en deux zones de cuisson indépendantes. L'Airfryer 5000 Series Megabasket étend les capacités haut de gamme et connectées de cuisine de Philips, visant les besoins de cuisson à deux zones. L'annonce renforce le positionnement premium et connecté de Philips dans le segment haut de gamme.
- Juillet 2026 : Koninklijke Philips N.V. a lancé le fer à repasser à vapeur DST6130/40 en Inde, 2800 W. Le lancement du fer à repasser à vapeur élargit la présence de Philips dans la région APAC et soutient les offres de produits pour les foyers actifs sur le marché indien. Il renforce également la présence régionale dans une catégorie d'appareils à fort potentiel.
- Juin 2026 : KitchenAid (Whirlpool Corp.) a lancé une gamme redessinée de gros appareils de cuisine au Canada avec les options de couleurs Juniper et Black Ore. Ce renouvellement cible l'esthétique de conception premium et l'intérêt des consommateurs pour des espaces de cuisine actualisés. Il soutient la premiumisation et la différenciation axée sur le design sur le marché canadien.


Marché des Grille-Pain Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les appareils électriques utilisés pour griller le pain et les produits de boulangerie similaires, comptabilisés en termes de chiffre d'affaires généré par la vente de nouvelles unités via tous les principaux canaux de distribution, dans les régions clés.
Exclusions du périmètre : les unités reconditionnées ou d'occasion, les pièces de rechange autonomes et les garanties prolongées sont exclues de la valeur du marché.
Aperçu de la Segmentation
- Par type de produit
- Grille-pain à fente
- Fours grille pain/fours à griller
- Grille-pain convoyeurs
- Grille-pain à petits pains et bagels
- Grille-pain intelligents/connectés
- Par capacité en tranches
- 2 tranches
- 4 tranches
- >4 tranches
- Par utilisation finale
- Résidentiel
- Commercial (hôtels, cafés, restauration rapide, collectivités)
- Par plage de puissance
- ≤800 W
- 801–1200 W
- 801–1200 W
- Par canal de distribution
- Supermarchés / Hypermarchés
- Magasins spécialisés et de marque
- Commerce en ligne / Commerce électronique
- Autres (distributeurs B2B, commerce de gros)
- Par région
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Viêt Nam et Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les contours de ce qu'est un grille-pain dans les données commerciales et de distribution, et pour établir une première vision de la demande par région avant que les hypothèses ne soient testées lors d'entretiens. Nous nous sommes appuyés sur des sources publiques qui suivent de manière cohérente la production d'appareils électroménagers, les échanges commerciaux, les prix et les signaux de demande des consommateurs, telles que UN Comtrade pour les flux commerciaux, le Centre du Commerce International pour les statistiques d'importation/exportation, le portail de données de la Commission du Commerce International des États-Unis pour le commerce américain, la série d'indices des prix à la consommation du Bureau of Labor Statistics des États-Unis pour les mouvements de prix des petits appareils électroménagers, ainsi que la documentation sur l'efficacité énergétique et la sécurité publiée par les régulateurs et les organismes de normalisation.
Nous avons également examiné les rapports annuels et les présentations aux investisseurs des principaux groupes d'électroménager, les pages de catégories des grands distributeurs et la couverture presse de référence pour suivre les évolutions de fonctionnalités telles que les commandes numériques, les designs à fentes plus larges et les fonctions combinées dans les fours grille-pain. Lorsqu'elles étaient disponibles, des abonnements payants pour les données financières des entreprises et les enregistrements d'importation/exportation au niveau des expéditions ont été utilisés pour valider les répartitions par pays et détecter les variations de prix inhabituelles qui peuvent ne pas apparaître dans les moyennes publiques. Cette liste de sources de recherche documentaire est illustrative, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation des différences de volumes et de prix par type de produit et par canal, étant donné qu'une même unité peut se vendre à des prix différents selon les caractéristiques et le positionnement de la marque. Nous avons échangé avec des fabricants, des distributeurs, des détaillants et des acheteurs commerciaux en Asie-Pacifique, en EMEA et dans les Amériques afin de corriger les tendances de la demande, la dépendance aux importations et les prix de vente moyens région par région avant que les totaux définitifs ne soient arrêtés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux : 12 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 34 % |
| Acteurs de plus petite taille : 14 % | Managers : 60 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les données de production et d'échanges commerciaux permettent de reconstituer la consommation apparente de produits grille-pain par région, qui est ensuite ajustée à l'aide du contexte des canaux de distribution et des vérifications issues des entretiens. Ensuite, des approximations ascendantes sélectives sont utilisées comme garde-fous, telles que des points de prix échantillonnés sur les offres hors ligne et en ligne, ainsi que des agrégations de fournisseurs et de distributeurs dans quelques pays à fort volume pour confirmer l'ordre de grandeur.
Les principaux paramètres du modèle comprennent les tendances de valeur des importations et des exportations pour les catégories liées aux grille-pain, les signaux de formation des ménages et d'urbanisation qui suivent la pénétration des petits appareils électroménagers, la répartition des canaux entre la distribution moderne et le commerce électronique, les évolutions du mix produit entre les grille-pain à fentes et les fours grille-pain, ainsi que l'évolution du prix de vente moyen en fonction de l'adoption des fonctionnalités et de l'inflation. Lorsqu'un pays présente une visibilité limitée, les lacunes sont comblées en utilisant des marchés de référence présentant des niveaux de revenus et des modes de possession d'appareils similaires, suivis d'une vérification de cohérence par rapport à l'intensité des échanges commerciaux et à la profondeur de l'assortiment des détaillants.
Les prévisions utilisent une analyse de scénarios soutenue par un lissage exponentiel à court terme pour les séries de prix et de volumes, puis les scénarios sont réconciliés avec les avis d'experts sur les cycles de remplacement, la premiumisation et la répercussion des coûts. Cela permet de maintenir la vision prospective reproductible et ancrée dans des facteurs mesurables plutôt que dans des hausses de volumes optimistes.
Validation des Données et Cycle de Mise à Jour
Les résultats sont vérifiés par triangulation entre des signaux indépendants, notamment les valeurs des échanges commerciaux, les indices de prix par catégorie et les retours des canaux issus des entretiens, avant qu'un chiffre définitif ne soit validé. Des contrôles de variance sont effectués au niveau régional et national afin que les valeurs aberrantes puissent être rattachées à un facteur clairement identifié, tel qu'une hausse ponctuelle des importations ou une variation de prix dans les fours grille-pain.
Une revue par un second analyste est réalisée pour vérifier à nouveau les hypothèses, les conversions d'unités et le traitement des devises, et un suivi complémentaire est déclenché lorsqu'un paramètre clé dépasse une plage attendue. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs affectent les prix, les échanges commerciaux ou la demande. Avant la livraison, une vérification finale est effectuée pour s'assurer que les clients reçoivent la vision la plus récente du marché.
Taille du Marché des Grille-Pain selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour les grille-pain diffèrent souvent parce que les auteurs ne traitent pas toujours les prix, les limites des produits et la conversion des devises de la même manière, et le calendrier des mises à jour peut également créer un écart. Dans cette étude, la logique de dimensionnement a été maintenue traçable par rapport aux signaux commerciaux et de demande, avec des corrections issues des entretiens lorsque les données publiques étaient trop larges.
Les principaux facteurs d'écart proviennent généralement du fait que les fours grille-pain sont regroupés avec des produits de cuisson de comptoir adjacents, de la manière dont les unités commerciales sont traitées par rapport aux unités domestiques, et de la façon dont les prix de vente moyens sont reportés d'une année à l'autre. Les résultats peuvent également varier lorsque des taux de change plus anciens sont utilisés pour les totaux multi-pays, ou lorsque l'inflation est appliquée de manière uniforme au lieu d'être ajustée par région et par type de produit. En actualisant la grille tarifaire et le calendrier de change lors du cycle de mise à jour annuel, puis en le vérifiant à travers les validations des distributeurs et des détaillants, l'écart est réduit dans la vue finale 2026 utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,53 milliards USD (2026) | |
| Revue Spécialisée A | 4,34 milliards USD (2025) | Utilise une année antérieure et semble reporter les taux de croissance historiques, ce qui peut sous-estimer les niveaux de prix premium lorsque les modèles intelligents et multifonctions gagnent des parts de marché. |
| Étude Sectorielle B | 5,95 milliards USD (2025) | Combine les grille-pain avec les fours grille-pain et les fours de comptoir compacts adjacents dans le même pool de chiffre d'affaires, ce qui élargit le périmètre produit et gonfle le total. |
La comparaison montre que les choix de calendrier et de périmètre peuvent faire varier le total davantage que de petites différences dans les hypothèses de croissance. Lorsque les limites des produits sont maintenues spécifiques et que les prix sont mis à jour avec des signaux observables, l'estimation qui en résulte est plus facile à réconcilier avec les flux commerciaux, la répartition des canaux et ce que les acheteurs rapportent sur le terrain.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des grille pain ?
Le marché des grille pain est évalué à 4,53 milliards USD en 2026 et devrait atteindre 5,47 milliards USD d'ici 2031.
Quel type de produit est en tête des ventes mondiales ?
Les grille pain à fente représentent 66,15 % des revenus mondiaux en 2025, maintenant leur dominance malgré l'essor des variantes intelligentes et multifonctionnelles.
À quelle vitesse le segment commercial croît-il ?
Les applications commerciales, couvrant les chaînes de restauration rapide, les hôtels et les boulangeries, devraient se développer à un TCAC de 5,78 % entre 2026 et 2031, dépassant la croissance résidentielle.
Quelle région affiche le plus fort potentiel de croissance ?
Le Moyen-Orient et l'Afrique devraient enregistrer un TCAC de 4,92 % jusqu'en 2031, portés par la convergence de l'urbanisation, de la hausse des revenus et de l'adoption des appareils intelligents.
Comment les droits de douane affecteront-ils les prix des grille pain ?
Avec des droits de 25 % sur l'acier et l'aluminium importés, les prix de détail aux États-Unis pour de nombreux petits appareils électroménagers pourraient augmenter jusqu'à 31 %, contraignant les fabricants à ajuster leurs stratégies d'approvisionnement.
Pourquoi les grille pain intelligents gagnent-ils en popularité ?
Les modèles connectés offrent une commande à distance, des profils de grillage personnalisés et des mises à jour de micrologiciels qui améliorent l'expérience utilisateur, stimulant un TCAC de 7,62 % dans leur segment.
Dernière mise à jour de la page le:



