
Tamaño y Participación del Mercado de Tostadoras
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.86 % |
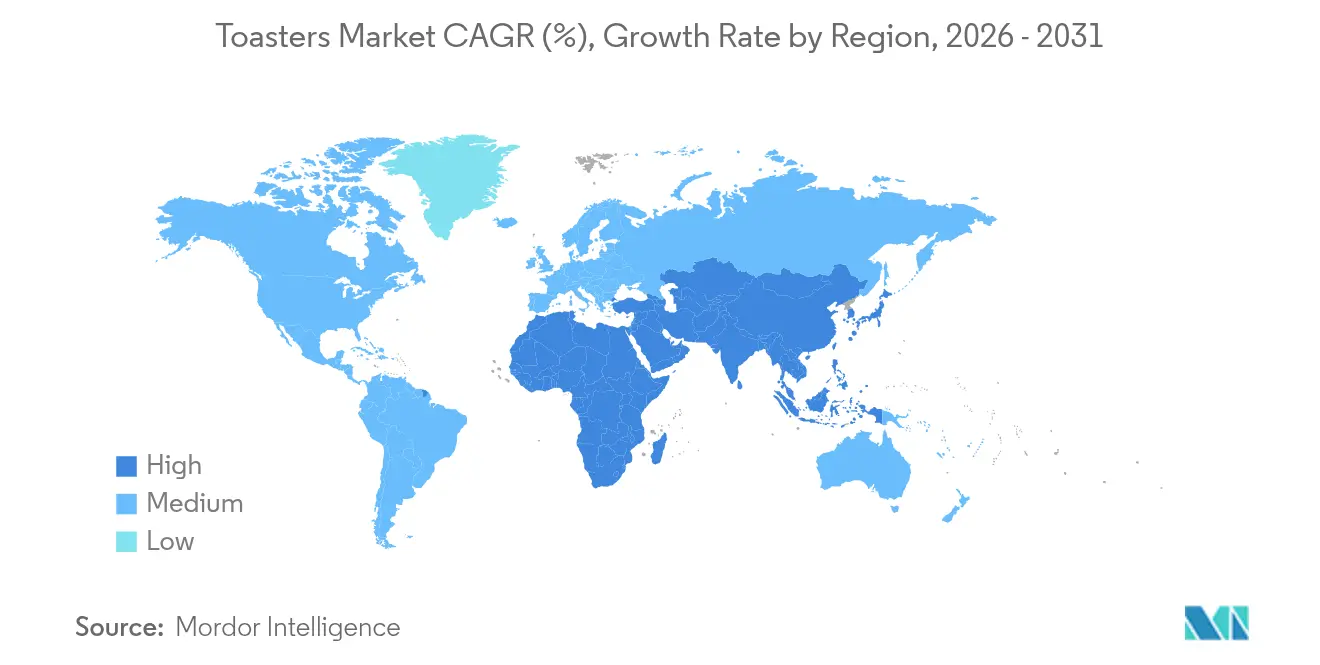
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
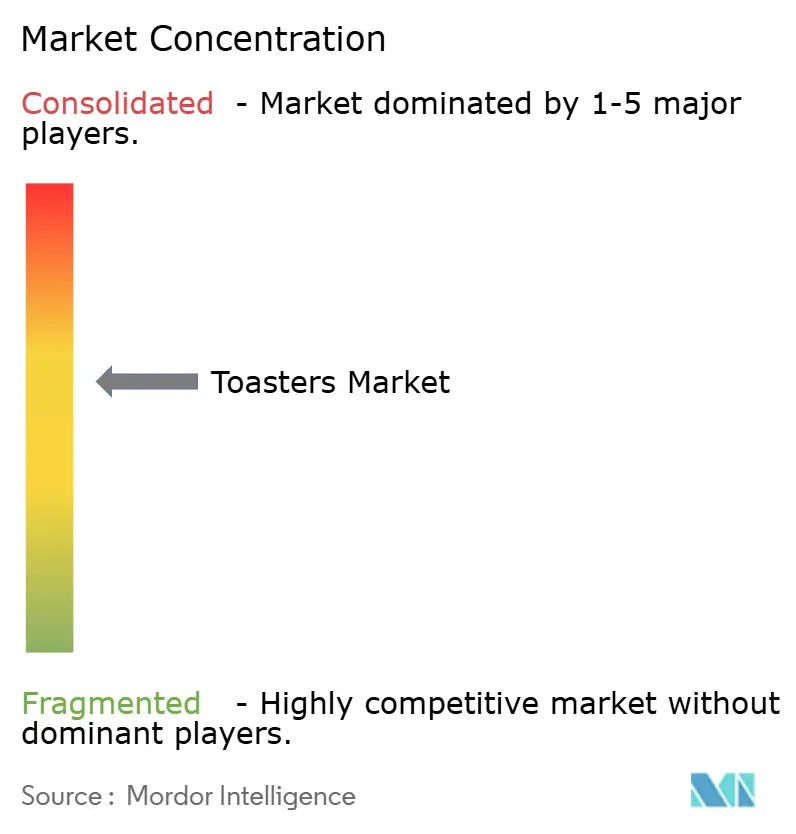
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tostadoras por Mordor Intelligence
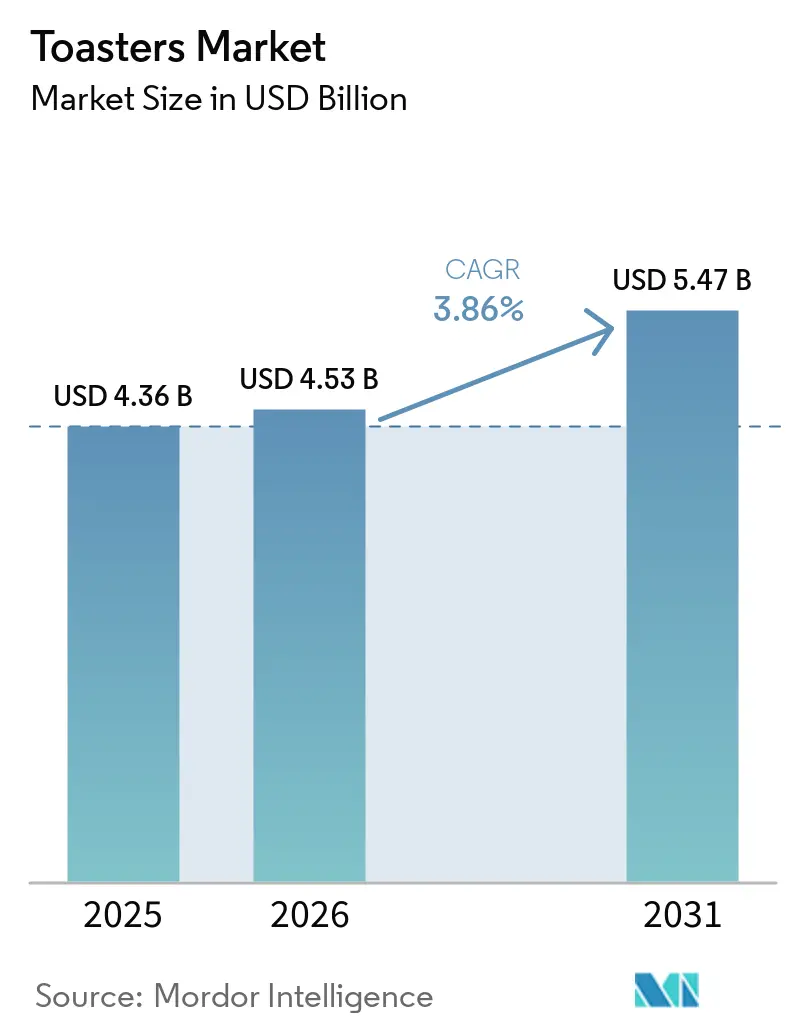
El tamaño del mercado de tostadoras en 2026 se estima en USD 4,53 mil millones, con un crecimiento desde el valor de 2025 de USD 4,36 mil millones y proyecciones para 2031 que muestran USD 5,47 mil millones, creciendo a una CAGR del 3,86% durante 2026-2031. El crecimiento se sustenta más en la innovación de productos que en la primera adquisición, ya que los compradores se desplazan hacia funciones de conectividad inteligente, rendimiento de ahorro energético y estética de diseño que se adapta a cocinas urbanas compactas. Las tostadoras de palanca siguen ocupando la mayor proporción del mercado de tostadoras, aunque las variantes inteligentes se están convirtiendo en un generador de rentabilidad significativo al alcanzar precios premium y profundizar la fidelidad a la marca a través de ecosistemas IoT. Las cadenas de servicios de alimentación comerciales están acelerando las actualizaciones de equipos, impulsando la demanda de modelos de cinta transportadora de alto rendimiento y modelos de >1.200 W que mantienen el ritmo de los volúmenes del servicio de desayuno. Mientras tanto, la penetración del comercio electrónico está rediseñando el panorama minorista, dando a las marcas una línea directa con los consumidores y un ciclo de datos que informa sobre iteraciones rápidas de características. En cuanto a los costos, la volatilidad de las materias primas y los aranceles de política comercial comprimen los márgenes, lo que lleva a los fabricantes a rediseñar las redes de abastecimiento y a asegurar contratos estratégicos de acero y electrónica [1]Oficina del Censo de EE. UU., "Ventas Trimestrales de Comercio Electrónico Minorista 4T 2024," census.gov.
Conclusiones Clave del Informe
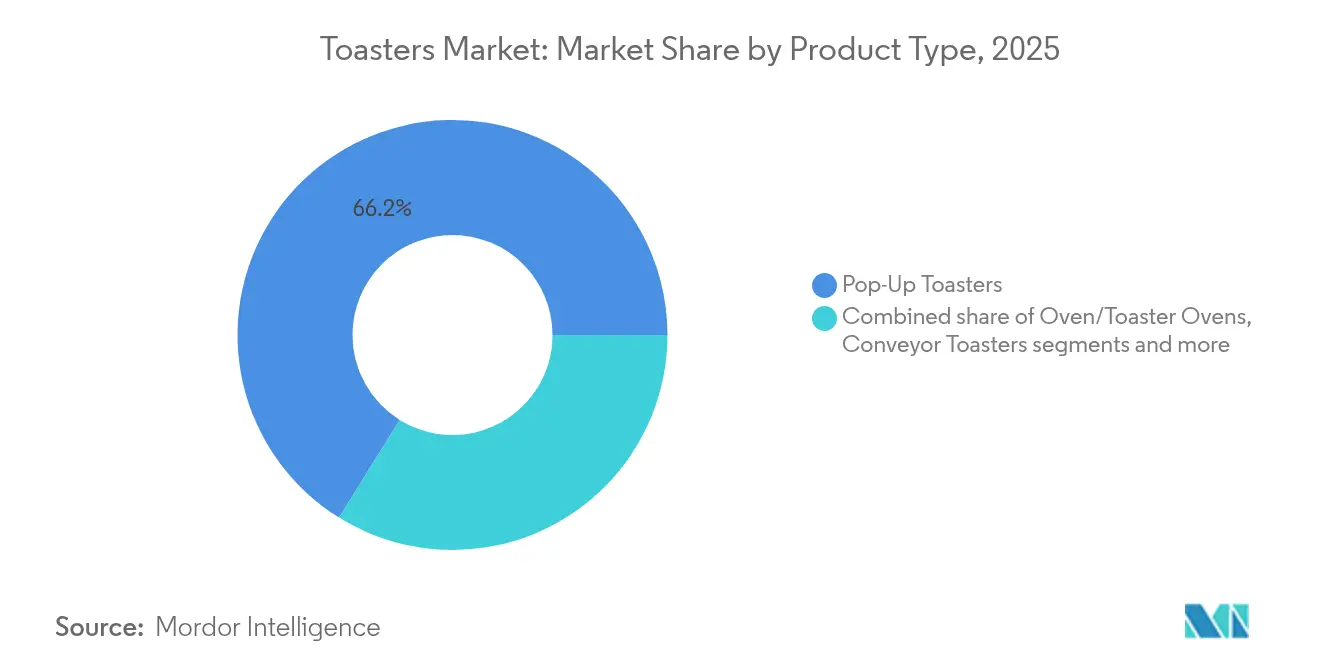
- Por tipo de producto, las unidades de palanca representaron el 66,15% de la participación del mercado de tostadoras en 2025, mientras que se proyecta que los modelos inteligentes/conectados registren la CAGR más rápida del 7,62% hasta 2031.
- Por capacidad de rebanadas, los diseños de 2 rebanadas representaron el 52,06% de la participación del tamaño del mercado de tostadoras en 2025; se prevé que la categoría de >4 rebanadas se expanda a una CAGR del 4,83% durante 2026-2031.
- Por uso final, los compradores residenciales representaron el 70,70% de los ingresos del mercado de tostadoras en 2025; los establecimientos comerciales registrarán la CAGR más alta del 5,78% hasta 2031.
- Por vataje, el rango de 801-1.200 W capturó el 47,05% del tamaño del mercado de tostadoras en 2025, mientras que los sistemas de >1.200 W lideraron el crecimiento con una CAGR del 4,05%.
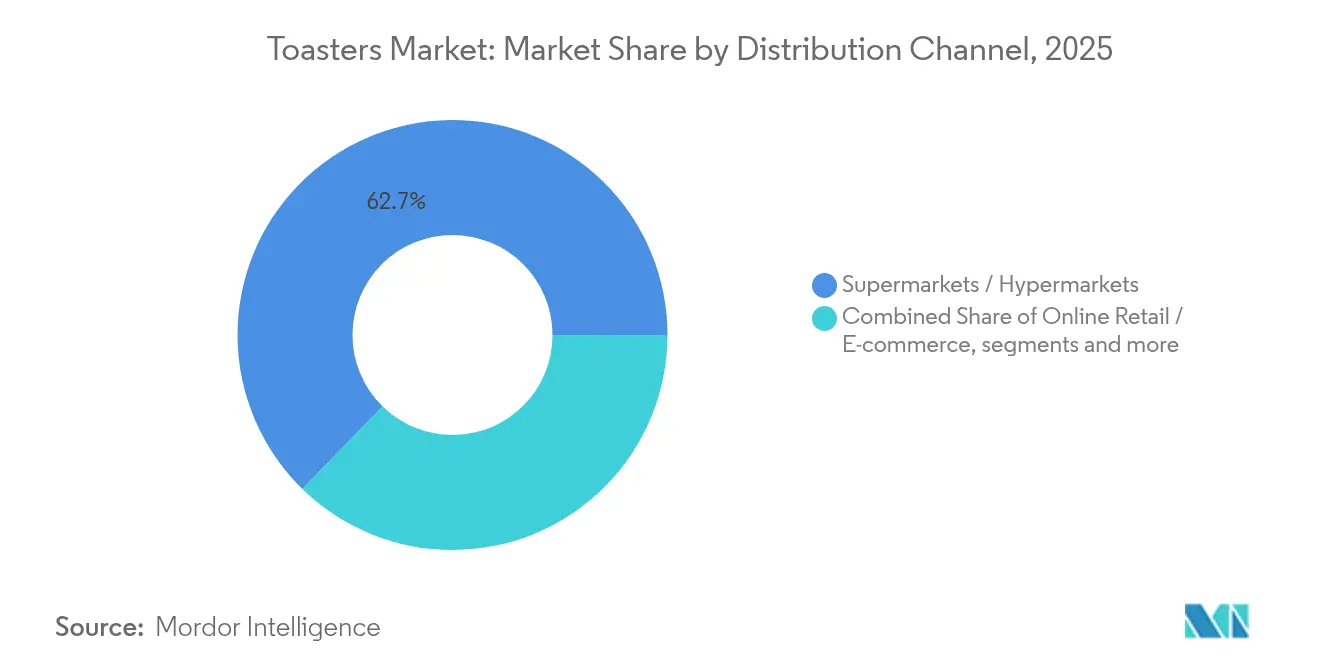
- Por canal de distribución, los supermercados/hipermercados dominaron con el 62,70% en 2025; el comercio minorista en línea es el de mayor crecimiento con una CAGR del 8,76% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 36,85% de los ingresos en 2025; se prevé que la región de Oriente Medio y África registre una CAGR del 4,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (≈) % de Impacto en la Proyección de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de los millennials urbanos por electrodomésticos compactos para encimera | +0.8% | Centros urbanos de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Impulso del pan artesanal y el desayuno especializado | +0.6% | América del Norte y Europa, con emergencia en segmentos premium de APAC | Largo plazo (≥ 4 años) |
| Conectividad inteligente e integración de IoT | +1.2% | Adopción temprana en América del Norte y Europa, escalamiento rápido en APAC | Mediano plazo (2-4 años) |
| Expansión de cadenas de restaurantes de comida rápida (QSR) y panaderías | +0.9% | Puntos calientes de APAC y MEA, cadenas globales | Largo plazo (≥ 4 años) |
| Crecimiento del comercio electrónico que impulsa la expansión del mercado de electrodomésticos de venta directa al consumidor | +0.7% | Crecimiento global dominado por América del Norte y Europa, con penetración creciente en APAC | Corto plazo (≤ 2 años) |
| Regulaciones de ecodiseño energéticamente eficientes que estimulan la demanda de reemplazo | +0.5% | Europa como mercado primario, con crecimiento que se extiende a América del Norte y las regiones desarrolladas de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de los millennials urbanos por electrodomésticos compactos para encimera
Los modelos de 2 rebanadas dominan con una participación de mercado del 52,50% porque los residentes urbanos buscan electrodomésticos que ocupen el mínimo espacio en la encimera y que se adapten a la decoración contemporánea de la cocina. Los hogares más pequeños intensifican la demanda de equipos compactos que aún prometen un rendimiento de nivel profesional. En India, las marcas posicionadas en torno a la electrónica pequeña de alto valor crecieron un 13,0% entre 2019-2024, superando los promedios más amplios de pequeños electrodomésticos, lo que indica una perspectiva duradera sobre el tamaño del diseño y el costo. Las marcas que fusionan siluetas elegantes con ajustes de exploración basados en aplicaciones traducen esta presión espacial en complementos premium rentables. A medida que los costos inmobiliarios siguen aumentando, el vínculo entre la eficiencia por centímetro cuadrado y la propensión a la compra sigue siendo sólido en las megalópolis desarrolladas y emergentes.
Auge en el consumo mundial de pan artesanal y desayunos especializados
El apetito global por bollos y panecillos alcanzó los USD 19,80 mil millones en 2024, con panecillos especializados de nicho que se dispararon un 39,70% hasta USD 211,8 millones, lo que subraya un giro hacia la indulgencia premium en el desayuno [2]Snack and Bakery, "Ventas de la Categoría de Bollos y Panecillos 2024," snackandbakery.com. Las tostadoras deben acomodar ahora rebanadas más gruesas, cortezas irregulares y contenido variable de humedad, un cambio que favorece los diseños de ranura ancha y los híbridos de horno tostador. Los restaurantes y las cafeterías universitarias responden instalando equipos de cinta transportadora que producen hasta 450 rebanadas por hora, evitando cuellos de botella en las horas punta de la mañana. Para los fabricantes, educar a los usuarios sobre los perfiles de configuración para el pan de masa madre, el brioche o los panes sin gluten se convierte en un servicio posventa que consolida la fidelidad.
Conectividad inteligente e integración de IoT
La adopción del hogar inteligente ha impulsado la conciencia sobre los electrodomésticos conectados al 9%, aunque la penetración sigue siendo baja, lo que indica un considerable potencial de conversión. El segmento de más rápido crecimiento en el mercado de tostadoras es el de las unidades inteligentes, con una CAGR del 7,94%. Características como el inicio remoto, la reposición automática de piezas de repuesto y las actualizaciones de firmware que perfeccionan los algoritmos de dorado mantienen los productos relevantes después de la venta. La Toasty One de Tineco introduce una interfaz LCD y sensores IntelliHeat™ que se auto-ajustan según la densidad de cada rebanada, ilustrando el salto hacia ciclos de cocción basados en datos. Para mantener el atractivo, los fabricantes deben combinar la funcionalidad avanzada con compromisos sólidos de privacidad de datos y una configuración sin fricciones.
Expansión global de cadenas de restaurantes de comida rápida (QSR) y panaderías
Los operadores de servicios de alimentación están modernizando sus cocinas para atender a los clientes de desayuno de ritmo acelerado. Mientras tanto, los modelos de cinta transportadora energéticamente eficientes, validados por pilotos de servicios públicos controlados, están ayudando a reducir los costos operativos. Los establecimientos globales de restaurantes de comida rápida (QSR) y los bufés de desayuno de hoteles tratan la velocidad de tostado constante como un estándar de marca, lo que hace que los ciclos de reemplazo sean más cortos que en los hogares. La demanda comercial crece a una CAGR del 6,04%, casi el doble que la residencial, consolidando un pilar de ventas de alto margen. Los fabricantes que ofrecen capacitación, entrega nocturna de piezas y análisis de mantenimiento predictivo obtienen una ventaja decisiva en los despliegues en múltiples establecimientos.
Análisis del Impacto de las Restricciones*
| Restricción | (≈) % de Impacto en la Proyección de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de los hornos multifuncionales de fritura al aire | −1.1% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Volatilidad en los precios del acero inoxidable y la electrónica | −0.7% | Centros de fabricación de China y Turquía | Mediano plazo (2-4 años) |
| Frecuentes retiros de productos por motivos de seguridad | −0.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aranceles de política comercial sobre envíos transfronterizos | −0.6% | Rutas EE. UU.-China y UE-Asia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios del acero inoxidable y los componentes electrónicos
En marzo de 2025, los Estados Unidos implementaron un arancel del 25% sobre las importaciones de acero y aluminio, lo que aumentó significativamente los costos de los materiales y podría elevar los precios minoristas de los electrodomésticos hasta un 31% [3]Cámara de Comercio de EE. UU., "Encuesta sobre el Impacto de los Aranceles en las Pequeñas Empresas," uschamber.com. Al mismo tiempo, la escasez de semiconductores ha incrementado los costos de las tarjetas de control preparadas para funciones inteligentes, lo que ha generado ciclos de cotización prolongados y mayores esfuerzos de acumulación de inventarios. Los fabricantes están abordando estos desafíos mediante acuerdos de cobertura de metales a varios años y diseños de tarjetas de circuito impreso modulares que admiten chips intercambiables sin necesidad de modificaciones de software. A pesar de estas medidas, los márgenes de beneficio siguen bajo presión, lo que podría obstaculizar la adopción de características premium. Las pequeñas empresas han planteado preocupaciones sustanciales sobre el impacto de los aranceles en las cadenas de suministro y los costos operativos, y muchas indican que los aranceles sobre componentes no disponibles de fabricantes nacionales hacen que la relocalización de la producción sea económicamente inviable. Para mitigar la volatilidad de los precios, los fabricantes están implementando estrategias de abastecimiento estratégico y asegurando acuerdos de proveedores a largo plazo. Algunos también están evaluando la integración vertical de la producción de componentes críticos para reducir la dependencia de proveedores externos y lograr estabilidad de costos. En respuesta a las presiones sobre los precios, los fabricantes están optimizando sus carteras de productos descontinuando las ofertas de bajo margen y priorizando las características premium que justifican precios minoristas más altos, lo que les permite compensar el aumento de los gastos en materiales.
Frecuentes retiros de productos que generan escepticismo en los consumidores
Los incidentes de seguridad en los productos generan efectos significativos en cadena, que no solo afectan a los gastos inmediatos de retiro sino que también reconfiguran los patrones de compra de los consumidores y la dinámica de fidelidad a las marcas dentro del mercado de los pequeños electrodomésticos. El escepticismo de los consumidores es particularmente evidente en la adopción de tostadoras inteligentes, donde las funciones de conectividad amplían las preocupaciones relacionadas con los riesgos de ciberseguridad, la privacidad de los datos y posibles fallos remotos que podrían comprometer la seguridad del hogar. El Directorio de Seguridad de Productos y Retiros de 2024 destaca el cambio del sector hacia normas de seguridad más estrictas, que exigen a los fabricantes cumplir con las regulaciones de sostenibilidad y las mayores expectativas de los consumidores en cuanto a productos fiables. Las empresas con credenciales de seguridad establecidas y capacidades avanzadas de pruebas están obteniendo cada vez más una ventaja competitiva, creando barreras de entrada significativas para los nuevos participantes que carecen de marcos sólidos de validación de seguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Características Inteligentes Impulsan el Posicionamiento PremiumLas variantes de palanca, con una participación del 66,15%, anclan el mercado de tostadoras a través de una excelencia confiable en una sola tarea. Los modelos inteligentes/conectados, con una CAGR del 7,62%, capturan el apetito por la automatización a medida que los hogares ocupados aprovechan los ajustes preestablecidos controlados por aplicación para evitar el tostado insuficiente o excesivo. Los híbridos tipo horno compiten en versatilidad, mientras que las líneas de cinta transportadora dominan los comedores institucionales que requieren un rendimiento de 450 rebanadas por hora. Las hojas de ruta de productos enfatizan las curvas de calentamiento actualizables mediante firmware y la detección de migas basada en IA que indica a los usuarios que limpien las bandejas, un complemento que reduce sutilmente las reclamaciones de garantía. Para los niveles de entrada, las mejoras estéticas de acero cepillado a un costo mínimo mantienen las tostadoras de palanca tradicionales relevantes para los compradores conscientes del estilo.
En paralelo, el cumplimiento de las directivas de Ecodiseño de la UE obliga a realizar refinamientos en la gestión de energía incluso en arquitecturas de termostato simples. Las marcas que incorporan módulos Bluetooth o Wi-Fi los combinan ahora con chips de limitación de potencia que mantienen el consumo en espera por debajo de 0,5 W, protegiendo tanto la preparación regulatoria como el valor de marca ecológica. Como resultado, los fabricantes equilibran las compensaciones de costos entre los módulos de red y las carcasas de aleación premium mientras persiguen puntos de precio similares, lo que convierte la gestión de la cadena de suministro en un arma competitiva decisiva en la competencia por tipo de producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Capacidad de Rebanadas:
La Vida Compacta Impulsa el Dominio de las 2 RebanadasLa densificación residencial consolida las unidades de 2 rebanadas en una participación dominante del 52,06% del mercado de tostadoras, aunque se prevé que el grupo de >4 rebanadas registre una CAGR del 4,83%. Los fabricantes posicionan los diseños de ranura ancha de 2 rebanadas como los iconos de estilo para solteros y parejas, dotándolos de pantallas digitales y laterales de vidrio que muestran el dorado interno, añadiendo valor experiencial sin aumentar el espacio ocupado.
Las categorías de múltiples rebanadas integran cada vez más mecanismos de elevación programables que bajan el pan automáticamente en cuanto los sensores infrarrojos detectan ranuras libres, una señal de productividad para las rutinas familiares en movimiento. Los compradores comerciales prefieren cintas de velocidad ajustable en las versiones de cinta transportadora sobre las métricas de capacidad por lote, lo que permite un ajuste dinámico durante los períodos de menor actividad para ahorrar energía. Cada categoría de capacidad refleja así distintos desencadenantes —espaciales, demográficos o de rendimiento— que determinan las prioridades de marketing e ingeniería.
Por Uso Final:
El Segmento Comercial Acelera el CrecimientoAunque los hogares siguen representando el 70,70% de la facturación, los hornos tostadores residenciales atraen a consumidores que buscan mayor versatilidad, mientras que las cafeterías, hoteles y restaurantes de servicio rápido siguen siendo el motor de crecimiento, con un aumento anual del 5,78% hasta 2031. Este repunte comercial es en parte consecuencia de las iniciativas de estandarización de marca en las cadenas globales, donde cada nueva tienda genera un pedido de equipos de múltiples unidades. El tamaño del mercado de tostadoras vinculado a los contratos institucionales de servicios de alimentación es, por tanto, resistente a las fluctuaciones del sentimiento del consumidor, gracias a los planes de gastos de capital a varios años bloqueados en los acuerdos de franquicia.
Los operadores destacan la importancia de las carcasas de acero inoxidable duraderas, diseñadas para soportar un uso intensivo antes de requerir mantenimiento. También aseguran acuerdos de nivel de servicio que garantizan el reemplazo de piezas en un plazo breve. Los fabricantes que incorporan diagnósticos remotos en las unidades comerciales inteligentes minimizan eficazmente el tiempo de inactividad no planificado, aportando un valor medible que respalda precios premium frente a los modelos tradicionales. Esta dinámica de mercado impulsa una bifurcación, con un segmento orientado a los consumidores domésticos sensibles al precio y otro que atiende las necesidades de los profesionales del servicio de alimentación orientados al rendimiento.
Por Rango de Vataje:
Los Modelos de Rango Medio Equilibran Rendimiento y EficienciaLas unidades clasificadas entre 801-1.200 W poseen el 47,05% de los ingresos porque tuestan en dos minutos mientras mantienen bajo control el consumo de energía mensual. Por el contrario, los modelos de >1.200 W, preferidos por cantinas y estaciones de pastelería, se proyecta que crezcan un 4,05% por año. Los modelos de menor vataje (≤800 W) aún se venden en mercados con suministro de voltaje irregular o programas de subsidio que limitan la potencia a nivel de electrodoméstico para aliviar la carga de la red. La participación del mercado de tostadoras para el rango medio sigue siendo segura, aunque los compradores premium se inclinan por la densidad de vatios: ciclos más rápidos por kilovatio-hora.
Los proveedores adoptan elementos de nicromo con espaciado de bobina optimizado para alcanzar el punto óptimo entre la temperatura superficial y la emisividad, obteniendo más ciclos de tostado de cada kilovatio consumido. Los vientos regulatorios favorables también impulsan las estrategias de vataje, ya que los códigos de la UE y de California penalizan el consumo en reposo, lo que lleva a las empresas a integrar algoritmos de suspensión automática que reducen los segundos de calentamiento una vez que los sensores de pan detectan el color de corteza óptimo.
Por Canal de Distribución:
El Comercio Electrónico Transforma el Panorama MinoristaLos supermercados/hipermercados físicos mantienen una presencia del 62,70%, impulsados por los compradores que aún prefieren la evaluación táctil y la compra impulsiva junto con otros artículos de cocina. Sin embargo, los portales en línea están escalando a una CAGR del 8,76% a medida que la mejora de la logística de última milla y las políticas de devolución gratuita erosionan la hesitación ante el riesgo de daños. Se prevé que el tamaño del mercado de tostadoras que fluye a través de tiendas web de venta directa al consumidor casi se duplique para 2031, a un ritmo que supera al de cualquier otro canal.
Las tiendas propiedad de las marcas en plataformas de mercado analizan los datos de flujo de clics para perfeccionar los conjuntos de características, generando microiteraciones como botones sin gluten en regiones donde las consultas de búsqueda aumentan. Los modelos de suscripción para recargas de bandejas de migas o kits de limpieza crean ganchos de participación posventa que el comercio minorista tradicional no puede replicar. El comercio minorista físico tampoco es estático; las zonas de experiencia inmersiva permiten a los clientes probar los ecosistemas IoT en mostradores de demostración, vinculando el descubrimiento offline con las transacciones online para obtener valores de carrito más altos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Tostadoras en APAC
Asia-Pacífico, con el 36,85% de los ingresos globales en 2025, combina una sólida demanda interna con clústeres de producción orientados a la exportación. El mercado chino de equipos para cocinas comerciales experimenta un crecimiento anual significativo, impulsado por la rápida expansión de las cadenas nacionales de restaurantes de servicio rápido (QSR) y los subsidios tecnológicos respaldados por el gobierno destinados a mejorar la automatización en las operaciones de cocina. Al mismo tiempo, el mercado de pequeños electrodomésticos de la India muestra un sólido desempeño, impulsado por ofertas de productos orientadas al valor. El sólido ecosistema de comercio electrónico del país está acelerando la adopción por parte de los consumidores de dispositivos avanzados, transitando desde modelos básicos hacia electrodomésticos ricos en funciones e integrados con aplicaciones. Las marcas japonesas defienden la precisión y la longevidad; la línea FlashXpress de 25 años de Panasonic demuestra cómo las actualizaciones incrementales de características mantienen una referencia de producto heredada culturalmente relevante a lo largo de décadas. Los gobiernos regionales impulsan el etiquetado de eficiencia energética, otorgando a los modelos conformes un lugar privilegiado en los principales portales en línea.
Mercado de Tostadoras en América del Norte
América del Norte exhibe una dinámica impulsada por la reposición. Los hogares reemplazan unidades antiguas para aprovechar las integraciones de hogar inteligente, y las empresas de servicios públicos ofrecen reembolsos por electrodomésticos de encimera certificados con Energy Star. El comercio electrónico de EE. UU. alcanzó 1,19 billones de USD en 2024, lo que representa un terreno fértil para lanzamientos de venta directa al consumidor que omiten por completo los pasillos de las grandes superficies. Canadá y México completan el corredor del TLCAN con una cadena de suministro compartida que facilita la armonización transfronteriza de referencias de producto. Hamilton Beach, líder en ventas por unidades, creció un 4,6% hasta alcanzar 654,7 millones de USD en 2024 al ampliar los paquetes de electrodomésticos de cocina dirigidos a estudiantes universitarios y residencias asistidas, un testimonio de la segmentación demográfica en mercados saturados.
Mercado de Tostadoras en Europa
Europa ocupa el tercer lugar, pero marca la pauta en materia de sostenibilidad. A partir de 2025, las normas de Ecodiseño exigen puntuaciones de reparabilidad y etiquetado energético en casi todas las referencias de pequeños electrodomésticos, lo que cataliza un ciclo de reposición entre los consumidores concienciados con el medio ambiente. Beko Europe, la plataforma resultante de la reciente fusión entre Arçelik y Whirlpool, consolida fábricas para alcanzar objetivos de costos, al tiempo que garantiza la disponibilidad de piezas de repuesto durante 15 años, en línea con la filosofía del derecho a la reparación. El marketing regional gira en torno a las declaraciones de huella de carbono durante el ciclo de vida, y los pasaportes digitales con código QR orientan a los recicladores al final de la vida útil del producto. Como resultado, los modelos premium de tecnología ecológica gozan de un lugar privilegiado en las cadenas alemanas y escandinavas, incluso con primas de precio del 20%.
Mercado de Tostadoras en MEA
El segmento de Oriente Medio y África, con una previsión de crecimiento anual del 4,92%, parte de una baja penetración pero avanza rápidamente gracias a la urbanización. A medida que la confianza en las marcas occidentales tradicionales disminuye, los proveedores chinos están tomando protagonismo, lo que lleva a un aumento proyectado en la adopción de electrodomésticos inteligentes para 2025. Egipto se posiciona como un centro de fabricación, atrayendo a fabricantes de componentes con exenciones fiscales y su proximidad tanto a los mercados de consumo árabe como del África subsahariana.
Mercado de Tostadoras en América del Sur
América del Sur muestra focos de vitalidad, especialmente en Brasil, donde el ensamblaje local amortigua los riesgos de volatilidad cambiaria. El crecimiento en volumen permanece ligado a las fluctuaciones macroeconómicas, aunque los responsables de políticas que atraen inversión extranjera directa podrían inclinar la curva al alza a mediados de la década. Los centros urbanos de segundo nivel adoptan el comercio minorista en línea más rápido que las megalópolis debido a las brechas de surtido acumuladas en las tiendas físicas, lo que otorga a las marcas de tostadoras nativas digitales una ventaja competitiva.

Panorama regulatorio
En la Unión Europea, el diseño de las tostadoras y las obligaciones de los importadores están siendo definidos por un marco más estricto de seguridad y sostenibilidad en 2026, incluida la aplicación plena del Reglamento General de Seguridad de los Productos (GPSR) y el papel continuo de las normas de seguridad de electrodomésticos IEC/EN (incluida la IEC 60335-2-9 para aparatos de cocción). Los requisitos de rendimiento energético también influyen en la arquitectura electrónica, con límites de consumo en espera de la UE comúnmente referenciados en 0,5 W para las categorías de aparatos aplicables, lo que refuerza la conectividad de bajo consumo y las funciones de suspensión automática en unidades inteligentes y comerciales.
Fuera de Europa, India avanza hacia rutas de conformidad obligatorias para electrodomésticos a través de la Orden de Seguridad de Aparatos Eléctricos Domésticos, Comerciales y Similares (Control de Calidad) de 2026, vigente a partir del 1 de octubre de 2026, que exige la certificación BIS para los productos cubiertos. En el caso de los electrodomésticos conectados y generadores de datos, las expectativas de cumplimiento y divulgación aumentan junto con las normas de hardware, y De'Longhi hace referencia a la alineación con la Ley de Datos de la UE, lo que añade restricciones de gobernanza a las hojas de ruta de funciones que dependen de datos de uso y diagnósticos remotos.
Análisis de la cadena de valor
La creación de valor de las tostadoras comienza en la etapa inicial con los metales (acero inoxidable, aluminio), los elementos calefactores (nicromo), los plásticos y recubrimientos, y la electrónica (controladores, sensores, módulos Wi-Fi/Bluetooth para SKU conectados). En la etapa intermedia, la fabricación OEM/ODM y el ensamblaje final convierten estos insumos en formatos emergentes, híbridos de horno/tostadora y de tipo transportador, seguidos de pruebas de seguridad y documentación para el acceso al mercado en las principales regiones. En la etapa final, la distribución abarca el comercio minorista masivo (supermercados/hipermercados), tiendas especializadas y de marca, y un canal en línea de rápido crecimiento que respalda los lanzamientos directos al consumidor y una iteración de funciones más rápida.
La gestión del cumplimiento normativo se ha trasladado a la cadena de valor en lugar de situarse en la etapa final. Por ejemplo, Philips utiliza la plataforma BOMcheck para recopilar y gestionar las declaraciones de sustancias de los proveedores en apoyo de los requisitos de tipo RoHS/REACH, y ejecuta programas de diligencia debida sobre minerales responsables que trasladan las expectativas a los proveedores prioritarios. Estos procesos incrementan el valor de las redes de proveedores calificados, las herramientas de trazabilidad y los diseños electrónicos modulares que pueden recalificarse rápidamente cuando cambian los componentes o las normativas.
Panorama Competitivo
El mercado de tostadoras se caracteriza por una concentración de mercado media. Los cinco principales actores representan conjuntamente una porción significativa de los ingresos. A la cabeza se encuentra Koninklijke Philips, seguida de Breville, con KitchenAid, Panasonic y De'Longhi completando los principales contendientes. Mientras tanto, las empresas de fabricación por contrato en Guangdong, China, y las plantas de servicios de fabricación electrónica en Manisa, Turquía, están inundando los canales globales con unidades de marca blanca. Esta afluencia no solo reduce las barreras de entrada, sino que también intensifica la competencia en precios.
La estrategia ahora se centra en la diferenciación a través del firmware y los ecosistemas de posventa, no solo en el trabajo de metal. La adquisición de HealthBeacon por parte de Hamilton Beach refleja un giro hacia las adyacencias de tecnología sanitaria, aprovechando la infraestructura en la nube que más adelante puede sustentar las API de mantenimiento de cocinas inteligentes. Middleby Corporation, con la vista puesta en la rentabilidad de los márgenes, planea escindir su división de procesamiento de alimentos para enfatizar los electrodomésticos de alto rendimiento para restaurantes, incluidas las tostadoras de cinta transportadora inteligentes capaces de emitir alertas predictivas de acumulación de migas.
La volatilidad de las materias primas impulsa experimentos de integración vertical: Breville invirtió en una empresa conjunta de laminación de acero inoxidable para protegerse de los impactos arancelarios, mientras que Philips firmó un pacto de suministro de silicio a varios años para garantizar la disponibilidad de microcontroladores para su gama conectada. Las tácticas de marketing son igualmente matizadas. El programa de conserjería de Panasonic se dirige a los primeros adoptantes aficionados a la tecnología con tutoriales en línea que recopilan análisis de uso para el diseño de características de próxima generación, creando una ventaja informacional que los competidores más pequeños tienen dificultades para replicar. Mientras tanto, las marcas propias de los minoristas presionan el flanco de bajo precio, abasteciendo del mismo grupo de fabricantes por contrato pero aprovechando el poder de colocación en estanterías para mover el inventario rápidamente.
Líderes de la Industria de Tostadoras
Koninklijke Philips N.V.
Breville Group Ltd.
KitchenAid
Panasonic Corp.
De'Longhi Appliances S.r.l.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tostadoras
- Koninklijke Philips N.V.
- Breville Group Ltd.
- KitchenAid
- Panasonic Corp.
- De’Longhi Appliances S.r.l.
- Conair Corp. (Cuisinart)
- Groupe SEB (Krups, Tefal)
- Hamilton Beach Brands
- Newell Brands (Sunbeam, Oster)
- SMEG S.p.A.
- Robert Bosch Hausgeräte GmbH
- Electrolux AB
- Midea Group
- Haier Smart Home
- JS Global Lifestyle (SharkNinja)
- Morphy Richards Ltd.
- Russell Hobbs (Spectrum Brands)
- Black+Decker (Stanley B&D)
- Dualit Ltd.
- Bajaj Electricals Ltd.
- Havells India Ltd.

Oportunidades de mercado y perspectivas futuras
El rediseño impulsado por la regulación y los servicios de cumplimiento crean espacio para productos diferenciados y servicios de apoyo. En Europa, la combinación de la aplicación del GPSR en 2026 y expectativas más estrictas en torno a la trazabilidad y la documentación beneficia a las marcas que pueden estandarizar los registros digitales de productos, las declaraciones de proveedores y los flujos de trabajo de soporte de reparación en todos los SKU. Las restricciones de consumo en espera de la UE, comúnmente referenciadas en 0,5 W, también favorecen las oportunidades en conectividad de ultra bajo consumo y una gestión más inteligente del reposo para tostadoras conectadas.
Los cambios geográficos y de canal amplían aún más el margen para las decisiones de comercialización y fabricación. La QCO 2026 de India (vigente a partir del 1 de octubre de 2026) aumenta el beneficio de los diseños listos para BIS y las estrategias de abastecimiento y ensamblaje local conformes para las marcas que apuntan a la escala, mientras que el crecimiento del comercio electrónico respalda pruebas más rápidas de formatos de ranura ancha y preajustes inteligentes alineados con el uso de pan artesanal. En el segmento comercial, la modernización de QSR y panaderías respalda la demanda de modelos de transportador con temperatura y rendimiento controlables, y los diagnósticos conectados pueden convertirse en producto mediante contratos de servicio (disponibilidad de piezas y acuerdos de nivel de servicio de tiempo de actividad) en lugar de únicamente como ventas de equipos únicas.
Recent Industry Developments in Mercado de Tostadoras
- Julio de 2026: Koninklijke Philips N.V. lanzó la serie Airfryer 5000 Megabasket con una cesta de 10 litros dividida en dos zonas de cocción independientes. La Airfryer 5000 Series Megabasket amplía las capacidades premium y conectadas de la cocina de Philips, orientadas a las necesidades de cocción de doble zona. El anuncio refuerza el posicionamiento premium y de cocina conectada de Philips en el segmento de alta gama.
- Julio de 2026: Koninklijke Philips N.V. lanzó la plancha de vapor DST6130/40 en India, de 2800 W. El lanzamiento de la plancha de vapor amplía la presencia de Philips en Asia-Pacífico y respalda las ofertas de productos para hogares ocupados en el mercado indio. También refuerza la presencia regional en una categoría de electrodomésticos de alto potencial.
- Junio de 2026: KitchenAid (Whirlpool Corp.) lanzó una línea rediseñada de grandes electrodomésticos de cocina en Canadá con opciones de color Juniper y Black Ore. La renovación se dirige a la estética de diseño premium y al interés de los consumidores en espacios de cocina actualizados. Respalda la premiumización y la diferenciación basada en el diseño en el mercado canadiense.


Mercado de Tostadoras Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los electrodomésticos eléctricos utilizados para tostar pan y productos horneados similares, contabilizados como los ingresos obtenidos por la venta de unidades nuevas a través de todos los principales canales de venta, en las regiones clave.
Exclusiones del alcance: las unidades reacondicionadas o de segunda mano, las piezas de repuesto independientes y las garantías extendidas quedan excluidas del valor de mercado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Tostadoras de Palanca
- Hornos Tostadores
- Tostadoras de Cinta Transportadora
- Tostadoras de Bollos y Bagels
- Tostadoras Inteligentes/Conectadas
- Por Capacidad de Rebanadas
- 2 Rebanadas
- 4 Rebanadas
- >4 Rebanadas
- Por Uso Final
- Residencial
- Comercial (Hoteles, Cafés, Restaurantes de Comida Rápida, Institucional)
- Por Rango de Vataje
- ≤800 W
- 801–1200 W
- 801–1200 W
- Por Canal de Distribución
- Supermercados / Hipermercados
- Tiendas Especializadas y de Marca
- Comercio Minorista en Línea / Comercio Electrónico
- Otros (Distribuidores B2B, Venta al por Mayor)
- Por Región
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Perú
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites de lo que constituye una tostadora en los datos de comercio y venta minorista, y para construir una primera visión de la demanda por región antes de que los supuestos fueran verificados mediante entrevistas. Nos apoyamos en fuentes públicas que realizan un seguimiento sistemático de la producción de electrodomésticos, el comercio, los precios y las señales de demanda de los consumidores, como UN Comtrade para los flujos comerciales, el Centro de Comercio Internacional para las estadísticas de importación y exportación, el portal de datos de la Comisión de Comercio Internacional de los Estados Unidos para el comercio estadounidense, la serie del Índice de Precios al Consumidor de la Oficina de Estadísticas Laborales de los Estados Unidos para el movimiento de precios de pequeños electrodomésticos, y la documentación sobre eficiencia energética y seguridad publicada por organismos reguladores y de normalización.
También revisamos informes anuales y presentaciones para inversores de los principales grupos de electrodomésticos, páginas de categorías de grandes minoristas y cobertura de prensa de renombre para rastrear cambios en las características, como controles digitales, diseños de ranuras más anchas y funciones combinadas en los hornos tostadores. Cuando estuvo disponible, se utilizaron suscripciones de pago para datos financieros de empresas y registros de importación y exportación a nivel de envío, con el fin de validar la composición por país y detectar cambios de precios inusuales que podrían no reflejarse en los promedios públicos. Esta lista de fuentes de investigación documental es ilustrativa, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo difieren los volúmenes y los precios según el tipo de producto y el canal, dado que la misma unidad puede venderse a diferentes precios según las características y el posicionamiento de marca. Hablamos con fabricantes, distribuidores, minoristas y compradores comerciales en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que los patrones de demanda, la dependencia de las importaciones y los precios de venta promedio pudieran corregirse región por región antes de que se cerraran los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 40% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 28% | Europa, Oriente Medio y África: 34% |
| Actores menores: 14% | Gerentes: 60% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que los datos de producción y comercio ayudan a reconstruir el consumo aparente de productos de tostadoras por región, que luego se ajusta utilizando el contexto del canal minorista y las verificaciones de entrevistas. Posteriormente, se utilizan aproximaciones selectivas ascendentes como referencias de control, como puntos de precio muestreados en listados fuera de línea y en línea, y consolidaciones de proveedores y distribuidores en algunos países de alto volumen para confirmar el orden de magnitud.
Los principales insumos del modelo incluyen las tendencias de valor de importación y exportación para las categorías relacionadas con tostadoras, las señales de formación de hogares y urbanización que rastrean la penetración de pequeños electrodomésticos, la combinación de canales entre el comercio minorista moderno y el comercio electrónico, los cambios en la combinación de productos entre tostadoras emergentes y hornos tostadores, y el movimiento del precio de venta promedio basado en la adopción de características y la inflación. Cuando un país tiene visibilidad limitada, las brechas se gestionan utilizando mercados de referencia con niveles de ingresos y patrones de propiedad de electrodomésticos similares, seguido de una verificación de coherencia frente a la intensidad comercial y la profundidad del surtido minorista.
Los pronósticos utilizan análisis de escenarios respaldados por suavización exponencial de corto plazo para las series de precios y volúmenes, y luego los escenarios se concilian con las opiniones de expertos sobre los ciclos de reemplazo, la premiumización y el traslado de costos. Esto mantiene la perspectiva futura reproducible y vinculada a factores medibles en lugar de saltos de volumen optimistas.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican mediante triangulación de señales independientes, incluidos valores comerciales, índices de precios por categoría y retroalimentación de canales proveniente de entrevistas, antes de que se apruebe un número final. Se realizan verificaciones de varianza a nivel regional y de país para que los valores atípicos puedan rastrearse hasta un factor claro, como un pico de importación puntual o un cambio de precios en los hornos tostadores.
Un segundo analista completa una revisión para verificar nuevamente los supuestos, las conversiones de unidades y el manejo de divisas, y se activa un seguimiento adicional cuando un insumo clave supera un rango esperado. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales afectan los precios, el comercio o la demanda. Antes de la entrega, se realiza una revisión final para garantizar que los clientes reciban la visión más actualizada del mercado.
Tamaño del Mercado de Tostadoras de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las tostadoras suelen diferir porque los autores no siempre tratan los precios, los límites del producto y la conversión de divisas de la misma manera, y el momento de las actualizaciones también puede generar una dispersión. En este estudio, la lógica de dimensionamiento se mantuvo rastreable a las señales de comercio y demanda, con correcciones basadas en entrevistas cuando los datos públicos eran demasiado amplios.
Los principales factores de brecha suelen provenir de si los hornos tostadores se agrupan con productos de cocción de encimera adyacentes, de cómo se tratan las unidades comerciales frente a las domésticas, y de cómo se trasladan los precios de venta promedio de año en año. Los resultados también pueden variar cuando se utilizan tipos de cambio más antiguos para los totales de varios países, o cuando la inflación se aplica de manera uniforme en lugar de ajustarse por región y por tipo de producto. Al actualizar la escala de precios y el momento del tipo de cambio durante el ciclo de actualización anual y luego verificarlo a través de validaciones de distribuidores y minoristas, la dispersión se reduce en la estimación final de 2026 utilizada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,53 mil millones de USD (2026) | |
| Revista Especializada A | 4,34 mil millones de USD (2025) | Utiliza un año anterior y parece proyectar hacia adelante las tasas de crecimiento históricas, lo que puede subestimar los segmentos de precio premium cuando los modelos inteligentes y multifunción ganan participación. |
| Estudio Sectorial B | 5,95 mil millones de USD (2025) | Combina tostadoras con hornos tostadores y hornos de encimera compactos adyacentes en el mismo conjunto de ingresos, lo que amplía el alcance del producto e infla el total. |
La comparación muestra que las decisiones de momento y alcance pueden mover el total más que las pequeñas diferencias en los supuestos de crecimiento. Cuando los límites del producto se mantienen específicos y los precios se actualizan con señales observables, la estimación resultante es más fácil de conciliar con los flujos comerciales, la combinación de canales y lo que los compradores reportan en el campo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de tostadoras?
El mercado de tostadoras está valorado en USD 4,53 mil millones en 2026 y se proyecta que alcance USD 5,47 mil millones para 2031.
¿Qué tipo de producto lidera las ventas globales?
Las tostadoras de palanca tienen el 66,15% de los ingresos globales en 2025, manteniendo el dominio a pesar del auge de las variantes inteligentes y multifuncionales.
¿Qué tan rápido está creciendo el segmento comercial?
Se prevé que las aplicaciones comerciales, que abarcan restaurantes de comida rápida (QSR), hoteles y panaderías, se expandan a una CAGR del 5,78% entre 2026-2031, superando el crecimiento residencial.
¿Qué región muestra el mayor potencial de crecimiento?
Se proyecta que Oriente Medio y África registren una CAGR del 4,92% hasta 2031, a medida que convergen la urbanización, el aumento de los ingresos y la adopción de electrodomésticos inteligentes.
¿Cómo afectarán los aranceles a los precios de las tostadoras?
Con aranceles del 25% sobre las importaciones de acero y aluminio, los precios minoristas en EE. UU. para muchos pequeños electrodomésticos podrían aumentar hasta un 31%, lo que presiona a los fabricantes a ajustar sus estrategias de abastecimiento.
¿Por qué están ganando popularidad las tostadoras inteligentes?
Los modelos conectados ofrecen control remoto, perfiles de tostado personalizados y actualizaciones de firmware que mejoran la experiencia del usuario, impulsando una CAGR del 7,62% en su segmento.
Última actualización de la página el:



