
Taille et part du marché des systèmes d'inspection industrielle térahertz
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
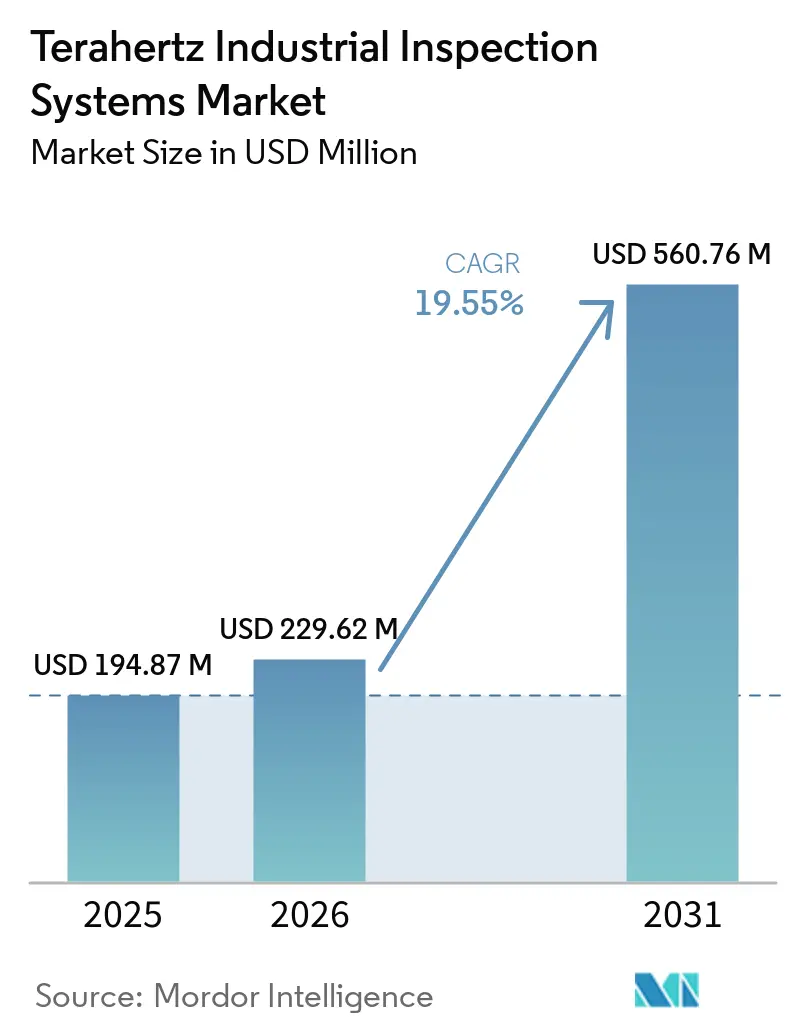
| Taille du Marché (2026) | 229.62 Millions de dollars américains |
| Taille du Marché (2031) | 560.76 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 19.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'inspection industrielle térahertz par Mordor Intelligence
La taille du marché des systèmes d'inspection industrielle térahertz était évaluée à 194,87 millions USD en 2025 et devrait s'étendre de 229,62 millions USD en 2026 pour atteindre 560,76 millions USD d'ici 2031, à un CAGR de 19,55 % durant la période de prévision (2026-2031). La demande dépasse désormais les essais en laboratoire, car les fabricants ont besoin d'une inspection rapide et sans contact pour les matériaux complexes et les productions à haute valeur ajoutée. Les systèmes à onde continue modulée en fréquence suppriment le balayage mécanique et permettent une capture rapide des données sur les lignes de production. Les logiciels de classification des défauts aident également les opérateurs à exploiter les données d'inspection sans ralentir la ligne. L'inspection des boîtiers de semi-conducteurs et de la peinture automobile a commencé à générer des achats récurrents, ce qui soutient une base commerciale plus établie pour le marché des systèmes d'inspection industrielle térahertz.
Points clés du rapport
- Par architecture de système, les systèmes d'imagerie térahertz actifs détenaient 91,21 % de la part du marché des systèmes d'inspection industrielle térahertz en 2025 et devraient se développer à un CAGR de 21,26 % jusqu'en 2031.
- Par technologie, le THz pulsé était en tête avec une part de revenus de 42,67 % en 2025, tandis que le THz à onde continue devrait enregistrer le CAGR le plus élevé de 21,89 % jusqu'en 2031.
- Par fonction d'inspection, la détection de défauts représentait 24,89 % de la part en 2025 et devrait se développer à un CAGR de 22,31 % jusqu'en 2031.
- Par secteur d'utilisation final, la fabrication de semi-conducteurs et d'électronique détenait 23,89 % de la part en 2025, tandis que la fabrication de batteries et de systèmes de stockage d'énergie devrait enregistrer un CAGR de 23,12 % jusqu'en 2031.
- Par déploiement, l'inspection de production en ligne détenait 34,45 % de la part en 2025, tandis que l'inspection à proximité de la ligne devrait se développer à un CAGR de 21,69 % jusqu'en 2031.
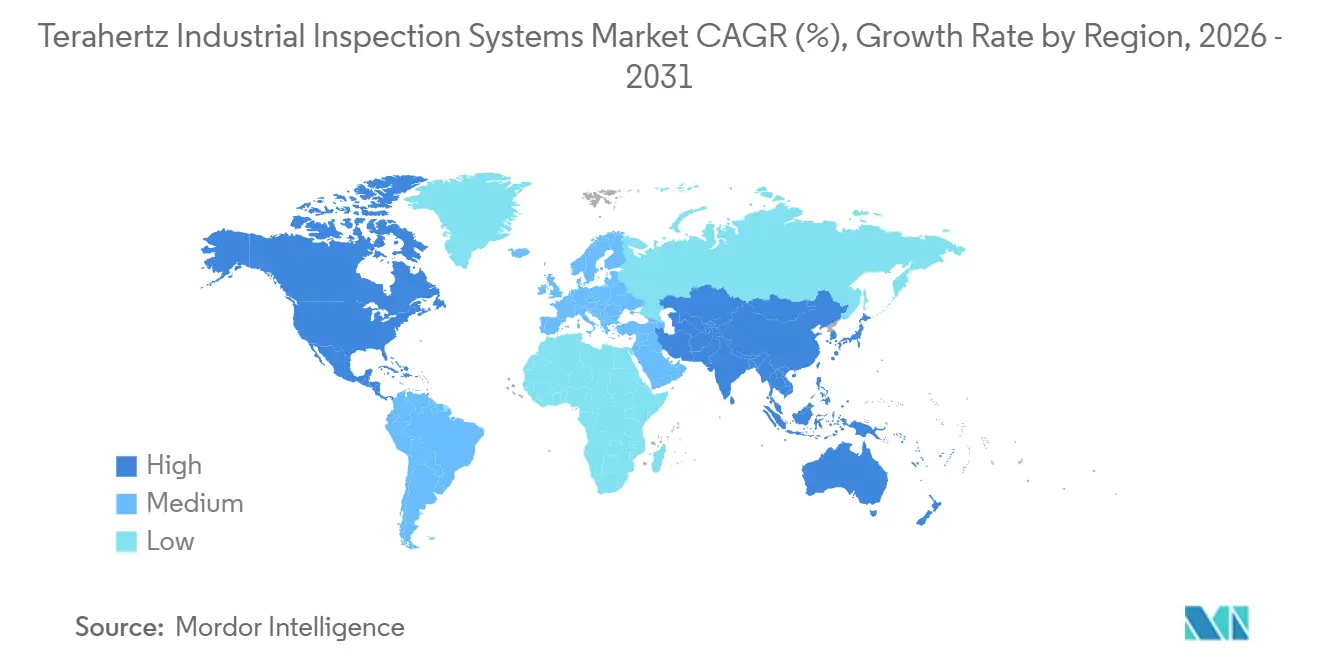
- Par géographie, l'Amérique du Nord détenait 34,21 % de la part en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 20,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de tests non destructifs dans la fabrication à haute valeur ajoutée | +5.5% | Mondial, avec une concentration initiale en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Contrôle qualité en ligne pour les revêtements, les feuilles et les structures multicouches | +3.8% | Cœur Asie-Pacifique, Chine et Corée du Sud, avec des retombées vers l'Europe et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences d'amélioration du rendement des semi-conducteurs et de l'électronique avancée | +3.2% | Amérique du Nord et Asie-Pacifique, notamment Corée du Sud, Taïwan et Japon | Moyen terme (2-4 ans) |
| Détection de défauts assistée par IA et données de qualité traçables | +2.6% | Mondial | Moyen terme (2-4 ans) |
| Substitution d'inspection non ionisante pour certaines méthodes aux rayons X et de contact | +2.1% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Contrôle de procédé pour les électrodes de batteries et les matériaux de nouvelle génération | +1.8% | Cœur Asie-Pacifique, avec des retombées vers l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de tests non destructifs dans la fabrication à haute valeur ajoutée
Les exigences en matière de tests non destructifs dans l'aérospatiale, les semi-conducteurs et la fabrication de composites créent un point d'entrée clair pour le marché des systèmes d'inspection industrielle térahertz. L'inspection THz peut remplacer les méthodes de balayage C ultrasonique pour certaines applications en composite de fibre de verre, car elle ne nécessite pas de milieu de couplage. Cette distinction est utile dans les environnements d'assemblage à sec où la manipulation de fluides ajoute du temps et de la complexité au processus. Fraunhofer ITWM a démontré des scanners capables d'identifier des joints défectueux, des corps étrangers, des bulles d'air et des variations de couche de peinture dans des panneaux en fibre de verre d'aéronefs sans contact avec un fluide. Son système de tuyauterie en ligne a également effectué 50 balayages par seconde pour la mesure de l'épaisseur de paroi et la cartographie des défauts lors de la production continue de tuyaux en plastique. Ces cas d'utilisation renforcent l'argumentaire en faveur de systèmes capables d'inspecter des composites et des structures d'emballage tout en maintenant la cadence de production.
Contrôle qualité en ligne pour les revêtements, les feuilles et les structures multicouches
Le marché des systèmes d'inspection industrielle térahertz bénéficie du besoin de mesure des revêtements et de l'épaisseur sur les lignes de production continues. Fraunhofer ITWM a rapporté jusqu'à 5 000 mesures par seconde pour la caractérisation des revêtements et 1 600 mesures par seconde pour les structures multicouches. Les systèmes rapportés couvrent des épaisseurs de 10 µm à l'échelle du millimètre et peuvent prendre en charge des applications qui reposaient auparavant sur des méthodes de contact ou aux rayons X. Les utilisateurs du secteur automobile peuvent utiliser des lectures continues de l'épaisseur de peinture pour ajuster les paramètres de pulvérisation pendant la production plutôt que de s'appuyer sur des contrôles ponctuels manuels. das-Nano a installé un système de mesure d'épaisseur de peinture sans contact et non destructif pour les pièces de garniture en plastique à l'usine BMW Group de Leipzig en 2026, rapportant une précision de ±1 µm, 5 % de moins de gaspillage de matériaux et une réduction de 15 % du coût total. TOPTICA a indiqué que sa configuration T-SWEEPER à 8 canaux peut fournir jusqu'à 500 valeurs d'épaisseur par seconde et par canal, permettant une inspection sur une large surface sans augmentation proportionnelle de l'encombrement du système.
Exigences d'amélioration du rendement des semi-conducteurs et de l'électronique avancée
Le boîtier avancé est un moteur de demande clé pour le marché des systèmes d'inspection industrielle térahertz, car les défauts dans les assemblages de mémoire à haute bande passante et d'accélérateurs d'IA peuvent affecter le rendement des dispositifs. La formation de vides dans des empilements densément interconnectés peut créer des défaillances affectant l'ensemble de l'assemblage de chiplets. TeraView a obtenu des commandes supplémentaires d'un grand fournisseur de mémoire à haute bande passante et a confirmé une expansion sur un site à Singapour en mars 2026 pour l'inspection HBM3 et HBM4. La réflectométrie d'impulsions térahertz électro-optique peut créer des enregistrements d'inspection pour les interconnexions GPU vers mémoire à haute bande passante lors de la qualification. Advantest propose une métrologie THz automatisée pour la vérification non destructive et sans contact des couches de moulage de semi-conducteurs dans des formats de boîtier au niveau de la tranche et du panneau. À mesure que les conceptions de boîtiers ajoutent davantage de points d'inspection, la demande d'équipements peut augmenter même lorsque le volume de production n'augmente pas au même rythme.
Détection de défauts assistée par IA et données de qualité traçables
Le traitement d'images assisté par IA aide le marché des systèmes d'inspection industrielle térahertz à répondre aux exigences de vitesse et de classification des défauts sur le plancher de production. Les modèles entraînés avec des informations d'amplitude et de phase peuvent distinguer le délaminage, les inclusions, les poches d'humidité et d'autres conditions internes que les outils basés sur des seuils peuvent traiter de la même manière. Cela réduit le rejet inutile de pièces acceptables et rend la valeur du logiciel d'inspection plus visible pour les opérateurs d'usine. Les mêmes systèmes peuvent générer des cartographies de défauts au niveau du lot qui soutiennent des enregistrements de qualité structurés sans ajouter d'étape d'inspection distincte. Les fournisseurs qui proposent des sorties de données exploitables, plutôt que de simples signaux de conformité ou de non-conformité, peuvent s'intégrer plus étroitement aux flux de travail qualité de leurs clients. Cela augmente la valeur des logiciels et du support applicatif à mesure que la tarification du matériel devient plus compétitive.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du système et de l'intégration pour les premiers adoptants | -4.2% | Mondial, le plus aigu dans les économies émergentes et les fabricants du marché intermédiaire | Court terme (≤ 2 ans) |
| Pénétration limitée à travers les matériaux conducteurs et hautement absorbants | -2.8% | Mondial | Moyen terme (2-4 ans) |
| Complexité de l'étalonnage, des normes de référence et de l'ingénierie applicative | -2.1% | Mondial, avec la friction la plus élevée là où les ingénieurs d'application THz sont limités | Moyen terme (2-4 ans) |
| Preuves de retour sur investissement au niveau de l'usine incohérentes en dehors des lignes de fabrication haut de gamme | -1.5% | Mondial, le plus aigu en Amérique du Sud et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du système et de l'intégration pour les premiers adoptants
Les coûts élevés de système et d'intégration continuent de limiter l'adoption sur le marché des systèmes d'inspection industrielle térahertz. Une installation prête pour la production combine une source THz, un réseau de détecteurs, un contrôle de mouvement, un équipement de traitement et une intégration à l'usine. Les premières installations peuvent également nécessiter des fixations personnalisées, une conception du chemin optique et des liens vers les systèmes d'exécution de la fabrication. Ces coûts peuvent égaler ou dépasser le prix de l'instrument d'inspection lui-même. das-Nano a rapporté un retour sur investissement de 1,5 an, 5 % de moins de gaspillage de matériaux et 3 % moins de retouches pour les déploiements automobiles. Ces résultats sont les plus pertinents pour les lignes matures à haut volume, tandis que les usines avec un débit plus faible ou des produits variés peuvent faire face à des périodes de remboursement plus longues et moins certaines.
Pénétration limitée à travers les matériaux conducteurs et hautement absorbants
Les limitations des matériaux réduisent la portée pratique de l'inspection pour le marché des systèmes d'inspection industrielle térahertz. Les surfaces métalliques réfléchissent le rayonnement THz, tandis que les matériaux riches en eau, certains composites en fibre de carbone, le caoutchouc épais, les élastomères et les revêtements chargés en métal peuvent réduire la puissance du signal. Les fournisseurs doivent donc vérifier la compatibilité des matériaux avant qu'un client prenne un engagement en capital. HÜBNER décrit son système T-SENSE FMI comme utilisant l'analyse d'amplitude et de phase pour inspecter les pièces non métalliques à la recherche de corps étrangers, de défauts et de cavités. Les fixations métalliques et les structures dans le champ de vision peuvent créer des artefacts qui ne sont pas résolus de manière cohérente pour toutes les combinaisons de matériaux et d'épaisseurs. Les systèmes hybrides peuvent combler certaines lacunes, mais l'ajout de canaux proche infrarouge ou ultrasonique augmente également la complexité et le coût.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par architecture de système :
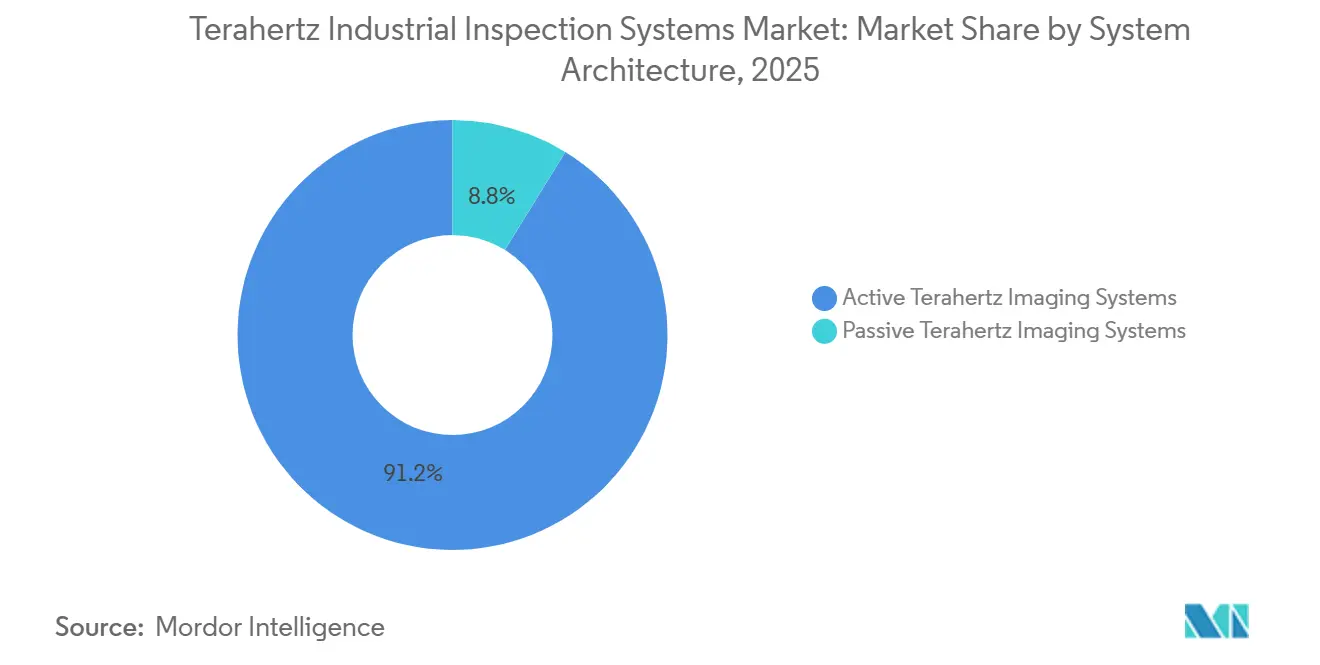
les systèmes actifs définissent le courant commercial dominantLes systèmes d'imagerie térahertz actifs représentaient 91,21 % des revenus de 2025 et devraient croître à un CAGR de 21,26 % jusqu'en 2031. Leur avance reflète les meilleures performances en termes de résolution et de rapport signal sur bruit requises pour l'inspection industrielle sous-surfacique. Les systèmes actifs utilisent un éclairage contrôlé et des paramètres d'acquisition programmables, ce qui aide les opérateurs à adapter les inspections à différents matériaux et produits. Les configurations à domaine temporel pulsé, FMCW et à onde continue sont toutes incluses dans cette architecture. TOPTICA a rapporté que sa plateforme FMCW à 8 canaux peut fournir jusqu'à 500 valeurs d'épaisseur par seconde et par canal.
Les systèmes passifs restent pertinents pour la sécurité et le contrôle du personnel où le contraste thermique ambiant peut être suffisant. L'absence de source active peut réduire le coût du matériel et simplifier le système. Cependant, la détection passive offre une résolution spatiale plus faible et une acquisition plus lente pour de nombreuses tâches sur le plancher de production. Elle offre également moins de flexibilité pour ajuster les conditions du signal pour différents matériaux. Les systèmes passifs resteront probablement une option plus restreinte que les configurations actives pour le contrôle des processus industriels pendant la période de prévision.


Par technologie :
le THz pulsé maintient sa position tandis que l'onde continue réduit l'écartLe THz pulsé détenait 42,67 % de la part du marché des systèmes d'inspection industrielle térahertz en 2025, soutenu par une couverture à large bande et des données en domaine temporel résolues en profondeur. Cette technologie reste utile pour la caractérisation des matériaux, la cartographie du délaminage multicouche et l'évaluation du revêtement des comprimés pharmaceutiques. Menlo Systems a rapporté que sa plateforme TeraSmart a atteint plus de 125 traces par seconde avec une fenêtre temporelle de 50 picosecondes. La plateforme a également fourni plus de 6 THz de bande passante et plus de 100 dB de plage dynamique pour des applications exigeantes à proximité de la ligne. Le THz à large bande reste pertinent là où des empreintes spectrales sont nécessaires pour l'identification chimique et pharmaceutique.
Le THz à onde continue devrait se développer à un CAGR de 21,89 % jusqu'en 2031, ce qui en fait le type de technologie à la croissance la plus rapide. Son architecture plus simple ne nécessite pas de laser femtoseconde, ce qui peut réduire les coûts et améliorer l'adéquation pour le déploiement sur le terrain. Les systèmes à onde continue et FMCW conviennent aux tâches en ligne à grande vitesse où une lecture de revêtement ou d'épaisseur est le résultat requis. Les systèmes pulsés restent plus adaptés à la qualification détaillée et aux matériaux complexes où la profondeur spectrale est importante. Ce schéma complémentaire favorise les fournisseurs qui prennent en charge plus d'une famille de technologies au sein du secteur des systèmes d'inspection industrielle térahertz.
Par fonction d'inspection :
la détection de défauts commande à la fois l'échelle et la vélocitéLa détection de défauts représentait 24,89 % du marché des systèmes d'inspection industrielle térahertz en 2025 et devrait se développer à un CAGR de 22,31 % jusqu'en 2031. La combinaison d'une part de marché dominante et du taux de prévision le plus élevé reflète un large cas d'utilisation dans les boîtiers de semi-conducteurs, les composites aérospatiaux et la production d'électrodes de batteries. Dans ces contextes, un défaut non détecté peut entraîner une exposition à la garantie, des défaillances sur le terrain ou des pertes de production coûteuses. Fraunhofer ITWM a rapporté que son système d'inspection de tuyaux THz-TDS peut effectuer 50 balayages par seconde pour la mesure de l'épaisseur de paroi et la cartographie des défauts en production continue. Le résultat montre que la détection de défauts peut fonctionner à la cadence de production plutôt que seulement lors d'une inspection en laboratoire.
La mesure d'épaisseur est la deuxième fonction la plus établie, soutenue par les programmes de mesure d'épaisseur de peinture automobile. La caractérisation des matériaux est également importante dans le revêtement des comprimés pharmaceutiques et le contrôle des procédés chimiques de spécialité, où les informations spectrales peuvent guider les décisions de production. L'inspection des revêtements, la cartographie de l'humidité et les contrôles d'intégrité structurelle sont des applications en phase initiale. Leur utilisation se développe dans les tests de matériaux de construction et l'évaluation des infrastructures civiles. Les fournisseurs ont donc besoin d'une ingénierie applicative qui réponde aux besoins d'inspection spécifiques sur l'ensemble du marché des systèmes d'inspection industrielle térahertz.
Par secteur d'utilisation final :
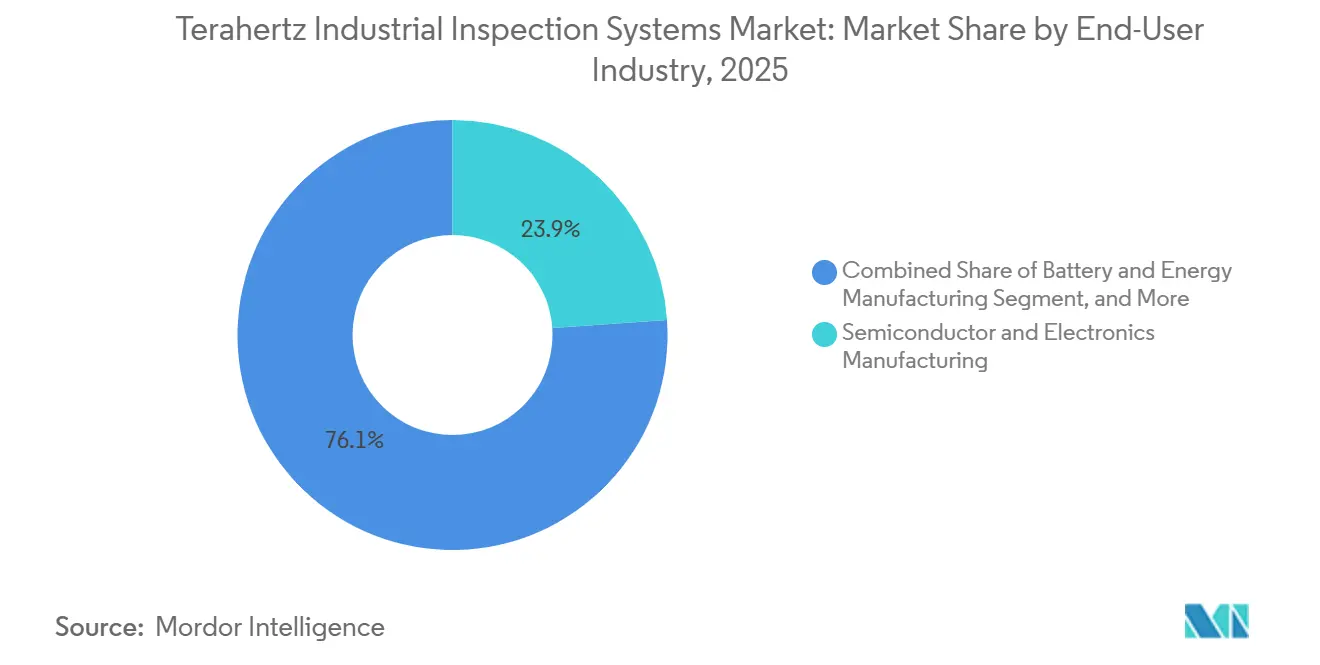
les semi-conducteurs en tête, les batteries s'accélèrentLa fabrication de semi-conducteurs et d'électronique détenait 23,89 % de la part en 2025, la plus grande position d'utilisation final sur le marché des systèmes d'inspection industrielle térahertz. Cette position reflète la haute valeur de l'inspection au niveau des puces et l'expérience du secteur avec la métrologie avancée dans les programmes de gestion du rendement. Les acheteurs de semi-conducteurs utilisent des outils THz pour examiner les structures de boîtiers sans contact ni préparation destructive. TeraView a annoncé des commandes répétées et une expansion de capacité sur un site de fabrication de mémoire à haute bande passante à Singapour en mars 2026. Les commandes montrent une progression continue des activités de qualification vers l'investissement en capacité de production.
La fabrication de batteries et de systèmes de stockage d'énergie devrait se développer à un CAGR de 23,12 % jusqu'en 2031, le taux le plus élevé parmi les secteurs d'utilisation final. Cette demande est liée aux contrôles d'uniformité du revêtement des électrodes sur les lignes de gigafactories, où l'échantillonnage manuel ne peut pas capturer la totalité de la production. Les systèmes THz peuvent fournir des lectures sans contact pour les applications de revêtement et d'épaisseur. La production automobile reste un utilisateur mature de l'inspection en ligne de l'épaisseur de peinture, notamment chez les équipementiers européens. Les applications aérospatiales, de défense, chimiques, pharmaceutiques, alimentaires et d'emballage peuvent ajouter du volume à mesure que les fournisseurs démontrent leurs performances dans chaque contexte.


Par déploiement :
l'inspection en ligne domine, l'inspection à proximité de la ligne s'accélèreL'inspection de production en ligne détenait 34,45 % de la part en 2025, le mode de déploiement le plus important sur le marché des systèmes d'inspection industrielle térahertz. Elle est utilisée dans les programmes continus de revêtement et d'épaisseur qui nécessitent une intégration à la production. La fabrication automobile et de films spéciaux sont des exemples importants de ce modèle opérationnel. Les équipements en ligne peuvent générer des lectures pendant que le matériau se déplace dans le processus. Les taux de mesure élevés rapportés par Fraunhofer ITWM pour les revêtements et les structures multicouches montrent les performances nécessaires pour un tel déploiement.
L'inspection à proximité de la ligne devrait se développer à un CAGR de 21,69 % jusqu'en 2031, le taux le plus élevé parmi les modes de déploiement. Ces cellules semi-intégrées sont situées à proximité de la ligne de production et permettent un échantillonnage rapide des lots sans installation complète en ligne. Cela peut réduire les dépenses d'investissement initiales et le risque d'intégration pour les premiers utilisateurs. L'inspection en laboratoire et en recherche fournit un pipeline à un stade antérieur pour les applications qui peuvent ensuite passer en production. Le contrôle qualité hors ligne reste pertinent pour les travaux de maintenance, de réparation et de révision aérospatiale, où le faible volume de production et la haute valeur des pièces favorisent une inspection détaillée.
Analyse géographique
Marché des systèmes d'inspection industrielle térahertz en Amérique du Nord
L'Amérique du Nord détenait 34,21 % de la part du marché mondial des systèmes d'inspection industrielle térahertz en 2025. La base régionale comprend la fabrication de semi-conducteurs aux États-Unis, les maîtres d'œuvre aérospatiaux et les programmes de défense qui évaluent de nouveaux outils de métrologie. En février 2026, TeraView a annoncé de nouvelles commandes et des contrats de support récurrents auprès d'une grande fonderie de semi-conducteurs et d'un fournisseur majeur de smartphones. Le Canada soutient la demande grâce à la maintenance des composites aérospatiaux et à ses liens avec les fournisseurs de Bombardier et d'Airbus, tandis que le Mexique émerge à mesure que la délocalisation de proximité dans l'électronique incite les fabricants multinationaux à appliquer les normes d'inspection américaines et européennes.
Marché des systèmes d'inspection industrielle térahertz en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 20,98 % jusqu'en 2031, soit le taux régional le plus rapide. La Chine développe ses capacités de fabrication de batteries et investit dans ses capacités nationales en matière de semi-conducteurs, ce qui soutient la demande en métrologie de procédés. La Corée du Sud dispose d'une base concentrée dans les HBM et l'emballage avancé, ce qui en fait un marché important pour l'inspection THz. TeraView a obtenu une protection par brevet coréen pour son système de sondage automatisé EOTPR 4500 en janvier 2026, et un grand fournisseur coréen de HBM a étendu sa capacité EOTPR sur son site de Singapour en mars 2026. Le Japon et l'ASEAN stimulent la demande en électronique automobile et en fabrication de précision, tandis que l'Inde peut gagner en importance à mesure que les exportations d'électronique nécessitent une infrastructure qualité dédiée.
Marché des systèmes d'inspection industrielle térahertz en EMEA et en Amérique du Sud
L'Europe occupe une position solide dans les secteurs de l'automobile, de l'aérospatiale et de la fabrication chimique, où la qualité des procédés constitue un critère d'achat majeur. L'Allemagne est en tête de l'utilisation régionale grâce aux équipementiers et aux fournisseurs qui intègrent la mesure de l'épaisseur de peinture dans leurs systèmes qualité, comme le montre l'installation de das-Nano à l'usine BMW Group de Leipzig. Le Royaume-Uni abrite un pôle de recherche et commercial THz centré sur TeraView, qui a finalisé des essais rémunérés et une première vente TeraCota auprès de partenaires européens de l'aérospatiale et de la défense en mars 2026. L'Amérique du Sud en est à un stade plus précoce, le Brésil et l'Argentine générant une demande via leurs filiales automobiles et chimiques. Le Moyen-Orient et l'Afrique offrent un potentiel à court terme dans les composites de défense et l'inspection des pipelines pétroliers et gaziers.
Paysage concurrentiel
Concentration du Marché
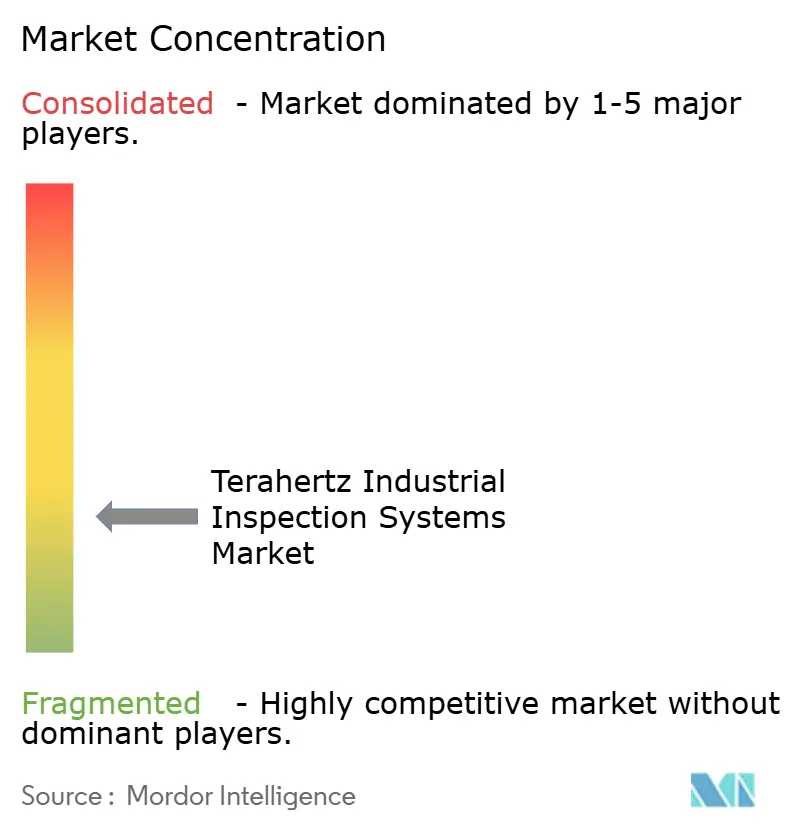
Le marché des systèmes d'inspection industrielle térahertz est fragmenté, aucun fournisseur unique ne dominant toutes les applications ou tous les secteurs d'utilisation final. TOPTICA Photonics AG, Menlo Systems GmbH et Thorlabs, Inc. proposent de larges portefeuilles d'instruments photoniques, tandis que TeraView Limited se concentre sur les applications semi-conductrices et de défense et das-Nano sur l'inspection automobile. Fraunhofer ITWM soutient le développement d'applications et fournit des références qui influencent les exigences des systèmes. La concurrence s'oriente vers des systèmes intégrés combinant sources, détecteurs, contrôle de mouvement, logiciels de traitement et support applicatif.
TeraView a obtenu une protection par brevet coréen pour son système de sondage automatisé EOTPR 4500 en janvier 2026, renforçant sa position dans l'inspection des puces de mémoire à haute bande passante et d'IA. La société a également achevé des essais et une vente initiale de sa plateforme de revêtement TeraCota pour des utilisations aérospatiales et de défense en mars 2026. L'installation de das-Nano en 2026 à l'usine BMW Group de Leipzig montre comment les fournisseurs passent des instruments aux solutions de production intégrées. La plateforme multicanal de TOPTICA soutient une stratégie similaire en offrant un débit d'inspection plus élevé dans une configuration compacte. Ces évolutions peuvent renforcer les relations avec les clients lorsque les fournisseurs fournissent à la fois des capacités de mesure et des données de procédé.
Les infrastructures civiles et l'inspection à haut volume des aliments et des emballages restent des domaines de recherche ouverts, car les fournisseurs n'ont pas encore assemblé de systèmes autonomes complets pour ces environnements. Un tel système nécessite une source, un détecteur, un contrôle de mouvement, un logiciel et une documentation adaptés aux exigences opérationnelles du client. Les fournisseurs intègrent des logiciels de traitement d'images dans les plateformes matérielles pour rendre les données de défauts plus utiles, tandis que la propriété intellectuelle spécifique aux applications soutient des flux de travail d'inspection définis. La documentation de conformité et les preuves de qualification restent importantes là où les clients ont besoin que les systèmes répondent aux exigences spécifiques au secteur. Le secteur des systèmes d'inspection industrielle térahertz est donc susceptible de récompenser les fournisseurs qui combinent des performances matérielles avec une connaissance applicative démontrée.
Leaders du secteur des systèmes d'inspection industrielle térahertz
-
das-Nano
-
Luna Innovations Incorporated
-
TeraSense Group
-
TiHive
-
Fraunhofer Institute for Industrial Mathematics ITWM
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'inspection industrielle térahertz Entreprises couvertes dans ce rapport
- Advantest Corporation
- Asqella Oy
- Brainware Terahertz Information Technology Co., Ltd.
- das-Nano
- Fraunhofer Institute for Industrial Mathematics ITWM
- HÜBNER GmbH & Co. KG
- Insight Product Co.
- Lytid SAS
- Luna Innovations Incorporated
- MC2 Technologies
- Menlo Systems GmbH
- Microtech Instruments, Inc.
- Terahertz Technologies, Inc.
- TeraSense Group
- TeraView Limited
- Teratonics SAS
- Teralumen Solutions
- Thorlabs, Inc.
- Thruvision Group plc
- TiHive
- TOPTICA Photonics AG
Développements industriels récents dans Marché des systèmes d'inspection industrielle térahertz
- Mars 2026 : TeraView a annoncé la réalisation réussie d'essais rémunérés et une vente initiale de sa plateforme de caractérisation de revêtement THz TeraCota à de grands partenaires européens de l'aérospatiale et de la défense pour des applications de matériaux furtifs et de plateformes de propulsion. Cela représente le premier déploiement commercial confirmé d'inspection de revêtement THz pour la caractérisation furtive de défense en Europe, ouvrant un segment à haute valeur ajoutée avec des contrats de mesure récurrents pour la société.
- Mars 2026 : TeraView a obtenu une commande répétée d'un grand fournisseur de mémoire à haute bande passante pour étendre la capacité d'inspection EOTPR sur son site de fabrication à Singapour, ciblant spécifiquement la qualification des dispositifs HBM3 et HBM4. L'expansion de capacité confirme que l'inspection THz est désormais intégrée dans le flux de travail de qualification de production pour la mémoire à haute bande passante utilisée dans les accélérateurs d'IA et les GPU de centres de données.
- Février 2026 : TeraView a divulgué de nouvelles commandes d'une grande fonderie de semi-conducteurs et d'un grand fournisseur de smartphones, tous deux fabricant des puces d'IA. La fonderie a prolongé un contrat de support EOTPR avant un déploiement EOTPR automatisé prévu au deuxième trimestre 2026, marquant la transition du THz de la métrologie de qualification vers l'inspection de production en ligne automatisée au niveau d'une fonderie de premier rang.
- Janvier 2026 : TeraView a reçu des commandes supplémentaires d'inspection de puces de mémoire à haute bande passante et d'IA et a obtenu une protection par brevet coréen pour son système de sondage automatisé EOTPR 4500. La protection par brevet en Corée du Sud est stratégiquement significative compte tenu de la concentration de la capacité de production de mémoire à haute bande passante dans ce pays et de l'intensité concurrentielle du marché de la métrologie de boîtiers avancés.
Portée du rapport mondial sur le marché des systèmes d'inspection industrielle térahertz
Les systèmes d'inspection industrielle térahertz utilisent un rayonnement électromagnétique non ionisant dans la plage de fréquences térahertz pour effectuer des tests et des analyses non destructifs, permettant la détection de défauts internes, des mesures d'épaisseur précises et la caractérisation des matériaux à travers des matériaux opaques tels que les plastiques, les composites et les céramiques sans endommager les éléments inspectés.
Le rapport sur le marché des systèmes d'inspection industrielle térahertz est segmenté par architecture de système (systèmes d'imagerie térahertz actifs et systèmes d'imagerie térahertz passifs), technologie (THz pulsé, THz à onde continue, THz à large bande et THz à bande étroite et accordable), fonction d'inspection (détection de défauts, mesure d'épaisseur et de couche, caractérisation des matériaux, inspection des revêtements et adhésifs, détection de l'humidité et de la contamination, inspection structurelle et dimensionnelle et autres fonctions d'inspection), secteur d'utilisation final (fabrication de semi-conducteurs et d'électronique, fabrication automobile, fabrication aérospatiale et de défense, fabrication de batteries et de systèmes de stockage d'énergie, fabrication chimique et pharmaceutique, transformation alimentaire et agricole, produits de construction et infrastructures et autres secteurs d'utilisation final), déploiement (laboratoire et R&D, contrôle qualité hors ligne, inspection à proximité de la ligne et inspection de production en ligne) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes d'imagerie térahertz actifs |
| Systèmes d'imagerie térahertz passifs |
| THz pulsé |
| THz à onde continue |
| THz à large bande |
| THz à bande étroite et accordable |
| Détection de défauts |
| Mesure d'épaisseur et de couche |
| Caractérisation des matériaux |
| Inspection des revêtements et adhésifs |
| Détection de l'humidité et de la contamination |
| Inspection structurelle et dimensionnelle |
| Autres fonctions d'inspection |
| Fabrication de semi-conducteurs et d'électronique |
| Fabrication automobile |
| Fabrication aérospatiale et de défense |
| Fabrication de batteries et de systèmes de stockage d'énergie |
| Fabrication chimique et pharmaceutique |
| Transformation alimentaire et agricole |
| Produits de construction et infrastructures |
| Autres secteurs d'utilisation final |
| Laboratoire et R&D |
| Contrôle qualité hors ligne |
| Inspection à proximité de la ligne |
| Inspection de production en ligne |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Turquie | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Kenya | ||
| Reste de l'Afrique | ||
| Par architecture de système | Systèmes d'imagerie térahertz actifs | ||
| Systèmes d'imagerie térahertz passifs | |||
| Par technologie | THz pulsé | ||
| THz à onde continue | |||
| THz à large bande | |||
| THz à bande étroite et accordable | |||
| Par fonction d'inspection | Détection de défauts | ||
| Mesure d'épaisseur et de couche | |||
| Caractérisation des matériaux | |||
| Inspection des revêtements et adhésifs | |||
| Détection de l'humidité et de la contamination | |||
| Inspection structurelle et dimensionnelle | |||
| Autres fonctions d'inspection | |||
| Par secteur d'utilisation final | Fabrication de semi-conducteurs et d'électronique | ||
| Fabrication automobile | |||
| Fabrication aérospatiale et de défense | |||
| Fabrication de batteries et de systèmes de stockage d'énergie | |||
| Fabrication chimique et pharmaceutique | |||
| Transformation alimentaire et agricole | |||
| Produits de construction et infrastructures | |||
| Autres secteurs d'utilisation final | |||
| Par déploiement | Laboratoire et R&D | ||
| Contrôle qualité hors ligne | |||
| Inspection à proximité de la ligne | |||
| Inspection de production en ligne | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Turquie | |||
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Kenya | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'inspection industrielle térahertz ?
Le marché était évalué à 194,87 millions USD en 2025, est estimé à 229,62 millions USD en 2026 et devrait atteindre 560,76 millions USD d'ici 2031 à un CAGR de 19,55 %.
Quelle architecture de système est en tête de l'inspection industrielle térahertz ?
Les systèmes d'imagerie térahertz actifs détenaient 91,21 % de la part en 2025 et devraient se développer à un CAGR de 21,26 % jusqu'en 2031.
Pourquoi les fabricants utilisent-ils des systèmes d'inspection THz ?
Les fabricants utilisent l'inspection THz pour des contrôles sans contact des revêtements, des structures multicouches, des composites et des boîtiers de semi-conducteurs où les défauts internes sont importants.
Quel secteur d'utilisation final devrait se développer le plus rapidement ?
La fabrication de batteries et de systèmes de stockage d'énergie devrait se développer à un CAGR de 23,12 % jusqu'en 2031, soutenue par les besoins de mesure du revêtement des électrodes.
Quelle région devrait enregistrer le taux le plus élevé ?
L'Asie-Pacifique devrait se développer à un CAGR de 20,98 % jusqu'en 2031, portée par les activités de fabrication de batteries, de boîtiers de semi-conducteurs et d'électronique.
Qu'est-ce qui limite l'utilisation plus large des équipements d'inspection THz ?
Les coûts d'installation élevés et la faible pénétration du signal à travers les matériaux conducteurs ou hautement absorbants peuvent limiter l'utilisation, notamment pour les premiers acheteurs.