
Marktgröße und Marktanteil für Terahertz-Industrieinspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
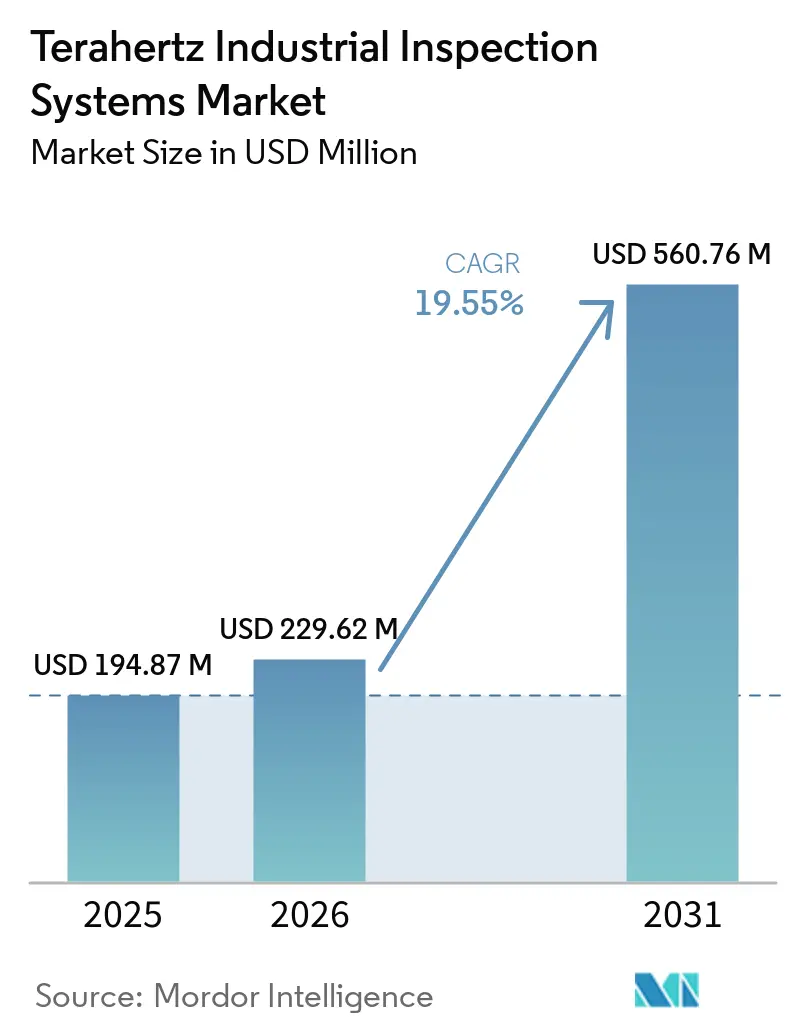
| Marktgröße (2026) | 229.62 Millionen US-Dollar |
| Marktgröße (2031) | 560.76 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Terahertz-Industrieinspektionssysteme von Mordor Intelligence
Die Marktgröße für Terahertz-Industrieinspektionssysteme wurde im Jahr 2025 auf 194,87 Millionen USD geschätzt und soll von 229,62 Millionen USD im Jahr 2026 auf 560,76 Millionen USD bis 2031 anwachsen, bei einer CAGR von 19,55 % während des Prognosezeitraums (2026–2031). Die Nachfrage geht über Laborversuche hinaus, da Hersteller schnelle, berührungslose Inspektion für komplexe Materialien und hochwertige Produktion benötigen. Frequenzmodulierte Dauerstrichsysteme eliminieren mechanisches Scannen und unterstützen eine schnelle Datenerfassung in Produktionslinien. Software zur Klassifizierung von Defekten hilft Bedienern zudem, Inspektionsdaten zu nutzen, ohne die Linie zu verlangsamen. Halbleiterverpackung und Automobilfarbinspektion haben begonnen, Wiederholungskäufe zu generieren, was eine etabliertere kommerzielle Basis für den Markt für Terahertz-Industrieinspektionssysteme unterstützt.
Wichtigste Erkenntnisse des Berichts
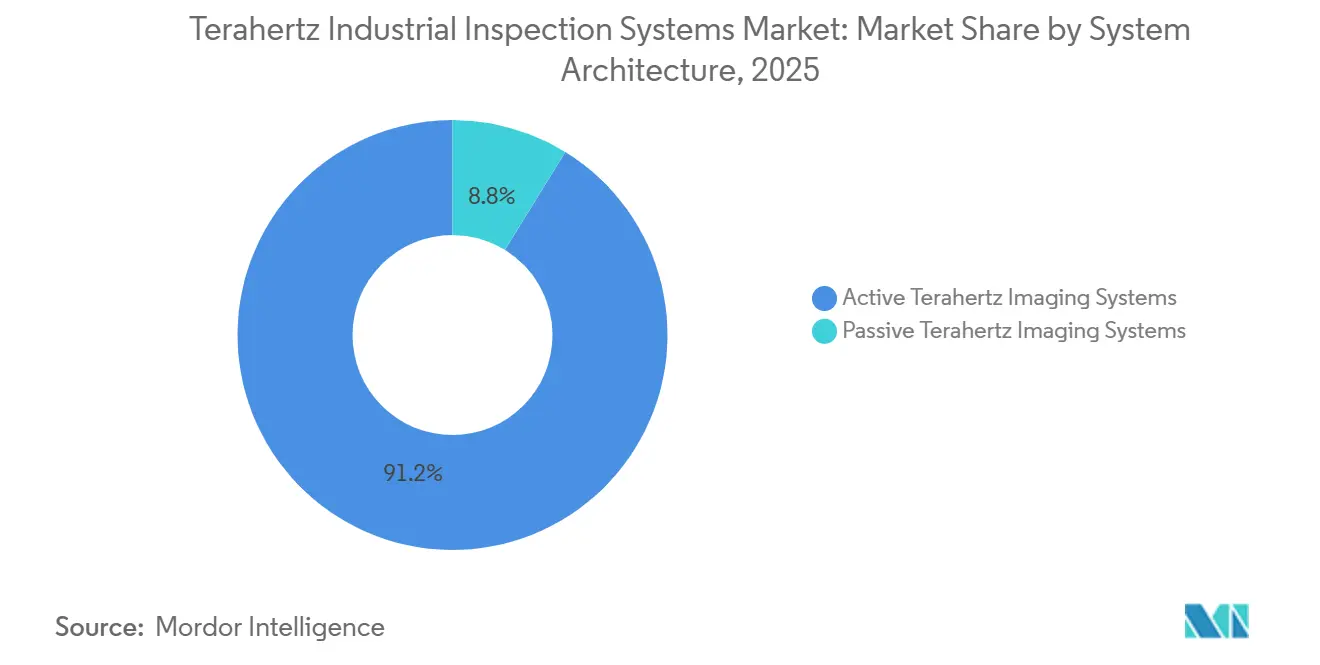
- Nach Systemarchitektur hielten aktive Terahertz-Bildgebungssysteme im Jahr 2025 einen Marktanteil von 91,21 % am Markt für Terahertz-Industrieinspektionssysteme und sollen bis 2031 mit einer CAGR von 21,26 % wachsen.
- Nach Technologie führte gepulstes THz im Jahr 2025 mit einem Umsatzanteil von 42,67 %, während Dauerstrich-THz bis 2031 die höchste CAGR von 21,89 % verzeichnen soll.
- Nach Inspektionsfunktion entfiel im Jahr 2025 ein Anteil von 24,89 % auf die Fehlererkennung, die bis 2031 mit einer CAGR von 22,31 % wachsen soll.
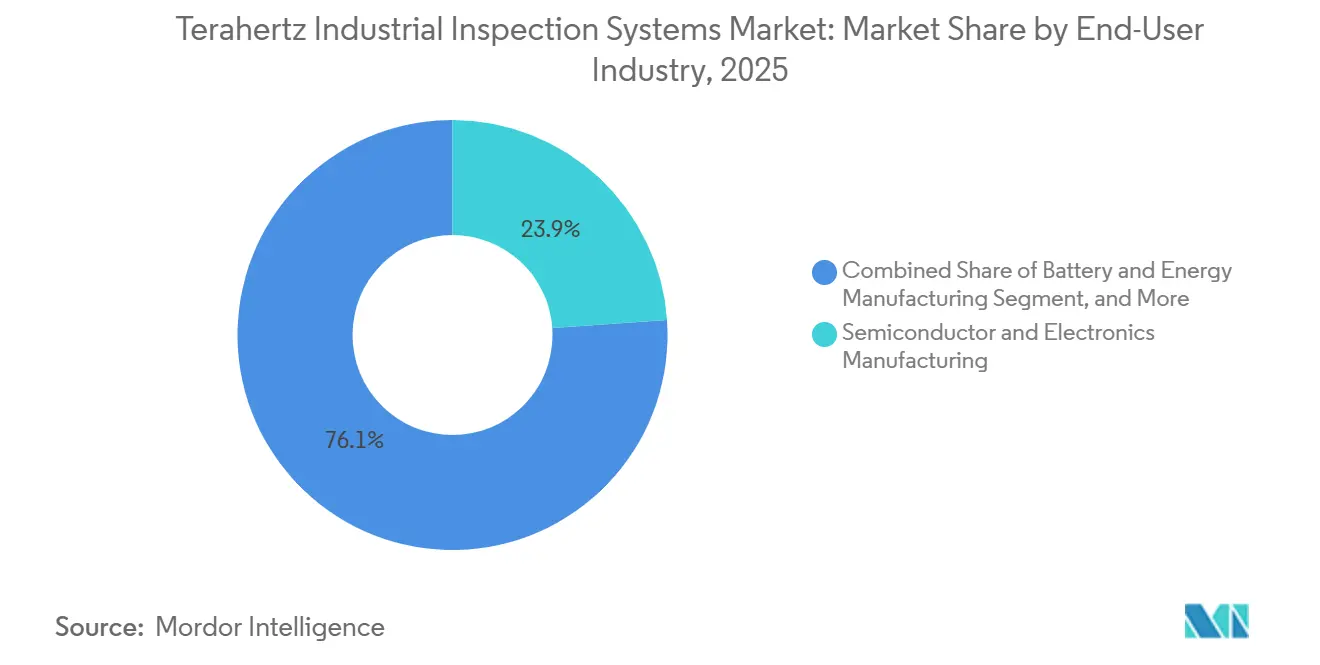
- Nach Endverbraucherbranche hielt die Halbleiter- und Elektronikindustrie im Jahr 2025 einen Anteil von 23,89 %, während die Batterie- und Energiespeicherherstellung bis 2031 eine CAGR von 23,12 % verzeichnen soll.
- Nach Einsatz hielt die Inline-Produktionsinspektion im Jahr 2025 einen Anteil von 34,45 %, während die At-Line-Inspektion bis 2031 mit einer CAGR von 21,69 % wachsen soll.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,21 %, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 20,98 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Terahertz-Industrieinspektionssysteme
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach zerstörungsfreier Prüfung in der hochwertigen Fertigung | +5.5% | Global, mit früher Konzentration in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Inline-Qualitätskontrolle für Beschichtungen, Folien und Mehrschichtstrukturen | +3.8% | Schwerpunkt asiatisch-pazifischer Raum, China und Südkorea, mit Ausstrahlungseffekten auf Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anforderungen zur Ausbeuteverbesserung in der Halbleiter- und Elektronikindustrie | +3.2% | Nordamerika und asiatisch-pazifischer Raum, insbesondere Südkorea, Taiwan und Japan | Mittelfristig (2–4 Jahre) |
| KI-gestützte Fehlererkennung und rückverfolgbare Qualitätsdaten | +2.6% | Global | Mittelfristig (2–4 Jahre) |
| Substitution ionisierender Inspektionsverfahren durch nicht-ionisierende Methoden für ausgewählte Röntgen- und Kontaktverfahren | +2.1% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Prozesskontrolle für Batterieelektroden und Materialien der nächsten Generation | +1.8% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach zerstörungsfreier Prüfung in der hochwertigen Fertigung
Anforderungen an die zerstörungsfreie Prüfung in der Luft- und Raumfahrt, der Halbleiterindustrie und der Verbundwerkstoffherstellung schaffen einen klaren Einstiegspunkt für den Markt für Terahertz-Industrieinspektionssysteme. THz-Inspektion kann Ultraschall-C-Scan-Methoden für einige Glasfaserverbundanwendungen ersetzen, da kein Koppelmedium erforderlich ist. Diese Unterscheidung ist in Trockenmontagebereichen nützlich, wo die Handhabung von Flüssigkeiten Zeit und Komplexität zum Prozess hinzufügt. Fraunhofer ITWM demonstrierte Scanner, die fehlerhafte Verbindungen, Fremdkörper, Luftblasen und Lackschichtvariationen in Flugzeug-Glasfaserpaneelen ohne Flüssigkeitskontakt identifizierten. Das Inline-Rohrsystem führte zudem 50 Scans pro Sekunde für die Wanddickenmessung und Defektkartierung während der kontinuierlichen Kunststoffrohproduktion durch. Diese Anwendungsfälle stärken die Argumentation für Systeme, die Verbundwerkstoffe und Verpackungsstrukturen inspizieren können, während die Produktionsgeschwindigkeit aufrechterhalten wird.
Inline-Qualitätskontrolle für Beschichtungen, Folien und Mehrschichtstrukturen
Der Markt für Terahertz-Industrieinspektionssysteme profitiert vom Bedarf an Beschichtungs- und Dickenmessung in kontinuierlichen Produktionslinien. Fraunhofer ITWM berichtete von bis zu 5.000 Messungen pro Sekunde für die Beschichtungscharakterisierung und 1.600 Messungen pro Sekunde für Mehrschichtstrukturen. Die berichteten Systeme decken Dicken von 10 µm bis in den Millimeterbereich ab und können Anwendungen unterstützen, die bisher auf Kontakt- oder Röntgenmethoden angewiesen waren. Automobilhersteller können kontinuierliche Lackdickenablesungen nutzen, um Sprüheinstellungen während der Produktion anzupassen, anstatt sich auf manuelle Stichprobenkontrollen zu verlassen. das-Nano installierte 2026 ein berührungsloses, zerstörungsfreies Lackdickensystem für Kunststoffverkleidungsteile im BMW Group Werk Leipzig und berichtete von einer Genauigkeit von ±1 µm, 5 % weniger Materialverschwendung und einer Reduzierung der Gesamtkosten um 15 %. TOPTICA erklärte, dass seine 8-Kanal-T-SWEEPER-Konfiguration bis zu 500 Dickenwerte pro Sekunde und Kanal liefern kann, was eine Breitflächeninspektion ohne proportionale Vergrößerung des Systemfußabdrucks unterstützt.
Anforderungen zur Ausbeuteverbesserung in der Halbleiter- und Elektronikindustrie
Fortschrittliche Verpackung ist ein wichtiger Nachfragetreiber für den Markt für Terahertz-Industrieinspektionssysteme, da Defekte in Hochbandbreiten-Speicher- und KI-Beschleuniger-Baugruppen die Geräteausbeute beeinflussen können. Hohlraumbildung in dicht vernetzten Stapeln kann zu Ausfällen führen, die die gesamte Chiplet-Baugruppe beeinträchtigen. TeraView sicherte sich zusätzliche Aufträge von einem großen HBM-Anbieter und bestätigte im März 2026 eine Erweiterung an einem Standort in Singapur für die HBM3- und HBM4-Inspektion. Elektrooptische Terahertz-Pulsreflektometrie kann Inspektionsaufzeichnungen für GPU-zu-HBM-Verbindungen während der Qualifizierung erstellen. Advantest bietet automatisierte THz-Metrologie für die zerstörungsfreie, berührungslose Verifikation von Halbleiter-Moldschichten in Wafer- und Panel-Level-Verpackungsformaten an. Da Verpackungsdesigns mehr Inspektionspunkte hinzufügen, kann die Nachfrage nach Geräten steigen, auch wenn das Ausgangsvolumen nicht im gleichen Maße zunimmt.
KI-gestützte Fehlererkennung und rückverfolgbare Qualitätsdaten
KI-gestützte Bildverarbeitung hilft dem Markt für Terahertz-Industrieinspektionssysteme, die Anforderungen an Produktionsgeschwindigkeit und Fehlerklassifizierung zu erfüllen. Mit Amplituden- und Phaseninformationen trainierte Modelle können Delaminierungen, Einschlüsse, Feuchtigkeitstaschen und andere innere Zustände unterscheiden, die schwellenwertbasierte Werkzeuge möglicherweise gleich behandeln. Dies reduziert die unnötige Ablehnung akzeptabler Teile und macht den Wert von Inspektionssoftware für Anlagenbediener sichtbarer. Dieselben Systeme können Defektkarten auf Losebene erstellen, die strukturierte Qualitätsaufzeichnungen unterstützen, ohne einen separaten Inspektionsschritt hinzuzufügen. Anbieter, die nutzbare Datenausgaben liefern, anstatt nur Gut-/Schlecht-Signale, können enger in die Qualitätsabläufe ihrer Kunden integriert werden. Dies erhöht den Wert von Software und Anwendungsunterstützung, wenn die Hardwarepreise wettbewerbsfähiger werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe System- und Integrationskosten für frühe Anwender | -4.2% | Global, am stärksten in Schwellenländern und mittelständischen Herstellern | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Durchdringung durch leitfähige und stark absorbierende Materialien | -2.8% | Global | Mittelfristig (2–4 Jahre) |
| Komplexität bei Kalibrierung, Referenzstandards und Anwendungstechnik | -2.1% | Global, mit der höchsten Reibung dort, wo THz-Anwendungsingenieure begrenzt sind | Mittelfristig (2–4 Jahre) |
| Inkonsistente Belege für den ROI auf Werksebene außerhalb von Premium-Fertigungslinien | -1.5% | Global, am stärksten in Südamerika sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe System- und Integrationskosten für frühe Anwender
Hohe System- und Integrationskosten schränken die Akzeptanz im Markt für Terahertz-Industrieinspektionssysteme weiterhin ein. Eine produktionsreife Installation kombiniert eine THz-Quelle, ein Detektorarray, Bewegungssteuerung, Verarbeitungsgeräte und Werksintegration. Erstinstallationen können auch maßgefertigte Vorrichtungen, optisches Pfaddesign und Verbindungen zu Fertigungsausführungssystemen erfordern. Diese Kosten können den Preis des Inspektionsinstruments selbst erreichen oder überschreiten. das-Nano berichtete von einer Amortisationszeit von 1,5 Jahren, 5 % weniger Materialverschwendung und 3 % weniger Nacharbeiten bei Automobilanwendungen. Solche Ergebnisse sind am relevantesten für ausgereifte, hochvolumige Linien, während Werke mit geringerem Durchsatz oder variablen Produkten möglicherweise längere, weniger sichere Amortisationszeiträume haben.
Begrenzte Durchdringung durch leitfähige und stark absorbierende Materialien
Materialbeschränkungen schränken den praktischen Inspektionsumfang für den Markt für Terahertz-Industrieinspektionssysteme ein. Metallische Oberflächen reflektieren THz-Strahlung, während wasserreiche Materialien, einige Kohlefaserverbundwerkstoffe, dickes Gummi, Elastomere und metallbeladene Beschichtungen die Signalstärke reduzieren können. Anbieter müssen daher die Materialkompatibilität überprüfen, bevor ein Kunde eine Kapitalverpflichtung eingeht. HÜBNER beschreibt sein T-SENSE FMI-System als eines, das Amplituden- und Phasenanalyse verwendet, um nichtmetallische Teile auf Fremdkörper, Fehler und Hohlräume zu inspizieren. Metallische Befestigungselemente und Strukturen im Sichtfeld können Artefakte erzeugen, die nicht konsistent über alle Kombinationen von Materialien und Dicken aufgelöst werden. Hybridsysteme können einige Lücken schließen, aber das Hinzufügen von Nah-Infrarot- oder Ultraschallkanälen erhöht auch Komplexität und Kosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemarchitektur: Aktive Systeme definieren den kommerziellen Mainstream
Aktive Terahertz-Bildgebungssysteme machten 91,21 % des Umsatzes im Jahr 2025 aus und sollen bis 2031 mit einer CAGR von 21,26 % wachsen. Ihre Führungsposition spiegelt die stärkere Auflösung und das Signal-Rausch-Verhältnis wider, das für die Unterflächeninspektion in der Industrie erforderlich ist. Aktive Systeme verwenden kontrollierte Beleuchtung und programmierbare Erfassungseinstellungen, die Bedienern helfen, Inspektionen an verschiedene Materialien und Produkte anzupassen. Gepulste Zeitbereichs-, FMCW- und Dauerstrichkonfigurationen sind alle in dieser Architektur enthalten. TOPTICA berichtete, dass seine 8-Kanal-FMCW-Plattform bis zu 500 Dickenwerte pro Sekunde und Kanal liefern kann.
Passive Systeme bleiben relevant für Sicherheits- und Personenscreening, wo der Umgebungsthermalkontrastausreichend sein kann. Das Fehlen einer aktiven Quelle kann die Hardwarekosten senken und das System vereinfachen. Passive Sensorik hat jedoch eine geringere räumliche Auflösung und langsamere Erfassung für viele Aufgaben auf Produktionsebene. Sie bietet auch weniger Flexibilität bei der Anpassung der Signalbedingungen für verschiedene Materialien. Passive Systeme werden während des Prognosezeitraums wahrscheinlich eine engere Option als aktive Konfigurationen für die industrielle Prozesskontrolle bleiben.


Nach Technologie: Gepulstes THz behauptet sich, während Dauerstrich-THz aufholt
Gepulstes THz hielt im Jahr 2025 einen Anteil von 42,67 % am Markt für Terahertz-Industrieinspektionssysteme, unterstützt durch Breitbandabdeckung und tiefenaufgelöste Zeitbereichsdaten. Diese Technologie bleibt nützlich für die Materialcharakterisierung, Mehrschicht-Delaminierungskartierung und die Bewertung von Pharmazeutika-Tablettenbeschichtungen. Menlo Systems berichtete, dass seine TeraSmart-Plattform mehr als 125 Spuren pro Sekunde mit einem 50-Pikosekunden-Zeitfenster erreichte. Die Plattform lieferte auch mehr als 6 THz Bandbreite und mehr als 100 dB Dynamikbereich für anspruchsvolle Near-Line-Anwendungen. Breitband-THz bleibt relevant, wo spektrale Fingerabdrücke für die chemische und pharmazeutische Identifizierung benötigt werden.
Dauerstrich-THz soll bis 2031 mit einer CAGR von 21,89 % wachsen und ist damit der am schnellsten wachsende Technologietyp. Seine einfachere Architektur erfordert keinen Femtosekundenlaser, was die Kosten senken und die Eignung für den Feldeinsatz verbessern kann. Dauerstrich- und FMCW-Systeme eignen sich für Hochgeschwindigkeits-Inline-Aufgaben, bei denen eine Beschichtungs- oder Dickenmessung die erforderliche Ausgabe ist. Gepulste Systeme bleiben besser geeignet für detaillierte Qualifizierung und komplexe Materialien, bei denen spektrale Tiefe wichtig ist. Dieses komplementäre Muster begünstigt Anbieter, die mehr als eine Technologiefamilie innerhalb der Branche der Terahertz-Industrieinspektionssysteme unterstützen.
Nach Inspektionsfunktion: Fehlererkennung dominiert sowohl Umfang als auch Dynamik
Die Fehlererkennung machte im Jahr 2025 24,89 % des Marktes für Terahertz-Industrieinspektionssysteme aus und soll bis 2031 mit einer CAGR von 22,31 % wachsen. Die Kombination aus führendem Anteil und der höchsten Prognosegeschwindigkeit spiegelt einen breiten Anwendungsfall in der Halbleiterverpackung, Luft- und Raumfahrtverbundwerkstoffen und der Batterieelektrodenproduktion wider. In diesen Bereichen kann ein unentdeckter Defekt zu Garantierisiken, Feldausfällen oder kostspieligen Produktionsverlusten führen. Fraunhofer ITWM berichtete, dass sein THz-TDS-Rohrinspektionssystem 50 Scans pro Sekunde für die Wanddickenmessung und Defektkartierung in der kontinuierlichen Produktion durchführen kann. Das Ergebnis zeigt, dass die Fehlererkennung mit Produktionsgeschwindigkeit arbeiten kann und nicht nur bei der Laborinspektion.
Die Dickenmessung ist die zweite etablierteste Funktion, unterstützt durch Automobilfarbdickenprogramme. Die Materialcharakterisierung ist auch bei der Beschichtung pharmazeutischer Tabletten und der Prozesskontrolle in der Spezialchemie wichtig, wo spektrale Informationen Produktionsentscheidungen leiten können. Beschichtungsinspektion, Feuchtigkeitskartierung und Strukturintegritätsprüfungen sind Anwendungen in einem frühen Stadium. Ihre Nutzung weitet sich bei der Prüfung von Baumaterialien und der Bewertung ziviler Infrastruktur aus. Anbieter benötigen daher Anwendungstechnik, die spezifische Inspektionsanforderungen im gesamten Markt für Terahertz-Industrieinspektionssysteme adressiert.
Nach Endverbraucherbranche: Halbleiter führen, Batterien beschleunigen
Die Halbleiter- und Elektronikindustrie hielt im Jahr 2025 einen Anteil von 23,89 %, die größte Endverbraucherposition im Markt für Terahertz-Industrieinspektionssysteme. Diese Position spiegelt den hohen Wert der Inspektion auf Chipebene und die Erfahrung des Sektors mit fortschrittlicher Metrologie in Ausbeutemanagementprogrammen wider. Halbleiterkäufer verwenden THz-Werkzeuge, um Verpackungsstrukturen ohne Kontakt oder zerstörende Vorbereitung zu untersuchen. TeraView gab im März 2026 Wiederholungsaufträge und Kapazitätserweiterungen an einem HBM-Fertigungsstandort in Singapur bekannt. Die Aufträge zeigen eine anhaltende Bewegung von Qualifizierungsaktivitäten hin zu Investitionen in Produktionskapazitäten.
Die Batterie- und Energiespeicherherstellung soll bis 2031 mit einer CAGR von 23,12 % wachsen, der höchsten Rate unter den Endverbraucherbranchen. Diese Nachfrage ist mit Gleichmäßigkeitsprüfungen der Elektrodenbeschichtung auf Gigafactory-Linien verbunden, wo manuelle Stichproben nicht die gesamte Produktionsleistung erfassen können. THz-Systeme können berührungslose Messwerte für Beschichtungs- und Dickenanwendungen liefern. Die Automobilproduktion bleibt ein reifer Nutzer der Inline-Lackdickenmessung, insbesondere bei europäischen Originalausrüstungsherstellern. Luft- und Raumfahrt, Verteidigung, Chemie, Pharmazie, Lebensmittel und Verpackungsanwendungen können Volumen hinzufügen, wenn Anbieter die Leistung in jedem Bereich nachweisen.

Nach Einsatz: Inline dominiert, At-Line beschleunigt
Die Inline-Produktionsinspektion hielt im Jahr 2025 einen Anteil von 34,45 %, der größten Einsatzart im Markt für Terahertz-Industrieinspektionssysteme. Sie wird in kontinuierlichen Beschichtungs- und Dickenprogrammen eingesetzt, die eine Produktionsintegration erfordern. Automobil- und Spezialfolienherstellung sind wichtige Beispiele für dieses Betriebsmodell. Inline-Geräte können Messwerte generieren, während Material durch den Prozess läuft. Die von Fraunhofer ITWM berichteten hohen Messraten für Beschichtungen und Mehrschichtstrukturen zeigen die für einen solchen Einsatz erforderliche Leistung.
Die At-Line-Inspektion soll bis 2031 mit einer CAGR von 21,69 % wachsen, der höchsten Rate unter den Einsatzarten. Diese halbintegrierten Zellen befinden sich in der Nähe der Produktionslinie und ermöglichen eine schnelle Losstichprobennahme ohne eine vollständige Inline-Installation. Dies kann die anfänglichen Kapitalausgaben und das Integrationsrisiko für Erstanwender reduzieren. Forschungs- und Laborinspektion liefert eine Pipeline in einem früheren Stadium für Anwendungen, die später in die Produktion übergehen können. Offline-Qualitätskontrolle bleibt relevant für Wartungs-, Reparatur- und Überholungsarbeiten in der Luft- und Raumfahrt, wo geringes Produktionsvolumen und hoher Teilewerteinen detaillierten Ansatz begünstigen.
Geografische Analyse
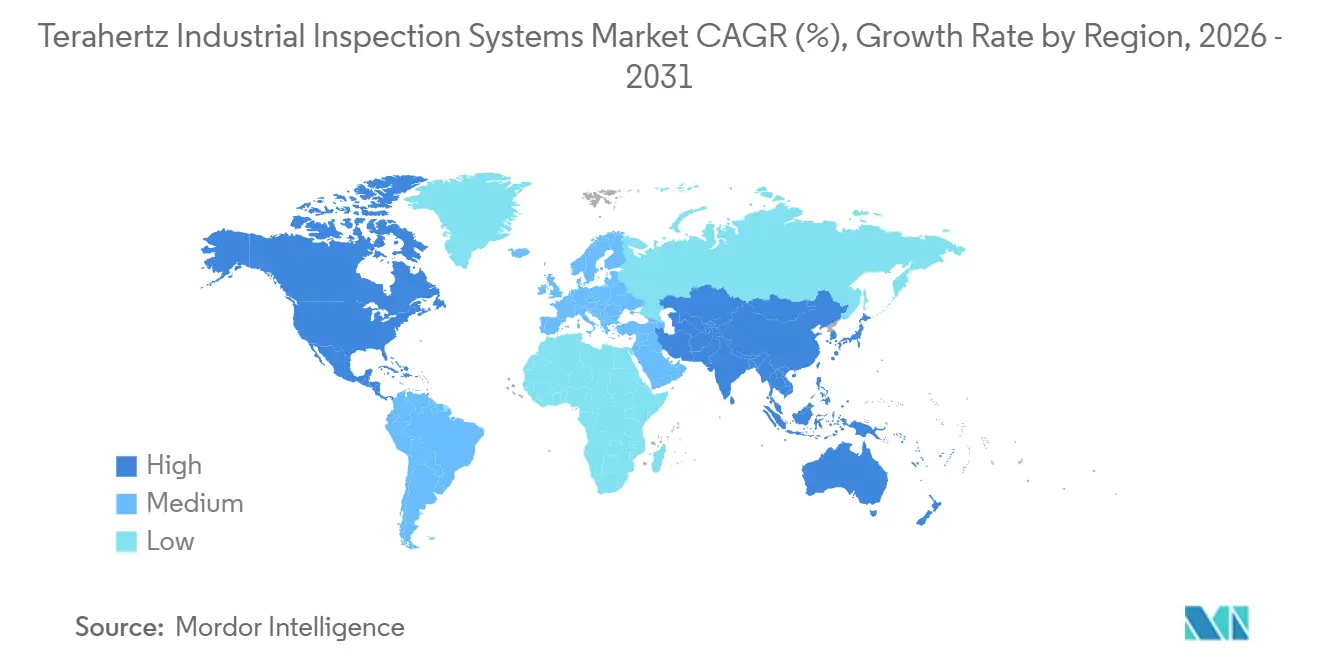
Nordamerika hielt im Jahr 2025 einen Anteil von 34,21 % am globalen Markt für Terahertz-Industrieinspektionssysteme. Die regionale Basis umfasst Halbleiterfertigung in den Vereinigten Staaten, Luft- und Raumfahrt-Hauptauftragnehmer und Verteidigungsprogramme, die neue Metrologie-Werkzeuge evaluieren. Im Februar 2026 gab TeraView neue Aufträge und Wiederholungs-Supportverträge von einer großen Halbleiterfoundry und einem führenden Smartphone-Anbieter bekannt. Kanada unterstützt die Nachfrage durch Wartung von Luft- und Raumfahrtverbundwerkstoffen und seine Lieferantenverbindungen mit Bombardier und Airbus, während Mexiko als Nearshoring-Standort für Elektronik multinationale Hersteller dazu veranlasst, US-amerikanische und europäische Inspektionsstandards anzuwenden.
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 20,98 % wachsen, der schnellsten regionalen Rate. China baut Batterieherstellungskapazitäten auf und investiert in inländische Halbleiterfähigkeiten, was die Nachfrage nach Prozessmetrologie unterstützt. Südkorea verfügt über eine konzentrierte HBM- und fortschrittliche Verpackungsbasis, was es zu einem bedeutenden Markt für THz-Inspektion macht. TeraView erhielt im Januar 2026 koreanischen Patentschutz für sein automatisiertes EOTPR 4500-Prüfsystem, und ein großer südkoreanischer HBM-Anbieter erweiterte im März 2026 die EOTPR-Kapazität an seinem Standort in Singapur. Japan und ASEAN treiben die Nachfrage nach Automobilelektronik und Präzisionsfertigung an, während Indien an Bedeutung gewinnen kann, da Elektronikexporte eine dedizierte Qualitätsinfrastruktur erfordern.
Europa hat eine starke Position in der Automobil-, Luft- und Raumfahrt- sowie Chemieherstellung, wo Prozessqualität ein wichtiges Kaufkriterium ist. Deutschland führt die regionale Nutzung durch Originalausrüstungshersteller und Zulieferer an, die Lackdickenmessung in Qualitätssysteme integrieren, wie die Installation von das-Nano im BMW Group Werk Leipzig zeigt. Das Vereinigte Königreich beherbergt ein THz-Forschungs- und Handelscluster rund um TeraView, das im März 2026 bezahlte Versuche und einen ersten TeraCota-Verkauf an europäische Luft- und Raumfahrt- sowie Verteidigungspartner abschloss. Südamerika befindet sich in einem früheren Stadium, wobei Brasilien und Argentinien Nachfrage durch Automobil- und Chemiesubsidiäre generieren. Der Nahe Osten und Afrika bieten kurzfristiges Potenzial bei Verteidigungsverbundwerkstoffen und der Inspektion von Öl- und Gaspipelines.

Wettbewerbslandschaft
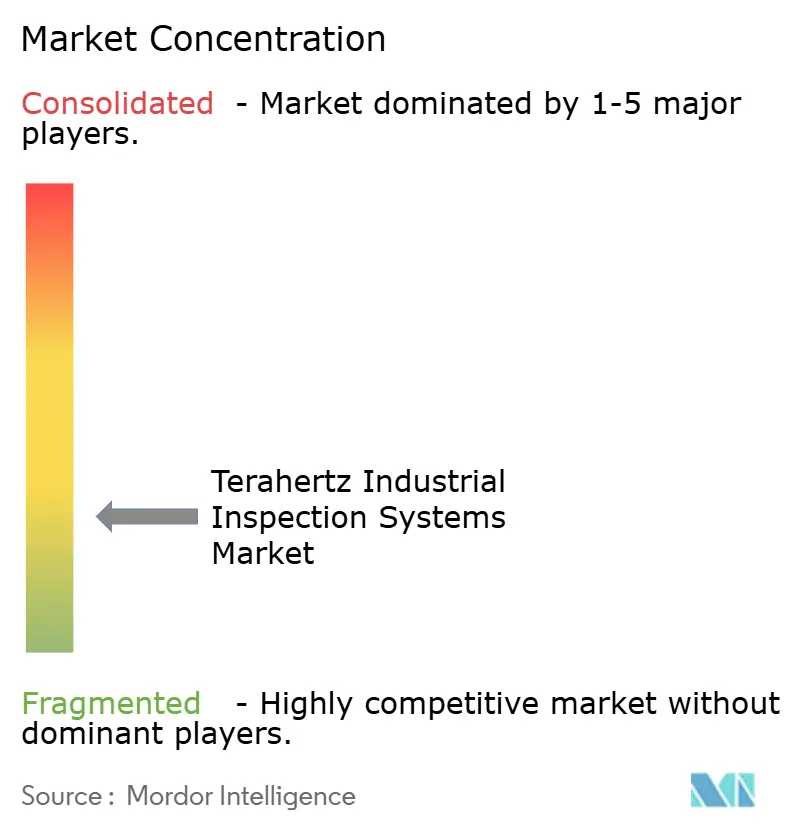
Der Markt für Terahertz-Industrieinspektionssysteme ist fragmentiert, da kein einzelner Anbieter jede Anwendung oder jedes Endverbraucherfeld dominiert. TOPTICA Photonics AG, Menlo Systems GmbH und Thorlabs, Inc. bieten breite Portfolios an photonischen Instrumenten an, während TeraView Limited sich auf Halbleiter- und Verteidigungsanwendungen und das-Nano auf Automobilinspektion konzentriert. Fraunhofer ITWM unterstützt die Anwendungsentwicklung und liefert Benchmarks, die Systemanforderungen beeinflussen. Der Wettbewerb verlagert sich hin zu integrierten Systemen, die Quellen, Detektoren, Bewegungssteuerung, Verarbeitungssoftware und Anwendungsunterstützung kombinieren.
TeraView sicherte sich im Januar 2026 koreanischen Patentschutz für sein automatisiertes EOTPR 4500-Prüfsystem und stärkte damit seine Position bei der HBM- und KI-Chip-Inspektion. Das Unternehmen schloss im März 2026 auch Versuche und einen ersten Verkauf seiner TeraCota-Beschichtungsplattform für Luft- und Raumfahrt- sowie Verteidigungsanwendungen ab. Die Installation von das-Nano im Jahr 2026 im BMW Group Werk Leipzig zeigt, wie Anbieter von Instrumenten zu eingebetteten Produktionslösungen übergehen. Die Mehrkanal-Plattform von TOPTICA unterstützt eine ähnliche Strategie, indem sie einen höheren Inspektionsdurchsatz in einer kompakten Konfiguration bietet. Diese Schritte können Kundenbeziehungen stärken, wenn Anbieter sowohl Messkompetenz als auch Prozessdaten liefern.
Zivile Infrastruktur sowie hochvolumige Lebensmittel- und Verpackungsinspektion bleiben offene Forschungsbereiche, da Anbieter noch keine vollständigen autonomen Systeme für diese Umgebungen zusammengestellt haben. Ein solches System benötigt eine Quelle, einen Detektor, Bewegungssteuerung, Software und Dokumentation, die den Betriebsanforderungen des Kunden entsprechen. Anbieter betten Bildverarbeitungssoftware in Hardwareplattformen ein, um Defektdaten nützlicher zu machen, während anwendungsspezifisches geistiges Eigentum definierte Inspektionsabläufe unterstützt. Compliance-Dokumentation und Qualifizierungsnachweise bleiben wichtig, wo Kunden Systeme benötigen, die branchenspezifische Anforderungen erfüllen. Die Branche der Terahertz-Industrieinspektionssysteme wird daher wahrscheinlich Anbieter belohnen, die Hardwareleistung mit nachgewiesenem Anwendungswissen kombinieren.
Branchenführer im Markt für Terahertz-Industrieinspektionssysteme
das-Nano
Luna Innovations Incorporated
TeraSense Group
TiHive
Fraunhofer Institute for Industrial Mathematics ITWM
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: TeraView gab den erfolgreichen Abschluss bezahlter Versuche und einen ersten Verkauf seiner TeraCota THz-Beschichtungscharakterisierungsplattform an große europäische Luft- und Raumfahrt- sowie Verteidigungspartner für Tarnmaterialien und Antriebsplattformanwendungen bekannt. Dies stellt den ersten bestätigten kommerziellen THz-Beschichtungsinspektionseinsatz für die Tarncharakterisierung in der Verteidigung in Europa dar und eröffnet dem Unternehmen ein hochwertiges Segment mit wiederkehrenden Messverträgen.
- März 2026: TeraView sicherte sich einen Wiederholungsauftrag von einem großen HBM-Speicheranbieter zur Erweiterung der EOTPR-Inspektionskapazität an seinem Fertigungsstandort in Singapur, speziell für die Qualifizierung von HBM3- und HBM4-Geräten. Die Kapazitätserweiterung bestätigt, dass THz-Inspektion nun in den Produktionsqualifizierungsablauf für Hochbandbreiten-Speicher eingebettet ist, der in KI-Beschleunigern und Rechenzentrum-GPUs verwendet wird.
- Februar 2026: TeraView gab neue Aufträge von einer großen Halbleiterfoundry und einem führenden Smartphone-Anbieter bekannt, die beide KI-Chips herstellen. Die Foundry verlängerte einen EOTPR-Supportvertrag vor einem geplanten automatisierten EOTPR-Einsatz im zweiten Quartal 2026, was den Übergang von THz von der Qualifizierungsmetrologie zur automatisierten Inline-Produktionsinspektion auf Tier-1-Foundry-Ebene markiert.
- Januar 2026: TeraView erhielt zusätzliche HBM- und KI-Chip-Inspektionsaufträge und sicherte sich koreanischen Patentschutz für sein automatisiertes EOTPR 4500-Prüfsystem. Der Patentschutz in Südkorea ist strategisch bedeutsam angesichts der Konzentration von HBM-Produktionskapazitäten im Land und der Wettbewerbsintensität des Marktes für fortschrittliche Verpackungsmetrologie.


Globaler Berichtsumfang für den Markt für Terahertz-Industrieinspektionssysteme
Terahertz-Industrieinspektionssysteme nutzen nicht-ionisierende elektromagnetische Strahlung im Terahertz-Frequenzbereich, um zerstörungsfreie Prüfungen und Analysen durchzuführen, die die Erkennung innerer Defekte, präzise Dickenmessungen und Materialcharakterisierung durch undurchsichtige Materialien wie Kunststoffe, Verbundwerkstoffe und Keramiken ermöglichen, ohne die inspizierten Gegenstände zu beschädigen.
Der Markt für Terahertz-Industrieinspektionssysteme ist segmentiert nach Systemarchitektur (aktive Terahertz-Bildgebungssysteme und passive Terahertz-Bildgebungssysteme), Technologie (gepulstes THz, Dauerstrich-THz, Breitband-THz sowie Schmalband- und abstimmbares THz), Inspektionsfunktion (Fehlererkennung, Dicken- und Schichtmessung, Materialcharakterisierung, Beschichtungs- und Klebeinspektion, Feuchtigkeits- und Kontaminationserkennung, Struktur- und Dimensionsinspektion sowie weitere Inspektionsfunktionen), Endverbraucherbranche (Halbleiter- und Elektronikindustrie, Automobilherstellung, Luft- und Raumfahrt- sowie Verteidigungsherstellung, Batterie- und Energiespeicherherstellung, Chemie- und Pharmaherstellung, Lebensmittel- und Agroverarbeitung, Bauprodukte und Infrastruktur sowie weitere Endverbraucherbranchen), Einsatz (Labor und Forschung und Entwicklung, Offline-Qualitätskontrolle, At-Line-Inspektion und Inline-Produktionsinspektion) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Aktive Terahertz-Bildgebungssysteme |
| Passive Terahertz-Bildgebungssysteme |
| Gepulstes THz |
| Dauerstrich-THz |
| Breitband-THz |
| Schmalband- und abstimmbares THz |
| Fehlererkennung |
| Dicken- und Schichtmessung |
| Materialcharakterisierung |
| Beschichtungs- und Klebeinspektion |
| Feuchtigkeits- und Kontaminationserkennung |
| Struktur- und Dimensionsinspektion |
| Weitere Inspektionsfunktionen |
| Halbleiter- und Elektronikindustrie |
| Automobilherstellung |
| Luft- und Raumfahrt- sowie Verteidigungsherstellung |
| Batterie- und Energiespeicherherstellung |
| Chemie- und Pharmaherstellung |
| Lebensmittel- und Agroverarbeitung |
| Bauprodukte und Infrastruktur |
| Weitere Endverbraucherbranchen |
| Labor und Forschung und Entwicklung |
| Offline-Qualitätskontrolle |
| At-Line-Inspektion |
| Inline-Produktionsinspektion |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Türkei | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Kenia | ||
| Übriges Afrika | ||
| Nach Systemarchitektur | Aktive Terahertz-Bildgebungssysteme | ||
| Passive Terahertz-Bildgebungssysteme | |||
| Nach Technologie | Gepulstes THz | ||
| Dauerstrich-THz | |||
| Breitband-THz | |||
| Schmalband- und abstimmbares THz | |||
| Nach Inspektionsfunktion | Fehlererkennung | ||
| Dicken- und Schichtmessung | |||
| Materialcharakterisierung | |||
| Beschichtungs- und Klebeinspektion | |||
| Feuchtigkeits- und Kontaminationserkennung | |||
| Struktur- und Dimensionsinspektion | |||
| Weitere Inspektionsfunktionen | |||
| Nach Endverbraucherbranche | Halbleiter- und Elektronikindustrie | ||
| Automobilherstellung | |||
| Luft- und Raumfahrt- sowie Verteidigungsherstellung | |||
| Batterie- und Energiespeicherherstellung | |||
| Chemie- und Pharmaherstellung | |||
| Lebensmittel- und Agroverarbeitung | |||
| Bauprodukte und Infrastruktur | |||
| Weitere Endverbraucherbranchen | |||
| Nach Einsatz | Labor und Forschung und Entwicklung | ||
| Offline-Qualitätskontrolle | |||
| At-Line-Inspektion | |||
| Inline-Produktionsinspektion | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Türkei | |||
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Kenia | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Terahertz-Industrieinspektionssysteme?
Der Markt wurde im Jahr 2025 auf 194,87 Millionen USD geschätzt, wird im Jahr 2026 auf 229,62 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 19,55 % 560,76 Millionen USD erreichen.
Welche Systemarchitektur führt bei der Terahertz-Industrieinspektion?
Aktive Terahertz-Bildgebungssysteme hielten im Jahr 2025 einen Anteil von 91,21 % und sollen bis 2031 mit einer CAGR von 21,26 % wachsen.
Warum verwenden Hersteller THz-Inspektionssysteme?
Hersteller verwenden THz-Inspektion für berührungslose Prüfungen von Beschichtungen, Mehrschichtstrukturen, Verbundwerkstoffen und Halbleiterverpackungen, bei denen innere Defekte von Bedeutung sind.
Welcher Endverbrauchersektor soll am schnellsten wachsen?
Die Batterie- und Energiespeicherherstellung soll bis 2031 mit einer CAGR von 23,12 % wachsen, unterstützt durch den Bedarf an Elektrodenbeschichtungsmessung.
Welche Region soll die höchste Wachstumsrate verzeichnen?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 20,98 % wachsen, angetrieben durch Batterie-, Halbleiterverpackungs- und Elektronikindustrieaktivitäten.
Was schränkt die breitere Nutzung von THz-Inspektionsgeräten ein?
Hohe Installationskosten und schwache Signaldurchdringung durch leitfähige oder stark absorbierende Materialien können die Nutzung einschränken, insbesondere für Erstanwender.
Seite zuletzt aktualisiert am:



