
Tamanho e Participação do Mercado de Sistemas de Inspeção Industrial por Terahertz
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
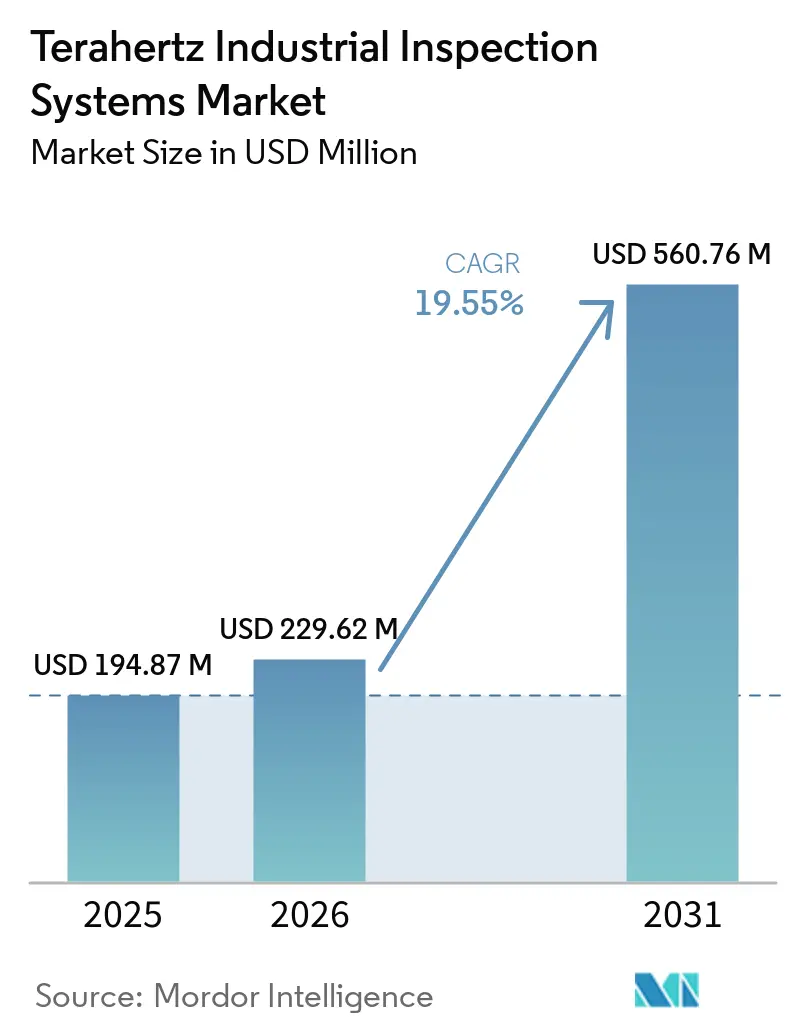
| Tamanho do Mercado (2026) | 229.62 Milhões de dólares |
| Tamanho do Mercado (2031) | 560.76 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Inspeção Industrial por Terahertz pela Mordor Intelligence
O tamanho do Mercado de Sistemas de Inspeção Industrial por Terahertz foi avaliado em 194,87 milhões de USD em 2025 e estima-se que se expanda de 229,62 milhões de USD em 2026 para atingir 560,76 milhões de USD até 2031, a um CAGR de 19,55% durante o período de previsão (2026-2031). A demanda está avançando além dos ensaios laboratoriais porque os fabricantes necessitam de inspeção rápida e sem contato para materiais complexos e produção de alto valor. Os sistemas de onda contínua com modulação de frequência eliminam a varredura mecânica e suportam a captura rápida de dados em linhas de produção. O software que classifica defeitos também auxilia os operadores a utilizarem os dados de inspeção sem desacelerar a linha. A inspeção de embalagens de semicondutores e de pintura automotiva começou a gerar compras recorrentes, o que sustenta uma base comercial mais consolidada para o Mercado de Sistemas de Inspeção Industrial por Terahertz.
Principais Conclusões do Relatório
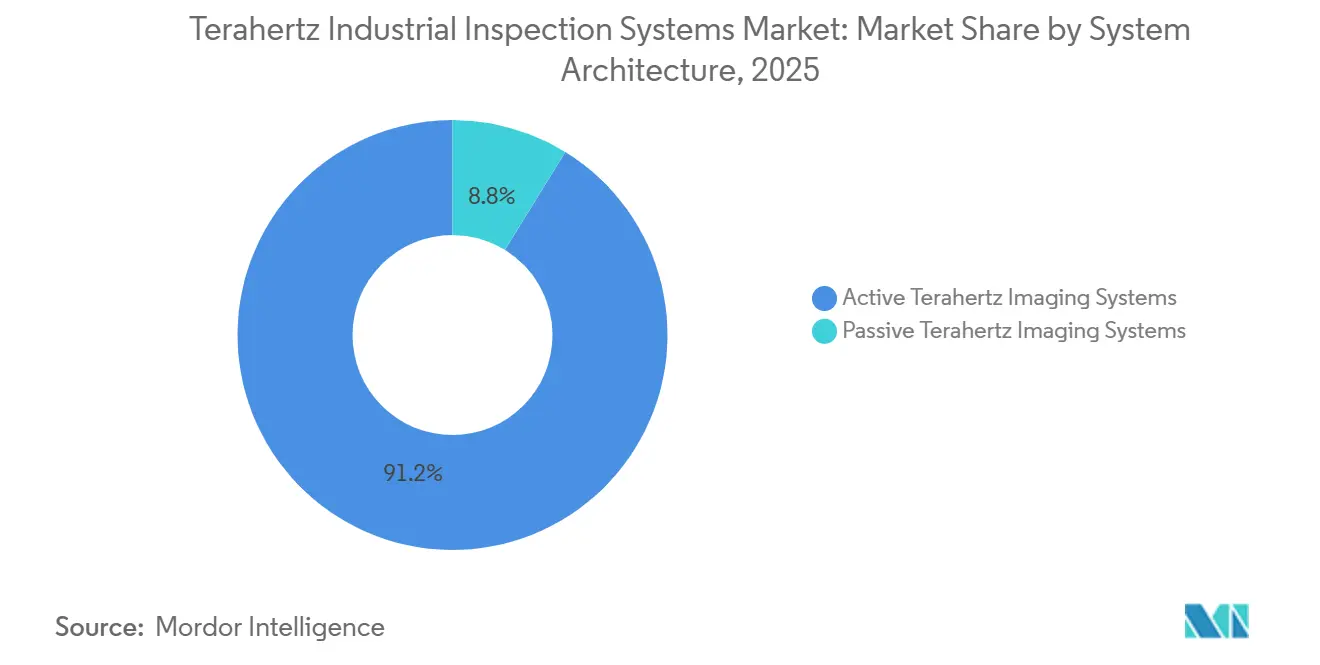
- Por arquitetura de sistema, os sistemas ativos de imagem por terahertz detinham 91,21% da participação do Mercado de Sistemas de Inspeção Industrial por Terahertz em 2025 e devem se expandir a um CAGR de 21,26% até 2031.
- Por tecnologia, o THz pulsado liderou com 42,67% de participação na receita em 2025, enquanto o THz de onda contínua deve registrar o maior CAGR de 21,89% até 2031.
- Por função de inspeção, a detecção de defeitos representou 24,89% de participação em 2025 e deve se expandir a um CAGR de 22,31% até 2031.
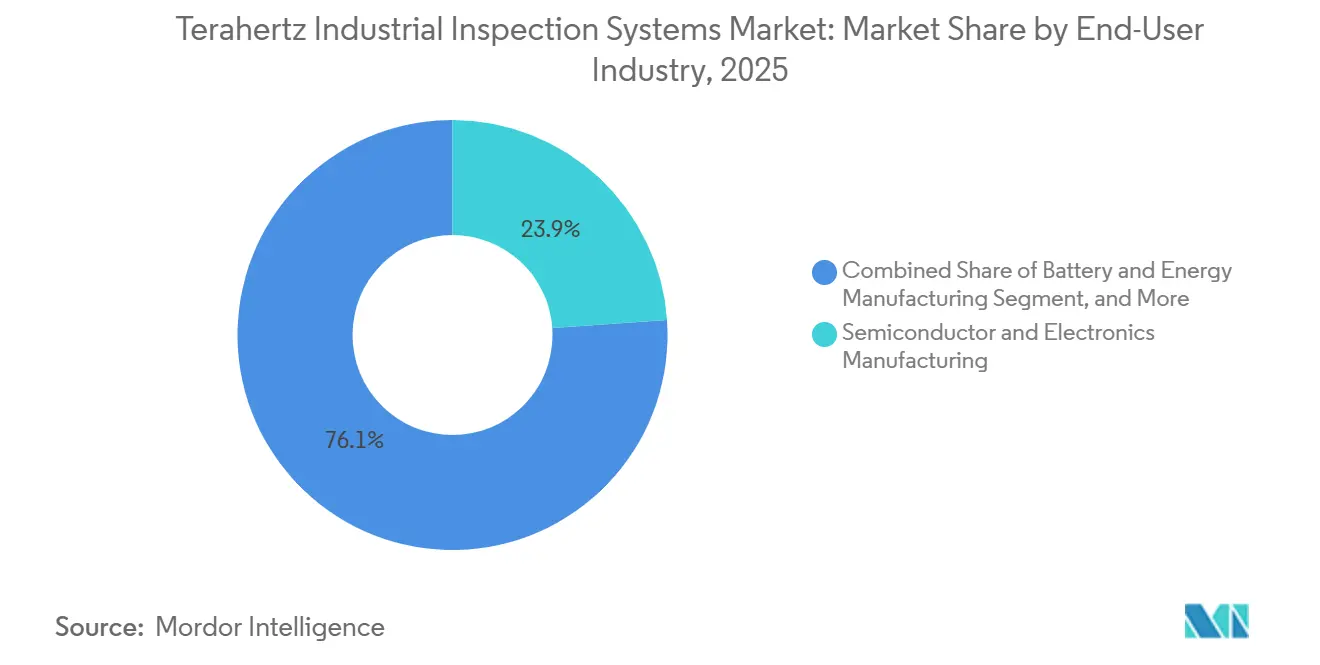
- Por indústria usuária final, a fabricação de semicondutores e eletrônicos detinha 23,89% de participação em 2025, enquanto a fabricação de baterias e armazenamento de energia deve registrar um CAGR de 23,12% até 2031.
- Por implantação, a inspeção de produção em linha detinha 34,45% de participação em 2025, enquanto a inspeção em linha adjacente deve se expandir a um CAGR de 21,69% até 2031.
- Por geografia, a América do Norte detinha 34,21% de participação em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 20,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Inspeção Industrial por Terahertz
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Ensaios Não Destrutivos na Fabricação de Alto Valor | +5.5% | Global, com concentração inicial na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Controle de Qualidade em Linha para Revestimentos, Folhas e Estruturas Multicamadas | +3.8% | Núcleo da Ásia-Pacífico, China e Coreia do Sul, com expansão para Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Requisitos de Melhoria de Rendimento em Semicondutores e Eletrônicos Avançados | +3.2% | América do Norte e Ásia-Pacífico, especialmente Coreia do Sul, Taiwan e Japão | Médio prazo (2-4 anos) |
| Detecção de Defeitos Habilitada por IA e Dados de Qualidade Rastreáveis | +2.6% | Global | Médio prazo (2-4 anos) |
| Substituição de Inspeção Não Ionizante para Métodos Selecionados de Raios X e Contato | +2.1% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Controle de Processo de Eletrodos de Bateria e Materiais de Próxima Geração | +1.8% | Núcleo da Ásia-Pacífico, com expansão para Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Ensaios Não Destrutivos na Fabricação de Alto Valor
Os requisitos de ensaios não destrutivos na fabricação aeroespacial, de semicondutores e de compósitos estão criando um ponto de entrada claro para o Mercado de Sistemas de Inspeção Industrial por Terahertz. A inspeção por THz pode substituir os métodos de varredura C ultrassônica em algumas aplicações de compósitos de fibra de vidro porque não requer um meio de acoplamento. Essa distinção é útil em ambientes de montagem a seco, onde o manuseio de fluidos adiciona tempo e complexidade ao processo. O Fraunhofer ITWM demonstrou scanners que identificaram juntas defeituosas, corpos estranhos, bolhas de ar e variações na camada de tinta em painéis de fibra de vidro aeronáuticos sem contato com fluidos. Seu sistema de tubulação em linha também realizou 50 varreduras por segundo para medição de espessura de parede e mapeamento de defeitos durante a produção contínua de tubos plásticos. Esses casos de uso fortalecem o argumento a favor de sistemas capazes de inspecionar compósitos e estruturas de embalagem mantendo a velocidade de produção.
Controle de Qualidade em Linha para Revestimentos, Folhas e Estruturas Multicamadas
O Mercado de Sistemas de Inspeção Industrial por Terahertz se beneficia da necessidade de medição de revestimento e espessura em linhas de produção contínua. O Fraunhofer ITWM reportou até 5.000 medições por segundo para caracterização de revestimentos e 1.600 medições por segundo para estruturas multicamadas. Os sistemas reportados cobrem espessuras de 10 µm até a escala milimétrica e podem suportar aplicações que anteriormente dependiam de métodos de contato ou de raios X. Os usuários automotivos podem utilizar leituras contínuas de espessura de tinta para ajustar as configurações de pulverização durante a produção, em vez de depender de verificações manuais pontuais. A das-Nano instalou um sistema de medição de espessura de tinta sem contato e não destrutivo para peças de acabamento plástico na BMW Group Plant Leipzig em 2026, reportando precisão de ±1 µm, 5% menos desperdício de material e uma redução de 15% no custo total. A TOPTICA declarou que sua configuração T-SWEEPER de 8 canais pode fornecer até 500 valores de espessura por segundo por canal, suportando inspeção de área ampla sem um aumento proporcional na área ocupada pelo sistema.
Requisitos de Melhoria de Rendimento em Semicondutores e Eletrônicos Avançados
O empacotamento avançado é um importante impulsionador de demanda para o Mercado de Sistemas de Inspeção Industrial por Terahertz, pois defeitos em memórias de alta largura de banda e conjuntos de aceleradores de IA podem afetar o rendimento dos dispositivos. A formação de vazios em pilhas densamente interconectadas pode criar falhas que afetam o conjunto mais amplo de chiplets. A TeraView obteve pedidos adicionais de um importante fornecedor de HBM e confirmou uma expansão em um site em Singapura em março de 2026 para inspeção de HBM3 e HBM4. A reflectometria de pulso terahertz eletro-óptico pode criar registros de inspeção para interconexões GPU-HBM durante a qualificação. A Advantest oferece metrologia THz automatizada para verificação não destrutiva e sem contato de camadas de molde de semicondutores em formatos de empacotamento em nível de wafer e painel. À medida que os projetos de empacotamento adicionam mais pontos de inspeção, a demanda por equipamentos pode aumentar mesmo quando o volume de produção não cresce na mesma proporção.
Detecção de Defeitos Habilitada por IA e Dados de Qualidade Rastreáveis
O processamento de imagens com suporte de IA ajuda o Mercado de Sistemas de Inspeção Industrial por Terahertz a atender aos requisitos de velocidade e classificação de defeitos no chão de fábrica. Modelos treinados com informações de amplitude e fase podem distinguir delaminação, inclusões, bolsões de umidade e outras condições internas que ferramentas baseadas em limiar podem tratar de forma semelhante. Isso reduz a rejeição desnecessária de peças aceitáveis e torna o valor do software de inspeção mais visível para os operadores de planta. Os mesmos sistemas podem gerar mapas de defeitos por lote que suportam registros de qualidade estruturados sem adicionar uma etapa de inspeção separada. Fornecedores que oferecem saídas de dados utilizáveis, em vez de apenas sinais de aprovação ou reprovação, podem se integrar mais estreitamente aos fluxos de trabalho de qualidade dos clientes. Isso aumenta o valor do software e do suporte a aplicações à medida que os preços de hardware se tornam mais competitivos.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Sistema e Integração para Adotantes Iniciais | -4.2% | Global, mais agudo em economias emergentes e fabricantes de médio porte | Curto prazo (≤ 2 anos) |
| Penetração Limitada em Materiais Condutores e Altamente Absorventes | -2.8% | Global | Médio prazo (2-4 anos) |
| Complexidade de Calibração, Padrões de Referência e Engenharia de Aplicação | -2.1% | Global, com maior atrito onde engenheiros de aplicação THz são escassos | Médio prazo (2-4 anos) |
| Evidências Inconsistentes de Retorno sobre Investimento no Nível de Planta Fora de Linhas de Fabricação Premium | -1.5% | Global, mais agudo na América do Sul e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Sistema e Integração para Adotantes Iniciais
Os altos custos de sistema e integração continuam a limitar a adoção no Mercado de Sistemas de Inspeção Industrial por Terahertz. Uma instalação pronta para produção combina uma fonte THz, matriz de detectores, controle de movimento, equipamentos de processamento e integração à planta. As primeiras instalações também podem exigir fixações personalizadas, projeto do caminho óptico e conexões com sistemas de execução de manufatura. Esses custos podem igualar ou superar o preço do próprio instrumento de inspeção. A das-Nano reportou um retorno sobre investimento de 1,5 ano, 5% menos desperdício de material e 3% menos retrabalhos em implantações automotivas. Tais resultados são mais relevantes para linhas maduras de alto volume, enquanto plantas com menor produção ou produtos variados podem enfrentar períodos de retorno mais longos e incertos.
Penetração Limitada em Materiais Condutores e Altamente Absorventes
As limitações de material restringem o escopo prático de inspeção para o Mercado de Sistemas de Inspeção Industrial por Terahertz. Superfícies metálicas refletem a radiação THz, enquanto materiais ricos em água, alguns compósitos de fibra de carbono, borracha espessa, elastômeros e revestimentos carregados com metal podem reduzir a intensidade do sinal. Os fornecedores, portanto, precisam verificar a compatibilidade do material antes que o cliente faça um compromisso de capital. A HÜBNER descreve seu sistema T-SENSE FMI como utilizando análise de amplitude e fase para inspecionar peças não metálicas em busca de corpos estranhos, falhas e cavidades. Fixadores e estruturas metálicas no campo de visão podem criar artefatos que não são resolvidos de forma consistente em todas as combinações de materiais e espessuras. Sistemas híbridos podem resolver algumas lacunas, mas adicionar canais de infravermelho próximo ou ultrassônicos também aumenta a complexidade e o custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Arquitetura de Sistema: Sistemas Ativos Definem o Mainstream Comercial
Os sistemas ativos de imagem por terahertz representaram 91,21% da receita de 2025 e devem crescer a um CAGR de 21,26% até 2031. Sua liderança reflete o desempenho superior de resolução e relação sinal-ruído exigido para inspeção industrial subsuperficial. Os sistemas ativos utilizam iluminação controlada e configurações de aquisição programáveis, o que ajuda os operadores a adaptar as inspeções a diferentes materiais e produtos. As configurações de domínio do tempo pulsado, FMCW e onda contínua estão todas incluídas nessa arquitetura. A TOPTICA reportou que sua plataforma FMCW de 8 canais pode fornecer até 500 valores de espessura por segundo por canal.
Os sistemas passivos permanecem relevantes para triagem de segurança e pessoal, onde o contraste térmico ambiente pode ser suficiente. A ausência de uma fonte ativa pode reduzir o custo de hardware e simplificar o sistema. No entanto, a detecção passiva tem menor resolução espacial e aquisição mais lenta para muitas tarefas no chão de fábrica. Também oferece menos flexibilidade para ajustar as condições de sinal para diferentes materiais. Os sistemas passivos provavelmente permanecerão uma opção mais restrita do que as configurações ativas para controle de processo industrial durante o período de previsão.


Por Tecnologia: THz Pulsado Mantém Posição enquanto a Onda Contínua Reduz a Diferença
O THz pulsado detinha 42,67% de participação do Mercado de Sistemas de Inspeção Industrial por Terahertz em 2025, sustentado pela cobertura de banda larga e dados de domínio do tempo com resolução em profundidade. Essa tecnologia permanece útil para caracterização de materiais, mapeamento de delaminação multicamada e avaliação de revestimento de comprimidos farmacêuticos. A Menlo Systems reportou que sua plataforma TeraSmart alcançou mais de 125 traços por segundo com uma janela de tempo de 50 picossegundos. A plataforma também entregou mais de 6 THz de largura de banda e mais de 100 dB de faixa dinâmica para aplicações exigentes em linha adjacente. O THz de banda larga permanece relevante onde impressões digitais espectrais são necessárias para identificação química e farmacêutica.
O THz de onda contínua deve se expandir a um CAGR de 21,89% até 2031, tornando-o o tipo de tecnologia de crescimento mais rápido. Sua arquitetura mais simples não requer um laser de femtossegundo, o que pode reduzir custos e melhorar a adequação para implantação em campo. Os sistemas de onda contínua e FMCW se encaixam em tarefas em linha de alta velocidade onde uma leitura de revestimento ou espessura é o resultado necessário. Os sistemas pulsados permanecem mais adequados para qualificação detalhada e materiais complexos onde a profundidade espectral é importante. Esse padrão complementar favorece fornecedores que suportam mais de uma família de tecnologia dentro do Setor de Sistemas de Inspeção Industrial por Terahertz.
Por Função de Inspeção: Detecção de Defeitos Comanda Escala e Velocidade
A detecção de defeitos representou 24,89% do Mercado de Sistemas de Inspeção Industrial por Terahertz em 2025 e deve se expandir a um CAGR de 22,31% até 2031. A combinação de participação líder e a maior taxa de previsão reflete um amplo caso de uso em embalagens de semicondutores, compósitos aeroespaciais e produção de eletrodos de bateria. Nesses ambientes, um defeito não detectado pode levar a exposição a garantias, falhas em campo ou perdas de produção dispendiosas. O Fraunhofer ITWM reportou que seu sistema de inspeção de tubos THz-TDS pode realizar 50 varreduras por segundo para medição de espessura de parede e mapeamento de defeitos em produção contínua. O resultado demonstra que a detecção de defeitos pode operar na velocidade de produção, e não apenas em inspeção laboratorial.
A medição de espessura é a segunda função mais consolidada, sustentada por programas de medição de espessura de tinta automotiva. A caracterização de materiais também é importante no revestimento de comprimidos farmacêuticos e no controle de processo de produtos químicos especiais, onde informações espectrais podem orientar decisões de produção. A inspeção de revestimentos, o mapeamento de umidade e as verificações de integridade estrutural são aplicações em estágio inicial. Seu uso está se expandindo em testes de materiais de construção e avaliação de infraestrutura civil. Os fornecedores, portanto, precisam de engenharia de aplicação que atenda às necessidades específicas de inspeção em todo o Mercado de Sistemas de Inspeção Industrial por Terahertz.
Por Indústria Usuária Final: Semicondutores Lideram, Baterias Aceleram
A fabricação de semicondutores e eletrônicos detinha 23,89% de participação em 2025, a maior posição de usuário final no Mercado de Sistemas de Inspeção Industrial por Terahertz. Essa posição reflete o alto valor da inspeção em nível de chip e a experiência do setor com metrologia avançada em programas de gestão de rendimento. Os compradores de semicondutores utilizam ferramentas THz para examinar estruturas de empacotamento sem contato ou preparação destrutiva. A TeraView anunciou pedidos recorrentes e expansão de capacidade em um site de fabricação de HBM em Singapura em março de 2026. Os pedidos mostram movimento contínuo de atividades de qualificação para investimento em capacidade de produção.
A fabricação de baterias e armazenamento de energia deve se expandir a um CAGR de 23,12% até 2031, a maior taxa entre as indústrias usuárias finais. Essa demanda está vinculada a verificações de uniformidade de revestimento de eletrodos em linhas de gigafábricas, onde a amostragem manual não consegue capturar toda a produção. Os sistemas THz podem fornecer leituras sem contato para aplicações de revestimento e espessura. A produção automotiva permanece um usuário maduro de inspeção de espessura de tinta em linha, especialmente em fabricantes de equipamentos originais europeus. As aplicações aeroespaciais, de defesa, química, farmacêutica, alimentar e de embalagem podem adicionar volume à medida que os fornecedores demonstram desempenho em cada ambiente.

Por Implantação: Em Linha Domina, Em Linha Adjacente Acelera
A inspeção de produção em linha detinha 34,45% de participação em 2025, o maior modo de implantação no Mercado de Sistemas de Inspeção Industrial por Terahertz. É utilizada em programas contínuos de revestimento e espessura que requerem integração à produção. A fabricação automotiva e de filmes especiais são exemplos importantes desse modelo operacional. Os equipamentos em linha podem gerar leituras enquanto o material se move pelo processo. As altas taxas de medição reportadas pelo Fraunhofer ITWM para revestimentos e estruturas multicamadas demonstram o desempenho necessário para tal implantação.
A inspeção em linha adjacente deve se expandir a um CAGR de 21,69% até 2031, a maior taxa entre os modos de implantação. Essas células semi-integradas estão localizadas próximas à linha de produção e permitem amostragem rápida de lotes sem uma instalação totalmente em linha. Isso pode reduzir o gasto inicial de capital e o risco de integração para usuários de primeira vez. A inspeção em pesquisa e laboratório fornece um pipeline em estágio anterior para aplicações que podem posteriormente migrar para a produção. O controle de qualidade offline permanece relevante para trabalhos de manutenção, reparo e revisão aeroespacial, onde o baixo volume de produção e o alto valor das peças favorecem inspeções detalhadas.
Análise Geográfica
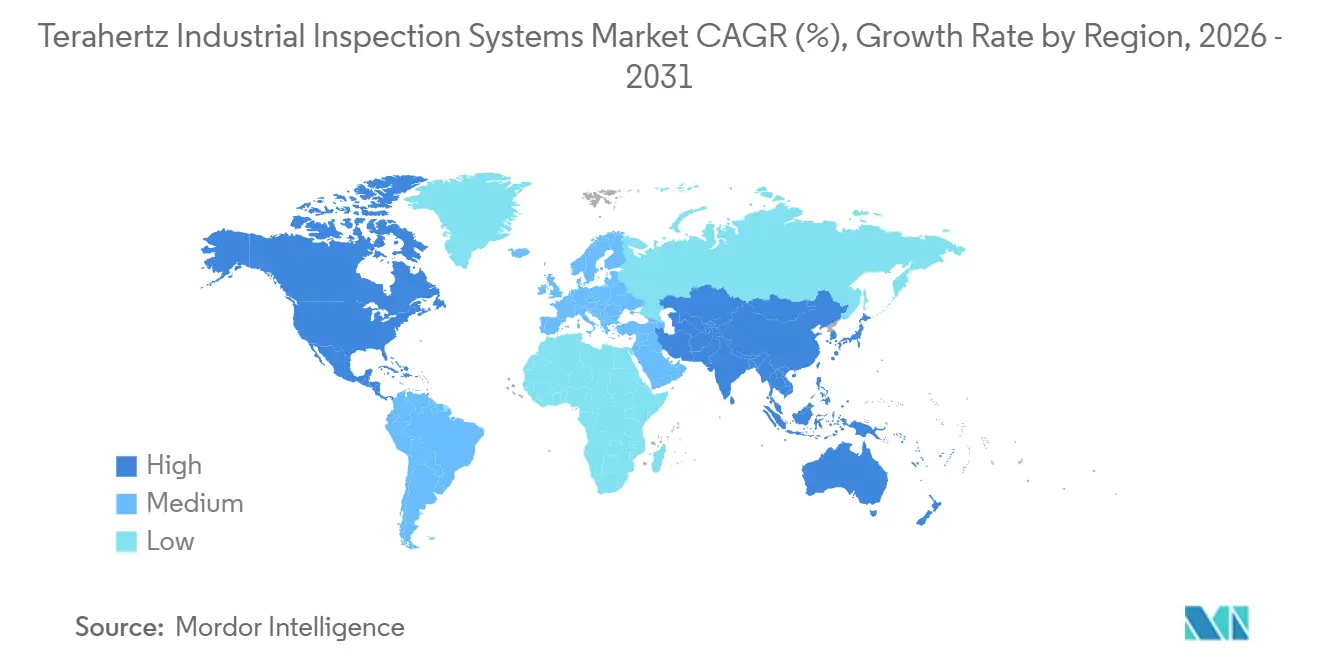
A América do Norte detinha 34,21% da participação global do Mercado de Sistemas de Inspeção Industrial por Terahertz em 2025. A base regional inclui fabricação de semicondutores nos Estados Unidos, contratantes principais aeroespaciais e programas de defesa que avaliam novas ferramentas de metrologia. Em fevereiro de 2026, a TeraView anunciou novos pedidos e contratos de suporte recorrente de uma importante fundição de semicondutores e um fornecedor líder de smartphones. O Canadá sustenta a demanda por meio de manutenção de compósitos aeroespaciais e seus vínculos com fornecedores da Bombardier e da Airbus, enquanto o México está emergindo à medida que a relocalização de eletrônicos incentiva fabricantes multinacionais a aplicar padrões de inspeção dos Estados Unidos e da Europa.
A Ásia-Pacífico deve se expandir a um CAGR de 20,98% até 2031, a maior taxa regional. A China está construindo capacidade de fabricação de baterias e investindo em capacidade doméstica de semicondutores, o que sustenta a demanda por metrologia de processo. A Coreia do Sul possui uma base concentrada de HBM e empacotamento avançado, tornando-a um mercado significativo para inspeção THz. A TeraView recebeu proteção de patente coreana para seu sistema de sondagem automatizado EOTPR 4500 em janeiro de 2026, e um importante fornecedor sul-coreano de HBM expandiu a capacidade de EOTPR em seu site em Singapura em março de 2026. O Japão e a ASEAN impulsionam a demanda por eletrônicos automotivos e fabricação de precisão, enquanto a Índia pode ganhar destaque à medida que as exportações de eletrônicos exigem infraestrutura dedicada de qualidade.
A Europa tem uma posição forte na fabricação automotiva, aeroespacial e química, onde a qualidade do processo é uma consideração importante de compra. A Alemanha lidera o uso regional por meio de fabricantes de equipamentos originais e fornecedores que estão integrando a medição de espessura de tinta em sistemas de qualidade, como demonstra a instalação da das-Nano na BMW Group Plant Leipzig. O Reino Unido inclui um cluster de pesquisa e comercialização de THz centrado na TeraView, que concluiu ensaios pagos e uma venda inicial do TeraCota para parceiros aeroespaciais e de defesa europeus em março de 2026. A América do Sul está em um estágio anterior, com Brasil e Argentina fornecendo demanda por meio de subsidiárias automotivas e químicas. O Oriente Médio e a África oferecem potencial de curto prazo em compósitos de defesa e inspeção de dutos de petróleo e gás.

Cenário Competitivo
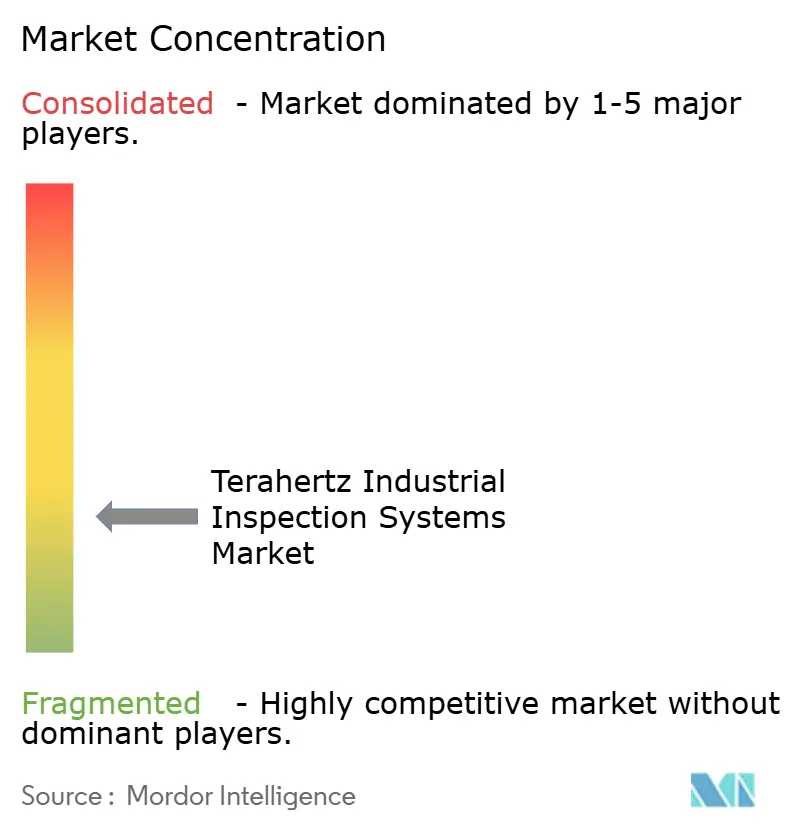
O Mercado de Sistemas de Inspeção Industrial por Terahertz é fragmentado, pois nenhum fornecedor único domina todas as aplicações ou campos de usuários finais. TOPTICA Photonics AG, Menlo Systems GmbH e Thorlabs, Inc. oferecem amplos portfólios de instrumentos fotônicos, enquanto a TeraView Limited se concentra em aplicações de semicondutores e defesa e a das-Nano em inspeção automotiva. O Fraunhofer ITWM apoia o desenvolvimento de aplicações e fornece benchmarks que influenciam os requisitos dos sistemas. A concorrência está se deslocando para sistemas integrados que combinam fontes, detectores, controle de movimento, software de processamento e suporte a aplicações.
A TeraView obteve proteção de patente coreana para seu sistema de sondagem automatizado EOTPR 4500 em janeiro de 2026, fortalecendo sua posição na inspeção de chips HBM e de IA. A empresa também concluiu ensaios e uma venda inicial de sua plataforma de revestimento TeraCota para usos aeroespaciais e de defesa em março de 2026. A instalação da das-Nano em 2026 na BMW Group Plant Leipzig demonstra como os fornecedores estão migrando de instrumentos para soluções de produção integradas. A plataforma multicanal da TOPTICA apoia uma estratégia semelhante ao oferecer maior rendimento de inspeção em uma configuração compacta. Esses movimentos podem fortalecer os relacionamentos com clientes quando os fornecedores oferecem tanto capacidade de medição quanto dados de processo.
A inspeção de infraestrutura civil e de alimentos e embalagens de alto volume permanecem áreas abertas de pesquisa porque os fornecedores ainda não montaram sistemas autônomos completos para esses ambientes. Tal sistema necessita de uma fonte, detector, controle de movimento, software e documentação que atendam aos requisitos operacionais do cliente. Os fornecedores estão incorporando software de processamento de imagens em plataformas de hardware para tornar os dados de defeitos mais úteis, enquanto a propriedade intelectual específica de aplicação suporta fluxos de trabalho de inspeção definidos. A documentação de conformidade e as evidências de qualificação permanecem importantes onde os clientes precisam que os sistemas atendam a requisitos específicos do setor. O Setor de Sistemas de Inspeção Industrial por Terahertz, portanto, provavelmente recompensará os fornecedores que combinam desempenho de hardware com conhecimento demonstrado de aplicação.
Líderes do Setor de Sistemas de Inspeção Industrial por Terahertz
das-Nano
Luna Innovations Incorporated
TeraSense Group
TiHive
Fraunhofer Institute for Industrial Mathematics ITWM
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: A TeraView anunciou a conclusão bem-sucedida de ensaios pagos e uma venda inicial de sua plataforma de caracterização de revestimentos THz TeraCota para importantes parceiros aeroespaciais e de defesa europeus para aplicações em materiais furtivos e plataformas de propulsão. Isso representa a primeira implantação comercial confirmada de inspeção de revestimentos THz para caracterização de furtividade de defesa na Europa, abrindo um segmento de alto valor com contratos de medição recorrentes para a empresa.
- Março de 2026: A TeraView obteve um pedido recorrente de um importante fornecedor de memória HBM para expandir a capacidade de inspeção EOTPR em seu site de fabricação em Singapura, visando especificamente a qualificação de dispositivos HBM3 e HBM4. A expansão de capacidade confirma que a inspeção THz está agora integrada ao fluxo de trabalho de qualificação de produção para memória de alta largura de banda utilizada em aceleradores de IA e GPUs de centros de dados.
- Fevereiro de 2026: A TeraView divulgou novos pedidos de uma importante fundição de semicondutores e um fornecedor líder de smartphones, ambos fabricando chips de IA. A fundição estendeu um contrato de suporte EOTPR antes de uma implantação automatizada de EOTPR planejada para o segundo trimestre de 2026, marcando a transição do THz de metrologia de qualificação para inspeção de produção em linha automatizada no nível de fundição de primeiro nível.
- Janeiro de 2026: A TeraView recebeu pedidos adicionais de inspeção de chips HBM e de IA e obteve proteção de patente coreana para seu sistema de sondagem automatizado EOTPR 4500. A proteção de patente na Coreia do Sul é estrategicamente significativa dado a concentração de capacidade de produção de HBM do país e a intensidade competitiva do mercado de metrologia de empacotamento avançado.


Escopo do Relatório Global do Mercado de Sistemas de Inspeção Industrial por Terahertz
Os Sistemas de Inspeção Industrial por Terahertz utilizam radiação eletromagnética não ionizante na faixa de frequência terahertz para realizar ensaios e análises não destrutivos, permitindo a detecção de defeitos internos, medições precisas de espessura e caracterização de materiais através de materiais opacos como plásticos, compósitos e cerâmicas sem danificar os itens inspecionados.
O Relatório do Mercado de Sistemas de Inspeção Industrial por Terahertz é Segmentado por Arquitetura de Sistema (Sistemas Ativos de Imagem por Terahertz e Sistemas Passivos de Imagem por Terahertz), Tecnologia (THz Pulsado, THz de Onda Contínua, THz de Banda Larga e THz de Banda Estreita e Sintonizável), Função de Inspeção (Detecção de Defeitos, Medição de Espessura e Camadas, Caracterização de Materiais, Inspeção de Revestimentos e Adesivos, Detecção de Umidade e Contaminação, Inspeção Estrutural e Dimensional e Outras Funções de Inspeção), Indústria Usuária Final (Fabricação de Semicondutores e Eletrônicos, Fabricação Automotiva, Fabricação Aeroespacial e de Defesa, Fabricação de Baterias e Armazenamento de Energia, Fabricação Química e Farmacêutica, Processamento de Alimentos e Agricultura, Produtos de Construção e Infraestrutura e Outras Indústrias Usuárias Finais), Implantação (Laboratório e P&D, Controle de Qualidade Offline, Inspeção em Linha Adjacente e Inspeção de Produção em Linha) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Sistemas Ativos de Imagem por Terahertz |
| Sistemas Passivos de Imagem por Terahertz |
| THz Pulsado |
| THz de Onda Contínua |
| THz de Banda Larga |
| THz de Banda Estreita e Sintonizável |
| Detecção de Defeitos |
| Medição de Espessura e Camadas |
| Caracterização de Materiais |
| Inspeção de Revestimentos e Adesivos |
| Detecção de Umidade e Contaminação |
| Inspeção Estrutural e Dimensional |
| Outras Funções de Inspeção |
| Fabricação de Semicondutores e Eletrônicos |
| Fabricação Automotiva |
| Fabricação Aeroespacial e de Defesa |
| Fabricação de Baterias e Armazenamento de Energia |
| Fabricação Química e Farmacêutica |
| Processamento de Alimentos e Agricultura |
| Produtos de Construção e Infraestrutura |
| Outras Indústrias Usuárias Finais |
| Laboratório e P&D |
| Controle de Qualidade Offline |
| Inspeção em Linha Adjacente |
| Inspeção de Produção em Linha |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Turquia | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Quênia | ||
| Restante da África | ||
| Por Arquitetura de Sistema | Sistemas Ativos de Imagem por Terahertz | ||
| Sistemas Passivos de Imagem por Terahertz | |||
| Por Tecnologia | THz Pulsado | ||
| THz de Onda Contínua | |||
| THz de Banda Larga | |||
| THz de Banda Estreita e Sintonizável | |||
| Por Função de Inspeção | Detecção de Defeitos | ||
| Medição de Espessura e Camadas | |||
| Caracterização de Materiais | |||
| Inspeção de Revestimentos e Adesivos | |||
| Detecção de Umidade e Contaminação | |||
| Inspeção Estrutural e Dimensional | |||
| Outras Funções de Inspeção | |||
| Por Indústria Usuária Final | Fabricação de Semicondutores e Eletrônicos | ||
| Fabricação Automotiva | |||
| Fabricação Aeroespacial e de Defesa | |||
| Fabricação de Baterias e Armazenamento de Energia | |||
| Fabricação Química e Farmacêutica | |||
| Processamento de Alimentos e Agricultura | |||
| Produtos de Construção e Infraestrutura | |||
| Outras Indústrias Usuárias Finais | |||
| Por Implantação | Laboratório e P&D | ||
| Controle de Qualidade Offline | |||
| Inspeção em Linha Adjacente | |||
| Inspeção de Produção em Linha | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Turquia | |||
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Quênia | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Sistemas de Inspeção Industrial por Terahertz?
O mercado foi avaliado em 194,87 milhões de USD em 2025, estimado em 229,62 milhões de USD em 2026 e deve atingir 560,76 milhões de USD até 2031 a um CAGR de 19,55%.
Qual arquitetura de sistema lidera a inspeção industrial por terahertz?
Os sistemas ativos de imagem por terahertz detinham 91,21% de participação em 2025 e devem se expandir a um CAGR de 21,26% até 2031.
Por que os fabricantes utilizam sistemas de inspeção THz?
Os fabricantes utilizam a inspeção THz para verificações sem contato de revestimentos, estruturas multicamadas, compósitos e embalagens de semicondutores onde defeitos internos são relevantes.
Qual setor de usuário final deve se expandir mais rapidamente?
A fabricação de baterias e armazenamento de energia deve se expandir a um CAGR de 23,12% até 2031, sustentada pelas necessidades de medição de revestimento de eletrodos.
Qual região deve registrar a maior taxa?
A Ásia-Pacífico deve se expandir a um CAGR de 20,98% até 2031, impulsionada pela atividade de fabricação de baterias, empacotamento de semicondutores e eletrônicos.
O que limita o uso mais amplo de equipamentos de inspeção THz?
Os altos custos de instalação e a fraca penetração do sinal em materiais condutores ou altamente absorventes podem limitar o uso, especialmente para compradores de primeira vez.
Página atualizada pela última vez em:



