
Taille et Part du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
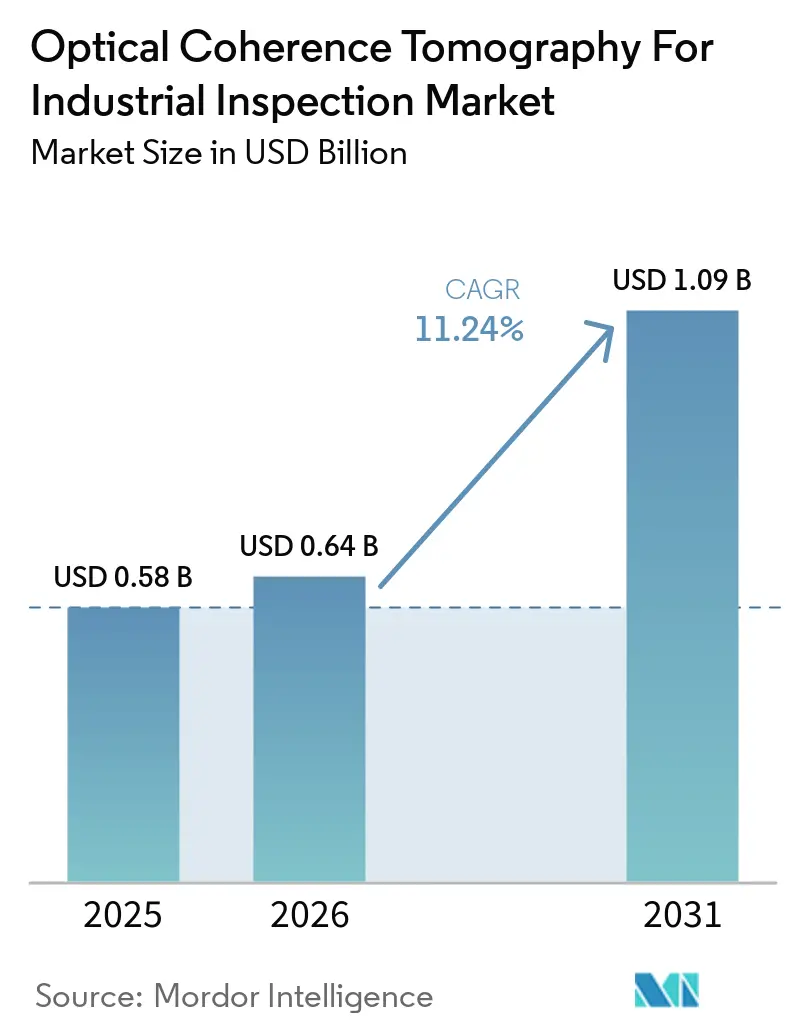
| Taille du Marché (2026) | 0.64 Milliards de dollars |
| Taille du Marché (2031) | 1.09 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle par Mordor Intelligence
La taille du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle devrait s'étendre de 0,58 milliard USD en 2025 à 0,64 milliard USD en 2026, puis à 1,09 milliard USD d'ici 2031, enregistrant un CAGR de 11,24 % entre 2026 et 2031. La demande s'étend au-delà de l'inspection des semi-conducteurs, les fabricants adoptant des contrôles en ligne pour la fabrication additive, les matériaux multicouches et l'assemblage de batteries pour véhicules électriques. Les équipes de production ont besoin d'un retour d'information plus rapide, car les défauts détectés après l'assemblage peuvent augmenter les rebuts, les retouches et les risques de garantie. Les fournisseurs combinent donc le matériel d'imagerie avec des outils de traitement qui permettent des décisions en temps réel sur la ligne de production. L'Asie-Pacifique reste au cœur de la demande, car elle regroupe les capacités de fabrication de semi-conducteurs, d'écrans et de batteries en Corée du Sud, au Japon et en Chine. La concurrence s'étend aux fournisseurs de composants, aux intégrateurs de systèmes et aux groupes photoniques, tandis que les coûts d'intégration élevés et les limites dans les matériaux opaques continuent de freiner une adoption plus large.
Points Clés du Rapport
- Par technologie, la TCO à source balayée a détenu 46,38 % de la part du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle en 2025, tandis que la TCO sensible à la polarisation devrait se développer à un CAGR de 13,84 % jusqu'en 2031.
- Par composant, les unités de traitement du signal et de contrôle ont représenté 24,67 % du chiffre d'affaires du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle en 2025, tandis que les sources lumineuses devraient se développer à un CAGR de 13,52 % jusqu'en 2031.
- Par application, la mesure de l'épaisseur des couches et des revêtements a détenu 29,84 % du chiffre d'affaires du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle en 2025, tandis que la détection des défauts internes et des vides devrait se développer à un CAGR de 12,93 % jusqu'en 2031.
- Par secteur d'utilisation final, la fabrication de semi-conducteurs et d'électronique avancée a détenu 27,43 % du chiffre d'affaires du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle en 2025, tandis que la fabrication additive devrait se développer à un CAGR de 13,76 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a détenu 43,76 % de la part du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle en 2025 et devrait se développer à un CAGR de 13,19 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de la Tomographie par Cohérence Optique pour l'Inspection Industrielle
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité des Semi-conducteurs et des Boîtiers Avancés | +2.8% | Cœur Asie-Pacifique, débordement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Contrôle Qualité en Ligne et Intégration dans l'Industrie 4.0 | +2.3% | Mondial | Moyen terme (2-4 ans) |
| Inspection Non Destructive des Matériaux Multicouches | +1.7% | Mondial | Moyen terme (2-4 ans) |
| Surveillance TCO Coaxiale du Soudage Laser et de la Fabrication Additive | +1.3% | Cœur Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Inspection des Structures Composites Profilées par TCO | +0.9% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Moteurs de Balayage Linéaire Compacts Réduisant les Barrières d'Intégration OEM | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité des Semi-conducteurs et des Boîtiers Avancés
Le Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle bénéficie du besoin croissant d'une inspection plus rigoureuse dans les circuits intégrés 3D et les boîtiers avancés. La liaison hybride, le boîtage au niveau de la tranche à sorties multiples et les empilements multi-puces nécessitent un contrôle étroit des vias traversant le silicium et des connexions à micro-billes. La métrologie optique conventionnelle peut être mise en difficulté lorsque ces structures nécessitent une mesure rapide à faible profondeur. Un prototype de TCO à source balayée sur puce de 2026 a mesuré l'épaisseur de tranches avec des erreurs absolues inférieures à 2 µm et a effectué des balayages sans contact à une vitesse 11 000 fois supérieure à celle de la profilométrie par contact.[1]Hang Su et al., "Robust and Plug-and-Play Chip-Based Swept-Source Optical Coherence Tomography for Industrial Applications," PhotoniX Synergy, link.springer.com Ce résultat est important car les méthodes par contact peuvent déformer la résine photosensible et contaminer les surfaces de puces actives. L'inspection des interfaces de liaison présente également un intérêt lorsqu'un délaminage inférieur à 20 µm passe les tests électriques mais provoque ultérieurement des défaillances sous cyclage thermique.
Contrôle Qualité en Ligne et Intégration dans l'Industrie 4.0
Le Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle est soutenu par les fabricants qui ont besoin de données de production pendant que les pièces sont encore sur la ligne. La TCO peut fournir des images sous-surfaciques à l'échelle micrométrique pour un retour d'information immédiat sur le processus, plutôt que de s'appuyer sur des échantillons hors ligne. Un système TCO dans le domaine spectral à champ linéaire de 2025 a atteint des taux de balayage de 1 470 kHz et une sensibilité de 100,2 dB sur un volume de 8×8×2,7 mm en moins d'une seconde.[2]Y. Oikawa et al., "Optical Coherence Tomography for High-Precision Industrial Inspection in Industry 4.0: Advances, Challenges, and Future Trends," Laser and Photonics Reviews, onlinelibrary.wiley.com Ces performances permettent une inspection à la vitesse d'un convoyeur pour la stratification d'écrans, les revêtements pharmaceutiques et l'électronique imprimée. Le traitement par FPGA et GPU peut convertir le résultat en signal de détection de défaut en quelques millisecondes. Les travaux de l'ISO/TC 261 sur l'inspection de la fabrication additive contribuent également à réduire l'incertitude de validation pour les nouveaux utilisateurs industriels.
Inspection Non Destructive des Matériaux Multicouches
Le Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle sert les matériaux dans lesquels les interfaces de couches et les interfaces internes nécessitent une inspection sans découpe d'échantillon. Les électrodes de batteries, les films flexibles, les empilements d'adhésifs optiques et les revêtements de turbines sont des exemples où la mesure sans contact peut être utile. Une étude de 2026 a montré que la TCO dans le moyen infrarouge à 4 µm atteignait 360 µm dans les revêtements de pales d'éoliennes, tandis que la TCO dans le proche infrarouge à 1,3 µm était atténuée en deçà de 100 µm dans les mêmes échantillons.[3]A. Lapre et al., "Non-Destructive Sub-Surface Inspection of Multi-Layer Wind Turbine Blade Coatings by Mid-Infrared Optical Coherence Tomography," Wind Energy Science, wes.copernicus.org Le système dans le moyen infrarouge a imagé les interfaces pertinentes en 40 minutes, tandis que la tomographie par rayons X a nécessité 6 heures pour couvrir la même zone d'échantillon. Cela peut permettre un contrôle plus étroit de l'application multicouche dans la production de pales. Son fonctionnement non ionisant est également compatible avec les environnements de peinture humide.
Surveillance TCO Coaxiale du Soudage Laser et de la Fabrication Additive
Le Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle bénéficie des configurations coaxiales qui placent le faisceau TCO le long du trajet du laser de traitement. Cette approche identifie les défauts pendant la production plutôt qu'après la finition d'un composant. Dans le dépôt de métal par laser à base de fil, la TCO coaxiale mesure la hauteur de couche après chaque passe et permet la correction du débit d'alimentation en fil pour les couches suivantes.[4]P. Mercelis et al., "Review of Online Quality Control for Laser Directed Energy Deposition (LDED) Additive Manufacturing," Smart Manufacturing, iopscience.iop.org Ce processus peut prévenir l'accumulation d'erreurs géométriques dans le dépôt par énergie dirigée. Pour le soudage des languettes de batteries de véhicules électriques, la TCO améliorée par LSTM a rapporté une erreur absolue moyenne de profondeur de pénétration de 77 µm pour des puissances laser allant de 1,8 à 2,2 kW. La détection précoce des micro-pores peut limiter les défaillances de joints liées à la sécurité et rapprocher le contrôle qualité de la source du défaut.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénétration Limitée dans les Matériaux Opaques et Fortement Diffusants | -1.4% | Mondial | Long terme (≥ 4 ans) |
| Coût Élevé d'Intégration Système et d'Ingénierie d'Application | -1.2% | Mondial, avec un impact plus important sur les PME en Amérique du Sud et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Données d'Entraînement Industrielles Limitées pour la Classification des Défauts | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Délais de Validation Client Causés par l'Étalonnage Spécifique au Processus | -0.6% | Mondial, affectant particulièrement les secteurs primo-adoptants | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénétration Limitée dans les Matériaux Opaques et Fortement Diffusants
Le Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle est confronté à des limites physiques de profondeur dans les métaux, les composites en fibres de carbone et les revêtements opaques. La TCO dépend des photons balistiques, et la diffusion réduit le signal disponible depuis les couches plus profondes. Les systèmes dans le proche infrarouge fonctionnent bien avec les polymères et le verre, mais deviennent moins fiables dans les substrats fortement pigmentés. L'étude de 2026 sur les revêtements de pales d'éoliennes a révélé que la TCO dans le proche infrarouge ne pouvait pas imager à travers les couches d'apprêt que la TCO dans le moyen infrarouge pénétrait. La TCO dans le moyen infrarouge répond à cette limitation, mais nécessite des sources, des détecteurs et des systèmes de sécurité laser plus complexes. Tant que ces composants ne seront pas plus accessibles, les utilisateurs inspectant des matériaux métalliques et fortement diffusants pourront continuer à choisir l'ultrasonique laser ou l'ultrason en réseau phasé.
Coût Élevé d'Intégration Système et d'Ingénierie d'Application
Le Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle peut nécessiter un travail important avant qu'un système soit prêt à être intégré dans une ligne de production. Les projets peuvent nécessiter des sondes personnalisées, un contrôle des vibrations, un étalonnage de la géométrie du processus et une intégration avec les systèmes de données d'usine. Ces exigences distinguent la TCO d'un dispositif d'inspection standard pouvant être installé sans ajustement. Les entreprises plus petites de l'emballage, des composites et de l'usinage de précision peuvent constater que les coûts de possession dépassent le retour sur investissement par rapport aux méthodes d'inspection existantes. Thorlabs a introduit la plateforme Telesto® en juillet 2026 avec un kit de développement logiciel et une interface orientée OEM qui peut réduire le travail d'intégration. Des matériels plus standardisés et un support applicatif supplémentaire sont encore nécessaires avant que cette contrainte ne s'allège sur les sites de fabrication de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie : La TCO à Source Balayée est en Tête, Tandis que la TCO Sensible à la Polarisation Gagne en Dynamisme
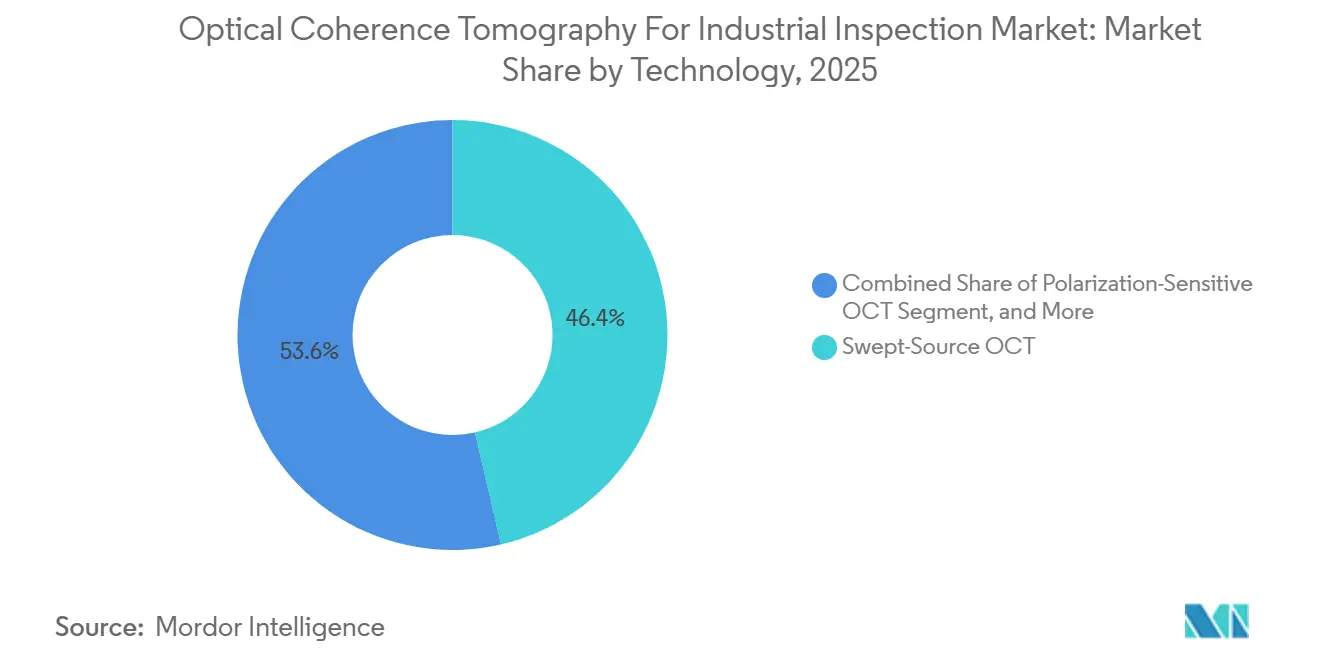
La TCO à source balayée a capturé 46,38 % de la part du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle dans le chiffre d'affaires technologique en 2025. Sa longue longueur de cohérence, sa faible chute de sensibilité et ses taux de balayage A supérieurs à 50 kHz permettent l'inspection de revêtements multicouches et de liaisons adhésives aux vitesses de production. La TCO dans le domaine spectral reste compétitive pour les utilisations à haute résolution et faible profondeur. Thorlabs a rapporté une résolution axiale inférieure à 3,4 µm dans l'air et des taux de balayage A allant jusqu'à 146 kHz pour sa plateforme Telesto® en juillet 2026. Ces capacités conviennent aux revêtements de circuits imprimés, aux surfaces de tranches et aux écrans à couches minces.
La TCO sensible à la polarisation devrait se développer à un CAGR de 13,84 % jusqu'en 2031, le taux le plus élevé parmi les catégories technologiques. Elle mesure la biréfringence à l'aide de l'analyse du retard de phase et du vecteur de Stokes, aidant les utilisateurs à identifier les défauts de contrainte sous-surfacique et les microfissures. Une méthode à multiplexage de polarisation de 2025 a atteint une suppression d'artefacts de 33 à 45 dB dans l'imagerie LCD multicouche avec des faisceaux de référence polarisés orthogonalement. Cette méthode peut servir les adhésifs d'écrans pliables et les multicouches de verre intelligent nécessitant une discrimination de couches inférieure à 30 µm. La TCO en champ complet gagne en utilisation dans l'inspection des MEMS et des masques, tandis que la TCO dans le domaine temporel reste pertinente lorsqu'une profondeur d'imagerie de 4 à 8 mm l'emporte sur la vitesse.


Par Composant : Les Unités de Traitement du Signal et de Contrôle sont en Tête, Tandis que les Sources Lumineuses se Développent le Plus Rapidement
Les unités de traitement du signal et de contrôle ont représenté 24,67 % du chiffre d'affaires des composants du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle en 2025. Les architectures FPGA et GPU traitent les données d'image aux vitesses de production, tandis que les modules d'intelligence artificielle et les logiciels en boucle fermée peuvent convertir la TCO en outil de contrôle de processus. Les interféromètres, les assemblages de fibres, les systèmes de balayage et les sondes assurent la manipulation et le positionnement du faisceau dans les environnements industriels. Les détecteurs, les caméras et les spectromètres établissent les limites fondamentales de sensibilité et de vitesse. Ces composants déterminent collectivement l'adéquation de la plateforme à chaque environnement de production.
Les sources lumineuses devraient se développer à un CAGR de 13,52 % jusqu'en 2031, les fournisseurs se tournant vers les systèmes à source balayée et dans le moyen infrarouge. Ce changement accroît la demande de sources accordables et supercontinuum pour l'inspection des matériaux polymères, composites, céramiques et semi-conducteurs optoélectroniques. SuperLight Photonics a introduit le SLP-1050 en janvier 2025 avec une couverture de 1 700 à 2 500 nm et une résolution axiale de 2,75 µm. Thorlabs a démontré un laser à source balayée MEMS VCSEL avec des taux sélectionnables allant jusqu'à 400 kHz et une profondeur d'imagerie allant jusqu'à 38 mm. Un moteur sur puce de 0,36 mm² indique une voie vers des modules plus petits et une répartition différente du chiffre d'affaires des composants.
Par Application : La Métrologie des Revêtements Ancre le Chiffre d'Affaires, Tandis que la Détection des Défauts se Développe le Plus Rapidement
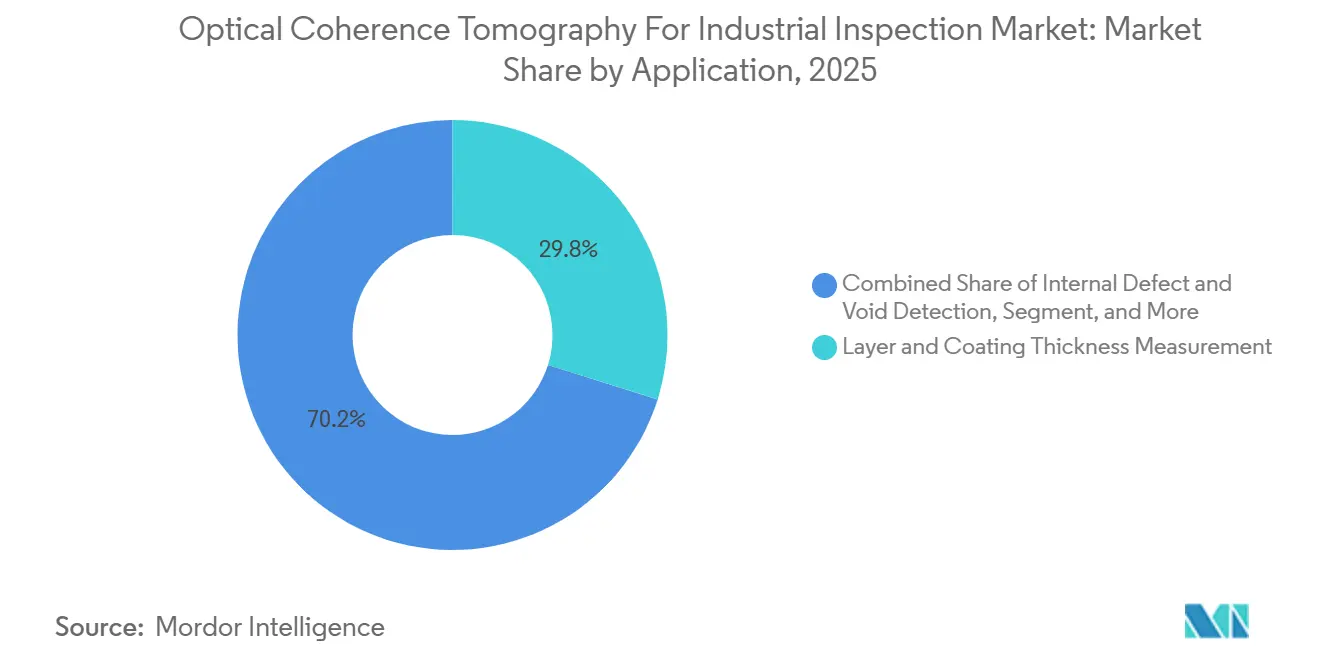
La mesure de l'épaisseur des couches et des revêtements a représenté 29,84 % du chiffre d'affaires des applications du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle en 2025. Elle permet une mesure sans contact dans les revêtements pharmaceutiques, les films optiques, les revêtements conformes et les adhésifs d'écrans. Une revue de 2025 a rapporté des écarts moyens de 1 µm par rapport aux méthodes de référence pour les mesures de revêtements de circuits imprimés. Cette approche évite la contamination liée au contact et peut s'adapter aux vitesses des lignes industrielles. Le profilage de surface et la métrologie 3D soutiennent également l'usinage de précision et les contrôles de planéité des panneaux d'affichage.
La détection des défauts internes et des vides devrait se développer à un CAGR de 12,93 % jusqu'en 2031. Elle répond aux besoins d'imagerie interne dans la production additive, l'assemblage de batteries pour véhicules électriques et les composites avancés, où la tomographie par rayons X peut être trop lente. Dans le dépôt de métal par énergie dirigée, le contrôle TCO en boucle fermée a réduit la porosité à 0,036 %-0,043 % en volume grâce à un retour d'information intercouche en temps réel. La surveillance des soudures, l'inspection des adhésifs, la caractérisation des matériaux et la mesure du débit microfluidique étendent l'utilisation à la production automobile et pharmaceutique. Ces applications élargissent l'utilisation de la Tomographie par Cohérence Optique dans l'Inspection Industrielle au-delà de la métrologie des revêtements.
Par Secteur d'Utilisation Final : Les Semi-conducteurs sont en Tête, Tandis que la Fabrication Additive Affiche le Taux de Croissance le Plus Élevé
La fabrication de semi-conducteurs et d'électronique avancée a représenté 27,43 % du chiffre d'affaires des utilisateurs finaux dans le Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle en 2025. L'intégration hétérogène, les conceptions à chiplets et les pas de billes inférieurs à 10 µm nécessitent une inspection volumétrique rapide et sans contact pendant le boîtage. Les constructeurs automobiles et de véhicules électriques constituent le prochain groupe de clients majeurs pour l'assemblage de batteries, le soudage de barres omnibus et l'inspection des liaisons adhésives. Les utilisateurs de l'aérospatiale et de la défense inspectent le délaminage sous-surfacique dans les structures en polymère renforcé de fibres de carbone sans découper le composant. Ces utilisations exigeantes maintiennent la production de semi-conducteurs au centre du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle.
La fabrication additive devrait se développer à un CAGR de 13,76 % jusqu'en 2031, le taux le plus élevé parmi les groupes d'utilisateurs finaux. Les producteurs de pièces en polymère, métal et céramique utilisent la TCO en ligne pour vérifier les couches pendant la construction. Les imprimantes de modélisation par dépôt fondu à haute température ont permis une surveillance thermoplastique en temps réel avec une TCO à source balayée et un scanner piézoélectrique refroidi à l'air. L'emballage, les films, l'impression, les produits pharmaceutiques, les dispositifs médicaux, les plastiques, les composites, les céramiques, les équipements solaires, les laboratoires et les tests sous contrat ajoutent également de la demande. Leurs besoins comprennent la détection des espaces dans les films, les contrôles des encapsulants solaires et la surveillance additive des céramiques.
Analyse Géographique
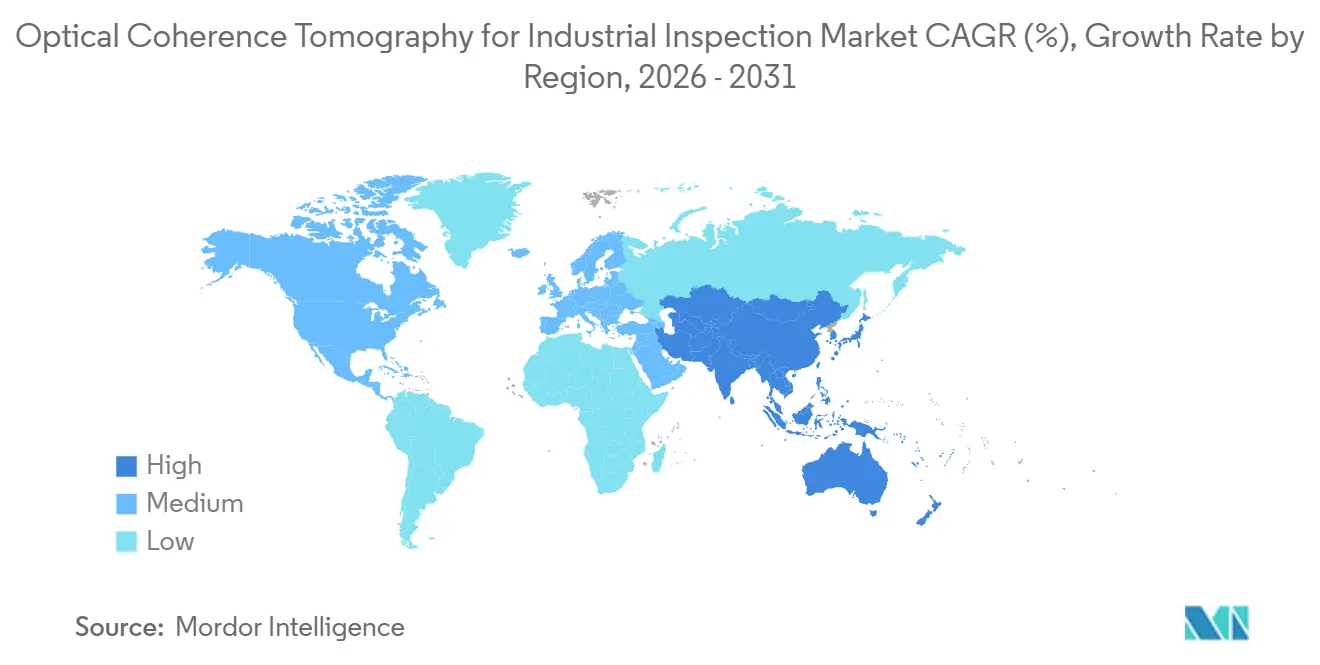
L'Asie-Pacifique a détenu 43,76 % de la part du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle en 2025 et devrait se développer à un CAGR de 13,19 % jusqu'en 2031. La région englobe la production de semi-conducteurs, d'écrans et de batteries pour véhicules électriques en Corée du Sud, au Japon et en Chine. La Corée du Sud génère une demande de TCO à source balayée et dans le domaine spectral pour l'inspection de couches et le profilage de surface. Le Japon dispose d'une base d'approvisionnement établie, et Santec a présenté son système Quantum OCT à l'Expo 2025 d'Osaka en mars 2025. La Chine ajoute une demande en volume grâce au boîtage de semi-conducteurs et à la fabrication de batteries pour véhicules électriques.
L'Amérique du Nord et l'Europe sont respectivement les deuxième et troisième blocs géographiques en importance dans le Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle en 2026. Les États-Unis soutiennent la demande grâce au boîtage de semi-conducteurs et à l'inspection de composites aérospatiaux. Novacam Technologies Inc., basée au Canada, fabrique des systèmes de profilométrie TCO à source balayée pour l'aérospatiale, l'automobile, la production d'énergie et l'électronique. L'Allemagne est en tête de l'utilisation européenne dans la surveillance du soudage laser automobile et l'inspection des revêtements pharmaceutiques. La France et le Royaume-Uni ont des programmes de composites aérospatiaux où la TCO gagne en utilisation aux côtés de l'inspection ultrasonique.
L'Amérique du Sud est à un stade plus précoce dans le Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle et est approvisionnée en grande partie par des systèmes importés pour l'emballage pharmaceutique et l'usinage de précision. Le Moyen-Orient et l'Afrique sont les plus petits blocs régionaux en 2026, bien que l'Arabie Saoudite et les Émirats Arabes Unis investissent dans la fabrication avancée. Le secteur automobile d'Afrique du Sud représente l'opportunité TCO industrielle la plus immédiate sur le continent. La capacité limitée d'ingénierie d'application locale freine l'adoption en Amérique du Sud, au Moyen-Orient et en Afrique.

Paysage Concurrentiel
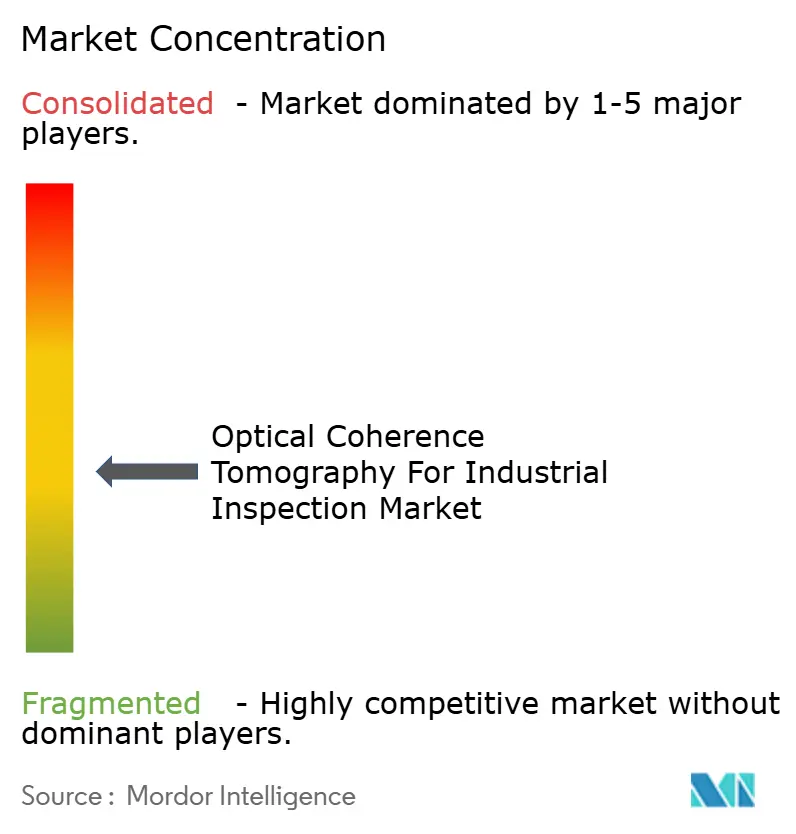
Le Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle est modérément fragmenté entre les spécialistes de composants, les intégrateurs de systèmes et les entreprises photoniques à intégration verticale. Les fournisseurs de composants proposent des sources lumineuses, des spectromètres et des assemblages interférométriques, tandis que les intégrateurs adaptent les plateformes d'inspection aux processus de production individuels. Les grands groupes photoniques sont en concurrence sur une plus grande partie de la pile matérielle. La TCO dans le moyen infrarouge, les moteurs à l'échelle de la puce et les logiciels pour des bibliothèques de défauts variées restent des domaines ouverts. Les fournisseurs se font concurrence sur les taux de balayage A et la résolution, et développent également des sondes et des algorithmes pour le soudage de batteries, l'inspection de composites et la métrologie des semi-conducteurs.
Thorlabs adopte une approche à pile complète dans le Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle. Sa mise à jour Telesto® de juillet 2026 offrait une résolution axiale inférieure à 3,4 µm, des taux de balayage A allant jusqu'à 146 kHz et un kit de développement logiciel. La combinaison permet une intégration directe en usine et des performances d'imagerie. Santec a lancé un système OFDR avancé pour les tests de fibres optiques et de dispositifs photoniques en mars 2026. Ces actions montrent que la technologie des sources, l'accès aux logiciels et les performances d'inspection sont de plus en plus étroitement liés.
NKT Photonics A/S est devenue Hamamatsu Photonics A/S le 25 juin 2026, à la suite de son acquisition par Hamamatsu Photonics K.K. en 2024. SuperLight Photonics et les développeurs de TCO sur puce remettent également en question les conceptions du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle avec des sources à moindre bruit et des moteurs plus petits. L'activité de brevets dans la TCO coaxiale et la classification assistée par intelligence artificielle indique une concurrence accrue autour des capacités de contrôle de processus. Aucune part de marché combinée pour les principales entreprises n'est fournie, de sorte que le score de concentration ne peut pas être déterminé à partir des informations disponibles.
Leaders du Secteur de la Tomographie par Cohérence Optique pour l'Inspection Industrielle
Novacam Technologies Inc.
Santec Holdings Corporation
Thorlabs, Inc.
Wasatch Photonics, Inc.
BaySpec, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Des chercheurs ont publié un système SS-TCO basé sur un circuit intégré photonique compatible avec les fonderies dans PhotoniX Synergy, intégrant des interféromètres SiN et des photodiodes Ge sur une puce de 0,36 mm² avec une sensibilité de 87 dB et des erreurs absolues d'épaisseur de tranche inférieures à 2 µm, une étape significative vers des moteurs TCO à l'échelle de la puce reproductibles en masse pour les usines de semi-conducteurs.
- Juillet 2026 : Thorlabs a lancé la plateforme TCO dans le domaine spectral Telesto®, modèles TEL241 et TEL341, avec une résolution axiale inférieure à 3,4 µm dans l'air, des taux de balayage A allant jusqu'à 146 kHz et une profondeur d'imagerie de 2 mm, ciblant les matériaux semi-conducteurs, les technologies d'affichage et l'inspection de batteries à l'état solide avec un kit de développement logiciel permettant une intégration industrielle personnalisée.
- Juin 2026 : NKT Photonics A/S a été intégrée au groupe Hamamatsu Photonics et renommée Hamamatsu Photonics A/S à la suite de l'acquisition par Hamamatsu Photonics K.K. en 2024, consolidant un portefeuille de fibres à cristaux photoniques et de lasers ultrarapides au sein d'un groupe photonique mondial.
- Mars 2026 : Santec a lancé son système OFDR avancé offrant une précision au micron pour les tests de fibres optiques et de dispositifs photoniques, étendant son infrastructure d'interférométrie à source balayée vers des marchés adjacents de tests de dispositifs photoniques.


Portée du Rapport sur le Marché Mondial de la Tomographie par Cohérence Optique pour l'Inspection Industrielle
La Tomographie par Cohérence Optique pour l'Inspection Industrielle est une technologie d'imagerie non destructive à haute résolution qui utilise une lumière à faible cohérence pour capturer des images en coupe transversale à résolution micrométrique des structures internes et des surfaces, permettant une détection précise des défauts sous-surfaciques, la mesure de l'épaisseur des couches et la caractérisation des matériaux dans des matériaux industriels opaques ou semi-transparents.
Le Rapport sur le Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle est segmenté par technologie (TCO dans le domaine temporel, TCO dans le domaine spectral, TCO à source balayée, TCO en champ complet et TCO sensible à la polarisation), composant (sources lumineuses, interféromètres et assemblages de fibres, détecteurs et caméras, spectromètres TCO, systèmes de balayage et sondes optiques, et unités de traitement du signal et de contrôle), application (mesure de l'épaisseur des couches et des revêtements, détection des défauts internes et des vides, profilage de surface et métrologie 3D, surveillance de la pénétration de soudure et du processus, inspection des joints, liaisons et adhésifs, caractérisation des matériaux, et mesure microfluidique et de débit), secteur d'utilisation final (fabrication de semi-conducteurs et d'électronique avancée, automobile et véhicules électriques, aérospatiale et défense, fabrication additive, emballage, films et impression, plastiques, composites et céramiques, produits pharmaceutiques et dispositifs médicaux, équipements solaires et énergétiques, laboratoires de recherche et tests sous contrat, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| TCO dans le Domaine Temporel |
| TCO dans le Domaine Spectral |
| TCO à Source Balayée |
| TCO en Champ Complet |
| TCO Sensible à la Polarisation |
| Sources Lumineuses |
| Interféromètres et Assemblages de Fibres |
| Détecteurs et Caméras |
| Spectromètres TCO |
| Systèmes de Balayage et Sondes Optiques |
| Unités de Traitement du Signal et de Contrôle |
| Mesure de l'Épaisseur des Couches et des Revêtements |
| Détection des Défauts Internes et des Vides |
| Profilage de Surface et Métrologie 3D |
| Surveillance de la Pénétration de Soudure et du Processus |
| Inspection des Joints, Liaisons et Adhésifs |
| Caractérisation des Matériaux |
| Mesure Microfluidique et de Débit |
| Fabrication de Semi-conducteurs et d'Électronique Avancée |
| Automobile et Véhicules Électriques |
| Aérospatiale et Défense |
| Fabrication Additive |
| Emballage, Films et Impression |
| Plastiques, Composites et Céramiques |
| Produits Pharmaceutiques et Dispositifs Médicaux |
| Équipements Solaires et Énergétiques |
| Laboratoires de Recherche et Tests sous Contrat |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Technologie | TCO dans le Domaine Temporel | ||
| TCO dans le Domaine Spectral | |||
| TCO à Source Balayée | |||
| TCO en Champ Complet | |||
| TCO Sensible à la Polarisation | |||
| Par Composant | Sources Lumineuses | ||
| Interféromètres et Assemblages de Fibres | |||
| Détecteurs et Caméras | |||
| Spectromètres TCO | |||
| Systèmes de Balayage et Sondes Optiques | |||
| Unités de Traitement du Signal et de Contrôle | |||
| Par Application | Mesure de l'Épaisseur des Couches et des Revêtements | ||
| Détection des Défauts Internes et des Vides | |||
| Profilage de Surface et Métrologie 3D | |||
| Surveillance de la Pénétration de Soudure et du Processus | |||
| Inspection des Joints, Liaisons et Adhésifs | |||
| Caractérisation des Matériaux | |||
| Mesure Microfluidique et de Débit | |||
| Par Secteur d'Utilisation Final | Fabrication de Semi-conducteurs et d'Électronique Avancée | ||
| Automobile et Véhicules Électriques | |||
| Aérospatiale et Défense | |||
| Fabrication Additive | |||
| Emballage, Films et Impression | |||
| Plastiques, Composites et Céramiques | |||
| Produits Pharmaceutiques et Dispositifs Médicaux | |||
| Équipements Solaires et Énergétiques | |||
| Laboratoires de Recherche et Tests sous Contrat | |||
| Autres Secteurs d'Utilisation Final | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché de la Tomographie par Cohérence Optique pour l'Inspection Industrielle ?
La taille du marché est de 0,64 milliard USD en 2026 et devrait atteindre 1,09 milliard USD d'ici 2031 à un CAGR de 11,24 %.
Quelle technologie détient la plus grande part de chiffre d'affaires ?
La TCO à source balayée a dominé le chiffre d'affaires technologique avec une part de 46,38 % en 2025, car elle permet une inspection rapide à travers les assemblages multicouches.
Quelle application devrait se développer le plus rapidement ?
La détection des défauts internes et des vides devrait se développer à un CAGR de 12,93 % jusqu'en 2031, soutenue par la fabrication additive, l'assemblage de batteries et l'inspection de composites.
Quel groupe d'utilisateurs finaux devrait se développer le plus rapidement ?
La fabrication additive devrait se développer à un CAGR de 13,76 % jusqu'en 2031, les producteurs utilisant la TCO en ligne pour la vérification couche par couche.
Quelle région affiche le taux d'expansion le plus élevé attendu ?
L'Asie-Pacifique devrait se développer à un CAGR de 13,19 % jusqu'en 2031 et détenait une part de 43,76 % en 2025.
Qu'est-ce qui limite une utilisation plus large des systèmes TCO industriels ?
Les principales limites comprennent la pénétration réduite dans les matériaux opaques et le coût de l'intégration en ligne de production, de l'étalonnage et de l'ingénierie d'application.
Dernière mise à jour de la page le:



