
テラヘルツ産業用検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 229.62 百万米ドル |
| 市場規模 (2031) | 560.76 百万米ドル |
| 成長率 (2026 - 2031) | 19.55 % |
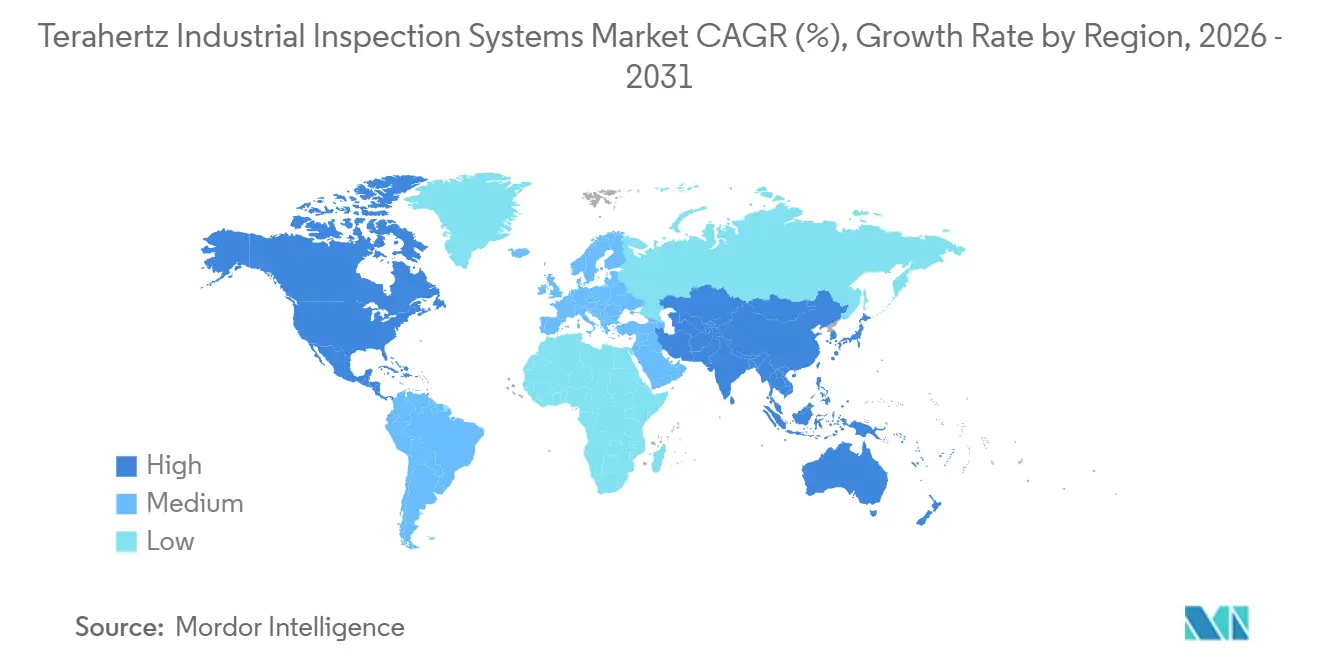
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
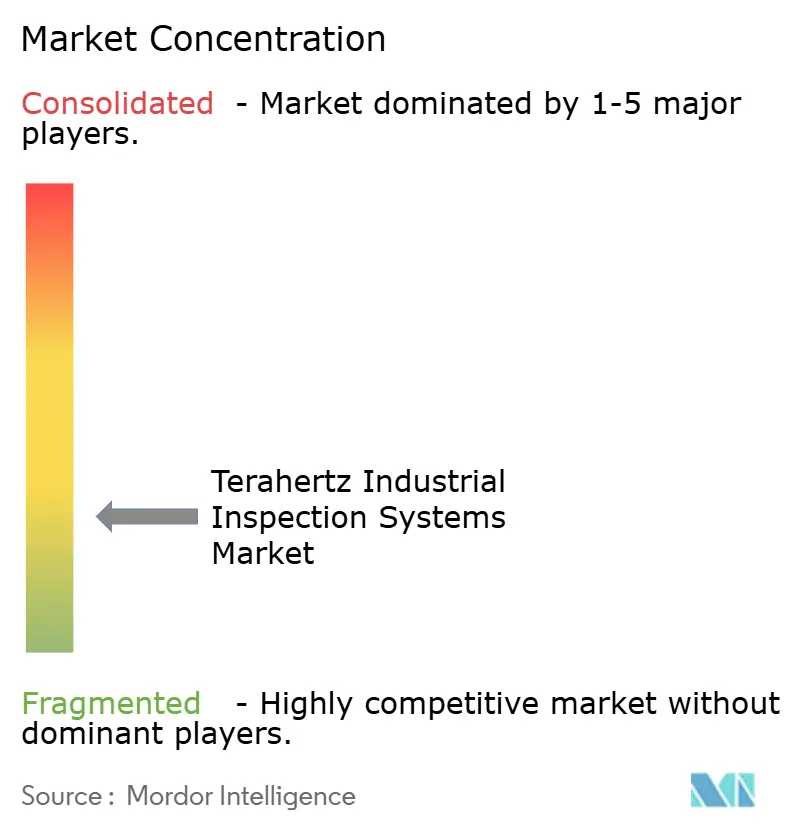
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテラヘルツ産業用検査システム市場分析
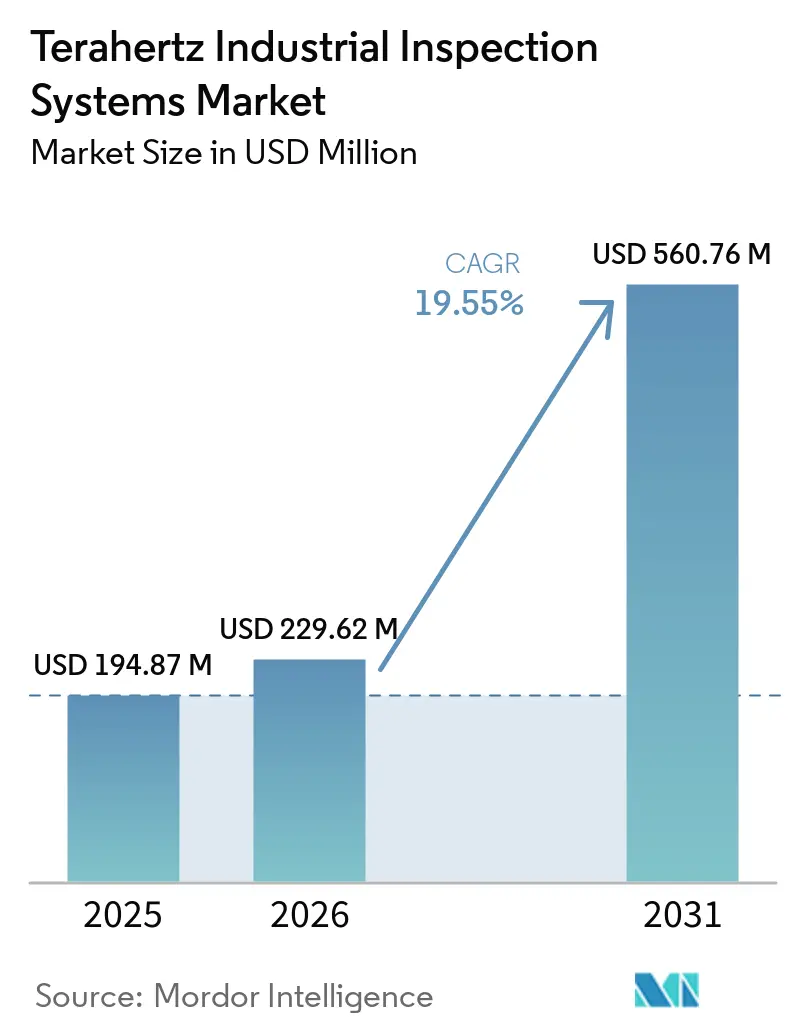
テラヘルツ産業用検査システム市場規模は2025年に194.87 ミリオン 米ドルと評価され、2026年の229.62 ミリオン 米ドルから2031年には560.76 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは19.55%です。製造業者が複雑な材料や高付加価値生産における高速・非接触検査を必要としているため、需要は実験室試験の段階を超えて拡大しています。周波数変調連続波システムは機械的スキャンを不要とし、生産ラインでの高速データ取得を支援します。欠陥を分類するソフトウェアは、ラインを停止させることなく検査データを活用するオペレーターを支援します。半導体パッケージングおよび自動車塗装検査においてリピート購入が生まれ始めており、テラヘルツ産業用検査システム市場のより確立した商業基盤を支えています。
主要レポートのポイント
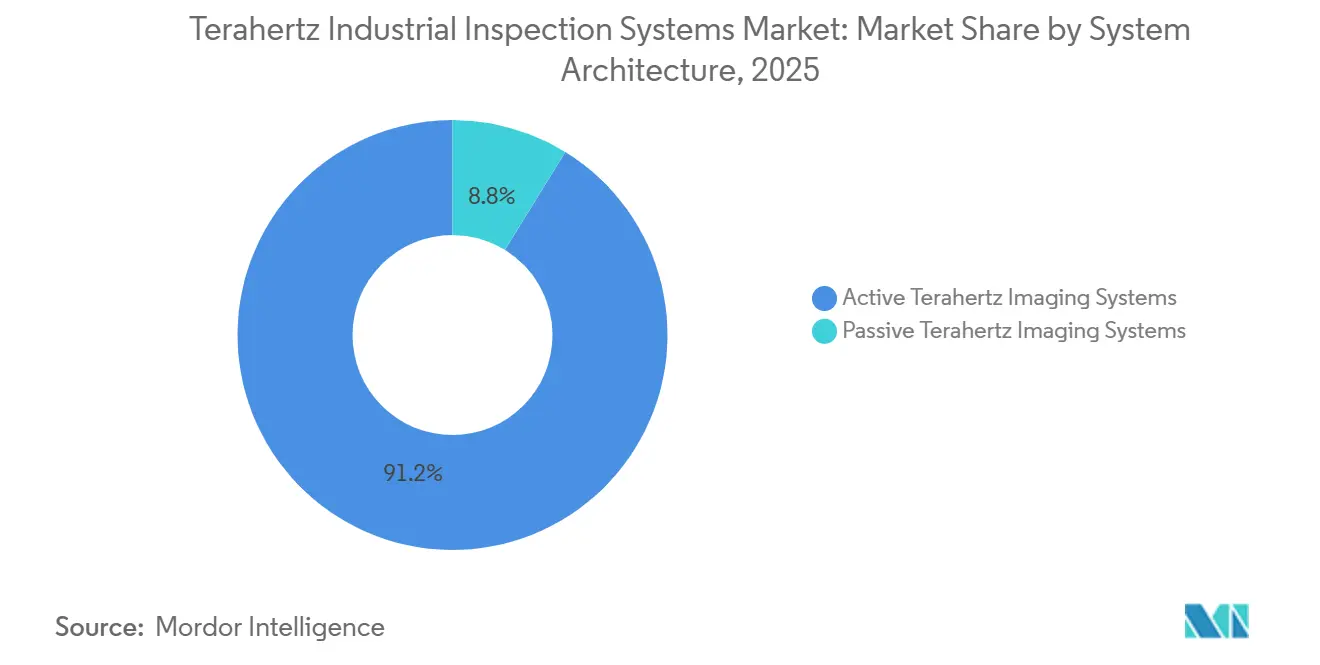
- システムアーキテクチャ別では、アクティブテラヘルツイメージングシステムが2025年のテラヘルツ産業用検査システム市場シェアの91.21%を占め、2031年にかけてCAGR 21.26%で拡大する見込みです。
- 技術別では、パルスTHzが2025年の収益シェアで42.67%をリードし、連続波THzが2031年にかけて最高CAGR 21.89%を記録すると予測されています。
- 検査機能別では、欠陥検出が2025年に24.89%のシェアを占め、2031年にかけてCAGR 22.31%で拡大すると予測されています。
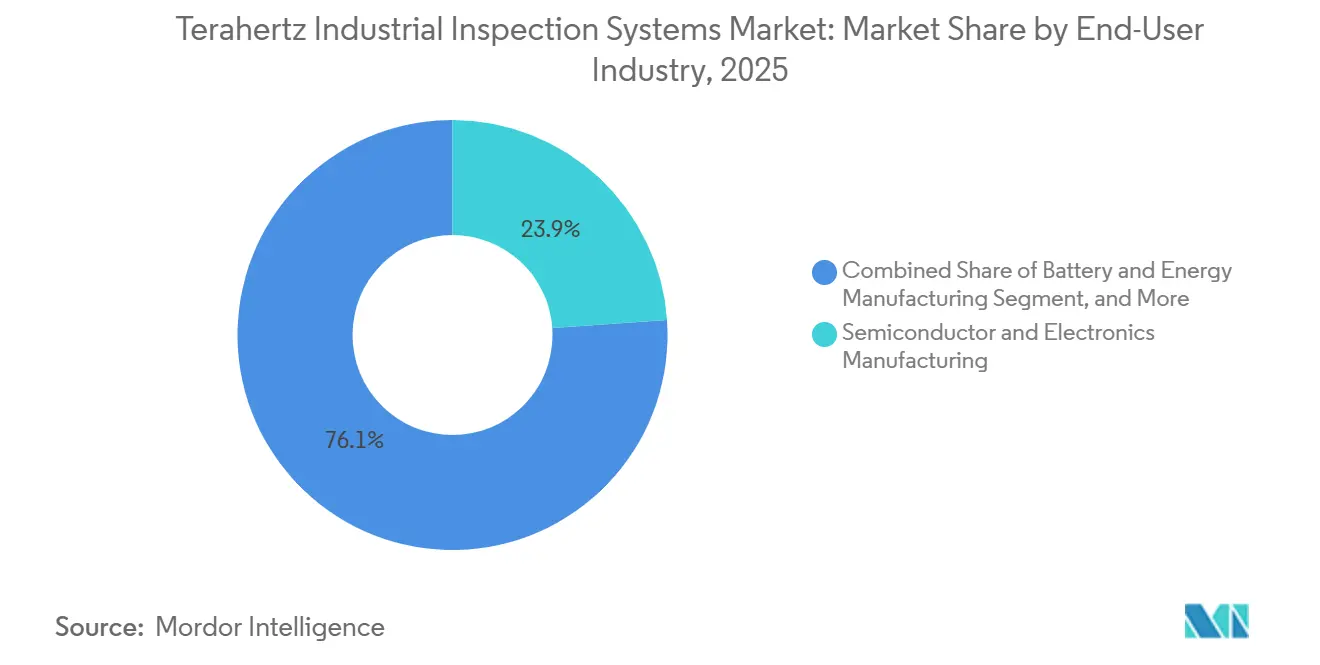
- エンドユーザー産業別では、半導体・電子機器製造が2025年に23.89%のシェアを占め、電池・エネルギー貯蔵製造が2031年にかけてCAGR 23.12%を記録すると予測されています。
- 導入形態別では、インライン生産検査が2025年に34.45%のシェアを占め、アットライン検査が2031年にかけてCAGR 21.69%で拡大すると予測されています。
- 地域別では、北米が2025年に34.21%のシェアを占め、アジア太平洋地域が2031年にかけてCAGR 20.98%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のテラヘルツ産業用検査システム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高付加価値製造における非破壊検査需要の増大 | +5.5% | 北米と欧州に早期集中する世界規模 | 短期(2年以内) |
| コーティング、フォイル、多層構造のインライン品質管理 | +3.8% | アジア太平洋地域中心(中国・韓国)、欧州・北米への波及あり | 短期(2年以内) |
| 半導体・先端電子機器の歩留まり改善要件 | +3.2% | 北米およびアジア太平洋地域(特に韓国・台湾・日本) | 中期(2年~4年) |
| AI対応欠陥検出とトレーサブルな品質データ | +2.6% | 世界規模 | 中期(2年~4年) |
| 選択的なX線および接触方式に対する非電離検査の代替 | +2.1% | 欧州および北米 | 中期(2年~4年) |
| 電池電極および次世代材料のプロセス制御 | +1.8% | アジア太平洋地域中心、欧州への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高付加価値製造における非破壊検査需要の増大
航空宇宙、半導体、複合材料製造における非破壊検要件が、テラヘルツ産業用検査システム市場への明確な参入機会を生み出しています。THz検査は、結合媒体を必要としないため、一部のガラス繊維複合材料用途において超音波Cスキャン方式を代替できます。この特性は、流体処理がプロセスに時間と複雑さをもたらす乾式組立環境において有用です。Fraunhofer ITWMは、流体接触なしに航空機ガラス繊維パネルの欠陥接合部、異物、気泡、塗装層の変化を識別するスキャナーを実証しました。同社のインラインパイプシステムは、連続プラスチックパイプ生産中の肉厚測定と欠陥マッピングのために毎秒50スキャンを実行しました。これらのユースケースは、生産速度を維持しながら複合材料や包装構造を検査できるシステムの必要性を強化しています。
コーティング、フォイル、多層構造のインライン品質管理
テラヘルツ産業用検査システム市場は、連続生産ラインにおけるコーティングおよび厚さ測定の需要から恩恵を受けています。Fraunhofer ITWMは、コーティング特性評価で毎秒最大5,000回、多層構造で毎秒最大1,600回の測定を報告しています。報告されたシステムは10 µmからミリメートルスケールまでの厚さをカバーし、従来は接触方式またはX線方式に依存していた用途を支援できます。自動車ユーザーは、手動スポットチェックに頼るのではなく、生産中に連続的な塗装厚さの読み取り値を使用してスプレー設定を調整できます。das-Nanoは2026年にBMW Groupライプツィヒ工場でプラスチックトリム部品向けの非接触・非破壊塗装厚さシステムを設置し、±1 µmの精度、材料廃棄物5%削減、総コスト15%削減を報告しました。TOPTICAは、8チャンネルT-SWEEPER構成がチャンネルあたり毎秒最大500の厚さ値を提供でき、システムフットプリントを比例的に増加させることなく広域検査を支援すると述べています。
半導体・先端電子機器の歩留まり改善要件
先端パッケージングは、高帯域幅メモリおよびAIアクセラレーターアセンブリの欠陥がデバイス歩留まりに影響を与える可能性があるため、テラヘルツ産業用検査システム市場の主要な需要ドライバーです。密に相互接続されたスタックにおけるボイド形成は、より広いチップレットアセンブリに影響を与える障害を引き起こす可能性があります。TeraViewは2026年3月にHBM3およびHBM4検査のためにシンガポールサイトでの拡張を確認し、主要なHBMプロバイダーから追加注文を確保しました。電気光学テラヘルツパルス反射測定は、資格認定中にGPUとHBMの相互接続の検査記録を作成できます。Advantestは、ウェーハレベルおよびパネルレベルのパッケージング形式にわたる非破壊・非接触半導体モールド層検証のための自動THz計測を提供しています。パッケージング設計が検査ポイントを追加するにつれて、出力量が同じ割合で増加しない場合でも機器への需要が高まる可能性があります。
AI対応欠陥検出とトレーサブルな品質データ
AIを活用した画像処理は、テラヘルツ産業用検査システム市場が生産現場での速度と欠陥分類の要件を満たすのを支援します。振幅と位相情報で訓練されたモデルは、閾値ベースのツールが同様に扱う可能性のある剥離、介在物、水分ポケット、その他の内部状態を区別できます。これにより、許容可能な部品の不必要な廃棄が減少し、検査ソフトウェアの価値がプラントオペレーターにより明確に示されます。同じシステムは、別の検査ステップを追加することなく構造化された質記録を支援するロットレベルの欠陥マップを生成できます。パスまたはフェイルの信号だけでなく、使用可能なデータ出力を提供するサプライヤーは、顧客の品質ワークフローとより緊密に統合できます。これにより、ハードウェア価格が競争力を増すにつれて、ソフトウェアとアプリケーションサポートの価値が高まります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 早期採用者向けの高いシステムおよび統合コスト | -4.2% | 世界規模(新興経済国および中堅製造業者で最も深刻) | 短期(2年以内) |
| 導電性および高吸収性材料への限定的な浸透 | -2.8% | 世界規模 | 中期(2年~4年) |
| 校正、参照標準、アプリケーションエンジニアリングの複雑さ | -2.1% | 世界規模(THzアプリケーションエンジニアが限られている地域で最も摩擦が大きい) | 中期(2年~4年) |
| プレミアム製造ライン以外でのプラントレベルROIエビデンスの不一致 | -1.5% | 世界規模(南米・中東・アフリカで最も深刻) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
早期採用者向けの高いシステムおよび統合コスト
高いシステムおよび統合コストが、テラヘルツ産業用検査システム市場における採用を引き続き制限しています。生産対応の設置には、THzソース、検出器アレイ、モーション制御、処理機器、およびプラント統合が組み合わされます。最初の設置には、カスタム治具、光路設計、製造実行システムへのリンクも必要になる場合があります。これらのコストは、検査機器自体の価格と同等またはそれを超える場合があります。das-Nanoは、自動車導入において1.5年の投資回収期間、材料廃棄物5%削減、手直し3%削減を報告しました。このような結果は、成熟した高量産ラインに最も関連性が高く、スループットが低いまたは製品が多様なプラントでは、回収期間が長くなり不確実性が増す可能性があります。
導電性および高吸収性材料への限定的な浸透
材料の制限により、テラヘルツ産業用検査システム市場における検査の実用的な範囲が狭まっています。金属表面はTHz放射を反射し、水分を多く含む材料、一部の炭素繊維複合材料、厚いゴム、エラストマー、金属充填コーティングは信号強度を低下させる可能性があります。したがって、サプライヤーは顧客が設備投資を行う前に材料の適合性を確認する必要があります。HÜBNERは、T-SENSE FMIシステムが振幅と位相分析を使用して非金属部品の異物、欠陥、空洞を検査すると説明しています。視野内の金属製ファスナーや構造物は、材料と厚さのすべての組み合わせにわたって一貫して解決されないアーティファクトを生成する可能性があります。ハイブリッドシステムは一部のギャップに対処できますが、近赤外線または超音波チャンネルを追加すると複雑さとコストも増加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムアーキテクチャ別:アクティブシステムが商業的主流を定義
アクティブテラヘルツイメージングシステムは2025年の収益の91.21%を占め、2031年にかけてCAGR 21.26%で成長すると予測されています。そのリードは、表面下産業検査に必要なより高い解像度と信号対雑音性能を反映しています。アクティブシステムは制御された照明とプログラム可能な取得設定を使用し、オペレーターが異なる材料や製品に合わせて検査を適応させるのを支援します。パルス時間領域、FMCW、連続波構成はすべてこのアーキテクチャに含まれます。TOPTICA、8チャンネルFMCWプラットフォームがチャンネルあたり毎秒最大500の厚さ値を提供できると報告しました。
パッシブシステムは、周囲の熱コントラストで十分なセキュリティおよび人員スクリーニングにおいて引き続き関連性があります。アクティブソースがないため、ハードウェアコストを削減し、システムを簡素化できます。ただし、パッシブセンシングは多くの生産現場タスクにおいて空間解像度が低く、取得速度が遅くなります。また、異なる材料に対して信号条件を調整する柔軟性も低くなります。パッシブシステムは、予測期間中の産業プロセス制御においてアクティブ構成よりも狭い選択肢にとどまる可能性が高いです。


技術別:パルスTHzが優位を維持しながら連続波がギャップを縮小
パルスTHzは2025年のテラヘルツ産業用検査システム市場において42.67%のシェアを占め、広帯域カバレッジと深さ分解時間領域データによって支えられています。この技術は、材料特性評価、多層剥離マッピング、医薬品錠剤コーティング評価に引き続き有用です。Menlo Systemsは、TeraSmart プラットフォームが50ピコ秒の時間窓で毎秒125トレース以上を達成したと報告しました。同プラットフォームはまた、要求の厳しいニアライン用途向けに6 THz以上の帯域幅と100 dB以上のダイナミックレンジを提供しました。広帯域THzは、化学および医薬品識別のためのスペクトルフィンガープリントが必要な場合に引き続き関連性があります。
連続波THzは2031年にかけてCAGR 21.89%で拡大すると予測されており、最も成長の速い技術タイプとなっています。そのシンプルなアーキテクチャはフェムト秒レーザーを必要とせず、コストを削減しフィールド展開への適合性を向上させることができます。連続波およびFMCWシステムは、コーティングまたは厚さの読み取りが必要な出力である高速インラインタスクに適しています。パルスシステムは、スペクトル深度が重要な詳細な資格認定や複雑な材料に引き続き適しています。この補完的なパターンは、テラヘルツ産業用検査システム産業内で複数の技術ファミリーをサポートするサプライヤーに有利に働きます。
検査機能別:欠陥検出が規模と速度の両方をリード
欠陥検出は2025年のテラヘルツ産業用検査システム市場の24.89%を占め、2031年にかけてCAGR 22.31%で拡大すると予測されています。リードシェアと最高予測成長率の組み合わせは、半導体パッケージング、航空宇宙複合材料、電池電極生産にわたる幅広いユースケースを反映しています。これらの環境では、未検出の欠陥が保証リスク、フィールド障害、またはコストのかかる生産損失につながる可能性があります。Fraunhofer ITWMは、THz-TDSパイプ検査システムが連続生産における肉厚測定と欠陥マッピングのために毎秒50スキャンを実行できると報告しました。この結果は、欠陥検出が実験室検査だけでなく生産速度で動作できることを示しています。
厚さ測定は、自動車塗装厚さプログラムによって支えられた2番目に確立された機能です。材料特性評価は、スペクトル情報が生産上の意思決定を導くことができる医薬品錠剤コーティングおよび特殊化学プロセス制御においても重要です。コーティング検査、水分マッピング、構造健全性チェックは初期段階のアプリケーションです。それらの使用は、建設材料試験および土木インフラ評価において拡大しています。したがって、ベンダーはテラヘルツ産業用検査システム市場全体にわたる特定の検査ニーズに対応するアプリケーションエンジニアリングを必要としています。
エンドユーザー産業別:半導体がリード、電池が加速
半導体・電子機器製造は2025年に23.89%のシェアを占め、テラヘルツ産業用検査システム市場において最大のエンドユーザーポジションを持っています。この地位は、チップレベル検査の高い価値と、歩留まり管理プログラムにおける先端計測の経験を反映しています。半導体バイヤーは、接触や破壊的な準備なしにパッケージング構造を検査するためにTHzツールを使用しています。TeraViewは2026年3月にシンガポールのHBM製造サイトでのリピート注文と能力拡張を発表しました。この注文は、資格認定活動から生産能力投資への継続的な移行を示しています。
電池・エネルギー貯蔵製造は2031年にかけてCAGR 23.12%で拡大すると予測されており、エンドユーザー産業の中で最高の成長率です。この需要は、手動サンプリングでは全生産出力を把握できないギガファクトリーラインでの電極コーティング均一性チェックと結びついています。THzシステムは、コーティングおよび厚さ用途の非接触読み取りを提供できます。自動車生産は、特に欧州の完成車メーカーにおいて、インライン塗装厚さ検査の成熟したユーザーであり続けています。航空宇宙、防衛、化学、医薬品、食品、包装用途は、サプライヤーが各環境でのパフォーマンスを実証するにつれて量を追加できます。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
導入形態別:インラインが優位、アットラインが加速
インライン生産検査は2025年に34.45%のシェアを占め、テラヘルツ産業用検査システム市場において最大の導入形態です。生産統合を必要とする連続コーティングおよび厚さプログラムに使用されています。自動車および特殊フィルム製造はこの運用モデルの重要な例です。インライン機器は、材料がプロセスを通過する間に読み取り値を生成できます。Fraunhofer ITWMのコーティングおよび多層構造に対する高い測定レートの報告は、このような導入に必要なパフォーマンスを示しています。
アットライン検査は2031年にかけてCAGR 21.69%で拡大すると予測されており、導入形態の中で最高の成長率です。これらの半統合セルは生産ラインの近くに配置され、完全なインライン設置なしに迅速なロットサンプリングを可能にします。これにより、初めてのユーザーの初期設備投資と統合リスクを削減できます。研究・実験室検査は、後に生産に移行できるアプリケーションのための初期段階のパイプラインを提供します。オフライン品質管理は、低い生産量と高い部品価値が詳細な検査を優先する航空宇宙の保守・修理・オーバーホール作業において引き続き関連性があります。
地域分析
北米は2025年の世界テラヘルツ産業用検査システム市場シェアの34.21%を占めました。地域基盤には、米国の半導体製造、航空宇宙プライムコントラクター、新しい計測ツールを評価する防衛プログラムが含まれます。2026年2月、TeraViewは主要な半導体ファウンドリおよび大手スマートフォンプロバイダーからの新規注文とリピートサポート契約を発表しました。カナダは航空宇宙複合材料の保守とBombardierおよびAirbusとのサプライヤーリンクを通じて需要を支援し、メキシコでは電子機器のニアショアリングが多国籍製造業者に米国および欧州の検査基準を適用するよう促すにつれて台頭しています。
アジア太平洋地域は2031年にかけてCAGR 20.98%で拡大すると予測されており、最も速い地域成長率です。中国は電池製造能力を構築し、国内半導体能力に投資しており、プロセス計測への需要を支えています。韓国は集中したHBMおよび先端パッケージング基盤を持ち、THz検査の重要な市場となっています。TeraViewは2026年1月に自動化EOTPR 4500プロービングシステムの韓国特許保護を取得し、主要な韓国HBMプロバイダーが2026年3月にシンガポールサイトでEOTPR能力を拡張しました。日本とASEANは自動車電子機器と精密製造への需要を牽引し、インドは電子機器輸出が専用品質インフラを必要とするにつれて重要性を増す可能性があります。
欧州は、プロセス品質が主要な購買考慮事項である自動車、航空宇宙、化学製造において強固な地位を持っています。ドイツは、das-NanoのBMW Groupライプツィヒ工場設置が示すように、塗装厚さ測定を品質システムに統合している完成車メーカーとサプライヤーを通じて地域使用をリードしています。英国には、2026年3月に欧州の航空宇宙・防衛パートナーへの有償試験と初期TeraCota販売を完了したTeraViewを中心とするTHz研究・商業クラスターが含まれています。南米は初期段階にあり、ブラジルとアルゼンチンが自動車および化学子会社を通じて需要を提供しています。中東・アフリカは防衛複合材料および石油・ガスパイプライン検査において近期的な可能性を提供しています。

競合環境
テラヘルツ産業用検査システム市場は断片化しており、単一のサプライヤーがすべてのアプリケーションまたはエンドユーザー分野を支配しているわけではありません。TOPTICA Photonics AG、Menlo Systems GmbH、Thorlabs, Inc.は幅広いフォトニクス機器ポートフォリオを提供し、TeraView Limitedは半導体・防衛用途に、das-Nanoは自動車検査に特化しています。Fraunhofer ITWMはアプリケーション開発を支援し、システム要件に影響を与えるベンチマークを提供しています。競争は、ソース検出器、モーション制御、処理ソフトウェア、アプリケーションサポートを組み合わせた統合システムへとシフトしています。
TeraViewは2026年1月に自動化EOTPR 4500プロービングシステムの韓国特許保護を確保し、HBMおよびAIチップ検査における地位を強化しました。同社はまた、2026年3月に航空宇宙・防衛用途向けのTeraCotaコーティングプラットフォームの試験と初期販売を完了しました。das-Nanoの2026年のBMW Groupライプツィヒ工場への設置は、サプライヤーが機器から組み込み生産ソリューションへと移行している様子を示しています。TOPTICAのマルチチャンネルプラットフォームは、コンパクトな構成内でより高い検査スループットを提供することで同様の戦略を支援しています。これらの動きは、サプライヤーが測定能力とプロセスデータの両方を提供する場合に顧客関係を強化できます。
土木インフラおよび大量食品・包装検査は、サプライヤーがこれらの環境向けの完全な自律システムをまだ組み立てていないため、研究の開放的な領域であり続けています。このようなシステムには、顧客の運用要件に適合するソース、検出器、モーション制御、ソフトウェア、および文書化が必要です。サプライヤーは欠陥データをより有用にするためにハードウェアプラットフォームに画像処理ソフトウェアを組み込んでおり、アプリケーション固有の知的財産が定義された検査ワークフローを支援しています。コンプライアンス文書と資格認定エビデンスは、顧客がセクター固有の要件を満たすシステムを必要とする場合に引き続き重要です。したがって、テラヘルツ産業用検査システム産業は、ハードウェアパフォーマンスと実証されたアプリケーション知識を組み合わせるサプライヤーを優遇する可能性が高いです。
テラヘルツ産業用検査システム産業リーダー
das-Nano
Luna Innovations Incorporated
TeraSense Group
TiHive
Fraunhofer Institute for Industrial Mathematics ITWM
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年3月:TeraViewは、ステルス材料および推進プラットフォーム用途向けに主要な欧州航空宇宙・防衛パートナーへのTeraCota THzコーティング特性評価プラットフォームの有償試験の成功と初期販売の完了を発表しました。これは欧州における防衛ステルス特性評価向けの最初の確認済み商業THzコーティング検査導入を表しており、同社に定期的な測定契約を伴う高付加価値の垂直市場を開拓しています。
- 2026年3月:TeraViewは、HBM3およびHBM4デバイスの資格認定を具体的なターゲットとして、シンガポール製造サイトでのEOTPR検査能力を拡張するために主要なHBMメモリプロバイダーからリピート注文を確保しました。この能力拡張は、AIアクセラレーターおよびデータセンターGPUに使用される高帯域幅メモリの生産資格認定ワークフローにTHz検査が組み込まれたことを確認しています。
- 2026年2月:TeraViewは、AIチップを製造する主要な半導体ファウンドリおよび大手スマートフォンプロバイダーからの新規注文を開示しました。ファウンドリは2026年第2四半期に計画されている自動化EOTPR導入に先立ってEOTPRサポート契約を延長し、ティア1ファウンドリレベルでの資格認定計測から自動化インライン生産検査へのTHzの移行を示しています。
- 2026年1月:TeraViewは追加のHBMおよびAIチップ検査注文を受け、自動化EOTPR 4500プロービングシステムの韓国特許保護を確保しました。韓国での特許保護は、同国のHBM生産能力の集中と先端パッケージング計測市場の競争激化を考慮すると、戦略的に重要です。


世界テラヘルツ産業用検査システム市場レポートの範囲
テラヘルツ産業用検査システムは、テラヘルツ周波数帯域の非電離電磁放射を利用して非破壊検査と分析を実施し、プラスチック、複合材料、セラミックなどの不透明材料を通じて、検査対象物を損傷することなく内部欠陥の検出、精密な厚さ測定、材料特性評価を可能にします。
テラヘルツ産業用検査システム市場レポートは、システムアーキテクチャ(アクティブテラヘルツイメージングシステムおよびパッシブテラヘルツイメージングシステム)、技術(パルスTHz、連続波THz、広帯域THz、狭帯域・チューナブルTHz)、検査機能(欠陥検出、厚さおよび層測定、材料特性評価、コーティングおよび接着剤検査、水分・汚染検出、構造・寸法検査、その他の検査機能)、エンドユーザー産業(半導体・電子機器製造、自動車製造、航空宇宙・防衛製造、電池・エネルギー貯蔵製造、化学・医薬品製造、食品・農業加工、建築製品・インフラ、その他のエンドユーザー産業)、導入形態(実験室・研究開発、オフライン品質管理、アットライン検査、インライン生産検査)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| アクティブテラヘルツイメージングシステム |
| パッシブテラヘルツイメージングシステム |
| パルスTHz |
| 連続波THz |
| 広帯域THz |
| 狭帯域・チューナブルTHz |
| 欠陥検出 |
| 厚さおよび層測定 |
| 材料特性評価 |
| コーティングおよび接着剤検査 |
| 水分・汚染検出 |
| 構造・寸法検査 |
| その他の検査機能 |
| 半導体・電子機器製造 |
| 自動車製造 |
| 航空宇宙・防衛製造 |
| 電池・エネルギー貯蔵製造 |
| 化学・医薬品製造 |
| 食品・農業加工 |
| 建築製品・インフラ |
| その他のエンドユーザー産業 |
| 実験室・研究開発 |
| オフライン品質管理 |
| アットライン検査 |
| インライン生産検査 |
| 北米 | 米国 | |
| カナ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| トルコ | ||
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ケニア | ||
| その他のアフリカ | ||
| システムアーキテクチャ別 | アクティブテラヘルツイメージングシステム | ||
| パッシブテラヘルツイメージングシステム | |||
| 技術別 | パルスTHz | ||
| 連続波THz | |||
| 広帯域THz | |||
| 狭帯域・チューナブルTHz | |||
| 検査機能別 | 欠陥検出 | ||
| 厚さおよび層測定 | |||
| 材料特性評価 | |||
| コーティングおよび接着剤検査 | |||
| 水分・汚染検出 | |||
| 構造・寸法検査 | |||
| その他の検査機能 | |||
| エンドユーザー産業別 | 半導体・電子機器製造 | ||
| 自動車製造 | |||
| 航空宇宙・防衛製造 | |||
| 電池・エネルギー貯蔵製造 | |||
| 化学・医薬品製造 | |||
| 食品・農業加工 | |||
| 建築製品・インフラ | |||
| その他のエンドユーザー産業 | |||
| 導入形態別 | 実験室・研究開発 | ||
| オフライン品質管理 | |||
| アットライン検査 | |||
| インライン生産検査 | |||
| 地域別 | 北米 | 米国 | |
| カナ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| トルコ | |||
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ケニア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
テラヘルツ産業用検査システム市場の規模はどのくらいですか?
市場は2025年に194.87 ミリオン 米ドルと評価され、2026年には229.62 ミリオン 米ドルと推定され、CAGR 19.55%で2031年までに560.76 ミリオン 米ドルに達すると予測されています。
テラヘルツ産業用検査においてどのシステムアーキテクチャがリードしていますか?
アクティブテラヘルツイメージングシステムは2025年に91.21%のシェアを占め、2031年にかけてCAGR 21.26%で拡大すると予測されています。
製造業者がTHz検査システムを使用する理由は何ですか?
製造業者は、内部欠陥が重要なコーティング、多層構造、複合材料、半導体パッケージングの非接触チェックのためにTHz検査を使用しています。
最も速く拡大すると予測されるエンドユーザーセクターはどこですか?
電池・エネルギー貯蔵製造は、電極コーティング測定ニーズに支えられ、2031年にかけてCAGR 23.12%で拡大すると予測されています。
最も高い成長率を記録すると予測される地域はどこですか?
アジア太平洋地域は、電池、半導体パッケージング、電子機器製造活動に牽引され、2031年にかけてCAGR 20.98%で拡大すると予測されています。
THz検査機器のより広い使用を制限するものは何ですか?
高い設置コストと導電性または高吸収性材料への弱い信号浸透が、特に初めての購入者にとって使用を制限する可能性があります。
最終更新日:



