
Taille et part du marché des bijoux en diamant
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 90.12 Milliards de dollars |
| Taille du Marché (2031) | 113.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.57 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bijoux en diamant par Mordor Intelligence
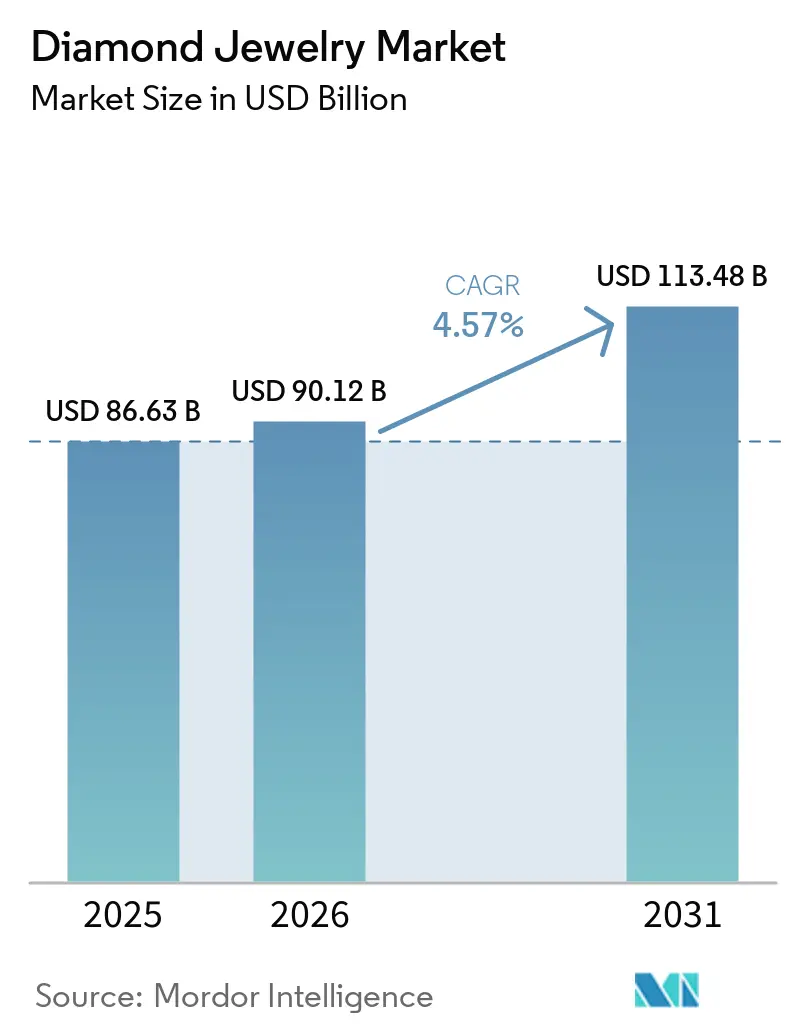
La taille du marché des bijoux en diamant était évaluée à 90,12 milliards USD en 2026 et devrait atteindre 113,48 milliards USD d'ici 2031, à un CAGR de 4,57 % durant la période de prévision de 2026 à 2031. La demande se scinde entre des achats de diamants cultivés en laboratoire accessibles et des achats de diamants naturels à plus haute valeur. Les bijoux de mariage restent une base de demande importante, tandis que les occasions de cadeaux et d'achats personnels élargissent le rôle des formats non nuptiaux. Les réductions d'approvisionnement par les principaux producteurs de diamants naturels peuvent soutenir le positionnement premium, mais peuvent également accroître la pression sur les coûts d'intrants pour les fabricants. La vente numérique croît plus rapidement que la vente en magasin, bien que le commerce physique reste central pour les achats à haute valeur nécessitant une inspection du produit et une relation de confiance. Le marché des bijoux en diamant est donc façonné à la fois par un accès plus large aux bijoux en diamant et par une attention accrue portée à la provenance, à la certification et à l'expérience client premium.
Principaux enseignements du rapport
- Par type de produit, les bagues détenaient 48,67 % de la part de marché des bijoux en diamant en 2025, tandis que les colliers devraient croître à un TCAC de 6,24 % jusqu'en 2031.
- Par type de diamant, les diamants de synthèse détenaient 65,43 % de la part de marché des bijoux en diamant en 2025, tandis que les diamants naturels devraient progresser à un TCAC de 6,35 % jusqu'en 2031.
- Par type de couleur, les diamants incolores représentaient 78,43 % de la taille du marché des bijoux en diamant en 2025, tandis que les diamants colorés devraient croître à un TCAC de 5,82 % jusqu'en 2031.
- Par type de métal, l'or détenait 42,83 % de la taille du marché des bijoux en diamant en 2025, tandis que le platine devrait se développer à un TCAC de 5,79 % jusqu'en 2031.
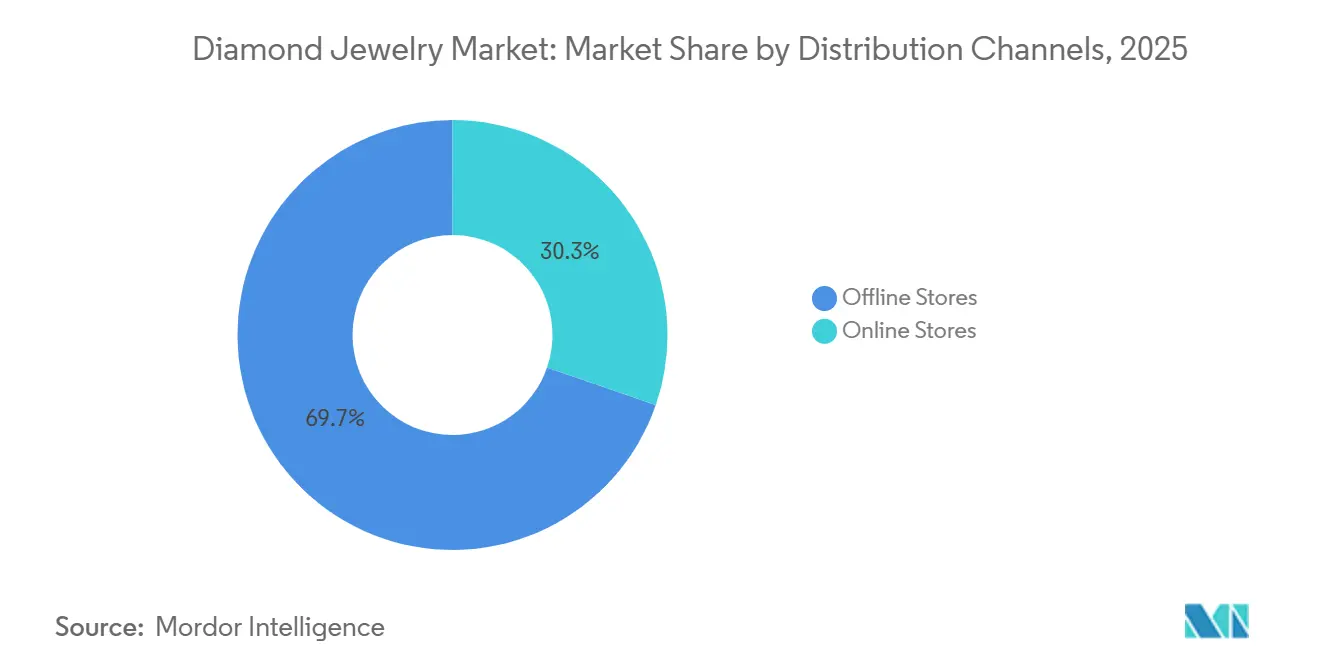
- Par canal de distribution, les magasins physiques représentaient 69,72 % de la valeur 2025, tandis que les boutiques en ligne devraient croître à un TCAC de 6,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de bijoux de fiançailles et de mariage | +1.2% | Mondial ; Amérique du Nord, Inde, Chine | Court terme |
| Personnalisation croissante des bijoux | +0.8% | Mondial ; Amérique du Nord, Europe occidentale | Moyen terme |
| Influence grandissante des réseaux sociaux et de la culture des célébrités | +0.7% | Mondial ; Amérique du Nord, Europe, APAC | Court terme |
| Demande croissante de diamants durables et d'approvisionnement éthique | +0.5% | Amérique du Nord, Europe ; extension vers l'Inde, MEA | Moyen terme |
| Innovation produit et designs contemporains | +0.6% | Mondial ; porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme |
| Préférence croissante pour les produits de luxe et haut de gamme | +0.4% | Mondial ; Amérique du Nord, Europe, pôles de luxe MEA | Long terme |
| Source: Mordor Intelligence | |||
Demande croissante de bijoux de fiançailles et de mariage
Les achats nuptiaux continuent de soutenir le marché des bijoux en diamant, car une bague fait partie de la plupart des occasions de demande en mariage. The Knot a rapporté que près de 9 demandeurs en mariage sur 10 offraient une bague lors de la demande, tandis que les pierres centrales cultivées en laboratoire représentaient 61 % des achats de bagues de fiançailles aux États-Unis en nombre d'unités en 2026. La même étude a rapporté une dépense moyenne pour une bague de fiançailles de 4 600 USD et une taille moyenne de pierre centrale de 1,9 carat. Les ventes de diamants naturels chez les bijoutiers indépendants américains ont augmenté de 4 % au T4 2025 et de 9 % au T1 2026, avec une demande concentrée sur les pierres d'1 carat ou plus. En Inde, les occasions nuptiales et de mariage représentaient 86 % de la consommation de diamants naturels, tandis que les achats personnels et les achats d'anniversaire élargissaient la demande récurrente. Le Processus de Kimberley couvre plus de 99 % du commerce mondial de diamants bruts, faisant de sa certification une exigence fondamentale de confiance pour les détaillants au service des acheteurs nuptiaux.
Personnalisation croissante des bijoux
La personnalisation devient une composante standard du marché des bijoux en diamant, notamment dans les bijoux de fiançailles de milieu et haut de gamme. Les recherches fournies indiquent que 88 % des couples américains ont choisi des bagues de fiançailles personnalisées en 2025, déplaçant la demande des produits de catalogue standard vers des designs sur mesure. Les recherches du Natural Diamond Council ont identifié la nostalgie, l'expression personnelle et les styles vintage comme thèmes majeurs pour les consommateurs, soutenant la demande pour les tailles Art Déco, les bagues empilées et les montures de style héritage[1]Source : Natural Diamond Council et Tenoris, "Natural Diamond Trends: A 2025 Overview," Natural Diamond Council, naturaldiamondcouncil.org. La baisse du prix au carat des diamants cultivés en laboratoire offre aux acheteurs un budget plus important pour la métallurgie, la gravure et les tailles fantaisie. Cela rend les bijoux personnalisés plus accessibles dans la tranche de prix de 2 000 à 6 000 USD. Les marques qui associent la consultation en design à une information claire sur les diamants peuvent améliorer la conversion sans s'appuyer uniquement sur des prix promotionnels.
Influence croissante des réseaux sociaux et de la culture des célébrités
Les réseaux sociaux raccourcissent le délai entre un moment de design visible et la demande au détail sur le marché des bijoux en diamant. Les données du Natural Diamond Council et de Tenoris ont lié l'annonce des fiançailles de Selena Gomez, qui présentait une bague marquise, à une hausse des ventes de diamants taille marquise chez les bijoutiers spécialisés américains. De Beers a rapporté que la génération Z représentait 18 % des acheteurs américains de diamants naturels et 23 % de la demande en valeur en 2026. Le groupe a également rapporté 1,83 occasion d'achat annuelle pour les acheteurs de la génération Z, contre une moyenne sectorielle de 1,7 occasion. Les achats nuptiaux représentaient 45 % de la demande de diamants naturels de la génération Z dans cette étude. Des cycles de tendances plus rapides encouragent les marques à utiliser des collections capsules plus petites et des éditions limitées qui reflètent les goûts changeants sans augmenter le risque de stock.
Demande croissante de diamants durables et d'approvisionnement éthique
L'approvisionnement éthique est devenu une exigence commerciale sur le marché des bijoux en diamant, plutôt qu'une simple revendication de marque limitée. Le président du Processus de Kimberley en 2026 a appelé à des normes de traçabilité plus strictes, à une communication numérique et à une meilleure gestion des risques d'intégrité financière. De Beers a lancé son programme de diamants polis de marque ORIGIN en Amérique du Nord en 2025 via 19 partenaires de vente au détail, en utilisant la plateforme Tracr pour fournir une provenance de la mine au marché. Le programme offre aux détaillants participants un historique de produit vérifiable pouvant soutenir les discussions avec les clients sur l'origine. L'Accord de Luanda a lié les pays producteurs de diamants à des investissements en marketing de catégorie en 2025, associant les messages de provenance aux activités de génération de demande. Les diamants cultivés en laboratoire peuvent éviter l'utilisation des terres liée à l'exploitation minière, bien que leurs méthodes de production CVD et HPHT nécessitent encore une énergie substantielle. Des preuves claires sur la source et la méthode de production peuvent donc avoir plus d'importance que de larges déclarations de durabilité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût élevé des bijoux en diamant naturel | -0.9% | Mondial ; aigu dans les marchés émergents d'Asie-Pacifique | Moyen terme |
| Concurrence des pierres précieuses alternatives | -0.7% | Mondial ; Amérique du Nord, Europe | Moyen terme |
| Préoccupations des consommateurs concernant l'authenticité et la transparence | -0.5% | Mondial ; Amérique du Nord, Europe ; extension vers l'APAC | Moyen terme |
| Disponibilité de bijoux d'imitation alternatifs | -0.4% | Mondial ; marché intermédiaire APAC et Amérique du Nord | Court terme |
| Source: Mordor Intelligence | |||
Coût élevé des bijoux en diamant naturel
Le coût des bijoux en diamant naturel reste une contrainte car les acheteurs peuvent le comparer directement avec des pierres cultivées en laboratoire à prix inférieur. Les recherches fournies ont rapporté qu'un diamant cultivé en laboratoire rond d'1 carat sans marque coûtait 845 USD au T1 2025, contre 3 895 USD pour une pierre naturelle comparable. De Beers a identifié la gamme de diamants naturels de 0,3 à 1 carat comme la zone la plus affectée par la demande de diamants synthétiques. Les prix record de l'or en 2025 ont augmenté le coût total des bijoux avec des montures en or, notamment pour les acheteurs disposant de budgets fixes. Le défi est plus grand sur les marchés de détail en développement, où les options de revente pour les bijoux en diamant naturel sont moins formalisées. Les produits premium conservent davantage de pouvoir de fixation des prix, tandis que le segment des diamants naturels de milieu de gamme fait face à une pression continue sur le volume d'achats.
Concurrence des pierres précieuses alternatives
Les pierres précieuses alternatives concurrencent les occasions d'achat qui favorisaient traditionnellement les diamants sur le marché des bijoux en diamant. Les saphirs colorés, les émeraudes, les rubis et la moissanite offrent davantage de choix aux acheteurs qui privilégient la distinction du design plutôt que le signal de statut traditionnel du diamant. Pandora a élargi sa gamme de matériaux en 2026 avec des designs plaqués platine, tout en poursuivant le développement de ses bijoux en diamants de synthèse. Une étude du Plumb Club a révélé que 37 % des consommateurs américains ne disposaient pas de suffisamment d'informations pour distinguer les diamants naturels des diamants de synthèse. YouGov a constaté que 29 % des adultes britanniques envisageraient d'acquérir un diamant de synthèse, ce chiffre montant à 49 % parmi les adultes âgés de 18 à 24 ans[2]Source : YouGov, "Who's Buying Lab-Grown Diamonds in the UK?", yougov.com. La certification des diamants reste un facteur de différenciation important dans les bijoux de mariage, où les acheteurs accordent souvent une grande valeur à la qualité documentée de manière indépendante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
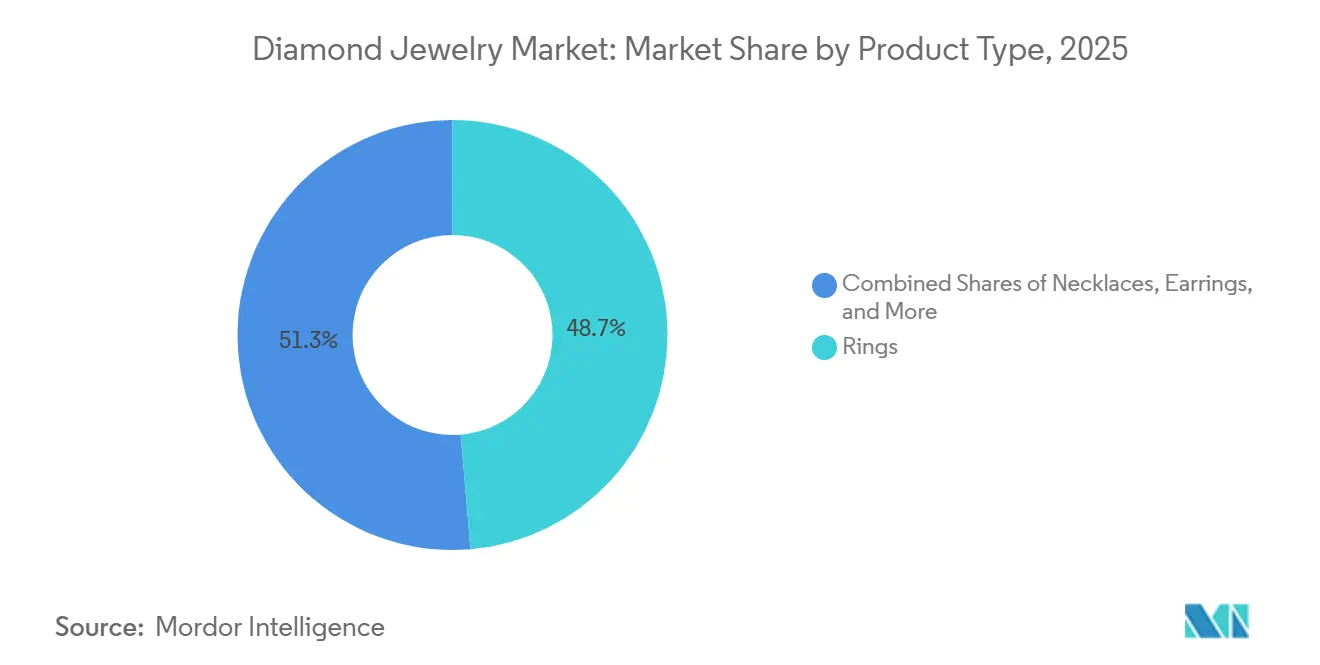
les colliers et les formats non nuptiaux gagnent un élan structurelLes bagues détenaient 48,67 % de la valeur produit 2025 et sont restées la plus grande catégorie de produits sur le marché des bijoux en diamant. Leur position reflète l'importance persistante des bagues de fiançailles dans les principales régions de consommation. Les colliers devraient croître à un TCAC de 6,24 % jusqu'en 2031, la baisse des prix des diamants de synthèse élargissant l'accès aux colliers tennis, aux pendentifs superposés et aux chaînes de déclaration. Les recherches fournies ont montré que les bracelets tennis sont passés de 3,5 % des ventes de produits en diamants de synthèse en 2020 à 11,9 % en 2025. Cette évolution indique que les acheteurs utilisent les diamants dans des formats plus quotidiens, et non plus uniquement pour un achat de fiançailles.
Les boucles d'oreilles restent un format d'entrée accessible pour les primo-acheteurs, notamment en Asie-Pacifique. Les pendentifs et les chaînes sont de plus en plus promus comme des bijoux unisexes, y compris dans la catégorie en expansion des bijoux fins pour hommes. De Beers a lancé sa campagne Desert Diamonds Icons en 2026 autour du bracelet d'éternité, du bracelet tennis et du pendentif halo. Ces 3 formats représentaient 70 % des acquisitions de bijoux en diamant dans les recherches fournies. De Beers a également indiqué que les cadeaux représentaient 44 % des ventes de bijoux en diamant naturel en 2025 et les achats personnels 31 %. L'élargissement de ces occasions contribue à équilibrer la demande de produits dans l'ensemble du secteur des bijoux en diamant.
Note: Parts de segments de tous les segments individuels disponibles à l'achat du rapport


Par type de diamant :
les diamants naturels reconstruisent leur valeur premium à mesure que l'offre se contracteLes diamants de synthèse détenaient 65,43 % de la valeur par type de diamant en 2025 sur le marché des bijoux en diamant. Leur position repose sur des prix plus bas et leur large acceptation dans les pierres centrales des bagues de fiançailles. Les diamants naturels devraient croître à un TCAC plus rapide de 6,35 % jusqu'en 2031, soutenus par une offre plus limitée et un positionnement premium. De Beers a indiqué que les diamants naturels représentaient 85 % des ventes de diamants des bijoutiers indépendants en valeur en 2025, contre 15 % pour les diamants de synthèse. Les tendances de valeur diffèrent donc des tendances en nombre d'unités achetées dans cette catégorie.
La production de diamants naturels devrait rester contrainte à mesure que les mines ferment et que les producteurs réduisent leur production. L'Antwerp World Diamond Centre a signalé 105 millions de carats de production mondiale en 2025, en baisse de 13 % par rapport à 2022[3]Source : Antwerp World Diamond Centre, "Antwerp Diamond Industry Trade Figures 2025," Antwerp World Diamond Centre, awdc.be. Les prévisions de production de De Beers pour 2026, comprises entre 21 et 26 millions de carats, reflètent le même environnement d'approvisionnement plus tendu. Les recherches fournies indiquaient également un ralentissement des ventes de pierres de synthèse pesant 3 carats ou plus. Ce résultat suggère que les pierres plus grandes ne créent pas toujours une demande proportionnelle une fois que la taille n'est plus la contrainte principale. Les diamants naturels peuvent en bénéficier lorsque les marques associent rareté et provenance à l'expression de soi, plutôt que de s'appuyer uniquement sur la tradition nuptiale.
Par type de couleur :
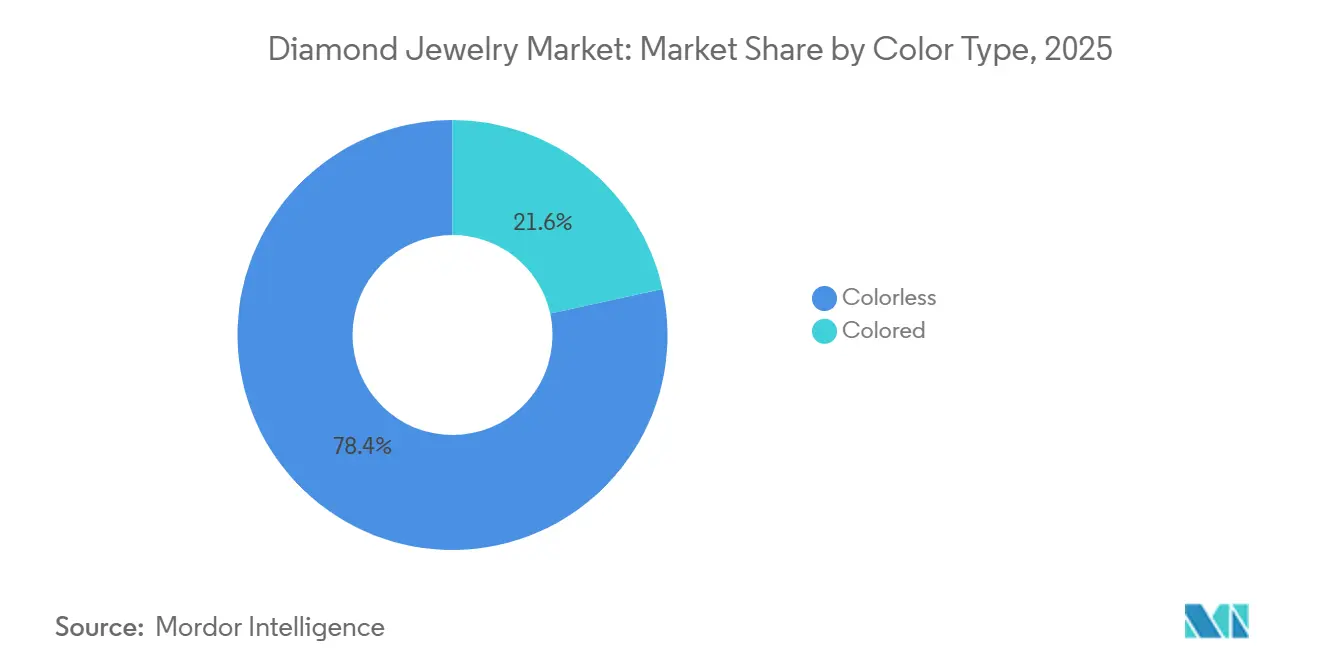
les diamants aux tons chauds élargissent la base adressableLes diamants incolores détenaient 78,43 % de la valeur par type de couleur en 2025, faisant d'eux la composante dominante du marché des bijoux en diamant. Leur position est soutenue par le système de gradation D à Z établi et son rôle dans les décisions d'achat de bijoux de mariage. Les diamants colorés devraient croître à un TCAC de 5,82 % jusqu'en 2031. De Beers a signalé une croissance des ventes de 15 % en glissement annuel pour les diamants naturels colorés et de faible coloration chez les détaillants spécialisés américains au quatrième trimestre 2025. Les mêmes produits ont enregistré une croissance de 19 % en glissement annuel au premier trimestre 2026 après la campagne Desert Diamonds.
Les diamants naturels blanc chaud, champagne et de grade K à Z offrent un moyen d'élargir la gamme disponible sans concurrencer uniquement sur les grades de couleur les plus élevés. De Beers a positionné ces diamants à travers une campagne centrée sur l'individualité et la rareté. Les recherches fournies ont noté une division en Chine entre les pierres colorées de collection et les diamants incolores de premier grade, qui conservaient des primes, et les diamants incolores de grade commercial, qui faisaient face à la concurrence des diamants de synthèse. Les couleurs fantaisie naturelles certifiées restent importantes pour les bijoux de haute valeur, car la gradation indépendante facilite l'explication de la rareté. Dans le même temps, les pierres incolores continuent de jouer un rôle central de soutien dans les créations de haute joaillerie multi-pierres. Une offre de couleurs plus large peut aider les détaillants à servir les acheteurs recherchant une variation de design sans quitter la catégorie des diamants.
Par type de métal :
la proposition de valeur du platine se renforce face aux prix élevés de l'orL'or détenait 42,83 % de la valeur par type de métal en 2025 sur le marché des bijoux en diamant. Sa position dominante reflète l'importance culturelle dans les bijoux de mariage asiatiques et son association avec la valeur de réserve sur les marchés d'Asie du Sud et du Moyen-Orient. Le platine devrait croître à un CAGR de 5,79 % jusqu'en 2031. Le World Platinum Investment Council a rapporté que la demande mondiale de bijoux en platine a augmenté de 7 % en 2025 pour atteindre 2 157 milliers d'onces, son niveau le plus élevé depuis 2018. L'écart de prix croissant entre le platine et l'or a amélioré l'attrait du platine pour les détaillants et les acheteurs.
La fabrication de bijoux en platine en Chine a augmenté de 56 % pour atteindre 589 000 onces en 2025, selon les recherches fournies, alors que les détaillants déplaçaient leurs stocks de l'or vers le platine. Au Japon, le platine représentait 28 % des ventes en unités, reflétant la préférence de longue date du pays pour ce métal. La demande de bijoux en platine en Amérique du Nord a augmenté de 6 % en 2025, tandis que plus de 75 % des détaillants de bijoux fins interrogés prévoyaient d'élargir leurs stocks de platine en 2026. L'argent et les autres métaux restent pertinents aux points de prix d'entrée, mais la hausse des coûts d'intrants accroît la substitution des matériaux. Pandora a lancé des versions plaquées platine de ses principaux bracelets après que les coûts de l'argent ont plus que doublé en 2025. Cette réponse montre comment la sélection des métaux devient une décision commerciale active à tous les niveaux de prix.
Par canal de distribution :
l'intégration omnicanale sépare les leaders des retardatairesLes boutiques hors ligne représentaient 69,72 % de la valeur de distribution 2025 sur le marché des bijoux en diamant. Le service en personne reste important pour les achats de diamants naturels qui nécessitent une comparaison visuelle, une authentification et des conseils détaillés. Les boutiques en ligne devraient croître à un CAGR de 6,21 % jusqu'en 2031. Les ventes à distance fonctionnent bien pour les diamants cultivés en laboratoire car les certificats de notation standardisés et les prix transparents peuvent réduire l'incertitude des acheteurs. La croissance en ligne sera donc probablement la plus forte là où les critères d'achat peuvent être expliqués clairement sans visite en magasin.
Signet a acquis The Clear Cut pour soutenir le positionnement premium de Blue Nile sur les diamants naturels, combinant l'éducation numérique avec un accès à un inventaire plus large. Brilliant Earth a rapporté 43 showrooms aux États-Unis et 437 millions USD de ventes nettes pour l'exercice 2025, montrant qu'un modèle axé sur le numérique peut se développer avec une présence physique ciblée. La société a enregistré 210 158 commandes pour l'exercice 2025, en hausse de 13 % par rapport à l'année précédente. Les recherches fournies ont rapporté un taux d'abandon de panier e-commerce de bijoux de 81,4 %, reflétant les défis persistants de confiance et d'évaluation des produits. Les outils numériques peuvent améliorer la découverte et la commodité, mais le commerce physique conserve un rôle fort pour les achats à plus haute valeur. Le secteur des bijoux en diamant exige que les détaillants relient l'information en ligne, la disponibilité des produits et le service en magasin dans un parcours client cohérent.
Analyse géographique
Marché des Bijoux en Diamant en Amérique du Nord
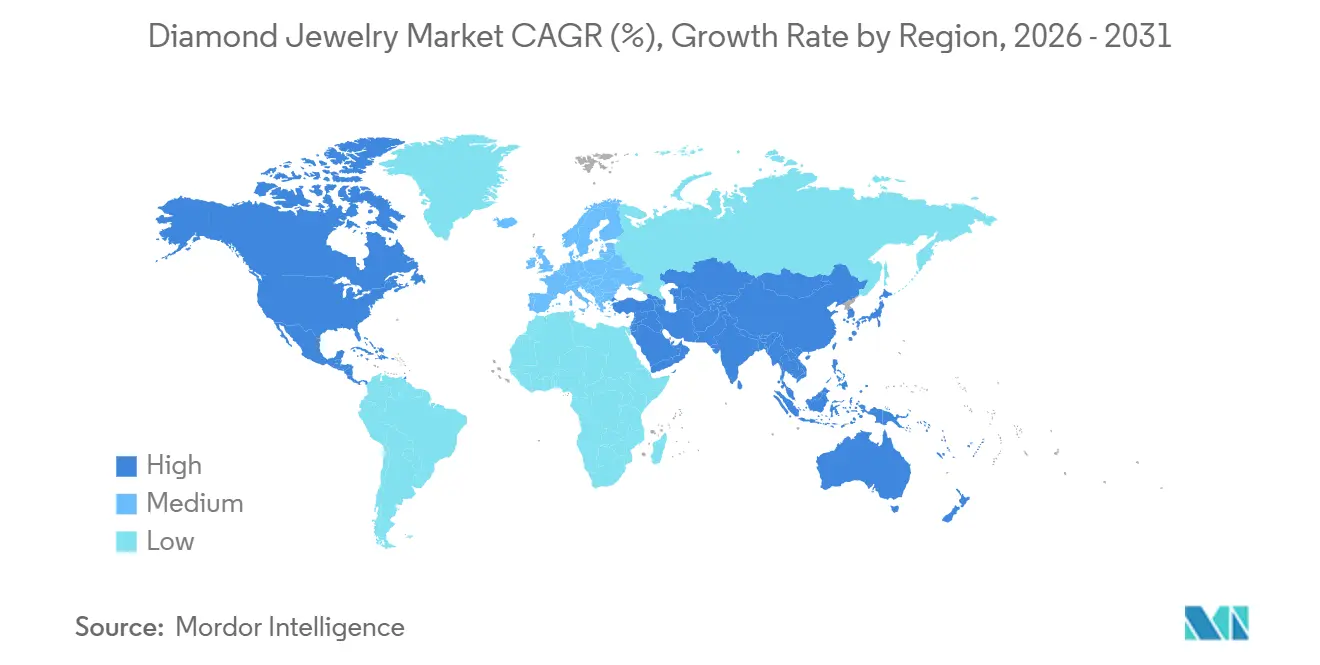
L'Amérique du Nord détenait 38,28 % de la valeur mondiale en 2025, ce qui en fait la plus grande région du marché des bijoux en diamant. Les États-Unis représentaient 53 % de la demande mondiale en bijoux en diamant naturel selon les recherches fournies. Le chiffre d'affaires de la bijouterie aux États-Unis a progressé de 9 % au premier semestre 2026, les diamants naturels bénéficiant de prix de vente moyens plus élevés et les diamants de synthèse enregistrant des volumes de ventes unitaires plus importants. Signet a déclaré un chiffre d'affaires de 6,81 milliards USD pour l'exercice 2026, une croissance des ventes à périmètre comparable de 1,3 % et une hausse du prix de vente unitaire moyen de 7 %. De Beers Group était disponible auprès de 19 partenaires de distribution dans 30 points de vente aux États-Unis et au Canada en 2025, offrant aux détaillants une proposition produit fondée sur la traçabilité.
Marché des Bijoux en Diamant en Europe
L'Europe devrait croître à un CAGR de 5,68 % jusqu'en 2031, soit le taux régional le plus élevé du marché des bijoux en diamant. Les Maisons de Joaillerie de Richemont ont enregistré une croissance de leurs ventes de 8 % au cours de l'exercice 2026, atteignant 16,5 milliards EUR, soit l'équivalent de 19,2 milliards USD, et ont affiché une croissance à deux chiffres en Europe. La fabrication de bijoux en platine en Europe a progressé de 6 % en 2025, marquant sa cinquième année consécutive de croissance. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne demeurent d'importants centres de demande. Le commerce du diamant à Anvers en 2025 a totalisé 19,07 milliards USD, les diamants polis représentant 65,6 % du total.
Marché des Bijoux en Diamant en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
L'Asie-Pacifique reste très hétérogène au sein du marché des bijoux en diamant. L'Inde a capté 12 % de la demande mondiale en diamants naturels en 2025, contre 5 % chacun pour la Chine et le Japon. Kalyan Jewellers a déclaré un chiffre d'affaires de 35 743 crores INR pour l'exercice 2026, soit l'équivalent de 4,2 milliards USD, en hausse de 43 % d'une année sur l'autre. La Chine constate une demande accrue en diamants naturels parmi les acheteurs jeunes à revenus élevés, tandis que les produits de synthèse continuent de peser sur le segment intermédiaire du marché du diamant naturel. En Amérique du Sud, la demande est concentrée sur la vente au détail de luxe de marque et le commerce électronique urbain, tandis que de nouvelles routes commerciales pourraient favoriser un approvisionnement plus compétitif. Le Moyen-Orient et l'Afrique bénéficient du rôle de Dubaï en tant que plaque tournante du commerce, et Richemont a identifié la région comme un secteur de premier plan pour la croissance en gros et en ligne au cours de l'exercice 2026.

Paysage concurrentiel
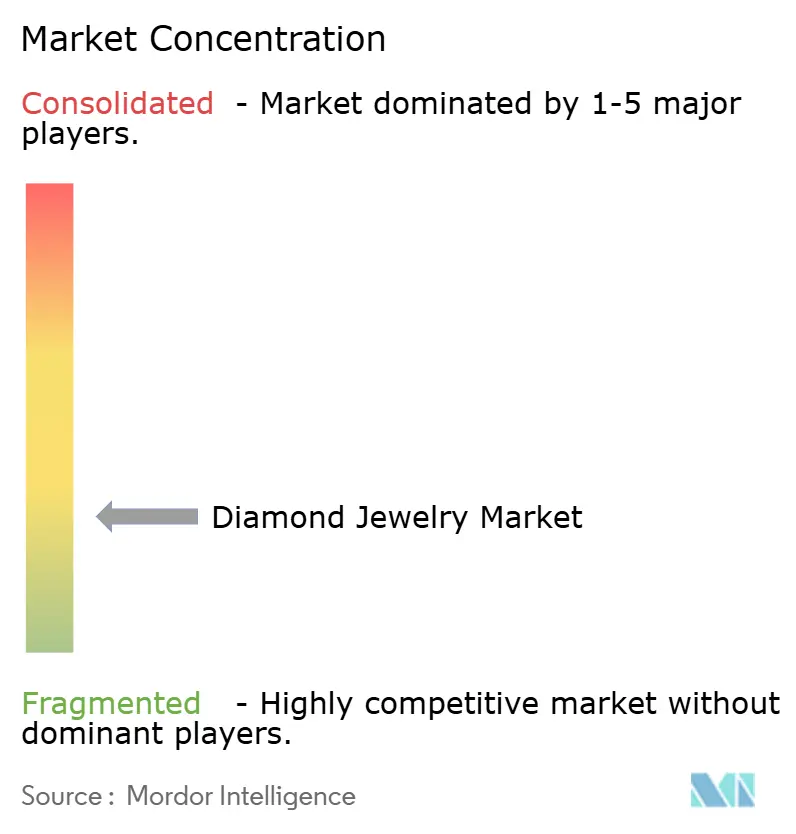
Le marché des bijoux en diamant est de nature fragmentée, reflétant une structure dans laquelle aucune entreprise ne détient plus qu'une part à un chiffre moyen du chiffre d'affaires mondial. Les groupes de luxe se font concurrence par la notoriété de la marque, l'expertise en design, les événements de haute joaillerie et les relations directes avec les clients. Les Maisons de Joaillerie de Richemont comprennent Cartier, Van Cleef & Arpels, Buccellati et Vhernier. Le groupe a enregistré 7 trimestres consécutifs de croissance à deux chiffres des ventes de joaillerie au premier trimestre de l'exercice 2027. Ses ventes de joaillerie pour l'exercice 2026 ont atteint 16,5 milliards EUR, soit l'équivalent de 19,2 milliards USD.
Les détaillants spécialisés se font concurrence sur l'assortiment, le financement, le service client et la connexion entre les magasins et les plateformes en ligne. Signet a généré des ventes de 6,81 milliards USD pour l'exercice 2026, avec une augmentation de 7 % du prix de vente unitaire moyen. Brilliant Earth a relevé ses prévisions d'EBITDA ajusté pour 2026 après avoir annoncé un EBITDA ajusté de 5,8 millions USD au deuxième trimestre, en hausse de 81,3 % en glissement annuel. Chow Tai Fook prévoit d'augmenter son nombre de magasins internationaux de 8 à 50 d'ici l'exercice 2030, avec de nouveaux emplacements à Sydney et Singapour. Cette stratégie élargit l'accès du groupe aux consommateurs en dehors de ses marchés d'origine traditionnels. Le marché des bijoux en diamant offre donc de l'espace aux entreprises capables de servir les acheteurs à prix intermédiaire avec un approvisionnement crédible, une variété de designs et une tarification transparente.
La technologie affecte de plus en plus la concurrence à travers la traçabilité des produits et la vente en ligne. La plateforme Tracr de De Beers est utilisée dans les opérations de chaîne d'approvisionnement avec Signet et Chow Tai Fook, permettant un enregistrement documenté de la mine au marché. L'Inde a présidé le Processus de Kimberley en 2026 et a appelé à des exigences de traçabilité numérique plus strictes. Les fournisseurs de plus petite taille pourraient avoir plus de difficultés à satisfaire ces exigences de documentation. Richemont a indiqué que les ventes directes aux clients représentaient 85 % des ventes des Maisons de Joaillerie au troisième trimestre de l'exercice 2026. Les relations directes permettent aux grandes marques de luxe de gérer l'expérience client et de préserver les marges. Ces conditions favorisent les marques capables de combiner les enregistrements d'origine des produits avec un service de haute qualité sur chaque canal de vente.
Leaders du secteur des bijoux en diamant
Signet Jewelers Limited
De Beers Group
LVMH Moët Hennessy Louis Vuitton SE
Richemont SA
Titan Company Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Bijoux en Diamant
- De Beers Group
- Signet Jewelers Limited
- Chow Tai Fook Jewellery Group Limited
- LVMH Moët Hennessy Louis Vuitton SE
- Richemont SA
- Pandora A/S
- Brilliant Earth, Inc.
- Blue Nile, Inc.
- James Allen
- Kalyan Jewellers India Limited
- Titan Company Limited
- Malabar Gold & Diamonds
- Joyalukkas India Pvt. Ltd.
- Graff Diamonds Limited
- Swatch Group
- Harry Winston, Inc.
- Swarovski AG
- ALROSA PJSC
- Rio Tinto Diamonds
- Petra Diamonds Limited

Recent Industry Developments in Marché des Bijoux en Diamant
- Juin 2026 : Titan Company a lancé beYon, sa première marque dédiée de bijoux en diamants cultivés en laboratoire, ciblant les consommateurs de la génération Z et les millennials. La marque a introduit plus de 1 250 designs en boucles d'oreilles, bagues, pendentifs, colliers, bracelets, bangles et anneaux de nez, avec des prix débutant à environ 240 USD.
- Janvier 2026 : GemFair et De Beers London ont lancé une collection capsule de 12 pièces de bijoux présentant pour la première fois des diamants d'extraction artisanale d'approvisionnement éthique. La collection combine des diamants GemFair bruts et polis, chaque pierre polie étant façonnée à la main pour les pièces.
- Novembre 2025 : De Beers a lancé sa marque de bijoux en diamant Origin en Amérique du Nord, élargissant sa présence au détail avec une collection positionnée autour de la provenance et de l'origine naturelle de ses diamants. Le lancement met en avant l'accent de De Beers sur la traçabilité des diamants, l'approvisionnement responsable et la demande des consommateurs pour des diamants naturels vérifiés, tout en renforçant sa différenciation par rapport aux alternatives cultivées en laboratoire.


Périmètre du rapport mondial sur le marché des bijoux en diamant
| Bagues |
| Colliers |
| Boucles d'oreilles |
| Bracelets |
| Pendentifs |
| Chaînes |
| Autres types de produits |
| Naturel |
| Cultivé en laboratoire |
| Coloré |
| Incolore |
| Or |
| Argent |
| Platine |
| Autres métaux |
| Boutiques en ligne |
| Boutiques hors ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Viêt Nam | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Bagues | |
| Colliers | ||
| Boucles d'oreilles | ||
| Bracelets | ||
| Pendentifs | ||
| Chaînes | ||
| Autres types de produits | ||
| Type de diamant | Naturel | |
| Cultivé en laboratoire | ||
| Type de couleur | Coloré | |
| Incolore | ||
| Type de métal | Or | |
| Argent | ||
| Platine | ||
| Autres métaux | ||
| Canal de distribution | Boutiques en ligne | |
| Boutiques hors ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Viêt Nam | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille projetée du secteur des bijoux en diamant d'ici 2031 ?
Le secteur devrait atteindre 113,48 milliards USD d'ici 2031, avec une croissance à un CAGR de 4,57 % à partir de 2026.
Quelle catégorie de produits est en tête des ventes de bijoux en diamant ?
Les bagues ont dominé la valeur des produits avec une part de 48,67 % en 2025, soutenues par les achats de fiançailles et de mariage.
Les diamants cultivés en laboratoire ou les diamants naturels connaissent-ils une croissance plus rapide ?
Les diamants naturels devraient croître plus rapidement à un CAGR de 6,35 % jusqu'en 2031, tandis que les diamants cultivés en laboratoire détenaient 65,43 % de la valeur 2025.
Pourquoi le platine gagne-t-il en importance dans les bijoux en diamant ?
Le platine devrait croître à un CAGR de 5,79 % car sa position de prix par rapport à l'or soutient les décisions d'inventaire des détaillants et la demande des consommateurs.
Dernière mise à jour de la page le:



