
Taille et part du marché des sports de spectateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 196.8 Milliards de dollars |
| Taille du Marché (2031) | 272.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
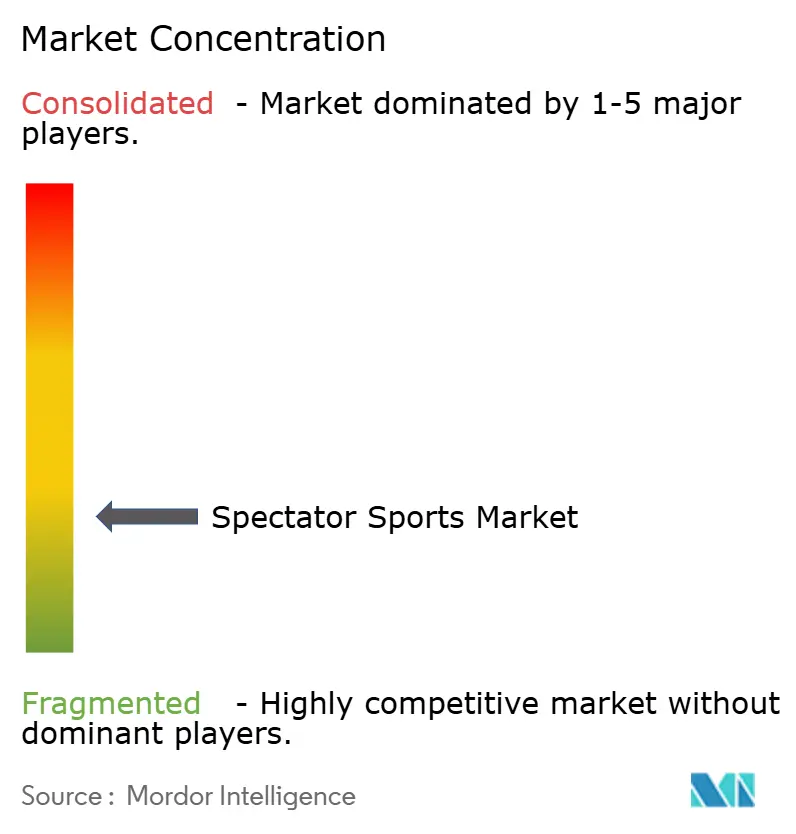
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sports de spectateurs par Mordor Intelligence
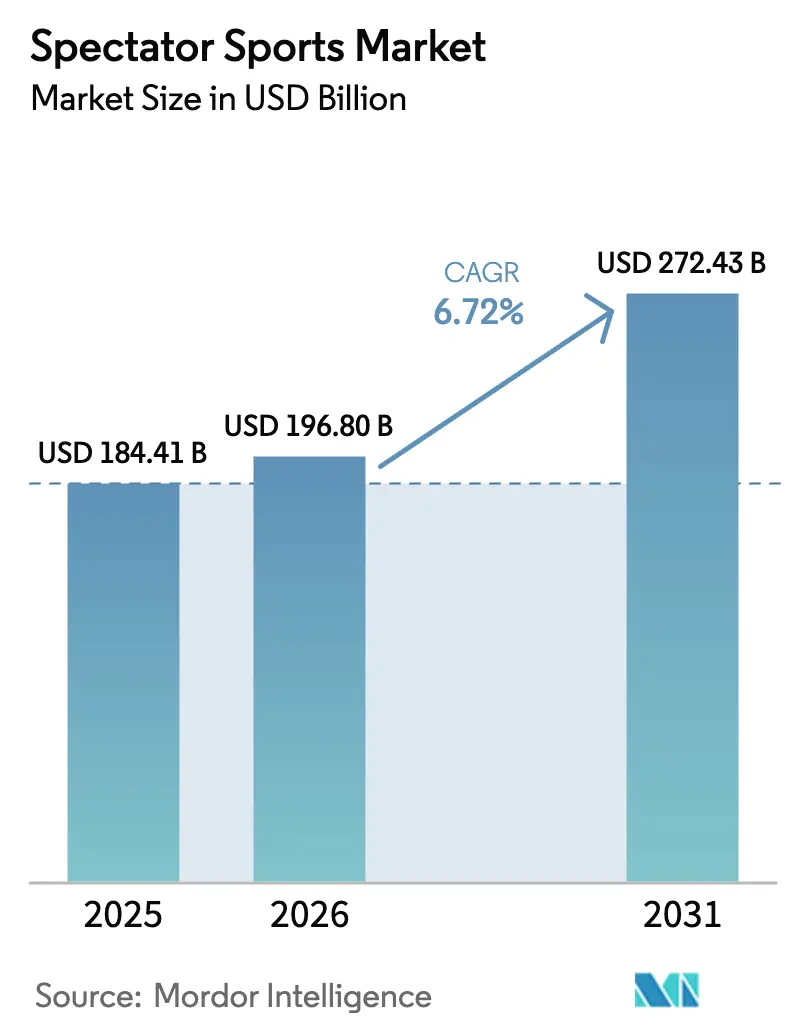
La taille du marché des sports de spectateurs était évaluée à 184,41 milliards USD en 2025 et devrait croître de 196,8 milliards USD en 2026 pour atteindre 272,43 milliards USD d'ici 2031, à un TCAC de 6,72 % durant la période de prévision (2026-2031). Cette expansion reflète le virage à l'échelle des ligues vers la diffusion en continu directe au consommateur, la légalisation des paris sportifs dans les grandes économies, et l'essor commercial des franchises d'Asie-Pacifique. La concurrence pour les droits de diffusion en direct s'est intensifiée, les plateformes luttant contre l'attrition des abonnés, tandis que les jeux d'argent légalisés ont allongé la durée moyenne de visionnage et amélioré les rendements publicitaires en cours de match. Des formats condensés tels que le cricket Twenty20 et le golf en salle maintiennent l'attention des jeunes téléspectateurs sur les écrans mobiles, et le merchandising omnicanal associé à des programmes de fidélité basés sur la blockchain aide les clubs à contrebalancer la hausse des coûts de main-d'œuvre. Ces tendances croisées montrent que l'agilité dans le conditionnement du contenu et la monétisation des supporters maintient le marché des sports de spectateurs résilient, même lorsque l'inflation des prix des billets met à l'épreuve les budgets des ménages.
Principaux enseignements du rapport
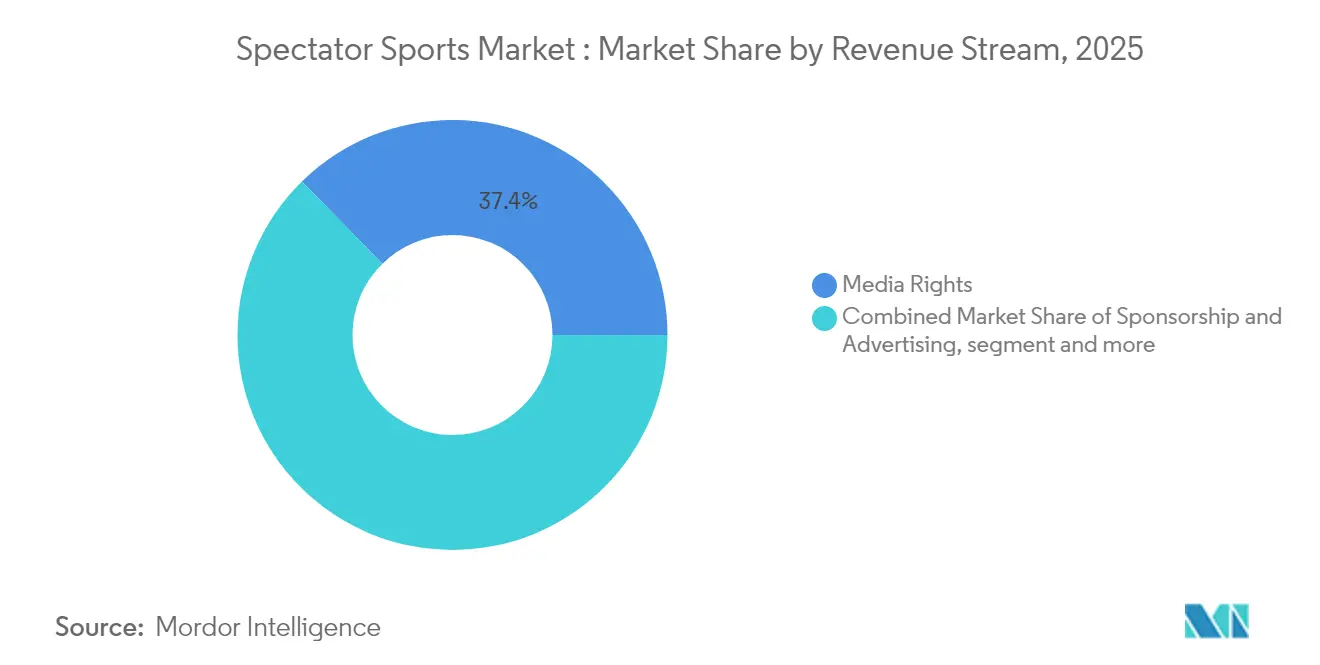
- Par flux de revenus, les droits médias ont capté 37,35 % de la part du marché des sports de spectateurs en 2025, tandis que le parrainage et la publicité devraient croître à un TCAC de 6,68 % jusqu'en 2031.
- Par type de sport, le football/soccer était en tête avec une part de revenus de 38,40 % du marché des sports de spectateurs en 2025 ; le cricket devrait se développer à un TCAC de 7,96 % jusqu'en 2031, porté par la hausse de valorisation de la Ligue indienne Premier (IPL).
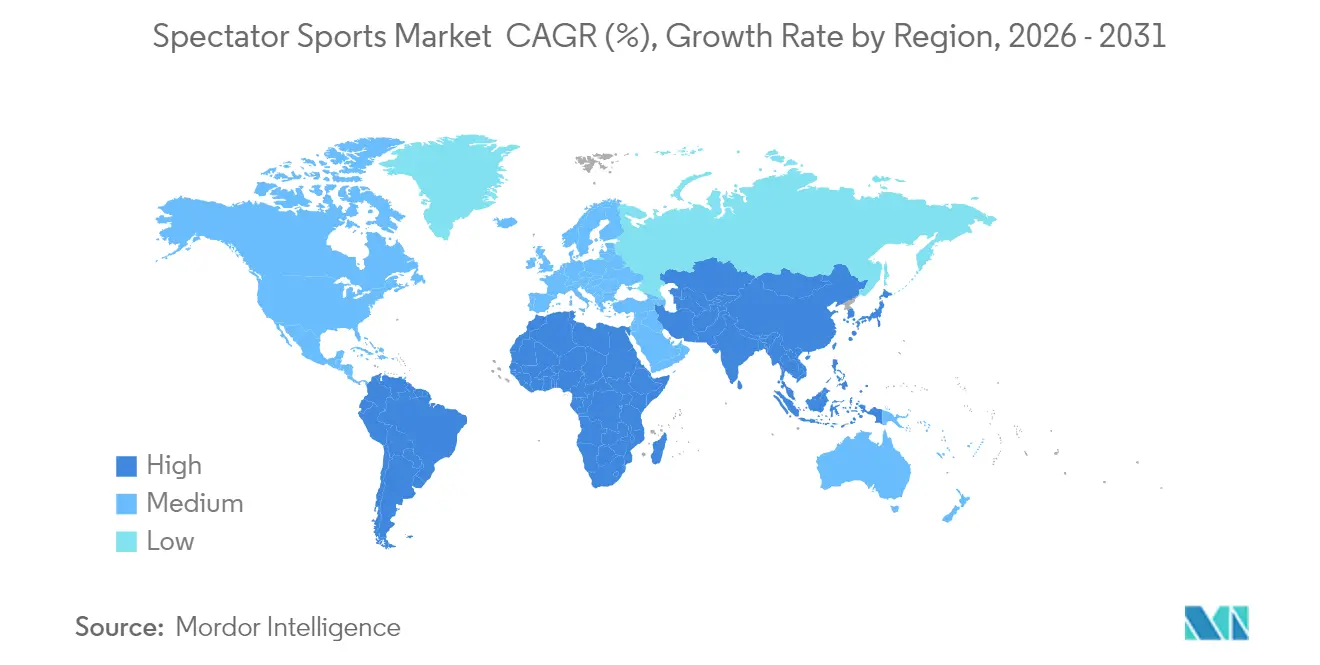
- Par géographie, l'Amérique du Nord détenait 42,55 % de la part du marché des sports de spectateurs en 2025, tandis que l'Asie-Pacifique devrait enregistrer un TCAC de 7,39 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des valorisations des droits médias liée à la concurrence des plateformes de diffusion en continu | +1.8% | Mondiale, avec concentration en Amérique du Nord, en Europe et en APAC | Moyen terme (2-4 ans) |
| Légalisation des paris sportifs stimulant l'engagement | +1.2% | Amérique du Nord, en expansion vers l'Europe et certains marchés APAC | Court terme (≤ 2 ans) |
| Commercialisation des ligues émergentes en Asie-Pacifique | +1.0% | Cœur APAC, débordement vers le MEA et l'Europe | Long terme (≥ 4 ans) |
| Jetons de supporters basés sur la blockchain comme flux de revenus | +0.7% | Mondiale, avec adoption précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Conceptions de stades adaptées au climat atténuant le risque météorologique | +0.5% | Mondiale, avec priorité dans les régions vulnérables au climat | Long terme (≥ 4 ans) |
| Expériences de visionnage personnalisées par l'IA augmentant l'ARPU | +0.9% | Mondiale, portée par les marchés technologiquement avancés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des valorisations des droits médias liée à la concurrence des plateformes de diffusion en continu
Les frais mondiaux liés aux droits sportifs ont dépassé 60 milliards USD en 2024, soulignant la volonté des plateformes de payer des primes pour du contenu en direct ancrant la fidélisation des abonnés [1]SportBusiness, "Les valeurs mondiales des droits sportifs dépassent 60 milliards USD," sportbusiness.com . Netflix s'est lancé dans les droits de diffusion en direct de la Ligue nationale de football américain (NFL), tandis qu'Amazon a sécurisé des packages supplémentaires de la Ligue nationale de basketball (NBA), illustrant la façon dont les géants de la technologie traitent le sport comme un moteur d'engagement incontournable. L'accord de YouTube TV pour le NFL Sunday Ticket, évalué à environ 2 milliards USD par saison, a signalé la fin de l'exclusivité sur une seule plateforme et relevé les planchers d'enchères pour d'autres propriétés phares. Les détenteurs de droits échelonnent désormais les packages pour extraire plusieurs flux de revenus, bien que les téléspectateurs naviguent dans un paysage de plus en plus fragmenté.
La légalisation des paris sportifs stimule l'engagement
La décision de la Cour suprême de 2018 a accéléré l'adoption des paris ; début 2025, 38 États américains et le District de Columbia avaient légalisé les paris sportifs, générant des volumes de mise qui augmentent sensiblement l'audience des jours de match. Les analyses internes des ligues indiquent que les parieurs présentent un engagement plus élevé en regardant les matchs plus longtemps que les non-parieurs. De plus, les intégrations de jeux, telles que les afficheurs de cotes en direct, génèrent des primes publicitaires plus élevées. L'Association américaine du jeu (American Gaming Association) estime que la NBA et la MLB pourraient ensemble ajouter 1,7 milliard USD de revenus annuels grâce aux écosystèmes de paris réglementés [2]American Gaming Association, "Les revenus des ligues augmentent avec les paris," americangaming.org . Les premières données révèlent également un risque négatif : les paris perdus sur une équipe à domicile peuvent réduire l'engagement à long terme, ce qui incite les clubs à intégrer des messages de jeu responsable dans leurs applications.
Commercialisation des ligues émergentes en Asie-Pacifique
En 2024, la valorisation de la Ligue indienne Premier (IPL) a enregistré une croissance de 6,50 %, atteignant 16,4 milliards USD (environ Rs 1,34,858 crore). Les diffusions en direct sur JioCinema ont attiré 620 millions de téléspectateurs uniques en 2024, prouvant que les marchés où les données sont abordables peuvent éclipser l'audience de la télévision linéaire. La stratégie Vision 2030 de l'Arabie saoudite a dirigé des ressources financières importantes vers des événements nationaux, notamment en obtenant les droits d'accueil à long terme de la Formule 1. Cela met en évidence l'utilisation stratégique des financements publics pour accélérer le développement et l'établissement de ligues compétitives. Les sponsors suivent la dynamique des audiences, faisant de l'Asie-Pacifique la principale cible pour le développement de nouvelles franchises jusqu'en 2030.
Conceptions de stades adaptées au climat atténuant le risque météorologique
Les clubs adoptent des toits rétractables, des systèmes de récupération d'eau et des micro-réseaux d'énergie renouvelable pour faire face à la volatilité météorologique. Forest Green Rovers a atteint des opérations à zéro émission nette grâce à des panneaux solaires sur site et une restauration en circuit fermé, réduisant les coûts d'exploitation. Le programme de récupération des eaux de pluie de l'Allianz Arena couvre l'intégralité des besoins d'irrigation du terrain, réduisant les factures de services publics et obtenant des parrainages avec label écologique. Les capteurs de densité des foules alimentent des algorithmes d'évacuation en temps réel, améliorant les évaluations de risque des assureurs. La billetterie numérique et les concessions sans espèces réduisent les temps d'attente, augmentant les dépenses par habitant sans élargir l'empreinte.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Inflation des salaires des joueurs, comprimant les marges | -1.4% | Mondiale, plus prononcée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pression macroéconomique sur les dépenses discrétionnaires liées aux événements | -0.9% | Mondiale, avec une intensité variable selon les conditions économiques | Moyen terme (2-4 ans) |
| Menaces de cybersécurité pesant sur la stabilité de la diffusion en direct | -0.6% | Mondiale, affectant particulièrement les marchés axés sur le numérique | Court terme (≤ 2 ans) |
| Restrictions réglementaires sur les publicités de jeux d'argent | -0.5% | Europe, Australie, en expansion vers d'autres régions | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'inflation des salaires des joueurs comprime les marges
Le plafond salarial de la Ligue nationale de basketball (NBA) pour la saison 2024-2025 s'est élevé à 140,6 millions USD, reflétant la croissance soutenue des revenus de la ligue et son expansion financière [3]Sportico, "Projection du plafond salarial," sportico.com . Les conventions collectives stipulent qu'environ 50 % des revenus liés au basketball sont alloués aux joueurs, ce qui impose des pressions financières sur les propriétaires d'équipes en raison de l'escalade des coûts fixes. Parallèlement, la Premier League a enregistré une augmentation de 10 % d'une année sur l'autre de ses charges salariales en 2024, tirée par les revenus plus élevés des droits de diffusion de la Ligue des champions. Pour faire face aux défis liés à la réduction des marges opérationnelles, les clubs canalisent stratégiquement leurs ressources vers le développement d'académies de jeunes afin de cultiver les talents locaux et de réduire la dépendance aux transferts coûteux. Par ailleurs, ils se concentrent sur l'expansion des offres d'hospitalité premium afin de diversifier les sources de revenus et d'améliorer la rentabilité globale.
Les menaces de cybersécurité pèsent sur la stabilité de la diffusion en direct
Alors que la distribution par services de télévision en continu indépendants (over-the-top) remplace les flux linéaires, la piraterie et les attaques par déni de service se multiplient. La Ligue majeure de baseball (Major League Baseball) et la Premier League ont collaboré avec des fournisseurs de services Internet pour bloquer les diffusions illégales dans les 15 minutes suivant leur détection, réduisant ainsi l'audience non autorisée. Les diffuseurs intègrent désormais des filigranes forensiques et des nœuds périphériques à confiance zéro pour renforcer les infrastructures de diffusion en continu, mais les détenteurs de droits plus modestes peinent à absorber les dépenses de sécurité en forte hausse. Les réactions négatives des consommateurs après des interruptions de service très médiatisées poussent les régulateurs à élaborer des normes minimales de disponibilité pour les événements en direct.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par flux de revenus :
domination des droits médias dans un contexte de transformation numériqueEn 2025, les revenus des droits médias ont contribué à hauteur de 37,35 % au revenu global du marché des sports de spectateurs, consolidant leur position de moteur de revenus essentiel. Cette croissance est attribuée à l'évolution croissante des abonnés qui abandonnent le câble au profit de bouquets de plateformes qui privilégient le sport en direct comme contenu à haute valeur ajoutée. Le parrainage et la publicité devraient atteindre un taux de croissance annuel composé (TCAC) de 6,68 % jusqu'en 2031, soutenus par les avancées dans le ciblage granulaire des données des supporters et l'intégration de fonctionnalités de réalité augmentée au sein des applications. En revanche, la croissance des revenus de billetterie devrait rester en deçà de l'inflation, les consommateurs préférant de plus en plus les expériences premium ponctuelles à la fréquentation régulière. Ces tendances mettent en évidence l'évolution des préférences des consommateurs et l'accent stratégique mis sur la maximisation des flux de revenus au sein du marché des sports de spectateurs. Le merchandising connaît un regain d'élan, porté par l'adoption de centres d'impression rapide à la demande permettant la production personnalisée de maillots directement dans les enceintes sportives.
Cette approche minimise les risques liés aux stocks et améliore l'efficacité opérationnelle en réduisant l'obsolescence des stocks. Des flux de revenus numériques annexes, tels que les jetons de supporters et les abonnements à la personnalisation de contenu alimentée par l'IA, émergent comme des contributeurs significatifs à la croissance du marché. Ces innovations reflètent la monétisation croissante des données et l'intégration de la technologie pour renforcer l'engagement des supporters. Collectivement, ces développements soulignent le rôle croissant de la transformation numérique dans la définition de la trajectoire future du marché des sports de spectateurs.


Par type de sport :
l'essor rapide du cricket remodèle les hiérarchiesEn 2025, le football/soccer a maintenu sa position de leader sur le marché des sports de spectateurs, captant 38,40 % de la part de marché grâce à son vaste réseau de diffusion mondial. Les solides écosystèmes de clubs du sport et son importance culturelle profondément ancrée ont renforcé davantage sa domination. Le cricket, cependant, émerge comme un segment à forte croissance, avec un TCAC anticipé de 7,96 %, porté par la valorisation de 16 milliards USD de la Ligue indienne Premier (IPL). L'expansion du format Twenty20, qui s'aligne sur la demande croissante de contenu court et engageant, est un moteur de croissance clé. Ces facteurs positionnent collectivement le cricket comme une force dynamique au sein du marché des sports de spectateurs en pleine évolution. Le baseball, confronté à une stagnation des audiences nationales, a mis en œuvre des modifications de règles telles que des minuteries de lancer pour répondre aux préoccupations relatives au rythme du jeu.
Ces ajustements visent à améliorer l'expérience de visionnage et à maintenir l'intérêt du public dans un marché concurrentiel. Les sports mécaniques, quant à eux, s'appuient sur des stratégies innovantes telles que les courses nocturnes en centre-ville pour attirer des audiences plus jeunes. De plus, les parrainages d'entités souveraines du Golfe permettent aux sports mécaniques d'élargir leur portée géographique et de diversifier leur base d'audience. Ensemble, ces efforts remodèlent le marché des sports de spectateurs en répondant à l'évolution des préférences des consommateurs et aux opportunités de croissance régionales.
Analyse géographique
Marché des Sports de Spectateurs en Amérique du Nord
L'Amérique du Nord, représentant 42,55 % de la part de marché des sports de spectateurs en 2025, bénéficie de structures de franchises bien établies, de bases élevées en matière de droits médias et d'écosystèmes de stades matures. La concurrence dans le domaine du streaming s'est intensifiée lorsque YouTube TV a obtenu le NFL Sunday Ticket, incitant les acteurs en place à regrouper des offres multisports et à proposer des abonnements mobiles uniquement à prix équivalent. Les rénovations à neutralité climatique, notamment les auvents solaires et les systèmes de récupération de chaleur résiduelle, attirent des cofinancements municipaux et des sponsors sensibles aux critères ESG, renforçant la résilience du marché des sports de spectateurs.
Marché des Sports de Spectateurs en Asie-Pacifique
L'Asie-Pacifique enregistre le CAGR le plus rapide, à 7,39 %, d'ici 2031, portée par l'objectif de l'Inde de porter son secteur sportif à 100 milliards USD d'ici 2027. L'IPL a té diffusé en huit langues et a généré des records de simultanéité de pointe sur JioCinema, validant les stratégies d'audience segmentée. Le Japon est pionnier en matière de signalétique en réalité mixte et d'aménagements adaptés aux personnes âgées, tandis que l'héritage de l'esport en Corée du Sud alimente la promotion croisée vers les ligues traditionnelles. L'interdiction publicitaire proposée en Australie pousse les diffuseurs à diversifier leurs portefeuilles de partenaires, mais les succès du football féminin national stimulent la participation à la base. Les fédérations d'Asie du Sud-Est s'appuient sur des infrastructures modulaires et des partenariats public-privé pour accueillir des événements multisports avec un risque en capital moindre, élargissant ainsi la pénétration du marché des sports de spectateurs.
Marché des Sports de Spectateurs en Europe et en Afrique
L'Europe génère des revenus stables grâce au football, au rugby et au cyclisme traditionnels, bien que les évolutions réglementaires concernant les publicités pour les jeux d'argent créent des lacunes à court terme dans les partenariats de sponsoring. Les abonnements transfrontaliers aux services de streaming par contournement compensent la saturation des marchés domestiques ; les nouvelles fenêtres de matchs de la Bundesliga ajoutent des créneaux en prime time pour l'Asie-Pacifique, élargissant l'audience. L'Afrique reste une frontière d'expansion : la jeunesse nigériane, les paiements prioritairement mobiles et les réseaux de la diaspora constituent un terrain d'expérimentation pour des modèles de diffusion en direct à faible bande passante qui contournent les infrastructures traditionnelles.

Paysage réglementaire
La réglementation dans les sports spectateurs est de plus en plus façonnée par le contrôle de la propriété des médias et la surveillance des licences de diffusion. Aux États-Unis, les actions de la Federal Communications Commission (FCC) affectant les stations ABC détenues par Disney, y compris une échéance anticipée de dépôt de renouvellement de licence fixée au 28 mai 2026 liée à une enquête sur les politiques relatives à la DEI, illustrent comment l'examen réglementaire peut influencer l'environnement opérationnel des diffuseurs sportifs qui dépendent de stations locales affiliées et d'une distribution nationale.
Les cadres de concurrence et de gouvernance influencent également le regroupement des droits et l'économie des ligues. Le Département de la Justice des États-Unis a examiné la transaction ESPN-NFL après son annonce en août 2025, reflétant la sensibilité antitrust concernant la consolidation des chaînes de sports en direct premium et l'effet de levier de distribution associé. Dans le sport automobile mondial, les propriétés exploitées par Liberty Media opèrent au sein de structures formelles régies par des organes de gouvernance, la FIA établissant les réglementations techniques et sportives pour la Formule 1 et coordonnant la gouvernance et les dispositions financières dans le cadre de l'accord de gouvernance Concorde 2026, tandis que les lois européennes et nationales sur la concurrence continuent de s'appliquer aux ventes de droits multi-pays et aux accords de parrainage.
Analyse de la chaîne de valeur
La chaîne de valeur des sports spectateurs commence par la création de droits par les ligues, les équipes et les propriétaires d'événements, puis passe par les organismes de sanction, la production, la distribution et la monétisation. Les détenteurs de droits regroupent les matchs en direct, les temps forts et les données, tandis que les organismes de gouvernance tels que la FIA en Formule 1 et la FIM pour le MotoGP fournissent des services réglementaires qui permettent d'organiser et de commercialiser les événements selon des règles standardisées. Les diffuseurs et les plateformes convertissent ces droits en revenus d'abonnement, de publicité et de frais d'affiliation, et regroupent de plus en plus le sport en direct avec des offres de divertissement et de connectivité plus larges.
L'intégration verticale s'est intensifiée dans la distribution et la commercialisation. ESPN a cherché à renforcer son contrôle sur l'inventaire premium du football en acquérant NFL Network et les actifs linéaires RedZone, ainsi qu'une licence de contenu NFL à long terme, tandis que Comcast a combiné la distribution haut débit (Xfinity) avec la programmation sportive via NBCUniversal et Sky Sports, renforçant l'effet de levier depuis le réseau d'accès jusqu'à l'écran grâce à sa séparation d'entreprise annoncée. Du côté de la commercialisation, les opérateurs d'événements et les prestataires d'hospitalité monétisent la fréquentation par la billetterie, les expériences premium, le merchandising et les partenariats avec les sites, les grands détenteurs de droits et promoteurs utilisant des portefeuilles multi-événements pour vendre des parrainages inter-propriétés et répartir les coûts de production et de technologie.
Paysage concurrentiel
Le marché des sports de spectateurs présente une structure fragmentée, les cinq premiers acteurs générant collectivement une part substantielle des revenus, entraînant un score de concentration significatif. Les conglomérats médiatiques traditionnels se sont intégrés verticalement : TKO Group a finalisé une acquisition de 3,25 milliards USD portant sur IMG, On Location et Professional Bull Riders, ajoutant des opérations événementielles et l'hospitalité à son catalogue de contenus WWE et UFC [4]Business Wire, "TKO Group finalise l'acquisition d'IMG," businesswire.com . Les entrants axés sur la technologie, tels qu'Amazon, fusionnent la diffusion en continu, le commerce électronique et l'analytique en nuage, créant des avantages concurrentiels qui permettent des ventes croisées des avantages Prime. Les clubs déploient l'impression de maillots à la demande et la tarification prédictive pour maximiser les rendements des jours de match tout en limitant les dépréciations de stocks.
La gestion de la propriété intellectuelle favorise la différenciation : Nike a prolongé ses contrats exclusifs de tenues à la fois avec la NBA (jusqu'en 2037) et la NFL (jusqu'en 2038), assurant la visibilité des équipements dans les mondes physique et numérique. Les négociations sur les droits des données s'intensifient à mesure que les ligues envisagent de vendre des flux de suivi anonymisés des joueurs à des sociétés d'analyse tierces. La préparation en matière de cybersécurité devient un avantage concurrentiel ; les opérateurs disposant d'infrastructures de diffusion en continu à confiance zéro enregistrent des temps de reprise après une interruption de service 35 % plus rapides, améliorant les indicateurs de fidélité des supporters. Les fonds souverains et les fonds de capital-investissement ciblent les académies de sport de jeunes, les liens avec les technologies de santé et les arènes multiusages, pariant que les grappes d'actifs diversifiés protègent les rendements contre la volatilité liée à une seule ligue au sein du marché des sports de spectateurs.
Leaders du secteur des sports de spectateurs
The Walt Disney Company (ESPN)
Comcast Corp (NBC Sports & Sky Sports)
Liberty Media Corp (Formula 1)
DAZN Group Ltd
Madison Square Garden Sports Corp
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sports de Spectateurs
- The Walt Disney Company (ESPN)
- Comcast Corp (NBC Sports & Sky Sports)
- Liberty Media Corp (Formula 1)
- DAZN Group Ltd
- Madison Square Garden Sports Corp
- Manchester United PLC
- Real Madrid CF
- FC Barcelona
- Yankees Global Enterprises
- Dallas Cowboys Football Club Ltd
- Kroenke Sports & Entertainment
- City Football Group
- New England Patriots LP
- Tencent Holdings Ltd (Tencent Sports)
- Electronic Arts Inc (EA Sports Events)
- ESL FACEIT Group
- WWE – TKO Group
- UFC – TKO Group
- Board of Control for Cricket in India (IPL)
- Endeavor Group Holdings Inc

Opportunités de marché et perspectives d'avenir
La consolidation des plateformes autour de l'inventaire sportif en direct continue de créer de la place pour de nouvelles offres groupées, une distribution intégrée et des produits publicitaires interplateformes. Un signal spécifique est l'acquisition par ESPN des actifs NFL Network et RedZone en février 2026, en échange d'une participation de 10 % au capital d'ESPN prise par la NFL. Cette structure combine le contrôle du contenu avec l'alignement stratégique et favorise une programmation, une publicité et un regroupement d'abonnements plus intégrés sur les supports linéaires et directs au consommateur.
Les restructurations d'entreprise et les accords de droits commerciaux de longue durée élargissent également l'ensemble des opportunités pour les investisseurs et opérateurs spécialisés dans les droits médiatiques, les services de production et la distribution internationale. Comcast a initié une séparation d'entreprise le 29 juin 2026 afin de scinder NBCUniversal et Sky en une société publique indépendante dans un délai d'un an, ce qui pourrait remodeler la manière dont les droits sont négociés et distribués à travers Peacock, Sky et les écosystèmes partenaires. Dans le sport automobile, l'accord Concorde 2026 (couvrant la période 2026-2030) et les droits commerciaux de Liberty Media pour la Formule 1 jusqu'en 2110, ainsi que les droits commerciaux du MotoGP accordés par la FIM jusqu'au 31 décembre 2060, renforcent des modèles de revenus de type franchise pouvant être développés à travers des calendriers mondiaux, une hospitalité premium et des offres médiatiques spécifiques par région.
Recent Industry Developments in Marché des Sports de Spectateurs
- Février 2026 : Liberty Media finalise l'acquisition de MotoGP, décrivant 2025 comme une année de renforcement de la trajectoire de croissance de la Formule 1. L'acquisition renforce les actifs de divertissement de marque et de sport dans le portefeuille ; potentiel de hausse des droits médiatiques liés à la F1 et de la monétisation du parrainage.
- Novembre 2025 : NBCUniversal signe un accord de droits médiatiques MLB de trois ans, incluant les droits Sky Sports UK/Ireland et l'intégration de Peacock. Approfondit la portée du streaming et de la distribution internationale ; potentiel de déplacement de l'engagement des fans et des rendements publicitaires entre plateformes.
- Août 2025 : The Walt Disney Company ESPN lance un nouveau service direct au consommateur et une application ESPN améliorée. Renforce la monétisation directe et la fidélisation des abonnés d'ESPN ; potentiel d'augmentation de la publicité intégrée à l'application et de la monétisation des offres groupées.


Marché des Sports de Spectateurs Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché est dimensionné comme le revenu total généré par les événements et les ligues de sports spectateurs, incluant la fréquentation en salle et le visionnage payant via la diffusion et le streaming, plus les revenus commerciaux associés directement liés aux événements.
Exclusions du périmètre : nous excluons la fabrication d'articles de sport, la vente au détail générale de vêtements de sport et les activités de fitness hors événement qui ne dépendent pas des revenus de spectateurs.
Aperçu de la segmentation
- Par flux de revenus
- Vente de billets
- Droits médias
- Parrainage et publicité
- Merchandising et licences
- Autres revenus annexes
- Par type de sport
- Football / Soccer
- Basketball
- Baseball
- Cricket
- Sports mécaniques
- Tennis
- Golf
- Autres sports
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX
- NORDICS
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigeria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des flux financiers dans les sports spectateurs, afin que les hypothèses ultérieures concernant les droits médiatiques, le parrainage et la billetterie puissent être vérifiées par rapport à des signaux réels. Nous puisons des données fondamentales auprès d'organismes publics et de références bien connues telles que le US Bureau of Economic Analysis (série Arts, Entertainment, and Recreation), les US Census Business Patterns pour la structure du secteur, et les indicateurs de l'Organisation Internationale du Travail qui aident à expliquer les évolutions du travail et de l'emploi dans le divertissement.
Pour recouper l'activité internationale, nous examinons également des sources telles que les séries macroéconomiques de la Banque mondiale (indicateurs de revenu et de dépenses de consommation), les statistiques de l'OCDE pour le contexte du secteur des services, et les tableaux de bord du commerce international et du tourisme, pertinents pour la demande de voyages liés aux événements. En complément, nous utilisons les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs, les sites web des ligues et fédérations, ainsi que la presse économique reconnue pour vérifier les annonces de transactions, les calendriers de saison et les signaux tarifaires. Certains abonnements payants pour les données financières d'entreprises et les actualités, ainsi que des bases de données de brevets pour les signaux d'innovation liés aux sites et à la diffusion, sont utilisés pour combler les lacunes lorsque la divulgation publique est limitée. Les sources documentaires listées ici sont illustratives, car de nombreux autres documents et jeux de données publics ont également été consultés pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la solidité des hypothèses documentaires concernant les frais de droits, les grilles tarifaires de parrainage, les rendements moyens de la billetterie et la répartition entre la fréquentation physique et le visionnage numérique. Nous nous sommes entretenus avec un mélange de détenteurs de droits, de participants aux opérations de sites et d'événements, d'agences et de partenaires commerciaux dans les principales régions afin que le modèle reflète les différences de saisonnalité, de monétisation de l'audience et de cycles contractuels. Les informations issues de ces discussions ont ensuite été utilisées pour confirmer ce qui est compté comme revenu des sports spectateurs par rapport aux revenus de divertissement adjacents, et pour aligner les chiffres finaux sur la manière dont les parties prenantes rapportent leurs performances.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | CXO : 14 % | APAC : 41 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 35 % |
| Petits acteurs : 14 % | Managers : 54 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit à l'aide d'un modèle descendant où le revenu global des sports spectateurs est reconstitué à partir des principales masses financières traçables année après année, puis réparti par géographie en fonction de l'activité rapportée et des signaux de demande. Nous corroborons ensuite les totaux à l'aide d'approximations ascendantes sélectives, telles que l'échantillonnage des fourchettes de prix des billets par rapport aux niveaux de fréquentation, la vérification des valeurs connues des contrats de droits médiatiques sur leur durée, et la validation de l'intensité du parrainage et du merchandising via des informations publiques.
Les principales données qui façonnent le modèle incluent les schémas de fréquentation des événements et d'utilisation des sites, la progression des frais de droits médiatiques et le calendrier de renouvellement, l'adoption des abonnements et du streaming pour le sport en direct, la charge de parrainage et le rendement de l'inventaire publicitaire, ainsi que les dépenses par habitant en marchandises sous licence. Lorsque des lacunes existent, nous utilisons des indicateurs de substitution (par exemple, des calendriers de ligues comparables, la capacité des sites et les changements de tarification divulgués) puis ajustons après les retours d'experts pour que les estimations restent réalistes.
Les prévisions sont établies par analyse de scénarios soutenue par une régression multivariée sur les variables ci-dessus, car les cycles de droits et les évolutions tarifaires peuvent créer des changements brusques qu'une simple courbe de tendance manquerait. Les hypothèses ne sont finalisées qu'après que le comportement du modèle correspond à ce que décrivent les répondants concernant les renouvellements à court terme, l'élasticité de la demande et le rythme de la monétisation numérique.
Validation des données et cycle de mise à jour
La validation s'effectue par couches, en commençant par des contrôles internes qui réconcilient les répartitions de revenus avec le total et signalent les hausses inhabituelles par région ou flux de revenus. Nous comparons les résultats à des signaux indépendants tels que les renouvellements de contrats divulgués, les calendriers des grands événements, les échéanciers d'expansion des sites et le contexte macroéconomique de la demande, puis nous revérifions toute variance qui ne peut être expliquée par un facteur clair.
Avant validation finale, le modèle est examiné par un autre analyste afin de confirmer que les définitions, conversions et logiques d'hypothèses sont cohérentes d'une année à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des enchères majeures de droits, des changements réglementaires liés à la monétisation, ou un changement brutal de la demande. Juste avant la livraison, une nouvelle passe est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché des sports spectateurs de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les sports spectateurs varient souvent car la frontière entre les revenus liés aux événements principaux et les revenus de divertissement adjacents n'est pas définie de la même manière, et parce que les contrats de droits médiatiques peuvent être traités différemment d'une année à l'autre. Les différences proviennent également de la manière dont les entreprises gèrent le calendrier de conversion des devises, ce qui importe dans un marché mondial où les accords de droits et de parrainage peuvent être libellés dans différentes devises.
Les principaux facteurs d'écart apparaissent généralement dans la cadence d'actualisation et les mécanismes derrière le revenu moyen par fan et le rendement médiatique. Certaines estimations appliquent une courbe de prix lisse aux billets et au parrainage, tandis que d'autres permettent des paliers liés aux dates de renouvellement des contrats et aux années d'événements majeurs, ce qui peut modifier sensiblement le chiffre de l'année en cours. En revérifiant le calendrier des devises au niveau annuel et en revalidant les hypothèses de droits et de parrainage lorsque des renouvellements importants sont annoncés, le cycle d'actualisation et la logique de PMV utilisés par Mordor Intelligence réduisent la dérive par rapport aux signaux réels de contrats et de fréquentation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 184,41 milliards USD (2025) | |
| Cabinet de conseil international A | 178,90 milliards USD (2025) | Utilise une captation de revenus plus restreinte qui semble sous-estimer le merchandising et certains revenus annexes liés aux événements, et applique un calendrier de conversion unique qui peut comprimer les régions aux devises plus faibles. |
| Association sectorielle B | 205,60 milliards USD (2025) | Inclut probablement des catégories plus larges de divertissement sportif et des revenus d'événements mixtes, et peut appliquer des hypothèses optimistes de rendement par spectateur et de charge de parrainage sans les réconcilier avec les calendriers de renouvellement. |
L'écart entre les trois chiffres s'explique principalement par ce qui est comptabilisé comme revenu lié aux événements, et par le fait que les valeurs de tarification et de droits soient mises à jour ou non lorsque des éléments de renouvellement apparaissent. Lorsque les étapes du modèle sont liées à des flux de revenus clairs et vérifiées par rapport aux signaux de contrats et de fréquentation, la taille obtenue reste plus facile à reproduire et plus simple à défendre lors d'un appel client.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des sports de spectateurs ?
Le marché des sports de spectateurs est évalué à 196,8 milliards USD en 2026 et devrait atteindre 272,43 milliards USD d'ici 2031.
Quel flux de revenus contribue le plus aux revenus du secteur ?
Les droits médias dominent avec 37,35 % des revenus en 2025, reflétant une demande soutenue pour le contenu en direct exclusif.
Pourquoi le cricket est-il le type de sport à la croissance la plus rapide ?
Le cricket bénéficie du modèle axé sur le numérique de la Ligue indienne Premier (IPL), qui soutient une prévision de TCAC de 7,96 % jusqu'en 2031.
Quelle région présente le potentiel de croissance le plus élevé ?
L'Asie-Pacifique devrait croître à un TCAC de 7,39 % jusqu'en 2031, grâce à l'expansion rapide du secteur en Inde et à la hausse de l'audience numérique.
Comment les jetons de supporters basés sur la blockchain génèrent-ils de nouveaux revenus ?
Les émissions de jetons fournissent des liquidités immédiates et accordent aux supporters des droits de vote sur les affaires de l'équipe ; FC Barcelona en a vendu pour 1,3 million USD en deux heures.
Quelles fusions récentes reconfigurent le paysage ?
L'acquisition de 3,25 milliards USD par TKO Group portant sur IMG, On Location et Professional Bull Riders a élargi son portefeuille d'événements en direct en 2025.
Dernière mise à jour de la page le:



