
観戦スポーツ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
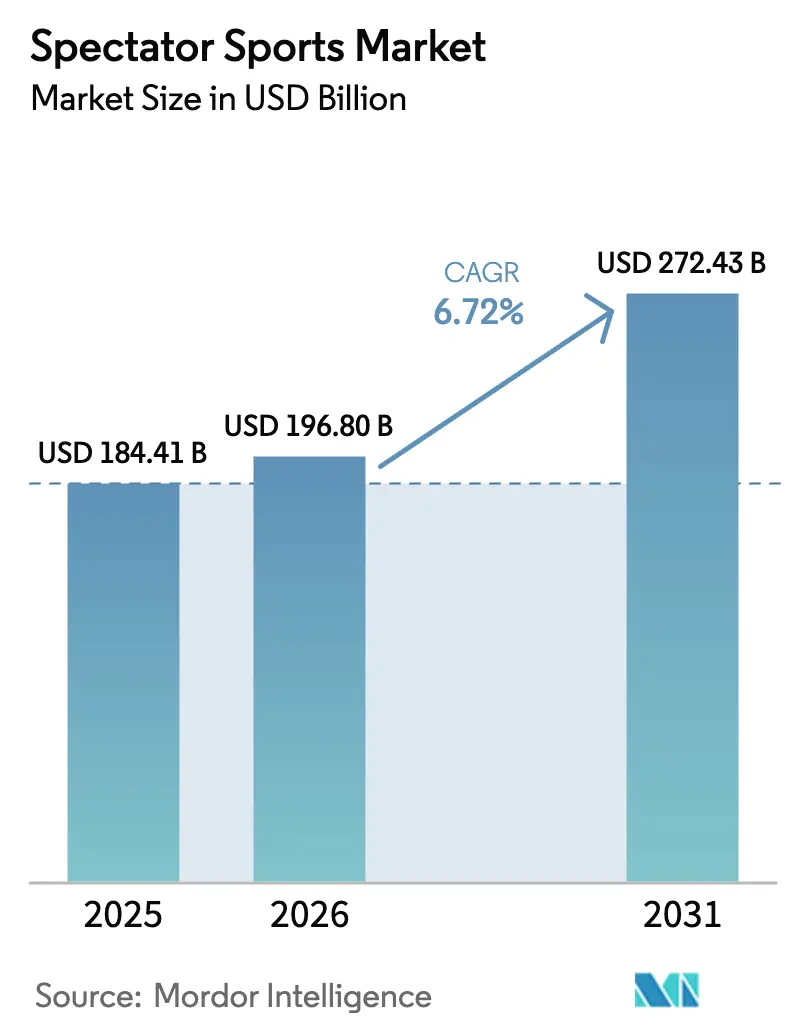
| 市場規模 (2026) | 196.8 十億米ドル |
| 市場規模 (2031) | 272.43 十億米ドル |
| 成長率 (2026 - 2031) | 6.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
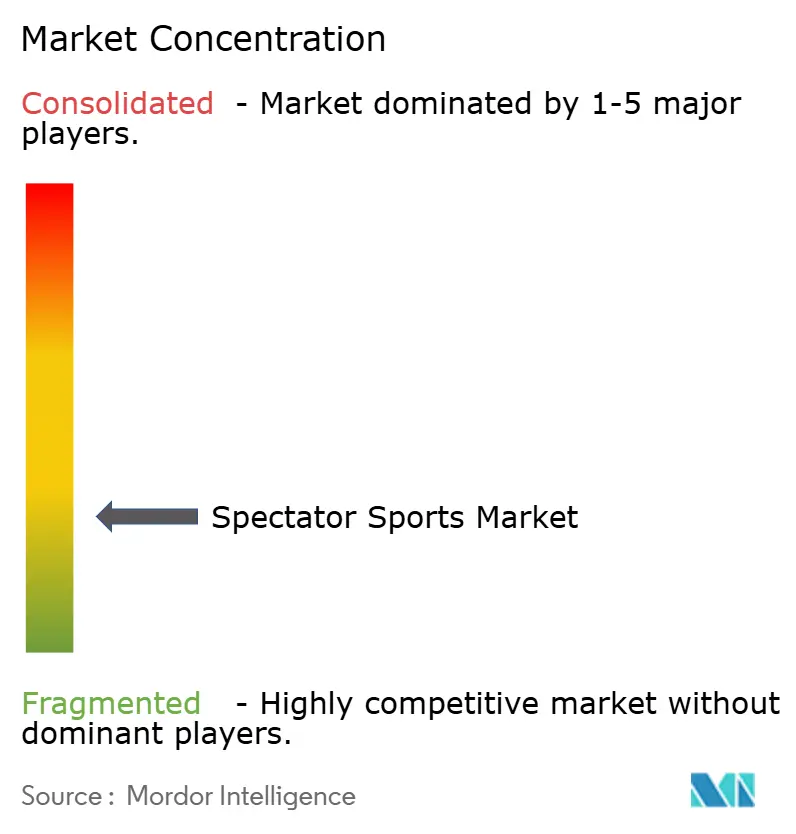
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる観戦スポーツ市場分析
観戦スポーツ市場規模は2025年に1,844.1億USDと評価され、2026年の1,968億USDから2031年には2,724.3億USDに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは6.72%です。この拡大は、リーグ全体での直接消費者向けストリーミングへの転換、主要経済圏におけるスポーツ賭博の合法化、およびアジア太平洋フランチャイズの商業的台頭を反映しています。プラットフォームが加入者離れと戦う中、ライブ権利入札が激化する一方、合法化されたギャンブルは平均視聴時間を延ばし、試合中の広告収益を向上させました。トゥエンティ20クリケットや室内ゴルフなどの短縮フォーマットはモバイル画面を通じて若い視聴者を惹きつけており、ブロックチェーンベースのロイヤルティプログラムと組み合わせたオムニチャネルマーチャンダイジングはクラブが上昇する人件費に対抗するのを支援しています。これらの相互作用する潮流は、チケット価格インフレが家庭の財布を圧迫する中でも、コンテンツのパッケージングとファン収益化における機敏性が観戦スポーツ市場のレジリエンスを維持することを示しています。
主要レポートのポイント
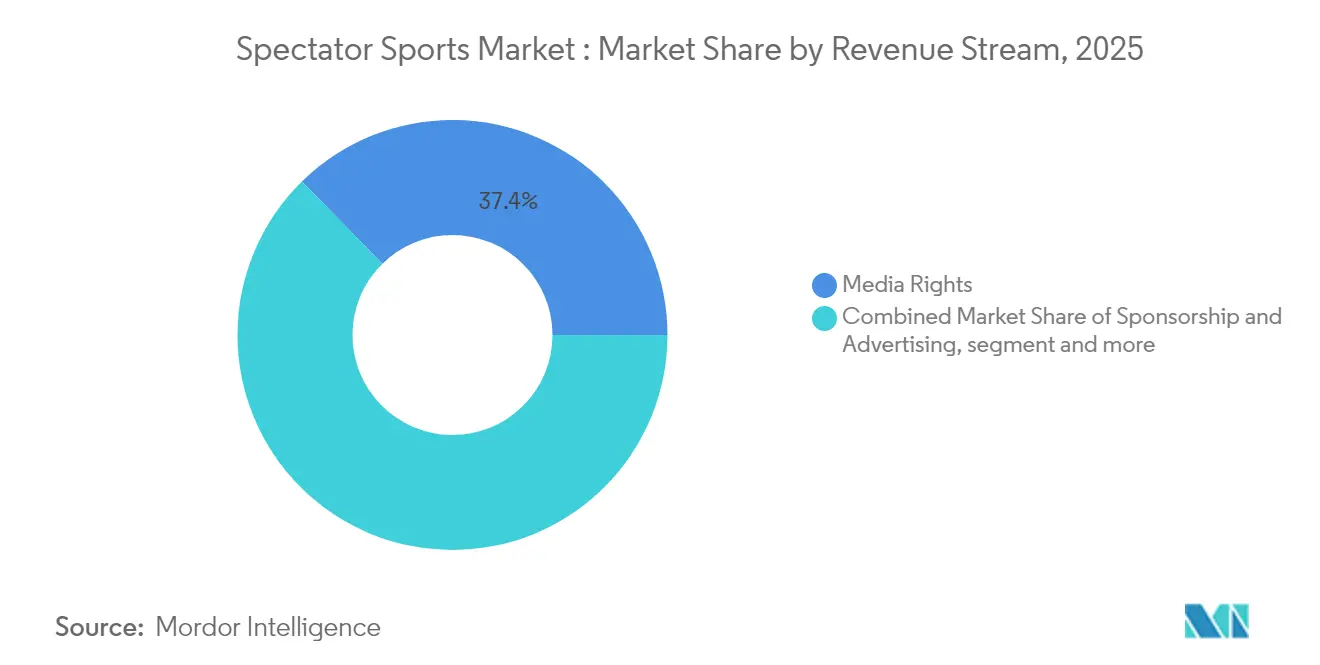
- 収益源別では、メディア権利が2025年の観戦スポーツ市場シェアの37.35%を獲得し、スポンサーシップ&広告は2031年までに6.68%のCAGRで成長すると予測されています。
- スポーツ種別では、フットボール/サッカーが2025年の観戦スポーツ市場において38.40%の収益シェアでトップに立ち、クリケットはインディアン・プレミア・リーグの評価額急騰に後押しされ、2031年までに7.96%のCAGRで拡大すると予測されています。
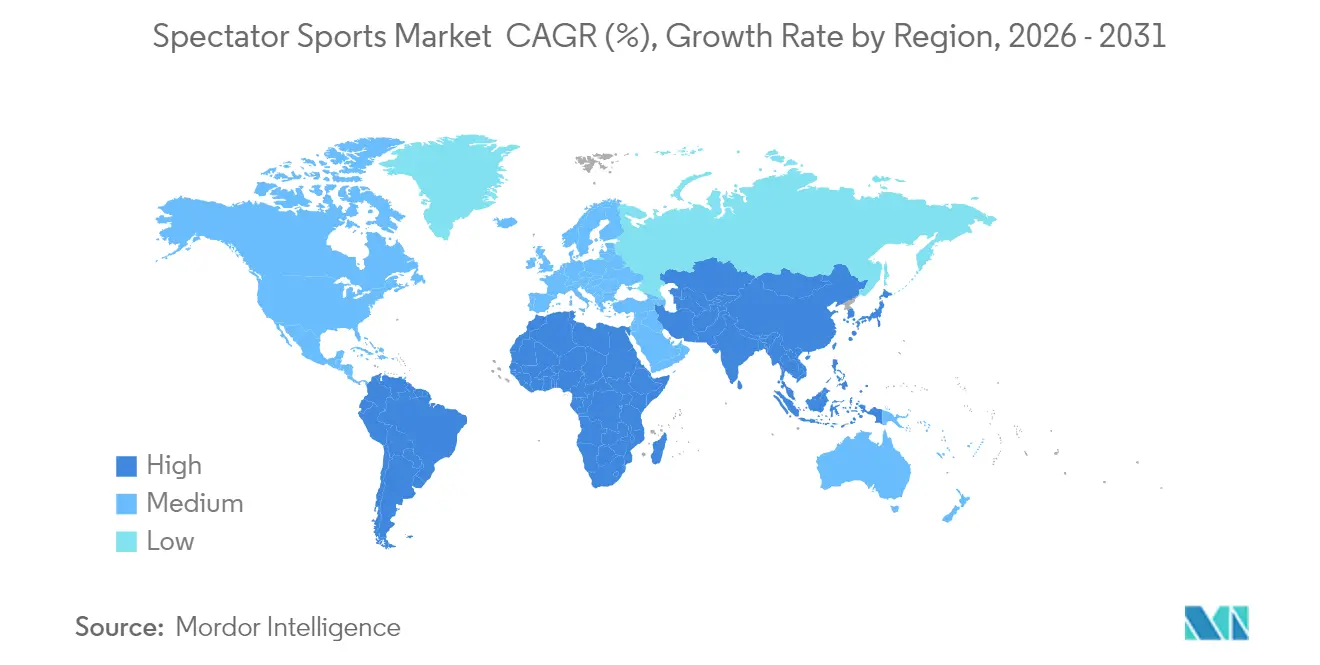
- 地域別では、北米が2025年の観戦スポーツ市場シェアの42.55%を占め、アジア太平洋は2031年までに7.39%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの影響 (予測値) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| ストリーミング競争による メディア権利評価額の上昇 | +1.8% | 北米、欧州、アジア太平洋に集中した グローバル | 中期 (2〜4年) |
| スポーツ賭博の合法化による エンゲージメント向上 | +1.2% | 北米、欧州および 一部アジア太平洋市場に拡大 | 短期(2年 以内) |
| 新興アジア太平洋リーグの 商業化 | +1.0% | アジア太平洋が中核、 中東・アフリカおよび欧州に波及 | 長期(4年 以上) |
| 収益源としての ブロックチェーンベースのファントークン | +0.7% | 欧州と北米で早期導入が進む グローバル | 中期 (2〜4年) |
| 気候適応型スタジアム設計による 気象リスクの緩和 | +0.5% | 気候脆弱地域を優先した グローバル | 長期(4年 以上) |
| AIパーソナライズされた視聴体験による ARPUの向上 | +0.9% | 技術的に進んだ市場が牽引する グローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
ストリーミング競争によるメディア権利評価額の上昇
グローバルスポーツ権利料は2024年に600億USDを超え、ライブコンテンツに対してプレミアムを支払うプラットフォームの意欲が加入者維持の要として裏付けられました[1]スポーツビジネス、「グローバルスポーツ権利評価額が600億USDを突破」、sportbusiness.com 。ネットフリックスはライブのナショナル・フットボール・リーグの放映権に参入し、アマゾンは追加のナショナル・バスケットボール・アソシエーションのパッケージを確保しており、テック大手がスポーツを必須のエンゲージメントエンジンとして扱っていることを示しています。YouTube TVのNFLサンデーチケット契約は1シーズンあたり約20億USDと評価され、単一プラットフォームの独占の終焉を告げ、他の主要コンテンツの入札下限を引き上げました。権利保有者は現在、複数の収入源を確保するためにパッケージを段階的に提供していますが、視聴者はますます断片化した状況の中で視聴先を模索しています。
スポーツ賭博の合法化によるエンゲージメント向上
最高裁判所の2018年判決が賭博の普及を加速させ、2025年初頭までに38の米国の州とコロンビア特別区がスポーツ賭博を合法化し、試合当日の視聴率を実質的に押し上げるハンドル(賭け金総額)を生み出しました。リーグ内部の分析では、賭博者は非賭博者と比較して長時間試合を視聴するなど、高いエンゲージメントを示すことが示されています。さらに、ライブオッズティッカーなどのゲーミング統合が広告プレミアムを引き上げています。アメリカン・ゲーミング・アソシエーション(American Gaming Association)は、NBAとMLBを合わせると規制された賭博エコシステムから年間17億USDの収益を追加できると推定しています[2]アメリカン・ゲーミング・アソシエーション、「賭博によるリーグ収益の増加」、americangaming.org 。初期データはリスクの下振れも明らかにしており、ホームチームへの賭けに負けると長期的なエンゲージメントが低下する可能性があることから、クラブはアプリに責任あるゲーミングの促進表示を組み込んでいます。
新興アジア太平洋リーグの商業化
2024年、インディアン・プレミア・リーグ(IPL)の評価額は6.50%成長を記録し、164億USD(約13兆4,858億ルピー)に達しました。JioCinemaでのライブストリームは2024年に6億2,000万人のユニーク視聴者を集め、データ料金が低廉な市場が地上波テレビのリーチを凌駕できることを証明しました。サウジアラビアのビジョン2030戦略は、フォーミュラ1の長期開催権を含む国内イベントに多大な財政資源を投入しており、競争力のあるリーグを迅速に発展・確立するための政府資金の戦略的活用を示しています。スポンサーは視聴者の勢いに追随し、アジア太平洋が2030年までの新フランチャイズ開発の主要ターゲットとなっています。
気候適応型スタジアム設計による気象リスクの緩和
クラブは天候の変動に対応するため、開閉式屋根、雨水収集システム、再生可能エネルギーのマイクログリッドを導入しています。フォレスト・グリーン・ローバーズは現地設置の太陽光パネルとクローズドループのケータリングシステムを活用してネットゼロ運営を達成し、運営コストを削減しました。アリアンツ・アレーナの雨水回収プログラムはピッチの灌漑に必要な水をすべて賄い、光熱費を節減するとともにエコラベルのスポンサーシップを確保しています。群衆密度センサーがリアルタイムの避難アルゴリズムにデータを供給し、保険会社のリスク評価を改善しています。デジタルチケッティングとキャッシュレス飲食販売は待機時間を短縮し、敷地面積を拡大することなく一人当たりの消費額を押し上げています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響 (予測値) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| マージンを圧迫する 選手給与インフレの加速 | -1.4% | 北米と欧州で最も顕著な グローバル | 短期(2年 以内) |
| 裁量的イベント支出への マクロ経済圧力 | -0.9% | 経済状況により強度が異なる グローバル | 中期 (2〜4年) |
| ライブストリーミングの安定性に対する サイバーセキュリティの脅威 | -0.6% | デジタルファースト市場に特に影響を与える グローバル | 短期(2年 以内) |
| ギャンブル広告への 規制上の制限 | -0.5% | 欧州、オーストラリア、 他地域に拡大 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
エスカレートする選手給与インフレがマージンを圧迫
ナショナル・バスケットボール・アソシエーション(NBA)の2024〜25シーズンのサラリーキャップは1億4,060万USDに上昇し、リーグの持続的な収益成長と財務的拡大を反映しています[3]スポルティコ、「サラリーキャップ予測」、sportico.com 。団体交渉協定ではバスケットボール関連収入の約50%が選手に配分されることが義務付けられており、固定費の増大によりチームオーナーシップに財政的圧力がかかっています。並行して、プレミアリーグは2024年にチャンピオンズリーグの放映権収入増加を背景に、賃金コストが前年比10%増加しました。縮小する営業利益率の課題に対処するため、クラブはユースアカデミーの育成に戦略的に資源を投入し、自前の才能を育成して高額移籍への依存を減らしています。さらに、プレミアムホスピタリティの提供を拡充することで収入源を多様化し、全体的な収益性を改善することに注力しています。
ライブストリームの安定性に対するサイバーセキュリティの脅威
オーバー・ザ・トップ(OTT)配信が地上波フィードに取って代わるにつれ、海賊行為やサービス拒否攻撃が急増しています。メジャー・リーグ・ベースボールとプレミアリーグは、インターネットサービスプロバイダーと協力して検知から15分以内に違法ストリームをブロックし、不正視聴を削減しました。放送事業者は現在、フォレンジック透かしとゼロトラストエッジノードを組み込んでストリーミングスタックを強化していますが、小規模な権利保有者は急増するセキュリティ支出の吸収に苦慮しています。高知名度の障害発生後の消費者の反発が、規制当局にライブイベントの最低稼働率基準の策定を促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
収益源別:
デジタルトランスフォーメーションの中でのメディア権利の優位性2025年、メディア権利収益は観戦スポーツ市場全体の収入の37.35%を占め、重要な収益ドライバーとしての地位を固めました。この成長は、コードカッター(有料ケーブルテレビ解約者)がライブスポーツを高価値コンテンツとして優先するプラットフォームバンドルにシフトしていることに起因しています。スポンサーシップ&広告は、粒度の細かいファンデータターゲティングの進歩とアプリケーション内の拡張現実機能の統合に支えられ、2031年までに6.68%のCAGRを達成すると予測されています。一方、チケット収益の成長はインフレを下回ると予想されており、消費者が頻繁な観戦よりもプレミアムな一度限りの体験をますます好むようになっているためです。これらのトレンドは、観戦スポーツ市場における消費者嗜好の進化と収益源最大化への戦略的注力を浮き彫りにしています。マーチャンダイジングは、スタジアム構内でカスタマイズジャージをオンデマンド生産できる迅速プリントフルフィルメントセンターの採用により、新たな勢いを見せています。
このアプローチは在庫リスクを最小化し、在庫陳腐化を削減することで運営効率を高めます。ファントークンやAIを活用したコンテンツパーソナライゼーションサブスクリプションなどの付帯デジタル収益源が、市場成長への重要な貢献者として台頭しています。これらのイノベーションは、データの収益化の進展とファンエンゲージメント強化のための技術統合を反映しています。これらの発展を総括すると、観戦スポーツ市場の将来の軌跡を形成する上でのデジタルトランスフォーメーションの役割の拡大が浮き彫りになります。
注記: 全セグメントの個別シェアはレポート購入後にご覧いただけます


スポーツ種別:
クリケットの急速な台頭が階層構造を再編2025年、フットボール/サッカーは観戦スポーツ市場でトップの地位を維持し、その広範なグローバル放送ネットワークにより市場シェアの38.40%を獲得しました。このスポーツの強固なクラブエコシステムと深く根付いた文化的意義が、その優位性をさらに固めました。しかしクリケットは、インディアン・プレミア・リーグ(IPL)の160億USDという評価額に後押しされ、7.96%の予測CAGRを誇る高成長セグメントとして台頭しています。短い動画形式への高まる需要に合致するトゥエンティ20フォーマットの拡大が、主要な成長ドライバーとなっています。これらの要因が総体として、進化する観戦スポーツ市場においてクリケットをダイナミックな勢力として位置づけています。野球は国内視聴率の停滞に直面し、試合ペースへの懸念に対処するためピッチクロックなどのルール変更を実施しました。
これらの調整は視聴体験を向上させ、競争激化する市場で視聴者の関心を維持することを目指しています。一方モータースポーツは、若い世代を惹きつけるための市街地ナイトレースなどの革新的な戦略を活用しています。また、湾岸諸国の政府系ファンドによるスポンサーシップにより、モータースポーツは地理的リーチを拡大し視聴者基盤を多様化しています。これらの取り組みが総合的に、変化する消費者嗜好と地域的成長機会に対応することで観戦スポーツ市場を再形成しています。
地理的分析
北米観戦スポーツ市場
2025年に観戦スポーツ市場シェアの42.55%を占める北米は、根付いたフランチャイズ構造、高水準のメディア放映権、成熟したスタジアムエコシステムの恩恵を受けている。YouTubeテレビがNFLサンデーチケットを獲得したことでストリーミング競争が激化し、既存事業者はマルチスポーツパッケージのバンドル化とモバイル専用パスの均一価格設定を迫られた。太陽光発電キャノピーや廃熱回収システムを含む気候中立型改修は、自治体の共同資金調達やESG志向のスポンサーを引き付け、観戦スポーツ市場のレジリエンスを高めている。
アジア太平洋観戦スポーツ市場
アジア太平洋地域は2031年にかけて最速の7.39%のCAGRを記録しており、インドが2027年までにスポーツセクターを1,000億米ドル規模に拡大するという目標を掲げていることがその牽引役となっている。IPLは8言語でストリーミング配信され、JioCinema上でピーク同時接続数の記録を更新し、セグメント別オーディエンス戦略の有効性を実証した。日本は複合現実サイネージと高者対応アメニティの先駆けとなっており、韓国のeスポーツの伝統は従来のリーグへのクロスプロモーションを促進している。オーストラリアの広告禁止案はブロードキャスターにパートナーポートフォリオの多様化を迫っているが、国内女子サッカーの成功がグラスルーツ参加を促進している。東南アジアの連盟はモジュール型会場と官民パートナーシップを活用して資本リスクを抑えながらマルチスポーツイベントを開催し、観戦スポーツ市場の普及を広げている。
欧州・アフリカ観戦スポーツ市場
欧州はレガシーフットボール、ラグビー、サイクリングを通じて安定した収益をもたらしているが、ギャンブル広告に関する規制の変化が短期的なスポンサーシップのギャップを生み出している。国境を越えたオーバー・ザ・トップサブスクリプションは国内市場の飽和をヘッジしており、ブンデスリーガの新たな試合時間帯の設定はアジア太平洋のプライムタイム枠を追加し、視聴者リーチを拡大している。アフリカは依然として拡大のフロンティアであり、ナイジェリアの若年人口、モバイルフースト決済、ディアスポラネットワークは、従来のインフラを迂回する低帯域幅ライブストリームモデルの試験場を形成している。

規制環境
観戦型スポーツにおける規制は、メディア所有権に対する監視や放送免許の監督によってますます形作られている。米国では、連邦通信委員会(FCC)によるディズニー傘下のABC系列局への対応が挙げられ、DEI関連方針をめぐる調査に紐づく2026年5月28日という前倒しの免許更新申請期限が示すように、規制上の審査が系列ローカル局や全国配信に依存するスポーツ放送事業者の事業環境に影響を及ぼし得ることが浮き彫りになっている。
競争法およびガバナンスの枠組みも、権利パッケージ化やリーグの経済性に影響を与えている。米国司法省は、2025年8月に発表されたESPN-NFL間の取引について審査を行い、プレミアムなライブスポーツチャンネルの統合とそれに伴う流通面での優位性に対する独占禁止法上の敏感さを反映した。世界的なモータースポーツにおいては、リバティ・メディアが運営する事業が正式な統括団体の枠組みの中で運営されており、FIAがフォーミュラ1の技術規則・競技規則を定め、2026年コンコルド・ガバナンス協定の下でガバナンスおよび財務上の取り決めを調整する一方、欧州および各国の競争法は、複数国にまたがる権利販売やスポンサーシップ契約に対して引き続き適用されている。
バリューチェーン分析
観戦型スポーツのバリューチェーンは、リーグ、チーム、イベント主催者による権利創出から始まり、統括団体、制作、流通、収益化へと進んでいく。権利保有者はライブゲーム、ハイライト、データをパッケージ化し、フォーミュラ1におけるFIAやMotoGPにおけるFIMなどの統括団体は、標準化されたルールの下でイベントの開催と商業化を可能にする規制サービスを提供する。放送事業者やプラットフォームは、これらの権利をサブスクリプション、広告、系列局手数料の収益に転換し、ライブスポーツをより広範なエンターテインメントや接続性サービスとますますバンドル化している。
流通と商業化における垂直統合が強まっている。ESPNは、NFLネットワークとRedZoneのリニア資産の買収、および長期にわたるNFLコンテンツライセンス契約を通じて、プレミアムなフットボール在庫のより厳格な管理を追求してきた。一方、コムキャストは、発表された企業分離を通じて、ブロードバンド配信(Xfinity)とNBCUniversalおよびSky Sportsによるスポーツ番組を組み合わせ、アクセスネットワークから画面までの優位性を強化している。商業化の面では、イベント運営者やホスピタリティ事業者は、チケット販売、プレミアム体験、マーチャンダイジング、会場パートナーシップを通じて来場者からの収益を得ており、大手権利保有者やプロモーターは複数イベントのポートフォリオを活用して複数事業横断のスポンサーシップを販売し、制作・技術コストを分散させている。
競合状況
観戦スポーツ市場は分散した構造を示しており、上位5社が収益の相当部分を集約的に生み出し、高い集中度スコアをもたらしています。伝統的なメディアコングロマリットは垂直統合を進め、TKOグループはIMG、オン・ロケーション、プロフェッショナル・ブル・ライダーズを32.5億USDで買収し、WWE・UFCのコンテンツ資産にイベント運営とホスピタリティを加えました[4]ビジネスワイヤー、「TKOグループがIMG買収を完了」、businesswire.com 。アマゾンのようなテクノロジーファーストの参入者はストリーミング、eコマース、クラウドアナリティクスを融合させ、プライム特典をクロスセルする堅牢な参入障壁を構築しています。クラブはゲーム当日の収益を最大化しながら在庫評価損を抑制するために、オンデマンドジャージプリンティングと予測価格設定を展開しています。
知的財産の管理が差別化を推進しており、ナイキはNBA(2037年まで)とNFL(2038年まで)の両方に対してユニフォームの独占契約を延長し、物理的・デジタルの両世界でアパレルの視認性を確保しています。リーグが匿名化された選手トラッキングデータをサードパーティ分析会社に販売することを検討するにつれ、データ権利交渉が激化しています。サイバーセキュリティの対応力が競争上の優位性となっており、ゼロトラストのストリーミングスタックを持つ事業者は障害後の復旧時間が35%速く、ファンロイヤルティ指標を向上させています。政府系ファンドとプライベートエクイティファンドは、ユーススポーツアカデミー、ヘルステックとの連携、マルチユースアリーナを標的とし、多様化した資産クラスターが観戦スポーツ市場内での単一リーグの変動に対してリターンを保護するという確信に基づいて投資を行っています。
観戦スポーツ業界リーダー
The Walt Disney Company (ESPN)
Comcast Corp (NBC Sports & Sky Sports)
Liberty Media Corp (Formula 1)
DAZN Group Ltd
Madison Square Garden Sports Corp
- 注:主要企業の掲載順は順位を示すものではありません。
観戦スポーツ市場
- The Walt Disney Company (ESPN)
- Comcast Corp (NBC Sports & Sky Sports)
- Liberty Media Corp (Formula 1)
- DAZN Group Ltd
- Madison Square Garden Sports Corp
- Manchester United PLC
- Real Madrid CF
- FC Barcelona
- Yankees Global Enterprises
- Dallas Cowboys Football Club Ltd
- Kroenke Sports & Entertainment
- City Football Group
- New England Patriots LP
- Tencent Holdings Ltd (Tencent Sports)
- Electronic Arts Inc (EA Sports Events)
- ESL FACEIT Group
- WWE – TKO Group
- UFC – TKO Group
- Board of Control for Cricket in India (IPL)
- Endeavor Group Holdings Inc

市場機会と将来展望
ライブスポーツの在庫をめぐるプラットフォームの統合は、新たなバンドルオファリング、統合流通、クロスプラットフォーム広告商品のための余地を引き続き生み出している。特筆すべき動きとして、2026年2月にESPNがNFLネットワークとRedZoneの資産を買収し、その見返りとしてNFLがESPNの株式10%を取得することが挙げられる。この構造はコンテンツ管理と戦略的整合性を組み合わせ、リニアおよびダイレクト・トゥ・コンシューマーの両面にわたるより統合された番組編成、広告、サブスクリプションバンドル化を後押しする。
企業再編と長期にわたる商業権契約もまた、メディア権、制作サービス、国際流通の分野において、専門投資家や事業者にとっての機会を広げている。コムキャストは2026年6月29日に企業分離に着手し、1年以内にNBCUniversalとSkyを独立した公開会社としてスピンオフする予定であり、これはPeacock、Sky、パートナーエコシステム全体における権利の交渉・流通の方法を再構築する可能性がある。モータースポーツにおいては、2026年コンコルド協定(2026年から2030年の期間を対象)、および2110年までのフォーミュラ1の商業権をリバティ・メディアが保有すること、さらにFIMが2060年12月31日まで付与するMotoGPの商業権が、グローバルカレンダー、プレミアムホスピタリティ、地域別メディアパッケージを通じて拡張可能なフランチャイズ型の収益モデルを強化している。
Recent Industry Developments in 観戦スポーツ市場
- 2026年2月:リバティ・メディアがMotoGPの買収を完了し、2025年をフォーミュラ1の成長軌道を強化する年と位置づけた。この買収により、複数ポートフォリオにまたがる看板エンターテインメント・スポーツ資産が強化され、F1関連のメディア権およびスポンサーシップ収益化の上振れが期待される。
- 2025年11月:NBCUniversalがMLBとの3年間のメディア権契約に署名し、Sky Sports UK/アイルランドの権利とPeacock統合を含む。ストリーミングおよび国際流通のリーチを深化させ、プラットフォーム全体でのファンエンゲージメントおよび広告収益に変化をもたらす可能性がある。
- 2025年8月:ウォルト・ディズニー・カンパニー傘下のESPNが新たなダイレクト・トゥ・コンシューマーサービスと強化版ESPNアプリを開始。ESPNの直接収益化と加入者維持を強化し、アプリ内広告およびバンドル収益化の向上が期待される。


観戦スポーツ市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、観戦型スポーツイベントおよびリーグから生み出される総収益として規模を算定しており、会場内での観戦および放送・ストリーミングを通じた有料視聴に加え、当該イベントに直接紐づく関連商業収入を含む。
対象範囲外:スポーツ用品製造、一般的なスポーツアパレル小売、および観戦収益に依存しない非イベント型フィットネス活動は除外している。
セグメンテーション概要
- 収益源別
- チケット販売
- メディア権利
- スポンサーシップ&広告
- マーチャンダイジング&ライセンシング
- その他付帯収益
- スポーツ種別
- フットボール/サッカー
- バスケットボール
- 野球
- クリケット
- モータースポーツ
- テニス
- ゴルフ
- その他のスポーツ
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス
- 北欧諸国
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、観戦型スポーツにおける資金の流れをマッピングすることから始まり、これによりメディア権、スポンサーシップ、チケット販売に関する後続の前提を現実の指標と照合できるようにする。米国経済分析局(芸術・エンターテインメント・レクリエーション統計)、産業構造に関する米国国勢調査企業統計、およびエンターテインメント分野における労働・雇用の変化を説明する国際労働機関の指標など、公的機関や著名な参考資料から基礎データを収集する。
国際的な活動を相互確認するため、世界銀行のマクロ統計(所得および消費支出の代理指標)、サービス分野に関するOECD統計、イベント関連旅行需要に関連する国際貿易・観光ダッシュボードなども参照する。さらに、企業の開示資料、年次報告書、投資家向け資料、リーグおよび連盟のウェブサイト、信頼性の高いビジネス報道を用いて、取引発表、シーズンカレンダー、価格動向を検証する。公開情報が乏しい分野を補うため、企業財務および ニュースに関する有料購読サービス、ならびに会場および放送関連の技術革新の指標となる特許データベースを選択的に利用する。ここに挙げたデスクリサーチ情報源は例示的なものであり、収集・検証・確認のために他の多くの公開文書やデータセットも参照した。
一次インタビューおよび調査
一次調査は、権利料、スポンサーシップ料金表、平均チケット収益、および会場観戦とデジタル視聴の割合に関するデスクリサーチの前提を検証するために活用される。主要地域にわたる権利保有者、会場・イベント運営関係者、代理店、商業パートナーへのヒアリングを行い、季節性、観客の収益化、契約サイクルの違いをモデルに反映させた。これらの議論から得られた情報は、観戦型スポーツ収益として計上されるものと隣接するエンターテインメント収入とを区別する基準を確認するために用いられ、最終的な数値が関係者の業績報告方法と整合するように調整された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):14% | アジア太平洋地域:41% |
| ミッドティア:57% | 機能別/部門責任者:32% | 欧州・中東・アフリカ:35% |
| 小規模プレイヤー:14% | マネージャー:54% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定は、年ごとに追跡可能な主要な資金プールから観戦型スポーツ全体の収益を再構築し、報告された活動状況および需要指標に基づいて地域別に配分するトップダウン型モデルを用いて構築されている。その上で、来場者数に対するチケット価格帯のサンプリング、既知のメディア権契約価値を契約期間にわたって確認すること、公開情報を通じたスポンサーシップおよびマーチャンダイジング強度の検証など、選択的なボトムアップ型の概算を用いて総額を裏付ける。
モデルを形作る主要な入力要素には、イベント来場者数および会場稼働パターン、メディア権料の推移および更新時期、ライブスポーツにおけるサブスクリプションおよびストリーミングの利用状況、スポンサーシップの割合および広告在庫の収益性、ライセンス商品への一人当たりファン支出額が含まれる。ギャップが存在する場合は、代理指標(たとえば、類似リーグのカレンダー、会場収容能力、開示された価格変動など)を用い、専門家からのフィードバックを受けて調整することで、推計値の現実性を維持している。
予測は、上記変数に基づく多変量回帰分析に支えられたシナリオ分析を用いて行われる。これは、権利サイクルや価格変動が単純なトレンドラインでは捉えきれない段階的な変化をもたらし得るためである。前提条件は、モデルの挙動が回答者の説明する短期的な契約更新、需要弾力性、デジタル収益化のペースと一致した段階で初めて確定される。
データ検証および更新サイクル
検証は複数の層を経て行われ、まず内部チェックによって収益内訳が総額と整合しているかを確認し、地域別または収益源別の異常な変動を検出する。開示された契約更新、主要イベントのスケジュール、会場拡張の時期、マクロ需要の状況といった独立した指標と出力結果を比較し、明確な要因で説明できない変動については再確認を行う。
承認前に、定義、換算、前提条件のロジックが年度をまたいで一貫していることを確認するため、別のアナリストによるモデルの見直しが行われる。レポートは年次で更新され、主要な権利入札、収益化に関連する規制変更、急激な需要変動といった重要な事象が発生した場合には、暫定的な更新がトリガーされる。納品直前には最新の見直しが完了し、クライアントに最も現行の見解が提供される。
Mordor Intelligenceによる観戦型スポーツ市場規模と他の公表推計値との比較
観戦型スポーツに関して公表されている市場規模は、中核的なイベント関連収益と隣接するエンターテインメント収入との境界線の引き方が一様でないこと、また、メディア権契約の年度ごとの扱いが異なり得ることから、しばしば差異が生じる。また、通貨換算のタイミングの扱い方の違いも差異の要因となり、これは権利契約やスポンサーシップ契約が異なる通貨で価格設定され得るグローバル市場において重要な意味を持つ。
最大のギャップ要因は通常、更新頻度と、ファン一人当たり平均収益およびメディア収益性の算定方法に表れる。一部の推計はチケットおよびスポンサーシップに滑らかな価格曲線を適用する一方、他の推計は契約更新時期や主要イベント開催年に紐づく段階的な引き上げを織り込んでおり、これが当年度の数値を大きく動かすことがある。年度単位で通貨換算のタイミングを再確認し、大規模な契約更新が発表された際に権利およびスポンサーシップの前提を再検証することで、Mordor Intelligenceが用いる更新サイクルおよび平均販売価格(ASP)ロジックは、実際の契約および来場者数の指標からの乖離を抑えている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 184.41 B (2025) | |
| グローバルコンサルティング会社A | USD 178.90 B (2025) | より狭い範囲の収益把握を採用しており、マーチャンダイジングおよび一部の付随的なイベント関連収入を過小評価している可能性があり、また、通貨の弱い地域を圧縮しかねない単一の換算タイミングを適用している。 |
| 業界団体B | USD 205.60 B (2025) | より広範なスポーツエンターテインメント区分および複合的なイベント収益を含んでいる可能性が高く、更新カレンダーとの整合を取らないまま、来場者一人当たり収益やスポンサーシップ割合について楽観的な前提を適用している可能性がある。 |
これら3つの数値間の差異は、主に何をイベント主導型収益として計上するか、また更新の証拠が明らかになった際に価格や権利価値を更新するかどうかによって説明される。モデルの各段階が明確な収益源に紐づけられ、契約および来場者数の指標と照合されている場合、算出される市場規模は再現しやすく、クライアントとの協議の場でも説明しやすいものとなる。


レポートで回答されている主要な質問
現在の観戦スポーツ市場の規模はどのくらいですか?
観戦スポーツ市場は2026年に1,968億USDと評価されており、2031年までに2,724.3億USDに達すると予測されています。
業界収益に最も貢献している収益源はどれですか?
メディア権利が2025年の収益の37.35%を占め、独占ライブコンテンツに対する持続的な需要を反映して優位に立っています。
クリケットが最も急成長しているスポーツ種別である理由は何ですか?
クリケットはインディアン・プレミア・リーグのデジタルファーストモデルの恩恵を受けており、2031年まで7.96%のCAGR予測を支えています。
最も高い成長ポテンシャルを示す地域はどこですか?
アジア太平洋は2031年まで7.39%のCAGRで成長すると予想されており、インドの急速な業界拡大とデジタル視聴者の増加が背景にあります。
ブロックチェーンファントークンはどのように新たな収益を生み出しますか?
トークンの発行は前払い現金を提供し、チームに関する事柄へのファンの投票権を付与します。FC Barcelonaは2時間で130万USD相当を販売しました。
最近のどのような合併・買収が市場の構造を再編していますか?
TKOグループによるIMG、オン・ロケーション、プロフェッショナル・ブル・ライダーズの32.5億USDの買収が、2025年にライブイベントポートフォリオを拡大しました。
最終更新日:



