
Marktgröße und Marktanteil für Zuschauersport
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
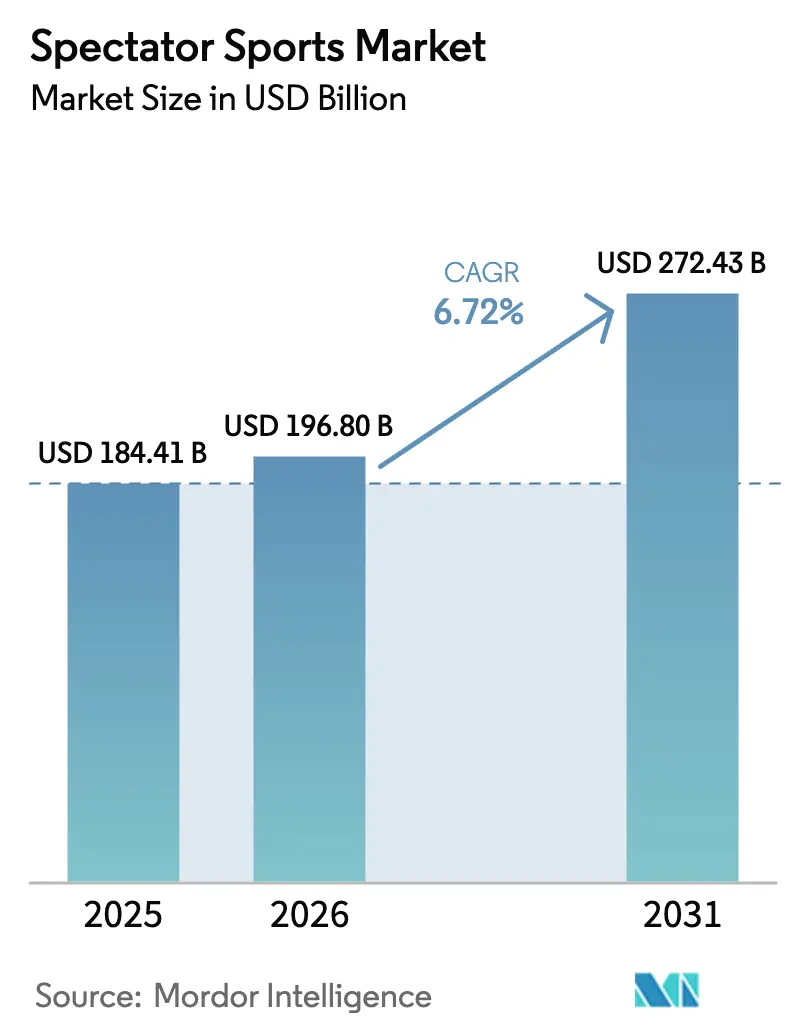
| Marktgröße (2026) | 196.8 Milliarden US-Dollar |
| Marktgröße (2031) | 272.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.72 % |
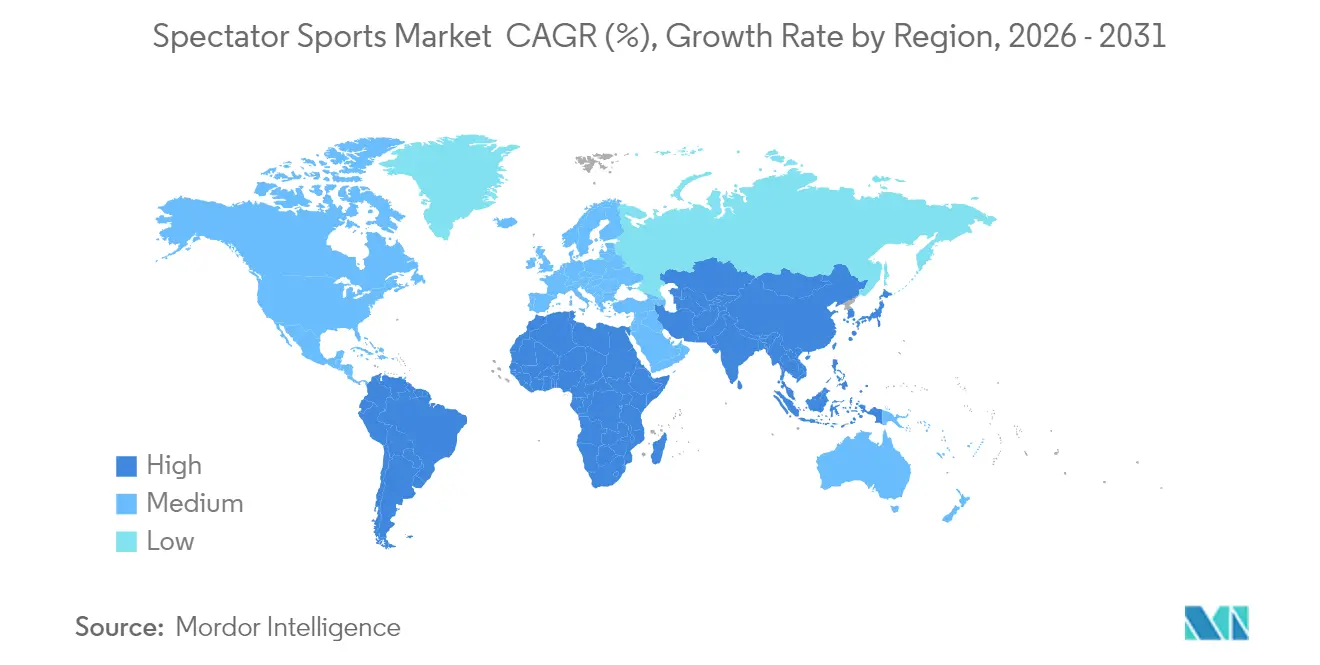
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
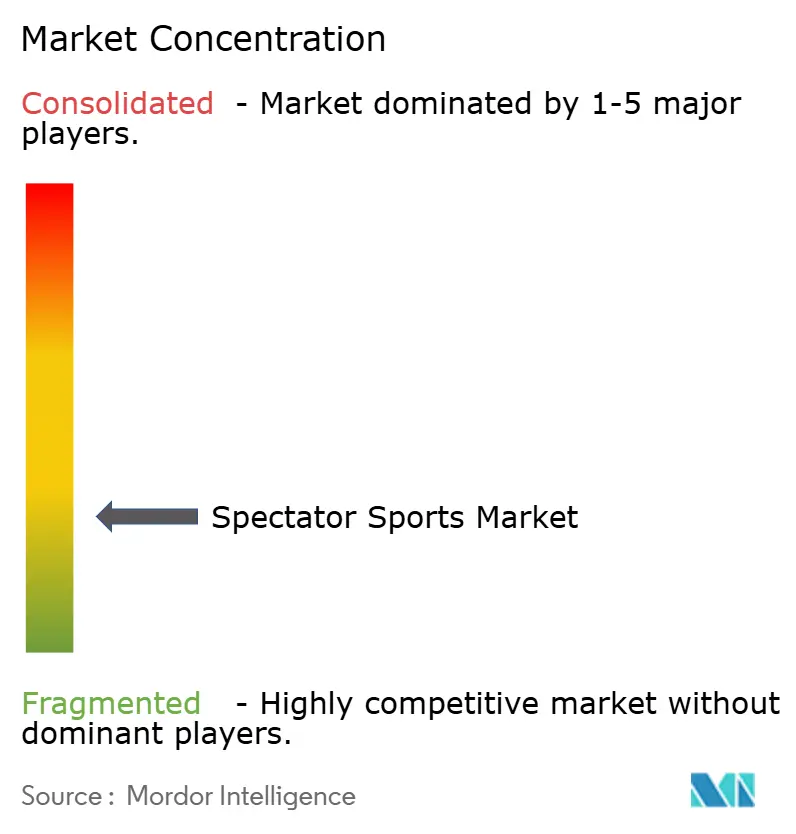
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zuschauersport von Mordor Intelligence
Die Marktgröße für Zuschauersport wurde im Jahr 2025 auf 184,41 Milliarden USD geschätzt und wird voraussichtlich von 196,8 Milliarden USD im Jahr 2026 auf 272,43 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 6,72 % während des Prognosezeitraums (2026–2031). Die Expansion spiegelt den ligaweiten Schwenk hin zu Direct-to-Consumer-Streaming, die Legalisierung von Sportwetten in wichtigen Volkswirtschaften und den kommerziellen Aufstieg von Asien-Pazifik-Franchises wider. Die Ausschreibung von Live-Übertragungsrechten intensivierte sich, da Plattformen gegen Abonnentenschwund kämpfen, während die Legalisierung von Glücksspielen die durchschnittlichen Sehminuten verlängerte und die Erträge aus In-Game-Werbung steigerte. Kompakte Formate wie Twenty20-Cricket und Indoor-Golf halten jüngere Zuschauer auf mobilen Bildschirmen bei der Stange, und Omnichannel-Merchandising in Verbindung mit Blockchain-basierten Treueprogrammen hilft Vereinen, steigende Lohnkosten auszugleichen. Diese Querströmungen zeigen, dass Agilität bei der Inhaltsverpackung und Monetarisierung der Fans den Markt für Zuschauersport widerstandsfähig hält, selbst wenn die Inflation der Ticketpreise die Haushaltsbudgets belastet.
Wichtigste Erkenntnisse des Berichts
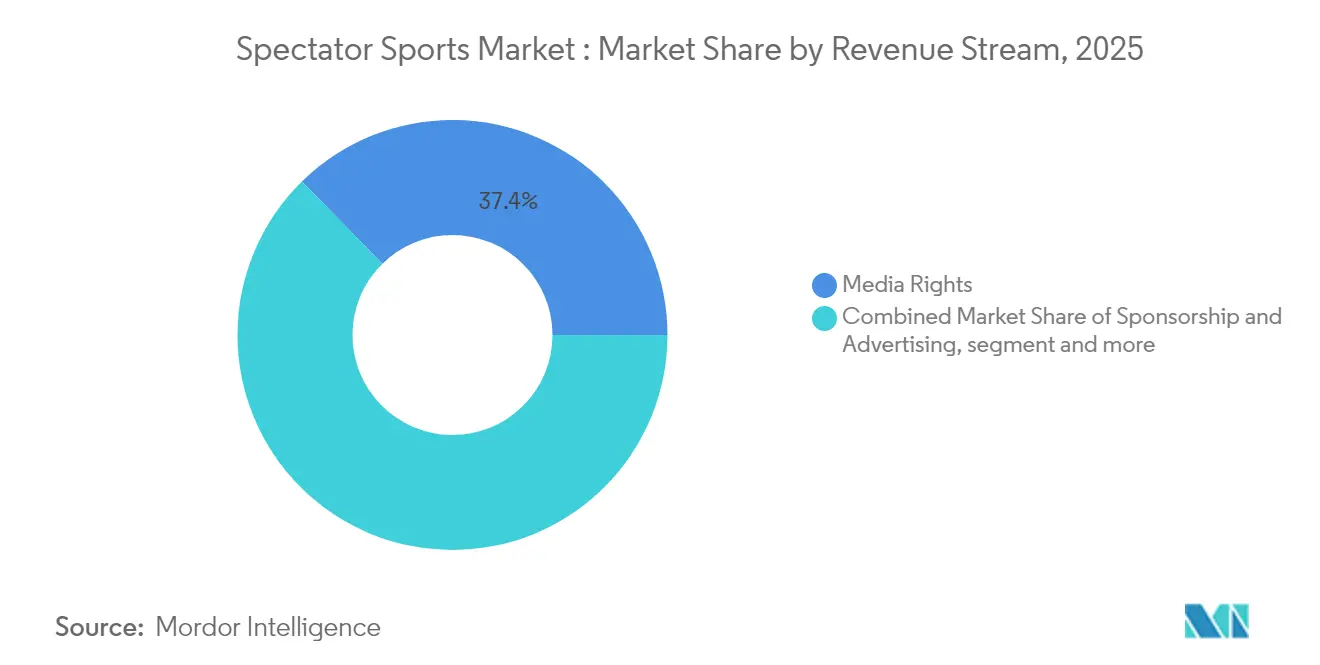
- Nach Einnahmequelle erfassten Medienrechte im Jahr 2025 einen Marktanteil von 37,35 % am Markt für Zuschauersport, während Sponsoring und Werbung bis 2031 voraussichtlich mit einer CAGR von 6,68 % wachsen werden.
- Nach Sportart führte Fußball/Soccer mit einem Umsatzanteil von 38,40 % am Markt für Zuschauersport im Jahr 2025; Cricket wird bis 2031 voraussichtlich mit einer CAGR von 7,96 % expandieren, angetrieben durch den Bewertungsanstieg der Indian Premier League.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 42,55 % am Markt für Zuschauersport, während Asien-Pazifik bis 2031 eine CAGR von 7,39 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Steigende Medienrechtsbewertungen durch Streaming-Wettbewerb | +1.8% | Global, mit Schwerpunkt in Nordamerika, Europa, APAC | Mittelfristig (2–4 Jahre) |
| Legalisierung von Sportwetten steigert Engagement | +1.2% | Nordamerika, Ausweitung auf Europa und ausgewählte APAC-Märkte | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung aufstrebender APAC-Ligen | +1.0% | APAC als Kern, Ausstrahlungseffekte auf MEA und Europa | Langfristig (≥ 4 Jahre) |
| Blockchain-basierte Fan-Token als Einnahmequellen | +0.7% | Global, mit früher Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Klimaadaptive Stadiondesigns zur Minderung von Wetterrisiken | +0.5% | Global, mit Priorität in klimavulnerablen Regionen | Langfristig (≥ 4 Jahre) |
| KI-personalisierte Seherlebnisse zur Steigerung des ARPU | +0.9% | Global, angeführt von technologisch fortgeschrittenen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Medienrechtsbewertungen durch Streaming-Wettbewerb
Globale Sportrechtegebühren überstiegen im Jahr 2024 60 Milliarden USD, was die Bereitschaft der Plattformen unterstreicht, Aufschläge für Live-Inhalte zu zahlen, die die Abonnentenbindung sichern [1]SportBusiness, "Globale Sportrechtswerte überschreiten 60 Milliarden USD," sportbusiness.com . Netflix stieg in den Live-Bestand der National Football League ein, während Amazon zusätzliche Pakete der National Basketball Association sicherte, was verdeutlicht, wie Technologieriesen Sport als unverzichtbare Engagement-Maschinen betrachten. Das YouTube-TV-Abkommen für NFL Sunday Ticket, bewertet mit rund 2 Milliarden USD pro Saison, signalisierte das Ende der Exklusivität auf einer einzigen Plattform und erhöhte die Angebotsuntergrenzen für andere marktführende Eigenschaften. Rechteinhaber staffeln nun Pakete, um mehrere Einkommensströme zu erschließen, obwohl Zuschauer eine zunehmend fragmentierte Medienlandschaft navigieren müssen.
Legalisierung von Sportwetten steigert das Engagement
Das Urteil des Obersten Gerichtshofs aus dem Jahr 2018 beschleunigte die Einführung von Wetten; bis Anfang 2025 hatten 38 US-Bundesstaaten und der District of Columbia Sportwetten legalisiert, was zu Umsätzen führt, die die Einschaltquoten am Spieltag spürbar steigern. Interne Ligaanalysen zeigen, dass Wettende ein höheres Engagement aufweisen, indem sie Spiele länger verfolgen als Nicht-Wettende. Darüber hinaus treiben Gaming-Integrationen wie Live-Quoten-Ticker höhere Werbeprämien an. Die American Gaming Association schätzt, dass die NBA und MLB zusammen jährlich 1,7 Milliarden USD aus regulierten Wettökosystemen einnehmen könnten [2]American Gaming Association, "Ligaeinnahmen steigen mit Wetten," americangaming.org . Frühe Daten zeigen auch Abwärtsrisiken: Verlorene Wetten auf das Heimteam können das langfristige Engagement dämpfen, was Vereine dazu veranlasst, Verantwortungsbewusstsein-Spielaufforderungen in Apps zu integrieren.
Kommerzialisierung aufstrebender Asien-Pazifik-Ligen
Im Jahr 2024 verzeichnete die Bewertung der Indian Premier League (IPL) ein Wachstum von 6,50 % und erreichte 16,4 Milliarden USD (ungefähr Rs 1.34.858 Crore). Live-Streams auf JioCinema zogen im Jahr 2024 620 Millionen einzigartige Zuschauer an und bewiesen, dass datenbezahlbare Märkte die Reichweite des linearen Fernsehens übertreffen können. Saudi-Arabiens Vision-2030-Strategie hat erhebliche finanzielle Mittel in Richtung inländischer Veranstaltungen gelenkt, einschließlich der Sicherung langfristiger Formel-1-Ausrichtungsrechte. Dies unterstreicht den strategischen Einsatz staatlicher Mittel zur Beschleunigung der Entwicklung und Etablierung wettbewerbsfähiger Ligen. Sponsoren folgen dem Publikumsmomentum und machen Asien-Pazifik bis 2030 zum Hauptziel für neue Franchise-Entwicklungen.
Klimaadaptive Stadiondesigns zur Minderung von Wetterrisiken
Vereine setzen einziehbare Dächer, Wassergewinnungsanlagen und Mikrostromnetze aus erneuerbaren Energien ein, um mit der Wettervariabilität umzugehen. Forest Green Rovers erzielte einen Netto-Null-Betrieb mithilfe von Solaranlagen vor Ort und einem geschlossenen Catering-Kreislauf, was die Betriebskosten senkte. Das Regenwasser-Auffangprogramm der Allianz Arena deckt den gesamten Bewässerungsbedarf des Spielfelds, senkt die Energiekosten und sichert Öko-Label-Sponsorings. Besucherdichtesensoren speisen Echtzeit-Evakuierungsalgorithmen, was die Risikobewertungen durch Versicherer verbessert. Digitales Ticketing und bargeldlose Gastronomieleistungen reduzieren Wartezeiten und steigern den Pro-Kopf-Umsatz, ohne die Kapazität zu erweitern.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Eskalierender Spielergehaltsinflation komprimiert Margen | -1.4% | Global, am ausgeprägtesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Makroökonomischer Druck auf diskretionäre Veranstaltungsausgaben | -0.9% | Global, mit unterschiedlicher Intensität je nach wirtschaftlichen Bedingungen | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- bedrohungen für die Live-Streaming-Stabilität | -0.6% | Global, insbesondere digital-orientierte Märkte betreffend | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Einschränkungen bei Glücksspielwerbung | -0.5% | Europa, Australien, Ausweitung auf andere Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierende Spielergehaltsinflation komprimiert Margen
Das Gehaltslimit der National Basketball Association für die Saison 2024/25 stieg auf 140,6 Millionen USD, was das anhaltende Umsatzwachstum und die finanzielle Expansion der Liga widerspiegelt [3]Sportico, "Gehaltskappenprognose," sportico.com . Tarifverträge schreiben vor, dass ungefähr 50 % der basketballbezogenen Einnahmen den Spielern zufließen, was aufgrund steigender Fixkosten finanziellen Druck auf die Teambesitzer ausübt. Parallel dazu verzeichnete die Premier League im Jahr 2024 einen Anstieg der Lohnkosten um 10 % im Jahresvergleich, angetrieben durch höhere Einnahmen aus den Champions-League-Übertragungsrechten. Um den Herausforderungen schrumpfender Betriebsmargen zu begegnen, setzen Vereine strategisch Ressourcen in die Entwicklung von Jugendakademien ein, um eigene Talente zu fördern und die Abhängigkeit von teuren Transfers zu reduzieren. Darüber hinaus konzentrieren sie sich auf den Ausbau von Premium-Hospitality-Angeboten, um Einkommensströme zu diversifizieren und die Gesamtrentabilität zu verbessern.
Cybersicherheitsbedrohungen für die Live-Stream-Stabilität
Da Over-the-Top-Distribution lineare Übertragungen ersetzt, nehmen Piraterie und Denial-of-Service-Angriffe zu. Major League Baseball und die Premier League arbeiteten mit Internetdienstanbietern zusammen, um illegale Streams innerhalb von 15 Minuten nach Erkennung zu blockieren, wodurch unberechtigte Zuschauerzahlen reduziert wurden. Broadcaster betten nun forensische Wasserzeichen und Zero-Trust-Edge-Knoten ein, um Streaming-Stacks zu sichern, aber kleinere Rechteinhaber kämpfen darum, steigende Sicherheitsausgaben zu absorbieren. Verbraucherrückschläge nach aufsehenerregenden Ausfällen drängen Regulatoren dazu, Mindest-Verfügbarkeitsstandards für Live-Veranstaltungen zu entwerfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Einnahmequelle:
Dominanz der Medienrechte inmitten des digitalen WandelsIm Jahr 2025 trugen Medienrechtseinnahmen mit 37,35 % zum Gesamteinkommen des Markts für Zuschauersport bei und festigten ihre Position als wichtiger Umsatztreiber. Dieses Wachstum wird der zunehmenden Abkehr von Kabelfernsehen hin zu Plattform-Bundles zugeschrieben, die Live-Sport als hochwertigen Inhalt priorisieren. Für Sponsoring und Werbung wird bis 2031 eine CAGR von 6,68 % prognostiziert, unterstützt durch Fortschritte bei der granularen Fan-Daten-Aussteuerung und die Integration von Augmented-Reality-Funktionen in Anwendungen. Im Gegensatz dazu wird erwartet, dass das Wachstum der Ticketeinnahmen hinter der Inflation zurückbleibt, da Verbraucher zunehmend Premium-Einzelerlebnisse gegenüber häufigen Besuchen bevorzugen. Diese Trends verdeutlichen die sich wandelnden Verbraucherpräferenzen und den strategischen Fokus auf die Maximierung von Einnahmequellen im Markt für Zuschauersport. Das Merchandising erlebt einen erneuten Schwung, angetrieben durch den Einsatz von Schnelldruckerfüllungszentren, die die On-Demand-Produktion individualisierter Trikots im Stadiongelände ermöglichen.
Dieser Ansatz minimiert Bestandsrisiken und verbessert die betriebliche Effizienz durch Reduzierung von Lagerbestandsveralterung. Ergänzende digitale Einnahmequellen wie Fan-Token und KI-gestützte Abonnements zur Inhaltspersonalisierung entwickeln sich zu bedeutenden Wachstumstreibern für den Markt. Diese Innovationen spiegeln die zunehmende Monetarisierung von Daten und die Integration von Technologie zur Steigerung des Fan-Engagements wider. Insgesamt unterstreichen diese Entwicklungen die wachsende Rolle der digitalen Transformation bei der Gestaltung der künftigen Entwicklung des Markts für Zuschauersport.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar


Nach Sportart:
Crickets rasanter Aufstieg verändert HierarchienIm Jahr 2025 behauptete Fußball/Soccer seine Führungsposition im Markt für Zuschauersport mit einem Marktanteil von 38,40 % aufgrund seines umfangreichen globalen Übertragungsnetzwerks. Die robusten Vereinsökosysteme des Sports und seine tief verwurzelte kulturelle Bedeutung festigten seine Dominanz weiter. Cricket entwickelt sich jedoch zu einem Hochsegment mit einer erwarteten CAGR von 7,96 %, angetrieben durch die Bewertung der Indian Premier League (IPL) von 16 Milliarden USD. Die Expansion des Twenty20-Formats, das dem wachsenden Bedarf nach kurzformatigen, ansprechenden Inhalten entspricht, ist ein wesentlicher Wachstumstreiber. Diese Faktoren positionieren Cricket gemeinsam als dynamische Kraft im sich entwickelnden Markt für Zuschauersport. Baseball, das mit stagnierenden nationalen Einschaltquoten konfrontiert ist, hat Regeländerungen wie Pitch-Clocks eingeführt, um Bedenken hinsichtlich des Spieltempos zu begegnen.
Diese Anpassungen zielen darauf ab, das Seherlebnis zu verbessern und das Zuschauerinteresse in einem wettbewerbsintensiven Markt aufrechtzuerhalten. Motorsport hingegen nutzt innovative Strategien wie Nachtrennen im Stadtzentrum, um jüngere Zielgruppen anzusprechen. Darüber hinaus ermöglichen Sponsorings von staatlichen Fonds aus dem Golfraum dem Motorsport, seine geografische Reichweite zu erweitern und seine Zuschauerbasis zu diversifizieren. Gemeinsam gestalten diese Bemühungen den Markt für Zuschauersport neu, indem sie auf veränderte Verbraucherpräferenzen und regionale Wachstumschancen eingehen.
Geografische Analyse
Nordamerikanischer Zuschauersportmarkt
Nordamerika, das im Jahr 2025 einen Marktanteil von 42,55 % am Zuschauersportmarkt hält, profitiert von fest verankerten Franchise-Strukturen, hohen Ausgangswerten für Medienrechte und ausgereiften Stadion-Ökosystemen. Der Wettbewerb im Streaming-Bereich verschärfte sich, als YouTube TV die NFL Sunday Ticket sicherte, was die etablierten Anbieter dazu veranlasste, Multi-Sport-Pakete zu bündeln und mobile Pässe zu einheitlichen Preisen anzubieten. Klimaneutrale Nachrüstungen, darunter Solardächer und Abwärmerückgewinnungssysteme, ziehen kommunale Mitfinanzierung und ESG-orientierte Sponsoren an und stärken die Widerstandsfähigkeit des Zuschauersportmarkts.
Zuschauersportmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste CAGR von 7,39 %, angeführt von Indiens Ziel, seinen Sportsektor bis 2027 auf 100 Milliarden USD auszubauen. Die IPL wurde in acht Sprachen gestreamt und erzielte Spitzenwerte bei der gleichzeitigen Nutzung auf JioCinema, was segmentierte Zielgruppenstrategien bestätigt. Japan ist Vorreiter bei Mixed-Reality-Beschilderung und seniorenfreundlichen Einrichtungen, während Südkoreas Erbe im Bereich Esports die Quervermarktung in traditionellen Ligen fördert. Australiens geplantes Werbeverbot zwingt Rundfunkveranstalter zur Diversifizierung ihrer Partnerportfolios, doch die Erfolge im heimischen Frauenfußball treiben die Beteiligung an der Basis voran. Südostasiatische Verbände nutzen modulare Veranstaltungsorte und öffentlich-private Partnerschaften, um Mehrsportveranstaltungen mit geringerem Kapitalrisiko auszurichten und die Marktdurchdringung im Zuschauersportmarkt zu verbreitern.
Zuschauersportmarkt in Europa und Afrika
Europa erzielt durch traditionellen Fußball, Rugby und Radsport beständige Einnahmen, obwohl regulatorische Änderungen bei Glücksspielwerbung kurzfristige Sponsorenlücken verursachen. Grenzüberschreitende Over-the-Top-Abonnements gleichen die inländische Marktsättigung aus; neue Spielfenster der Bundesliga fügen Primetime-Slots für den asiatisch-pazifischen Raum hinzu und erweitern die Reichweite. Afrika bleibt eine Expansionsgrenze: Nigerias junge Bevölkerung, mobilfirstbasierte Zahlungssysteme und Diaspora-Netzwerke schaffen ein Testfeld für Livestream-Modelle mit geringer Bandbreite, die traditionelle Infrastruktur umgehen.

Regulatorisches Umfeld
Die Regulierung im Bereich Zuschauersport wird zunehmend durch die Prüfung von Medieneigentümerschaften und die Aufsicht über Sendelizenzen geprägt. In den Vereinigten Staaten verdeutlichen Maßnahmen der Federal Communications Commission (FCC) gegenüber den Disney-eigenen ABC-Sendern, einschließlich einer vorgezogenen Frist für die Lizenzverlängerung am 28. Mai 2026 im Zusammenhang mit einer Untersuchung zu DEI-bezogenen Richtlinien, wie regulatorische Prüfungen das Betriebsumfeld für Sportsender beeinflussen können, die von angeschlossenen lokalen Sendern und der landesweiten Distribution abhängen.
Auch Wettbewerbs- und Governance-Rahmenwerke wirken sich auf die Rechtebündelung und die Wirtschaftlichkeit der Ligen aus. Das US-Justizministerium prüfte die ESPN-NFL-Transaktion nach ihrer Ankündigung im August 2025, was die kartellrechtliche Sensibilität hinsichtlich der Konsolidierung von Premium-Live-Sportkanälen und der damit verbundenen Distributionsmacht widerspiegelt. Im globalen Motorsport agieren die von Liberty Media betriebenen Vermögenswerte innerhalb formaler Strukturen von Regulierungsbehörden, wobei die FIA die technischen und sportlichen Regularien für die Formel 1 festlegt und die Governance- und Finanzvereinbarungen im Rahmen des Concorde Governance Agreement 2026 koordiniert, während europäisches und nationales Wettbewerbsrecht weiterhin für länderübergreifende Rechteverkäufe und Sponsoring-Vereinbarungen gilt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette im Zuschauersport beginnt mit der Rechteschaffung durch Ligen, Teams und Veranstalter und verläuft dann über Sanktionsorgane, Produktion, Distribution und Monetarisierung. Rechteinhaber bündeln Live-Spiele, Highlights und Daten, während Regulierungsbehörden wie die FIA in der Formel 1 und die FIM für die MotoGP regulatorische Dienstleistungen erbringen, die es ermöglichen, Veranstaltungen nach standardisierten Regeln auszurichten und zu vermarkten. Sender und Plattformen wandeln diese Rechte in Abonnement-, Werbe- und Affiliate-Gebühreneinnahmen um und bündeln zunehmend Live-Sport mit breiteren Unterhaltungs- und Konnektivitätsangeboten.
Die vertikale Integration hat sich in Distribution und Vermarktung intensiviert. ESPN hat durch die Übernahme der linearen Vermögenswerte von NFL Network und RedZone sowie durch langfristige Lizenzierung von NFL-Inhalten eine engere Kontrolle über Premium-Football-Inventar angestrebt, während Comcast Breitbandvertrieb (Xfinity) mit Sportprogrammierung über NBCUniversal und Sky Sports kombiniert hat, wodurch die Hebelwirkung vom Zugangsnetz bis zum Bildschirm durch die angekündigte Unternehmensabspaltung gestärkt wird. Auf der Vermarktungsseite monetarisieren Veranstaltungsbetreiber und Hospitality-Anbieter die Besucherzahlen durch Ticketing, Premium-Erlebnisse, Merchandising und Venue-Partnerschaften, wobei große Rechteinhaber und Promoter mehrveranstaltungsübergreifende Portfolios nutzen, um übergreifende Sponsoring-Vereinbarungen zu verkaufen und Produktions- sowie Technologiekosten zu verteilen.
Wettbewerbslandschaft
Der Markt für Zuschauersport weist eine fragmentierte Struktur auf, wobei die fünf größten Akteure gemeinsam einen erheblichen Anteil des Umsatzes erwirtschaften, was zu einem signifikanten Konzentrationsindex führt. Traditionelle Medienkonglomerate integrierten sich vertikal: TKO Group schloss eine Übernahme von IMG, On Location und Professional Bull Riders im Wert von 3,25 Milliarden USD ab und ergänzte seine WWE- und UFC-Inhaltsbibliothek um Veranstaltungsbetrieb und Hospitality [4]Business Wire, "TKO Group schließt IMG-Übernahme ab," businesswire.com . Technologieorientierte Neueinsteiger wie Amazon kombinieren Streaming, E-Commerce und Cloud-Analytik und schaffen Wettbewerbsvorteile, die Prime-Vorteile übergreifend verkaufen. Vereine führen On-Demand-Trikotdruck und prädiktive Preisgestaltung ein, um den Spieltagertrag zu maximieren und Lagerbestandsabschreibungen zu dämpfen.
Die Verwaltung geistigen Eigentums treibt die Differenzierung voran: Nike verlängerte exklusive Uniformverträge sowohl mit der NBA (bis 2037) als auch mit der NFL (bis 2038) und sicherte damit Bekleidungssichtbarkeit in der physischen und digitalen Welt. Datenschutzverhandlungen intensivieren sich, da Ligen abwägen, anonymisierte Spielerverfolgungsdaten an Drittanalytikunternehmen zu verkaufen. Cybersicherheitsbereitschaft wird zu einem Wettbewerbsvorteil; Betreiber mit Zero-Trust-Streaming-Stacks verzeichnen 35 % schnellere Wiederherstellungszeiten nach Ausfällen und steigern Fan-Loyalitätskennzahlen. Staatsvermögensfonds und Private-Equity-Fonds zielen auf Jugendsportakademien, Gesundheitstechnologie-Kooperationen und multifunktionale Arenen ab, in der Überzeugung, dass diversifizierte Anlagecluster die Renditen gegen die Volatilität einzelner Ligen im Markt für Zuschauersport absichern.
Marktführer im Bereich Zuschauersport
The Walt Disney Company (ESPN)
Comcast Corp (NBC Sports & Sky Sports)
Liberty Media Corp (Formula 1)
DAZN Group Ltd
Madison Square Garden Sports Corp
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zuschauersportmarkt
- The Walt Disney Company (ESPN)
- Comcast Corp (NBC Sports & Sky Sports)
- Liberty Media Corp (Formula 1)
- DAZN Group Ltd
- Madison Square Garden Sports Corp
- Manchester United PLC
- Real Madrid CF
- FC Barcelona
- Yankees Global Enterprises
- Dallas Cowboys Football Club Ltd
- Kroenke Sports & Entertainment
- City Football Group
- New England Patriots LP
- Tencent Holdings Ltd (Tencent Sports)
- Electronic Arts Inc (EA Sports Events)
- ESL FACEIT Group
- WWE – TKO Group
- UFC – TKO Group
- Board of Control for Cricket in India (IPL)
- Endeavor Group Holdings Inc

Marktchancen und Zukunftsaussichten
Die Plattformkonsolidierung rund um Live-Sport-Inventar schafft weiterhin Raum für neue Bündelangebote, integrierte Distribution und plattformübergreifende Werbeprodukte. Ein konkretes Signal ist die Übernahme der NFL Network- und RedZone-Vermögenswerte durch ESPN im Februar 2026, im Austausch dafür erhält die NFL eine 10%ige Kapitalbeteiligung an ESPN. Diese Struktur verbindet Inhaltskontrolle mit strategischer Ausrichtung und unterstützt eine stärker integrierte Programmierung, Werbung und Abonnementbündelung über lineare und Direct-to-Consumer-Kanäle hinweg.
Unternehmensumstrukturierungen und langfristige kommerzielle Rechtevereinbarungen erweitern zudem das Chancenspektrum für spezialisierte Investoren und Betreiber in den Bereichen Medienrechte, Produktionsdienstleistungen und internationale Distribution. Comcast leitete am 29. Juni 2026 eine Unternehmensabspaltung ein, um NBCUniversal und Sky innerhalb eines Jahres in ein unabhängiges börsennotiertes Unternehmen auszugliedern, was die Art und Weise, wie Rechte über Peacock, Sky und Partner-Ökosysteme verhandelt und verteilt werden, neu gestalten könnte. Im Motorsport verstärken das Concorde Agreement 2026 (das den Zeitraum 2026–2030 abdeckt) und die kommerziellen Rechte von Liberty Media für die Formel 1 bis 2110, zusammen mit den von der FIM bis zum 31. Dezember 2060 gewährten kommerziellen Rechten für MotoGP, franchiseartige Erlösmodelle, die sich über globale Kalender, Premium-Hospitality und regionsspezifische Medienpakete skalieren lassen.
Recent Industry Developments in Zuschauersportmarkt
- Februar 2026: Liberty Media schließt die Übernahme von MotoGP ab und beschreibt 2025 als ein Jahr der Stärkung der Wachstumsdynamik der Formel 1. Die Übernahme stärkt Marquee-Entertainment- und Sport-Vermögenswerte über Portfolios hinweg; potenzielle Steigerung der F1-bezogenen Medienrechte und Sponsoring-Monetarisierung.
- November 2025: NBCUniversal unterzeichnet einen dreijährigen MLB-Medienrechtevertrag, der Sky Sports UK/Irland-Rechte und die Peacock-Integration einschließt. Vertieft Streaming- und internationale Distributionsreichweite; potenzielle Verschiebung von Fan-Engagement und Werbeerträgen über Plattformen hinweg.
- August 2025: The Walt Disney Company ESPN führt einen neuen Direct-to-Consumer-Dienst und eine verbesserte ESPN App ein. Stärkt die direkte Monetarisierung und Abonnentenbindung von ESPN; potenzial für höhere In-App-Werbung und Bündel-Monetarisierung.


Zuschauersportmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird anhand der Gesamteinnahmen aus Zuschauersport-Veranstaltungen und -Ligen bemessen, einschließlich der Anwesenheit vor Ort und des kostenpflichtigen Zuschauens über Rundfunk und Streaming, zuzüglich der damit direkt verbundenen kommerziellen Einnahmen.
Ausgeschlossener Umfang: Wir schließen die Herstellung von Sportartikeln, den allgemeinen Einzelhandel mit Sportbekleidung und veranstaltungsunabhängige Fitnessaktivitäten aus, die nicht von Zuschauereinnahmen abhängen.
Übersicht der Segmentierung
- Nach Einnahmequelle
- Ticketverkauf
- Medienrechte
- Sponsoring & Werbung
- Merchandising & Lizenzierung
- Sonstige Nebeneinnahmen
- Nach Sportart
- Fußball / Soccer
- Basketball
- Baseball
- Cricket
- Motorsport
- Tennis
- Golf
- Andere Sportarten
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX
- NORDICS
- Rest von Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Abbildung der Geldflüsse im Zuschauersport, sodass spätere Annahmen zu Medienrechten, Sponsoring und Ticketing anhand realer Signale überprüft werden können. Wir ziehen grundlegende Daten von öffentlichen Stellen und bekannten Referenzen heran, wie etwa das US Bureau of Economic Analysis (Reihe Arts, Entertainment, and Recreation), US Census Business Patterns für die Branchenstruktur und Indikatoren der Internationalen Arbeitsorganisation, die Arbeits- und Beschäftigungsverschiebungen im Entertainment-Sektor erklären helfen.
Zur Überprüfung internationaler Aktivitäten ziehen wir auch Quellen wie makroökonomische Reihen der Weltbank (Einkommens- und Konsumausgaben-Proxys), OECD-Statistiken für den Kontext des Dienstleistungssektors und internationale Handels- und Tourismus-Dashboards heran, soweit sie für die Reisenachfrage im Zusammenhang mit Veranstaltungen relevant sind. Darüber hinaus nutzen wir Unternehmensunterlagen, Jahresberichte, Investorenpräsentationen, Websites von Ligen und Verbänden sowie seriöse Wirtschaftspresse, um Deal-Ankündigungen, Saisonkalender und Preissignale zu überprüfen. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzen und Nachrichten sowie Patentdatenbanken für Innovationssignale im Zusammenhang mit Venues und Rundfunk werden genutzt, um Lücken zu schließen, wo öffentliche Offenlegungen dünn sind. Die hier aufgeführten Schreibtischquellen sind exemplarisch, da für die Erhebung, Validierung und Klärung auch viele andere öffentliche Dokumente und Datensätze konsultiert wurden.
Primärinterviews und Umfragen
Die Primärarbeit wird genutzt, um die Schreibtischannahmen zu Rechtegebühren, Sponsoring-Preislisten, durchschnittlichen Ticketerträgen und der Aufteilung zwischen physischer Anwesenheit und digitalem Zuschauen einem Belastungstest zu unterziehen. Wir sprachen mit einer Mischung aus Rechteinhabern, Teilnehmern aus Venue- und Veranstaltungsbetrieb, Agenturen und kommerziellen Partnern über wichtige Regionen hinweg, damit das Modell Unterschiede in Saisonalität, Publikumsmonetarisierung und Vertragszyklen widerspiegelt. Die Erkenntnisse aus diesen Gesprächen wurden dann genutzt, um zu bestätigen, was als Zuschauersport-Umsatz gegenüber angrenzenden Entertainment-Einnahmen zählt, und um die endgültigen Zahlen mit der Art und Weise, wie Stakeholder ihre Leistung ausweisen, abzustimmen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 14 % | APAC: 41 % |
| Mid-Tier: 57 % | Funktions-/Bereichsleiter: 32 % | EMEA: 35 % |
| Kleinere Akteure: 14 % | Manager: 54 % | Amerika: 24 % |
Marktbemessung & Prognose
Die Bemessung erfolgt anhand eines Top-down-Modells, bei dem die gesamten Zuschauersport-Einnahmen aus den wichtigsten Geldpools rekonstruiert werden, die von Jahr zu Jahr verfolgt werden können, und dann anhand berichteter Aktivitäten und Nachfragesignale nach Geografie zugeordnet werden. Anschließend bestätigen wir die Gesamtsummen mithilfe selektiver Bottom-up-Näherungen, etwa durch Stichprobenprüfungen von Ticketpreisbändern gegen Besucherzahlen, die Überprüfung bekannter Medienrechtevertragswerte über deren Laufzeit und die Validierung der Sponsoring- und Merchandising-Intensität durch öffentliche Offenlegungen.
Zu den wichtigsten Eingangsgrößen, die das Modell prägen, gehören Besuchermuster bei Veranstaltungen und Venue-Auslastungsmuster, die Entwicklung der Medienrechtegebühren und der Zeitpunkt von Vertragsverlängerungen, die Akzeptanz von Abonnements und Streaming für Live-Sport, die Sponsoring-Auslastung und die Erträge aus Werbeinventar sowie die Pro-Kopf-Fanausgaben für lizenzierte Merchandise-Artikel. Wo Lücken bestehen, nutzen wir Proxy-Indikatoren (zum Beispiel vergleichbare Ligakalender, Venue-Kapazität und offengelegte Preisänderungen) und passen diese anschließend nach Expertenrückmeldung an, damit die Schätzungen realistisch bleiben.
Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch multivariate Regression der oben genannten Variablen, da Rechtezyklen und Preisverschiebungen Stufenwechsel erzeugen können, die eine einfache Trendlinie übersehen würde. Annahmen werden erst finalisiert, nachdem das Modellverhalten mit dem übereinstimmt, was Befragte zu kurzfristigen Verlängerungen, Nachfrageelastizität und dem Tempo der digitalen Monetarisierung beschreiben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, beginnend mit internen Prüfungen, die die Umsatzaufteilungen mit der Gesamtsumme abstimmen und ungewöhnliche Sprünge nach Region oder Umsatzstrom kennzeichnen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie offengelegten Vertragsverlängerungen, Zeitplänen wichtiger Veranstaltungen, Zeitplänen für Venue-Erweiterungen und dem makroökonomischen Nachfragekontext und überprüfen anschließend jede Abweichung erneut, die sich nicht durch einen klaren Treiber erklären lässt.
Vor der endgültigen Freigabe wird das Modell von einem weiteren Analysten überprüft, um zu bestätigen, dass Definitionen, Umrechnungen und die Annahmenlogik über die Jahre hinweg konsistent sind. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa große Rechteauktionen, regulatorische Änderungen im Zusammenhang mit der Monetarisierung oder eine starke Nachfrageverschiebung. Unmittelbar vor der Auslieferung wird ein erneuter Durchlauf abgeschlossen, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für Zuschauersport von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Zuschauersport variieren häufig, da die Grenze zwischen den kerngebundenen Veranstaltungserlösen und angrenzenden Entertainment-Einnahmen nicht einheitlich gezogen wird und weil Medienrechteverträge über die Jahre unterschiedlich behandelt werden können. Unterschiede ergeben sich auch daraus, wie Unternehmen den Zeitpunkt der Währungsumrechnung handhaben, was in einem globalen Markt, in dem Rechte- und Sponsoring-Deals in unterschiedlichen Währungen bepreist werden können, von Bedeutung ist.
Die größten Treiber der Abweichungen zeigen sich in der Regel bei der Aktualisierungsfrequenz und der Mechanik hinter dem durchschnittlichen Umsatz pro Fan und der Medienertragsrate. Manche Schätzungen wenden eine glatte Preiskurve auf Tickets und Sponsoring an, während andere Stufenanpassungen zulassen, die an Vertragsverlängerungstermine und wichtige Veranstaltungsjahre gebunden sind, was die Zahl des laufenden Jahres deutlich verschieben kann. Durch die erneute Überprüfung des Zeitpunkts der Währungsumrechnung auf Jahresebene und die erneute Validierung der Rechte- und Sponsoring-Annahmen bei Ankündigung großer Verlängerungen reduziert der von Mordor Intelligence verwendete Aktualisierungszyklus und die ASP-Logik die Abweichung von realen Vertrags- und Besuchersignalen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 184,41 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 178,90 Mrd. USD (2025) | Verwendet eine engere Erfassung der Umsätze, die Merchandising und bestimmte veranstaltungsgebundene Nebeneinnahmen anscheinend untererfasst, und wendet einen einheitlichen Umrechnungszeitpunkt an, der Regionen mit schwächeren Währungen komprimieren kann. |
| Branchenverband B | 205,60 Mrd. USD (2025) | Umfasst wahrscheinlich breitere Sportentertainment-Kategorien und gemischte Veranstaltungserlöse und wendet möglicherweise optimistische Annahmen zu Ertrag pro Besucher und Sponsoring-Auslastung an, ohne diese mit Verlängerungskalendern abzustimmen. |
Die Spanne zwischen den drei Zahlen erklärt sich hauptsächlich dadurch, was als veranstaltungsgetriebener Umsatz gezählt wird und ob Preis- und Rechtewerte aktualisiert werden, wenn Belege für Verlängerungen bekannt werden. Wenn die Modellschritte an klare Umsatzströme gebunden und anhand von Vertrags- und Besuchersignalen überprüft werden, bleibt die resultierende Größe leichter reproduzierbar und einfacher in einem Kundengespräch zu vertreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Zuschauersport?
Der Markt für Zuschauersport wird im Jahr 2026 auf 196,8 Milliarden USD geschätzt und soll bis 2031 einen Wert von 272,43 Milliarden USD erreichen.
Welche Einnahmequelle trägt am meisten zu den Brancheneinnahmen bei?
Medienrechte dominieren mit 37,35 % des Umsatzes im Jahr 2025, was die anhaltende Nachfrage nach exklusiven Live-Inhalten widerspiegelt.
Warum ist Cricket die am schnellsten wachsende Sportart?
Cricket profitiert vom digital-first-Modell der Indian Premier League, das eine CAGR-Prognose von 7,96 % bis 2031 unterstützt.
Welche Region zeigt das höchste Wachstumspotenzial?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 7,39 % wachsen, dank Indiens rapider Branchenexpansion und steigender digitaler Zuschauerzahlen.
Wie generieren Blockchain-Fan-Token neue Einnahmen?
Token-Ausgaben bieten Vorabeinnahmen und gewähren Fans Stimmrechte bei Vereinsangelegenheiten; FC Barcelona verkaufte in zwei Stunden Fan-Token im Wert von 1,3 Millionen USD.
Welche jüngsten Fusionen gestalten die Landschaft neu?
TKO Groups Übernahme von IMG, On Location und Professional Bull Riders im Wert von 3,25 Milliarden USD erweiterte im Jahr 2025 dessen Live-Event-Portfolio.
Seite zuletzt aktualisiert am:



