
Tamanho e Participação do Mercado de Esportes para Espectadores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 196.8 Bilhões de dólares |
| Tamanho do Mercado (2031) | 272.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
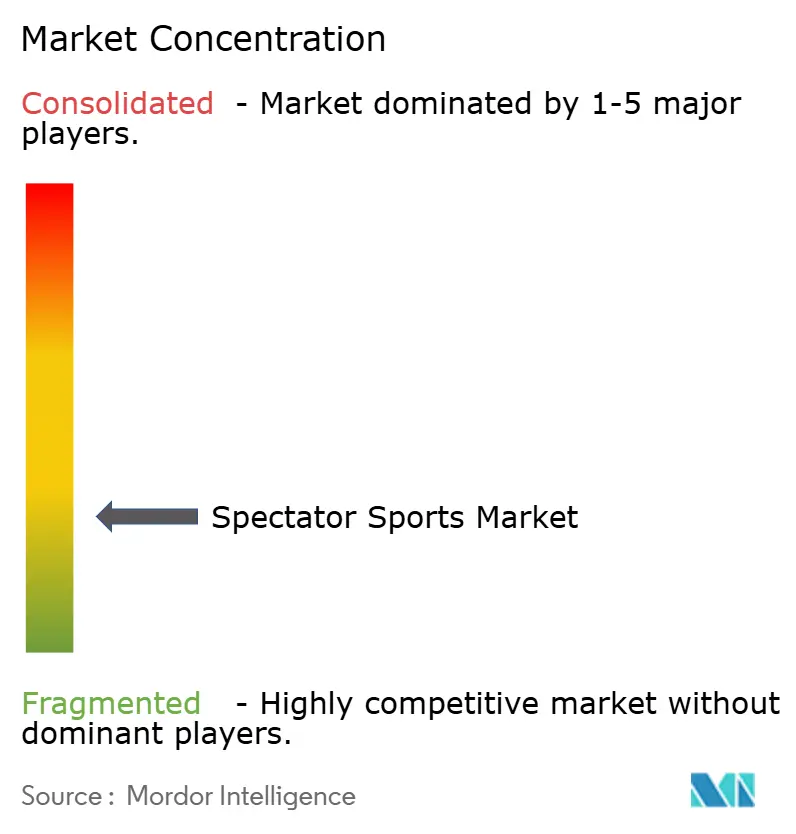
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Esportes para Espectadores pela Mordor Intelligence
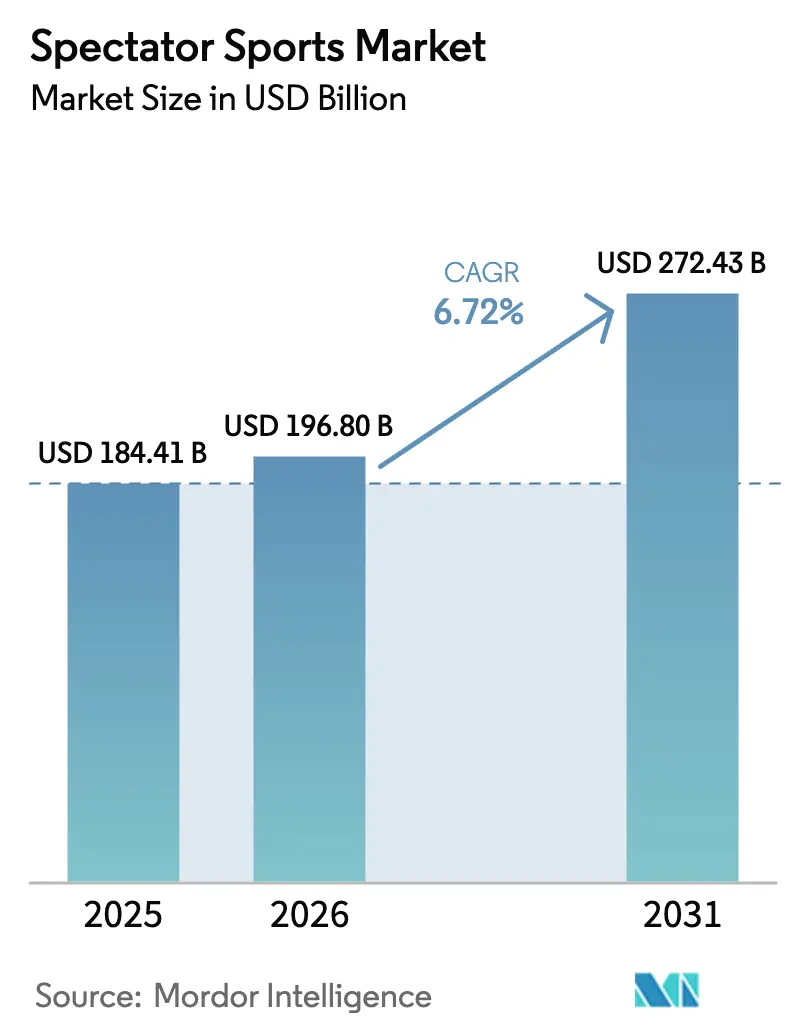
O tamanho do mercado de esportes para espectadores foi avaliado em USD 184,41 bilhões em 2025 e estima-se que cresça de USD 196,8 bilhões em 2026 para atingir USD 272,43 bilhões até 2031, a um CAGR de 6,72% durante o período de previsão (2026-2031). A expansão reflete a transição das ligas para o streaming direto ao consumidor, a legalização das apostas esportivas nas principais economias e o crescimento comercial das franquias da Ásia-Pacífico. As disputas pelos direitos de transmissão ao vivo se intensificaram à medida que as plataformas combatem a evasão de assinantes, enquanto o jogo legalizado prolongou o tempo médio de visualização e elevou os rendimentos da publicidade no intervalo dos jogos. Formatos condensados como o críquete Twenty20 e o golfe em ambiente fechado sustentam espectadores mais jovens em telas móveis, e o merchandising omnicanal aliado a programas de fidelidade baseados em blockchain ajuda os clubes a compensar o aumento dos custos trabalhistas. Essas dinâmicas cruzadas mostram que a agilidade na embalagem de conteúdo e na monetização dos fãs mantém o mercado de esportes para espectadores resiliente, mesmo quando a inflação nos preços dos ingressos pressiona os orçamentos domésticos.
Principais Conclusões do Relatório
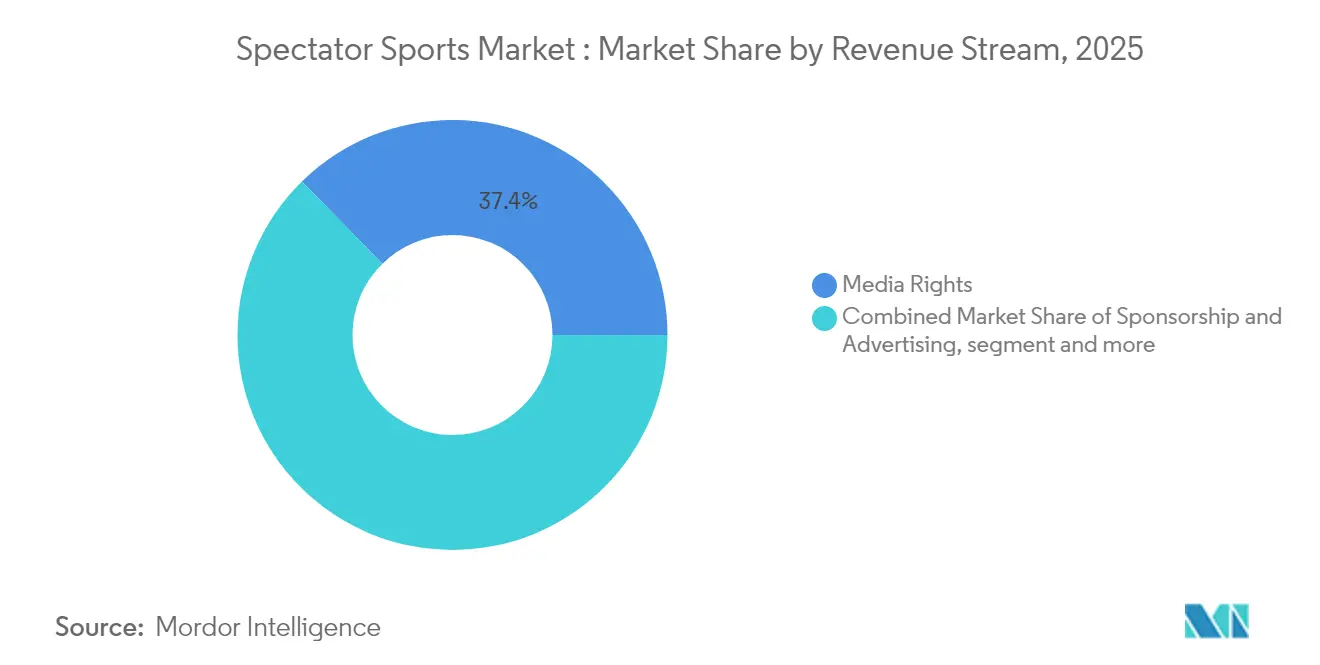
- Por fonte de receita, os direitos de mídia capturaram 37,35% da participação do mercado de esportes para espectadores em 2025, enquanto o patrocínio e a publicidade devem crescer a um CAGR de 6,68% até 2031.
- Por tipo de esporte, o futebol/soccer liderou com uma participação de receita de 38,40% do mercado de esportes para espectadores em 2025; o críquete está previsto para se expandir a um CAGR de 7,96% até 2031, impulsionado pelo aumento da valorização da Indian Premier League.
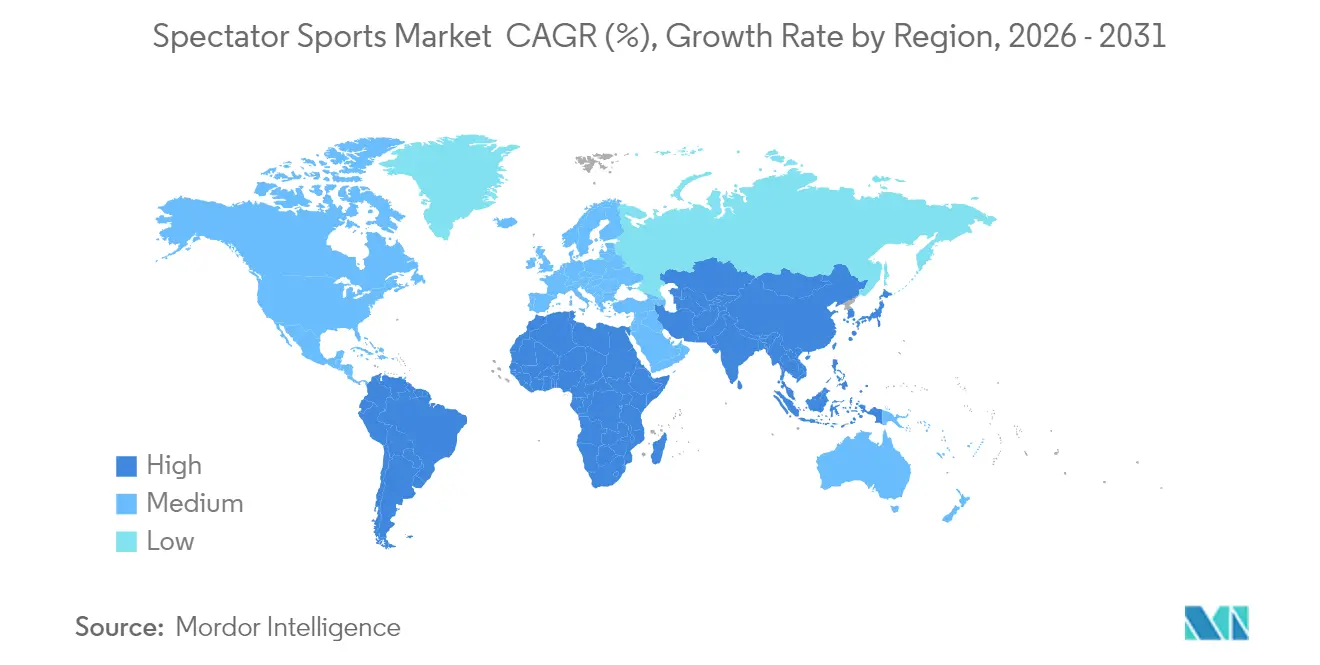
- Por geografia, a América do Norte deteve 42,55% da participação do mercado de esportes para espectadores em 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 7,39% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das valorizações de direitos de mídia em decorrência da concorrência no streaming | +1.8% | Global, com concentração na América do Norte, Europa e APAC | Médio prazo (2-4 anos) |
| Legalização das apostas esportivas impulsionando o engajamento | +1.2% | América do Norte, com expansão para Europa e mercados selecionados da APAC | Curto prazo (≤ 2 anos) |
| Comercialização de ligas emergentes da Ásia-Pacífico | +1.0% | Núcleo da APAC, com transbordamento para MEA e Europa | Longo prazo (≥ 4 anos) |
| Tokens de fãs baseados em blockchain como fontes de receita | +0.7% | Global, com adoção antecipada na Europa e América do Norte | Médio prazo (2-4 anos) |
| Projetos de estádios adaptados ao clima mitigando riscos climáticos | +0.5% | Global, com prioridade em regiões vulneráveis ao clima | Longo prazo (≥ 4 anos) |
| Experiências de visualização personalizadas por IA aumentando o ARPU | +0.9% | Global, liderado por mercados tecnologicamente avançados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das valorizações de direitos de mídia em decorrência da concorrência no streaming
As taxas globais de direitos esportivos ultrapassaram USD 60 bilhões em 2024, evidenciando a disposição das plataformas em pagar prêmios por conteúdo ao vivo que ancora a retenção de assinantes [1]SportBusiness, "Os Valores Globais de Direitos Esportivos Superam USD 60 Bilhões," sportbusiness.com . A Netflix ingressou no inventário ao vivo da National Football League, enquanto a Amazon assegurou pacotes adicionais da National Basketball Association, ilustrando como os gigantes da tecnologia tratam os esportes como motores de engajamento indispensáveis. O acordo do NFL Sunday Ticket com o YouTube TV, avaliado em aproximadamente USD 2 bilhões por temporada, sinalizou o fim da exclusividade de plataforma única e elevou os pisos de licitação para outras propriedades de destaque. Os detentores de direitos agora escalonam os pacotes para extrair múltiplos fluxos de receita, embora os telespectadores naveguem por um cenário cada vez mais fragmentado.
Legalização das apostas esportivas impulsiona o engajamento
A decisão da Suprema Corte em 2018 acelerou a adoção das apostas; no início de 2025, 38 estados norte-americanos e o Distrito de Columbia haviam legalizado as apostas esportivas, gerando volumes que elevam materialmente a audiência nos dias de jogo. Análises internas das ligas indicam que os apostadores apresentam maior engajamento, assistindo aos jogos por períodos mais longos em comparação com os não apostadores. Além disso, integrações de jogos, como marcadores de odds ao vivo, estão gerando prêmios de publicidade mais elevados. A American Gaming Association estima que a NBA e a MLB juntas poderiam adicionar USD 1,7 bilhão em receita anual proveniente de ecossistemas de apostas regulamentadas [2]American Gaming Association, "A Receita das Ligas Aumenta com as Apostas," americangaming.org . Os primeiros dados também revelam riscos negativos: apostas perdidas no time da casa podem reduzir o engajamento a longo prazo, levando os clubes a incorporar avisos de jogo responsável em seus aplicativos.
Comercialização de ligas emergentes da Ásia-Pacífico
Em 2024, a valorização da Indian Premier League (IPL) registrou um crescimento de 6,50%, atingindo USD 16,4 bilhões (aproximadamente Rs 1,34,858 crore). As transmissões ao vivo no JioCinema atraíram 620 milhões de espectadores únicos em 2024, provando que mercados com dados acessíveis podem superar o alcance da TV linear. A estratégia Visão 2030 da Arábia Saudita direcionou recursos financeiros significativos para eventos domésticos, incluindo a obtenção de direitos de sede da Fórmula 1 a longo prazo. Isso evidencia o uso estratégico de financiamento governamental para acelerar o desenvolvimento e a consolidação de ligas competitivas. Os patrocinadores acompanham o impulso das audiências, tornando a Ásia-Pacífico o principal alvo para o desenvolvimento de novas franquias até 2030.
Projetos de estádios adaptados ao clima mitigando riscos climáticos
Os clubes adotam telhados retráteis, sistemas de captação de água e microrredes de energia renovável para lidar com a volatilidade climática. O Forest Green Rovers alcançou operações de emissão líquida zero utilizando painéis solares instalados no local e serviço de catering em circuito fechado, reduzindo os custos operacionais. O programa de captação de água da chuva do Allianz Arena atende a todas as necessidades de irrigação do gramado, reduzindo as contas de serviços públicos e garantindo patrocínios com certificação ecológica. Sensores de densidade de público alimentam algoritmos de evacuação em tempo real, melhorando as avaliações de risco das seguradoras. A bilhetagem digital e as concessões sem dinheiro em espécie reduzem os tempos de fila, elevando o gasto per capita sem ampliar a estrutura física.
Análise do Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação salarial crescente dos atletas comprimindo margens | -1.4% | Global, mais pronunciada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Pressão macroeconômica sobre os gastos discricionários em eventos | -0.9% | Global, com intensidade variável conforme as condições econômicas | Médio prazo (2-4 anos) |
| Ameaças de cibersegurança à estabilidade do streaming ao vivo | -0.6% | Global, afetando particularmente os mercados digitais prioritários | Curto prazo (≤ 2 anos) |
| Restrições regulatórias à publicidade de jogos de azar | -0.5% | Europa, Austrália, com expansão para outras regiões | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A escalada da inflação salarial dos atletas está comprimindo as margens
O teto salarial da National Basketball Association para a temporada 2024-25 subiu para USD 140,6 milhões, refletindo o crescimento sustentado da receita da liga e sua expansão financeira [3]Sportico, "Projeção do Teto Salarial," sportico.com . Os acordos de negociação coletiva determinam que aproximadamente 50% da renda relacionada ao basquetebol seja destinada aos atletas, o que impõe pressões financeiras à administração das equipes em razão dos crescentes custos fixos. Em paralelo, a Premier League registrou um aumento de 10% ano a ano na folha salarial em 2024, impulsionado pelas maiores receitas provenientes dos direitos de transmissão da Liga dos Campeões. Para enfrentar os desafios das margens operacionais em retração, os clubes estão direcionando estrategicamente recursos para o desenvolvimento de academias de formação de jovens talentos e para a redução da dependência de transferências onerosas. Além disso, concentram-se na expansão das ofertas de hospitalidade premium para diversificar os fluxos de receita e melhorar a rentabilidade geral.
Ameaças de cibersegurança à estabilidade do streaming ao vivo
À medida que a distribuição over-the-top substitui os feeds lineares, a pirataria e os ataques de negação de serviço se proliferam. A Major League Baseball e a Premier League colaboraram com os provedores de serviços de internet para bloquear transmissões ilegais em até 15 minutos após a detecção, reduzindo a audiência não autorizada. As emissoras agora incorporam marcas d'água forenses e nós de borda de confiança zero para fortalecer as infraestruturas de streaming, mas os detentores de direitos menores têm dificuldade em absorver os crescentes gastos com segurança. A reação dos consumidores após interrupções de grande repercussão leva os reguladores a elaborar padrões mínimos de disponibilidade para eventos ao vivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Receita:
Dominância dos direitos de mídia em meio à transformação digitalEm 2025, as receitas de direitos de mídia contribuíram com 37,35% da receita total do mercado de esportes para espectadores, consolidando sua posição como principal motor de receita. Esse crescimento é atribuído ao aumento da migração dos consumidores que abandonam a TV a cabo para os pacotes de plataformas que priorizam os esportes ao vivo como conteúdo de alto valor. O patrocínio e a publicidade devem alcançar uma taxa de crescimento anual composta (CAGR) de 6,68% até 2031, sustentados pelos avanços na segmentação granular de dados de fãs e pela integração de recursos de realidade aumentada nos aplicativos. Em contrapartida, o crescimento da receita de bilhetagem deve ficar abaixo da inflação, pois os consumidores preferem cada vez mais experiências premium e pontuais em detrimento da frequência habitual. Essas tendências evidenciam a evolução das preferências dos consumidores e o foco estratégico na maximização dos fluxos de receita no mercado de esportes para espectadores. O merchandising está experimentando um renovado impulso, impulsionado pela adoção de centros de atendimento de impressão rápida que possibilitam a produção sob demanda de camisetas personalizadas nas dependências do estádio.
Essa abordagem minimiza os riscos de estoque e aprimora a eficiência operacional ao reduzir a obsolescência de estoques. Fluxos de receita digitais auxiliares, como tokens de fãs e assinaturas de personalização de conteúdo baseadas em IA, estão emergindo como contribuintes significativos para o crescimento do mercado. Essas inovações refletem a crescente monetização de dados e a integração da tecnologia para aumentar o engajamento dos fãs. Em conjunto, esses avanços ressaltam o papel cada vez maior da transformação digital na definição da trajetória futura do mercado de esportes para espectadores.


Por Tipo de Esporte:
A rápida ascensão do críquete remodela as hierarquiasEm 2025, o futebol/soccer manteve sua posição de liderança no mercado de esportes para espectadores, capturando 38,40% da participação de mercado graças à sua extensa rede global de transmissões. Os robustos ecossistemas de clubes do esporte e seu profundo significado cultural solidificaram ainda mais sua dominância. O críquete, no entanto, está emergindo como um segmento de alto crescimento, com um CAGR previsto de 7,96%, impulsionado pela valorização de USD 16 bilhões da Indian Premier League (IPL). A expansão do formato Twenty20, que atende à crescente demanda por conteúdo curto e envolvente, é um fator-chave de crescimento. Esses fatores posicionam coletivamente o críquete como uma força dinâmica no mercado de esportes para espectadores em evolução. O beisebol, diante de índices de audiência nacionais estagnados, implementou modificações nas regras, como relógios de arremesso, para lidar com preocupações sobre o ritmo dos jogos.
Esses ajustes visam aprimorar a experiência de visualização e sustentar o interesse do público em um mercado competitivo. O automobilismo, por sua vez, está aproveitando estratégias inovadoras como corridas noturnas no centro das cidades para atrair demografias mais jovens. Além disso, patrocínios de entidades soberanas do Golfo estão permitindo que o automobilismo amplie seu alcance geográfico e diversifique sua base de público. Em conjunto, esses esforços estão remodelando o mercado de esportes para espectadores ao atender às mudanças nas preferências dos consumidores e às oportunidades de crescimento regional.
Análise Geográfica
Mercado de Esportes para Espectadores da América do Norte
A América do Norte, responsável por 42,55% da participação no mercado de esportes para espectadores em 2025, beneficia-se de estruturas de franquias consolidadas, altas bases de direitos de mídia e ecossistemas de estádios maduros. A concorrência no streaming se intensificou quando o YouTube TV garantiu o NFL Sunday Ticket, levando os operadores tradicionais a oferecer pacotes multiesportivos e passes exclusivos para dispositivos móveis com preços competitivos. Reformas com neutralidade climática, incluindo coberturas solares e sistemas de recuperação de calor residual, atraem cofinanciamento municipal e patrocinadores orientados por critérios ESG, adicionando resiliência ao mercado de esportes para espectadores.
Mercado de Esportes para Espectadores da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais rápido, de 7,39%, até 2031, liderada pela meta da Índia de expandir seu setor esportivo para 100 bilhões de USD até 2027. A IPL foi transmitida em oito idiomas e gerou recordes de pico de simultaneidade no JioCinema, validando estratégias de audiência segmentada. O Japão é pioneiro em sinalização de realidade mista e comodidades adaptadas para idosos, enquanto o legado de esportes eletrônicos da Coreia do Sul alimenta a promoção cruzada com ligas tradicionais. A proposta de proibição de publicidade na Austrália pressiona as emissoras a diversificar seus portfólios de parceiros, mas os sucessos do futebol feminino doméstico impulsionam a participação nas bases. As federações do Sudeste Asiático aproveitam locais modulares e parcerias público-privadas para sediar eventos multiesportivos com menor risco de capital, ampliando a penetração no mercado de esportes para espectadores.
Mercado de Esportes para Espectadores da Europa e África
A Europa gera receita consistente por meio do futebol, rúgbi e ciclismo tradicionais, embora mudanças regulatórias sobre publicidade de apostas criem lacunas de patrocínio no curto prazo. As assinaturas over-the-top transfronteiriças compensam a saturação dos mercados domésticos; as novas janelas de jogos da Bundesliga adicionam horários de horário nobre para a Ásia-Pacífico, ampliando o alcance do público. A África permanece uma fronteira de expansão: a população jovem da Nigéria, os pagamentos mobile-first e as redes da diáspora criam um ambiente de testes para modelos de transmissão ao vivo com baixa largura de banda que contornam a infraestrutura tradicional.

Panorama regulatório
A regulamentação nos esportes de espectador é cada vez mais moldada pelo escrutínio sobre a propriedade de mídia e pela supervisão de licenciamento de radiodifusão. Nos Estados Unidos, ações da Federal Communications Commission (FCC) que afetam as estações ABC pertencentes à Disney, incluindo um prazo antecipado de renovação de licença em 28 de maio de 2026 vinculado a uma investigação sobre políticas relacionadas a DEI, evidenciam como a revisão regulatória pode influenciar o ambiente operacional de emissoras de esportes que dependem de estações locais afiliadas e de distribuição nacional.
Estruturas de concorrência e governança também afetam o empacotamento de direitos e a economia das ligas. O Departamento de Justiça dos EUA analisou a transação ESPN-NFL após seu anúncio em agosto de 2025, refletindo a sensibilidade antitruste em relação à consolidação de canais de esportes ao vivo premium e à respectiva vantagem de distribuição. No automobilismo global, os ativos operados pela Liberty Media atuam dentro de estruturas formais de órgãos governantes, com a FIA definindo regulamentos técnicos e desportivos para a Fórmula 1 e coordenando arranjos de governança e financeiros sob o Acordo de Governança da Concorde de 2026, enquanto as leis de concorrência europeias e nacionais continuam a se aplicar em vendas de direitos e acordos de patrocínio multipaíses.
Análise da cadeia de valor
A cadeia de valor dos esportes de espectador começa com a criação de direitos por ligas, equipes e proprietários de eventos, passando então por órgãos de sancionamento, produção, distribuição e monetização. Os detentores de direitos empacotam jogos ao vivo, destaques e dados, enquanto órgãos governantes como a FIA na Fórmula 1 e a FIM para o MotoGP fornecem serviços regulatórios que permitem que os eventos sejam realizados e comercializados sob regras padronizadas. Emissoras e plataformas convertem esses direitos em receita de assinatura, publicidade e taxas de afiliação, e cada vez mais combinam esportes ao vivo com ofertas mais amplas de entretenimento e conectividade.
A integração vertical se intensificou na distribuição e comercialização. A ESPN buscou maior controle sobre o inventário premium de futebol americano por meio da aquisição da NFL Network e dos ativos lineares da RedZone, além de licenciamento de conteúdo de longo prazo da NFL, enquanto a Comcast combinou distribuição de banda larga (Xfinity) com programação esportiva via NBCUniversal e Sky Sports, fortalecendo a vantagem desde a rede de acesso até a tela por meio de sua separação corporativa anunciada. No lado da comercialização, operadores de eventos e provedores de hospitalidade monetizam a presença por meio de bilheteria, experiências premium, merchandising e parcerias com locais, com grandes detentores de direitos e promotores usando portfólios multi-evento para vender patrocínios cruzados entre propriedades e diluir custos de produção e tecnologia.
Cenário Competitivo
O mercado de esportes para espectadores exibe uma estrutura fragmentada, com os cinco maiores participantes gerando coletivamente uma parcela substancial da receita, resultando em uma pontuação de concentração significativa. Os conglomerados de mídia tradicionais se integraram verticalmente: o TKO Group concluiu uma aquisição de USD 3,25 bilhões da IMG, On Location e Professional Bull Riders, adicionando operações de eventos e hospitalidade ao seu portfólio de conteúdo de WWE e UFC [4]Business Wire, "O TKO Group Conclui a Aquisição da IMG," businesswire.com . Entrantes com foco em tecnologia, como a Amazon, fundem streaming, comércio eletrônico e análise em nuvem, criando vantagens que vendem de forma cruzada os benefícios do Prime. Os clubes lançam impressão de camisetas sob demanda e precificação preditiva para maximizar o rendimento nos dias de jogo e reduzir as baixas contábeis de estoque.
A gestão da propriedade intelectual impulsiona a diferenciação: a Nike estendeu acordos exclusivos de uniformes tanto com a NBA (até 2037) quanto com a NFL (até 2038), assegurando visibilidade de vestuário nos mundos físico e digital. As negociações de direitos de dados se intensificam à medida que as ligas avaliam a venda de feeds anônimos de rastreamento de atletas para empresas de análise de terceiros. A prontidão em cibersegurança torna-se uma vantagem competitiva; os operadores com infraestruturas de streaming de confiança zero registram tempos de recuperação pós-interrupção 35% mais rápidos, impulsionando as métricas de fidelidade dos fãs. Fundos soberanos e de private equity miram academias de esportes juvenis, integrações de tecnologia de saúde e arenas de uso múltiplo, apostando que clusters de ativos diversificados isolam os retornos contra a volatilidade de uma única liga no mercado de esportes para espectadores.
Líderes do Setor de Esportes para Espectadores
The Walt Disney Company (ESPN)
Comcast Corp (NBC Sports & Sky Sports)
Liberty Media Corp (Formula 1)
DAZN Group Ltd
Madison Square Garden Sports Corp
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Esportes para Espectadores
- The Walt Disney Company (ESPN)
- Comcast Corp (NBC Sports & Sky Sports)
- Liberty Media Corp (Formula 1)
- DAZN Group Ltd
- Madison Square Garden Sports Corp
- Manchester United PLC
- Real Madrid CF
- FC Barcelona
- Yankees Global Enterprises
- Dallas Cowboys Football Club Ltd
- Kroenke Sports & Entertainment
- City Football Group
- New England Patriots LP
- Tencent Holdings Ltd (Tencent Sports)
- Electronic Arts Inc (EA Sports Events)
- ESL FACEIT Group
- WWE – TKO Group
- UFC – TKO Group
- Board of Control for Cricket in India (IPL)
- Endeavor Group Holdings Inc

Oportunidades de mercado e perspectivas futuras
A consolidação de plataformas em torno do inventário de esportes ao vivo continua a criar espaço para novas ofertas em pacote, distribuição integrada e produtos publicitários entre plataformas. Um sinal específico é a aquisição pela ESPN dos ativos da NFL Network e RedZone em fevereiro de 2026, em troca da NFL assumir uma participação acionária de 10% na ESPN. Essa estrutura combina controle de conteúdo com alinhamento estratégico e apoia uma programação, publicidade e empacotamento de assinaturas mais integrados entre as plataformas lineares e diretas ao consumidor.
A reestruturação corporativa e os acordos comerciais de direitos de longa duração também estão ampliando o conjunto de oportunidades para investidores e operadores especializados em direitos de mídia, serviços de produção e distribuição internacional. A Comcast iniciou uma separação corporativa em 29 de junho de 2026 para cindir a NBCUniversal e a Sky em uma empresa pública independente dentro de um ano, o que poderia remodelar a forma como os direitos são negociados e distribuídos entre Peacock, Sky e ecossistemas parceiros. No automobilismo, o Acordo Concorde de 2026 (cobrindo o período de 2026-2030) e os direitos comerciais da Liberty Media para a Fórmula 1 até 2110, juntamente com os direitos comerciais do MotoGP concedidos pela FIM até 31 de dezembro de 2060, reforçam modelos de receita ao estilo de franquia que podem ser escalados por meio de calendários globais, hospitalidade premium e pacotes de mídia específicos por região.
Recent Industry Developments in Mercado de Esportes para Espectadores
- Fevereiro de 2026: A Liberty Media conclui a aquisição do MotoGP, descrevendo 2025 como um ano de fortalecimento da trajetória de crescimento da Fórmula 1. A aquisição fortalece ativos de entretenimento e esportes de destaque entre portfólios; potencial aumento na monetização de direitos de mídia e patrocínio relacionados à F1.
- Novembro de 2025: A NBCUniversal assina um acordo de direitos de mídia da MLB de três anos, incluindo direitos da Sky Sports UK/Irlanda e integração com o Peacock. Aprofunda o alcance de streaming e distribuição internacional; potencial para alterar o engajamento dos fãs e os rendimentos publicitários entre plataformas.
- Agosto de 2025: A The Walt Disney Company ESPN lança um novo serviço direto ao consumidor e um aplicativo ESPN aprimorado. Fortalece a monetização direta e a retenção de assinantes da ESPN; potencial para maior monetização de publicidade e pacotes dentro do aplicativo.


Mercado de Esportes para Espectadores Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é dimensionado como a receita total gerada por eventos e ligas de esportes de espectador, incluindo presença no local e visualização paga por meio de transmissão e streaming, além de receita comercial relacionada diretamente vinculada aos eventos.
Exclusões de escopo: excluímos a fabricação de artigos esportivos, o varejo geral de vestuário esportivo e atividades de fitness não relacionadas a eventos que não dependem de receita de audiência.
Visão geral da segmentação
- Por Fonte de Receita
- Venda de Ingressos
- Direitos de Mídia
- Patrocínio e Publicidade
- Merchandising e Licenciamento
- Outras Receitas Auxiliares
- Por Tipo de Esporte
- Futebol / Soccer
- Basquetebol
- Beisebol
- Críquete
- Automobilismo
- Tênis
- Golfe
- Outros Esportes
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Resto da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX
- NÓRDICOS
- Resto da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático
- Resto da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Resto do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa mapeando como o dinheiro circula nos esportes de espectador, para que suposições posteriores sobre direitos de mídia, patrocínio e bilheteria possam ser verificadas em relação a sinais do mundo real. Extraímos dados fundamentais de órgãos públicos e referências bem conhecidas, como a série de Artes, Entretenimento e Recreação do US Bureau of Economic Analysis, os Padrões Empresariais do US Census para a estrutura da indústria, e indicadores da Organização Internacional do Trabalho que ajudam a explicar mudanças no trabalho e emprego no entretenimento.
Para verificar cruzadamente a atividade internacional, também revisamos fontes como as séries macro do Banco Mundial (proxies de renda e gastos do consumidor), estatísticas da OCDE para o contexto do setor de serviços, e painéis de comércio e turismo internacionais quando relevantes para a demanda de viagens relacionadas a eventos. Além disso, usamos registros de empresas, relatórios anuais, apresentações a investidores, sites de ligas e federações, e imprensa de negócios respeitável para verificar anúncios de negócios, calendários de temporadas e sinais de precificação. Assinaturas pagas selecionadas para dados financeiros e notícias de empresas, além de bases de dados de patentes para sinais de inovação relacionados a locais e transmissão, são usadas para preencher lacunas onde a divulgação pública é escassa. As fontes documentais listadas aqui são ilustrativas, já que muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar as suposições documentais em torno de taxas de direitos, tabelas de patrocínio, rendimentos médios de bilheteria e a divisão entre presença física e visualização digital. Conversamos com uma combinação de detentores de direitos, participantes de operações de locais e eventos, agências e parceiros comerciais em várias regiões principais, para que o modelo reflita diferenças na sazonalidade, monetização de audiência e ciclos contratuais. As informações dessas discussões foram então usadas para confirmar o que é contabilizado como receita de esportes de espectador em oposição à receita de entretenimento adjacente, e para alinhar os números finais com a forma como as partes interessadas relatam o desempenho.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 14% | APAC: 41% |
| Nível médio: 57% | Líderes funcionais/de unidade: 32% | EMEA: 35% |
| Players menores: 14% | Gerentes: 54% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando um modelo top-down, no qual a receita total dos esportes de espectador é reconstruída a partir dos principais fluxos de dinheiro que podem ser acompanhados ano a ano, e então alocada por geografia com base na atividade relatada e nos sinais de demanda. Em seguida, corroboramos os totais usando aproximações bottom-up seletivas, como amostrar faixas de preço de bilhetes em relação aos níveis de audiência, verificar valores conhecidos de contratos de direitos de mídia durante seu prazo, e validar a intensidade de patrocínio e merchandising por meio de divulgações públicas.
As principais entradas que moldam o modelo incluem padrões de presença em eventos e utilização de locais, progressão de taxas de direitos de mídia e prazos de renovação, adoção de assinaturas e streaming para esportes ao vivo, carga de patrocínio e rendimento do inventário publicitário, e gastos per capita dos fãs com merchandising licenciado. Onde existem lacunas, usamos indicadores substitutos (por exemplo, calendários de ligas comparáveis, capacidade de locais e alterações de preços divulgadas) e depois ajustamos após feedback de especialistas para que as estimativas permaneçam realistas.
A previsão é feita usando análise de cenários apoiada por regressão multivariada sobre as variáveis acima, já que os ciclos de direitos e as mudanças de preços podem criar variações abruptas que uma simples linha de tendência não captaria. As suposições são finalizadas somente após o comportamento do modelo corresponder ao que os respondentes descrevem para renovações de curto prazo, elasticidade da demanda e o ritmo da monetização digital.
Validação de Dados e Ciclo de Atualização
A validação ocorre em camadas, começando com verificações internas que reconciliam as divisões de receita com o total e sinalizam saltos inusitados por região ou fluxo de receita. Comparamos os resultados com sinais independentes, como renovações de contratos divulgadas, calendários de grandes eventos, cronogramas de expansão de locais e contexto macro de demanda, e então revisamos qualquer variação que não possa ser explicada por um fator claro.
Antes da aprovação final, o modelo é revisado por outro analista para confirmar que definições, conversões e a lógica das suposições são consistentes entre os anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes leilões de direitos, mudanças regulatórias vinculadas à monetização, ou uma mudança acentuada na demanda. Imediatamente antes da entrega, é realizada uma nova revisão para que os clientes recebam a visão mais atual disponível.
Comparação do Tamanho do Mercado de Esportes de Espectador da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para esportes de espectador frequentemente variam porque o limite entre a receita central vinculada a eventos e a receita de entretenimento adjacente não é traçado da mesma forma, e porque os contratos de direitos de mídia podem ser tratados de maneira diferente entre os anos. As diferenças também surgem de como as empresas lidam com o momento da conversão de moeda, o que importa em um mercado global onde direitos e acordos de patrocínio podem ser precificados em moedas diferentes.
Os maiores impulsionadores de discrepância geralmente aparecem na cadência de atualização e na mecânica por trás da receita média por fã e do rendimento de mídia. Algumas estimativas aplicam uma curva de preços suave a bilhetes e patrocínio, enquanto outras permitem aumentos escalonados vinculados a datas de renovação de contratos e anos de grandes eventos, o que pode movimentar sensivelmente o número do ano corrente. Ao reverificar o momento da conversão de moeda no nível anual e revalidar as suposições de direitos e patrocínio quando grandes renovações são anunciadas, o ciclo de atualização e a lógica de ASP usados pela Mordor Intelligence reduzem o desvio em relação aos sinais reais de contratos e audiência.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 184,41 bilhões de USD (2025) | |
| Consultoria Global A | 178,90 bilhões de USD (2025) | Utiliza uma captura de receita mais restrita que parece subestimar o merchandising e certas receitas ancilares vinculadas a eventos, e aplica um único momento de conversão que pode comprimir regiões com moedas mais fracas. |
| Associação do Setor B | 205,60 bilhões de USD (2025) | Provavelmente inclui categorias mais amplas de entretenimento esportivo e receitas mistas de eventos, e pode aplicar suposições otimistas de rendimento por espectador e carga de patrocínio sem reconciliar com os calendários de renovação. |
A dispersão entre os três números é explicada principalmente pelo que é contabilizado como receita impulsionada por eventos, e se os valores de precificação e direitos são atualizados quando surgem evidências de renovação. Quando as etapas do modelo estão vinculadas a fluxos de receita claros e são verificadas em relação a sinais de contratos e audiência, o tamanho resultante permanece mais fácil de reproduzir e mais simples de defender em uma chamada com o cliente.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de esportes para espectadores?
O mercado de esportes para espectadores está avaliado em USD 196,8 bilhões em 2026 e está projetado para atingir USD 272,43 bilhões até 2031.
Qual fonte de receita mais contribui para os ganhos do setor?
Os direitos de mídia dominam com 37,35% da receita em 2025, refletindo a demanda sustentada por conteúdo ao vivo exclusivo.
Por que o críquete é o tipo de esporte de crescimento mais rápido?
O críquete se beneficia do modelo digital prioritário da Indian Premier League, que sustenta uma previsão de CAGR de 7,96% até 2031.
Qual região apresenta o maior potencial de crescimento?
A Ásia-Pacífico deve crescer a um CAGR de 7,39% até 2031, graças à rápida expansão do setor na Índia e ao aumento da audiência digital.
Como os tokens de fãs baseados em blockchain geram nova receita?
As emissões de tokens fornecem caixa imediato e concedem aos fãs direitos de voto em assuntos da equipe; o FC Barcelona vendeu USD 1,3 milhão em apenas duas horas.
Quais fusões e aquisições recentes estão remodelando o cenário?
A aquisição de USD 3,25 bilhões da IMG, On Location e Professional Bull Riders pelo TKO Group ampliou seu portfólio de eventos ao vivo em 2025.
Página atualizada pela última vez em:



