
Taille et part du marché des solvants aromatiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.15 Milliards de dollars |
| Taille du Marché (2031) | 9.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.75 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des solvants aromatiques par Mordor Intelligence
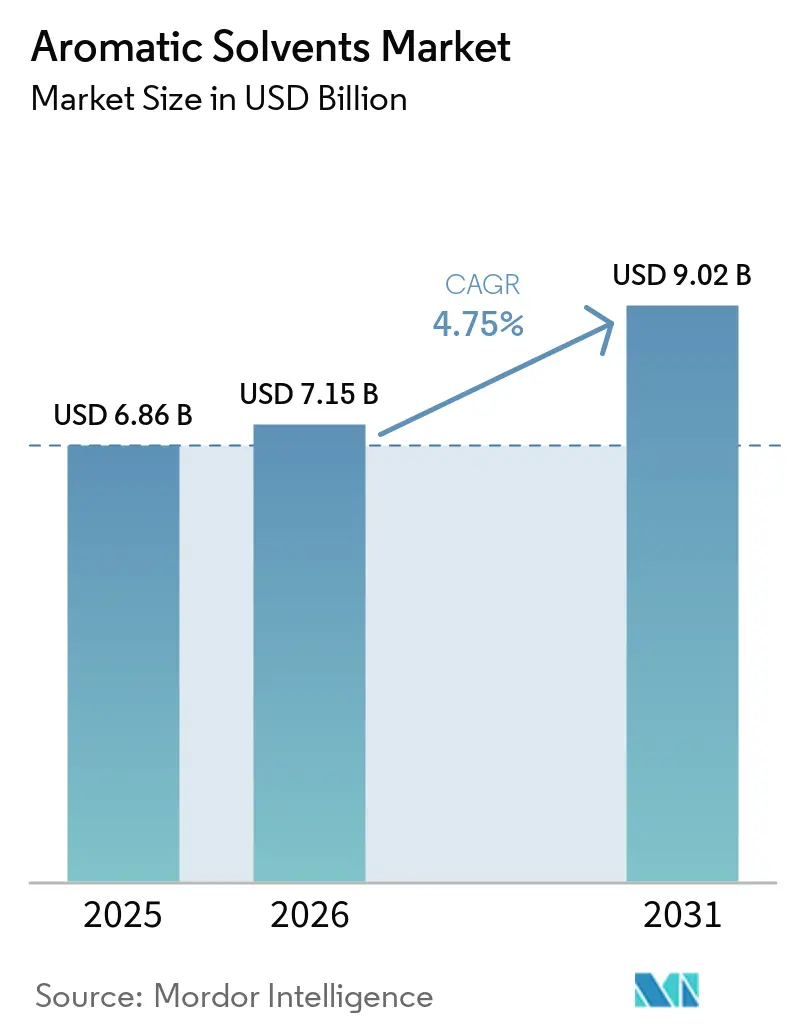
La taille du marché des solvants aromatiques a été évaluée à 6,86 milliards USD en 2025 et devrait croître de 7,15 milliards USD en 2026 pour atteindre 9,02 milliards USD d'ici 2031, à un CAGR de 4,75 % durant la période de prévision (2026-2031). Le marché des solvants aromatiques est soutenu par les revêtements industriels, les adhésifs haute performance, les encres d'imprimerie, le nettoyage et la fabrication chimique. Le toluène, le xylène et l'éthylbenzène restent des matériaux essentiels en raison de leur fort pouvoir solvant, de leur évaporation contrôlée et de leur compatibilité avec les résines. Ces propriétés sont importantes lorsque les fabricants ont besoin d'un comportement d'application stable dans des conditions de températures, de substrats, de conditions de production, d'épaisseurs de film, de temps de séchage et de systèmes de résines variables. Les formulations à base de solvants restent pertinentes là où les systèmes à base d'eau ou biosourcés ne satisfont pas aux exigences de performance opérationnelle requises. La modification des formulations industrielles qualifiées nécessite du temps et des investissements, ce qui limite la substitution rapide dans les applications ayant des exigences de performance définies. Les actions réglementaires encouragent la reformulation, notamment dans les revêtements décoratifs, tandis que les applications axées sur la performance restent largement non affectées. Les producteurs intégrés gèrent les marges sur les matières premières et les solvants tout au long de la chaîne de valeur. Les nouvelles capacités en Asie-Pacifique élargissent l'offre régionale, tandis que la récupération des solvants sur les principaux sites clients modère la demande en matières vierges dans certaines applications. Les conditions de la demande sont façonnées par les exigences techniques, les obligations réglementaires, l'économie des matières premières, les décisions d'achat des fournisseurs, les conditions d'approvisionnement régionales, les cycles de qualification des applications et les décisions de capacité des producteurs intégrés dans les principaux marchés régionaux.
Principaux enseignements du rapport
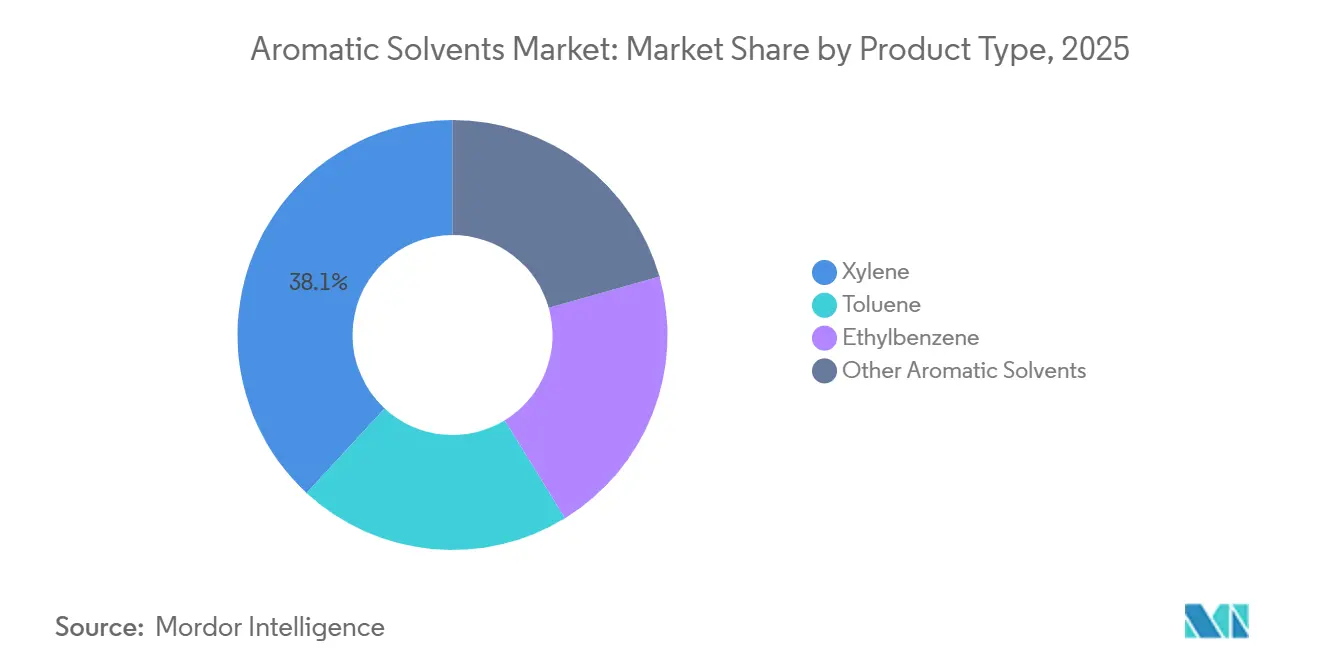
- Par type de produit, le xylène détenait une part de 38,13 % en 2025 et devrait croître à un CAGR de 5,13 % jusqu'en 2031.
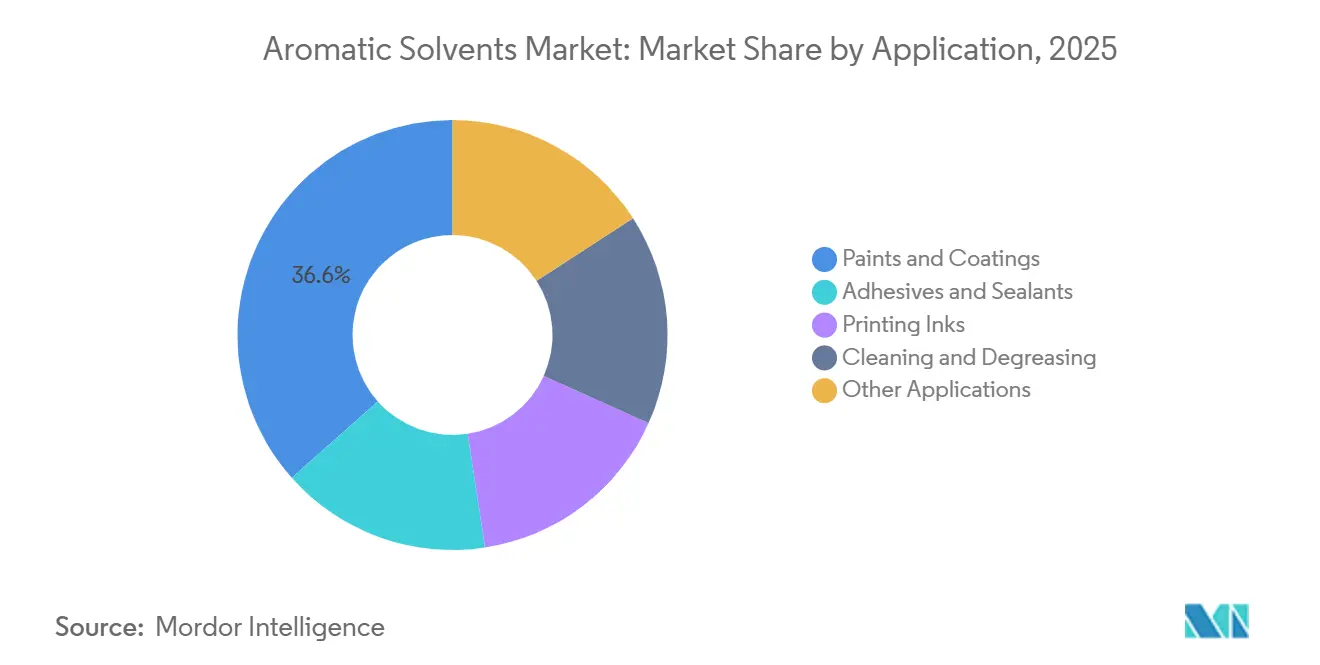
- Par application, les peintures et revêtements représentaient une part de 36,56 % en 2025, tandis que les adhésifs et mastics devraient croître à un CAGR de 5,45 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 41,32 % du marché en 2025 et devrait croître à un CAGR de 5,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des solvants aromatiques
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de peintures et revêtements | +1.8% | Mondial, avec une concentration en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion de la production automobile et des transports | +1.0% | Cœur Asie-Pacifique, incluant la Chine, l'Inde et la Corée du Sud, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Croissance du nettoyage industriel, des adhésifs et mastics, et des encres d'imprimerie | +0.8% | Mondial, avec des gains précoces dans les corridors manufacturiers de l'ASEAN | Moyen terme (2-4 ans) |
| Expansion de la fabrication pétrochimique et d'intermédiaires chimiques en Asie-Pacifique | +1.1% | Cœur Asie-Pacifique, avec des effets secondaires sur les flux commerciaux nord-américains et européens | Long terme (≥ 4 ans) |
| Adoption de la récupération de solvants et de la recirculation en circuit fermé | +0.2% | Amérique du Nord et Europe, avec une adoption précoce dans les ateliers de peinture des équipementiers d'origine (OEM) en Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de peintures et revêtements
Les peintures et revêtements restent le principal canal de consommation du marché des solvants aromatiques. Les systèmes alkydes, époxy, polyuréthane et acryliques à base de solvants sont utilisés dans la maintenance industrielle, les applications marines et le refinissage automobile. Le xylène mixte et le toluène favorisent une évaporation contrôlée et une compatibilité avec les résines dans des conditions d'application variées. Les systèmes à base d'eau ont remplacé certaines applications de peintures décoratives, mais ils ne satisfont pas à toutes les exigences techniques des revêtements industriels. La pression réglementaire a séparé les applications architecturales à faibles performances des utilisations industrielles axées sur la performance. Une étude de 2026 a révélé que les peintures décoratives britanniques s'étaient éloignées des solvants alcanes au profit des alcools, des cétones, des esters et des siloxanes, à la suite de la directive européenne sur les peintures.
Ce changement dans les revêtements décoratifs n'élimine pas le besoin de solvants aromatiques dans toutes les formulations de revêtements. Les utilisateurs industriels doivent souvent requalifier les revêtements avant de remplacer un système de solvants, un processus qui peut retarder les changements dans les applications de protection, marines et de refinissage automobile. Le marché des solvants aromatiques conserve donc une demande là où la performance, le contrôle des procédés et la compatibilité avec les substrats sont étroitement liés. Les grades de haute pureté occupent une position plus solide là où les utilisateurs font face à des spécifications techniques strictes. Cette distinction explique pourquoi la reformulation est plus avancée dans les revêtements décoratifs que dans de nombreux systèmes industriels.
Expansion de la production automobile et des transports
La production automobile soutient le marché des solvants aromatiques à travers les revêtements, les adhésifs, le traitement du caoutchouc et les opérations de nettoyage. L'assemblage de véhicules nécessite des matériaux répondant à des conditions d'application et de durcissement définies. L'assemblage de véhicules électriques utilise également des adhésifs structuraux dans des conceptions de véhicules multi-matériaux, et ces adhésifs nécessitent des vecteurs solvants pour contrôler la viscosité et le temps ouvert lors de l'application. Le collage structural crée donc une voie de demande supplémentaire pour les solvants aromatiques dans la fabrication de véhicules, pertinente en Chine, en Inde, en Corée du Sud et dans d'autres centres de production régionaux.
La fabrication dans le secteur des transports n'affecte pas de manière égale toutes les utilisations des solvants aromatiques. Les revêtements restent importants pour la protection, la réparation et la finition, tandis que les adhésifs soutiennent l'assemblage et la jonction. Le marché des solvants aromatiques bénéficie lorsque ces utilisations s'inscrivent dans de grandes chaînes d'approvisionnement manufacturières. Le soutien politique de l'Inde aux composants automobiles renforce les conditions de l'activité manufacturière nationale. La production importante de véhicules en Chine fait également de sa chaîne d'approvisionnement une destination importante pour les matériaux de revêtement et de collage. La demande est liée à l'activité industrielle plutôt qu'aux seules ventes de véhicules particuliers.
Croissance du nettoyage industriel, des adhésifs et mastics, et des encres d'imprimerie
Le nettoyage industriel, les adhésifs et mastics, et les encres d'imprimerie offrent au marché des solvants aromatiques une gamme diversifiée de moteurs de demande. Les solvants aromatiques dissolvent efficacement les résines synthétiques, les polymères et les composants d'encre. Les encres héliographiques et flexographiques utilisent des vecteurs solvants dans les applications d'emballage souple, et la demande d'emballage souple est soutenue par le besoin continu de formats de distribution pour les consommateurs et le commerce électronique. Les adhésifs de contact à base de solvants restent importants dans la chaussure, le mobilier et le collage industriel en Asie du Sud-Est. Ces utilisations finales réduisent la dépendance à un seul canal de consommation.
La fabrication électronique au Vietnam, en Malaisie et aux Philippines soutient une demande sélective pour le nettoyage de précision par solvants. Les grades de xylène mixte sont utilisés dans des applications telles que le décapage de photoréserves et la préparation de circuits imprimés, qui nécessitent une attention particulière au contrôle de la contamination et à la compatibilité des matériaux. Le déplacement d'une partie de la production électronique vers l'Asie du Sud-Est élargit la base de demande régionale pour le marché des solvants aromatiques. Les encres d'imprimerie offrent un débouché stable pour une évaporation rapide sur les presses à grande vitesse, tandis que les adhésifs ajoutent une demande provenant de l'emballage, des biens de consommation et de l'assemblage industriel.
Expansion de la fabrication pétrochimique et d'intermédiaires chimiques en Asie-Pacifique
Les investissements pétrochimiques en Asie-Pacifique affectent le marché des solvants aromatiques tant du côté de l'offre que de la demande. La production d'acide téréphtalique purifié, de styrène et de précurseurs de polyuréthane augmente l'utilisation captive des matières premières aromatiques. La Chine, l'Inde et la Corée du Sud restent des sites importants pour cette activité en aval. Les sites intégrés de grande taille peuvent utiliser les flux aromatiques en interne ou fournir des grades marchands aux clients proches, soutenant la disponibilité tout en augmentant la concurrence régionale. Cette structure renforce également le lien entre la tarification des solvants et l'économie plus large de la chaîne de valeur benzène, toluène et xylène (BTX). Les vapocraqueurs utilisant de l'éthane plutôt que du naphta produisent une production de co-produits BTX plus faible, ce qui peut resserrer la disponibilité des aromatiques marchands dans certains endroits. Les expansions de production intégrées aux raffineries en Asie peuvent donc influencer les différences de prix entre les sites intégrés et les marchés marchands.
Sinopec a commencé en 2025 les travaux d'expansion du projet de raffinage et de chimie de Tahe au Xinjiang. Le projet comprend un complexe aromatiques de 800 000 tonnes métriques par an et est prévu pour être achevé d'ici 2029. La mise à niveau comprend également une unité de reformage catalytique continu de 1,5 million de tonnes métriques par an, portant la capacité de traitement du brut à 8,5 millions de tonnes métriques par an. BASF a indiqué que le site comprend 18 usines et 32 lignes de production. Ces projets ajoutent de l'échelle à la production chimique régionale et peuvent intensifier la concurrence pour les ventes de solvants marchands. L'Inde reste une destination importante pour la nouvelle production aromatique nationale, les producteurs cherchant à réduire leur dépendance aux importations. Mangalore Refinery and Petrochemicals Limited (MRPL) a commencé à expédier du toluène depuis son complexe aromatiques en janvier 2025, une démarche que la société a décrite comme une étape vers la réduction de sa dépendance[1]The Hindu, "MRPL Flags Off First Parcel Truck of Toluene," The Hindu, thehindu.com..
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des matières premières et tarification liée au prix du pétrole brut | -0.3% | Mondial, avec une sensibilité aiguë dans les régions importatrices d'Asie du Sud et du Sud-Est et d'Europe | Court terme (≤ 2 ans) |
| Restrictions liées aux COV, à l'exposition des travailleurs et aux matières dangereuses | -0.5% | Amérique du Nord et Europe, avec une influence réglementaire croissante en ASEAN et en Chine | Long terme (≥ 4 ans) |
| Coûts de qualification des formulations pour la substitution à faible teneur en aromatiques | -0.2% | Mondial, concentré parmi les formulateurs de revêtements et d'adhésifs de taille moyenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des matières premières et tarification liée au prix du pétrole brut
Les solvants aromatiques sont étroitement liés à l'économie du naphta et aux mouvements des prix du pétrole brut. Les variations des prix du brut peuvent se répercuter rapidement dans la chaîne d'approvisionnement. En période de hausse des prix, les producteurs font face à des coûts d'intrants plus élevés, tandis que les clients peuvent retarder leurs achats en évaluant l'orientation future des prix. Cela peut simultanément peser sur la demande et les marges. L'effet est particulièrement difficile pour les distributeurs sans couverture des matières premières ni production intégrée. Les entreprises capables d'équilibrer les marges sur les opérations de benzène, toluène et xylène (BTX) et leurs dérivés sont mieux positionnées sur le marché des solvants aromatiques. Les acheteurs peuvent également ajuster le calendrier de leurs commandes pour gérer le fonds de roulement et éviter les achats lors de mouvements de prix soudains. Ce comportement peut faire paraître la demande à court terme plus faible même lorsque la consommation sous-jacente n'a pas changé. L'exposition aux matières premières reste une considération importante dans la sélection des fournisseurs, la planification des stocks et les discussions contractuelles tout au long de la chaîne de valeur des solvants.
Les raffineurs intégrés peuvent gérer une partie de la pression sur les coûts dans le cadre d'opérations de raffinage et de chimie plus larges. Les distributeurs purs ont moins de capacité à compenser les mouvements rapides des prix au comptant. Les régions dépendantes des importations sont davantage exposées lorsque les coûts de fret et de matières premières augmentent simultanément. Les investissements de la Chine dans la conversion raffinerie-chimie peuvent augmenter la disponibilité locale, mais les nouvelles capacités peuvent également créer une surabondance temporaire dans certains grades, influençant les prix marchands régionaux. La volatilité des prix reste un défi de planification pour les formulateurs, les distributeurs et les acheteurs de matériaux à forte intensité de solvants.
Restrictions liées aux composés organiques volatils (COV), à l'exposition des travailleurs et aux matières dangereuses
Les règles relatives aux composés organiques volatils (COV), les exigences en matière d'exposition professionnelle et les classifications des matières dangereuses créent un environnement de conformité complexe pour les utilisateurs de solvants. La charge est souvent plus lourde pour les formulateurs de taille moyenne qui vendent dans plusieurs juridictions. L'Agence américaine de protection de l'environnement a modifié les normes nationales d'émission de COV pour les revêtements en aérosol en janvier 2025. La règle finale a ajouté 17 composés et révisé les facteurs de réactivité, les catégories de produits, les tests, les rapports et les exigences connexes. Les fabricants devaient se conformer avant le 17 juillet 2025, bien que les limites et facteurs révisés puissent être adoptés à compter de la date d'entrée en vigueur de la règle[2]U.S. Environmental Protection Agency, "National Volatile Organic Compound Emission Standards for Aerosol Coatings, Final Rule," Federal Register, govinfo.gov.. Ces changements accroissent l'importance des révisions de formulations et de la conformité documentée.
La reformulation des peintures décoratives européennes illustre comment la réglementation peut modifier les choix de solvants au fil du temps. Une étude britannique de 2026 a signalé une baisse significative des émissions massiques de COV des peintures suite à la mise en œuvre de la directive européenne sur les peintures. Elle a également constaté que les formulations de peintures de 2024 ne contenaient pratiquement aucun alcane, utilisant à la place des alcools, des cétones, des esters et des siloxanes. Le marché des solvants aromatiques reste exposé là où les réglementations s'appliquent aux formulations destinées aux consommateurs. Les utilisations industrielles peuvent évoluer plus lentement, car les exigences d'approbation des produits et de performance sont plus contraignantes. Les exigences de conformité peuvent ajouter des coûts et prolonger les cycles de décision pour tous les utilisateurs de solvants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la double position du xylène sur le marché stimule le leadership de la catégorie
Le xylène détenait 38,13 % de la part du marché des solvants aromatiques en 2025, et la taille du marché des solvants aromatiques pour le xylène devrait croître à un CAGR de 5,13 % jusqu'en 2031. Le xylène sert de solvant fonctionnel dans les revêtements industriels et les adhésifs, et se connecte également aux chaînes de valeur du para-xylène, de l'acide téréphtalique purifié et du polyester. Ce double rôle offre aux producteurs intégrés une flexibilité dans l'allocation des matériaux entre les utilisations solvants et dérivées. La relation entre la demande marchande et captive peut influencer la disponibilité et les prix. La croissance du xylène reflète la demande provenant à la fois de la production chimique en aval et des applications consommatrices de solvants.
Le toluène est le deuxième type de produit en importance et est utilisé dans les peintures, les adhésifs et les encres d'imprimerie. Il peut également servir de matière première de transalkylation pour produire du xylène supplémentaire, liant étroitement son cycle de demande au xylène et à l'économie plus large du benzène, toluène et xylène (BTX). L'éthylbenzène est principalement produit dans des complexes intégrés au styrène, ce qui limite sa position en tant que solvant marchand. Ses utilisations spécialisées comprennent les applications de nettoyage en laboratoire, pharmaceutique et électronique. D'autres matériaux aromatiques, notamment les fractions de triméthylbenzène et les naphtas aromatiques C9-C10, sont utilisés dans les revêtements industriels à haute teneur en solides, où une volatilité plus faible peut soutenir une teneur en solides plus élevée.
La technologie aromatiques intégrée de nouvelle génération de Sinopec a reçu une évaluation officielle en avril 2026. La technologie comprend un adsorbant de para-xylène et un catalyseur d'isomérisation éthylbenzène-xylène sur une unité aromatiques de 890 000 tonnes métriques par an. La Fédération chinoise de l'industrie pétrolière et chimique a reconnu la technologie, et 25 brevets d'invention nationaux ont été accordés. Ce développement reflète l'attention continue portée à l'efficacité de la séparation et à l'optimisation des rendements. Les grands sites intégrés peuvent utiliser ces améliorations pour renforcer leur économie opérationnelle, tandis que les producteurs plus petits peuvent avoir du mal à égaler ces gains sans capacités techniques similaires.


Par application : les adhésifs et mastics défient la domination structurelle des revêtements
Les peintures et revêtements représentaient 36,56 % de la part du marché des solvants aromatiques en 2025, tandis que les adhésifs et mastics devraient enregistrer un CAGR de 5,45 % jusqu'en 2031. La maintenance industrielle, les travaux de protection, marines et de refinissage automobile soutiennent la demande de revêtements. Le collage structural dans les véhicules électriques et l'emballage souple soutient la demande d'adhésifs. Ces applications ont une exposition différente aux réglementations sur les composés organiques volatils (COV) et des cycles d'approbation de produits différents, offrant au marché des solvants aromatiques plusieurs voies de croissance de la demande.
Les formulations d'adhésifs dans les applications automobiles et de chaussures en Asie sont moins directement affectées par les réglementations sur les revêtements architecturaux, soutenant une utilisation continue dans les applications où la performance de collage est centrale. Les encres d'imprimerie offrent un autre débouché stable, notamment dans les systèmes héliographiques qui nécessitent une évaporation rapide sur les presses à bobines à grande vitesse. Le nettoyage et le dégraissage se développent sélectivement dans les sites de fabrication électronique au Vietnam, en Malaisie et aux Philippines, où des grades de xylène mixte et de toluène de haute pureté sont utilisés pour le contrôle de la contamination. La synthèse pharmaceutique, le traitement du caoutchouc et la production agrochimique sont des applications plus petites dans lesquelles des exigences de pureté strictes peuvent soutenir des ventes à plus haute valeur ajoutée.
La combinaison d'applications réduit la dépendance aux seuls cycles de revêtements liés à la construction. L'automobile, l'emballage, l'électronique et la fabrication industrielle créent chacun des conditions de demande distinctes. Les alternatives à base d'eau sont plus établies dans certaines utilisations de peintures décoratives, mais sont moins facilement substituables dans les applications de revêtements, d'adhésifs ou d'impression axées sur la performance. Les acheteurs évaluent le choix des solvants en fonction des besoins de traitement, de la compatibilité des matériaux et des exigences de conformité, maintenant les exigences techniques spécifiques aux applications au cœur du marché des solvants aromatiques.
Analyse géographique
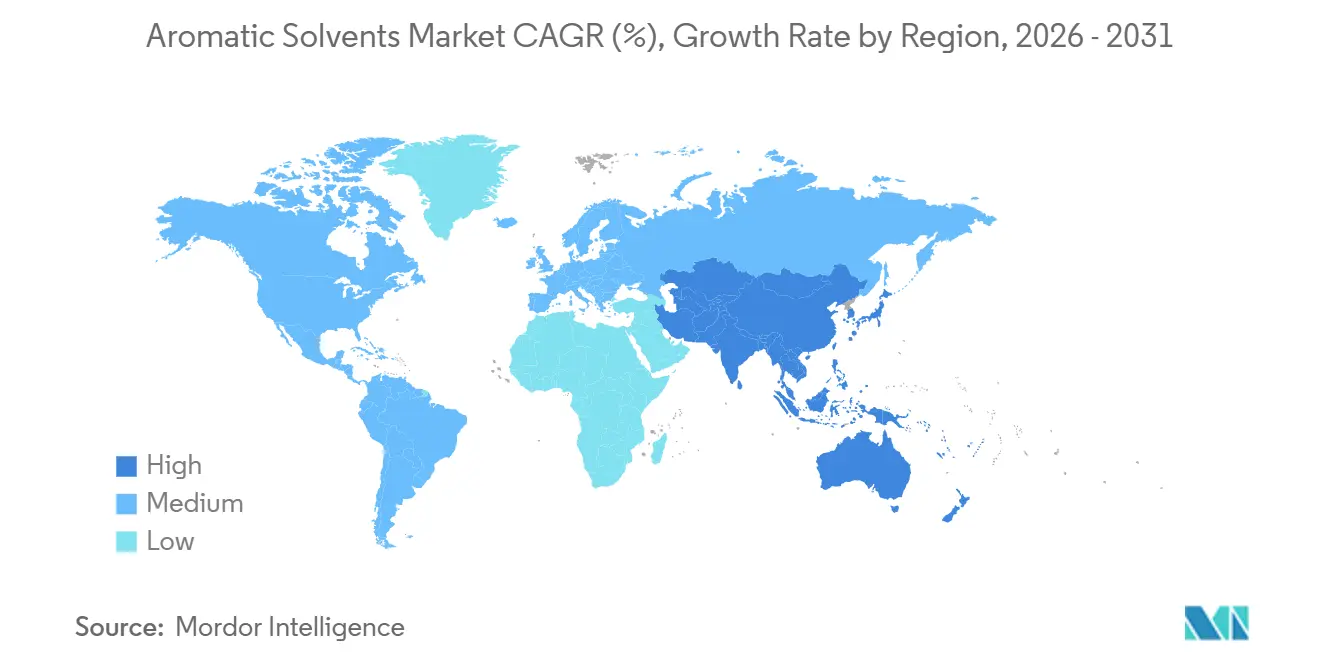
L'Asie-Pacifique détenait une part de 41,32 % en 2025 et devrait croître à un CAGR de 5,67 % jusqu'en 2031. La Chine, l'Inde, la Corée du Sud et l'ASEAN constituent la principale base de croissance régionale. La demande est soutenue par les investissements dans la construction, les infrastructures, la fabrication et la pétrochimie. La Chine a concentré les capacités pétrochimiques et d'utilisation finale dans le delta du Yangtsé, le delta de la rivière des Perles et le corridor Pékin-Tianjin-Hebei. Ces clusters relient l'approvisionnement en solvants à la fabrication de revêtements, d'emballages, d'automobiles et de produits chimiques. Les nouvelles capacités intégrées peuvent augmenter à la fois la disponibilité régionale et la concurrence. Cette concentration géographique soutient également les réseaux de fournisseurs locaux, les relations d'achat en aval et les infrastructures de distribution spécialisées.
L'Inde reste importante à mesure que la production aromatique nationale se développe parallèlement à une forte demande manufacturière. Le projet P-25 de la raffinerie de Panipat d'Indian Oil Corporation Limited était signalé comme approchant de la mise en service finale d'ici fin 2026. Le projet Valor Petrochemicals d'Adani Petrochemicals vise l'achèvement de la phase I en 2026. L'expédition de toluène de MRPL en 2025 a également marqué une étape nationale vers une moindre dépendance aux importations. La Corée du Sud approvisionne les fabricants régionaux de revêtements pour l'électronique et l'automobile en xylène de haute pureté. Ensemble, ces développements maintiennent l'Asie-Pacifique au cœur du marché des solvants aromatiques.
L'Amérique du Nord est mature en termes de production, mais reste importante pour le refinissage automobile, la maintenance industrielle, la construction, les adhésifs d'emballage et l'approvisionnement en solvants marchands. La réduction de la production de co-produits benzène, toluène et xylène (BTX) provenant des vapocraqueurs alimentés à l'éthane peut affecter la disponibilité de certains flux aromatiques, rendant l'approvisionnement intégré aux raffineries plus important pour les clients recherchant des grades constants. L'Europe utilise moins de solvants pour peintures décoratives à la suite d'efforts de longue date de reformulation des composés organiques volatils (COV). Des recherches documentées en 2026 au Royaume-Uni ont montré que les nouvelles formulations de peintures décoratives remplaçaient les solvants alcanes par des alcools, des cétones, des esters et des siloxanes. La demande européenne reste plus stable dans les utilisations industrielles qui nécessitent une performance de procédé définie et une fiabilité des produits. L'Amérique du Sud est principalement soutenue par la demande des industries automobiles et d'emballage brésiliennes. La région Moyen-Orient et Afrique connaît une croissance émergente de la demande grâce à la diversification chimique et à la fabrication automobile.

Paysage concurrentiel
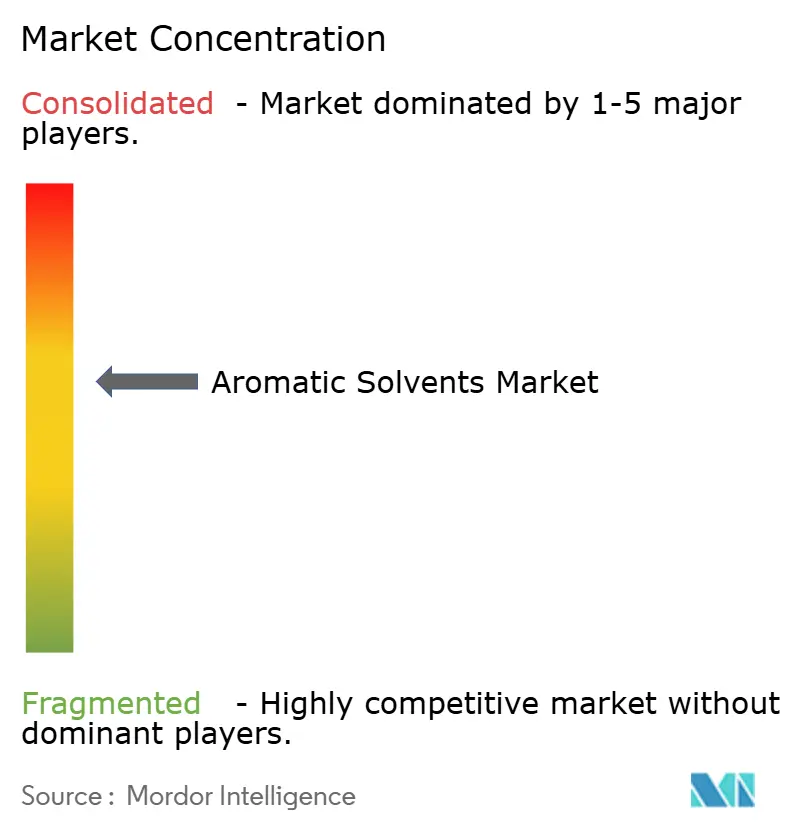
Le marché des solvants aromatiques est modérément consolidé. Les producteurs intégrés de pétrole et de chimie bénéficient d'avantages en matière d'accès aux matières premières, d'extraction, de traitement et d'utilisation interne des flux aromatiques. Ces entreprises peuvent déplacer les matériaux entre les dérivés et les grades de solvants marchands en fonction de l'évolution des marges relatives. Les fournisseurs régionaux plus petits et les distributeurs se font concurrence par la disponibilité, la logistique, le service client et la personnalisation des grades. Leur rôle est important là où les clients ont besoin de livraisons locales fiables ou de matériaux étroitement spécifiés. Cette structure rend l'intégration des matières premières importante pour la rentabilité et la résilience de l'approvisionnement, tout en créant des opportunités pour les fournisseurs spécialisés de proposer des grades de haute pureté spécifiques aux applications. Le marché ne suit pas un modèle concurrentiel uniforme unique dans toutes les régions. Les positions concurrentielles varient selon la disponibilité locale des matières premières, la densité de fabrication des utilisations finales, les spécifications techniques et les habitudes d'achat des clients.
BASF a inauguré son site Verbund de Zhanjiang en mars 2026. Le site utilise 100 % d'électricité renouvelable, et BASF indique que sa conception intégrée, ses innovations de procédés et son utilisation d'énergie renouvelable peuvent réduire les émissions de dioxyde de carbone jusqu'à 50 % par rapport à un site pétrochimique conventionnel. Son vapocraqueur a été conçu pour traiter des matières premières incluant le naphta et le butane. Sinopec fait également progresser la production aromatiques grâce à la mise à niveau de Tahe, qui comprend un complexe aromatiques de 800 000 tonnes métriques par an. Ces développements reflètent l'importance stratégique de l'échelle de production intégrée, de l'efficacité et de la flexibilité des matières premières. Ils peuvent relever le seuil de coût pour les entreprises concurrençant principalement dans les grades de commodités. Les grands projets peuvent également affecter la disponibilité marchande régionale à mesure que de nouvelles capacités entrent en service. Les grades spéciaux restent une voie pratique pour les fournisseurs qui ne peuvent pas égaler les grands sites intégrés en termes d'échelle. Leur position concurrentielle dépend de la cohérence de la qualité, du support technique et de la fiabilité de l'approvisionnement.
La circularité est un autre domaine d'activité concurrentielle sur le marché des solvants aromatiques. Le programme 2025 de PPG et SAIC General Motors utilise des solvants de nettoyage récupérés dans un processus en circuit fermé. L'initiative permet la réutilisation jusqu'à 80 % en poids des solvants usagés collectés et recycle plus de 430 tonnes par an. Le processus utilise la distillation et la purification pour récupérer des composants destinés à être utilisés dans les revêtements, comme matières premières ou comme solvants récupérés. Les fournisseurs qui soutiennent la récupération, la purification, la collecte et le contrôle des spécifications peuvent renforcer les relations avec les clients dans les grands comptes des équipementiers d'origine (OEM). Ces capacités sont importantes là où les fabricants cherchent à réduire les déchets dangereux et la dépendance aux méthodes d'élimination conventionnelles. Le xylène de haute pureté pour le nettoyage électronique, le toluène de qualité pharmaceutique et le naphta aromatique C9 pour les revêtements à haute teneur en solides restent des opportunités différenciées. Ces positions reposent sur la qualité des produits, la connaissance des applications et la fiabilité de l'approvisionnement plutôt que sur la seule échelle. La capacité à satisfaire des exigences de qualité documentées peut être aussi importante que la quantité dans ces applications spécialisées.
Leaders du secteur des solvants aromatiques
-
BASF
-
China Petroleum & Chemical Corporation
-
Exxon Mobil Corporation
-
Reliance Industries Limited
-
Shell plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : ExxonMobil est l'un des quatre derniers soumissionnaires non contraignants pour le portefeuille d'actifs chimiques américains de Shell, évalué jusqu'à 8 milliards USD selon le Financial Times, couvrant des installations au Texas, en Louisiane et en Pennsylvanie. Si elle est finalisée, l'acquisition marquerait la plus grande consolidation de capacités de production de solvants aromatiques en Amérique du Nord depuis des décennies, avec des implications significatives pour la concentration de l'offre sur le marché marchand et la dynamique des prix du toluène et du xylène d'origine Côte du Golfe.
- Septembre 2025 : Sinopec a commencé la construction de la mise à niveau de son complexe de raffinage et de pétrochimie de Tahe au Xinjiang. Le projet vise une expansion de la capacité de traitement du brut à 8,5 millions de tonnes métriques par an, ainsi que l'ajout d'un complexe aromatiques de 800 000 tonnes métriques par an et d'une unité de reformage catalytique continu de 1,5 million de tonnes métriques par an. Une fois opérationnel, le complexe élargi devrait augmenter la production d'aromatiques et renforcer la position de Sinopec dans la chaîne d'approvisionnement pétrochimique nationale. Le projet est prévu pour être achevé d'ici 2029.


Périmètre du rapport mondial sur le marché des solvants aromatiques
Les solvants aromatiques sont des liquides dérivés du pétrole contenant une structure carbonée en anneau (cycle benzénique) qui offre de fortes capacités de dissolution pour les applications industrielles. Ces solvants sont largement utilisés dans des secteurs tels que les peintures et revêtements, les adhésifs, le caoutchouc et la fabrication chimique, où une dissolution efficace des résines, des huiles et d'autres composés est requise.
Le marché des solvants aromatiques est segmenté par type de produit, application et géographie. Par type de produit, le marché est segmenté en toluène, xylène, éthylbenzène et autres solvants aromatiques. Par application, le marché est segmenté en peintures et revêtements, adhésifs et mastics, encres d'imprimerie, nettoyage et dégraissage, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les solvants aromatiques dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Toluène |
| Xylène |
| Éthylbenzène |
| Autres solvants aromatiques |
| Peintures et revêtements |
| Adhésifs et mastics |
| Encres d'imprimerie |
| Nettoyage et dégraissage |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Toluène | |
| Xylène | ||
| Éthylbenzène | ||
| Autres solvants aromatiques | ||
| Par application | Peintures et revêtements | |
| Adhésifs et mastics | ||
| Encres d'imprimerie | ||
| Nettoyage et dégraissage | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des solvants aromatiques ?
La taille du marché des solvants aromatiques a été évaluée à 6,86 milliards USD en 2025 et devrait croître de 7,15 milliards USD en 2026 pour atteindre 9,02 milliards USD d'ici 2031, à un CAGR de 4,75 % durant la période de prévision (2026-2031).
Quelle application connaît la croissance la plus rapide pour les solvants aromatiques ?
Les adhésifs et mastics devraient croître à un CAGR de 5,45 % jusqu'en 2031, soutenus par les applications de collage de véhicules et d'emballage souple.
Pourquoi les solvants aromatiques restent-ils importants dans les revêtements ?
Ils offrent un pouvoir solvant, un contrôle de l'évaporation et une compatibilité avec les résines dans les applications axées sur la performance où les alternatives à base d'eau ne satisfont pas à toutes les exigences.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique détenait une part de 41,32 % en 2025 et devrait croître à un CAGR de 5,67 % jusqu'en 2031.
Dernière mise à jour de la page le:



