
Taille et part du marché de l'acétate de méthyle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
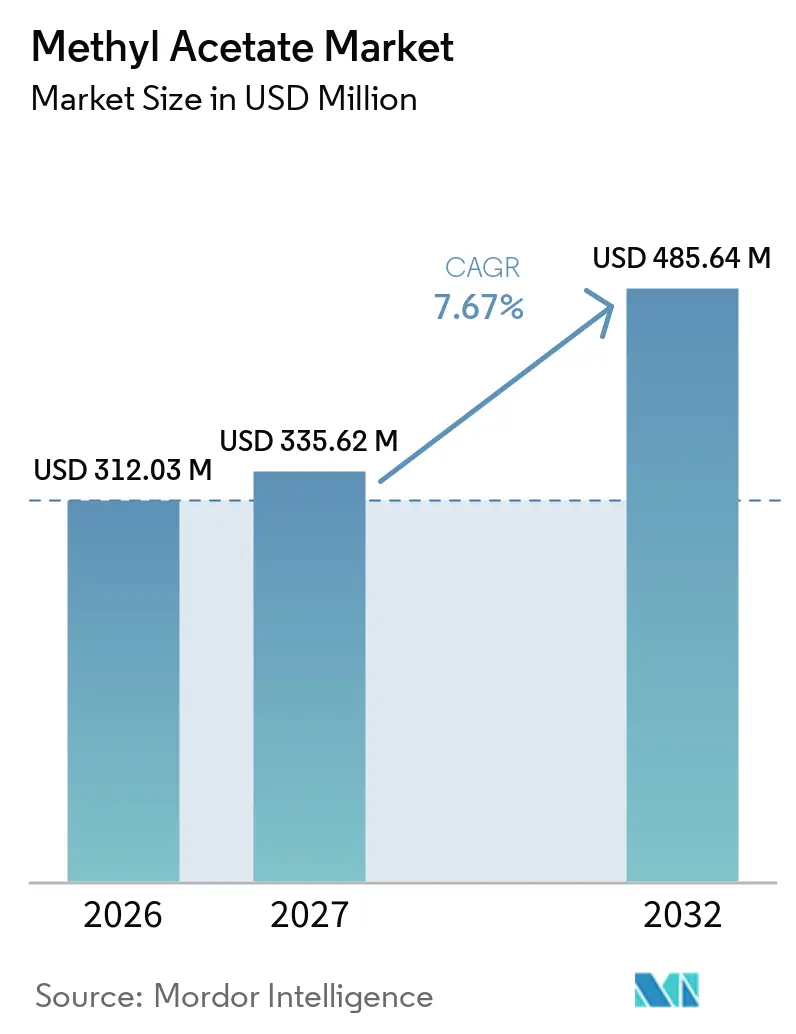
| Taille du Marché (2027) | 335.62 Millions de dollars américains |
| Taille du Marché (2032) | 485.64 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.67 % |
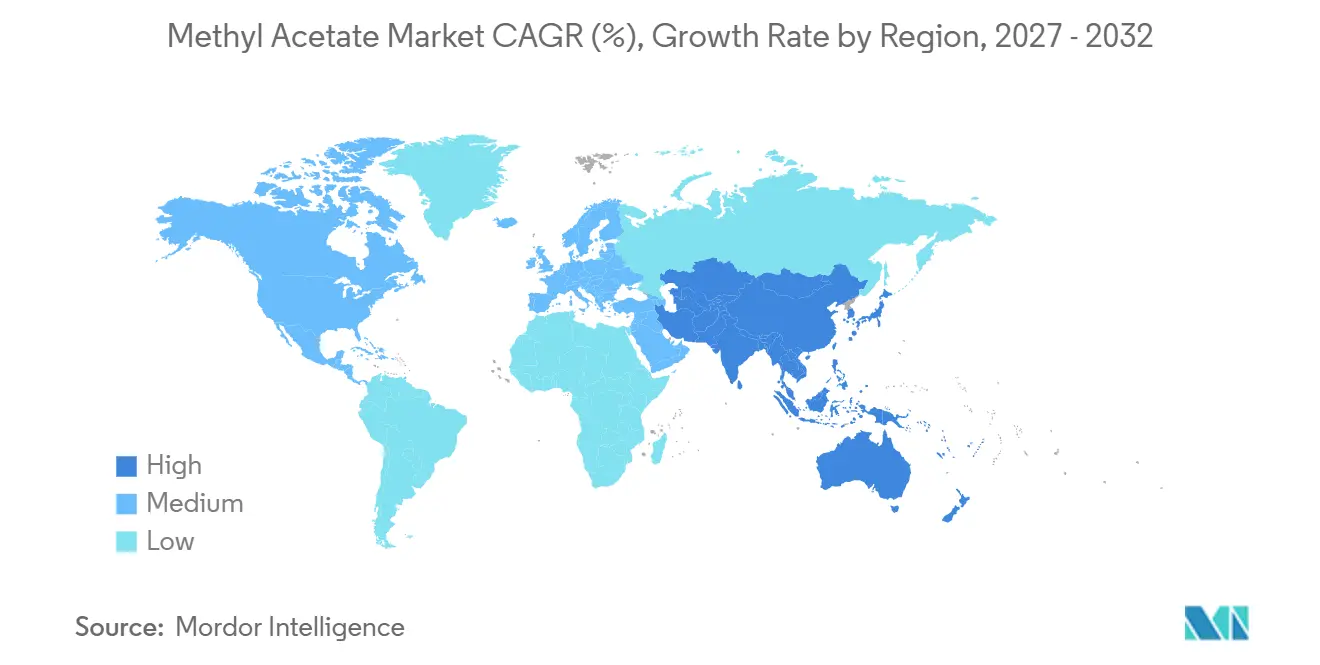
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
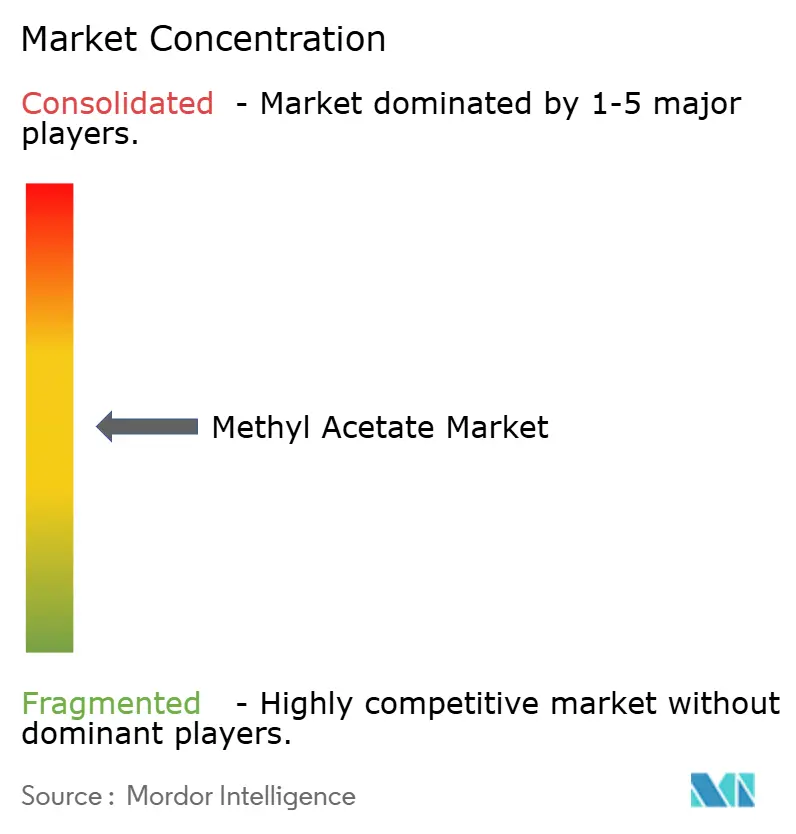
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acétate de méthyle par Mordor Intelligence
La taille du marché de l'acétate de méthyle était évaluée à 312,03 millions USD en 2026 et devrait croître de 335,62 millions USD en 2027 pour atteindre 485,64 millions USD d'ici 2032, à un CAGR de 7,67 % durant la période de prévision (2027-2032). Le marché de l'acétate de méthyle dépasse son rôle traditionnel de solvant de base, car les réglementations et les applications à plus haute valeur ajoutée favorisent de plus en plus les produits à faible réactivité. Sa faible réactivité photochimique soutient son utilisation dans des formulations devant satisfaire aux exigences relatives aux composés organiques volatils (COV), tandis que la construction, la production automobile et l'impression d'emballages continuent de soutenir la demande de base auprès de groupes de clients à grand volume dans plusieurs régions mondiales. Le marché de l'acétate de méthyle bénéficie également de la demande croissante de revêtements à séchage rapide et de solvants aux spécifications précises dans les secteurs pharmaceutique et électronique, où la performance et la conformité peuvent être évaluées conjointement. Les producteurs intégrés et les entreprises dotées de capacités de traitement haute pureté sont mieux positionnés pour répondre à ces exigences et fournir une cohérence de produit documentée à des clients qualifiés. Les fluctuations des prix des matières premières, les contrôles d'inflammabilité et les systèmes de solvants concurrents restent des limites importantes à la demande et aux marges des producteurs, en particulier pour ceux qui ne disposent pas d'un approvisionnement intégré en matières premières.
Principaux enseignements du rapport
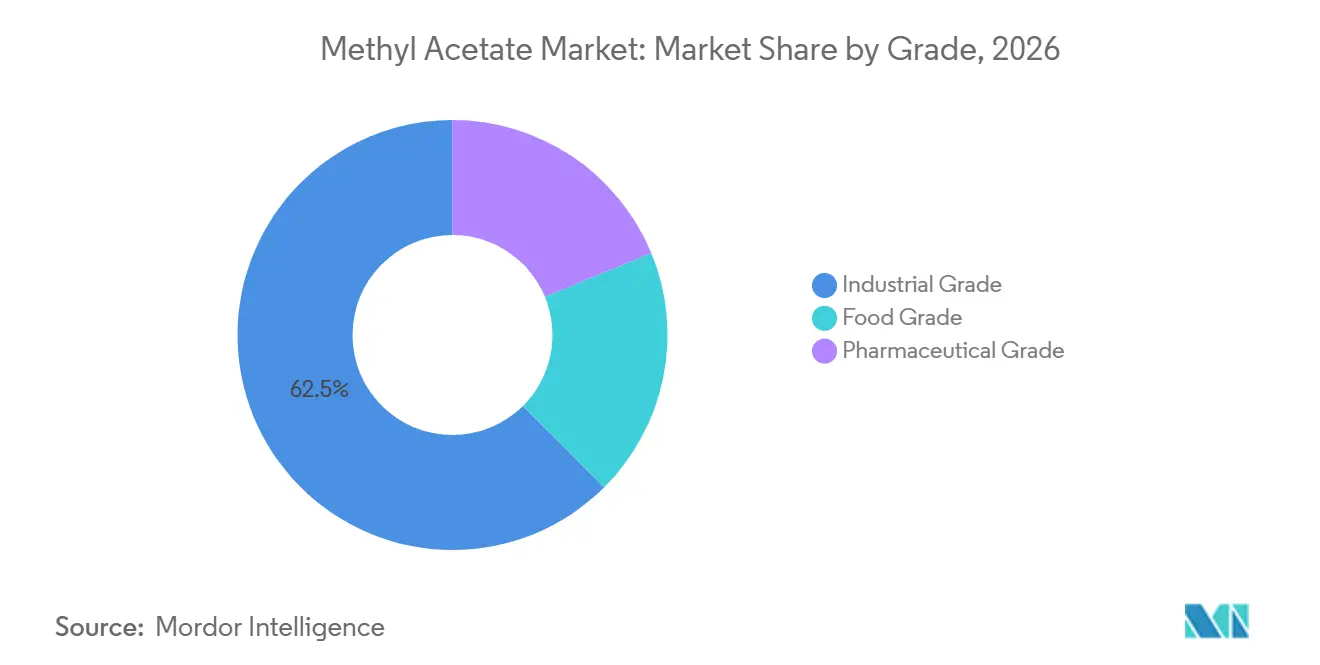
- Par grade, le grade industriel détenait 62,45 % de la part du marché de l'acétate de méthyle en 2026, tandis que le grade pharmaceutique devrait progresser à un CAGR de 8,13 % jusqu'en 2032.
- Par pureté, la pureté de 90 % à 99 % détenait 44,06 % de la part du marché de l'acétate de méthyle en 2026, tandis que la pureté supérieure ou égale à 99 % devrait progresser à un CAGR de 8,36 % jusqu'en 2032.
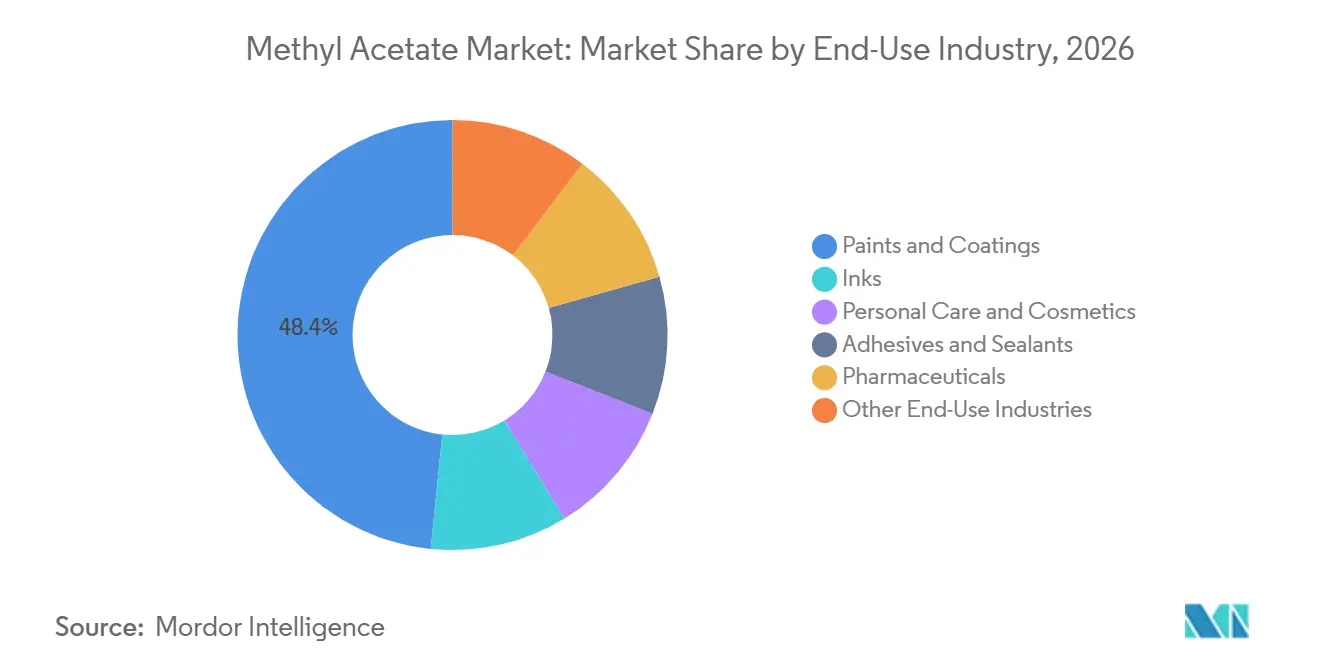
- Par secteur d'utilisation finale, les peintures et revêtements détenaient 48,38 % de la part du marché de l'acétate de méthyle en 2026, tandis que les soins personnels et cosmétiques devraient progresser à un CAGR de 8,67 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 45,73 % de la part du marché de l'acétate de méthyle en 2026 et devrait progresser à un CAGR de 8,59 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Substitution par des solvants à faible teneur en COV et exemptés de COV | +2.5% | Mondial, avec un impact le plus précoce et le plus fort en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Exigences de séchage rapide dans les revêtements et les encres d'imprimerie | +2.0% | Mondial, demande principale en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de haute pureté de la part des secteurs pharmaceutique et électronique | +1.5% | Cœur en Asie-Pacifique, débordement vers l'Amérique du Nord et l'UE | Moyen terme (2-4 ans) |
| Expansion de la production de revêtements pour la construction, l'automobile et l'industrie | +1.2% | Asie-Pacifique et Amérique du Sud | Moyen terme (2-4 ans) |
| Régionalisation de la production chimique en Asie-Pacifique | +0.8% | Asie-Pacifique, avec des gains précoces en Chine, en Inde et dans les pays de l'ASEAN | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par des solvants à faible teneur en COV et exemptés de COV
La réglementation des émissions de composés organiques volatils (COV) est un moteur central de la demande sur le marché de l'acétate de méthyle. L'Agence de protection de l'environnement des États-Unis a maintenu le facteur de réactivité photochimique de l'acétate de méthyle à 0,07 g O₃/g COV dans le cadre de la règle de 2025 sur les revêtements en aérosol, soutenant son statut d'exemption dans le cadre fédéral applicable[1]. L'élimination progressive par le District de gestion de la qualité de l'air de la côte sud du parachlorobenzotrifluorure (PCBTF) et de l'acétate de tert-butyle à partir de janvier 2026 a réduit les choix de solvants conformes pour les applications en Californie. BASF a développé des formulations de départ pour des vernis de finition automobiles en polyuréthane 2K sans PCBTF utilisant l'acétate de méthyle comme alternative conforme. Les exigences de l'Agence européenne des produits chimiques en matière de documentation sur l'inflammabilité et les risques professionnels favorisent également les fournisseurs disposant d'une documentation technique établie. À l'approche des délais de conformité, les formulateurs ont une raison de qualifier des solvants conformes avant qu'un mandat n'entre en vigueur.
Exigences de séchage rapide dans les revêtements et les encres d'imprimerie
L'acétate de méthyle a un point d'ébullition de 57 °C, ce qui favorise une libération rapide du solvant dans les opérations de revêtement et d'impression. Cette propriété est pertinente pour les lignes à grand volume où la vitesse de séchage influe sur le débit et l'efficacité de la ligne. Dans l'impression flexographique et héliographique, les solvants plus lents peuvent réduire la productivité, ce qui soutient l'utilisation de l'acétate de méthyle dans les applications d'emballage à rotation rapide. Les revêtements en polyuréthane 2K nécessitent un matériau de grade uréthane avec une teneur contrôlée en eau et en alcool, ce qui oriente une partie de la demande vers des produits de plus haute pureté. Eastman Chemical Company positionne son acétate de méthyle haute pureté pour les systèmes polyuréthane sensibles à l'humidité, où la cohérence des spécifications fait partie de la qualification des fournisseurs[2]. Cette exigence offre aux fournisseurs disposant de capacités de distillation et de certification fiables une voie plus claire vers une demande à plus haute valeur ajoutée.
Demande de haute pureté de la part des secteurs pharmaceutique et électronique
L'utilisation pharmaceutique évolue de l'extraction en vrac vers des milieux réactionnels spécifiés et des applications de délivrance de médicaments sur le marché de l'acétate de méthyle. L'acétate de méthyle est un solvant résiduel de classe 3 selon le Conseil international pour l'harmonisation (ICH) Q3C, ce qui reflète une préoccupation toxicologique moindre pour des utilisations telles que la synthèse de principes actifs pharmaceutiques et l'enrobage de comprimés. La fabrication de semi-conducteurs et le nettoyage de circuits imprimés nécessitent également des solvants avec des profils d'impuretés contrôlés. Le statut d'exemption des COV peut réduire les exigences de conformité pour les installations situées dans des zones de non-conformité à la qualité de l'air. Celanese Corporation identifie les solvants de spécialité pour les applications pharmaceutiques et les matériaux avancés au sein de sa chaîne acétylique intégrée. La traçabilité de la chaîne d'approvisionnement et la qualité lot par lot deviennent donc des considérations concurrentielles plus importantes pour l'approvisionnement en haute pureté.
Expansion de la production de revêtements pour la construction, l'automobile et l'industrie
Les revêtements liés à la construction restent une source de demande importante pour le marché de l'acétate de méthyle. Le matériau de grade industriel est utilisé dans les peintures architecturales, les revêtements de protection et les produits d'entretien industriel dans les économies en développement. Les usines automobiles en Chine et en Corée du Sud l'utilisent dans les lignes de peinture pour équipementiers et les applications de retouche du marché secondaire, car le séchage rapide et la compatibilité avec les résines soutiennent des cycles de production courts. Le système chimique intégré de la Chine soutient la disponibilité nationale d'acide acétique, de méthanol et de produits esters en aval. Les producteurs situés à proximité des matières premières peuvent offrir une fiabilité d'approvisionnement aux acheteurs industriels sensibles au prix et à la livraison.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exigences d'inflammabilité, de stockage et de transport | -0.8% | Mondial, plus aigu au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Volatilité des prix du méthanol et de l'acide acétique | -0.6% | Mondial, impact sur les marges le plus sensible en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Concurrence de l'acétone, de l'acétate d'éthyle et des formulations à base d'eau | -0.5% | Mondial, plus intense sur les marchés asiatiques-pacifiques sensibles aux prix | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences d'inflammabilité, de stockage et de transport
L'acétate de méthyle a un point d'éclair de −10 °C et est classé comme liquide hautement inflammable de classe 3 des Nations Unies (ONU). Cette classification exige un stockage séparé, une certification spécialisée des citernes et des limites de co-chargement. Ces exigences augmentent les coûts logistiques et de manutention par rapport aux alternatives à base d'eau ou à inflammabilité réduite, en particulier lorsque les distances de livraison sont longues ou que les installations de stockage sont limitées. La charge est plus lourde pour les petits utilisateurs dans certaines parties de l'Amérique du Sud et de l'Afrique où l'infrastructure pour les marchandises dangereuses est moins développée. Les exigences de l'Agence européenne des produits chimiques imposent également des contrôles d'exposition professionnelle et la documentation associée. Dans les applications en aérosol, l'inflammabilité du solvant peut limiter son utilisation lorsqu'elle affecte la classification de la formulation finie.
Volatilité des prix du méthanol et de l'acide acétique
La production d'acétate de méthyle dépend de l'acide acétique et du méthanol, de sorte que les variations de l'une ou l'autre matière première affectent directement les coûts des producteurs. Les perturbations de l'approvisionnement en Europe et les pressions géopolitiques sur les approvisionnements en méthanol du Moyen-Orient ont accru la pression sur les coûts en 2025 et 2026. Celanese Corporation a annoncé des hausses de prix sur sa chaîne acétylique en février, mars et mai 2026, montrant comment les coûts d'intrants plus élevés ont été répercutés dans la chaîne de valeur. Les producteurs sans intégration en amont font face à un risque plus élevé de compression des marges lorsque les coûts des matières premières augmentent, surtout si les contrats clients ne permettent pas des ajustements de prix rapides. Leurs investissements en capacités supplémentaires et en certification qualité peuvent devenir plus difficiles à financer. Les acheteurs dans les encres d'imprimerie et les adhésifs peuvent également passer d'un solvant qualifié à un autre lorsque les prix de l'acétate de méthyle deviennent moins favorables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
le grade industriel maintient le leadership en termes de revenus tandis que le grade pharmaceutique se développeLe grade industriel détenait 62,45 % de la part du marché de l'acétate de méthyle en 2026. Il sert la large base de demande dans les peintures, les adhésifs, les encres et les applications de nettoyage industriel standard. Ces utilisations fournissent une demande stable car la construction, l'entretien des véhicules et les opérations industrielles sont géographiquement diversifiés. Les clients industriels ont également tendance à évaluer attentivement les choix de solvants par rapport au coût total de formulation. Le grade alimentaire sert les applications de saveurs et de fragrances où l'odeur fruitée de l'acétate de méthyle soutient la formulation prévue. Il occupe une position plus petite mais stable dans la composition des grades.
Le grade pharmaceutique devrait progresser à un CAGR de 8,13 % jusqu'en 2032 sur le marché de l'acétate de méthyle. La demande est soutenue par des spécifications plus strictes pour les principes actifs pharmaceutiques et davantage d'applications d'enrobage de comprimés. Le grade pharmaceutique et le niveau de pureté supérieur ou égal à 99 % sont étroitement liés car tous deux dépendent de spécifications cohérentes. Chang Chun Group a développé des variantes d'acétate de méthyle de grade pharmaceutique pour les applications d'enrobage de comprimés. Les fournisseurs axés uniquement sur les produits industriels standard peuvent avoir moins d'exposition à la demande de grade premium.

Par pureté :
la pureté de 90 % à 99 % est en tête, tandis que la pureté supérieure ou égale à 99 % se développeLe segment de pureté de 90 % à 99 % détenait 44,06 % de la part du marché de l'acétate de méthyle en 2026. Les revêtements, les adhésifs et les encres utilisent cette plage lorsqu'une pureté plus élevée n'est pas nécessaire pour la performance. Les revêtements pour la construction et l'automobile en Asie-Pacifique et en Amérique du Nord soutiennent leur large base de demande. Le matériau de pureté inférieure à 90 % sert les utilisations de nettoyage industriel et de procédés chimiques à spécifications inférieures. Dans ces applications, les décisions d'achat mettent davantage l'accent sur le coût que sur la pureté. La demande pour ce niveau peut diminuer progressivement à mesure que les exigences des produits deviennent plus strictes.
La pureté supérieure ou égale à 99 % devrait progresser à un CAGR de 8,36 % jusqu'en 2032. Les produits pharmaceutiques, l'électronique et les revêtements de spécialité nécessitent un meilleur contrôle des impuretés et de l'humidité. Ces applications soutiennent une tarification premium lorsque les fournisseurs peuvent documenter la cohérence des produits. La disponibilité d'un approvisionnement certifié et un contrôle fiable des spécifications restent importants pour les clients dans ces applications.
Par secteur d'utilisation finale :
les peintures et revêtements dominent la demande tandis que les soins personnels et cosmétiques croissent plus rapidementLes peintures et revêtements détenaient 48,38 % de la part du marché de l'acétate de méthyle en 2026. Cette utilisation finale comprend les produits architecturaux, les revêtements pour équipementiers automobiles, les systèmes de retouche, les apprêts industriels et les revêtements de protection marine. Son importance vient du débit élevé de matériaux dans de nombreux types de revêtements. Les adhésifs et mastics utilisent également l'acétate de méthyle car il peut dissoudre les systèmes de résines utilisés dans la construction et l'assemblage automobile. Les produits pharmaceutiques et les encres représentent des bassins de demande plus spécialisés avec des exigences de spécification distinctes. Les autres utilisations comprennent les arômes, les agrochimiques et la synthèse chimique de spécialité.
Les soins personnels et cosmétiques devraient progresser à un CAGR de 8,67 % jusqu'en 2032. Les formulateurs utilisent l'acétate de méthyle dans les soins des ongles, le mélange de fragrances, les brumes capillaires et les produits en aérosol où une évaporation rapide et un faible résidu sont importants. Eastman Chemical Company identifie l'acétate de méthyle comme un solvant pour les utilisations nécessitant une performance de produit contrôlée. Les utilisations en soins personnels peuvent nécessiter un matériau de grade cosmétique ou alimentaire, ce qui lie leur croissance à la demande de produits haute pureté. Cela crée une autre voie pour les fournisseurs capables de satisfaire des exigences de qualité définies. L'évolution de cette utilisation finale soutient un mix à plus haute valeur ajoutée sur le marché de l'acétate de méthyle.
Analyse géographique
Marché de l'acétate de méthyle en Asie-Pacifique
L'Asie-Pacifique détenait 45,73 % de la part de marché de l'acétate de méthyle en 2026 et devrait progresser à un CAGR de 8,59 % jusqu'en 2032. La Chine est un producteur et consommateur majeur en raison de son intégration de la production d'acide acétique, de méthanol et de solvants en aval. Ce système soutient les avantages en termes de coûts pour les producteurs nationaux et l'approvisionnement à l'exportation. L'Inde et les pays de l'ASEAN ajoutent de la demande grâce à l'activité de construction, à la production automobile et à la localisation industrielle. Le Japon et la Corée du Sud contribuent à une demande spécialisée de qualité pharmaceutique et de qualité électronique. Leurs exigences strictes en matière de qualification des clients en font des marchés importants axés sur la valeur dans la région.
Marché de l'acétate de méthyle en Amérique du Nord
L'Amérique du Nord demeure un consommateur majeur et un point de référence réglementaire pour le marché de l'acétate de méthyle. Les réglementations fédérales sur les COV soutiennent la demande dans les applications de revêtements et de nettoyage, où les formulateurs ont besoin d'options à faible réactivité. Celanese Corporation exploite une chaîne acétylique intégrée et a déclaré 9,5 milliards USD de ventes nettes en 2025 dans ses activités de chaîne acétylique et de matériaux techniques. Le Mexique ajoute de la demande grâce à la délocalisation de proximité dans la fabrication de véhicules et l'assemblage électronique. Ces installations utilisent des solvants de qualité revêtements et adhésifs dans de nouvelles opérations industrielles.
Marché de l'acétate de méthyle en EMEA et en Amérique du Sud
L'Europe opère dans le cadre du règlement REACH (Enregistrement, Évaluation, Autorisation et Restriction des substances chimiques) de l'Agence européenne des produits chimiques, qui exige une documentation sur les dangers, l'exposition et la chaîne d'approvisionnement. BASF soutient l'approvisionnement européen grâce à ses sites chimiques intégrés et à ses investissements à Anvers, en Belgique. L'Amérique du Sud présente une demande liée à l'activité de construction et automobile, bien que la dépendance aux importations et les cycles économiques limitent la prévisibilité. Le Moyen-Orient et l'Afrique affichent une pénétration actuelle plus faible en raison du développement moins avancé de la logistique des marchandises dangereuses et des exigences de conformité aux COV. Ces deux régions conservent un potentiel à long terme à mesure que l'activité industrielle et le développement urbain progressent.
Paysage concurrentiel
Le marché de l'acétate de méthyle est modérément concentré, avec les cinq premiers acteurs incluant Eastman Chemical Company, Celanese Corporation, Wacker Chemie AG, Anhui Wanwei Group Co., Ltd. et Chang Chun Group. Leurs réseaux de distribution établis et leurs ressources techniques sont importants lorsque les clients pharmaceutiques et électroniques exigent une documentation fiable, une traçabilité et des performances de lot reproductibles. Les producteurs chinois concurrencent souvent par le volume de production, la proximité des matières premières et l'accès aux clients nationaux dans les revêtements et les adhésifs. Cette position locale peut réduire la complexité du transport pour les utilisateurs industriels standard et peut soutenir la réactivité lorsque la demande évolue. La concurrence est la plus directe dans les produits de grade industriel où les différences de coûts sont significatives. Les matériaux de grade pharmaceutique et de grade électronique sont davantage protégés par les exigences de qualification et de spécification des clients.
Celanese Corporation a annoncé en octobre 2025 son intention de cesser les opérations de fabrication de filasse d'acétate dans son installation de Lanaken, en Belgique, en 2026, car l'opération n'était pas économiquement viable. Cette action reflète une rationalisation des capacités européennes à coût élevé et soutient une concentration sur des produits à marges plus élevées. BASF a développé des formulations de départ pour retouche automobile sans PCBTF utilisant l'acétate de méthyle pour aider les clients à satisfaire aux exigences changeantes de la Californie. Le travail de formulation est important car les clients peuvent évaluer la performance du solvant dans un système plutôt que de modifier un matériau d'entrée de manière isolée. Eastman Chemical Company fournit de l'acétate de méthyle haute pureté pour les applications polyuréthane sensibles à l'humidité, soutenant sa position dans les segments axés sur les spécifications. Ces évolutions montrent que le soutien aux applications et la qualité fiable des produits peuvent être aussi importants que l'échelle de production. Elles augmentent également l'importance des relations avec les formulateurs lors de la qualification des produits.
La durabilité et le développement des procédés sont des domaines supplémentaires de différenciation concurrentielle sur le marché de l'acétate de méthyle. Celanese Corporation a lancé la gamme de produits ECO-CC à Clear Lake, au Texas, en 2025, en utilisant du méthanol à faible teneur en carbone provenant de sa coentreprise de capture et d'utilisation du carbone Fairway avec un suivi par bilan massique et une évaluation du cycle de vie. Ce développement peut soutenir des produits de chaîne acétylique à faible teneur en carbone, y compris des grades esters, lorsque les clients ont besoin d'informations sur les émissions des matières premières. L'acétate de méthyle biosourcé et le matériau certifié à faible teneur en carbone restent limités en disponibilité commerciale. Les fournisseurs capables de fournir des données crédibles sur le cycle de vie ou le bilan massique peuvent répondre aux clients cherchant des informations sur les émissions pour les matériaux achetés. Une telle documentation peut être pertinente dans les processus d'approvisionnement des clients européens et nord-américains qui évaluent désormais les informations sur la chaîne d'approvisionnement parallèlement au prix et à l'adéquation technique. Le paysage concurrentiel reste large car le groupe de fournisseurs leaders ne détient pas une part dominante de l'approvisionnement.
Leaders du secteur de l'acétate de méthyle
-
Eastman Chemical Company
-
Celanese Corporation
-
Wacker Chemie AG
-
Anhui Wanwei Group Co., Ltd.
-
Chang Chun Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acétate de méthyle Entreprises couvertes dans ce rapport
- Anhui Wanwei Group Co., Ltd.
- BASF
- Celanese Corporation
- Chang Chun Group
- Changzhou Xinkang Chemical Co., Ltd.
- China National Petroleum Corporation
- Eastman Chemical Company
- Hunan Xiangwei Co., Ltd.
- Jiangsu Ruifeng Polymer Materials Co., Ltd.
- Jiangsu Sopo Chemical Co., Ltd.
- Shanxi Sanwei Group Co Ltd.
- Sichuan Chuanwei Group Co., Ltd.
- Sinochem Plastics Co., Ltd.
- Wacker Chemie AG
- Yixing Jiangnan Chemical Co., Ltd.
- Zhangzhou Oushuo Chemical Co., Ltd.
Développements industriels récents dans Marché de l'acétate de méthyle
- Mai 2026 : Celanese Corporation a annoncé des hausses de prix sur l'ensemble de son portefeuille de chaîne acétylique, incluant l'acide acétique, le monomère d'acétate de vinyle, l'acétate d'éthyle, l'anhydride acétique et certains solvants, avec effet immédiat dans les régions Amériques et EMEA. Les ajustements de prix sont pertinents pour le marché de l'acétate de méthyle car les variations de prix des produits chimiques connexes de la chaîne acétylique peuvent influencer la dynamique des prix sur le marché des solvants et les coûts d'approvisionnement pour les fabricants en aval.
- Mars 2026 : Des scientifiques du Laboratoire national de chimie CSIR (CSIR-NCL) à Pune ont développé une technologie indigène pour produire de l'éther diméthylique (DME), un intermédiaire chimique utilisé dans la fabrication d'oléfines légères, de sulfate de diméthyle et d'acétate de méthyle. Ce développement soutient le marché de l'acétate de méthyle en faisant progresser les capacités de production nationales pour une matière première chimique en amont utilisée dans la synthèse de l'acétate de méthyle.
Portée du rapport mondial sur le marché de l'acétate de méthyle
L'acétate de méthyle est un solvant organique volatil et un ester utilisé dans les formulations industrielles et le traitement chimique. Son taux d'évaporation rapide et ses propriétés de solvant le rendent adapté aux applications nécessitant une dissolution efficace, une compatibilité de formulation et un séchage contrôlé.
Le marché de l'acétate de méthyle est segmenté par grade, puret, secteur d'utilisation finale et géographie. Par grade, le marché est segmenté en grade industriel, grade pharmaceutique et grade alimentaire. Par pureté, le marché est segmenté en pureté supérieure ou égale à 99 %, pureté de 90 % à 99 % et pureté inférieure à 90 %. Par secteur d'utilisation finale, le marché est segmenté en peintures et revêtements, adhésifs et mastics, produits pharmaceutiques, encres, soins personnels et cosmétiques, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour l'acétate de méthyle dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Grade industriel |
| Grade pharmaceutique |
| Grade alimentaire |
| Pureté supérieure ou égale à 99 % |
| Pureté de 90 % à 99 % |
| Pureté inférieure à 90 % |
| Peintures et revêtements |
| Adhésifs et mastics |
| Produits pharmaceutiques |
| Encres |
| Soins personnels et cosmétiques |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade industriel | |
| Grade pharmaceutique | ||
| Grade alimentaire | ||
| Par pureté | Pureté supérieure ou égale à 99 % | |
| Pureté de 90 % à 99 % | ||
| Pureté inférieure à 90 % | ||
| Par secteur d'utilisation finale | Peintures et revêtements | |
| Adhésifs et mastics | ||
| Produits pharmaceutiques | ||
| Encres | ||
| Soins personnels et cosmétiques | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'acétate de méthyle ?
La taille du marché de l'acétate de méthyle était évaluée à 312,03 millions USD en 2026 et devrait croître de 335,62 millions USD en 2027 pour atteindre 485,64 millions USD d'ici 2032, à un CAGR de 7,67 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande d'acétate de méthyle ?
La conformité aux COV, le séchage rapide dans les revêtements et l'impression, et les besoins en haute pureté dans les secteurs pharmaceutique et électronique soutiennent la demande.
Quel grade détenait la plus grande part en 2026 ?
Le grade industriel détenait 62,45 % en 2026 car les peintures, les adhésifs, les encres et le nettoyage industriel créent une large base de demande.
Quelle pureté devrait progresser le plus rapidement jusqu'en 2032 ?
La pureté supérieure ou égale à 99 % devrait progresser à un CAGR de 8,36 % jusqu'en 2032, soutenue par les utilisations pharmaceutiques, électroniques et dans les revêtements de spécialité.