
Taille et part du marché de l'assurance responsabilité professionnelle en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.90 Milliards de dollars |
| Taille du Marché (2026) | 6.20 Milliards de dollars |
| Taille du Marché (2031) | 8.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.80 % |
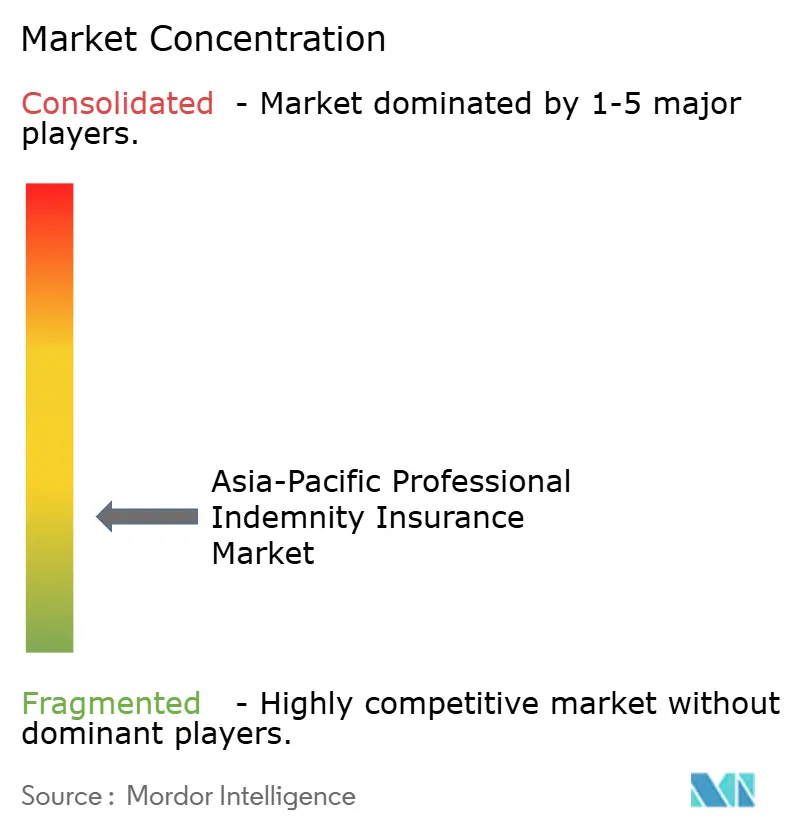
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
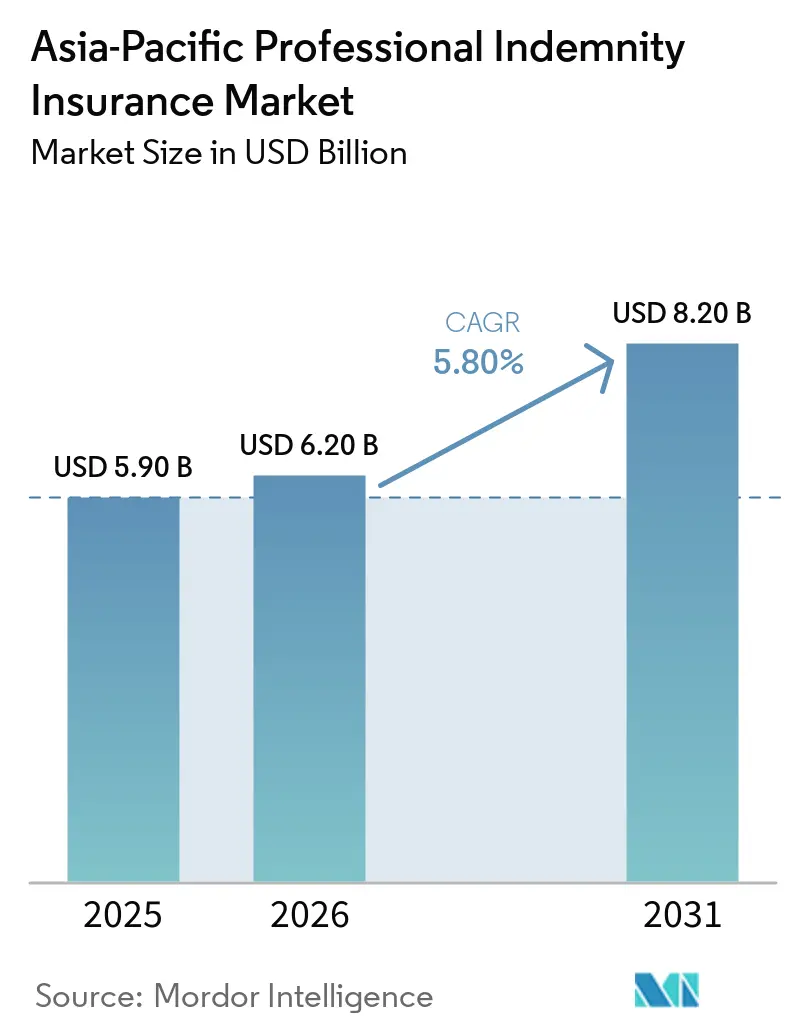
Analyse du marché de l'assurance responsabilité professionnelle en Asie-Pacifique par Mordor Intelligence
La taille du marché de l'assurance responsabilité professionnelle en Asie-Pacifique devrait passer de 5,90 milliards USD en 2025 à 6,20 milliards USD en 2026 et atteindre 8,20 milliards USD d'ici 2031, à un CAGR de 5,80 % sur la période 2026-2031.
Le marché de l'assurance responsabilité professionnelle en Asie-Pacifique est soutenu par l'expansion des économies axées sur les services, où l'exposition à la responsabilité professionnelle augmente parallèlement aux exigences réglementaires et aux projets d'infrastructure de plus grande envergure. De nouveaux mandats professionnels, une meilleure sensibilisation aux sinistres et la distribution numérique élargissent la population assurée dans plusieurs pays. Cela diffère des marchés matures des États-Unis et du Royaume-Uni, où les cycles de taux de souscription exercent une influence plus établie sur les mouvements de primes. La prestation transfrontalière de services accroît également les exigences d'assurance contractuelle pour les entreprises de technologie, de conseil, d'ingénierie et de services financiers. Les assureurs répondent par une distribution axée sur les professions, un accès numérique pour les petites entreprises et des produits combinant la responsabilité professionnelle avec la couverture technologique et cyber.
Points clés du rapport
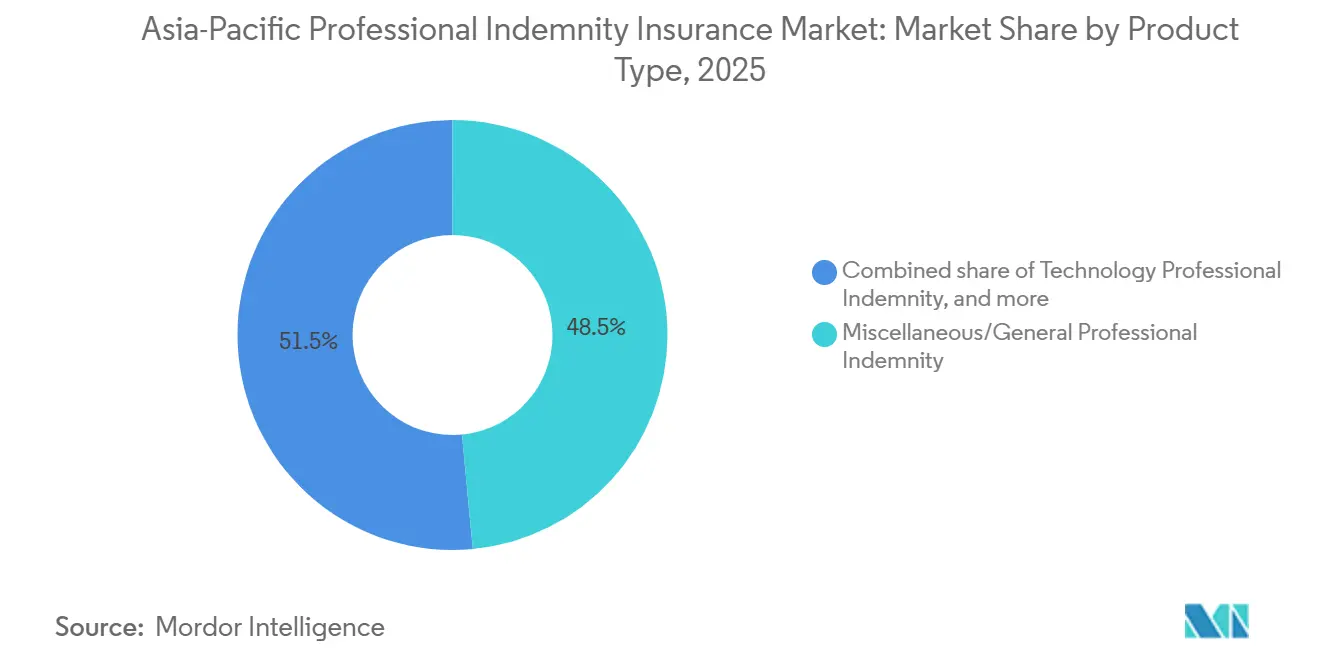
- Par type de produit, la responsabilité professionnelle générale/diverse a capté 48,5 % de la part du marché de l'assurance responsabilité professionnelle en Asie-Pacifique en 2025, tandis que la responsabilité professionnelle technologique devrait croître à un CAGR de 7,6 % jusqu'en 2031.
- Par profession de l'assuré, les services juridiques ont détenu 22,3 % de la part du marché de l'assurance responsabilité professionnelle en Asie-Pacifique en 2025, tandis que les services informatiques, logiciels, SaaS et services gérés devraient se développer à un CAGR de 7,8 % jusqu'en 2031.
- Par taille d'entreprise assurée, les petites et moyennes entreprises ont représenté 46,4 % de la part du marché de l'assurance responsabilité professionnelle en Asie-Pacifique en 2025, tandis que les praticiens individuels devraient croître à un CAGR de 6,9 % jusqu'en 2031.
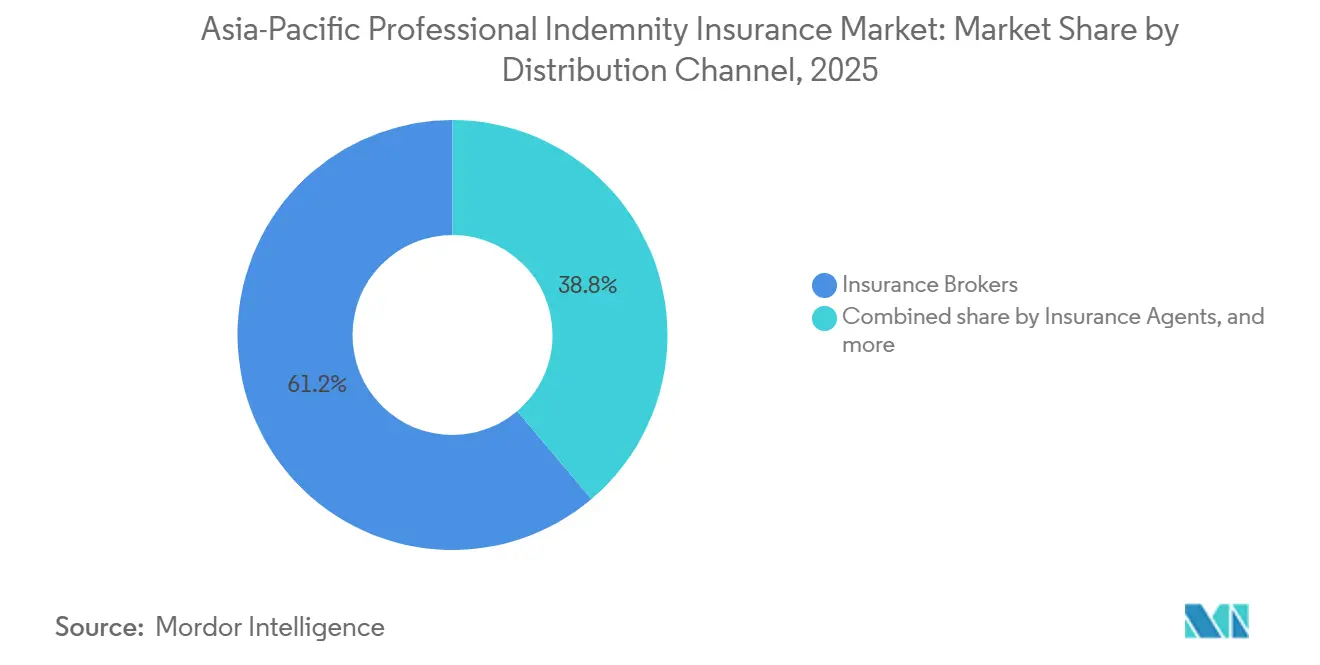
- Par canal de distribution, les courtiers en assurance ont conservé 61,2 % de la part du marché de l'assurance responsabilité professionnelle en Asie-Pacifique en 2025, tandis que la distribution directe par les assureurs devrait croître à un CAGR de 7,0 % jusqu'en 2031.
- Par structure de police, les polices annuelles de pratique en base réclamation ont détenu 78,5 % de la part du marché de l'assurance responsabilité professionnelle en Asie-Pacifique en 2025, tandis que la responsabilité professionnelle spécifique aux projets devrait croître à un CAGR de 7,3 % jusqu'en 2031.
- Par géographie, la Chine a capté 27,4 % de la part du marché de l'assurance responsabilité professionnelle en Asie-Pacifique en 2025, tandis que le Vietnam devrait croître à un CAGR de 8,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'assurance responsabilité professionnelle en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences obligatoires et contractuelles en matière de responsabilité professionnelle | +1.8% | Mondial, avec la plus forte intensité en Australie, à Singapour, en Malaisie, en Chine, en Inde et au Vietnam | Court terme (≤ 2 ans) |
| Expansion des services professionnels technologiques, de conseil en informatique et des services professionnels numériques | +1.2% | Asie-Pacifique, concentrée en Inde, en Corée du Sud, en Australie et à Singapour | Moyen terme (2-4 ans) |
| Croissance des projets d'infrastructure, d'ingénierie et de construction | +0.7% | Chine, Inde, Vietnam, Indonésie, Australie et Malaisie | Moyen terme (2-4 ans) |
| Responsabilité croissante liée à l'externalisation et aux services tiers | +0.5% | Inde, les Philippines, Singapour, la Malaisie et les prestataires transfrontaliers d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Convergence des responsabilités professionnelle, technologique et cyber | +0.5% | Australie, Singapour, Corée du Sud et Japon | Long terme (≥ 4 ans) |
| Services professionnels transfrontaliers et opérations régionales | +0.3% | Corridor de l'Association des nations de l'Asie du Sud-Est, liens Inde-Asie-Pacifique et entreprises de services multinationales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences obligatoires et contractuelles en matière de responsabilité professionnelle dans les professions réglementées et basées sur des projets
Les mandats d'assurance au niveau des professions se multiplient en Asie-Pacifique et créent une demande moins dépendante des cycles de taux de primes. La Commission australienne des valeurs mobilières et des investissements a mis à jour le Guide réglementaire 126 en novembre 2024 et a introduit le formulaire annuel obligatoire de divulgation de responsabilité professionnelle FS70 pour les titulaires de licences de services financiers australiens. L'exigence de responsabilité professionnelle pour les praticiens dentaires en Malaisie en vertu de la Loi dentaire de 2018 est entrée en vigueur le 1er janvier 2025. Le ministère des Finances du Vietnam a publié la Circulaire 76/2026/TT-BTC, exigeant que les cabinets d'audit maintiennent une couverture ininterrompue à partir du 1er septembre 2026[1]. Les règles de la profession juridique de Singapour exigent que les sociétés d'avocats maintiennent 2 millions SGD (1,5 million USD) par sinistre, tandis que le règlement 9.8 de CPA Australia fixe des exigences comprises entre 2 millions AUD (1,3 million USD) et 75 millions AUD (48,8 millions USD) selon les services et les honoraires. Chaque nouveau mandat peut générer une demande pour la première fois, ce qui favorise les assureurs et les courtiers ayant des relations établies dans les professions réglementées.
Expansion des services professionnels technologiques, de conseil en informatique et des services professionnels fournis numériquement
Le conseil en technologie et les services fournis numériquement élargissent les expositions professionnelles que les acheteurs doivent couvrir. Les grands acheteurs d'entreprises et les acheteurs gouvernementaux exigent couramment une protection en matière de responsabilité professionnelle dans les contrats de services technologiques, ce qui fait de la couverture une partie du processus d'intégration des fournisseurs. Les exigences en matière de risque technologique de Singapour ont accru l'attention portée aux contrôles des fournisseurs dans les entreprises réglementées. Cette obligation peut s'étendre aux sous-traitants informatiques qui n'avaient pas auparavant souscrit de couverture dédiée. L'utilisation de livrables assistés par l'IA introduit une responsabilité potentielle pour des recommandations incorrectes, des résultats biaisés et des erreurs incorporées dans les systèmes orientés clients. Le marché de l'assurance responsabilité professionnelle en Asie-Pacifique a donc un besoin croissant de libellés de polices qui traitent des expositions technologiques sans créer d'incertitude pour les entreprises assurées.
Croissance des projets d'infrastructure, d'ingénierie et de construction en Asie-Pacifique
L'activité d'infrastructure crée des expositions en matière de responsabilité professionnelle plus importantes et plus spécialisées dans toute la région. Les centres de données, les installations de batteries et les usines de semi-conducteurs présentent des risques complexes de conception, d'ingénierie et de construction. Les maîtres d'ouvrage publics et les institutions de financement du développement spécifient de plus en plus une couverture spécifique aux projets comme condition de financement. Liberty Specialty Markets propose une couverture de responsabilité professionnelle pour les projets de construction à Singapour pour des périodes allant jusqu'à 15 ans et des limites allant jusqu'à 15 millions USD[2]. Les polices spécifiques aux projets peuvent être tarifées pour une durée définie et un profil de risque clair, plutôt que pour les conditions de portefeuille plus larges qui affectent la couverture annuelle de pratique. Cela fait des activités liées à l'infrastructure une opportunité importante pour les assureurs spécialisés sur le marché de l'assurance responsabilité professionnelle en Asie-Pacifique.
Convergence des responsabilités professionnelle, technologique et cyber
La responsabilité professionnelle est de plus en plus combinée avec la responsabilité cyber, les erreurs et omissions technologiques et la protection contre la criminalité. Les produits combinés peuvent réduire les lacunes entre les catégories de polices et simplifier les décisions de couverture pour les acheteurs. CFC a rapporté en janvier 2026 qu'1 client sur 3 de sa responsabilité professionnelle avait également souscrit une couverture cyber. Beazley a lancé une police combinée pour les institutions financières et le cyber en Asie-Pacifique en février 2026, intégrant la protection contre la criminalité, la fraude, la responsabilité civile et le cyber. Les pertes liées à l'IA créent également une incertitude lorsqu'un service professionnel et une défaillance technologique font partie du même sinistre. Les assureurs qui s'appuient uniquement sur des exclusions peuvent laisser les acheteurs dans l'incertitude quant à savoir si les arrangements d'assurance obligatoires répondent aux attentes réglementaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Capacité spécialisée concurrentielle et pression sur les taux de primes | -1.1% | Australie, Singapour, Japon et Asie-Pacifique pour les risques de faible complexité | Court terme (≤ 2 ans) |
| Aggravation de la sévérité des sinistres et des coûts de défense dans les sinistres de responsabilité à longue traîne | -0.7% | Australie, Singapour, Hong Kong et placements transfrontaliers en Asie-Pacifique | Moyen terme (2-4 ans) |
| Incertitude quant à la responsabilité pour les erreurs générées par l'IA et les défaillances technologiques | -0.4% | Australie, Singapour, Corée du Sud et marchés avancés d'adoption de l'IA | Long terme (≥ 4 ans) |
| Fragmentation réglementaire et données historiques limitées sur les sinistres | -0.3% | Vietnam, Indonésie, Thaïlande, Philippines et marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité spécialisée concurrentielle et pression sur les taux de primes de responsabilité professionnelle
La capacité spécialisée supplémentaire exerce une pression sur les taux de primes de responsabilité professionnelle dans plusieurs marchés développés d'Asie-Pacifique. Les risques standardisés tels que la comptabilité, le conseil et les pratiques d'ingénierie de moindre complexité subissent la plus forte pression. L'effet est le plus visible là où les assureurs nationaux et la capacité de Lloyd's se font concurrence pour les activités établies. La pression sur les taux rend les nouvelles activités générées par les mandats plus importantes, car elles peuvent ajouter des entreprises assurées même lorsque la tarification au renouvellement est faible. Les assureurs ont besoin d'une souscription plus détaillée au niveau des professions pour protéger les marges sur les portefeuilles existants. Le marché de l'assurance responsabilité professionnelle en Asie-Pacifique peut donc croître en volume de primes tandis que les résultats de souscription restent contraints par une tarification concurrentielle.
Aggravation de la sévérité des sinistres et des coûts de défense dans les sinistres de responsabilité professionnelle à longue traîne
Les polices de responsabilité professionnelle en base réclamation peuvent se développer sur plusieurs années, ce qui accroît l'incertitude des réserves. Les sinistres complexes d'ingénierie et de conseil financier peuvent engendrer des coûts juridiques et de défense substantiels avant qu'un résultat d'indemnisation soit atteint. Le Guide réglementaire 126 exige que les coûts de défense pour les titulaires de licences de services financiers australiens soient au-dessus, plutôt qu'à l'intérieur, de la limite d'indemnisation requise. Cette exigence reconnaît que les dépenses de défense peuvent réduire sensiblement la protection disponible pour l'assuré. Singapour, Hong Kong et l'Australie disposent de systèmes juridiques établis où des litiges complexes peuvent impliquer des procédures longues. Les assureurs doivent refléter ces coûts dans la tarification et le provisionnement à mesure que les sinistres arrivent à maturité au cours de cycles de contentieux pluriannuels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la responsabilité professionnelle technologique gagne en importance stratégique
La responsabilité professionnelle générale/diverse a représenté 48,5 % des primes en 2025 et est restée la forme de couverture par défaut pour un large éventail d'entreprises de services professionnels. Sa position reflète le nombre d'entreprises qui ne correspondent pas à une catégorie de produits spécialisés dédiée. La responsabilité professionnelle pour la construction et la conception reste pertinente pour les entreprises au service des projets d'infrastructure et industriels. Les erreurs et omissions des professionnels de la finance bénéficient également d'une réglementation plus étendue de l'activité de conseil. La responsabilité professionnelle technologique devrait croître à un CAGR de 7,6 % jusqu'en 2031, le taux le plus élevé parmi les types de produits. Ce taux reflète l'utilisation croissante des services numériques et la protection contractuelle demandée par les clients d'entreprise.
La taille du marché de l'assurance responsabilité professionnelle en Asie-Pacifique pour la couverture technologique est influencée par la nécessité de traiter les erreurs dans les systèmes, les conseils et les livrables clients. QBE a confirmé en février 2026 qu'il offre une capacité de responsabilité professionnelle allant jusqu'à 50 millions USD pour la responsabilité technologique et TIC à Hong Kong, en Malaisie, à Singapour et au Vietnam. Le produit PremierTech de Chubb à Singapour combine la responsabilité professionnelle, la couverture cyber et la responsabilité civile générale pour les entreprises technologiques. Ces produits reconnaissent que les sinistres liés à la technologie peuvent impliquer simultanément des conseils professionnels et des événements cyber. Une couverture groupée peut faciliter l'obtention d'une protection pour les entreprises technologiques présentant de multiples expositions aux risques. Le développement des produits dépendra de la capacité des assureurs à établir des conditions claires pour les erreurs liées à l'IA et les défaillances technologiques.


Par profession de l'assuré : les services juridiques ancrent le volume de primes
Les services juridiques ont représenté 22,3 % des primes en 2025 et ont fourni la plus grande part au niveau des professions du marché de l'assurance responsabilité professionnelle en Asie-Pacifique. Les arrangements obligatoires soutiennent cette position dans plusieurs juridictions de services juridiques établies. Les règles de la profession juridique de Singapour fixent une exigence minimale de 2 millions SGD (1,5 million USD) par sinistre pour les sociétés d'avocats. L'architecture, l'ingénierie, l'arpentage et la comptabilité sont également des professions assurées établies, car le renouvellement des licences et des contrats peut nécessiter une preuve de couverture. Le conseil financier, la gestion de fonds et le courtage en assurance ont des exigences supplémentaires à mesure que le reporting réglementaire devient plus formel.
Les services informatiques, logiciels, SaaS et services gérés devraient croître à un CAGR de 7,8 % jusqu'en 2031, le taux le plus rapide parmi les professions assurées. Cette catégorie dispose d'une base croissante d'entreprises qui fournissent des systèmes numériques, des services externalisés et un support géré continu. Les acheteurs de technologie exigent souvent que les fournisseurs maintiennent une couverture pour les erreurs, omissions et responsabilités contractuelles. Le conseil en gestion, l'immobilier, les médias et l'éducation restent des groupes professionnels plus petits avec une marge pour une participation plus large à l'assurance. Les plateformes de courtage numérique et les programmes d'associations professionnelles peuvent réduire l'effort requis pour les acheteurs qui souscrivent pour la première fois. Le secteur de l'assurance responsabilité professionnelle en Asie-Pacifique s'étend donc au-delà des portefeuilles juridiques et comptables traditionnels vers des professions de services plus variées.
Par taille d'entreprise assurée : les petites entreprises dominent le volume de primes
Les petites et moyennes entreprises ont représenté 46,4 % des primes en 2025 et ont capté la plus grande part du marché de l'assurance responsabilité professionnelle en Asie-Pacifique. Leur position reflète leur grand nombre au sein de la main-d'œuvre régionale des services professionnels. Les marchés publics et les contrats d'entreprise demandent de plus en plus à ces entreprises de fournir une preuve de couverture en matière de responsabilité professionnelle. Les grandes entreprises continuent de placer des programmes à limites élevées et sur mesure pour les grands cabinets comptables, les consultants en ingénierie et les cabinets d'avocats internationaux. Ces placements sont importants car les travaux complexes nécessitent souvent des limites plus élevées et des conditions de police détaillées. Les petites entreprises, cependant, constituent un plus grand vivier d'acheteurs potentiels d'assurance pour la première fois.
Les praticiens individuels devraient croître à un CAGR de 6,9 % jusqu'en 2031, le taux le plus rapide parmi les tailles d'entreprises assurées. L'exigence pour les praticiens dentaires en Malaisie a étendu la couverture obligatoire aux praticiens individuels à partir de janvier 2025. La distribution numérique peut également simplifier le processus d'achat pour les petits cabinets qui manquent de spécialistes internes en assurance. Zurich a rendu la couverture de responsabilité professionnelle disponible via la plateforme numérique australienne de BizCover en mars 2026 pour les petites entreprises et les travailleurs indépendants éligibles. L'offre prévoit des limites allant jusqu'à 10 millions AUD (6,5 millions USD) et sert les entreprises dont le chiffre d'affaires est inférieur à 7,5 millions AUD (4,9 millions USD). L'accès direct et la souscription simplifiée peuvent aider le marché de l'assurance responsabilité professionnelle en Asie-Pacifique à atteindre les entreprises qui sont historiquement restées non assurées.
Par canal de distribution : les courtiers conservent leur leadership tandis que l'accès direct se développe
Les courtiers en assurance ont conservé 61,2 % du placement de primes en 2025 et ont occupé la position de leader par canal de distribution. Les polices de responsabilité professionnelle peuvent impliquer la continuité de la date rétroactive, les conditions de couverture de fin de contrat et les dispositions relatives aux coûts de défense. De nombreux acheteurs ont besoin de conseils spécialisés pour comparer ces caractéristiques de police. Les courtiers aident également les entreprises professionnelles à évaluer les limites de couverture par rapport aux contrats clients et aux exigences réglementaires. Leur rôle reste particulièrement important pour les placements complexes, à limites élevées et transfrontaliers. Les réseaux de courtiers établis restent donc au cœur de la distribution sur les marchés régionaux développés.
La distribution directe par les assureurs devrait croître à un CAGR de 7,0 % jusqu'en 2031. Les assureurs utilisent des portails numériques et une tarification automatisée pour les risques de moindre complexité. Ce canal peut réduire le temps nécessaire pour souscrire une couverture pour les petites entreprises professionnelles. Les agents d'assurance et les programmes d'associations restent également pertinents en Chine, où les relations de distribution établies soutiennent la couverture des groupes professionnels. Les systèmes numériques sont susceptibles de compléter le placement dirigé par les courtiers plutôt que de l'éliminer pour les polices complexes. Le marché de l'assurance responsabilité professionnelle en Asie-Pacifique continuera d'utiliser plusieurs canaux car les besoins des acheteurs diffèrent selon la taille de l'entreprise, la profession et la limite de la police.
Par structure de police : la couverture spécifique aux projets enregistre la croissance la plus rapide
Les polices annuelles de pratique en base réclamation ont représenté 78,5 % des primes en 2025 et ont constitué la structure de police la plus importante sur le marché de l'assurance responsabilité professionnelle en Asie-Pacifique. Elles restent la forme standard pour les entreprises qui ont besoin d'une protection continue pour leurs activités professionnelles. Les déclencheurs en base réclamation sont acceptés ou requis dans le cadre des arrangements de responsabilité professionnelle en Australie, à Singapour, en Malaisie et en Inde. La couverture de fin de contrat et de période de déclaration prolongée reste importante lorsque des entreprises fusionnent, ferment ou lorsque des praticiens prennent leur retraite. Ces extensions deviennent plus pertinentes à mesure que les entreprises de services professionnels arrivent à maturité et que les changements de propriété deviennent plus fréquents. La couverture annuelle de pratique devrait donc rester au cœur du volume de primes.
La responsabilité professionnelle spécifique aux projets devrait croître à un CAGR de 7,3 % jusqu'en 2031. Le produit soutient des projets d'infrastructure définis avec de longues périodes de construction et de déclaration. Liberty Specialty Markets propose une couverture de projet de construction à Singapour pour des durées allant jusqu'à 15 ans et des limites allant jusqu'à 15 millions USD. Les conditions de financement de projet peuvent nécessiter une couverture dédiée, en particulier pour les missions d'ingénierie et de construction complexes. Cette structure peut donner aux assureurs des informations plus claires sur la durée du projet et l'exposition technique. Elle soutient également le secteur de l'assurance responsabilité professionnelle en Asie-Pacifique à mesure que l'investissement dans les infrastructures accroît le besoin de protection spécialisée.
Analyse géographique
La Chine a détenu 27,4 % des primes en 2025 et a représenté la plus grande part nationale du marché de l'assurance responsabilité professionnelle en Asie-Pacifique. Son ampleur reflète le potentiel d'une couverture obligatoire dans les professions comptables, juridiques et de conseil financier. Les règles de classification des produits de la Chine pour 2026 soutiennent une reconnaissance plus large des besoins en matière de responsabilité professionnelle dans les activités réglementées. L'assurance responsabilité médicale couvre déjà plus de 12 000 établissements médicaux et 300 millions de consultations de patients en Chine, montrant le niveau de pénétration de l'assurance possible lorsque l'application réglementaire est active. Le Japon présente des conditions de tarification différentes du reste de la région, car la réglementation nationale et l'exposition aux catastrophes influencent les décisions de capacité. L'Australie continue de faire face à un cycle de responsabilité professionnelle souple, ce qui peut limiter la croissance des primes même lorsque la base assurée s'élargit.
L'Inde offre une opportunité significative pour le marché de l'assurance responsabilité professionnelle en Asie-Pacifique en raison de sa grande base de services technologiques et professionnels. Les exigences contractuelles des clients mondiaux peuvent encourager les entreprises à maintenir une couverture même lorsqu'un mandat formel ne s'applique pas. La Corée du Sud a enregistré 408,7 milliards KRW (303 millions USD) de primes de responsabilité professionnelle jusqu'en novembre 2025, et les nouveaux volumes de contrats ont atteint 295 000 polices. Singapour et la Malaisie ont une participation élevée à l'assurance par rapport à leurs populations professionnelles, car les professions juridiques, comptables, médicales et de conseil financier opèrent sous des exigences obligatoires larges. Le cadre de la profession juridique de Singapour fournit un exemple clair de la façon dont les normes réglementaires peuvent soutenir une demande continue. Ces marchés bénéficient également des attentes de conformité du secteur financier et des réseaux de distribution d'assurance établis.
Le Vietnam devrait croître à un CAGR de 8,2 % jusqu'en 2031, le taux national le plus rapide sur le marché de l'assurance responsabilité professionnelle en Asie-Pacifique. La Circulaire 76/2026/TT-BTC exige que les experts-comptables certifiés des cabinets d'audit indépendants détiennent une couverture de responsabilité professionnelle à partir du 1er septembre 2026. Les entreprises de services professionnels à investissements étrangers s'ajoutent à la base d'acheteurs potentiels au Vietnam. La déclaration d'appétit 2026 de QBE inclut le Vietnam aux côtés de Hong Kong, de la Malaisie et de Singapour. L'Indonésie, la Thaïlande et le reste de l'Asie-Pacifique ont une pénétration plus faible de la responsabilité professionnelle. Les exigences d'infrastructure et les normes de projets multinationaux génèrent une demande structurée précoce dans ces pays.
Paysage concurrentiel
Le marché de l'assurance responsabilité professionnelle en Asie-Pacifique est fragmenté. AIG, Chubb, QBE, Zurich, Beazley et Hiscox se disputent les placements commerciaux sur les marchés développés de la région. Tokio Marine, MSIG et Sompo Holdings utilisent leurs atouts de distribution nationale au Japon et en Asie du Sud-Est. La concurrence est façonnée par l'accès numérique pour les petites entreprises, la couverture combinée pour les risques technologiques et l'expansion vers les pays à croissance plus rapide. Les exigences réglementaires favorisent également les assureurs qui disposent de licences locales établies et d'une capacité admise. Cela peut créer un avantage lorsqu'un acheteur a besoin d'une couverture qui répond aux règles professionnelles ou d'approvisionnement locales.
QBE a confirmé une capacité de responsabilité professionnelle technologique et TIC allant jusqu'à 50 millions USD à Hong Kong, en Malaisie, à Singapour et au Vietnam en 2026. Chubb a combiné la responsabilité professionnelle, la couverture cyber et la responsabilité civile générale pour les entreprises technologiques de Singapour via PremierTech. Beazley a introduit une police combinée pour les institutions financières et le cyber en Asie-Pacifique en février 2026. Ces mouvements montrent que la conception des produits devient un outil concurrentiel important. Les assureurs cherchent à réduire les chevauchements de couverture pour les acheteurs présentant des risques professionnels, cyber, de fraude et technologiques. Le marché de l'assurance responsabilité professionnelle en Asie-Pacifique donne également aux assureurs une raison de développer un langage clair pour les services assistés par l'IA.
Les opportunités sont concentrées dans la responsabilité liée à l'IA, la distribution numérique pour les petites entreprises et les catégories professionnelles émergentes. Les acheteurs utilisant l'IA dans les services juridiques, comptables, de conseil et technologiques ont besoin de clarté sur la façon dont les polices répondent aux erreurs dans les résultats assistés. Les assureurs peuvent utiliser les exigences de gouvernance et de souscription pour distinguer les entreprises ayant des environnements de contrôle différents. Les assureurs spécialisés peuvent également se développer via des plateformes de courtage tout en conservant le soutien des courtiers pour les placements complexes. Les acteurs régionaux établis conservent un avantage là où les relations locales et les licences sont au cœur de la distribution.
Leaders du secteur de l'assurance responsabilité professionnelle en Asie-Pacifique
-
Chubb
-
AIG
-
QBE Insurance Group
-
Allianz
-
Tokio Marine Holdings
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Le ministère des Finances du Vietnam a publié la Circulaire 76/2026/TT-BTC, en vigueur le 1er septembre 2026, rendant obligatoire l'assurance responsabilité professionnelle pour tous les experts-comptables certifiés des cabinets d'audit indépendants au Vietnam, y compris les succursales de sociétés étrangères. La réglementation crée une nouvelle cohorte de demande structurelle dans le marché de l'assurance responsabilité professionnelle du pays à la croissance la plus rapide de la région.
- Mai 2026 : Chubb a ajouté la responsabilité professionnelle comme troisième ligne de produits sur la plateforme de négociation client Steadfast, le plus grand réseau de courtiers en assurance générale d'Australie, permettant le placement numérique de devis et de souscription de responsabilité professionnelle dans les 500 cabinets de courtiers membres du réseau.
- Mars 2026 : Zurich Insurance a rendu son produit de responsabilité professionnelle disponible sur la plateforme numérique PME de BizCover, ouvrant la couverture aux petites entreprises australiennes et aux travailleurs indépendants dont le chiffre d'affaires est inférieur à 7,5 millions AUD (5,0 millions USD), avec des limites d'indemnisation allant jusqu'à 10 millions AUD (6,6 millions USD) et une protection mondiale des sinistres.
- Février 2026 : Beazley a lancé une police combinée pour les institutions financières et le cyber en Asie-Pacifique, intégrant la protection contre la criminalité, la fraude, la responsabilité civile et le cyber dans une seule forme de police afin d'éliminer les coûts de double couverture pour les institutions financières régionales.


Périmètre du rapport sur le marché de l'assurance responsabilité professionnelle en Asie-Pacifique
| Responsabilité professionnelle générale/diverse |
| Responsabilité professionnelle pour la construction et la conception |
| Erreurs et omissions des professionnels de la finance et des intermédiaires |
| Responsabilité professionnelle technologique |
| Services juridiques |
| Architecture, ingénierie et arpentage |
| Services comptables et de secrétariat d'entreprise |
| Conseil financier, gestion de fonds et courtage en assurance |
| Conseil en management, stratégie et ressources humaines |
| Technologies de l'information, logiciels, SaaS et services gérés |
| Immobilier et gestion de propriété |
| Médias, publicité, relations publiques et événementiel |
| Organisations d'éducation, de formation et d'enseignement |
| Services de voyage, de recrutement et d'emploi |
| Autres services professionnels |
| Praticiens individuels |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Courtiers en assurance |
| Agents d'assurance |
| Distribution directe par les assureurs |
| Autres canaux |
| Polices annuelles de pratique en base réclamation |
| Responsabilité professionnelle spécifique aux projets |
| Couverture de fin de contrat et de période de déclaration prolongée |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Australie |
| Indonésie |
| Thaïlande |
| Malaisie |
| Singapour |
| Vietnam |
| Reste de l'Asie-Pacifique |
| Par type de produit | Responsabilité professionnelle générale/diverse |
| Responsabilité professionnelle pour la construction et la conception | |
| Erreurs et omissions des professionnels de la finance et des intermédiaires | |
| Responsabilité professionnelle technologique | |
| Par profession de l'assuré | Services juridiques |
| Architecture, ingénierie et arpentage | |
| Services comptables et de secrétariat d'entreprise | |
| Conseil financier, gestion de fonds et courtage en assurance | |
| Conseil en management, stratégie et ressources humaines | |
| Technologies de l'information, logiciels, SaaS et services gérés | |
| Immobilier et gestion de propriété | |
| Médias, publicité, relations publiques et événementiel | |
| Organisations d'éducation, de formation et d'enseignement | |
| Services de voyage, de recrutement et d'emploi | |
| Autres services professionnels | |
| Par taille d'entreprise assurée | Praticiens individuels |
| Petites et moyennes entreprises | |
| Grandes entreprises | |
| Par canal de distribution | Courtiers en assurance |
| Agents d'assurance | |
| Distribution directe par les assureurs | |
| Autres canaux | |
| Par structure de police | Polices annuelles de pratique en base réclamation |
| Responsabilité professionnelle spécifique aux projets | |
| Couverture de fin de contrat et de période de déclaration prolongée | |
| Par pays | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique |


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance de l'assurance responsabilité professionnelle en Asie-Pacifique ?
Les mandats réglementaires, les exigences contractuelles, les services professionnels numériques et les projets d'infrastructure soutiennent la croissance de 6,2 milliards USD en 2026 à 8,2 milliards USD d'ici 2031.
Quelle catégorie de produits connaît la croissance la plus rapide en Asie-Pacifique ?
La responsabilité professionnelle technologique devrait croître à un CAGR de 7,6 % jusqu'en 2031, à mesure que les services technologiques et les exigences d'assurance contractuelle se développent.
Quelle profession assurée connaît la croissance la plus rapide ?
Les services informatiques, logiciels, SaaS et services gérés devraient croître à un CAGR de 7,8 % jusqu'en 2031.
Pourquoi les entreprises professionnelles utilisent-elles des polices en base réclamation ?
Les polices annuelles de pratique en base réclamation ont représenté 78,5 % des primes en 2025, car elles offrent une protection continue pour les activités professionnelles.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le Vietnam devrait croître à un CAGR de 8,2 % jusqu'en 2031, soutenu par les exigences de responsabilité professionnelle pour les experts-comptables certifiés.
Comment les assureurs se font-ils concurrence sur le marché de l'assurance responsabilité professionnelle en Asie-Pacifique ?
Les assureurs se font concurrence par la souscription spécialisée, les relations avec les courtiers, la distribution numérique et la couverture combinée pour les risques professionnels, technologiques, cyber, de fraude et de criminalité.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

