
Taille et part du marché de l'assurance responsabilité professionnelle en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 14.80 Milliards de dollars |
| Taille du Marché (2026) | 15.40 Milliards de dollars |
| Taille du Marché (2031) | 19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.30 % |
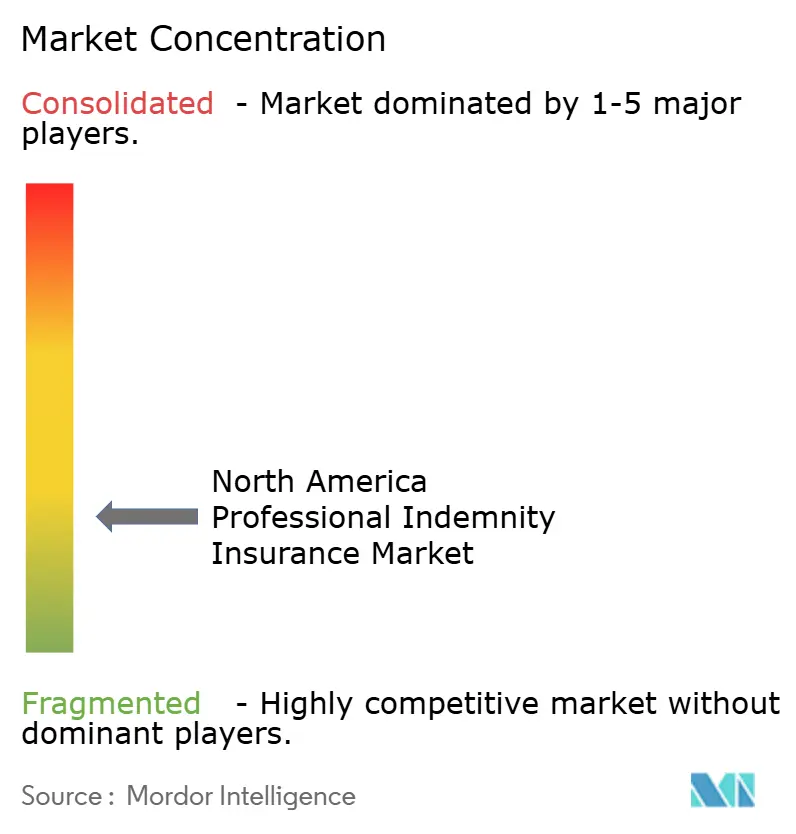
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance responsabilité professionnelle en Amérique du Nord par Mordor Intelligence
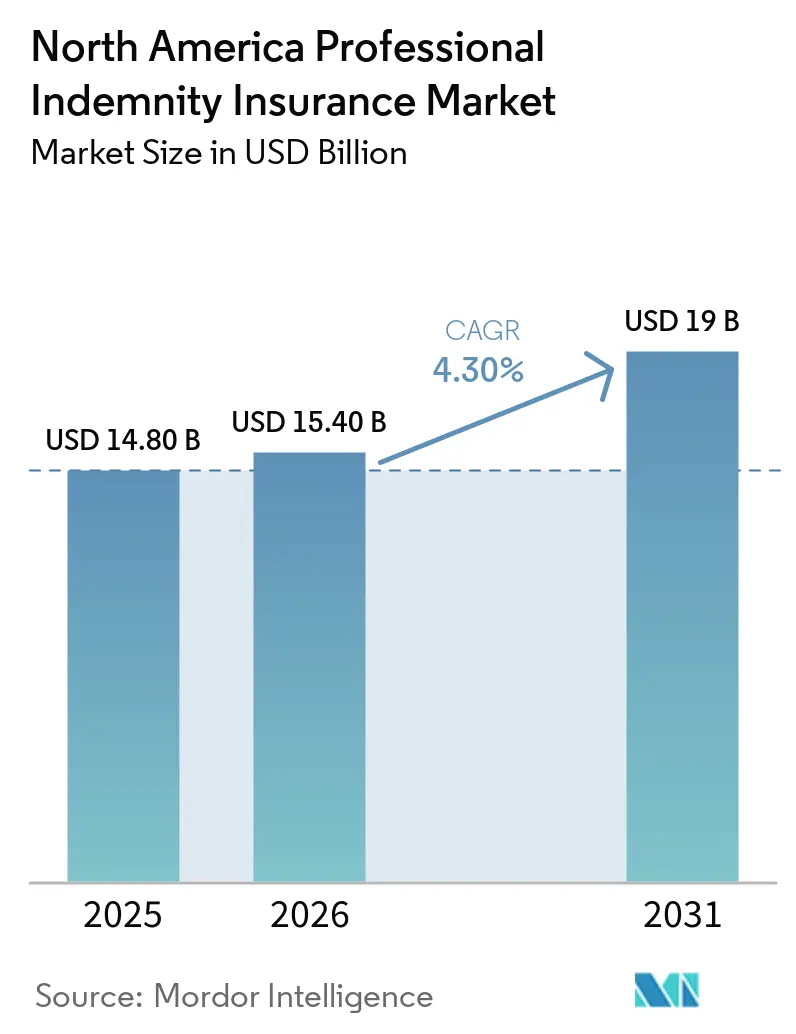
La taille du marché de l'assurance responsabilité professionnelle en Amérique du Nord était évaluée à 14,8 milliards USD en 2025 et devrait croître de 15,4 milliards USD en 2026 pour atteindre 19 milliards USD d'ici 2031, à un CAGR de 4,3 % au cours de la période de prévision 2026 à 2031.
La demande est soutenue par le recours plus large aux services professionnels dans les domaines juridique, technologique, du conseil financier, de l'ingénierie et du conseil en gestion. Les conditions contractuelles exigent de plus en plus que les fournisseurs et les conseillers maintiennent une couverture en matière d'erreurs et d'omissions, ce qui soutient la demande récurrente de primes. Les États-Unis restent la principale source de volume de primes régionales en raison de leur large base de services professionnels, de leur environnement contentieux et des exigences d'assurance propres à chaque profession. La concurrence par les prix reste forte sur les lignes standard, tandis que les souscripteurs continuent d'appliquer des conditions plus sélectives aux risques complexes. Le marché de l'assurance responsabilité professionnelle en Amérique du Nord offre également des perspectives aux assureurs capables de fournir une protection claire en matière de technologie, de cyber et de responsabilité professionnelle dans une seule police.
Points clés du rapport
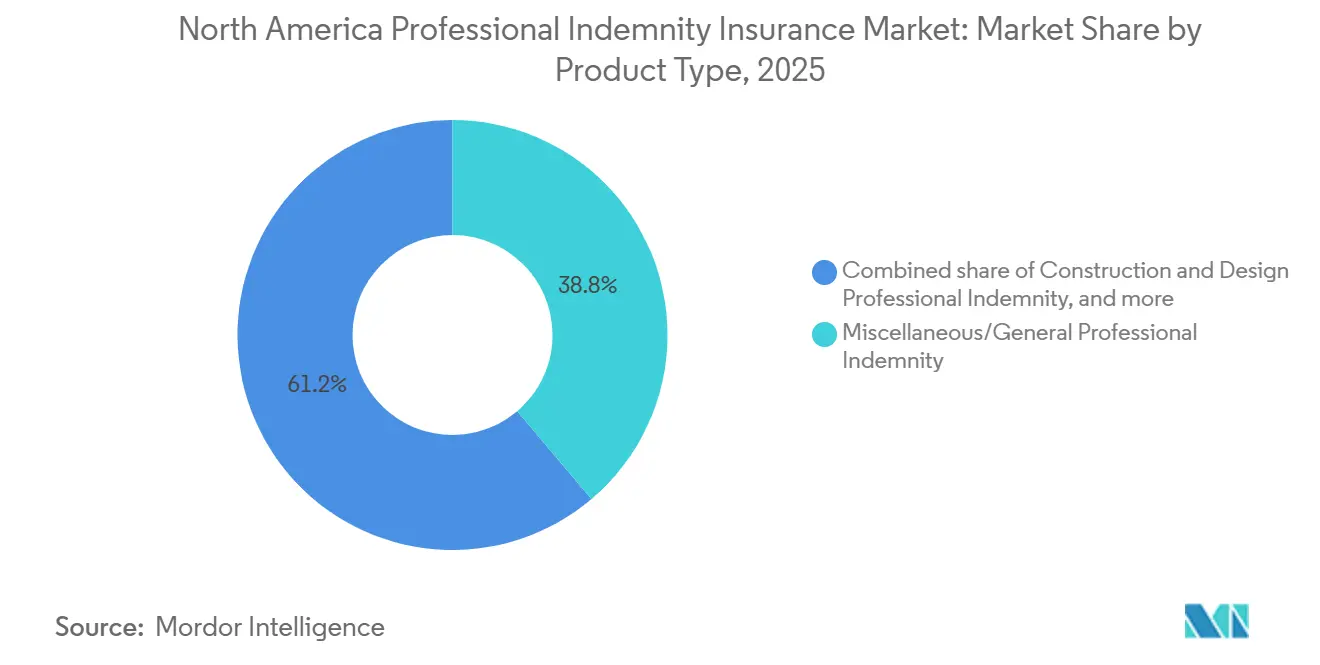
- Par type de produit, les polices de responsabilité professionnelle générale et diverse ont capté 38,8 % de la part du marché de l'assurance responsabilité professionnelle en Amérique du Nord en 2025, tandis que la responsabilité professionnelle technologique devrait croître à un CAGR de 6,6 % jusqu'en 2031.
- Par profession de l'assuré, les professionnels des services juridiques détenaient 22,3 % de la part du marché de l'assurance responsabilité professionnelle en Amérique du Nord en 2025, tandis que les technologies de l'information, les logiciels, les logiciels en tant que service et les services gérés devraient croître à un CAGR de 6,8 % jusqu'en 2031.
- Par taille d'entreprise assurée, les petites et moyennes entreprises ont capté 46,1 % de la part du marché de l'assurance responsabilité professionnelle en Amérique du Nord en 2025, tandis que les praticiens individuels devraient croître à un CAGR de 5,9 % jusqu'en 2031.
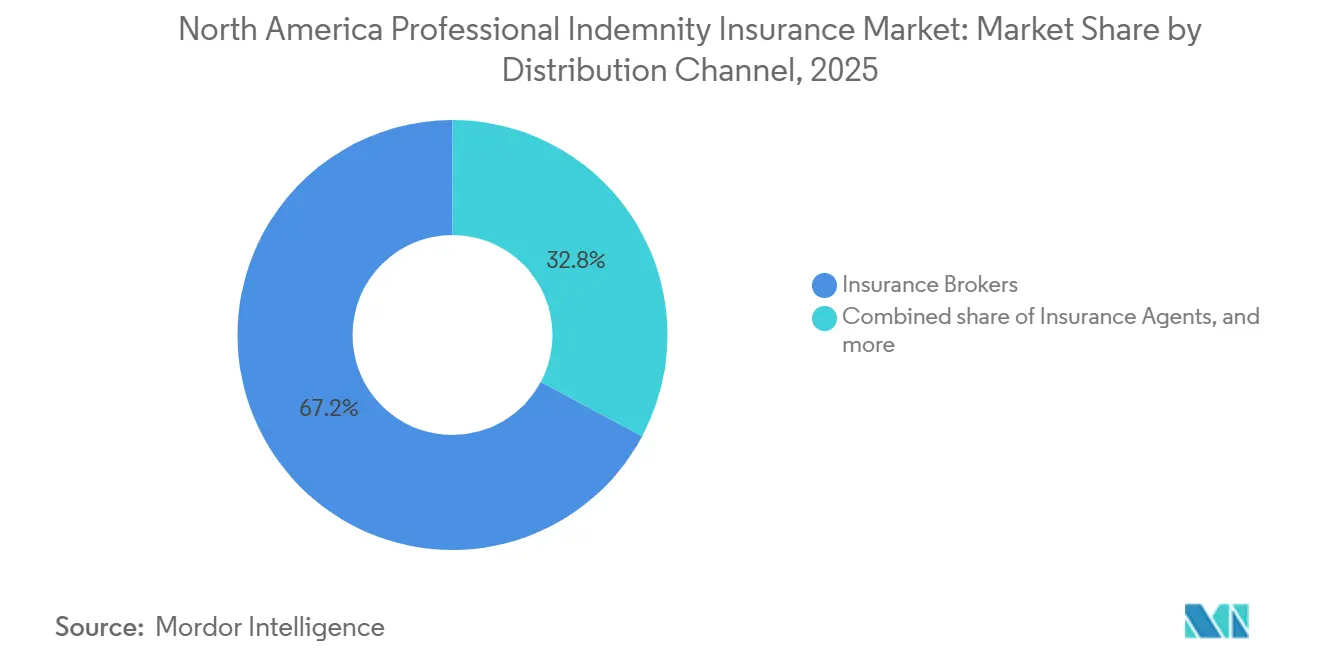
- Par canal de distribution, les courtiers en assurance ont capté 67,2 % de la part du marché de l'assurance responsabilité professionnelle en Amérique du Nord en 2025, tandis que la distribution directe par les assureurs devrait croître à un CAGR de 7 % jusqu'en 2031.
- Par structure de police, les polices annuelles de pratique en base réclamation ont capté 74,6 % de la part du marché de l'assurance responsabilité professionnelle en Amérique du Nord en 2025, tandis que la responsabilité professionnelle spécifique à un projet devrait croître à un CAGR de 6,1 % jusqu'en 2031.
- Par géographie, les États-Unis ont capté 85,7 % de la part du marché de l'assurance responsabilité professionnelle en Amérique du Nord en 2025, tandis que le Mexique devrait croître à un CAGR de 6,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'assurance responsabilité professionnelle en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation de l'exposition à la responsabilité liée aux missions complexes et aux litiges | +0.9% | États-Unis dominants, significatif au Canada et émergent au Mexique | Moyen terme (2-4 ans) |
| Expansion des services professionnels et adoption par les petites et moyennes entreprises | +0.7% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Responsabilité liée à l'intelligence artificielle, au conseil technologique et à la transformation numérique | +0.8% | États-Unis principalement, avec une expansion précoce au Canada et au Mexique | Long terme (≥ 4 ans) |
| Couverture obligatoire et contractuelle de la responsabilité professionnelle | +0.5% | Amérique du Nord, avec une intensité au niveau provincial au Canada | Court terme (≤ 2 ans) |
| Demande intégrée en matière de cyber, de confidentialité et de responsabilité professionnelle | +0.6% | Amérique du Nord, avec les États-Unis en tête de l'adoption | Moyen terme (2-4 ans) |
| Expansion des agents généraux gestionnaires, du courtage numérique et de la distribution spécialisée | +0.5% | États-Unis principalement, avec une émergence au Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation des expositions à la responsabilité professionnelle liées aux missions complexes et aux litiges
Des missions clients plus complexes augmentent à la fois la fréquence et le coût des sinistres en responsabilité professionnelle en Amérique du Nord. Dans une enquête de 2026, 60 % des assureurs ont signalé une gravité des sinistres plus élevée en 2025, contre 53 % en 2024 et 41 % en 2023[1]. Aucun des assureurs interrogés n'a signalé une gravité moindre. La même enquête a révélé que 82 % des répondants ont réglé des sinistres de plusieurs millions de dollars en 2025, dont 13 % ayant réglé des sinistres compris entre 10 millions USD et 19,9 millions USD. Le financement des litiges accentue la pression car il peut soutenir des réclamations que les plaignants auraient autrement du mal à poursuivre. Des pertes potentielles plus élevées incitent les cabinets professionnels à réévaluer leurs plafonds et leurs conditions de couverture, ce qui soutient le marché de l'assurance responsabilité professionnelle en Amérique du Nord.
Expansion des services professionnels et adoption de l'assurance par les petites et moyennes entreprises
La souscription d'assurance parmi les petites entreprises a augmenté à mesure que les cabinets de services professionnels faisaient face à davantage d'exigences de couverture de la part des clients. L'adoption de l'assurance responsabilité professionnelle parmi les petites entreprises est passée de 20 % en 2023 à 31 % en 2025[2]. La Small Business Administration des États-Unis a indiqué que les États-Unis comptaient 33,3 millions de petites entreprises, laissant un grand nombre de cabinets sans protection en matière de responsabilité professionnelle. Les acheteurs d'entreprise et les agences gouvernementales demandent de plus en plus une preuve de couverture aux fournisseurs et aux conseillers avant d'attribuer des contrats. NEXT Insurance a lancé NEXT Pro+ en octobre 2025 avec une couverture plus large, des plafonds plus élevés et une soumission de devis simplifiée pour les entreprises de services professionnels. Une souscription plus facile et une distribution numérique peuvent rendre les comptes plus petits plus pratiques à servir pour les assureurs et les agents généraux gestionnaires.
Augmentation de la responsabilité liée à l'intelligence artificielle, au conseil technologique et à la transformation numérique
L'utilisation de l'intelligence artificielle dans le travail professionnel modifie l'exposition des consultants en technologie, des fournisseurs de logiciels et des prestataires de services gérés. Un résultat incorrect peut entraîner une perte pour le client dont le cabinet de services professionnels, plutôt que le fournisseur de technologie, est tenu responsable. CFC a identifié l'intelligence artificielle comme un enjeu majeur de responsabilité professionnelle pour 2026 et a noté que les libellés existants pourraient ne pas y répondre clairement[3]. CFC a ensuite désigné les hallucinations de modèles, le contenu généré par l'intelligence artificielle et la dérive de modèles comme des expositions couvertes dans 7 lignes de produits. Cette clarification peut aider les entreprises technologiques à évaluer leur protection tout en faisant du libellé de la couverture un enjeu concurrentiel. Le marché de l'assurance responsabilité professionnelle en Amérique du Nord voit donc la responsabilité technologique en matière d'erreurs et d'omissions devenir une catégorie de souscription plus centrale.
Couverture obligatoire et contractuellement requise de la responsabilité professionnelle
Les dispositifs d'assurance obligatoire créent une demande récurrente car la couverture est liée à l'autorisation d'exercer ou à la possibilité de soumissionner pour des marchés. Les professionnels du droit, de l'ingénierie, de la comptabilité et des services financiers peuvent être soumis aux règles des ordres professionnels ou aux exigences des contrats clients. Le programme LAWPRO de l'Ontario fournit une couverture obligatoire à plus de 32 000 avocats et parajuristes en exercice privé en 2026. Ingénieurs Canada propose également une assurance responsabilité professionnelle secondaire dans le cadre d'un programme accessible aux ingénieurs membres éligibles dans les juridictions participantes[4]. Ces dispositifs réduisent la dépendance à la sensibilisation volontaire au risque et soutiennent les flux de primes basés sur le renouvellement. Ils donnent également aux assureurs accès à des programmes axés sur les professions avec des règles d'éligibilité établies.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Capacité abondante et pression concurrentielle sur les prix | -1.5% | Amérique du Nord, plus aiguë aux États-Unis, marché standard | Court terme (≤ 2 ans) |
| Augmentation des coûts de défense, de la gravité des sinistres et de l'inflation sociale | -0.8% | États-Unis principalement, émergent au Canada et signaux précoces au Mexique | Moyen terme (2-4 ans) |
| Données de sinistres limitées et incertitude de couverture pour les risques liés à l'intelligence artificielle générative | -0.5% | Amérique du Nord | Moyen terme (2-4 ans) |
| Chevauchement des expositions cyber, technologiques et de responsabilité professionnelle | -0.5% | Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Capacité abondante et pression concurrentielle sur les prix
La capacité disponible limite l'élan tarifaire même si les assureurs font face à des coûts de sinistres sous-jacents plus élevés. Ryan Specialty a décrit l'activité de responsabilité professionnelle diverse et d'erreurs et omissions comme extrêmement concurrentielle en mai 2026. De nouveaux agents généraux gestionnaires ont accru la pression sur les assureurs établis pour qu'ils alignent leurs prix et leurs conditions de couverture pour les comptes sans sinistres majeurs. Les taux des lignes financières et professionnelles ont baissé de 5 % à l'échelle mondiale au premier trimestre 2026. Les conditions diffèrent selon le type de risque car les comptes complexes ou ayant subi des sinistres peuvent encore obtenir des tarifs plus fermes. Cette division signifie que le marché de l'assurance responsabilité professionnelle en Amérique du Nord peut afficher une croissance régulière des primes même si les marges des comptes standard sont sous pression.
Augmentation des coûts de défense, de la gravité des sinistres et de l'inflation sociale
Les coûts de défense augmentent dans plusieurs catégories de responsabilité professionnelle et peuvent accroître la gravité avant qu'un sinistre n'atteigne le règlement. En 2026, 93 % des assureurs interrogés par Ames & Gough ont déclaré que les coûts de défense affectaient matériellement la gravité des sinistres. Les répondants ont lié la hausse des coûts à des tactiques de plaignants plus agressives, à un recours accru à la découverte électronique et aux témoins experts, à des litiges plus longs et à des frais de conseil de panel plus élevés. L'Association nationale des commissaires aux assurances identifie la responsabilité professionnelle comme une ligne affectée par l'inflation sociale, notamment les changements d'attitude des jurés et le financement des litiges. Ces coûts peuvent affaiblir les résultats de souscription lorsque les taux de primes ne suivent pas le rythme. Ils renforcent également la nécessité d'une gestion disciplinée des sinistres et d'une sélection des risques au sein du marché de l'assurance responsabilité professionnelle en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la responsabilité technologique en matière d'erreurs et d'omissions remodèle le mix produit
Les polices générales et diverses représentaient 38,8 % de la taille du marché de l'assurance responsabilité professionnelle en Amérique du Nord en 2025. Leur conception large sert les consultants en gestion, les conseillers en ressources humaines, les professionnels des médias et d'autres professions sans ligne spécialisée dédiée. La couverture de la construction et de la conception reste liée aux exigences des prêteurs et des contrats sur les projets d'infrastructure et commerciaux. La responsabilité en matière d'erreurs et d'omissions des professionnels de la finance continue de soutenir les conseillers et les gestionnaires de fonds avec d'importantes obligations de conformité. La responsabilité professionnelle technologique est le type de produit à la croissance la plus rapide et devrait se développer à un CAGR de 6,6 % jusqu'en 2031. Le segment reflète la demande croissante des développeurs de logiciels en tant que service, des prestataires de services gérés et des entreprises utilisant l'intelligence artificielle dans la prestation de services aux clients.
Les assureurs en responsabilité technologique en matière d'erreurs et d'omissions ajustent leurs conditions à mesure que les clients recherchent une réponse plus claire aux pertes liées à l'intelligence artificielle. La mise à jour 2026 de CFC a désigné les hallucinations de modèles, le contenu généré par l'intelligence artificielle et la dérive de modèles parmi les expositions couvertes dans certaines lignes de produits. Cette approche offre aux acheteurs plus de visibilité que les polices qui ne traitent pas de l'intelligence artificielle. Ryan Specialty a noté que la responsabilité technologique en matière d'erreurs et d'omissions était plus difficile que la responsabilité diverse en matière d'erreurs et d'omissions et le cyber pour certains comptes en 2026. Les litiges en matière de droits d'auteur impliquant de grandes plateformes d'intelligence artificielle ont accru la prudence des souscripteurs concernant les comptes de grands modèles de langage à risque élevé. Le mix produit combine donc des prix accessibles dans les larges lignes diverses avec des conditions plus sélectives dans les risques technologiques.


Par profession de l'assuré : les services juridiques en tête tandis que les technologies de l'information se développent le plus rapidement
Les professionnels des services juridiques détenaient 22,3 % de la part du marché de l'assurance responsabilité professionnelle en Amérique du Nord en 2025. Leur position reflète les dispositifs de couverture obligatoire et la gravité potentielle des sinistres pour faute professionnelle juridique. LAWPRO a assuré plus de 32 000 avocats et parajuristes ontariens en exercice privé en 2026, avec une prime de base de 3 250 CAD (2 385 USD). L'architecture, l'ingénierie, l'arpentage, la comptabilité, le conseil financier et le conseil en gestion constituent d'autres groupes professionnels importants. L'immobilier, la gestion immobilière, les médias, la publicité, l'éducation, la formation, le voyage et les services de recrutement restent des groupes plus petits mais pertinents. Les exigences réglementaires et contractuelles restent une voie importante vers l'adoption de la couverture parmi les petits cabinets professionnels.
Les technologies de l'information, les logiciels, les logiciels en tant que service et les services gérés devraient croître à un CAGR de 6,8 % jusqu'en 2031. C'est plus rapide que les services juridiques car la couverture technologique est encore en développement par rapport à la responsabilité créée par le travail client dépendant de la technologie. Les assureurs sont passés de positions ambiguës sur l'intelligence artificielle à des conditions affirmatives ou des exclusions depuis 2025. Les cabinets sans gouvernance documentée de l'intelligence artificielle peuvent faire face à des discussions de renouvellement plus strictes lors de la recherche de couverture. Le secteur de l'assurance responsabilité professionnelle en Amérique du Nord répond avec un libellé de produit qui aborde les questions de service technologique, de contenu et de performance des modèles. Ce processus peut augmenter à la fois l'activité de révision et les nouvelles souscriptions de polices parmi les entreprises technologiques.
Par taille d'entreprise assurée : les petites et moyennes entreprises en tête, tandis que les praticiens individuels gagnent en accessibilité
Les petites et moyennes entreprises détenaient 46,1 % de la taille du marché de l'assurance responsabilité professionnelle en Amérique du Nord en 2025. Leur poids reflète le grand nombre d'entreprises de services professionnels et le recours plus large aux exigences d'assurance dans les contrats clients. Les grandes entreprises restent le prochain groupe de primes important car elles achètent des plafonds plus élevés et utilisent une couverture en couches auprès de plusieurs assureurs. Ames & Gough a constaté que 80 % des assureurs en responsabilité professionnelle pouvaient offrir des plafonds supérieurs à 5 millions USD, tandis que 40 % pouvaient offrir jusqu'à 10 millions USD. L'adoption de l'assurance responsabilité professionnelle parmi les petites entreprises est passée de 20 % en 2023 à 31 % en 2025. La souscription numérique aide les assureurs à traiter ces comptes plus petits plus efficacement.
Les praticiens individuels devraient croître à un CAGR de 5,9 % jusqu'en 2031. Les programmes numériques facilitent l'obtention d'une couverture pour les professionnels indépendants et freelances. Pliable a lancé son programme à l'échelle nationale en avril 2026 pour les freelances et les consultants, offrant une protection groupée à partir de 49 USD par mois. L'offre montre comment un prix d'entrée plus bas et un processus d'achat plus simple peuvent atteindre des acheteurs en dehors des renouvellements annuels traditionnels des cabinets. Une couverture conçue pour les conseillers individuels, les consultants et les professionnels du design peut améliorer l'accès là où les processus de placement conventionnels étaient trop contraignants. Cette opportunité soutient le marché de l'assurance responsabilité professionnelle en Amérique du Nord à mesure que le travail professionnel indépendant se développe.
Par canal de distribution : les courtiers restent centraux tandis que les plateformes directes se développent
Les courtiers en assurance détenaient 67,2 % de la part du marché de l'assurance responsabilité professionnelle en Amérique du Nord en 2025. Leur rôle reste important pour les placements complexes qui nécessitent des libellés personnalisés, des plafonds appropriés et la gestion des dates rétroactives. Les courtiers apportent également un soutien lors des sinistres et peuvent coordonner les couches primaires et excédentaires pour les clients plus importants. Les agents d'assurance restent pertinents pour les programmes captifs, d'affinité et des ordres professionnels. Le programme d'assurance responsabilité professionnelle secondaire d'Ingénieurs Canada est administré par Hub International pour les ingénieurs membres éligibles dans les juridictions participantes. Les administrateurs de programmes et les plateformes dirigées par des agents généraux gestionnaires servent également des groupes professionnels spécialisés.
La distribution directe par les assureurs devrait croître à un CAGR de 7 % jusqu'en 2031. Les plateformes en ligne peuvent réduire les délais de soumission à la souscription pour les risques de responsabilité professionnelle courants. AdvisorCovered.com a été lancé en avril 2026 pour permettre aux conseillers en investissement enregistrés, aux planificateurs financiers et aux agents d'assurance de demander des devis, de postuler, de souscrire et de gérer leur assurance en matière d'erreurs et d'omissions en ligne. ALPS est passé en production sur OneShield Market Solutions pour son programme LawyerCare en août 2026. Ces changements montrent que les fournisseurs établis peuvent opérer des modèles directs et soutenus par des courtiers simultanément. Le marché de l'assurance responsabilité professionnelle en Amérique du Nord devrait conserver les courtiers pour les travaux complexes tandis que les outils directs gèrent les placements plus standardisés.
Par structure de police : les polices en base réclamation dominent tandis que la couverture de projet se développe
Les polices annuelles de pratique en base réclamation représentaient 74,6 % de la taille du marché de l'assurance responsabilité professionnelle en Amérique du Nord en 2025. Cette structure répond aux réclamations déclarées pendant la période de police plutôt qu'à la date à laquelle l'acte s'est produit. Elle aide les assureurs à tarifer l'exposition à la queue et à gérer les longues périodes de déclaration. Les polices de cessation d'activité et de période de déclaration prolongée servent les cabinets qui fusionnent, ferment ou cessent leur activité. LAWPRO a identifié la gestion de la période de déclaration prolongée comme une partie pertinente de l'administration de son programme pour les avocats qui quittent la profession. Ces polices peuvent devenir plus pertinentes à mesure que les cabinets de services professionnels se consolident et que les cohortes de praticiens prennent leur retraite.
La responsabilité professionnelle spécifique à un projet devrait croître à un CAGR de 6,1 % jusqu'en 2031. La couverture dédie des plafonds à un projet nommé pendant la conception, la construction et la période de déclaration post-achèvement convenue. Cela peut protéger les maîtres d'ouvrage et les équipes de conception sans puiser dans les plafonds nécessaires pour d'autres travaux. La Société nationale des ingénieurs professionnels a noté une augmentation des sinistres spécifiques aux projets dans les arrangements agressifs de conception-construction et de partenariat public-privé. Victor Insurance propose une responsabilité professionnelle spécifique aux projets pour des projets dont la valeur de construction atteint 300 millions USD. Les infrastructures et les travaux de construction complexes élargissent l'utilisation de cette structure de police.
Analyse géographique
Les États-Unis représentaient 85,7 % de la taille du marché de l'assurance responsabilité professionnelle en Amérique du Nord en 2025. Leur poids reflète la taille de leur économie de services professionnels, leur environnement contentieux et leurs diverses règles d'assurance basées sur les États. Les taux de sinistres aux États-Unis ont augmenté de 9 % au premier trimestre 2026 en raison de la persistance de la gravité des sinistres dans les couches excédentaires. Les départements d'assurance des États supervisent les formulaires de police, les dépôts de tarifs et les licences des assureurs. Les exigences professionnelles pour les avocats, les ingénieurs, les comptables et les conseillers financiers créent une demande variée dans 50 systèmes étatiques. La Californie, New York et la Floride restent des centres de risque importants car la fréquence des litiges et l'inflation sociale y sont aiguës.
Le Canada bénéficie d'une demande récurrente de primes grâce à des programmes d'assurance spécifiques aux professions. LAWPRO fournit une protection obligatoire à plus de 32 000 avocats et parajuristes ontariens en exercice privé en 2026. Sa prime de base de 3 250 CAD (2 385 USD) est restée inchangée pour une troisième année. Les régulateurs provinciaux de l'ingénierie participent à un programme d'assurance responsabilité professionnelle secondaire qui fournit une couverture automatique sans franchise pour les membres éligibles. Le Québec a élargi son cadre obligatoire en novembre 2024, exigeant que les ingénieurs prouvent que leurs employeurs maintiennent une couverture répondant aux normes prescrites.
Le Mexique devrait croître à un CAGR de 6,4 % jusqu'en 2031, ce qui en fait le segment national à la croissance la plus rapide de la région. Les tribunaux montrent une plus grande volonté d'accorder des dommages civils plus importants et de tenir les acteurs corporatifs personnellement responsables. Les changements judiciaires mis en œuvre à partir de juin 2025 peuvent réduire la spécialisation technique dans certaines parties du système de résolution des litiges. Cela peut rendre les résultats juridiques moins prévisibles pour les cabinets de services aux entreprises. L'augmentation des activités transfrontalières et la présence de cabinets de services professionnels nord-américains soutiennent la demande de produits en matière d'erreurs et d'omissions adaptés localement. Le marché de l'assurance responsabilité professionnelle en Amérique du Nord dispose d'une base mexicaine plus petite qu'aux États-Unis et au Canada, mais l'environnement de responsabilité sous-jacent devient de plus en plus pertinent.
Paysage concurrentiel
Le marché de l'assurance responsabilité professionnelle en Amérique du Nord compte des acteurs établis tels que Chubb, AIG/Lexington, AXA XL, Berkshire Hathaway Specialty Insurance, CNA Financial et The Travelers Companies. Ces assureurs sont en concurrence sur les lignes de responsabilité professionnelle standard et spécialisée. Les agents généraux gestionnaires intensifient la concurrence dans les domaines de la responsabilité diverse en matière d'erreurs et d'omissions, des architectes et ingénieurs, et de la responsabilité professionnelle technologique. Ryan Specialty a signalé une pression sur les prix des assureurs établis servant les petites et moyennes entreprises en 2026. Markel a identifié le marché intermédiaire comme une opportunité majeure pour les assureurs disposant d'une forte qualité de données et de capacités de gestion des risques. La concurrence est donc la plus forte là où la couverture peut être standardisée et distribuée efficacement.
Les principaux assureurs ajustent leur conception de produits pour répondre aux risques professionnels, technologiques et cyber connexes. Pro ERM de Chubb combine la responsabilité professionnelle, les services technologiques, les médias et la couverture cyber dans une seule police. CFC a mis à jour ses conditions de responsabilité technologique en matière d'erreurs et d'omissions en juin 2026 pour identifier les hallucinations de modèles, le contenu généré par l'intelligence artificielle et la dérive de modèles comme des expositions couvertes. ALPS a mis en œuvre OneShield Market Solutions pour LawyerCare en août 2026, soutenant son modèle opérationnel direct et par canal de courtage. Ces actions montrent que la clarté du libellé et la technologie de distribution sont des outils concurrentiels importants. Les assureurs doivent néanmoins maintenir leur discipline là où des sinistres complexes créent un développement des pertes plus long et plus coûteux.
Les nouveaux entrants numériques ciblent les praticiens individuels, les petites entreprises technologiques et d'autres acheteurs qui peuvent recevoir une attention limitée des assureurs traditionnels. Hiscox a accepté en août 2025 d'acquérir Corix Insurance Services et Vouch Insurance Company, élargissant son accès à des groupes de clients spécialisés et à la technologie de courtage numérique. Les exigences réglementaires à travers les États-Unis constituent une barrière car les assureurs ont besoin d'une autorisation dans 50 systèmes d'assurance étatiques distincts. Ces exigences ralentissent la mise à l'échelle, mais n'empêchent pas les insurtechs bien capitalisées et les programmes soutenus par Lloyd's d'atteindre une clientèle nationale. Le secteur de l'assurance responsabilité professionnelle en Amérique du Nord reste concurrentiel, avec l'expertise spécialisée et la capacité de distribution qui façonnent les résultats.
Leaders du secteur de l'assurance responsabilité professionnelle en Amérique du Nord
-
Chubb Limited
-
The Travelers Companies, Inc.
-
AIG / Lexington
-
Berkshire Hathaway Specialty Insurance (BHSI)
-
CNA Financial
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : ALPS Property & Casualty Insurance Company est passé en production sur OneShield Market Solutions pour son programme de responsabilité professionnelle des avocats LawyerCare. La mise en œuvre soutient la stratégie de double distribution d'ALPS à la suite de son acquisition de LawyerCare auprès de ProAssurance en 2025, permettant au plus grand souscripteur direct américain d'assurance responsabilité pour faute professionnelle des avocats d'opérer à la fois son modèle traditionnel de distribution directe et un portefeuille de canal de courtage nouvellement acquis sur une plateforme unifiée.
- Juin 2026 : CFC Underwriting a mis à jour les conditions de sa police de responsabilité technologique en matière d'erreurs et d'omissions pour désigner affirmativement les hallucinations de modèles, le contenu généré par l'intelligence artificielle et la dérive de modèles comme des expositions couvertes dans sept lignes de produits. Cela marque un développement significatif du libellé commercial distinguant CFC des assureurs ayant des positions silencieuses ou d'exclusion sur l'intelligence artificielle, faisant de la documentation de gouvernance une condition de la réponse de couverture plutôt qu'une simple bonne pratique.
- Avril 2026 : Pliable, un programme de responsabilité en matière d'erreurs et d'omissions soutenu par Lloyd's et administré par RVNA, une division de DOXA, a été lancé à l'échelle nationale dans les 50 États des États-Unis, ciblant les freelances et les consultants. Le programme regroupe 30 couvertures professionnelles et spécialisées dans une seule police à partir de 49 USD par mois, représentant un modèle de tarification d'entrée sans précédent dans la distribution traditionnelle de l'assurance responsabilité professionnelle en Amérique du Nord.
- Octobre 2025 : NEXT Insurance a dévoilé NEXT Pro+, une offre de services professionnels améliorée comprenant une couverture plus large, une tarification alignée sur le marché, des plafonds plus élevés et une soumission de devis simplifiée pour les clients de responsabilité en matière d'erreurs et d'omissions des petites entreprises. Le lancement a suivi l'acquisition de NEXT Insurance par le groupe ERGO de Munich Re, renforçant le modèle de distribution numérique en priorité de l'insurtech avec le soutien financier d'un grand réassureur mondial.


Périmètre du rapport sur le marché de l'assurance responsabilité professionnelle en Amérique du Nord
| Responsabilité professionnelle générale/diverse |
| Responsabilité professionnelle en construction et conception |
| Responsabilité en matière d'erreurs et d'omissions des professionnels de la finance et des intermédiaires |
| Responsabilité professionnelle technologique |
| Services juridiques |
| Architecture, ingénierie et arpentage |
| Services comptables et de secrétariat d'entreprise |
| Conseil financier, gestion de fonds et courtage en assurance |
| Conseil en gestion, stratégie et ressources humaines |
| Technologies de l'information, logiciels, logiciels en tant que service et services gérés |
| Immobilier et gestion immobilière |
| Médias, publicité, relations publiques et événementiel |
| Établissements d'enseignement, de formation et d'instruction |
| Services de voyage, de recrutement et d'emploi |
| Autres services professionnels |
| Praticiens individuels |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Courtiers en assurance |
| Agents d'assurance |
| Distribution directe par les assureurs |
| Autres canaux |
| Polices annuelles de pratique en base réclamation |
| Responsabilité professionnelle spécifique à un projet |
| Cessation d'activité et période de déclaration prolongée |
| États-Unis |
| Canada |
| Mexique |
| Par type de produit | Responsabilité professionnelle générale/diverse |
| Responsabilité professionnelle en construction et conception | |
| Responsabilité en matière d'erreurs et d'omissions des professionnels de la finance et des intermédiaires | |
| Responsabilité professionnelle technologique | |
| Par profession de l'assuré | Services juridiques |
| Architecture, ingénierie et arpentage | |
| Services comptables et de secrétariat d'entreprise | |
| Conseil financier, gestion de fonds et courtage en assurance | |
| Conseil en gestion, stratégie et ressources humaines | |
| Technologies de l'information, logiciels, logiciels en tant que service et services gérés | |
| Immobilier et gestion immobilière | |
| Médias, publicité, relations publiques et événementiel | |
| Établissements d'enseignement, de formation et d'instruction | |
| Services de voyage, de recrutement et d'emploi | |
| Autres services professionnels | |
| Par taille d'entreprise assurée | Praticiens individuels |
| Petites et moyennes entreprises | |
| Grandes entreprises | |
| Par canal de distribution | Courtiers en assurance |
| Agents d'assurance | |
| Distribution directe par les assureurs | |
| Autres canaux | |
| Par structure de police | Polices annuelles de pratique en base réclamation |
| Responsabilité professionnelle spécifique à un projet | |
| Cessation d'activité et période de déclaration prolongée | |
| Par pays | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la demande d'assurance responsabilité professionnelle en Amérique du Nord ?
Une activité de services professionnels plus importante, des exigences de couverture contractuelle, une gravité des sinistres plus élevée et la responsabilité liée à la technologie soutiennent la demande.
Quelle est la taille du marché de l'assurance responsabilité professionnelle en Amérique du Nord ?
La taille du marché est estimée à 15,4 milliards USD en 2026 et devrait atteindre 19 milliards USD d'ici 2031 à un CAGR de 4,3 %.
Quel type de produit est en tête de la couverture de responsabilité professionnelle en Amérique du Nord ?
Les polices générales et diverses étaient en tête avec une part de 38,8 % en 2025 car elles servent un large groupe de professions sans lignes de produits spécialisées.
Quel groupe de clients connaît la croissance la plus rapide pour cette assurance ?
Les praticiens individuels devraient croître à un CAGR de 5,9 % jusqu'en 2031 à mesure que les programmes numériques rendent la couverture plus accessible.
Pourquoi les entreprises technologiques recherchent-elles davantage de protection en matière d'erreurs et d'omissions ?
Les entreprises technologiques font face à une exposition accrue liée à la livraison de logiciels, aux résultats de l'intelligence artificielle, au contenu et aux problèmes de performance des modèles.
Quel pays connaît la croissance la plus rapide pour l'assurance responsabilité professionnelle dans la région ?
Le Mexique devrait croître à un CAGR de 6,4 % jusqu'en 2031 à mesure que les conditions de responsabilité et l'activité professionnelle transfrontalière se développent.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

