
Taille et part du marché du shampooing

Analyse du marché du shampooing par Mordor Intelligence
La taille du marché du shampooing était évaluée à 39,04 milliards USD en 2026 et estimée à croître de 39,04 milliards USD en 2027 pour atteindre 48,7 milliards USD d'ici 2032, à un CAGR de 4,52 % durant la période de prévision (2027-2032).
Les gammes premium à base d'ingrédients et les offres multifonctionnelles à rincer offrent aux fournisseurs de shampooing des voies de croissance en valeur au-delà du nettoyage de base. En Inde, l'expansion du commerce général connecte les produits différenciés à un accès retail plus large. Les gammes pour hommes constituent une autre voie vers des achats distincts, élargissant le potentiel de revenus généré par une routine de nettoyage. La guerre en Iran, débutée en février 2026, a ajouté des pressions sur l'expédition et les intrants liés au pétrole brut pour les producteurs indiens, tandis que les règles de l'UE ont alourdi les travaux de reformulation et d'étiquetage. Les ventes de shampooings à plus haute valeur offrent une croissance des revenus, mais les dépenses de reformulation et de fret déterminent la part de ce gain que les fournisseurs conservent.
Points clés du rapport
- Par type de produit, le shampooing standard détenait une part de marché de 90,92 % en 2026, tandis que le shampooing naturel/biologique/médicamenteux est prévu comme le segment à la croissance la plus rapide, avec un CAGR de 6,68 % durant 2027-2032.
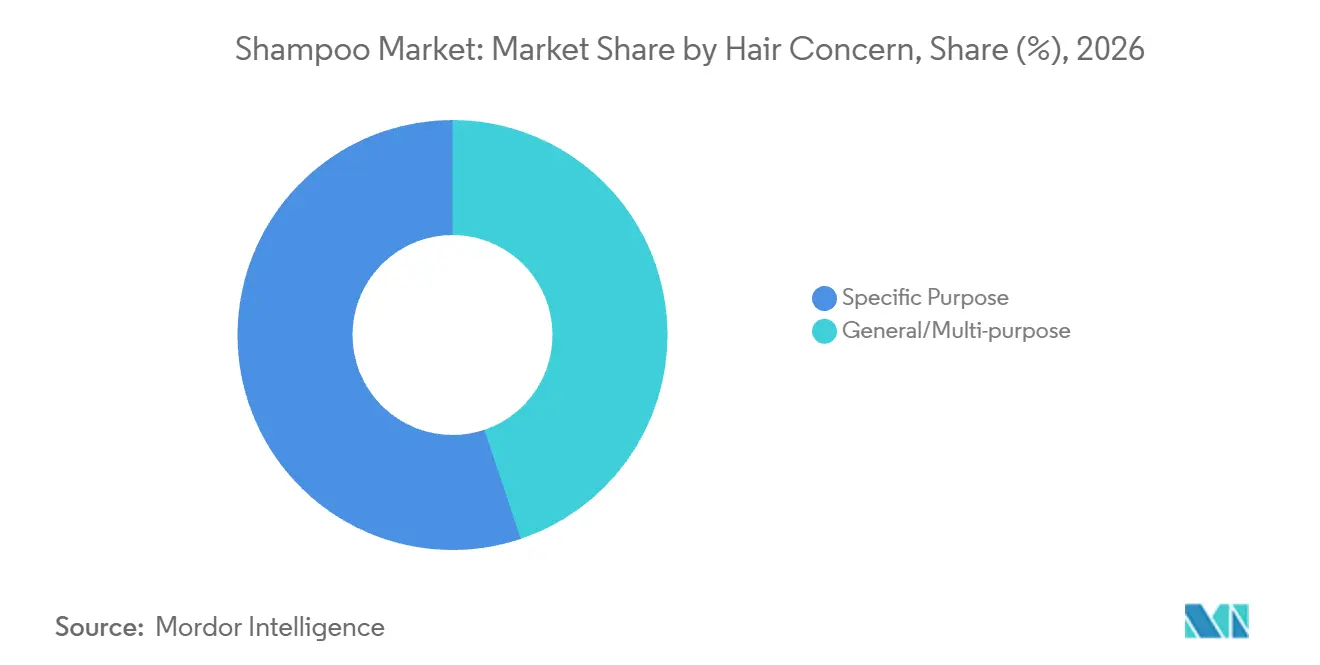
- Les produits à usage spécifique ont dominé la catégorie préoccupation capillaire avec une part de 55,15 % de la taille du marché du shampooing en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 4,62 % durant 2027-2032.
- Par catégorie de prix, le shampooing grande consommation représentait 64,04 % des revenus en 2026, le shampooing luxe/premium étant prévu comme le segment à la croissance la plus rapide, avec un CAGR de 4,7 % durant 2027-2032.
- Par canal de distribution, les supermarchés/hypermarchés détenaient 35,05 % des revenus en 2026, tandis que les boutiques de vente en ligne sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 6,12 % durant 2027-2032.
- Géographiquement, l'Asie-Pacifique représentait 47,36 % des revenus en 2026 et est prévue comme la région à la croissance la plus rapide, avec un CAGR de 5,1 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Préférence croissante pour les shampooings biologiques et à base de plantes | +0.6% | Asie-Pacifique, notamment l'Inde | Moyen terme (2-4 ans) |
| Influence des réseaux sociaux et du marketing numérique | +2.4% | Amérique du Nord, notamment les États-Unis | Court terme (≤ 2 ans) |
| Demande croissante pour les shampooings du segment masculin | +0.7% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor des shampooings multifonctionnels avec des ingrédients actifs innovants | +2.1% | Amérique du Nord, notamment les États-Unis | Court terme (≤ 2 ans) |
| Durabilité et emballages écologiques | +0.5% | Europe, notamment l'Italie | Moyen terme (2-4 ans) |
| Demande croissante pour les shampooings personnalisés par intelligence artificielle | +0.3% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante pour les shampooings biologiques et à base de plantes
La préférence pour les ingrédients biologiques et à base de plantes donne aux acheteurs de shampooing une raison de choisir une marque pour plus que le simple nettoyage. Dabur a enregistré une croissance à deux chiffres pour Vatika Shampoo au quatrième trimestre de l'exercice 2025-26. Dans sa discussion sur les produits de grande consommation en Inde pour l'exercice 2025-26, Dabur a indiqué qu'une campagne a positionné Vatika comme un choix de shampooing naturel/à base de plantes. Dabur a également rapporté que Vatika Shampoo a réalisé son chiffre d'affaires le plus élevé jamais enregistré au cours de l'exercice 2025-26. Ces résultats au niveau de la marque montrent une opportunité de revenus autour d'une identité naturelle/à base de plantes, donnant aux fournisseurs une base pour attirer des achats de la part de consommateurs soucieux des ingrédients plutôt que de concurrencer uniquement sur le lavage de routine.
Influence des médias sociaux et du marketing numérique
Les plateformes sociales peuvent amener les marques de shampooing à être prises en considération avant que les acheteurs ne rencontrent des bouteilles concurrentes sur un rayon de magasin. Une enquête américaine d'avril 2025 a révélé que 49 % des consommateurs ont découvert des produits de soins personnels via des plateformes sociales, contre 37 % par le bouche-à-oreille.[1] La catégorie soins personnels sondée incluait le shampooing. Pour les fournisseurs, ce canal de découverte crée une opportunité d'expliquer les avantages d'un produit en dehors des contraintes de son emplacement physique. Convertir l'attention en demande nécessite un lien reconnaissable entre le message et le produit que les acheteurs peuvent ensuite sélectionner. Une marque absente des fils d'actualité sociaux manque donc une voie vers près de la moitié des consommateurs interrogés qui découvrent les produits de soins personnels par ce biais, faisant de la visibilité sociale une composante de l'obtention d'une considération parmi ces acheteurs.
Demande croissante dans le segment des shampooings pour hommes
Une gamme de shampooings pour hommes offre une voie allant d'un nettoyant ménager partagé à un produit sélectionné spécifiquement pour l'utilisateur masculin. Sa contribution à la demande dépend du fait que la bouteille pour hommes remplace la bouteille ménagère à un prix plus élevé ou se place à côté d'elle comme achat supplémentaire. Un prix plus élevé nécessite un avantage capillaire ou du cuir chevelu que l'acheteur masculin valorise, car une étiquette de genre seule n'ajoute aucune fonction nettoyante. Si cet avantage génère un achat supplémentaire, le chiffre d'affaires peut augmenter sans que l'utilisateur ait besoin de se laver les cheveux plus souvent. Le revenu par lavage, et non le nombre de lavages, est donc la mesure permettant de déterminer si une gamme pour hommes génère de la demande.
Essor des shampooings multifonctionnels aux ingrédients actifs innovants
Les propositions à base d'ingrédients actifs et de technologie donnent aux fournisseurs de shampooing un moyen de relier le nettoyage à une routine de soins capillaires plus large. Unilever a enregistré une croissance à deux chiffres pour Dove au sein de son activité soins capillaires au premier trimestre 2026, à la suite du lancement en 2025 de sa gamme technologique Fibre Repair. L'Oréal Paris a lancé son shampooing Glycolic + Gloss à l'acide glycolique exclusivement dans les magasins Walmart aux États-Unis le 1er août 2025. Sa promesse lissante s'appliquait au système complet composé du shampooing, de l'après-shampooing et du sérum sans rinçage. Étant donné que la promesse lissante dépend du système complet, la vente du shampooing seul ne peut pas porter la promesse attachée à la routine combinée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Défis réglementaires | -0.9% | États membres de l'Union européenne | Moyen terme (2-4 ans) |
| Forte concurrence et saturation du marché | -0.6% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Perturbations de la chaîne d'approvisionnement | -0.4% | Asie-Pacifique, notamment l'Inde | Court terme (≤ 2 ans) |
| Disponibilité de shampooings contrefaits | -0.2% | Région nord de la Jordanie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Défis réglementaires
Les règles relatives aux ingrédients peuvent transformer la poursuite des ventes de shampooings antipelliculaires en une tâche de reformulation pour les fournisseurs dont les formules sont concernées. Les règles de l'UE ont interdit le pyrithione de zinc dans les cosmétiques à compter du 1er mars 2022. Dans le cadre de l'examen 2025 de la Commission européenne, les parties prenantes ont signalé que les reclassifications fréquentes des ingrédients cosmétiques de l'UE nécessitaient des reformulations répétées et augmentaient les coûts opérationnels et de conformité. Pour un petit fournisseur de shampooing, l'examen des ingrédients et la maintenance des allégations peuvent mobiliser des ressources de développement avant qu'un produit de remplacement n'atteigne les acheteurs. Le 16 juin 2026, la Commission a annoncé un accord provisoire visant à réduire la paperasserie liée aux cosmétiques et les coûts pour les entreprises. La reformulation place les dépenses de développement avant les revenus du produit de remplacement, prolongeant le coût du maintien en vente d'une offre antipelliculaire concernée.
Forte concurrence et saturation du marché
Une gamme de shampooings encombrée limite l'expansion de la catégorie lorsque le gain d'une marque remplace un achat existant au lieu de créer une demande de nettoyage supplémentaire. La contrainte est plus forte pour un autre lancement antipelliculaire ou de soin des cheveux abîmés dont l'objet chevauche des shampooings servant déjà le même acheteur. Le passage entre ces produits redistribue les revenus sans nécessairement augmenter la quantité de shampooing achetée. Un fournisseur cherchant ces ventes peut avoir besoin de financer la différenciation et la promotion à partir des achats gagnés sur les concurrents. Ces dépenses de vente laissent moins de revenus de lancement disponibles pour un autre shampooing qui se chevauche, même lorsque le nouveau produit attire des acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
nettoyage de base et usage orienté vers l'état des cheveuxLe shampooing standard représentait une part de 90,92 % de la taille du marché du shampooing en 2026. Le segment le plus important sert les acheteurs qui choisissent un nettoyant de routine, offrant aux fournisseurs une large base d'achats à défendre grâce à l'avantage de lavage qu'ils promettent. Les formules standard constituent l'achat par défaut, de sorte qu'elles se concurrencent sur la familiarité et le prix par lavage plutôt que sur une allégation spéciale. La position du leader dépend donc du maintien d'un nettoyant quotidien fiable que les acheteurs peuvent choisir à nouveau sans réévaluer un besoin de traitement.
Le shampooing naturel/biologique/médicamenteux est prévu comme le segment à la croissance la plus rapide, avec un CAGR de 6,68 % durant 2027-2032. La série Litao à base naturelle de BaWang International, principalement des gels douche et des lessives mais incluant également du shampooing, a enregistré une croissance de revenus d'environ 40,3 % en 2025 par rapport à 2024. Dans des recommandations mises à jour le 11 décembre 2023, l'Académie américaine de dermatologie a recommandé le shampooing antipelliculaire en vente libre lorsque le lavage régulier ne soulage pas les pellicules légères. Elle a également conseillé d'alterner les shampooings antipelliculaires avec différents ingrédients actifs si un shampooing s'avère inefficace. L'identité des ingrédients et une alternative en cas d'échec du traitement donnent aux fournisseurs des raisons distinctes de remporter des achats au-delà du nettoyage standard, soutenant les perspectives de croissance plus rapide du segment combiné.


Par préoccupation capillaire :
les avantages spécifiques façonnent l'offre principaleLes shampooings à usage spécifique constituaient le segment le plus important, avec 55,15 % des revenus en 2026, et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 4,62 % durant 2027-2032. Selon le prospectus de Mandi, son shampooing anti-chute de cheveux a vendu plus de 500 000 bouteilles dans les 6 premiers mois suivant son lancement en 2025 en Chine. Le produit est vendu contre un problème déclaré, la chute de cheveux, et contient du kopexil comme ingrédient actif. Un acheteur qui arrive avec ce problème peut juger le shampooing sur un seul résultat, de sorte qu'un fournisseur dans ce segment vend la préoccupation que la formule traite plutôt qu'une promesse générale de meilleurs cheveux.
Les shampooings généraux/polyvalents conservent un rôle distinct lorsque les besoins en soins capillaires vont au-delà du traitement d'une seule préoccupation du cuir chevelu. Dans ses recommandations de décembre 2023, l'Académie américaine de dermatologie a indiqué que les personnes peuvent utiliser leur shampooing et leur après-shampooing habituels après un shampooing antipelliculaire si nécessaire pour les soins capillaires. La routine conditionnelle donne aux produits normaux une application complémentaire aux côtés d'un nettoyant orienté vers une préoccupation. Le nettoyage général n'a donc pas besoin de perdre son rôle commercial chaque fois qu'un acheteur sélectionne également un shampooing pour une condition particulière.
Par catégorie :
les niveaux de prix créent des décisions produit différentesLe shampooing grande consommation représentait une part de marché de 64,04 % en 2026. Le segment le plus important oblige les fabricants à intégrer chaque avantage de nettoyage dans un prix qu'un acheteur du segment grande consommation acceptera. L'ajout d'une caractéristique de formulation ne crée de la valeur que lorsque l'acheteur juge sa contribution à la hauteur du prix en résultant. Le fabricant doit récupérer tout coût de formulation supplémentaire sur le prix de vente du shampooing à rincer. Ce plafond de prix limite les dépenses sur chaque avantage ajouté avant que le shampooing ne quitte sa position grande consommation prévue.
Le shampooing luxe/premium est prévu comme le segment à la croissance la plus rapide, avec un CAGR de 4,7 % durant 2027-2032. Dans son rapport annuel 2025, L'Oréal a indiqué que L'Oréal Professionnel a recruté 29 % de nouveaux consommateurs supplémentaires pour des shampooings haute performance tels qu'Absolut Repair Molecular et Vitamino Color au Brésil en promouvant des formats rechargeables en magasin et en ligne. La Division Produits Professionnels de L'Oréal a progressé de 11,6 % sur une base comparable ajustée au premier semestre 2026, avec les soins capillaires premium comme principal moteur. Le recrutement par la recharge offre aux fournisseurs premium une voie pour élargir leur base de clientèle tout en maintenant la proposition de produit haute performance au cœur de la vente.
Par canal de distribution :
échelle retail et achats en ligne récurrentsLes supermarchés et hypermarchés constituaient le segment le plus important par canal de distribution, représentant une part de 35,05 % des revenus du shampooing en 2026. En tant que participant à ce canal, Walmart a déclaré 3 569 Walmart Supercenters aux États-Unis au 31 juillet 2026. Le 15 octobre 2026, Procter & Gamble Company a annoncé que les shampooings et après-shampooings Head & Shoulders Scalp Care étaient disponibles chez Walmart aux États-Unis. L'accès au réseau d'un distributeur place la portée en magasin en partie sous le contrôle du distributeur, faisant dépendre le lancement d'un shampooing de cette relation ainsi que de la marque.
Les boutiques de vente en ligne sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 6,12 % durant 2027-2032. Aux États-Unis en 2025, la vente en ligne représentait la majorité des ventes retail de soins capillaires prestige, la commodité et le réapprovisionnement étant les principales raisons déclarées pour l'achat de produits capillaires en ligne. Pour les vendeurs de shampooing en ligne, ces raisons d'achat déclarées favorisent la commande facile du produit qu'un acheteur utilise déjà. Les autres canaux de distribution incluent la voie salon, illustrée par la présence de la Division Produits Professionnels de L'Oréal dans 400 000 salons dans le monde en 2025. La même division a enregistré une croissance à deux chiffres dans le retail sélectif et le commerce électronique tout en renforçant sa présence dans ces salons, de sorte que cette activité professionnelle a poursuivi simultanément la portée en ligne et la portée en salon.
Analyse géographique
Marché du Shampoing en Asie-Pacifique
L'Asie-Pacifique était la géographie la plus grande et à la croissance la plus rapide, représentant 47,36 % de la taille du marché du shampooing en 2026 et prévue pour se développer à un CAGR de 5,1 % durant 2027-2032. Au cours du trimestre clos le 31 mars 2026, Hindustan Unilever Limited a déclaré une augmentation de 25 % de la distribution de bouteilles de shampooing dans le canal du commerce général en Inde. Dabur India Limited a déclaré une croissance de 23 % de son activité shampooing au cours du trimestre clos le 30 juin 2026.[3] Ces deux résultats proviennent d'entreprises déjà établies en Inde, de sorte que les exemples de croissance dans cette région appartiennent à des acteurs en place disposant d'une distribution locale existante plutôt qu'à de nouveaux entrants.
En Europe, les opérateurs de l'UE doivent lister individuellement les allergènes de parfum couverts par l'Annexe III lorsque leurs concentrations dépassent 0,01 % dans les produits à rincer, permettant aux consommateurs sensibilisés d'identifier les ingrédients qu'ils doivent éviter. À partir du 31 juillet 2026, les produits non conformes ne peuvent plus être nouvellement mis sur le marché de l'UE. Les produits mis sur le marché avant cette date peuvent être commercialisés jusqu'au 31 juillet 2028. En Amérique du Nord, les packs combinés shampooing-après-shampooing constituaient le segment capillaire grande consommation à la croissance la plus rapide aux États-Unis en 2025. La conformité des étiquettes régit l'accès aux ventes dans l'UE, tandis que l'exemple américain des packs combinés pointe vers la valeur d'un achat combiné comme voie différente vers les acheteurs.
En Amérique du Sud, les ventes en valeur de shampooing brésilien dans le canal parfumerie suivi par Scanntech ont chuté de 8,2 % en septembre 2026 par rapport à septembre 2025 sur une base comparable. Un fournisseur évaluant la distribution brésilienne fait donc face à une question d'exposition au canal avant de traiter l'expansion régionale prévue comme une dynamique retail uniforme. Au Moyen-Orient et en Afrique, l'analyse 2026 de l'Arabie Saoudite par NIQ a décrit des produits de soins capillaires conçus pour les conditions climatiques et les besoins de style de vie locaux. Pour une marque de shampooing entrant en Arabie Saoudite, l'opportunité est de rendre explicite l'usage local prévu dans sa proposition de produit. La lecture brésilienne antérieure de mai 2026, lorsque le shampooing représentait 16 % de la valeur du canal parfumerie comparable de Scanntech et que ses ventes en valeur ont chuté de 5 % par rapport à mai 2025, montre que l'exposition à la parfumerie précède le déclin de septembre.

Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées pour les fournisseurs non exemptés lançant de nouveaux shampooings préemballés, non médicamenteux, classés comme cosmétiques ordinaires. La comparaison avec le Royaume-Uni couvre la Grande-Bretagne, où une Personne Responsable établie au Royaume-Uni est requise. L'annonce de la Chine en 2025 concernait un projet pilote d'étiquetage électronique dans 6 provinces et municipalités, tandis qu'Anvisa a publié des mises à jour de la liste des ingrédients et proposé une révision de la deuxième partie des substances restreintes en 2026. Aux États-Unis, le Modernization of Cosmetics Regulation Act (MoCRA) attribue les obligations d'enregistrement aux propriétaires ou exploitants d'établissements couverts et les obligations de référencement des produits aux personnes responsables.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Food and Drug Administration | Secrétaire d'État et autorités locales de contrôle du commerce | Administration nationale des produits médicaux | Anvisa | Département national de la santé et praticiens de la santé environnementale |
| Instruments ou orientations clés | Enregistrement et référencement MoCRA ; proposition sur les allergènes de parfum prévue pour novembre 2026 | Régime cosmétique de Grande-Bretagne et notification préalable à la mise sur le marché | Dépôt préalable à l'importation pour les cosmétiques ordinaires | Notification RDC 907/2024 et autorisation d'exploitation de l'entreprise (AFE) | Étiquetage des cosmétiques préemballés ; projet 2025 sur les microbilles avec une phase d'élimination des stocks existants de 24 mois proposée, nécessitant un avis et un plan |
| Effet commercial | Les propriétaires ou exploitants d'établissements couverts renouvellent leur enregistrement tous les 2 ans ; les personnes responsables mettent à jour les référencements de produits annuellement | Personne Responsable établie au Royaume-Uni et notification avant la mise sur le marché d'un nouveau produit en Grande-Bretagne | Formule, norme de produit, échantillon d'étiquette, rapport d'inspection et évaluation de la sécurité pour les cosmétiques ordinaires importés | Une entreprise brésilienne détenant une AFE valide soumet une notification de shampooing exempté d'enregistrement | Nom du produit sur le panneau principal d'au moins 4 mm de hauteur ; adresse commerciale du fabricant, du vendeur ou de la personne pour qui le produit est préemballé, avec exemption d'adresse pour les cosmétiques importés |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Élevé | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Sans changement | Sans changement | Durcissement |
| Source: Mordor Intelligence | |||||
Les obligations de renouvellement et de référencement aux États-Unis créent un travail récurrent, tandis que le calendrier de la proposition de novembre 2026 ajoute une exposition prospective en matière d'étiquetage. La Grande-Bretagne combine la responsabilité locale avec la fin, le 31 décembre 2027, de la permission de conserver les coordonnées de la Personne Responsable de l'UE sur les étiquettes, faisant de l'adaptation des emballages une partie de la planification d'entrée. Le dossier chinois et la notification simplifiée brésilienne soutiennent la continuité dans l'administration des entrées, parallèlement au projet pilote d'étiquetage électronique annoncé par la Chine dans 6 provinces et municipalités et aux mises à jour de la liste des ingrédients publiées par le Brésil ainsi qu'à la proposition de consultation de la deuxième partie de juillet 2026. Les obligations d'étiquetage en Afrique du Sud créent un travail de préparation des emballages, tandis que la proposition du Département des forêts, de la pêche et de l'environnement ajouterait des contraintes de composition pour les produits contenant des microbilles de plastique.
Étapes de la chaîne de valeur
La comparaison suit l'approvisionnement en ingrédients, le développement de produits de marque et la distribution retail pour montrer où les fournisseurs génèrent des revenus. BASF SE fournit des ingrédients via son segment Shampooing et Conditionnement, tandis que L'Oréal S.A. et Henkel AG & Co. KGaA exploitent des activités de soins capillaires de marque. Ces rôles créent des droits différents sur la valeur, car la vente d'un intrant de formulation, le développement d'une proposition consommateur et la revente d'un produit fini impliquent des responsabilités commerciales différentes.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en ingrédients | Fournisseurs d'ingrédients de shampooing et de conditionnement tels que BASF SE | Ventes d'ingrédients | Qualification des ingrédients dépendante de la formulation | Qualifier des intrants de substitution avant de modifier les formules |
| Développement et marketing de produits de marque | Propriétaires de marques de soins capillaires tels que L'Oréal S.A. et Henkel AG & Co. KGaA | Ventes de produits finis de marque | Maintien des allégations d'avantages alignées avec la formulation | Examiner les allégations parallèlement aux modifications de formulation |
| Distribution et vente au détail | Distributeurs de produits de santé et de beauté tels que Walmart Inc., via Walmart U.S. | Revenus de revente au détail | Coordination des expéditions des fournisseurs et des centres de distribution | Planifier conjointement le réapprovisionnement direct et via les centres de distribution |
| Source: Mordor Intelligence | ||||
Au sein de la Division Produits Grand Public de L'Oréal, les soins capillaires ont progressé à deux chiffres en 2025 et ont été le principal contributeur à la croissance de la division, avec Garnier Fructis Curl Method parmi ses lancements. Le développement de marque peut donc capturer de la valeur au-delà de la transaction sur les ingrédients, bien que cela nécessite une proposition que les acheteurs sélectionnent. Au cours de l'exercice 2026, Walmart Inc. a reçu la plupart des marchandises en magasin et en club via des installations de distribution et la plupart des marchandises restantes directement des fournisseurs. Les marques de shampooing capturent le retour d'une formule révisée lors de la vente du produit fini, liant le travail de formulation aux décisions d'allégations et de livraison nécessaires pour atteindre les distributeurs.
Paysage concurrentiel
Le secteur présente un noyau modérément concentré de grands producteurs, avec une marge pour les marques régionales et spécialisées pour contester des propositions de produits spécifiques. Les principaux participants comprennent Unilever PLC, Procter & Gamble Company, Henkel AG & Co. KGaA, Kao Corporation et L'Oréal S.A. Unilever a enregistré une croissance élevée à un chiffre dans les soins capillaires au premier semestre 2026, avec une croissance du volume à un chiffre moyen et une croissance des prix à un chiffre faible, tandis que les ventes mondiales de soins capillaires au niveau du groupe L'Oréal ont progressé de 9,6 % sur données publiées en 2025 par rapport à 2024. Les gains d'Unilever à la fois en volume et en prix montrent pourquoi les challengers du shampooing font face à des pressions sur 2 fronts : attirer des achats et justifier ce que les acheteurs paient.
Les stratégies produit abordent à la fois la proposition de formulation et la manière physique dont les soins capillaires sont délivrés. Kao a déclaré des ventes plus élevées de produits de soins capillaires au premier semestre 2026, avec THE ANSWER et un nouveau produit Cape contribuant à la croissance au Japon. En 2025, P&G a annoncé Gemz, un format de shampooing et d'après-shampooing activé à l'eau sous forme de pastilles concentrées à dose unique. Ces approches créent des tâches de développement différentes, étendant une gamme de marque établie dans un cas et spécifiant une unité d'utilisation différente du shampooing dans l'autre. Pour les fournisseurs de shampooing, le format de dosage et d'activation peut devenir une partie de la proposition de produit, permettant à la différenciation commerciale d'inclure l'usage ainsi que la formulation.
La part de marché mondiale des soins capillaires de P&G a chuté de 0,5 point de pourcentage au cours de l'exercice 2026, qui s'est terminé le 30 juin 2026. Henkel a finalisé l'acquisition de Not Your Mother's le 27 avril 2026, à la suite de son accord de mars. L'opération a élargi le portefeuille de soins capillaires et de coiffage de Henkel en Amérique du Nord. La gamme de la marque acquise comprend des shampooings, des après-shampooings, des traitements et des produits coiffants, de sorte que l'opération élargit l'offre de soins capillaires de Henkel en Amérique du Nord au-delà du shampooing. Le déclin de 0,5 point de pourcentage de la part de P&G montre que même la position d'un grand producteur dans les soins capillaires mondiaux peut s'éroder en 12 mois.
Leaders du secteur du shampooing
-
Unilever PLC
-
Procter & Gamble Company
-
Henkel AG & Co. KGaA
-
Kao Corporation
-
L'Oréal S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché du Shampoing Entreprises couvertes dans ce rapport
- Procter & Gamble Company
- Unilever PLC
- L'Oréal S.A.
- Kenvue Inc.
- Henkel AG & Co. KGaA
- Kao Corporation
- Shiseido Company, Limited
- Amorepacific Corporation
- LG Household & Health Care Ltd.
- Colgate-Palmolive Company
- Beiersdorf AG
- Revlon Group Holdings LLC
- Natura Cosméticos S.A.
- O Boticário S.A. (Grupo Boticário)
- Dabur India Limited
- Patanjali Ayurved Limited
- Emami Limited
- Marico Limited
- The Himalaya Drug Company (Himalaya Wellness Company)
- Godrej Consumer Products Limited
Opportunités clés pour les acteurs du marché
Les opportunités comparent les emballages pour l'hébergement, les recharges en pharmacie et le shampooing utilisé avec des dispositifs d'assistance au lavage des cheveux. À partir du 1er janvier 2030, les opérateurs économiques ne peuvent pas mettre sur le marché de l'UE des emballages de shampooing à usage unique destinés à une réservation d'hébergement et à l'élimination avant l'arrivée du prochain client.[2] Cette échéance crée une raison pour les fournisseurs de développer des offres d'hébergement dont l'emballage ne relève pas du format à usage unique couvert.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Emballage alternatif pour l'hébergement | La restriction de l'UE entre en vigueur le 1er janvier 2030 pour les emballages de shampooing à usage unique destinés à une réservation et à l'élimination avant le prochain client | Opérateurs d'hébergement de l'UE | Développer un emballage adapté à un usage répété pour le service aux clients | Modifications de la gestion des articles de toilette entre les séjours des clients | Marques de shampooing pour l'hébergement et fournisseurs d'emballages |
| Recharges de shampooing en pharmacie | En juin 2026, Laboratoires Pierre Fabre prévoyait une recharge Ducray EXTRA-DOUX pour une introduction progressive d'ici 2027 | Acheteurs de soins capillaires en pharmacie | Développer une offre de recharge autour de la routine de shampooing existante | Coût du maintien d'un format de recharge dédié | Fournisseurs de soins capillaires en pharmacie tels que Laboratoires Pierre Fabre |
| Choix de parfum pour le lavage assisté | COW SOAP développait un parfum de Mist Shampoo SUSUGU en septembre 2026, avec une sortie prévue autour de l'été 2027 | Établissements médicaux, établissements de soins et utilisateurs à domicile | Développer des options de parfum pour le shampooing lié à un dispositif | Dépendance à l'adoption du kit de dispositif de lavage | Fournisseurs de shampooing liés à un dispositif tels que COW SOAP |
| Source: Mordor Intelligence | |||||
L'emballage pour l'hébergement offre l'ouverture la plus claire liée à une échéance, car la règle contraint la mise sur le marché future pour un usage défini. La restriction du 1er janvier 2030 laisse plus de 3 ans aux fournisseurs pour reconcevoir les emballages couverts avant que les nouvelles mises sur le marché ne deviennent interdites. Une échéance de mise sur le marché contraignante donne au développement des emballages une base commerciale plus solide que la dépendance à la demande pour une sortie de shampooing planifiée.
Développements industriels récents dans Marché du Shampoing
- Oct 2026 : Procter & Gamble Company a lancé la collection Head & Shoulders Scalp Care aux États-Unis, avec ses shampooings et après-shampooings disponibles chez Walmart.
- Mai 2026 : Marico Limited a annoncé le lancement du Parachute Advansed Protein Shampoo en Inde, la gamme étant disponible via le commerce général, le commerce moderne et le commerce électronique.
- Avr 2026 : Henkel AG & Co. KGaA a finalisé son acquisition de la marque de soins capillaires et de coiffage nord-américaine Not Your Mother's le 27 avril.
Marché du Shampoing Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial du shampooing mesure la valeur annuelle des ventes au niveau du fabricant de produits shampooings à rincer vendus dans le monde entier via les canaux retail et professionnels. Les valeurs sont exprimées en USD.
Exclusions du périmètre : les après-shampooings, les huiles capillaires, les colorants capillaires, les produits coiffants, les savons en pain utilisés pour les cheveux et les services de salon sont exclus.
Aperçu de la segmentation
- Par type de produit
- Shampooing standard
- Shampooing naturel/biologique/médicamenteux
- Par préoccupation capillaire
- Usage général/multifonction
- Usage spécifique
- Anti-pelliculaire et santé du cuir chevelu
- Volumisant et épaississant
- Fortifiant et réparateur
- Repousse capillaire et réparation capillaire
- Autres
- Par catégorie
- Grande consommation
- Luxe/Premium
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries/Commerces de proximité
- Magasins de vente en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et officielles telles que le règlement cosmétique de la Commission européenne sur la sécurité des produits et l'accès au marché, et les recommandations de l'Académie américaine de dermatologie sur la dermatite séborrhéique concernant l'utilisation du shampooing antipelliculaire, informent les vérifications réglementaires et d'utilisation des produits. Les séries de commerce électronique retail du Bureau du recensement des États-Unis et les indicateurs démographiques de la Banque mondiale fournissent ensuite le contexte démographique au niveau du canal et du pays.
Les rapports annuels 10-K des entreprises, les rapports annuels, les documents destinés aux investisseurs, les communiqués de presse réputés, les données douanières, les recherches de formulation évaluées par des pairs et les statistiques nationales peuvent compléter ces sources pour recouper les ventes de soins capillaires divulguées, les lancements de produits, les flux commerciaux et l'exposition régionale. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La conception de la recherche chercherait à mener des entretiens avec des dirigeants de marques de soins personnels, des responsables de catégorie et de développement de produits shampooing, des acheteurs retail et de distribution, et des spécialistes en formulation ou en réglementation, avec des enquêtes structurées lorsque des estimations comparables sont nécessaires. Les répondants vérifieraient les résultats secondaires sur la réalisation des fabricants, la classification des produits, la couverture des canaux et des régions, tandis que les questions de suivi et la comparaison avec les divulgations des entreprises et les signaux de canaux indépendants aideraient à combler les lacunes.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 42 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Managers : 45 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Un modèle descendant commence par les ventes mondiales annuelles de shampooings à rincer au niveau du fabricant, puis vérifie la valeur par rapport à des preuves sélectives de fournisseurs et de canaux. Les indicateurs principaux comprennent les divulgations d'entreprises uniquement pour le shampooing, la croissance de la population et des ménages, les flux douaniers pour le shampooing sous le code SH 330510, les tendances des canaux retail, ainsi que les prix et le mix produit. Ces indicateurs reflètent différentes parties de la demande et de l'offre. Les divulgations plus larges sur les soins capillaires et les valeurs de revente retail sont ajustées ou utilisées uniquement comme vérifications. L'analyse de scénarios projette la valeur par région en utilisant la population, la direction des ventes de catégorie, les évolutions de distribution et les changements de prix et de mix, puis étend le total mondial par type de produit, préoccupation capillaire, catégorie de prix, canal et géographie en utilisant les répartitions observées et les preuves pertinentes des fournisseurs ou des canaux.
Des vérifications ascendantes sélectives peuvent multiplier les prix de vente des fabricants échantillonnés par les volumes d'expédition observés ou réconcilier les estimations des fournisseurs sur des routes échantillonnées, les entreprises et canaux non couverts étant traités comme un écart par rapport au total descendant plutôt que comme des ventes supposées. Les répondants primaires testeraient la direction et la pertinence des intrants de prévision individuels, tels que le rythme du mix premium, la distribution en ligne ou le réapprovisionnement régional, et les analystes compareraient ces jugements avec les ventes déclarées et les indicateurs publics avant de réviser un scénario.
Validation des données et cycle de mise à jour
Les analystes triangulent les divulgations des entreprises, les indicateurs gouvernementaux, les registres douaniers, les preuves des canaux et les vérifications des répondants, puis examinent les écarts en termes d'année, de devise, de couverture des produits et de stade de transaction. Les anomalies sont examinées par des revérifications des sources, des vérifications de calcul et une revue par un second analyste avant validation, avec une reprise de contact avec les répondants lorsqu'une estimation, une définition ou un intrant de prévision matériel reste inexpliqué. La série complète est actualisée annuellement, révisée entre les cycles après des événements réglementaires, d'approvisionnement ou de marché importants, et vérifiée à nouveau lors d'une nouvelle passe préalable à la livraison.
Taille du marché du shampooing selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché mondial du shampooing mesure la valeur annuelle des ventes au niveau du fabricant de produits shampooings à rincer vendus dans le monde entier via les canaux retail et professionnels.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les répondants primaires testeraient la direction et la pertinence des intrants de prévision individuels, tels que le rythme du mix premium, la distribution en ligne ou le réapprovisionnement régional, et les analystes compareraient ces jugements avec les ventes déclarées et les indicateurs publics avant de réviser un scénario.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 39,04 milliards USD (2027) | |
| Cabinet de conseil régional A | 34,7 milliards USD (2025) | Sur la base 2025, cette estimation est inférieure de 11,1 % à la valeur 2027 de ce rapport de 39,04 milliards USD, 2 ans plus tard. Sa page projette une croissance à partir de la base antérieure de 2025 jusqu'en 2032. |
| Cabinet de conseil mondial B | 35,89 milliards USD (2025) | Sur la base 2025, cette estimation est inférieure de 8,1 % à la valeur 2027 de ce rapport de 39,04 milliards USD, 2 ans plus tard. Sa page projette une croissance à partir de sa base antérieure de 2025 jusqu'en 2032. |
Les analystes de Mordor Intelligence triangulent les divulgations des entreprises, les indicateurs gouvernementaux, les registres douaniers, les preuves des canaux et les vérifications des répondants, puis examinent les écarts en termes d'année, de devise, de couverture des produits et de stade de transaction.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du shampooing et ses perspectives de croissance ?
Le marché est estimé à 39,04 milliards USD en 2027 et prévu pour atteindre 48,7 milliards USD d'ici 2032, à un CAGR de 4,52 % durant 2027-2032.
Quels facteurs soutiennent la demande de shampooing ?
La découverte sociale et les propositions axées sur les avantages soutiennent la demande. Unilever a enregistré une croissance à deux chiffres de Dove au sein de son activité soins capillaires au premier trimestre 2026.
Quel type de produit shampooing détient la plus grande part ?
Le shampooing standard était le plus important avec 90,92 % des revenus en 2026. Le shampooing naturel/biologique/médicamenteux est prévu pour croître le plus rapidement à un CAGR de 6,68 % durant 2027-2032.
Quelles entreprises sont les principaux fournisseurs de shampooing ?
Unilever PLC, Procter & Gamble Company, Henkel AG & Co. KGaA, Kao Corporation et L'Oréal S.A. sont les principaux fournisseurs.
Quels défis pourraient freiner la croissance du shampooing ?
Les travaux de reformulation et les pressions sur les coûts des intrants peuvent limiter les rendements commerciaux. En mai 2026, les entreprises indiennes de biens de consommation ont fait face à des coûts de production de shampooing plus élevés, la guerre en Iran ayant perturbé l'expédition et augmenté les coûts des matières premières liées au pétrole brut et les coûts de fret.
Quelle région est en tête des revenus du shampooing et des prévisions de croissance ?
L'Asie-Pacifique détenait 47,36 % des revenus en 2026 et est prévue pour croître le plus rapidement à un CAGR de 5,1 % durant 2027-2032.