
Marktgröße und Marktanteil für Halbleiter-Keramikverpackungsmaterialien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.17 Milliarden US-Dollar |
| Marktgröße (2032) | 3.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Halbleiter-Keramikverpackungsmaterialien von Mordor Intelligence
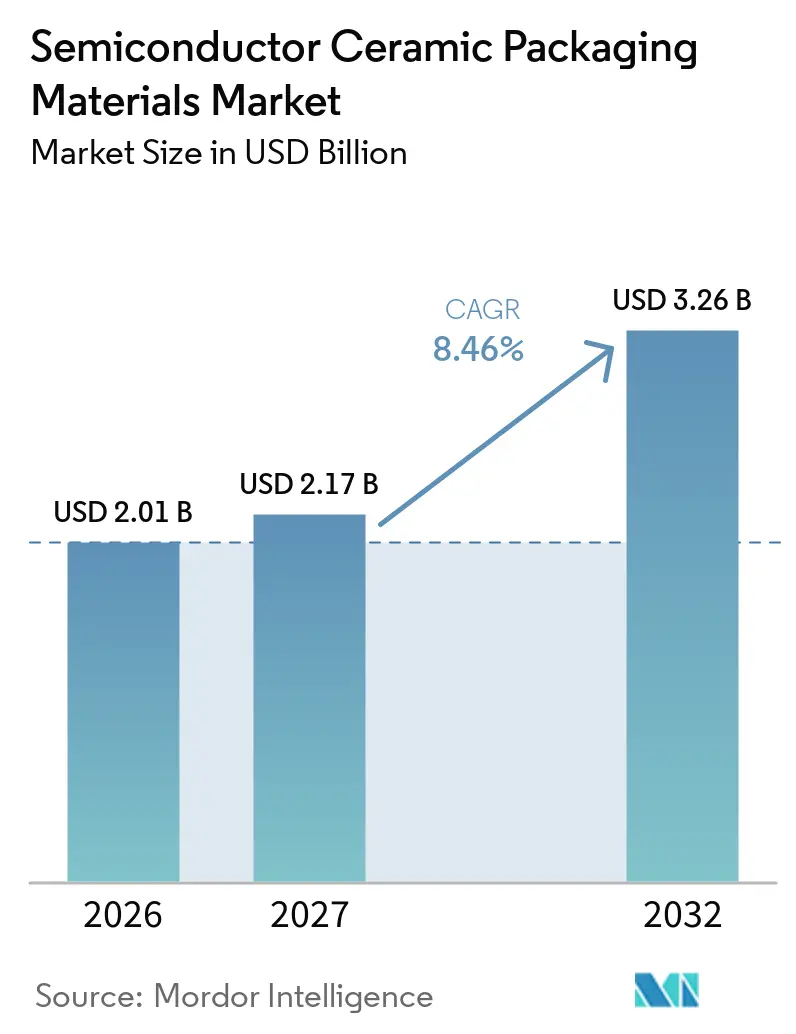
Die Marktgröße für Halbleiter-Keramikverpackungsmaterialien wurde im Jahr 2026 auf 2,01 Milliarden USD geschätzt und soll von 2,17 Milliarden USD im Jahr 2027 auf 3,26 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,46 % während des Prognosezeitraums (2027–2032). Keramikgehäuse bleiben dort wichtig, wo Halbleiterbauelemente gleichzeitig elektrische Isolierung, hermetische Abdichtung und effektiven Wärmetransfer benötigen. Höhere Leistungsdichten in Beschleunigern für künstliche Intelligenz, Hochfrequenzmodulen und Leistungselektronik für Fahrzeuge machen die thermische Leistung zu einer Materialauswahlvoraussetzung und nicht mehr zu einem sekundären Merkmal. Der Markt für Halbleiter-Keramikverpackungsmaterialien wird durch die Nachfrage aus dem Bereich Advanced Packaging, Hochfrequenzkommunikation und Elektrofahrzeuge gestützt, während die höheren Verarbeitungskosten den Einsatz in weniger anspruchsvollen Anwendungen einschränken. Lieferanten reagieren mit Kapazitätserweiterungen, kleineren Gehäuseformaten und Substratdesigns, die den Bedarf an Verformungsminimierung und Wärmemanagement in Rechenzentren und Leistungsmodulen adressieren.
Wichtigste Erkenntnisse des Berichts
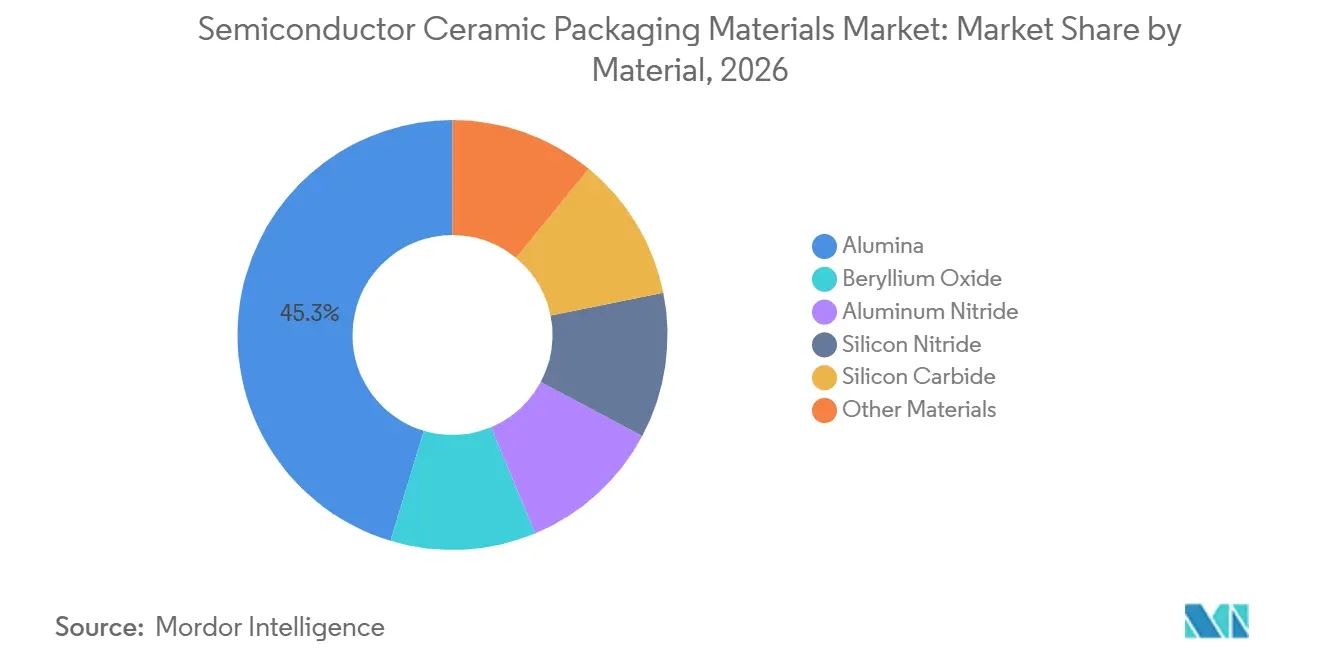
- Nach Material hielt Aluminiumoxid im Jahr 2026 einen Marktanteil von 45,34 % am Markt für Halbleiter-Keramikverpackungsmaterialien, während Aluminiumnitrid bis 2032 voraussichtlich mit einer CAGR von 8,85 % wachsen wird.
- Nach Verpackungstechnologie hielten oberflächenmontierte Gehäuse – bleilos im Jahr 2026 einen Marktanteil von 34,12 % am Markt für Halbleiter-Keramikverpackungsmaterialien und sollen bis 2032 mit einer CAGR von 9,23 % wachsen.
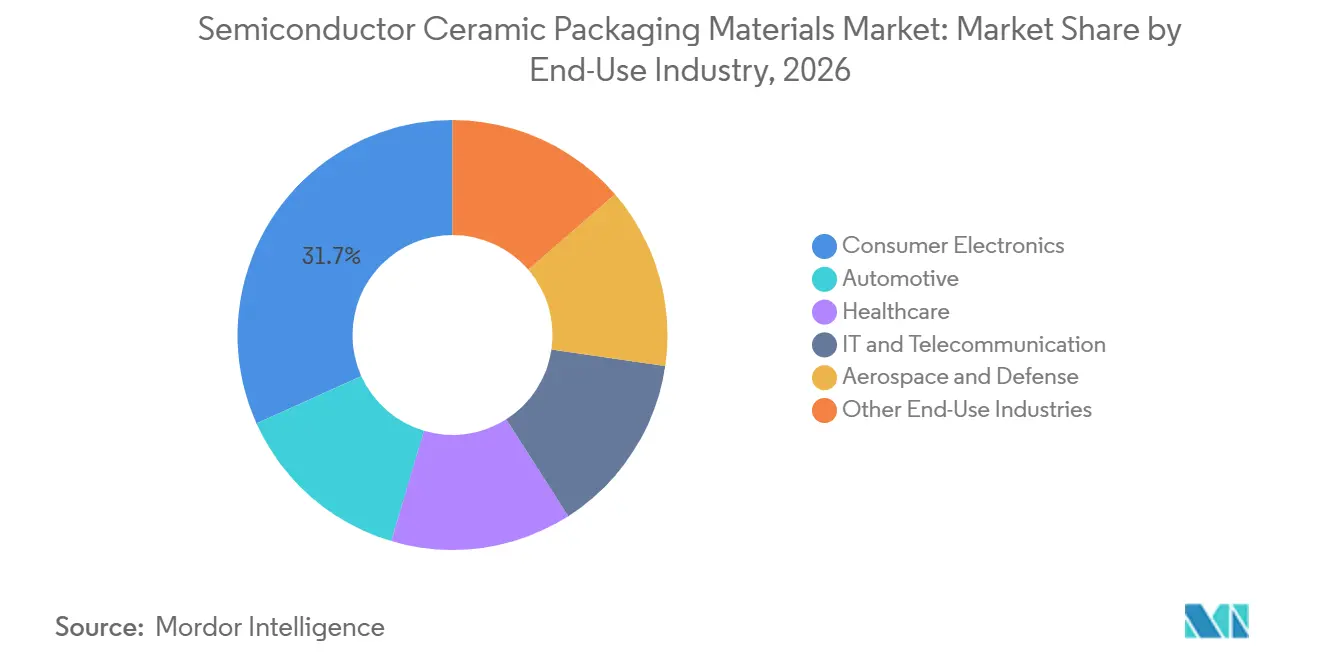
- Nach Endverbrauchsbranche hielt die Unterhaltungselektronik im Jahr 2026 einen Marktanteil von 31,75 % am Markt für Halbleiter-Keramikverpackungsmaterialien, während die Automobilindustrie bis 2032 voraussichtlich mit einer CAGR von 9,67 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,58 % am Markt für Halbleiter-Keramikverpackungsmaterialien und soll bis 2032 mit einer CAGR von 9,41 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Halbleiter-Keramikverpackungsmaterialien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Komplexität von Halbleiterbauelementen | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum der 5G-Infrastruktur und Hochfrequenzbauelemente | +1.7% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Leistungsmodule für Elektrofahrzeuge und Einführung von Halbleitern mit breiter Bandlücke | +1.5% | Nordamerika, EU, Asien-Pazifik als Kern | Mittelfristig (2–4 Jahre) |
| Thermische Lasten in KI-Rechenzentren und Hochleistungsrechnen | +1.3% | Nordamerika und EU, Asien-Pazifik als Kern | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Keramikgehäusen aus heterogener Integration | +1.1% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität von Halbleiterbauelementen
Eine höhere Transistordichte und dreidimensionales Die-Stacking erhöhen den Wärmefluss in kompakten Gehäusen. Aluminiumoxid, Aluminiumnitrid und Siliziumnitrid behalten ihre Rolle in fortschrittlichen Designs, da sie elektrische Isolierung, Wärmeleitfähigkeit und Hermetizität kombinieren. KYOCERA Corporation stellte 2026 ein mehrlagiges Keramik-Kernsubstrat mit 75-µm-Durchkontaktierungen bei einem 200-µm-Raster für xPU- und Switch-anwendungsspezifische integrierte Schaltkreisgehäuse vor. Solche Abmessungen unterstützen eine dichtere Leitungsführung in Gehäusestrukturen, bei denen organische Substrate Verformungsbeschränkungen unterliegen. Hochtemperatur-Mitbrand-Keramik- und Niedertemperatur-Mitbrand-Keramik-Prozesse ermöglichen zudem mehrlagige Leitungsführung und eingebettete Funktionen innerhalb eines Keramikkörpers, was den Markt für Halbleiter-Keramikverpackungsmaterialien stärkt.
Wachstum der 5G-Infrastruktur und Hochfrequenzbauelemente
Netzwerkausrüstung der fünften Generation benötigt Verstärker- und Filterbaugruppen, die bei erhöhten Betriebstemperaturen stabil bleiben. Eine Überprüfung aus dem Jahr 2025 identifizierte niedrige dielektrische Verluste und einen nahezu null betragenden Temperaturkoeffizienten der Resonanzfrequenz als wichtige Eigenschaften für Mikrowellen-Dielektrikum-Keramiken, die in Kommunikationshardware der fünften und sechsten Generation eingesetzt werden. Diese Eigenschaften stützen den Markt für Halbleiter-Keramikverpackungsmaterialien, in dem Hochfrequenzleistung und Wärmekontrolle gleichermaßen wichtig sind. Keramikgehäuse sind für Leistungsverstärker, Filter und verwandte Komponenten in Netzwerkinfrastruktur und tragbarer Elektronik relevant. Dies schafft Nachfrage sowohl bei Infrastrukturausrüstung als auch bei Verbrauchergeräten, was die Kundenbasis für Keramikmaterialien verbreitert.
Leistungsmodule für Elektrofahrzeuge und Einführung von Halbleitern mit breiter Bandlücke
Traktionswechselrichter für Elektrofahrzeuge mit 800-V-Architekturen erfordern Substrate, die wiederholten Thermozyklen standhalten können. Eine Studie des Institute of Electrical and Electronics Engineers (IEEE) aus dem Jahr 2025 stellte fest, dass die Zuverlässigkeit von Siliziumkarbid-Metall-Oxid-Halbleiter-Feldeffekttransistor-Modulen mit der thermischen Zyklenlebensdauer des Substrats zusammenhängt. Die Studie berichtete, dass Siliziumnitrid-Substrate in den beschriebenen standardisierten Tests mindestens 3,5-mal länger hielten als Aluminiumoxid. Halbleiter mit breiter Bandlücke erhöhen die Notwendigkeit, die thermischen Eigenschaften und den thermischen Ausdehnungskoeffizienten des Halbleiters und des Substrats aufeinander abzustimmen. Da Fahrzeugplattformen auf Antriebsstränge mit höherer Spannung umsteigen, machen Qualifikationsstandards die Materialzuverlässigkeit im Markt für Halbleiter-Keramikverpackungsmaterialien einflussreicher.
Thermische Lasten in KI-Rechenzentren und Hochleistungsrechnen
Beschleuniger für künstliche Intelligenz können 700 W bis 1.000 W pro Gerät verbrauchen, was die Bedeutung des thermischen Managements auf Gehäuseebene erhöht. Im Juni 2025 veröffentlichte Coherent Corp. ein mit Diamant beladenes Siliziumkarbid-Keramikverbundmaterial, das für direkte Flüssigkühlung und Mikrokanal-Kühlplatten konzipiert ist. Eine Studie aus dem Jahr 2025 bewertete zudem Niedertemperatur-Mitbrand-Keramik-Flüssigkühlplatten für Hochleistungsrechenprozessoren. KYOCERA Corporation positionierte sein mehrlagiges Keramik-Kernsubstrat aus dem Jahr 2026 für Pakete mit künstlicher Intelligenz, bei denen große organische Substrate verformen können. Der Markt für Halbleiter-Keramikverpackungsmaterialien profitiert daher, wenn die Wärmekontrolle integraler Bestandteil des Gehäusedesigns wird und nicht eine externe Systemanforderung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verarbeitungs- und Präzisionsbearbeitungskosten | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch organische und polymere Substrate | -0.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Thermische Ausdehnungsfehlpassung an Keramik-Metall-Grenzflächen | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verarbeitungs- und Präzisionsbearbeitungskosten
Keramikgehäuse erfordern Hochtemperatursintern, Grünfolienlamination und kontrollierte Mitbrandprozesse. Diese Produktionsschritte erhöhen die Kosten im Vergleich zu Standard-Leiterplatten aus organischen Materialien und machen Keramiklösungen für nicht jedes Elektronikdesign geeignet. Der Kostenunterschied ist in der Unterhaltungselektronik am bedeutendsten, wo hohe Produktionsvolumina starken Druck auf die Komponentenpreise ausüben. Keramik-Metall-Grenzflächen können bei anspruchsvollen Thermozyklen auch eine Fehlpassung des thermischen Ausdehnungskoeffizienten aufweisen. Hersteller im Markt für Halbleiter-Keramikverpackungsmaterialien müssen Gehäusezuverlässigkeit, Bearbeitungsausbeute und Materialkosten bei der Auswahl von Substratkonfigurationen abwägen.
Wettbewerb durch organische und polymere Substrate
Organische Substrate bleiben in der konventionellen Halbleiterverpackung verbreitet, da etablierte Leiterplattenlinien sie in hohem Volumen produzieren können. Onto Innovation berichtete 2025, dass fortschrittliche organische Substrattechnologien auf Umverteilungsschichten mit weniger als 2 µm Leitungsabstand zusteuern. Diese Verbesserungen verringern den Leistungsunterschied bei Anwendungen mit moderaten thermischen Anforderungen. Glaskernentwürfe werden ebenfalls für fortschrittliche Gehäuse evaluiert, da sie Ebenheit und dielektrische Eigenschaften bieten, die einige Verpackungsanforderungen erfüllen können. Der Markt für Halbleiter-Keramikverpackungsmaterialien behält seinen deutlichsten Vorteil bei Designs, die hohe thermische Leistung, robuste Isolierung oder hermetische Abdichtung erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Aluminiumoxid stützt die Umsatznachfrage, während Aluminiumnitrid Anwendungen mit höheren thermischen Anforderungen bedient
Aluminiumoxid hielt im Jahr 2026 einen Anteil von 45,34 % an der Marktgröße für Halbleiter-Keramikverpackungsmaterialien. Sein etabliertes Lieferkettenprofil und sein Kosten-Leistungs-Verhältnis unterstützen den Einsatz in Unterhaltungselektronik, Standard-Integrationsschaltkreisgehäusen und Hochfrequenzfiltern im Markt für Halbleiter-Keramikverpackungsmaterialien. Eine Überprüfung aus dem Jahr 2025 beschrieb laufende Arbeiten zur Füllstoffmorphologie und Oberflächenmodifikation in Aluminiumoxid-basierten elektronischen Verpackungsverbundwerkstoffen. Diese Entwicklungen helfen, die Relevanz von Aluminiumoxid dort zu erhalten, wo Lieferanten schrittweise Leistungsverbesserungen benötigen, ohne zu einem teureren Material zu wechseln. Siliziumnitrid und Siliziumkarbid dienen spezielleren Anforderungen in Leistungsmodulen und rauen Betriebsbedingungen.
Aluminiumnitrid soll bis 2032 mit einer CAGR von 8,85 % wachsen. Im Markt für Halbleiter-Keramikverpackungsmaterialien eignet es sich für Wechselrichter in Elektrofahrzeugen, Verstärker in Basisstationen der fünften Generation und flüssigkeitsgekühlte Serverbaugruppen, da die thermische Leistung in diesen Anwendungen eine zentrale Anforderung ist. Im Jahr 2025 veröffentlichte Forschungsergebnisse berichteten von Aluminiumnitridfilmen mit einer Wärmeleitfähigkeit von 191 W m⁻¹ K⁻¹. NGK Corporation kündigte im November 2025 an, die Kapazität für seinen HICERAM Carrier transluzenten Aluminiumoxid-Wafer bis zum Geschäftsjahr 2027 zu verdreifachen.

Nach Verpackungstechnologie: Bleilose oberflächenmontierte Gehäuse verbinden Skalierung und Wachstum
Bleilose oberflächenmontierte Gehäuse hielten im Jahr 2026 einen Anteil von 34,12 % an der Marktgröße für Halbleiter-Keramikverpackungsmaterialien und sollen bis 2032 mit einer CAGR von 9,23 % wachsen. Ihr kompaktes Design reduziert parasitäre Induktivität und unterstützt kleinere Leiterplattenabdrücke. Diese Eigenschaften sind wichtig in Hochfrequenzmodulen der fünften Generation, mikroelektromechanischen Systemsensoren und Geräten des Internets der Dinge. KYOCERA Corporation präsentierte auf der European Microelectronics and Packaging Conference 2025 ein kleineres bleisloses Keramikgehäuse für mikroelektromechanische Systemanwendungen. Das Unternehmen identifizierte fortschrittliche Fahrerassistenzsysteme für Kraftfahrzeuge und Wearables als relevante Anwendungen.
Bedrahtete oberflächenmontierte Gehäuse bedienen weiterhin Verbraucher- und Industriegeräte mittlerer Leistung, bei denen die Formbarkeit der Anschlüsse Reparaturprozesse unterstützt. Durchsteckmontage-Gehäuse bleiben ebenfalls relevant in Designs für raue Umgebungen in der Verteidigung und bei Hochleistungsanwendungen. Fortschrittliche miniaturisierte Gehäuse sind mit aufkommenden Bildgebungs- und Sensoranwendungen verbunden. Weitere Formate umfassen Keramikverpackungen auf Wafer-Ebene und eingebettete Chip-in-Keramik-Architekturen für Silizium-Photonik und ko-verpackte Optik. Im März 2026 präsentierte KYOCERA Corporation auf der Optical Fiber Communication Conference Keramiklösungen für ko-verpackte Optik und Silizium-Photonik und festigte damit seine Position im Markt für Halbleiter-Keramikverpackungsmaterialien.
Nach Endverbrauchsbranche: Unterhaltungselektronik liefert Skalierung, während die Automobilindustrie die Nachfrage nach Zuverlässigkeit steigert
Die Unterhaltungselektronik hielt im Jahr 2026 einen Anteil von 31,75 % an der Marktgröße für Halbleiter-Keramikverpackungsmaterialien. Smartphones, Wearables sowie Headsets für erweiterte und gemischte Realität verwenden Keramikgehäuse in mikroelektromechanischen Systemen, Mikrofonen, Oszillatoren, Hochfrequenzfiltern und Bildsensoren. Im Juli 2025 begann Murata Manufacturing Co., Ltd. mit der Massenproduktion eines 47-µF-Vielschicht-Keramikkondensators in der Baugröße 0402 Zoll. Das Unternehmen erklärte, dass das Bauteil die Montagefläche im Vergleich zum vorherigen 0603-Zoll-Äquivalent um 60 % reduziert. Dies unterstützt die weitere Miniaturisierung von Komponenten in tragbarer Elektronik.
Die Automobilindustrie soll bis 2032 mit einer CAGR von 9,67 % wachsen. Siliziumkarbid-Metall-Oxid-Halbleiter-Feldeffekttransistor-Wechselrichter in batterieelektrischen und Plug-in-Hybrid-Fahrzeugen erfordern Substrate, die wiederholten Betrieb über 150 °C standhalten. Murata Manufacturing Co., Ltd. begann im Juni 2025 mit der Massenproduktion eines 10-µF-50-V-DC-Vielschicht-Keramikkondensators in der Baugröße 0805 Zoll für Automobilanwendungen. Das Unternehmen berichtete von einer 2,1-fachen Kapazität der Vorgängergeneration in einem um 53 % kleineren Gehäuse. Gesundheitswesen, Luft- und Raumfahrt sowie Verteidigung, industrielle Automatisierung und netzrandnahe Energieumwandlung erhöhen die Nachfrage nach hochzuverlässigen Keramikgehäusen.
Geografische Analyse
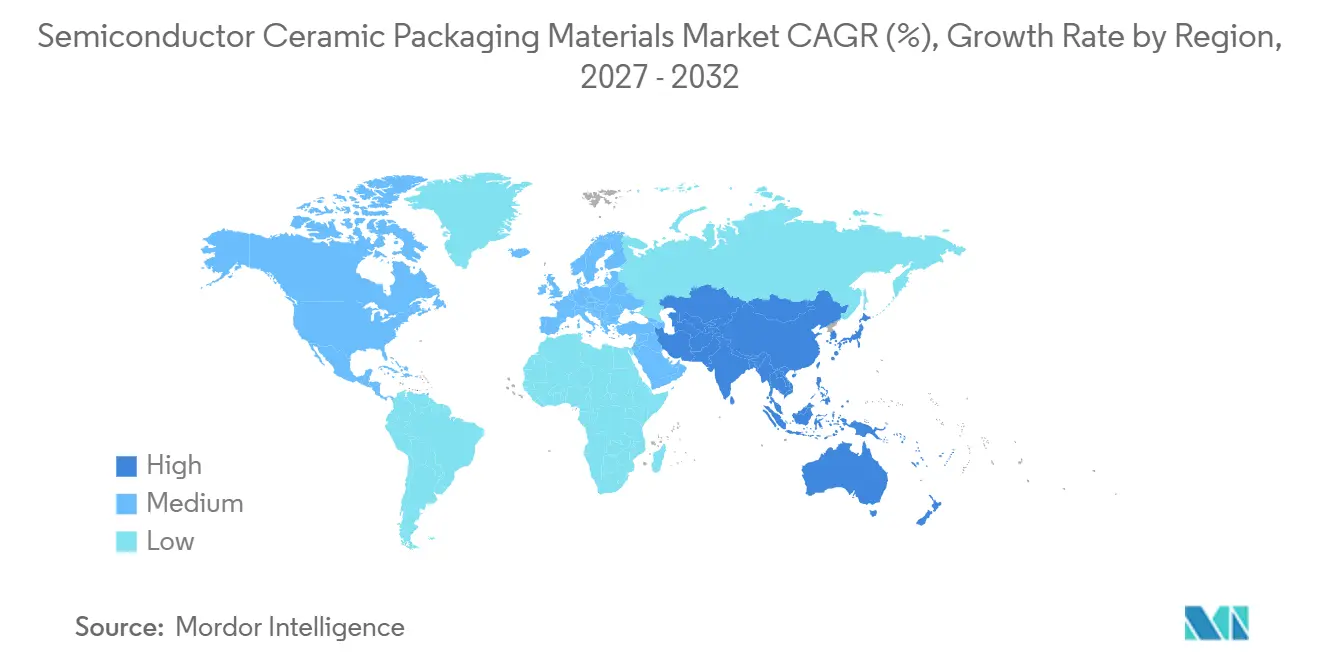
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 42,58 % am Markt für Halbleiter-Keramikverpackungsmaterialien und soll bis 2032 mit einer CAGR von 9,41 % wachsen. Japan, China, Südkorea und Taiwan vereinen fortschrittliche Verpackungskapazitäten, Aktivitäten im Bereich des integrierten Schaltkreisdesigns und die Produktion von Keramikmaterialien. Im September 2026 schloss KYOCERA Corporation sein Werk Nagasaki Isahaya mit einer Investition von 68 Milliarden JPY (ca. 453 Millionen USD) ab. Das Werk soll Halbleitergehäuse für KI-Rechenzentren und Elektrofahrzeuganwendungen produzieren, mit einer geplanten jährlichen Produktion von 25 Milliarden JPY (ca. 167 Millionen USD) ab dem Geschäftsjahr 2030. Murata Manufacturing Co., Ltd. eröffnete im August 2025 auch sein erstes Fertigungswerk in Indien in Chennai für die Verpackung und den Versand von Vielschicht-Keramikkondensatoren.
Nordamerika hat einen erheblichen Nachfrageanteil durch hermetische Gehäuse in Verteidigungsqualität, Substrate für KI-Rechenzentren und inländische Investitionen in die Chipfertigung. Eine Studie aus dem Jahr 2025 zu Keramiksubstraten für die großflächige Chiplet-Integration identifizierte Vorteile der Dimensionsstabilität für keramische Interposer-Plattformen. Ferrotec Corporation begann im April 2025 mit dem Bau eines zweiten Hightech-Fertigungswerks in Kulim, Kedah, Malaysia[1]. Die Investition unterstützt die Versorgung europäischer und amerikanischer Kunden, die eine Produktion außerhalb Chinas suchen. Diese Verlagerung der Lieferkette stützt auch den Markt für Halbleiter-Keramikverpackungsmaterialien durch eine breitere Produktionsbasis.
Die Nachfrage in Europa konzentriert sich auf Leistungsmodule für die Automobilindustrie, einschließlich aktiv-metallgelöteter Siliziumnitrid-Substrate, die an Tier-1-Hersteller geliefert werden. Der Markt für Halbleiter-Keramikverpackungsmaterialien in Europa wird durch die Elektrifizierung von Fahrzeugen und industrielle Leistungselektronikanwendungen gestützt. Südamerika konzentriert sich weiterhin auf die Montage elektronischer Geräte, insbesondere in Brasilien und Argentinien. Der Nahe Osten und Afrika sind noch frühe Märkte, obwohl Investitionen in die Elektronikmontage in Saudi-Arabien eine spätere Nachfrage unterstützen könnten.
Wettbewerbslandschaft
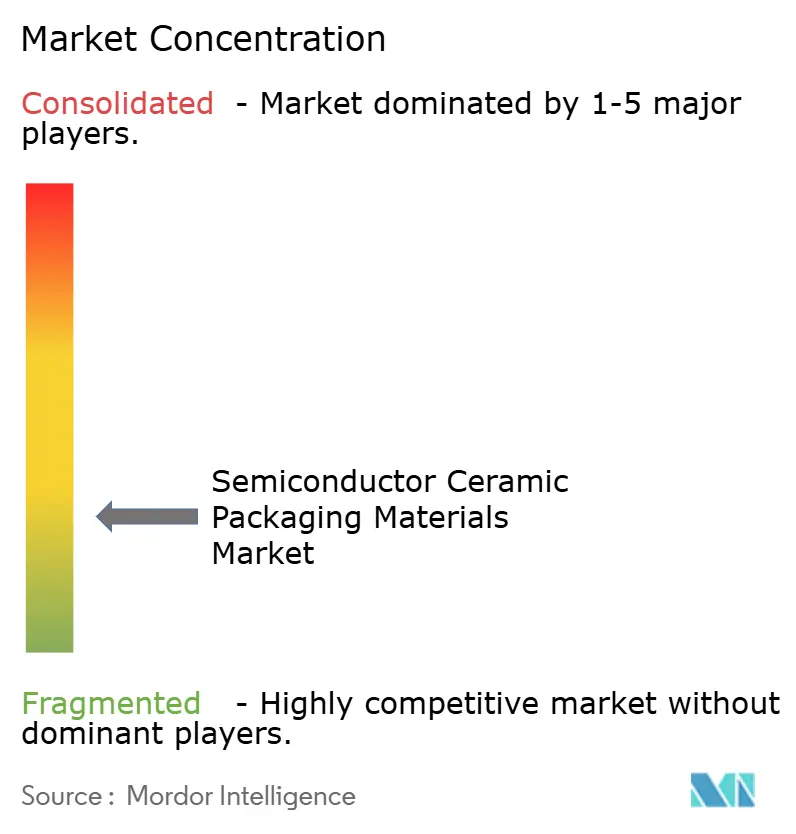
Der Markt für Halbleiter-Keramikverpackungsmaterialien ist stark fragmentiert, wobei die fünf führenden Unternehmen KYOCERA Corporation, NGK Corporation, Murata Manufacturing Co., Ltd., MARUWA CO., LTD. und CeramTec GmbH umfassen. KYOCERA Corporation schloss das Werk Nagasaki Isahaya im September 2026 nach einer Investition von 68 Milliarden JPY (ca. 453 Millionen USD) ab[2]. Die Anlage ist darauf ausgelegt, Halbleitergehäuse für KI-Rechenzentren und Elektrofahrzeuganwendungen zu liefern. KYOCERA Corporation vermarktete im April 2026 auch ein mehrlagiges Keramik-Kernsubstrat für xPU- und Switch-anwendungsspezifische integrierte Schaltkreisgehäuse.
Rogers Corporation erklärte in seinem Formular 10-K für 2025, dass sein Geschäftsbereich curamik Advanced Electronics Solutions Hersteller und Originalgerätehersteller in den Bereichen Elektrofahrzeuge, drahtlose Infrastruktur und Energieanwendungen bedient. Das Unternehmen gab auch eine Umstrukturierung seines Werks in Eschenbach bekannt, um die Kosteneffizienz zu verbessern. Ferrotec Corporation erweitert seinen Keramikfertigungsstandort in Japan und Malaysia. Sein malaysisches Werk reagiert auf Kunden, die eine Produktion außerhalb Chinas suchen.
Die geplante Kapazitätserweiterung von NGK Corporation für den HICERAM Carrier spiegelt die Nachfrage nach Chiplet-Integration und Hochleistungshalbleiteranwendungen wider. Resonac Holdings Corporation gründete im September 2025 das Konsortium JOINT3, um Prozesse für organische Interposer auf Panelebene zu entwickeln. AGC Inc. trat der Initiative bei, um an der Entwicklung von Glasträgern und Interposer-Glas zu arbeiten. Chinesische Lieferanten expandieren im Bereich handelsüblicher Aluminiumoxidgehäuse, was Preisdruck auf Standardgehäuse ausübt, während sich größere Lieferanten auf hochwertige Anwendungen konzentrieren.
Marktführer für Halbleiter-Keramikverpackungsmaterialien
-
KYOCERA Corporation
-
NGK Corporation
-
Murata Manufacturing Co., Ltd.
-
MARUWA CO.,LTD.
-
CeramTec GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Tokuyama Corporation kündigte Pläne an, seine Produktionskapazität für Aluminiumnitrid (AlN)-Pulver durch ein neues Fertigungswerk in Japan um ca. 30 % zu erweitern, wobei der kommerzielle Betrieb für April 2028 geplant ist. Die Erweiterung stützt den Markt für Halbleiter-Keramikverpackungsmaterialien, indem sie das Angebot an hochwärmeleitfähigen Keramikmaterialien stärkt, die in Halbleiterfertigungskomponenten und Wärmeableitungsanwendungen eingesetzt werden.
- April 2026: Kyocera Corporation kündigte die Vermarktung eines mehrlagigen Keramik-Kernsubstrats für fortschrittliche Halbleitergehäuse an, einschließlich Prozessoren für künstliche Intelligenz (KI) und anwendungsspezifische integrierte Schaltkreise für Switches. Das Substrat ist darauf ausgelegt, Gehäuseverformungen zu reduzieren und eine hochdichte Verdrahtung zu ermöglichen, was den Markt für Halbleiter-Keramikverpackungsmaterialien unterstützt, da die KI-Infrastruktur die Nachfrage nach fortschrittlicher Halbleiterverpackung antreibt.
Globaler Berichtsumfang für den Markt für Halbleiter-Keramikverpackungsmaterialien
Halbleiter-Keramikverpackungsmaterialien sind spezialisierte Keramikmaterialien, die zur Einkapselung und zum Schutz von Halbleiterbauelementen verwendet werden und dabei elektrische Isolierung, Wärmemanagement und mechanische Stabilität bieten. Ihre Eigenschaften unterstützen einen zuverlässigen Betrieb in elektronischen Gehäusen, die anspruchsvollen thermischen, elektrischen und Umgebungsbedingungen ausgesetzt sind.
Der Markt für Halbleiter-Keramikverpackungsmaterialien ist nach Material, Verpackungstechnologie, Endverbrauchsbranche und Geografie segmentiert. Nach Material ist der Markt in Aluminiumoxid, Aluminiumnitrid, Siliziumnitrid, Siliziumkarbid, Berylliumoxid und sonstige Materialien segmentiert. Nach Verpackungstechnologie ist der Markt in Durchsteckmontage-Gehäuse, bedrahtete oberflächenmontierte Gehäuse, bleilose oberflächenmontierte Gehäuse, fortschrittliche miniaturisierte Gehäuse und sonstige Verpackungstechnologien segmentiert. Nach Endverbrauchsbranche ist der Markt in Unterhaltungselektronik, Automobilindustrie, Gesundheitswesen, IT und Telekommunikation, Luft- und Raumfahrt sowie Verteidigung und sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Halbleiter-Keramikverpackungsmaterialien in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Aluminiumoxid |
| Aluminiumnitrid |
| Siliziumnitrid |
| Siliziumkarbid |
| Berylliumoxid |
| Sonstige Materialien |
| Durchsteckmontage-Gehäuse |
| Bedrahtete oberflächenmontierte Gehäuse |
| Bleilose oberflächenmontierte Gehäuse |
| Fortschrittliche miniaturisierte Gehäuse |
| Sonstige Verpackungstechnologien |
| Unterhaltungselektronik |
| Automobilindustrie |
| Gesundheitswesen |
| IT und Telekommunikation |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | Aluminiumoxid | |
| Aluminiumnitrid | ||
| Siliziumnitrid | ||
| Siliziumkarbid | ||
| Berylliumoxid | ||
| Sonstige Materialien | ||
| Nach Verpackungstechnologie | Durchsteckmontage-Gehäuse | |
| Bedrahtete oberflächenmontierte Gehäuse | ||
| Bleilose oberflächenmontierte Gehäuse | ||
| Fortschrittliche miniaturisierte Gehäuse | ||
| Sonstige Verpackungstechnologien | ||
| Nach Endverbrauchsbranche | Unterhaltungselektronik | |
| Automobilindustrie | ||
| Gesundheitswesen | ||
| IT und Telekommunikation | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Halbleiter-Keramikverpackungsmaterialien?
Die Marktgröße für Halbleiter-Keramikverpackungsmaterialien wurde im Jahr 2026 auf 2,01 Milliarden USD geschätzt und soll von 2,17 Milliarden USD im Jahr 2027 auf 3,26 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,46 % während des Prognosezeitraums (2027–2032).
Welche Materialien hatten im Jahr 2026 den größten Anteil?
Aluminiumoxid führte im Jahr 2026 mit einem Anteil von 45,34 %.
Warum werden Keramikmaterialien in Halbleitergehäusen verwendet?
Keramiken bieten elektrische Isolierung, Hermetizität und thermische Leistung, die für Hochleistungs-, Hochfrequenz- und zuverlässigkeitssensitive Bauelemente wichtig sind.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Die Automobilindustrie soll bis 2032 mit einer CAGR von 9,67 % wachsen, angetrieben durch Leistungselektronik in Elektrofahrzeugen.