
Tamaño y Participación del Mercado de Materiales Cerámicos para Empaquetado de Semiconductores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.17 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.26 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.46 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales Cerámicos para Empaquetado de Semiconductores por Mordor Intelligence
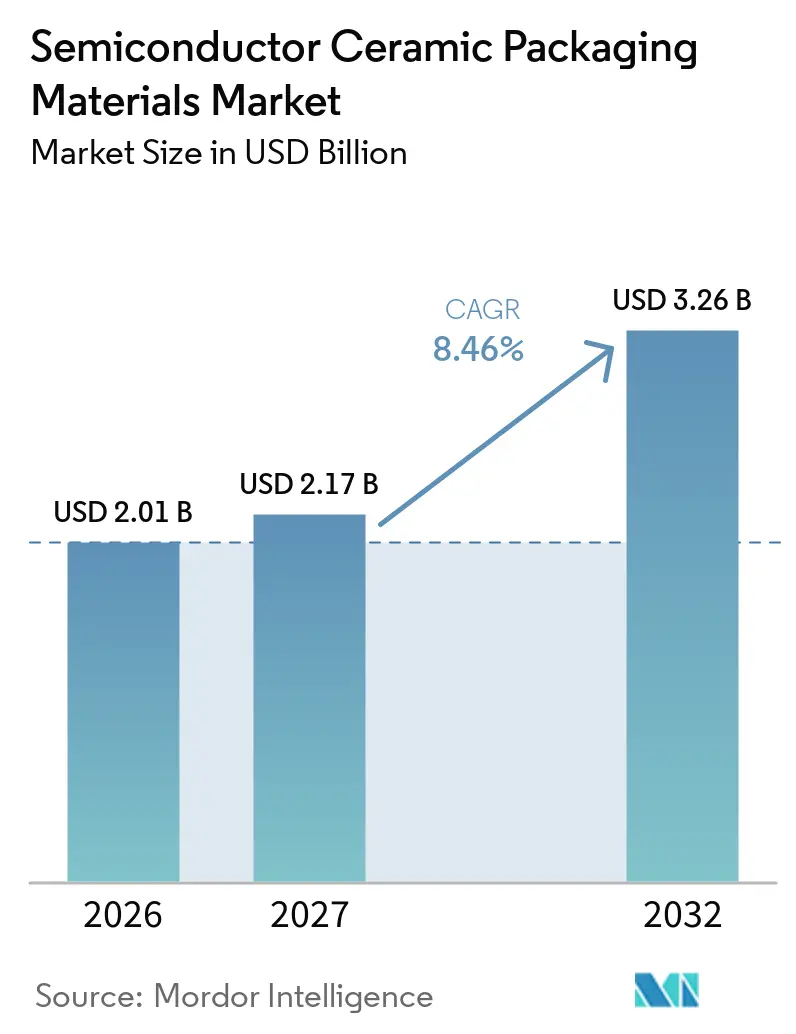
El tamaño del mercado de materiales cerámicos para empaquetado de semiconductores fue valorado en 2,01 mil millones de USD en 2026 y se estima que crecerá desde 2,17 mil millones de USD en 2027 hasta alcanzar 3,26 mil millones de USD en 2032, a una CAGR del 8,46% durante el período de pronóstico (2027-2032). El empaquetado cerámico sigue siendo importante donde los dispositivos semiconductores necesitan aislamiento eléctrico, sellado hermético y transferencia de calor eficaz al mismo tiempo. Las mayores densidades de potencia en los aceleradores de inteligencia artificial, los módulos de radiofrecuencia y la electrónica de potencia vehicular están convirtiendo el rendimiento térmico en un requisito de selección de materiales en lugar de una característica secundaria. El mercado de materiales cerámicos para empaquetado de semiconductores está respaldado por la demanda de empaquetado avanzado, comunicaciones de alta frecuencia y vehículos eléctricos, mientras que su mayor costo de procesamiento limita su uso en aplicaciones menos exigentes. Los proveedores están respondiendo con ampliaciones de capacidad, formatos de paquetes más pequeños y diseños de sustratos que abordan las necesidades de deformación y gestión térmica en centros de datos y módulos de potencia.
Conclusiones Clave del Informe
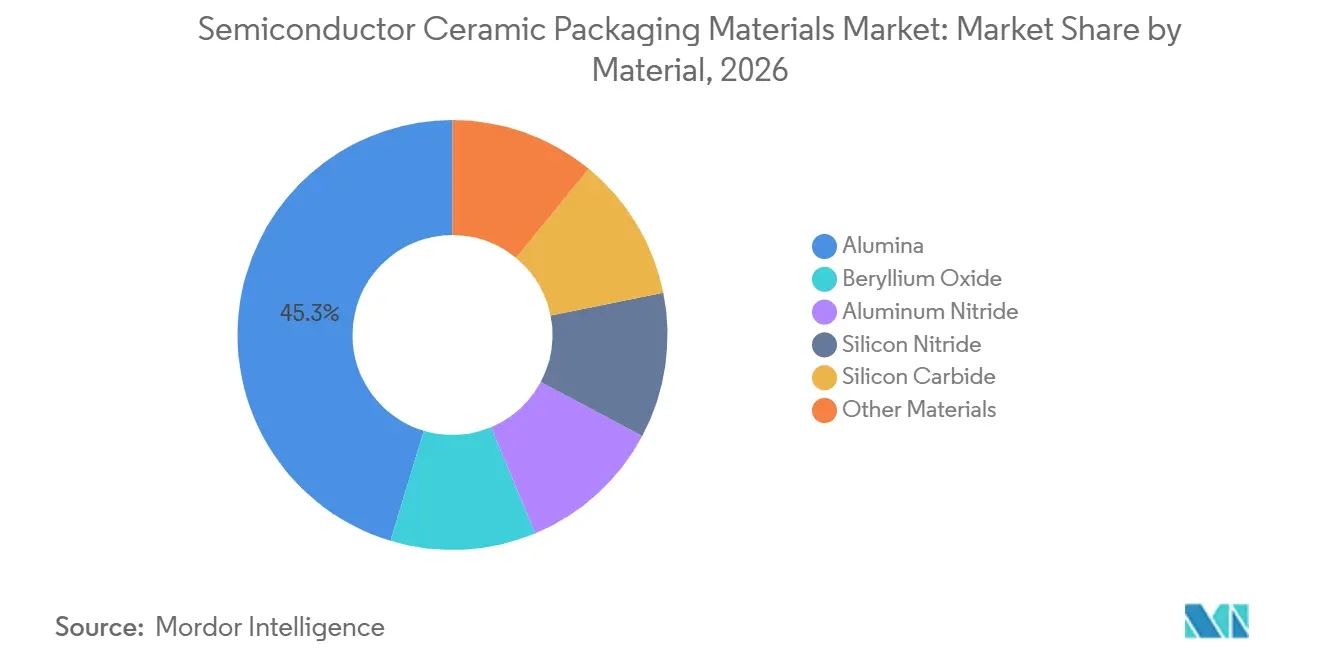
- Por material, la alúmina representó el 45,34% de la participación del mercado de materiales cerámicos para empaquetado de semiconductores en 2026, mientras que se prevé que el nitruro de aluminio avance a una CAGR del 8,85% hasta 2032.
- Por tecnología de empaquetado, los paquetes de montaje superficial sin terminales representaron el 34,12% de la participación del mercado de materiales cerámicos para empaquetado de semiconductores en 2026 y se prevé que avancen a una CAGR del 9,23% hasta 2032.
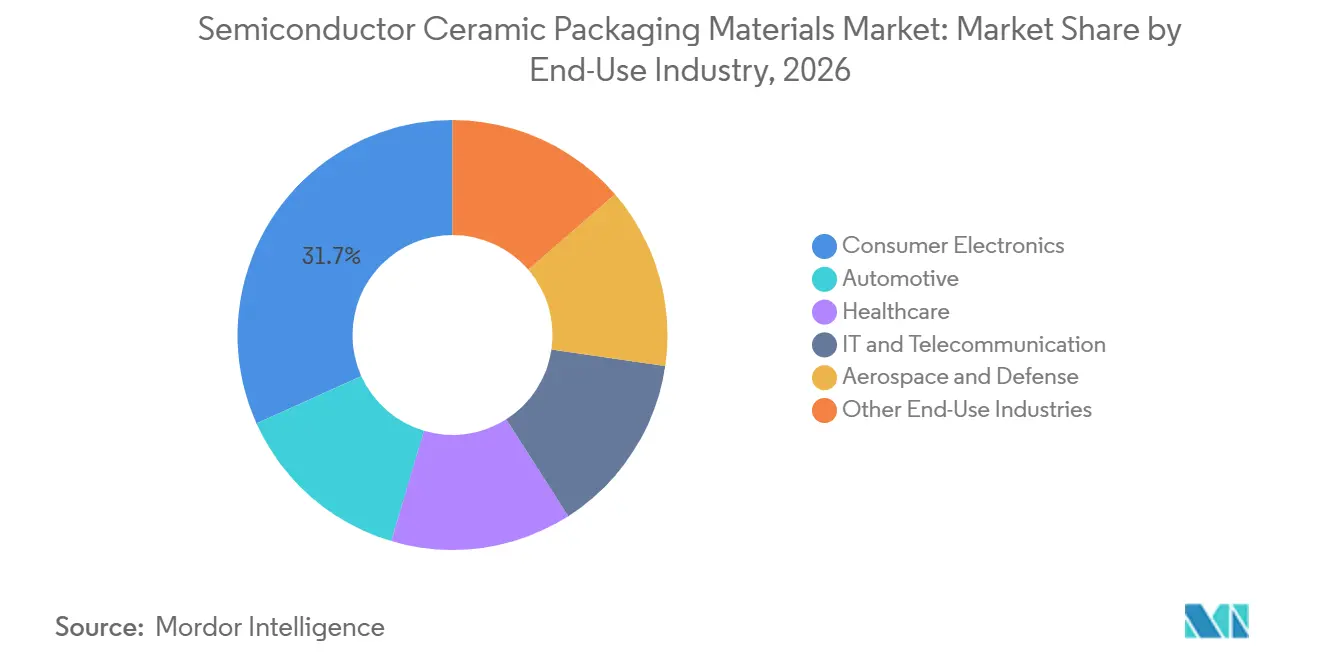
- Por industria de uso final, la electrónica de consumo representó el 31,75% de la participación del mercado de materiales cerámicos para empaquetado de semiconductores en 2026, mientras que se prevé que el sector automotriz avance a una CAGR del 9,67% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,58% de la participación del mercado de materiales cerámicos para empaquetado de semiconductores en 2026 y se prevé que avance a una CAGR del 9,41% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Materiales Cerámicos para Empaquetado de Semiconductores
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Complejidad de los Dispositivos Semiconductores | +2.1% | Global | Corto plazo (≤ 2 años) |
| Crecimiento en Infraestructura 5G y Dispositivos de Radiofrecuencia | +1.7% | Núcleo APAC, con extensión a América del Norte y la UE | Mediano plazo (2–4 años) |
| Módulos de Potencia para Vehículos Eléctricos y Adopción de Semiconductores de Banda Ancha | +1.5% | América del Norte, UE, núcleo APAC | Mediano plazo (2–4 años) |
| Cargas Térmicas de Centros de Datos de Inteligencia Artificial y Computación de Alto Rendimiento | +1.3% | América del Norte y UE, núcleo APAC | Corto plazo (≤ 2 años) |
| Demanda de Paquetes Cerámicos por Integración Heterogénea | +1.1% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad de los Dispositivos Semiconductores
La mayor densidad de transistores y el apilamiento tridimensional de chips aumentan el flujo de calor dentro de los paquetes compactos. La alúmina, el nitruro de aluminio y el nitruro de silicio mantienen un papel en los diseños avanzados porque combinan aislamiento eléctrico, conductividad térmica y hermeticidad. KYOCERA Corporation introdujo en 2026 un sustrato de núcleo cerámico multicapa con vías de 75 µm a un paso de 200 µm para paquetes de circuitos integrados de aplicación específica para xPU y conmutadores. Estas dimensiones permiten un enrutamiento más denso en estructuras de paquetes donde los sustratos orgánicos enfrentan restricciones de deformación. Los procesos de cerámica cocida a alta temperatura y cerámica cocida a baja temperatura también permiten el enrutamiento multicapa y funciones integradas dentro de un cuerpo cerámico, lo que fortalece el mercado de materiales cerámicos para empaquetado de semiconductores.
Crecimiento en Infraestructura 5G y Dispositivos de Radiofrecuencia
Los equipos de redes de quinta generación necesitan amplificadores y conjuntos de filtros que permanezcan estables a temperaturas de operación elevadas. Una revisión de 2025 identificó la baja pérdida dieléctrica y un coeficiente de temperatura de frecuencia de resonancia cercano a cero como características importantes para las cerámicas dieléctricas de microondas utilizadas en equipos de comunicaciones de quinta y sexta generación. Estas propiedades respaldan el mercado de materiales cerámicos para empaquetado de semiconductores, donde el rendimiento de radiofrecuencia y el control térmico son igualmente importantes. Los paquetes cerámicos son relevantes para amplificadores de potencia, filtros y componentes relacionados en infraestructura de red y electrónica portátil. Esto genera demanda tanto en equipos de infraestructura como en dispositivos de consumo, lo que amplía la base de clientes para los materiales cerámicos.
Módulos de Potencia para Vehículos Eléctricos y Adopción de Semiconductores de Banda Ancha
Los inversores de tracción de vehículos eléctricos que utilizan arquitecturas de 800 V requieren sustratos que puedan soportar ciclos térmicos repetidos. Un estudio de 2025 del Instituto de Ingenieros Eléctricos y Electrónicos (IEEE) encontró que la fiabilidad de los módulos de transistores de efecto de campo de óxido metálico semiconductor de carburo de silicio estaba vinculada a la vida útil del sustrato bajo ciclos térmicos. El estudio informó que los sustratos de nitruro de silicio duraron al menos 3,5 veces más que la alúmina en las pruebas estandarizadas analizadas. Los dispositivos de banda ancha aumentan la necesidad de hacer coincidir las propiedades térmicas y el coeficiente de expansión térmica del semiconductor y el sustrato. A medida que las plataformas de vehículos avanzan hacia trenes de potencia de mayor voltaje, los estándares de calificación hacen que la fiabilidad del material sea más influyente en el mercado de materiales cerámicos para empaquetado de semiconductores.
Cargas Térmicas de Centros de Datos de Inteligencia Artificial y Computación de Alto Rendimiento
Los aceleradores de inteligencia artificial pueden consumir entre 700 W y 1.000 W por dispositivo, lo que aumenta la importancia de la gestión térmica a nivel de paquete. En junio de 2025, Coherent Corp. lanzó un compuesto cerámico de carburo de silicio cargado con diamante diseñado para enfriamiento líquido directo y placas frías de microcanales. Un estudio de 2025 también evaluó placas frías de líquido de cerámica cocida a baja temperatura para procesadores de computación de alto rendimiento. KYOCERA Corporation posicionó su sustrato de núcleo cerámico multicapa de 2026 para paquetes de inteligencia artificial, donde los grandes sustratos orgánicos pueden deformarse. El mercado de materiales cerámicos para empaquetado de semiconductores se beneficia, por tanto, cuando el control térmico se integra en el diseño del paquete en lugar de ser un requisito del sistema externo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Procesamiento y Mecanizado de Precisión | -0.9% | Global | Corto plazo (≤ 2 años) |
| Competencia de Sustratos Orgánicos y Poliméricos | -0.7% | América del Norte y UE | Mediano plazo (2–4 años) |
| Desajuste de Expansión Térmica en Interfaces Cerámico-Metal | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Procesamiento y Mecanizado de Precisión
Los paquetes cerámicos requieren sinterización a alta temperatura, laminación de láminas en verde y procesos de cocción conjunta controlada. Estos pasos de producción aumentan el costo en relación con las placas orgánicas estándar y hacen que las soluciones cerámicas sean menos adecuadas para todos los diseños electrónicos. La diferencia de costo es más importante en la electrónica de consumo, donde los altos volúmenes de producción ejercen una fuerte presión sobre los precios de los componentes. Las interfaces cerámico-metal también pueden enfrentar un desajuste en el coeficiente de expansión térmica durante ciclos térmicos exigentes. Los fabricantes en el mercado de materiales cerámicos para empaquetado de semiconductores deben equilibrar la fiabilidad del paquete, el rendimiento del mecanizado y el costo del material al seleccionar configuraciones de sustrato.
Competencia de Sustratos Orgánicos y Poliméricos
Los sustratos orgánicos siguen siendo comunes en el empaquetado de semiconductores convencional porque las líneas establecidas de placas de circuito impreso pueden producirlos en grandes volúmenes. Onto Innovation informó en 2025 que las tecnologías avanzadas de sustratos orgánicos avanzan hacia capas de redistribución con espaciado de líneas inferior a 2 µm. Estas mejoras reducen la brecha de rendimiento en aplicaciones con requisitos térmicos moderados. Los diseños de núcleo de vidrio también se están evaluando para paquetes avanzados porque ofrecen planitud y características dieléctricas que pueden abordar algunos requisitos de empaquetado. El mercado de materiales cerámicos para empaquetado de semiconductores mantiene su ventaja más clara en diseños que requieren alto rendimiento térmico, aislamiento robusto o sellado hermético.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: La Alúmina Sustenta la Demanda de Ingresos Mientras que el Nitruro de Aluminio Sirve a Aplicaciones de Mayor Rendimiento Térmico
La alúmina representó el 45,34% del tamaño del mercado de materiales cerámicos para empaquetado de semiconductores en 2026. Su cadena de suministro establecida y su perfil de costo-rendimiento respaldan su uso en electrónica de consumo, paquetes de circuitos integrados estándar y filtros de radiofrecuencia dentro del mercado de materiales cerámicos para empaquetado de semiconductores. Una revisión de 2025 describió trabajos en curso sobre morfología de relleno y modificación de superficie en compuestos de empaquetado electrónico a base de alúmina. Estos desarrollos ayudan a mantener la relevancia de la alúmina donde los proveedores necesitan mejoras de rendimiento incrementales sin pasar a un material de mayor costo. El nitruro de silicio y el carburo de silicio sirven a requisitos más especializados en módulos de potencia y condiciones de operación severas.
Se proyecta que el nitruro de aluminio avance a una CAGR del 8,85% hasta 2032. En el mercado de materiales cerámicos para empaquetado de semiconductores, es adecuado para inversores de vehículos eléctricos, amplificadores de estaciones base de quinta generación y conjuntos de servidores con enfriamiento líquido porque el rendimiento térmico es un requisito central en estos usos. Una investigación publicada en 2025 reportó películas de nitruro de aluminio con una conductividad térmica de 191 W m⁻¹ K⁻¹. NGK Corporation anunció en noviembre de 2025 que triplicaría la capacidad de su oblea de alúmina translúcida HICERAM Carrier para el año fiscal 2027.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Empaquetado: Los Paquetes de Montaje Superficial Sin Terminales Combinan Escala y Crecimiento
Los paquetes de montaje superficial sin terminales representaron el 34,12% del tamaño del mercado de materiales cerámicos para empaquetado de semiconductores en 2026 y se proyecta que avancen a una CAGR del 9,23% hasta 2032. Su diseño compacto reduce la inductancia parásita y permite huellas de placa más pequeñas. Estas características son importantes en los módulos de radiofrecuencia de quinta generación, los sensores de sistemas microelectromecánicos y los dispositivos del Internet de las Cosas. KYOCERA Corporation presentó un paquete cerámico sin terminales más pequeño para aplicaciones de sistemas microelectromecánicos en la Conferencia Europea de Microelectrónica y Empaquetado en 2025. La empresa identificó los sistemas avanzados de asistencia al conductor para automoción y los dispositivos portátiles como aplicaciones relevantes.
Los paquetes de montaje superficial con terminales continúan sirviendo a equipos de consumo e industriales de potencia media, donde la formabilidad de los terminales facilita los procesos de reparación. Los paquetes de orificio pasante también siguen siendo relevantes en diseños de defensa en entornos severos y de alta potencia. Los paquetes miniaturizados avanzados están asociados con aplicaciones emergentes de imagen y sensores. Otros formatos incluyen el empaquetado cerámico a nivel de oblea y las arquitecturas de chip integrado en cerámica para fotónica de silicio y óptica co-empaquetada. En marzo de 2026, KYOCERA Corporation exhibió soluciones cerámicas para óptica co-empaquetada y fotónica de silicio en la Conferencia de Comunicaciones por Fibra Óptica, ampliando su posición en el mercado de materiales cerámicos para empaquetado de semiconductores.
Por Industria de Uso Final: La Electrónica de Consumo Proporciona Escala Mientras que el Sector Automotriz Aumenta la Demanda de Fiabilidad
La electrónica de consumo representó el 31,75% del tamaño del mercado de materiales cerámicos para empaquetado de semiconductores en 2026. Los teléfonos inteligentes, los dispositivos portátiles y los auriculares de realidad aumentada y realidad extendida utilizan paquetes cerámicos en sistemas microelectromecánicos, micrófonos, osciladores, filtros de radiofrecuencia y sensores de imagen. En julio de 2025, Murata Manufacturing Co., Ltd. inició la producción en masa de un condensador cerámico multicapa de 47 µF en el tamaño de 0402 pulgadas. La empresa declaró que el componente redujo el área de montaje en un 60% en comparación con el equivalente anterior de 0603 pulgadas. Esto respalda la continua miniaturización de componentes en la electrónica portátil.
Se proyecta que el sector automotriz avance a una CAGR del 9,67% hasta 2032. Los inversores de transistores de efecto de campo de óxido metálico semiconductor de carburo de silicio en vehículos eléctricos de batería e híbridos enchufables requieren sustratos que soporten operación repetida por encima de 150 °C. Murata Manufacturing Co., Ltd. inició la producción en masa de un condensador cerámico multicapa de 10 µF, 50 V CC en el tamaño de 0805 pulgadas para aplicaciones automotrices en junio de 2025. La empresa reportó 2,1 veces la capacitancia de la generación anterior en un paquete un 53% más pequeño. La atención médica, el sector aeroespacial y de defensa, la automatización industrial y la conversión de energía en el borde de la red añaden demanda de paquetes cerámicos de alta fiabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
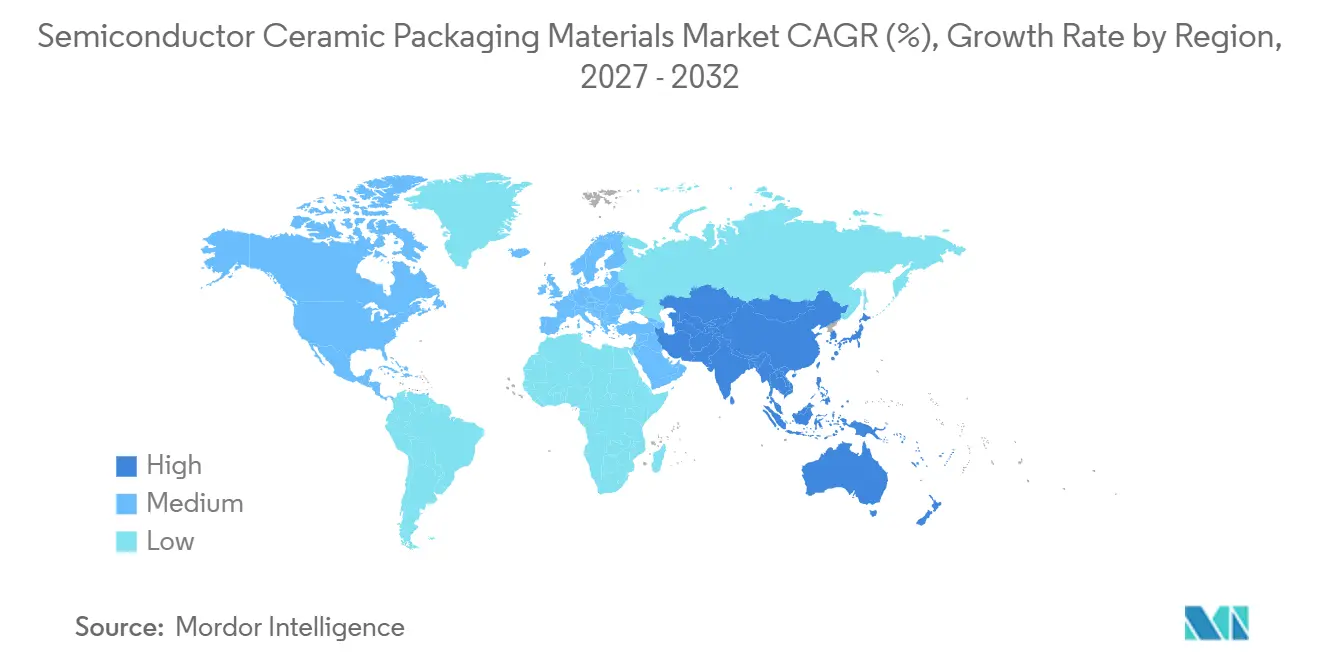
Asia-Pacífico representó el 42,58% de la participación del mercado de materiales cerámicos para empaquetado de semiconductores en 2026 y se proyecta que avance a una CAGR del 9,41% hasta 2032. Japón, China, Corea del Sur y Taiwán combinan capacidad de empaquetado avanzado, actividad de diseño de circuitos integrados y producción de materiales cerámicos. En septiembre de 2026, KYOCERA Corporation completó su Planta de Nagasaki Isahaya con una inversión de 68 mil millones de JPY (aproximadamente 453 millones de USD). La planta está destinada a producir paquetes de semiconductores para centros de datos de inteligencia artificial y aplicaciones de vehículos eléctricos, con una producción anual planificada de 25 mil millones de JPY (aproximadamente 167 millones de USD) a partir del año fiscal 2030. Murata Manufacturing Co., Ltd. también inauguró su primera planta de fabricación en India en Chennai en agosto de 2025 para el empaquetado y envío de condensadores cerámicos multicapa.
América del Norte representa una participación sustancial de la demanda a través de paquetes herméticos de grado de defensa, sustratos para centros de datos de inteligencia artificial e inversión en fabricación doméstica de chips. Un estudio de 2025 sobre sustratos cerámicos para la integración de chiplets a gran escala identificó ventajas de estabilidad dimensional para las plataformas de interposición cerámica. Ferrotec Corporation inició la construcción de una segunda instalación de fabricación de alta tecnología en Kulim, Kedah, Malasia, en abril de 2025[1]. La inversión respalda el suministro a clientes europeos y estadounidenses que buscan producción fuera de China. Este cambio en la cadena de suministro también apoya el mercado de materiales cerámicos para empaquetado de semiconductores a través de una base de producción más amplia.
La demanda de Europa se concentra en módulos de potencia automotrices, incluidos sustratos de nitruro de silicio con soldadura activa de metal suministrados a fabricantes de primer nivel. El mercado de materiales cerámicos para empaquetado de semiconductores en Europa está respaldado por la electrificación de vehículos y las aplicaciones de electrónica de potencia industrial. América del Sur sigue centrada en el ensamblaje de equipos electrónicos, particularmente en Brasil y Argentina. Oriente Medio y África siguen siendo mercados en etapa inicial, aunque la inversión en fabricación de electrónica en Arabia Saudita puede respaldar una demanda posterior.
Panorama Competitivo
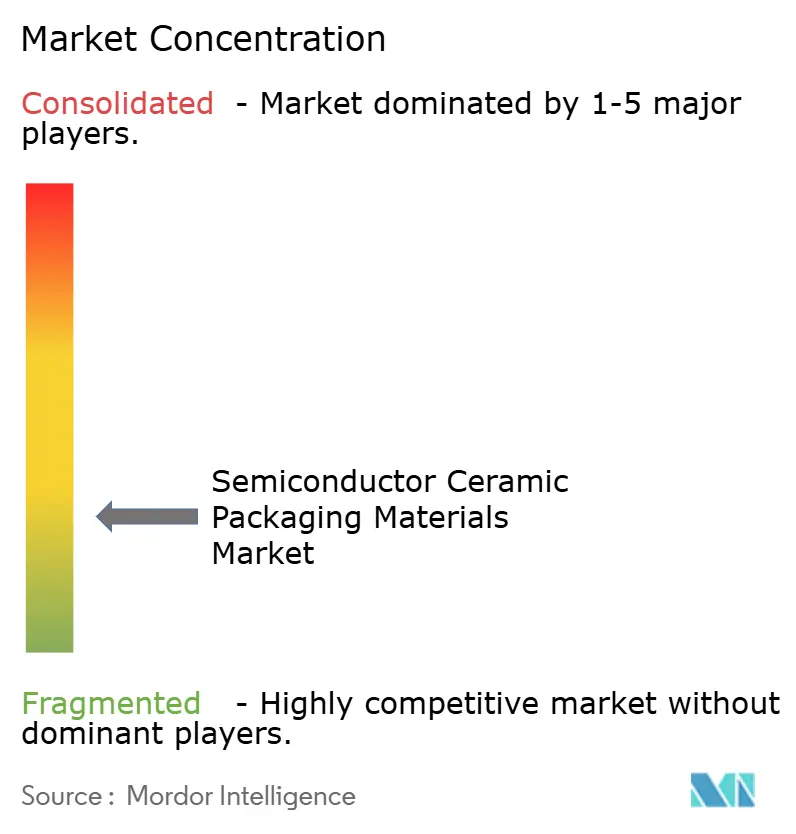
El mercado de materiales cerámicos para empaquetado de semiconductores está muy fragmentado, con los cinco principales actores que incluyen KYOCERA Corporation, NGK Corporation, Murata Manufacturing Co., Ltd., MARUWA CO., LTD. y CeramTec GmbH. KYOCERA Corporation completó la Planta de Nagasaki Isahaya en septiembre de 2026 tras una inversión de 68 mil millones de JPY (aproximadamente 453 millones de USD)[2]. La instalación está diseñada para suministrar paquetes de semiconductores para centros de datos de inteligencia artificial y aplicaciones de vehículos eléctricos. KYOCERA Corporation también comercializó un sustrato de núcleo cerámico multicapa para paquetes de semiconductores avanzados, incluidos procesadores xPU y circuitos integrados de aplicación específica para conmutadores, en abril de 2026.
Rogers Corporation declaró en su Formulario 10-K de 2025 que su negocio de soluciones electrónicas avanzadas curamik sirve a fabricantes y fabricantes de equipos originales en vehículos eléctricos, infraestructura inalámbrica y aplicaciones de energía. La empresa también reveló una reestructuración en su instalación de Eschenbach para mejorar la competitividad en costos. Ferrotec Corporation está ampliando su huella de fabricación cerámica en Japón y Malasia. Su instalación en Malasia responde a los clientes que buscan producción fuera de China.
El aumento planificado de NGK Corporation en la capacidad de HICERAM Carrier refleja la demanda de integración de chiplets y aplicaciones de semiconductores de alto rendimiento. Resonac Holdings Corporation formó el consorcio JOINT3 en septiembre de 2025 para desarrollar procesos de interposición orgánica a nivel de panel. AGC Inc. se unió a la iniciativa para trabajar en el desarrollo de portadores de vidrio e interposición de vidrio. Los proveedores chinos están expandiéndose en paquetes de alúmina de uso general, lo que ejerce presión de precios sobre los paquetes estándar mientras los proveedores más grandes se centran en aplicaciones de alto valor.
Líderes de la Industria de Materiales Cerámicos para Empaquetado de Semiconductores
-
KYOCERA Corporation
-
NGK Corporation
-
Murata Manufacturing Co., Ltd.
-
MARUWA CO.,LTD.
-
CeramTec GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Tokuyama Corporation anunció planes para ampliar su capacidad de producción de polvo de nitruro de aluminio (AlN) en aproximadamente un 30% mediante una nueva instalación de fabricación en Japón, con operaciones comerciales programadas para abril de 2028. La expansión respalda el mercado de materiales cerámicos para empaquetado de semiconductores al fortalecer el suministro de materiales cerámicos de alta conductividad térmica utilizados en componentes de fabricación de semiconductores y aplicaciones de disipación de calor.
- Abril de 2026: Kyocera Corporation anunció la comercialización de un sustrato de núcleo cerámico multicapa para paquetes de semiconductores avanzados, incluidos procesadores de Inteligencia Artificial (IA) y circuitos integrados de aplicación específica para conmutadores. El sustrato está diseñado para reducir la deformación del paquete y permitir el cableado de alta densidad, respaldando el Mercado de Materiales Cerámicos para Empaquetado de Semiconductores a medida que la infraestructura de IA impulsa la demanda de empaquetado de semiconductores avanzado.
Alcance del Informe Global del Mercado de Materiales Cerámicos para Empaquetado de Semiconductores
Los materiales cerámicos para empaquetado de semiconductores son materiales cerámicos especializados utilizados para encapsular y proteger los dispositivos semiconductores, proporcionando al mismo tiempo aislamiento eléctrico, gestión térmica y estabilidad mecánica. Sus propiedades respaldan un funcionamiento fiable en paquetes electrónicos expuestos a condiciones térmicas, eléctricas y ambientales exigentes.
El Mercado de Materiales Cerámicos para Empaquetado de Semiconductores está segmentado por material, tecnología de empaquetado, industria de uso final y geografía. Por material, el mercado está segmentado en alúmina, nitruro de aluminio, nitruro de silicio, carburo de silicio, óxido de berilio y otros materiales. Por tecnología de empaquetado, el mercado está segmentado en paquetes de orificio pasante, paquetes de montaje superficial con terminales, paquetes de montaje superficial sin terminales, paquetes miniaturizados avanzados y otras tecnologías de empaquetado. Por industria de uso final, el mercado está segmentado en electrónica de consumo, automotriz, atención médica, tecnologías de la información y telecomunicaciones, aeroespacial y defensa, y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos de materiales cerámicos para empaquetado de semiconductores en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Alúmina |
| Nitruro de Aluminio |
| Nitruro de Silicio |
| Carburo de Silicio |
| Óxido de Berilio |
| Otros Materiales |
| Paquetes de Orificio Pasante |
| Paquetes de Montaje Superficial con Terminales |
| Paquetes de Montaje Superficial sin Terminales |
| Paquetes Miniaturizados Avanzados |
| Otras Tecnologías de Empaquetado |
| Electrónica de Consumo |
| Automotriz |
| Atención Médica |
| Tecnologías de la Información y Telecomunicaciones |
| Aeroespacial y Defensa |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material | Alúmina | |
| Nitruro de Aluminio | ||
| Nitruro de Silicio | ||
| Carburo de Silicio | ||
| Óxido de Berilio | ||
| Otros Materiales | ||
| Por Tecnología de Empaquetado | Paquetes de Orificio Pasante | |
| Paquetes de Montaje Superficial con Terminales | ||
| Paquetes de Montaje Superficial sin Terminales | ||
| Paquetes Miniaturizados Avanzados | ||
| Otras Tecnologías de Empaquetado | ||
| Por Industria de Uso Final | Electrónica de Consumo | |
| Automotriz | ||
| Atención Médica | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Aeroespacial y Defensa | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales cerámicos para empaquetado de semiconductores?
El tamaño del mercado de materiales cerámicos para empaquetado de semiconductores fue valorado en 2,01 mil millones de USD en 2026 y se estima que crecerá desde 2,17 mil millones de USD en 2027 hasta alcanzar 3,26 mil millones de USD en 2032, a una CAGR del 8,46% durante el período de pronóstico (2027-2032).
¿Qué materiales tuvieron la mayor participación en 2026?
La alúmina lideró con una participación del 45,34% en 2026.
¿Por qué se utilizan materiales cerámicos en los paquetes de semiconductores?
Los cerámicos proporcionan aislamiento eléctrico, hermeticidad y rendimiento térmico que son importantes para los dispositivos de alta potencia, alta frecuencia y sensibles a la fiabilidad.
¿Qué aplicación se proyecta que crezca más rápido hasta 2032?
Se proyecta que el sector automotriz avance a una CAGR del 9,67% hasta 2032, impulsado por la electrónica de potencia en los vehículos eléctricos.