
Taille et part du marché des adhésifs pour emballages recyclables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.85 Milliards de dollars |
| Taille du Marché (2032) | 2.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.89 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs pour emballages recyclables par Mordor Intelligence
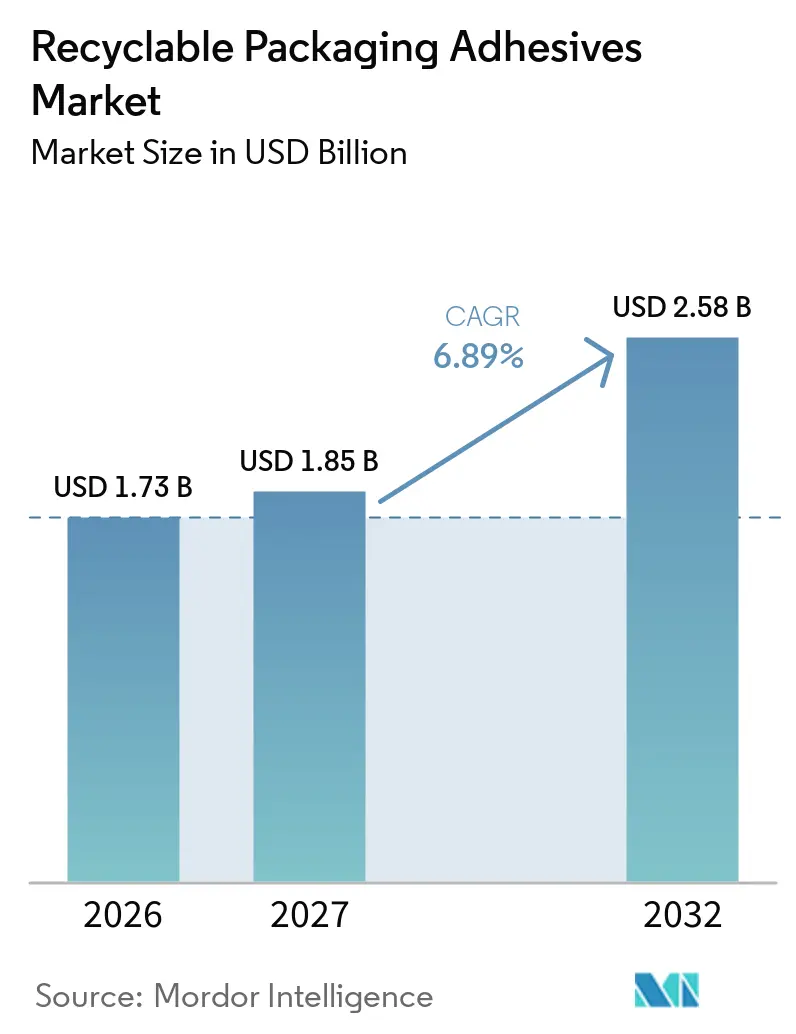
La taille du marché des adhésifs pour emballages recyclables était évaluée à 1,73 milliard USD en 2026 et devrait croître de 1,85 milliard USD en 2027 pour atteindre 2,58 milliards USD d'ici 2032, à un CAGR de 6,89 % durant la période de prévision (2027-2032). Le marché des adhésifs pour emballages recyclables évolue vers des systèmes adhésifs évalués pour leurs performances lors du recyclage, plutôt que sélectionnés uniquement pour leurs performances de collage. Les propriétaires de marques et les transformateurs remplacent les systèmes de stratification conventionnels par des formulations conçues pour les emballages recyclables, ce qui allonge les travaux de qualification et ajoute des coûts de test et de certification. Ces exigences soutiennent des formulations à plus haute valeur ajoutée, même lorsque la production d'emballages suit le rythme sous-jacent de la production d'emballages. La réglementation, la reconception des emballages et la certification modifient donc la sélection des produits et la stratégie concurrentielle sur l'ensemble du marché des adhésifs pour emballages recyclables. Les fournisseurs disposant de formulations validées, de capacités réglementaires et d'options de matières premières diversifiées sont mieux placés pour répondre à cette demande.
Principaux enseignements du rapport
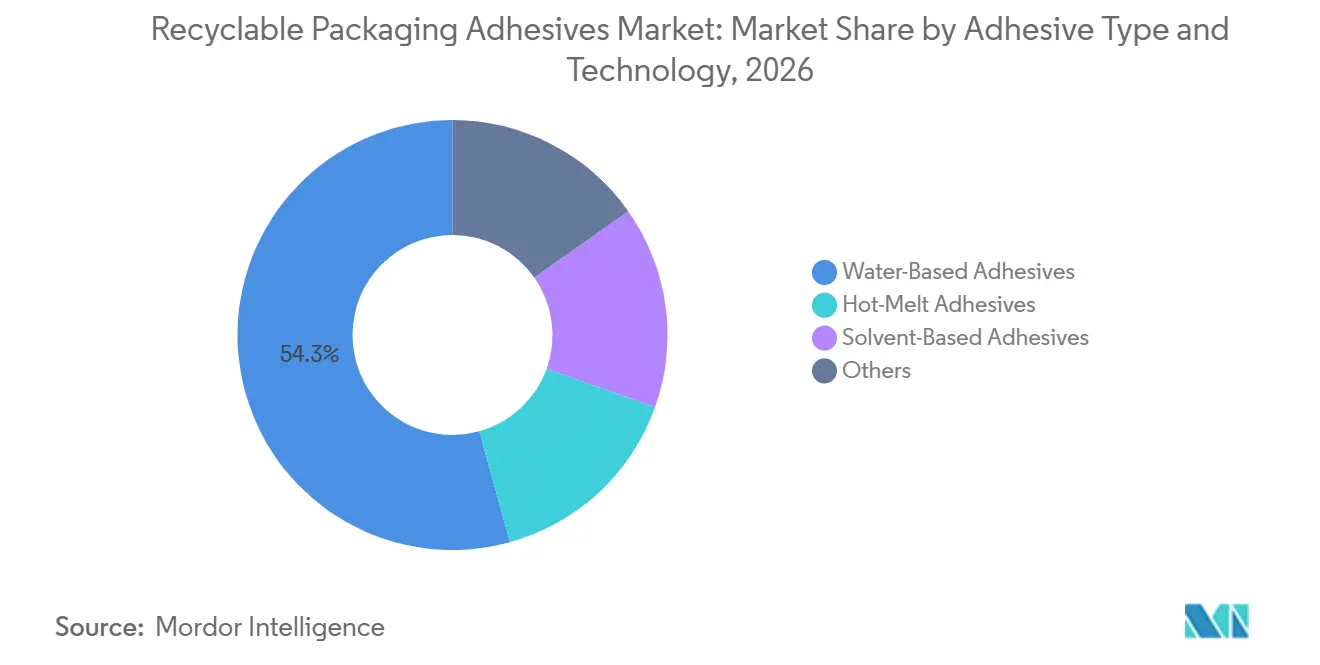
- Par type d'adhésif et technologie, les adhésifs à base d'eau détenaient 54,31 % de la part du marché des adhésifs pour emballages recyclables en 2026, tandis que les adhésifs thermofusibles devraient progresser à un CAGR de 7,13 % jusqu'en 2032.
- Par chimie des résines, l'acétate d'éthylène-vinyle détenait 30,15 % de la part du marché des adhésifs pour emballages recyclables en 2026, tandis que les résines biosourcées devraient progresser à un CAGR de 7,43 % jusqu'en 2032.
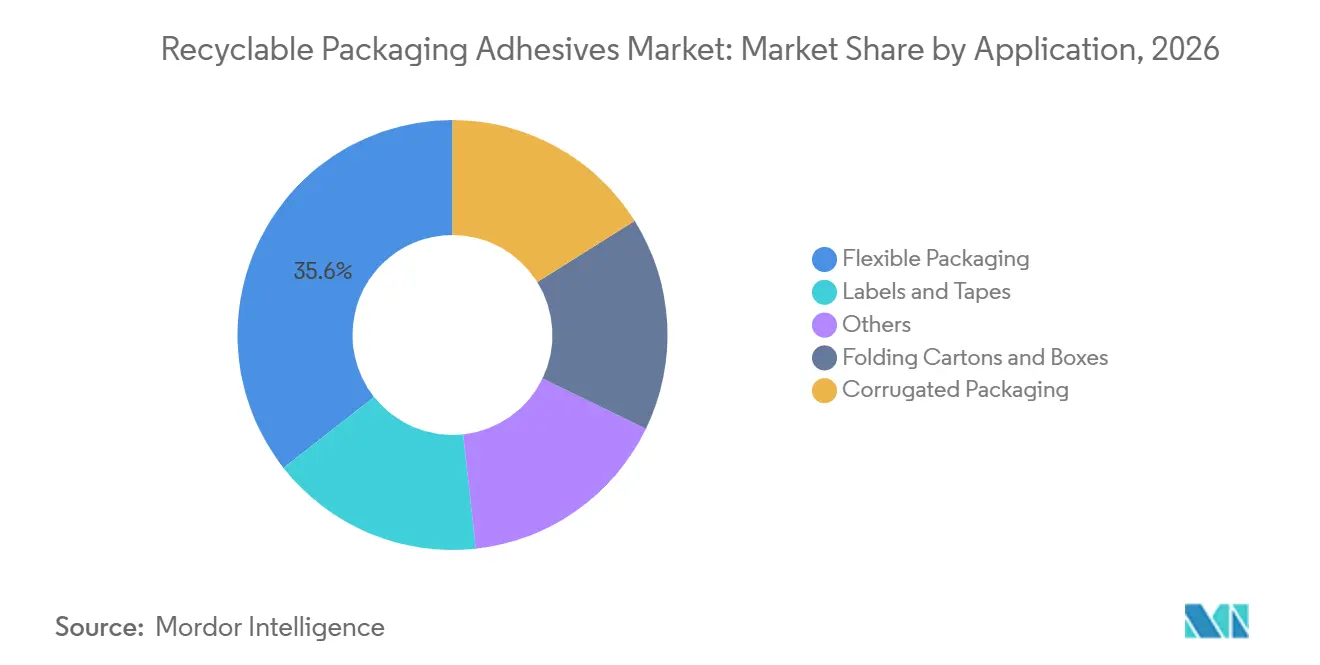
- Par application, les emballages souples détenaient 35,62 % de la part du marché des adhésifs pour emballages recyclables en 2026, tandis que les étiquettes et rubans devraient progresser à un CAGR de 7,76 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,54 % de la part du marché des adhésifs pour emballages recyclables en 2026 et devrait progresser à un CAGR de 7,27 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des adhésifs pour emballages recyclables
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression réglementaire en faveur de la conception pour le recyclage et du contenu recyclé | +1.8% | Mondial, avec la pression de conformité la plus forte dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance des emballages souples mono-matériaux et recyclables | +1.5% | Asie-Pacifique en cœur de marché, avec des retombées significatives vers l'UE et l'Amérique du Nord | Moyen terme (2–4 ans) |
| Expansion des volumes d'emballages e-commerce et ondulés | +1.2% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Demande portée par la certification pour des performances adhésives spécifiques aux flux de recyclage | +1.0% | Amérique du Nord et UE, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2–4 ans) |
| Transition vers des formulations adhésives à base d'eau et sans solvant | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression réglementaire en faveur de la conception pour le recyclage et du contenu recyclé
Le règlement de l'UE sur les emballages et les déchets d'emballages, le règlement (UE) 2025/40, a commencé à s'appliquer à partir de mi-2026 et exige que les emballages mis sur le marché de l'UE satisfassent à des exigences de recyclabilité progressives[1]. Le règlement identifie les adhésifs, les étiquettes et les revêtements comme des paramètres de conception qui ne doivent pas compromettre l'efficacité du tri ou du recyclage. Cela transforme la sélection des adhésifs d'une décision de collage en une décision de conformité pour les acteurs du marché des adhésifs pour emballages recyclables, puisque les performances de recyclage doivent être prises en compte avec la résistance de collage, les besoins de traitement et la destination attendue de l'emballage après utilisation. Le règlement fixe également des exigences en matière de contenu recyclé pour certains emballages plastiques, ce qui accroît la valeur des systèmes adhésifs qui préservent la qualité des matériaux recyclés et contribue à faire de la qualité des matières récupérées une considération pratique de conception pour les transformateurs et les propriétaires de marques. Henkel AG & Co. KGaA a déclaré que son adhésif thermofusible Technomelt EM 335 RE peut atteindre jusqu'à 98 % d'élimination dans les procédés de recyclage standard, favorisant des flux de recyclage du polyéthylène téréphtalate plus propres. Les fournisseurs capables de documenter la compatibilité avec le recyclage peuvent satisfaire des spécifications que des alternatives non certifiées pourraient ne pas remplir.
Croissance des emballages souples mono-matériaux et recyclables
Les emballages mono-matériaux modifient les exigences techniques imposées aux adhésifs de stratification, car un produit conçu pour un seul flux de matériaux doit toujours satisfaire aux exigences fonctionnelles exigeantes des emballages alimentaires et de grande consommation. Les emballages souples multicouches conventionnels assemblent souvent des matériaux dissemblables, tandis que les structures en polyéthylène et en polypropylène nécessitent des adhésifs compatibles avec le flux de recyclage du polymère principal. Cela requiert un collage film à film fiable tout en maintenant les propriétés optiques et mécaniques attendues dans les emballages alimentaires. H.B. Fuller Company a investi dans VerdaFresh en mai 2026, une technologie barrière destinée à éliminer les couches barrières en alcool éthylène-vinylique non recyclables et à soutenir les structures d'emballages mono-matériaux. Ce changement accroît l'importance d'une formulation adhésive précise, car les transformateurs ont besoin d'emballages recyclables sans perdre la protection de la durée de conservation, les performances de l'emballage, l'efficacité de la ligne ou l'aspect attendu par les propriétaires de marques et les consommateurs. Il crée également des opportunités pour les fournisseurs capables d'associer la technologie adhésive à une capacité plus large en matière de barrière et de conception d'emballages.
Expansion des volumes d'emballages e-commerce et ondulés
Le commerce électronique continue d'accroître la demande de boîtes en carton ondulé et d'adhésifs pour le scellage de cartons sur le marché des adhésifs pour emballages recyclables, où les opérations de traitement des commandes nécessitent des collages constants sur des systèmes à haut débit et dans des conditions variables de stockage ou de transport. Les ventes au détail en ligne aux États-Unis ont atteint 304,2 milliards USD au deuxième trimestre 2025, en hausse de 1,4 % par rapport au trimestre précédent[2]. Les centres de traitement des commandes ont besoin d'adhésifs à prise rapide qui maintiennent des temps ouverts fiables malgré les variations de température en entrepôt. Les systèmes automatisés de scellage de cartons augmentent également la valeur des formulations qui fonctionnent de manière constante à des vitesses de ligne élevées, car les temps d'arrêt, une mauvaise adhérence ou des temps de prise retardés peuvent interrompre les opérations de traitement des commandes et affecter l'efficacité des livraisons. Henkel AG & Co. KGaA a introduit sa gamme Technomelt E-COM pour les lignes d'emballage automatisées à la demande traitant jusqu'à 1 000 boîtes par heure, illustrant comment les fournisseurs conçoivent des produits adaptés à cet environnement opérationnel. À mesure que les plateformes et les marques grand public poursuivent leurs objectifs d'emballages circulaires, la compatibilité avec le recyclage devient une composante de l'approvisionnement en adhésifs pour le scellage de cartons plutôt qu'une caractéristique optionnelle du produit.
Demande portée par la certification pour des performances adhésives spécifiques aux flux de recyclage
RecyClass en Europe et le cadre de conception pour la recyclabilité de l'Association of Plastic Recyclers en Amérique du Nord font de la certification une exigence pratique d'approvisionnement. Le rapport de coopération 2025 de l'Association of Plastic Recyclers et de RecyClass identifie les adhésifs, les encres et les matériaux barrières comme des composants clés pour lesquels les normes de test unifiées restent limitées, en particulier pour les emballages souples en polyéthylène. Les propriétaires de marques cherchant une reconnaissance dans plus d'une région peuvent avoir besoin d'une validation distincte dans les deux systèmes, ce qui génère des travaux de test supplémentaires et rend l'expérience de certification préalable plus précieuse pour les entreprises vendant en Europe et en Amérique du Nord. Ce processus favorise les formulateurs qui ont déjà investi dans les tests et documenté leurs performances. BASF a obtenu l'approbation RecyClass en mars 2026 pour son adhésif autocollant sensible à la pression acResin UV 3532 pour les étiquettes sur les bouteilles en polyéthylène téréphtalate. La certification devient donc une barrière à l'entrée et un moyen de différencier les offres du marché des adhésifs pour emballages recyclables présentant des performances de collage similaires, car le coût et le temps nécessaires pour valider un produit ne sont pas facilement égalés par des fournisseurs génériques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité en matière de migration au contact alimentaire et de substances préoccupantes | -1.1% | Mondial, le plus aigu dans l'UE et les marchés réglementés par la FDA | Court terme (≤ 2 ans) |
| Volatilité des coûts et de la disponibilité des matières premières | -0.9% | Mondial, l'Europe étant la plus exposée aux pics pétrochimiques du deuxième trimestre 2026 | Court terme (≤ 2 ans) |
| Contamination des flux de recyclage par les résidus d'adhésifs | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Conformité en matière de migration au contact alimentaire et de substances préoccupantes
La conformité au contact alimentaire peut allonger les cycles de développement des nouvelles formulations adhésives, en particulier lorsque les fournisseurs introduisent une chimie destinée à améliorer la recyclabilité, à utiliser des matières premières alternatives ou à répondre à des exigences clients plus strictes. Les emballages souples multicouches obligent les fournisseurs à prendre en compte l'emballage fini, et pas seulement l'adhésif de manière isolée. Aux États-Unis, la partie 175 du titre 21 du Code of Federal Regulations (CFR) de la Food and Drug Administration régit les adhésifs utilisés dans les emballages au contact alimentaire. Les règles européennes établissent également des exigences de sécurité couvrant les composants adhésifs au sein de l'emballage assemblé. Cela rend les tests de migration et la documentation justificative importants avant les lancements commerciaux, en particulier pour les nouvelles chimies biosourcées et à faible migration, et peut nécessiter une coordination entre les fournisseurs d'adhésifs, les transformateurs, les producteurs d'emballages et les propriétaires de marques alimentaires. Les formulateurs de plus petite taille disposant de ressources réglementaires limitées peuvent faire face à un chemin plus long vers la commercialisation sur le marché des adhésifs pour emballages recyclables.
Volatilité des coûts et de la disponibilité des matières premières
La disponibilité et les prix des matières premières affectent l'économie des formulations adhésives thermofusibles, à base d'eau et sans solvant, car les clients du secteur de l'emballage attendent souvent des performances produit stables et un approvisionnement prévisible même lorsque les conditions en amont changent. Le monomère d'acétate de vinyle, l'acétate d'éthylène-vinyle, les acétyles, les polyols et les monomères acryliques sont des intrants importants pour les adhésifs d'emballage. Les interruptions d'approvisionnement peuvent allonger les délais de livraison, restreindre les allocations et retarder les travaux de reformulation pour les transformateurs, qui peuvent avoir besoin de qualifier des matériaux de remplacement avant de remettre une ligne d'emballage en conditions normales de fonctionnement. Dow a indiqué dans ses résultats du deuxième trimestre 2025 que la cession de son activité d'adhésifs de stratification et la baisse des prix des polymères en aval ont réduit les ventes nettes de la division Emballages et Plastiques spéciaux. Les intrants biosourcés tels que les agents poisseux à base de colophane, de terpène et d'huile de tall sont également exposés à la variabilité de l'approvisionnement. Ces conditions peuvent élargir l'écart de coût entre les solutions conventionnelles et biosourcées, en particulier dans les applications sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'adhésif et technologie : les adhésifs à base d'eau dominent le chiffre d'affaires, tandis que les adhésifs thermofusibles se développent
Les adhésifs à base d'eau détenaient 54,31 % de la part du marché des adhésifs pour emballages recyclables en 2026. Leur position reflète les travaux en cours sur la chimie des émulsions acryliques et des dispersions de polyuréthane pour les emballages au contact alimentaire, les étiquettes et les usages connexes. Les adhésifs thermofusibles devraient progresser à un CAGR de 7,13 % jusqu'en 2032, soutenus par la reformulation pour les performances de recyclage. Les produits dispersibles en milieu alcalin sont conçus pour se séparer lors du lavage du polyéthylène téréphtalate, contribuant à préserver la qualité des flocons pour la réutilisation. Les adhésifs à base de solvant restent pertinents dans les applications de stérilisation en autoclave et à haute barrière où les alternatives validées à base d'eau ou sans solvant sont encore limitées.
Le secteur des adhésifs pour emballages recyclables s'éloigne des systèmes de stratification à base de solvant dans les catégories d'emballages alimentaires visibles, à mesure que les engagements en matière de durabilité entrent dans les spécifications des fournisseurs. Cela modifie la concurrence sur le marché des adhésifs pour emballages recyclables, car les fournisseurs ont besoin de preuves que leurs systèmes fonctionnent dans des conditions de recyclage réelles. Les systèmes polyuréthane bicomposants sans solvant peuvent servir des usages exigeants où les transformateurs ont besoin de collages solides et d'une recyclabilité améliorée. Les systèmes durcissables aux ultraviolets et par rayonnement gagnent en visibilité dans les étiquettes autocollantes. Au sein du marché des adhésifs pour emballages recyclables, l'acResin UV 3532 de BASF a reçu l'approbation RecyClass pour le recyclage des bouteilles en polyéthylène téréphtalate en mars 2026. Les produits re-pulpables peuvent différencier les fournisseurs dans les emballages en papier et en carton ondulé, où les clients ont besoin d'adhésifs compatibles avec le recyclage du papier.

Par chimie des résines : l'acétate d'éthylène-vinyle en tête, tandis que les résines biosourcées accélèrent
L'acétate d'éthylène-vinyle détenait une part de 30,15 % sur le marché des adhésifs pour emballages recyclables en 2026. Il est largement utilisé dans le scellage thermofusible de cartons, la reliure et les emballages en carton ondulé, car il est compatible avec les équipements d'application à grande vitesse. Les résines biosourcées devraient progresser à un CAGR de 7,43 % jusqu'en 2032, à mesure que les engagements en matière de durabilité et les cadres de responsabilité élargie des producteurs influencent la sélection des matériaux. Les acryliques sont importants dans les systèmes adhésifs à base d'eau et peuvent servir aussi bien les applications de stratification que les étiquettes autocollantes. La sélection des résines dépend de la structure de l'emballage, du circuit de recyclage, des exigences au contact alimentaire et des performances d'application requises.
Les polyuréthanes restent importants dans les emballages de stérilisation en autoclave, de cuisson en sachet et à haute barrière, car leurs performances sont difficiles à remplacer. Les préoccupations relatives à la migration des amines aromatiques primaires nécessitent des systèmes polyuréthane spécifiquement conçus pour les emballages alimentaires. La gamme Epotal à base d'eau de BASF est destinée à éviter la formation d'amines aromatiques primaires lors du recyclage des stratifiés en polyéthylène téréphtalate et en polyéthylène. Les systèmes à base de colophane, d'amidon et d'acétate de polyvinyle font partie de la catégorie des autres résines. Les fournisseurs qui combinent la sécurité d'approvisionnement en matières premières avec des formulations conformes disposent d'une voie plus solide vers l'adoption dans les emballages recyclables. Le marché des adhésifs pour emballages recyclables récompense donc la disponibilité fiable des matériaux en parallèle des performances de recyclage au niveau du produit.
Par application : les emballages souples en tête, tandis que les étiquettes et rubans progressent le plus rapidement
Les emballages souples détenaient une part de 35,62 % sur le marché des adhésifs pour emballages recyclables en 2026. Le segment comprend les sachets, les films d'emballage et les films multicouches utilisés pour les produits alimentaires, les soins personnels, les produits pharmaceutiques et d'autres produits de grande consommation. Son ampleur crée un besoin étendu d'adhésifs de stratification qui protègent la qualité des produits tout en permettant une conception d'emballages recyclables. Les étiquettes et rubans devraient progresser à un CAGR de 7,76 % jusqu'en 2032, car les performances des adhésifs autocollants influencent la conformité des emballages en polyéthylène téréphtalate et en polyéthylène haute densité aux exigences de conception pour le recyclage. Avery Dennison Corporation a reçu les approbations technologiques RecyClass en octobre 2026 pour les constructions d'étiquettes autocollantes AD CleanFlake sur des barquettes thermoformées en polyéthylène téréphtalate.
Les cartons pliants et les boîtes restent des applications stables où la vitesse de production, l'intégrité du collage à basse température et les considérations d'empreinte carbone guident la sélection. Les emballages en carton ondulé sont liés à la demande du commerce électronique, et les systèmes à base d'amidon restent largement utilisés dans la production de carton standard. Les formats spéciaux comprennent les blisters pharmaceutiques, les plateaux pour dispositifs médicaux et les emballages de sécurité, où la conformité, la preuve d'inviolabilité et la compatibilité avec la stérilisation ont plus de poids. Ces niches peuvent générer des valeurs unitaires plus élevées que les formats d'emballage standardisés. Les emballages souples et les étiquettes attirent une attention particulière car ils font l'objet d'un examen intense en matière de recyclage, tandis que les applications à base de fibres offrent une voie pour une formulation adhésive différenciée. Cela donne au marché des adhésifs pour emballages recyclables plusieurs voies d'application pour l'innovation produit plutôt qu'une seule voie de croissance.
Analyse géographique
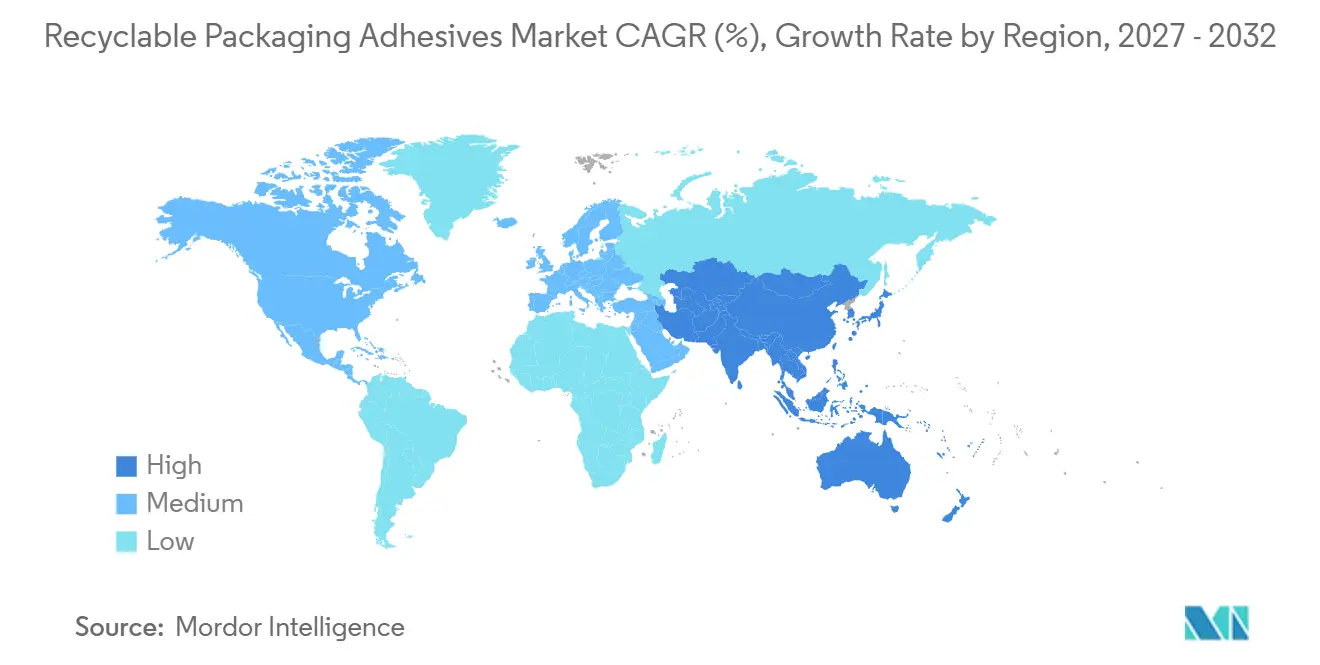
L'Asie-Pacifique détenait une part de 42,54 % sur le marché des adhésifs pour emballages recyclables en 2026 et devrait progresser à un CAGR de 7,27 % jusqu'en 2032. La Chine est au cœur de la demande régionale en raison de sa large base d'emballages et de son rôle de plaque tournante pour les intermédiaires adhésifs à l'exportation. Henkel AG & Co. KGaA a ouvert un Centre d'évaluation et de test de la recyclabilité des emballages en Chine en septembre 2025 pour évaluer les technologies adhésives en fin de vie. L'Inde développe sa demande grâce à l'infrastructure de traitement des commandes du commerce électronique et à la croissance de la transformation alimentaire. La Thaïlande, le Vietnam et l'Indonésie ajoutent également de la demande grâce à des programmes d'emballages mono-matériaux.
L'Amérique du Nord combine une adoption avancée des technologies adhésives avec des programmes de certification de recyclabilité bien établis. Le cadre de l'Association of Plastic Recyclers guide l'évaluation des composants d'emballage, y compris les adhésifs, dans la région. Les ventes au détail en ligne aux États-Unis de 304,2 milliards USD au deuxième trimestre 2025 soutiennent la demande d'adhésifs pour emballages ondulés et scellage de cartons. L'investissement de H.B. Fuller Company dans VerdaFresh reflète l'intérêt pour la combinaison des capacités de revêtement barrière et d'adhésif pour les emballages mono-matériaux.
L'Europe est la gographie la plus réglementée sur le marché des adhésifs pour emballages recyclables. Le règlement sur les emballages et les déchets d'emballages crée des spécifications basées sur les niveaux de recyclabilité et les exigences de contenu recyclé. L'Allemagne, la France et le Royaume-Uni sont des marchés importants, l'Allemagne étant prédominante dans les emballages ondulés et à base de fibres. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des centres de demande plus modestes avec un potentiel d'expansion. La base d'emballages alimentaires et de boissons du Brésil soutient la demande sud-américaine, tandis que les contraintes d'infrastructure de recyclage peuvent ralentir l'adoption dans certaines parties des deux régions.
Paysage concurrentiel
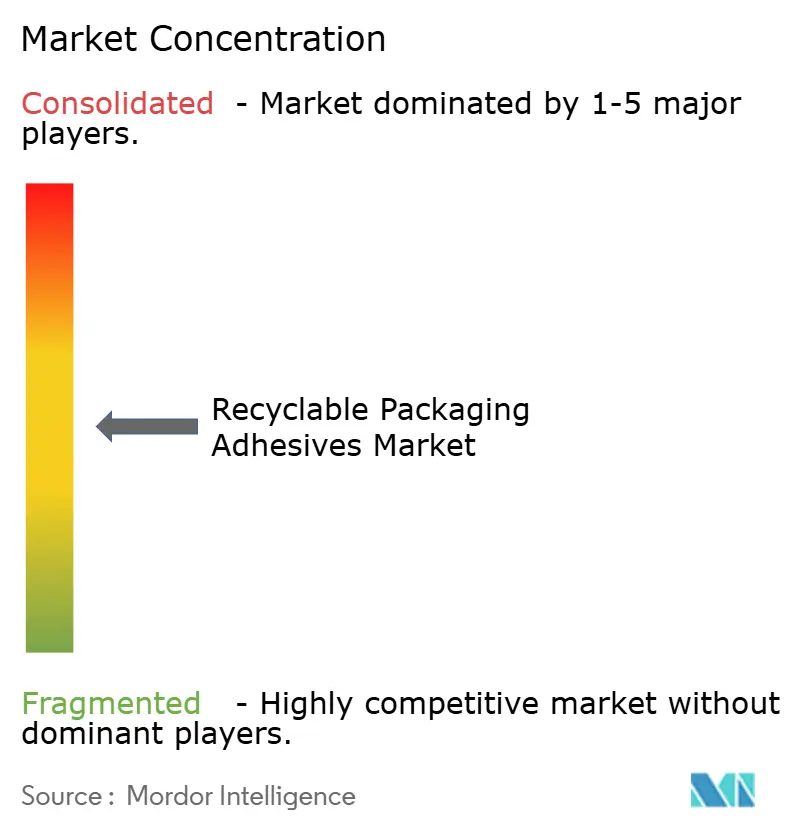
Le marché des adhésifs pour emballages recyclables est modérément concentré, les cinq premiers acteurs étant Henkel AG & Co. KGaA, H.B. Fuller Company, Arkema, Dow et Avery Dennison Corporation. Henkel AG & Co. KGaA et H.B. Fuller Company associent les adhésifs à l'évaluation du recyclage et au support technique, ce qui rend leur offre client plus large que la seule chimie des produits. Le Packaging RecycLab de Henkel AG & Co. KGaA à Düsseldorf reproduit les conditions de recyclage et fournit des évaluations de recyclabilité, montrant comment la capacité de service peut soutenir la différenciation. BASF développe son portefeuille acResin grâce à son engagement auprès de RecyClass, tandis qu'Avery Dennison utilise les approbations CleanFlake pour renforcer sa position dans les étiquettes autocollantes. Jowat SE se concentre sur des systèmes thermofusibles et à base d'eau spécialisés pour les emballages en papier.
La certification et la propriété intellectuelle sont des outils concurrentiels importants, car les polymères dispersibles en milieu alcalin, les produits autocollants lavables et les systèmes d'agents poisseux biosourcés nécessitent une formulation différenciée. Les adhésifs biosourcés conformes au contact alimentaire pour les emballages souples de stérilisation en autoclave et à haute barrière restent difficiles à trouver pour de nombreux transformateurs. Les adhésifs pour étiquettes sur emballages en aluminium ont également connu moins d'innovations axées sur le recyclage que les systèmes pour emballages en polyéthylène téréphtalate et en polyéthylène haute densité. Paramelt et Jowat SE peuvent être compétitifs dans les emballages ondulés et à base de fibres pour la chaîne du froid grâce à des systèmes thermofusibles re-pulpables, où une capacité technique ciblée a de la valeur.
Les actions des entreprises démontrent comment les principaux fournisseurs utilisent l'investissement produit et les mouvements de portefeuille pour combler les lacunes de capacité. H.B. Fuller Company a annoncé son investissement dans VerdaFresh en mai 2026 pour soutenir la technologie avancée de barrière à l'oxygène pour les emballages mono-matériaux recyclables. L'approbation RecyClass de BASF pour l'acResin UV 3532 en mars 2026 lui confère une option d'adhésif autocollant vérifiée pour les étiquettes de bouteilles en polyéthylène téréphtalate. Henkel AG & Co. KGaA a lancé une solution de scellage à froid pour papier couché barrière en février 2026, renforçant son offre d'emballages recyclables à base de fibres. DIC Corporation a indiqué que son acquisition de Sapici S.p.A. a établi une plateforme mondiale pour les adhésifs à vocation environnementale et les résines polyuréthane en phase aqueuse. Ces mouvements positionnent les fournisseurs à la fois sur les performances d'emballage et la compatibilité en fin de vie.
Leaders du secteur des adhésifs pour emballages recyclables
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Dow
-
Avery Dennison Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mai 2026 : Henkel AG & Co. KGaA a inauguré son Centre de compétences en emballage rénové à Düsseldorf, équipé de matériels avancés pour tester les adhésifs et les revêtements dans des conditions de production industrielle. L'installation soutient le marché des adhésifs pour emballages recyclables en accélérant le développement, la validation et la montée en échelle des solutions adhésives pour emballages recyclables.
- Mars 2026 : BASF a obtenu l'approbation RecyClass pour l'acResin UV 3532, un adhésif autocollant thermofusible acrylique pour les étiquettes de bouteilles en polyéthylène téréphtalate (PET). L'approbation soutient le marché en confirmant la compatibilité avec les procédés européens de recyclage du PET et en permettant des flux de PET recyclé plus propres.
Périmètre du rapport mondial sur le marché des adhésifs pour emballages recyclables
Les adhésifs pour emballages recyclables sont des formulations adhésives conçues pour assembler des matériaux d'emballage tout en soutenant les processus de recyclage et de valorisation des matériaux. Ils assurent une adhérence fiable pendant l'utilisation de l'emballage tout en facilitant la séparation, le re-pulpage ou le recyclage des composants d'emballage assemblés.
Le marché des adhésifs pour emballages recyclables est segmenté par type d'adhésif et technologie, chimie des résines, application et géographie. Par type d'adhésif et technologie, le marché est segmenté en adhésifs à base d'eau, adhésifs thermofusibles, adhésifs à base de solvant et autres. Par chimie des résines, le marché est segmenté en acryliques, polyuréthanes, acétate d'éthylène-vinyle, résines biosourcées et autres. Par application, le marché est segmenté en emballages souples, cartons pliants et boîtes, emballages en carton ondulé, étiquettes et rubans et autres. Le rapport couvre également la taille du marché et les prévisions pour les adhésifs pour emballages recyclables dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Adhésifs à base d'eau |
| Adhésifs thermofusibles |
| Adhésifs à base de solvant |
| Autres |
| Acryliques |
| Polyuréthanes |
| Acétate d'éthylène-vinyle |
| Résines biosourcées |
| Autres |
| Emballages souples |
| Cartons pliants et boîtes |
| Emballages en carton ondulé |
| Étiquettes et rubans |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'adhésif et technologie | Adhésifs à base d'eau | |
| Adhésifs thermofusibles | ||
| Adhésifs à base de solvant | ||
| Autres | ||
| Par chimie des résines | Acryliques | |
| Polyuréthanes | ||
| Acétate d'éthylène-vinyle | ||
| Résines biosourcées | ||
| Autres | ||
| Par application | Emballages souples | |
| Cartons pliants et boîtes | ||
| Emballages en carton ondulé | ||
| Étiquettes et rubans | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des adhésifs pour emballages recyclables ?
La taille du marché des adhésifs pour emballages recyclables était évaluée à 1,73 milliard USD en 2026 et devrait croître de 1,85 milliard USD en 2027 pour atteindre 2,58 milliards USD d'ici 2032, à un CAGR de 6,89 % durant la période de prévision (2027-2032).
Quels sont les facteurs qui stimulent la demande d'adhésifs pour emballages recyclables ?
Les règles de recyclabilité des emballages, les conceptions mono-matériaux, la demande d'emballages pour le commerce électronique et les exigences de certification accroissent la demande de formulations adhésives vérifiées.
Quel type d'adhésif et quelle technologie détenaient la plus grande part en 2026 ?
Les adhésifs à base d'eau détenaient une part de 54,31 % en 2026.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Les étiquettes et rubans devraient progresser à un CAGR de 7,76 % jusqu'en 2032, car les performances des adhésifs autocollants influencent la recyclabilité des emballages.