
Taille et part du marché des adhésifs pour étiquettes lavables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.84 Milliards de dollars |
| Taille du Marché (2031) | 1.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs pour étiquettes lavables par Mordor Intelligence
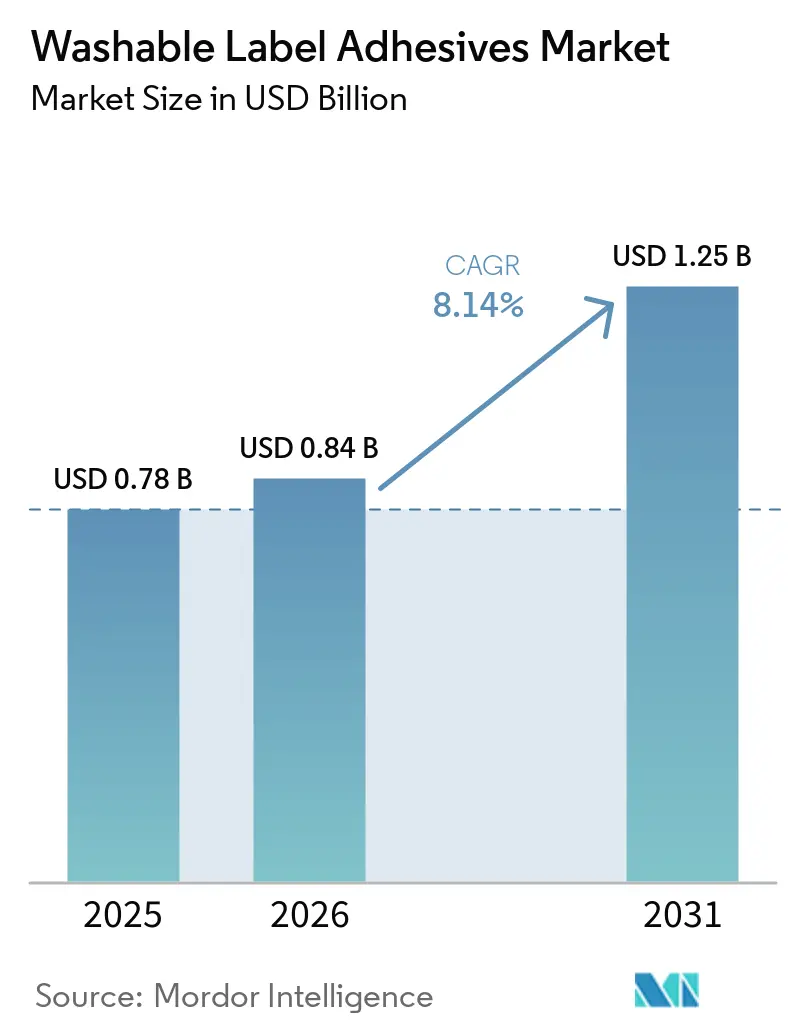
La taille du marché des adhésifs pour étiquettes lavables était évaluée à 0,78 milliard USD en 2025 et devrait croître de 0,84 milliard USD en 2026 pour atteindre 1,25 milliard USD d'ici 2031, à un CAGR de 8,14 % durant la période de prévision (2026-2031). Le marché des adhésifs pour étiquettes lavables est façonné par le recyclage bouteille à bouteille, où les étiquettes et les résidus d'adhésif doivent se séparer proprement lors du lavage caustique à chaud pour soutenir le téréphtalate de polyéthylène recyclé de qualité alimentaire (rPET). Les systèmes de consigne élargissent le volume de contenants traités dans des installations de lavage centralisées, ce qui rend l'élimination fiable des adhésifs plus importante pour les transformateurs et les propriétaires de marques. Les exigences réglementaires relatives à la teneur en matières recyclées, à la recyclabilité, aux substances per- et polyfluoroalkylées (PFAS) et aux composés organiques volatils (COV) font également évoluer les spécifications des adhésifs lavables d'une préférence d'emballage vers une exigence de conformité. Les fournisseurs répondent par des portefeuilles d'adhésifs certifiés, des formats thermofusibles haute vitesse et des matériaux pouvant fonctionner sur des contenants en téréphtalate de polyéthylène (PET), en polyéthylène haute densité (PEHD) et en polypropylène. Le marché des adhésifs pour étiquettes lavables continue d'offrir des opportunités là où la certification de recyclabilité, la vitesse de production et la chimie à faibles émissions peuvent être combinées.
Points clés du rapport
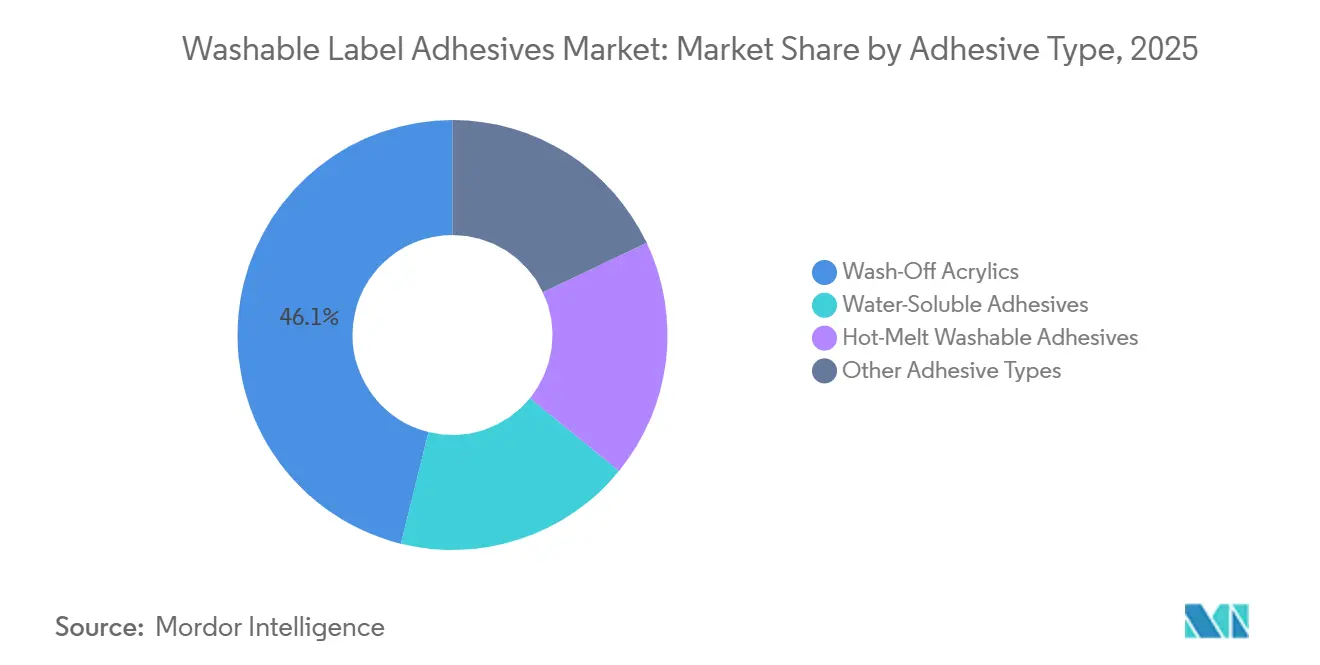
- Par type d'adhésif, les acryliques lavables détenaient 46,13 % de la part du marché des adhésifs pour étiquettes lavables en 2025, tandis que les adhésifs thermofusibles lavables devraient progresser à un CAGR de 9,12 % jusqu'en 2031.
- Par type d'étiquette, les étiquettes autoadhésives détenaient 48,64 % de la part du marché des adhésifs pour étiquettes lavables en 2025, tandis que les étiquettes enveloppantes devraient progresser à un CAGR de 9,17 % jusqu'en 2031.
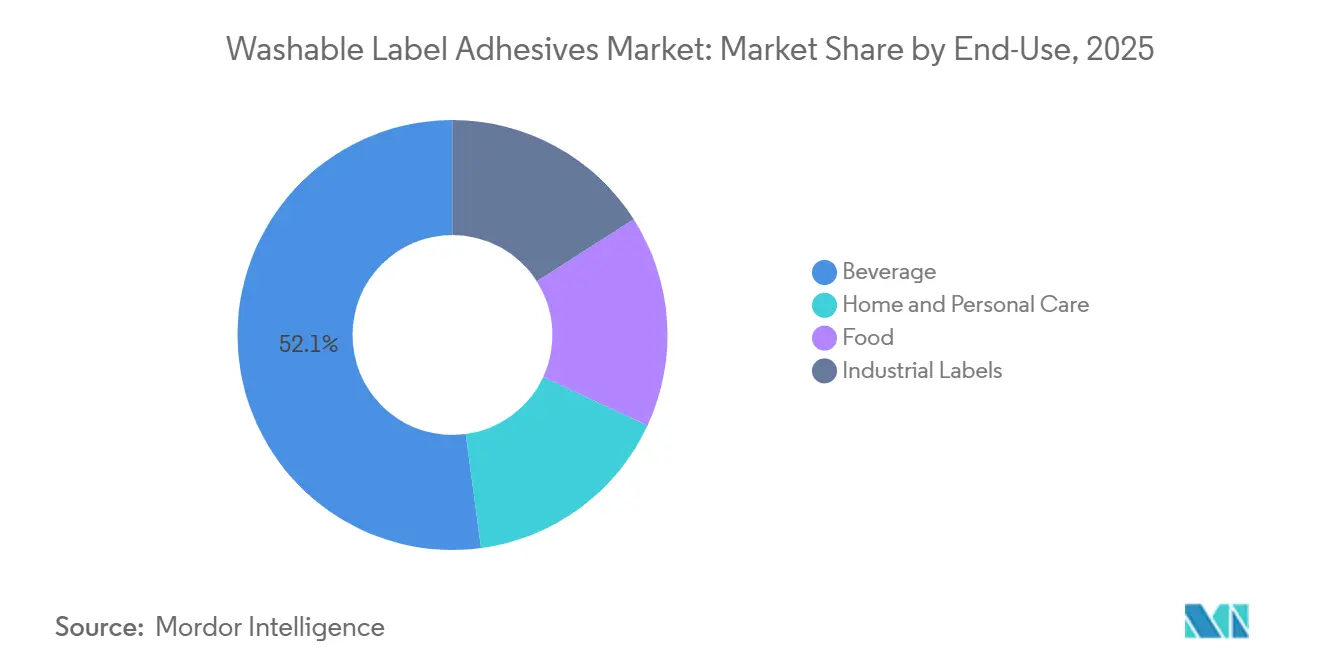
- Par utilisation finale, les boissons détenaient 52,11 % de la part du marché des adhésifs pour étiquettes lavables en 2025, tandis que les soins à domicile et les soins personnels devraient progresser à un CAGR de 9,42 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 37,28 % de la part du marché des adhésifs pour étiquettes lavables en 2025 et devrait progresser à un CAGR de 9,31 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des adhésifs pour étiquettes lavables
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du recyclage bouteille à bouteille | +2.5% | Mondial, concentré en Asie-Pacifique, en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Règles obligatoires sur la teneur en matières recyclées et la circularité des emballages | +2.0% | Europe (cœur du PPWR), répercussions sur les cadres REP de l'APAC et de l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Croissance des systèmes d'emballages consignés et rechargeables | +1.5% | Europe (dense en systèmes de consigne), Asie-Pacifique (Singapour, Inde), Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante d'adhésifs à base d'eau à faible teneur en COV | +1.2% | Asie-Pacifique (réglementation COV en Chine), Europe (dispositions PFAS du PPWR), Amérique du Nord | Court terme (≤ 2 ans) |
| Qualification par les transformateurs de systèmes lavables certifiés | +1.0% | Mondial, avec des gains précoces en Amérique du Nord et dans l'UE via les cadres APR et RecyClass | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du recyclage bouteille à bouteille
Le recyclage du PET bouteille à bouteille exige que les étiquettes et les résidus d'adhésif soient libérés lors du lavage caustique à chaud. Les systèmes d'adhésifs standard peuvent laisser des résidus sur les flocons de PET, ce qui peut restreindre l'utilisation du matériau récupéré dans des applications à plus haute valeur ajoutée. Un essai réalisé en 2025 par UPM avec Nongfu Spring utilisant l'adhésif lavable RW85C a signalé une contamination inférieure à 600 parties par million, répondant aux seuils de rPET de qualité alimentaire. L'essai a également amélioré la valeur des granulés de PET récupérés de 300 à 400 CNY par tonne métrique (environ 40 à 55 USD par tonne métrique). Sur le marché des adhésifs pour étiquettes lavables, les acheteurs de rPET influencent de plus en plus les spécifications des adhésifs, car leurs besoins en qualité de matériaux déterminent si les boucles de recyclage peuvent produire des résultats de qualité alimentaire. Ce changement renforce le marché des adhésifs pour étiquettes lavables en éloignant le développement de produits des systèmes acryliques à usage général vers des formulations capables de démontrer une séparation propre dans des conditions de recyclage définies, de conserver des performances d'étiquetage appropriées et de fournir la preuve que le PET récupéré répondra aux exigences des utilisateurs ultérieurs du recyclage et de l'emballage.
Règles obligatoires sur la teneur en matières recyclées et la circularité des emballages
Le règlement (UE) 2025/40, le règlement sur les emballages et les déchets d'emballages, est entré en vigueur le 11 février 2025 et s'applique dans les États membres de l'Union européenne à partir du 12 août 2026[1]. Le règlement exige 30 % de contenu recyclé dans les bouteilles de boissons en PET à usage unique d'ici 2030 et impose que les emballages soient recyclables à grande échelle d'ici 2030. Ses restrictions relatives aux PFAS pour les adhésifs d'emballages en contact avec les aliments sont devenues applicables le 12 août 2026. L'Association européenne des industries des adhésifs et des mastics (FEICA) a déclaré que les fabricants d'adhésifs fournissant des emballages mis sur le marché de l'Union européenne doivent documenter la conformité aux PFAS et fournir des informations sur la chaîne de traçabilité aux fabricants d'emballages. Pour le marché des adhésifs pour étiquettes lavables, la recyclabilité est évaluée au niveau du système d'emballage, de sorte qu'une couche d'adhésif qui entrave la récupération du PET peut affecter la déclaration d'un propriétaire de marque pour l'unité de gestion des stocks complète du produit. Cela crée une raison directe pour les transformateurs de qualifier les constructions lavables avant que les clients n'aient besoin de preuves de conformité, car les tests après la définition d'une spécification d'emballage peuvent retarder le lancement commercial d'une nouvelle construction d'étiquette et créer des travaux de reformulation évitables.
Croissance des systèmes d'emballages consignés et rechargeables
Les systèmes de consigne placent les contenants retournés dans des systèmes de collecte et de lavage centralisés, où les performances de lavage doivent fonctionner de manière cohérente à l'échelle industrielle. TOMRA a signalé que 60 régions dans le monde exploitaient des systèmes de consigne en 2026. Le Portugal a lancé son système national le 8 avril 2026, devenant le 19e pays européen doté d'un système national de consigne pour les bouteilles en PET et les canettes métalliques. Singapour a lancé son programme de retour des contenants de boissons le 1er avril 2026, créant le premier système national d'Asie du Sud-Est et enregistrant plus de 33 millions de retours de contenants lors de sa phase initiale. Le règlement sur les emballages et les déchets d'emballages exige des systèmes de consigne opérationnels dans les États membres de l'Union européenne d'ici 2029 et fixe un objectif de collecte de 90 % pour les contenants de boissons à usage unique. Ces objectifs de collecte soutiennent le marché des adhésifs pour étiquettes lavables et encouragent les marques et les transformateurs à qualifier les systèmes lavables plus tôt, car les étiquettes doivent être compatibles avec la voie de recyclage qui suit la collecte, le tri, le pressage en balles, le lavage des flocons et la production de résine recyclée pour de nouvelles applications d'emballage.
Demande croissante d'adhésifs à base d'eau à faible teneur en COV
Les règles relatives aux COV encouragent les transformateurs à envisager des formulations à base d'eau et durcissables aux ultraviolets qui peuvent également répondre aux exigences des adhésifs lavables. Le code environnemental chinois est entré en vigueur le 15 août 2026 et a réduit la limite de COV pour les adhésifs d'emballage à 90 g/L contre 150 g/L. La norme chinoise GB/T 43215-2023 pour les étiquettes autoadhésives sur papier thermique est entrée en vigueur en 2024 et a fixé une limite d'émission de COV de 50 mg/m². La Food and Drug Administration américaine a mis à jour le 21 Code of Federal Regulations (CFR) Partie 175.105 le 25 juin 2026, ajoutant des voies d'exemption pour les adhésifs froids à base d'eau utilisés dans les emballages alimentaires en papier en contact avec les aliments. Ces développements soutiennent le marché des adhésifs pour étiquettes lavables, car la qualification à faible teneur en COV peut utiliser des approches polymères également adaptées aux adhésifs libérables en milieu alcalin. Les transformateurs qui respectent les règles d'émissions peuvent donc disposer d'une voie plus claire vers des gammes de produits compatibles avec le recyclage, notamment lorsque les clients préfèrent réduire les travaux de conformité en sélectionnant des matériaux qui répondent à la fois aux considérations d'émissions et de recyclabilité dans la même conception d'emballage.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Compromis entre la résistance à l'humidité en cours d'utilisation et la libération lors du recyclage | -1.5% | Mondial, le plus aigu sur les marchés ASEAN tropicaux et dans les chaînes d'approvisionnement de boissons réfrigérées en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Coût élevé des systèmes d'adhésifs lavables certifiés | -1.2% | Amérique du Sud, Moyen-Orient et Afrique, et marchés ASEAN sensibles aux prix | Moyen terme (2 à 4 ans) |
| Inégalité des infrastructures de collecte et de recyclage | -1.0% | Amérique du Sud, Moyen-Orient et Afrique, reste de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Compromis entre la résistance à l'humidité en cours d'utilisation et la libération lors du recyclage
Les étiquettes lavables doivent maintenir le collage, la résistance à la condensation et la résistance au pelage pendant l'utilisation, tout en se séparant rapidement lors des lavages de recyclage caustiques à chaud. Ces exigences sont difficiles à équilibrer pour les boissons réfrigérées, les conditions de distribution humides et les multiples substrats de contenants. L'adhésif thermofusible dispersible en milieu alcalin TECHNOMELT EM 335 RE de Henkel AG & Co. KGaA a atteint jusqu'à 98 % d'élimination sans résidu dans des conditions de recyclage. Même une contamination limitée par les adhésifs peut affecter la qualité des flocons de PET et réduire les performances du rPET. Les transformateurs doivent qualifier une construction d'étiquette à la fois pour les performances en cours d'utilisation et la compatibilité avec le recyclage selon les méthodes de l'Association of Plastic Recyclers et de RecyClass, ce qui peut retarder la commercialisation de 12 à 18 mois. Cette charge de qualification peut contraindre le marché des adhésifs pour étiquettes lavables et limiter l'utilisation de formats lavables dans les applications en verre et multi-polymères où les conditions de recyclage sont moins standardisées, où les conceptions de contenants varient davantage et où les performances dans les processus de collecte et de lavage locaux sont plus difficiles à documenter de manière cohérente.
Coût élevé des systèmes d'adhésifs lavables certifiés
Les systèmes lavables certifiés coûtent plus cher que les adhésifs à usage général de base, car ils utilisent des copolymères acryliques à hydrophilicité contrôlée ou des thermofusibles à copolymères séquencés dispersibles en milieu alcalin. Les tests en laboratoire, la documentation, la revalidation périodique et la certification par des tiers s'ajoutent aux coûts pour les transformateurs. Ces coûts sont particulièrement significatifs pour les petits et moyens transformateurs en Amérique du Sud, au Moyen-Orient et sur les marchés ASEAN sensibles aux prix. L'adoption dans ces régions tend à dépendre d'exigences de durabilité fortes de la part des marques ou d'un mandat réglementaire direct. L'inégalité des infrastructures de collecte et de recyclage constitue une contrainte supplémentaire, car un adhésif premium est plus difficile à justifier lorsque les systèmes de récupération locaux ne peuvent pas capturer et traiter les contenants de manière cohérente. Le marché des adhésifs pour étiquettes lavables peut donc se développer de manière inégale selon les régions, même lorsque les propriétaires de marques utilisent des spécifications d'emballage mondiales communes, car le cas économique dépend toujours de la capacité de recyclage locale, des services de certification disponibles, des capacités des transformateurs et de la volonté des clients d'absorber des coûts de matériaux supplémentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'adhésif : les acryliques lavables dominent les revenus, les adhésifs thermofusibles lavables se développent
Les acryliques lavables détenaient 46,13 % de la part du marché des adhésifs pour étiquettes lavables en 2025, soutenus par leur utilisation établie dans les constructions d'étiquettes autoadhésives. Leur flexibilité de revêtement, leur comportement d'application fiable et leurs profils de conformité existants ont soutenu leur utilisation dans les applications de recyclage du PET. Les adhésifs thermofusibles lavables devraient progresser à un CAGR de 9,12 % jusqu'en 2031. Les marques de boissons exploitant des lignes d'étiquetage à plus de 60 000 bouteilles par heure valorisent la vitesse de prise rapide, l'adhérence à basse température et le traitement fiable sur des équipements haute vitesse. Une demande de brevet déposée en 2026 par Henkel AG & Co. KGaA pour un adhésif thermofusible autoadhésif dispersible en milieu alcalin pour l'étiquetage de bouteilles en PET et en verre a montré un intérêt continu pour les formats combinant efficacité de ligne et exigences de recyclage.
Les adhésifs hydrosolubles jouent un rôle plus restreint dans les systèmes d'étiquetage de bouteilles en verre consignées, où les conditions de lavage établies restent importantes. Ils peuvent se libérer à 21 °C sans additifs alcalins et peuvent fonctionner avec des équipements de lavage plus anciens dans les systèmes de retour européens et latino-américains. L'acResin UV 3532 de BASF a reçu l'approbation RecyClass pour les applications d'étiquettes de bouteilles en PET en mars 2026. Le statut de certification est de plus en plus important car il fournit aux transformateurs et aux propriétaires de marques des preuves documentées qu'une formulation convient à une voie de recyclage définie, réduit l'incertitude lors des examens d'emballage et soutient la communication entre les fournisseurs d'adhésifs, les transformateurs d'étiquettes, les recycleurs et les propriétaires de marques.

Par type d'étiquette : les étiquettes autoadhésives soutiennent l'adoption tandis que les étiquettes enveloppantes croissent plus rapidement
Les étiquettes autoadhésives détenaient 48,64 % de la part du marché des adhésifs pour étiquettes lavables en 2025. Leur position reflète leur polyvalence selon les types de contenants, les vitesses des lignes de remplissage, les exigences de qualité d'impression et les besoins variés en décoration. Le protocole d'évaluation de l'eau de lavage PET-S-01 de l'Association of Plastic Recyclers a soutenu des améliorations répétées dans les constructions d'étiquettes autoadhésives. Les étiquettes enveloppantes devraient progresser à un CAGR de 9,17 % jusqu'en 2031. Les propriétaires de marques passent des manchons rétractables aux formats alimentés en rouleau lorsqu'ils cherchent à réduire la complexité multi-matériaux et à améliorer la compatibilité avec le recyclage du PET.
Les adhésifs thermofusibles Earthic 4010N, Clarity PHL 4150 et Clarity PHL 4155 de H.B. Fuller Company ont reçu la reconnaissance de conception de l'Association of Plastic Recyclers pour les applications d'étiquettes enveloppantes sur bouteilles en PET. Ces portefeuilles offrent aux embouteilleurs des options documentées pour les performances des adhésifs et la recyclabilité. Les étiquettes découpées et empilées évoluent des systèmes à colle humide à base de caséine ou de dextrine vers des solutions synthétiques à base d'eau et thermofusibles. L'adhésif à base d'eau Earthic 2026 de H.B. Fuller Company a été conçu pour les lignes d'étiquetage de bouteilles en verre fonctionnant à jusqu'à 65 000 bouteilles par heure. Ce développement montre comment les étiquettes découpées et empilées peuvent répondre aux exigences de vitesse de production et de lavage, ce qui est pertinent pour les embouteilleurs qui doivent préserver l'efficacité des équipements existants tout en améliorant la compatibilité avec les systèmes de collecte et de recyclage utilisés pour leurs contenants.
Par utilisation finale : les boissons dominent la demande, tandis que les soins à domicile et les soins personnels élargissent la croissance
Les boissons détenaient 52,11 % de la part du marché des adhésifs pour étiquettes lavables en 2025. Les bouteilles de boissons en PET représentent une grande partie des volumes de recyclage, de sorte que leurs spécifications d'étiquettes sont devenues un point de référence commun pour le développement d'adhésifs lavables. Le règlement sur les emballages et les déchets d'emballages exige 30 % de contenu recyclé pour les bouteilles de boissons en PET à usage unique d'ici 2030. Cette exigence rend le retrait propre des étiquettes et des adhésifs pertinent pour la production cohérente de rPET de haute qualité. Les méthodes de qualification développées pour les contenants de boissons gazeuses en PET ne s'appliquent pas automatiquement aux bouteilles de vin en verre ou aux contenants de lait en PEHD opaque.
Les soins à domicile et les soins personnels devraient progresser à un CAGR de 9,42 % jusqu'en 2031. La croissance suit l'extension des spécifications lavables aux bouteilles de shampooing en PEHD et aux contenants de produits ménagers de nettoyage en polypropylène. L'adhésif AD CleanFlake d'Avery Dennison Corporation a été initialement commercialisé pour les applications de boissons en PET et a ensuite été validé pour les contenants en PEHD. Les étiquettes alimentaires et industrielles sont des applications plus restreintes où les exigences de contact alimentaire et la certification des matériaux influencent la sélection des adhésifs. Le marché des adhésifs pour étiquettes lavables peut se développer davantage à mesure que le secteur des adhésifs pour étiquettes lavables s'étend au-delà des boissons lorsque de nouvelles combinaisons de substrats répondent à leurs propres exigences de performance et de conformité, étant donné que les contenants ménagers, alimentaires, industriels et de soins personnels peuvent avoir différents types de résines, conceptions d'étiquettes, environnements de remplissage et voies de recyclage.
Analyse géographique
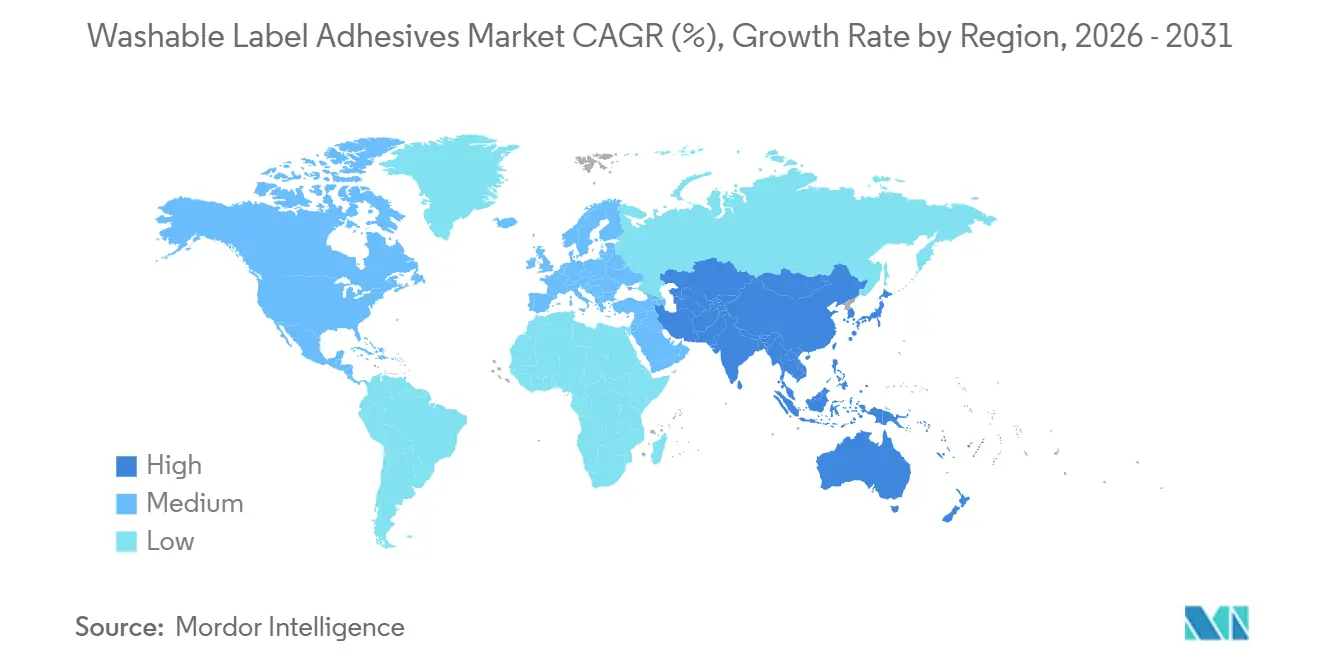
L'Asie-Pacifique détenait une part de 37,28 % du marché des adhésifs pour étiquettes lavables en 2025 et devrait progresser à un CAGR de 9,31 % jusqu'en 2031. L'Administration nationale des normes de Chine a publié 11 normes nationales de conception d'emballages plastiques recyclables en septembre 2025, incluant des exigences de séparabilité étiquette-contenant pour les contenants en PET. La limite de COV du pays de 90 g/L à partir d'août 2026 incite également les transformateurs nationaux à envisager des formulations à plus faibles émissions et aux propriétés lavables. Le cadre de responsabilité élargie des producteurs de l'Inde et son engagement à 30 % de contenu recyclé dans les emballages en PET d'ici 2029 soutiennent l'utilisation de constructions d'étiquettes recyclables. Les règles de tri du PET en Corée du Sud, la culture de retour des contenants au Japon et le programme de retour des contenants de boissons de Singapour lancé en avril 2026 créent des conditions régionales variées mais favorables.
L'Amérique du Nord et l'Europe disposent d'infrastructures de consigne établies, de processus formels d'évaluation de la recyclabilité et d'une forte présence d'entreprises d'emballage qui exigent des performances techniques documentées. Les lois sur la responsabilité élargie des producteurs d'emballages dans 7 États américains utilisent des structures de frais éco-modulés qui peuvent rendre la reconnaissance de conception de l'Association of Plastic Recyclers financièrement pertinente pour les choix d'emballage[2]. La mise à jour de la Food and Drug Administration du 21 CFR Partie 175.105 est entrée en vigueur le 25 juin 2026 et a élargi les voies pour les adhésifs à base d'eau dans les emballages alimentaires en papier en contact avec les aliments. En Europe, la date d'application du règlement sur les emballages et les déchets d'emballages du 12 août 2026 a mis en vigueur les restrictions relatives aux PFAS pour les adhésifs d'emballages en contact avec les aliments. Le système national de consigne du Portugal a élargi la demande de formats lavables en Europe du Sud et a illustré comment les systèmes de collecte peuvent entraîner des spécifications techniques vers de nouveaux emplacements.
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des zones à un stade plus précoce pour le marché des adhésifs pour étiquettes lavables, où les infrastructures de récupération et la sensibilité aux prix peuvent limiter l'adoption. Le Brésil bénéficie d'une demande de la part d'entreprises multinationales de boissons et de soins personnels qui appliquent des normes de durabilité communes à leurs chaînes d'approvisionnement, bien que les conditions macroéconomiques de l'Argentine aient limité les investissements dans des spécifications d'adhésifs premium. Les préparatifs de l'Uruguay pour le premier système national de consigne d'Amérique latine peuvent soutenir l'adoption dans le Cône Sud à mesure que la capacité de traitement se développe. L'Arabie saoudite et l'Afrique du Sud sont des points d'ancrage régionaux de la demande, car les producteurs de produits alimentaires et de boissons orientés vers l'exportation font face à des exigences de recyclabilité de la part des acheteurs multinationaux, tandis que les mesures locales d'économie circulaire et de responsabilité élargie des producteurs d'emballages fournissent une base politique pour l'adoption progressive de constructions d'étiquettes améliorées.
Paysage concurrentiel
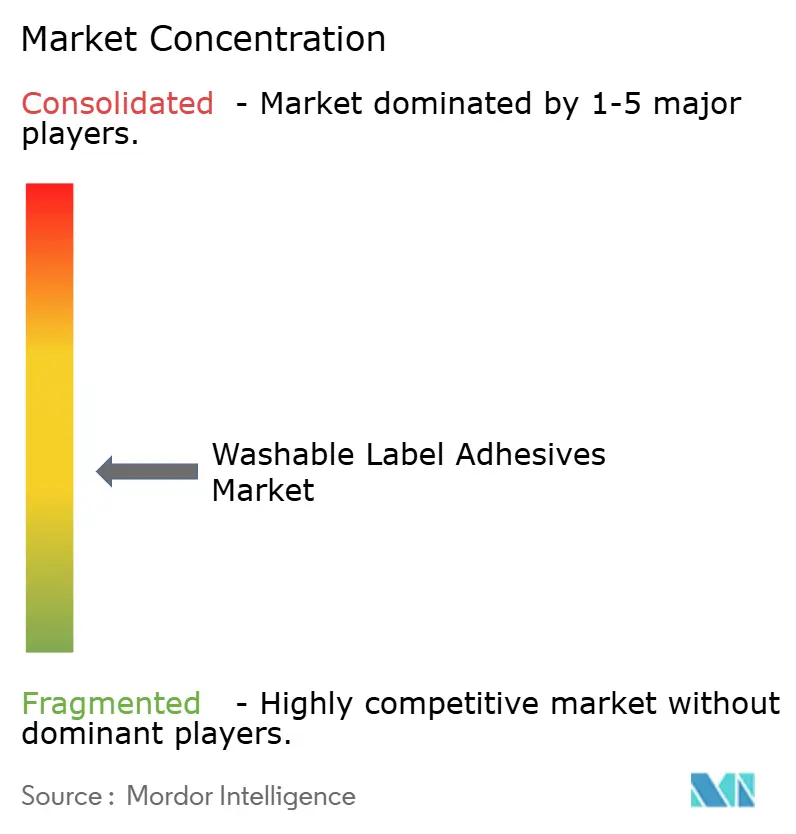
Le marché des adhésifs pour étiquettes lavables est modérément concentré, les cinq premiers acteurs étant Henkel AG & Co. KGaA, Avery Dennison Corporation, H.B. Fuller Company, Arkema et UPM. Avery Dennison Corporation a déclaré 8,9 milliards USD de ventes mondiales en 2025 et a utilisé la technologie AD CleanFlake dans un portefeuille bénéficiant de la reconnaissance de l'Association of Plastic Recyclers et de RecyClass. BASF est membre fondateur de la coalition Circular Economy for Labels, ce qui lui permet de participer à des travaux collaboratifs sur la circularité des étiquettes. Les fournisseurs de plus grande taille peuvent investir dans des formulations propriétaires, des tests, de la documentation réglementaire et des portefeuilles de certification que les producteurs plus petits peuvent avoir du mal à égaler.
Au sein du marché des adhésifs pour étiquettes lavables, des opportunités concurrentielles subsistent dans le lavage à basse température en dessous de 50 °C sans additifs alcalins et dans les systèmes certifiés pour les substrats en verre et en métal. Ces applications peuvent être importantes sur les marchés en développement disposant d'équipements de lavage de consigne plus anciens, tandis que la clarté optique et le traitement haute vitesse peuvent être importants dans les applications de boissons premium. HERMA a lancé des matériaux d'étiquettes transparentes sur fond transparent en janvier 2026 en utilisant son adhésif multicouche 72Hpw pour les contenants en PET à 80 °C et en PEHD à 40 °C. BASF a annoncé en mars 2026 que l'acResin UV 3532 avait reçu l'approbation RecyClass pour les applications d'étiquettes de bouteilles en PET. L'activité de brevets de Henkel AG & Co. KGaA en 2026 dans les adhésifs thermofusibles autoadhésifs à copolymères séquencés dispersibles en milieu alcalin indique un intérêt continu pour l'exclusivité des formulations pour l'étiquetage haute vitesse.
UPM a élargi son portefeuille compatible avec le recyclage via UPM ProCycle en mai 2026, couvrant les applications rigides en PET et en PEHD pour les emballages de boissons, d'alimentation et de soins à domicile et soins personnels. Avery Dennison Corporation a reçu l'approbation technologique RecyClass pour les étiquettes RFID AD CleanFlake en juillet 2026, combinant son adhésif CleanFlake avec une construction RFID séparable pour le recyclage du PET rigide. BASF et Avery Dennison Corporation ont également lancé en mars 2026 l'acrylate de butyle RE et l'acrylate de 2-éthylhexyle RE fabriqués avec de l'électricité renouvelable attribuée. Ces actions montrent que la différenciation des produits inclut la recyclabilité, la compatibilité des matériaux, les preuves de certification et les émissions en amont, plutôt que les seules performances d'adhérence, car les clients évaluent à la fois les exigences de récupération des emballages et les attentes plus larges en matière de durabilité lorsqu'ils évaluent les portefeuilles des fournisseurs.
Leaders du secteur des adhésifs pour étiquettes lavables
-
Henkel AG & Co. KGaA
-
Avery Dennison Corporation
-
H.B. Fuller Company
-
Arkema
-
UPM
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : UPM a élargi son portefeuille d'adhésifs lavables sous UPM ProCycle pour les emballages rigides en PET, PEHD et PP, avec des solutions conçues pour se libérer proprement lors des processus de lavage de recyclage. Ce développement soutient le marché des adhésifs pour étiquettes lavables en augmentant la disponibilité d'adhésifs compatibles avec le recyclage qui réduisent la contamination par les étiquettes et les adhésifs dans les flux de plastiques récupérés.
- Mars 2026 : BASF a annoncé que l'acResin UV 3532, un adhésif thermofusible autoadhésif acrylique durcissable aux ultraviolets, avait reçu l'approbation RecyClass pour les applications d'étiquettes de bouteilles en PET. Cette approbation soutient le marché des adhésifs pour étiquettes lavables en confirmant la compatibilité avec les processus de recyclage du PET européens établis et en renforçant la demande de solutions d'adhésifs pour étiquettes compatibles avec le recyclage.
Périmètre du rapport mondial sur le marché des adhésifs pour étiquettes lavables
Les adhésifs pour étiquettes lavables sont des formulations adhésives conçues pour coller solidement les étiquettes aux contenants tout en permettant leur retrait lors des processus de lavage ou de recyclage. Ils soutiennent la séparation propre des étiquettes et la réutilisation ou le recyclage des contenants en assurant l'adhérence pendant l'utilisation et une amovibilité contrôlée lorsqu'ils sont exposés à l'eau ou à des conditions de lavage.
Le marché des adhésifs pour étiquettes lavables est segmenté par type d'adhésif, type d'étiquette, utilisation finale et géographie. Par type d'adhésif, le marché est segmenté en acryliques lavables, adhésifs hydrosolubles, adhésifs thermofusibles lavables et autres types d'adhésifs. Par type d'étiquette, le marché est segmenté en étiquettes autoadhésives, étiquettes enveloppantes et étiquettes découpées et empilées. Par utilisation finale, le marché est segmenté en boissons, alimentation, soins à domicile et soins personnels, et étiquettes industrielles. Le rapport couvre également la taille du marché et les prévisions pour les adhésifs pour étiquettes lavables dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Acryliques lavables |
| Adhésifs hydrosolubles |
| Adhésifs thermofusibles lavables |
| Autres types d'adhésifs |
| Étiquettes autoadhésives |
| Étiquettes enveloppantes |
| Étiquettes découpées et empilées |
| Boissons |
| Alimentation |
| Soins à domicile et soins personnels |
| Étiquettes industrielles |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'adhésif | Acryliques lavables | |
| Adhésifs hydrosolubles | ||
| Adhésifs thermofusibles lavables | ||
| Autres types d'adhésifs | ||
| Par type d'étiquette | Étiquettes autoadhésives | |
| Étiquettes enveloppantes | ||
| Étiquettes découpées et empilées | ||
| Par utilisation finale | Boissons | |
| Alimentation | ||
| Soins à domicile et soins personnels | ||
| Étiquettes industrielles | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des adhésifs pour étiquettes lavables ?
Le marché des adhésifs pour étiquettes lavables s'élève à 0,84 milliard USD en 2026 et devrait atteindre 1,25 milliard USD d'ici 2031.
Qu'est-ce qui stimule la demande d'adhésifs pour étiquettes lavables ?
Le recyclage bouteille à bouteille, les systèmes de consigne, les exigences en matière de contenu recyclé et les règles relatives aux COV soutiennent la demande de systèmes adhésifs qui se libèrent proprement lors du recyclage.
Quel type d'adhésif détenait la plus grande part en 2025 ?
Les acryliques lavables détenaient 46,13 % de la part de marché en 2025, soutenus par leur utilisation établie dans les constructions d'étiquettes autoadhésives.
Quel type d'étiquette devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les étiquettes enveloppantes devraient progresser à un CAGR de 9,17 % jusqu'en 2031, soutenues par le passage des manchons rétractables aux constructions alimentées en rouleau.