
リサイクル可能包装用接着剤市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.85 十億米ドル |
| 市場規模 (2032) | 2.58 十億米ドル |
| 成長率 (2027 - 2032) | 6.89 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリサイクル可能包装用接着剤市場分析
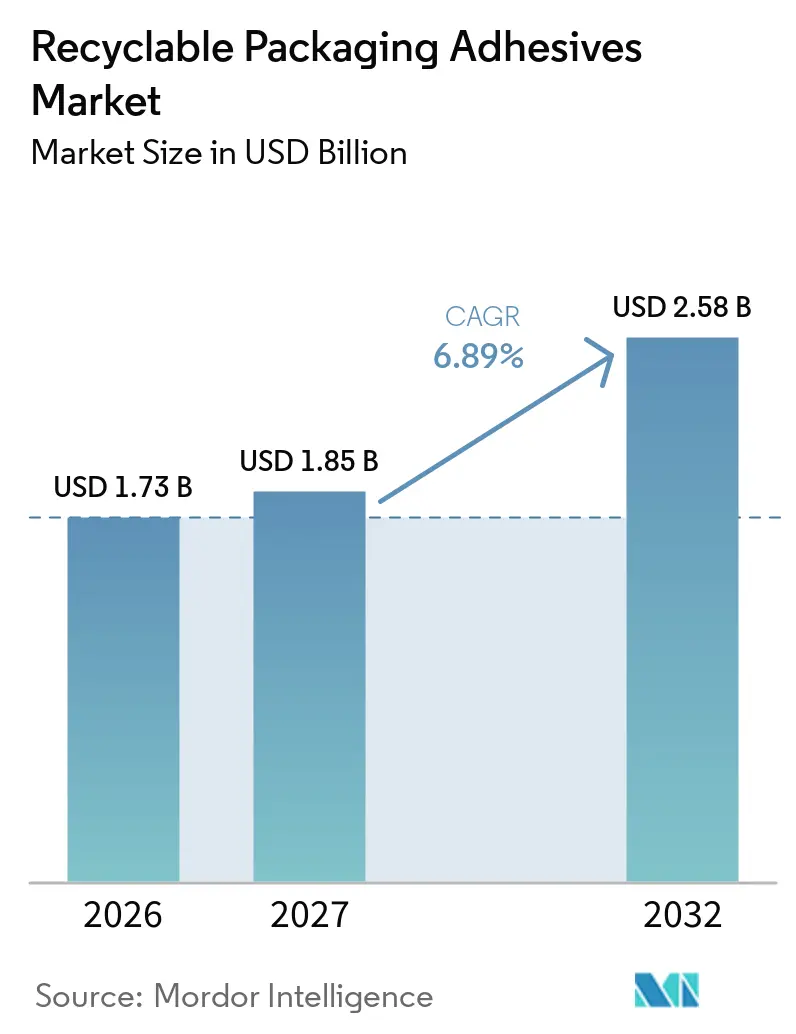
リサイクル可能包装用接着剤市場の規模は2026年に1.73 ビリオン 米ドルと評価され、2027年の1.85 ビリオン 米ドルから2032年には2.58 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.89%です。リサイクル可能包装用接着剤市場は、接合性能のみを基準に選定されるのではなく、リサイクル時の性能が評価される接着剤システムへと移行しています。ブランドオーナーとコンバーターは、従来の積層システムをリサイクル可能なパック向けに設計された配合に置き換えており、これにより適格審査作業が長期化し、試験・認証コストが増加しています。こうした要件は、包装生産の基本的なペースに沿って包装生産量が推移する場合でも、高付加価値の配合を支持します。規制、包装の再設計、および認証は、リサイクル可能包装用接着剤市場全体にわたって製品選定と競争戦略を変化させています。検証済みの配合、規制対応能力、および多様な原料オプションを持つサプライヤーは、この需要に対応するうえで有利な立場にあります。
レポートの主要ポイント
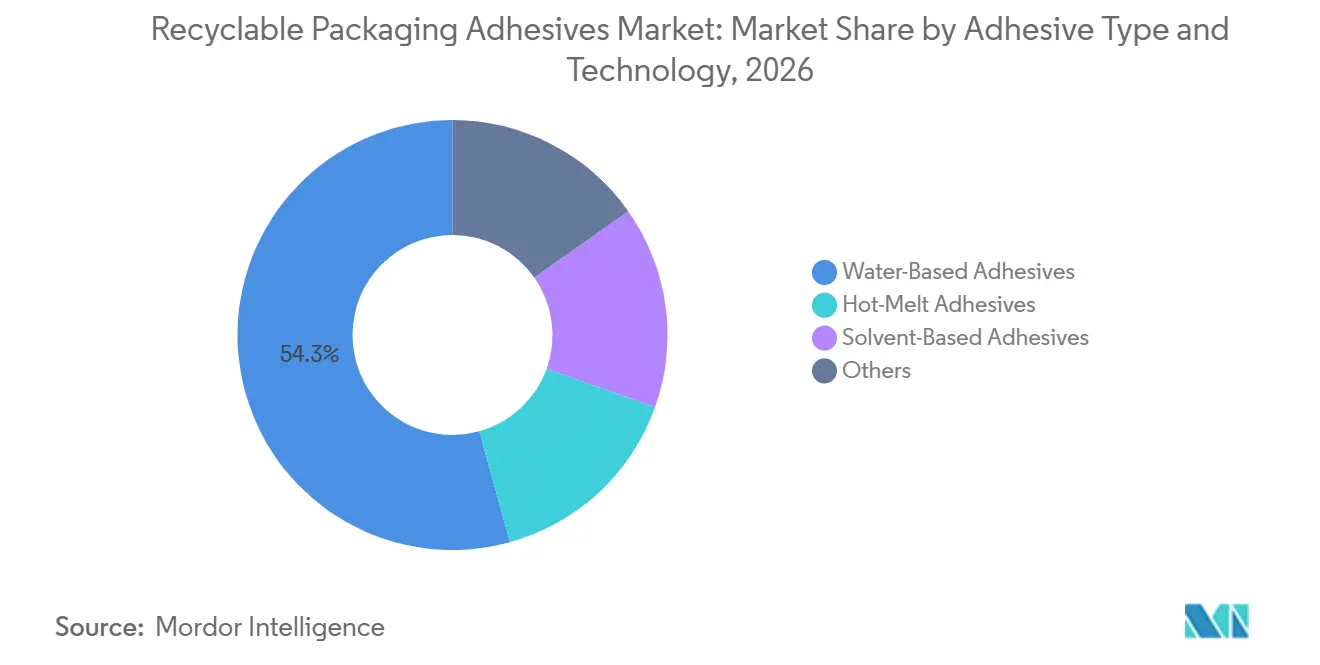
- 接着剤タイおよび技術別では、水性接着剤が2026年のリサイクル可能包装用接着剤市場シェアの54.31%を占め、ホットメルト接着剤は2032年までに7.13%のCAGRで成長すると予測されています。
- 樹脂化学別では、エチレン酢酸ビニルが2026年のリサイクル可能包装用接着剤市場シェアの30.15%を占め、バイオベース樹脂は2032年までに7.43%のCAGRで成長すると予測されています。
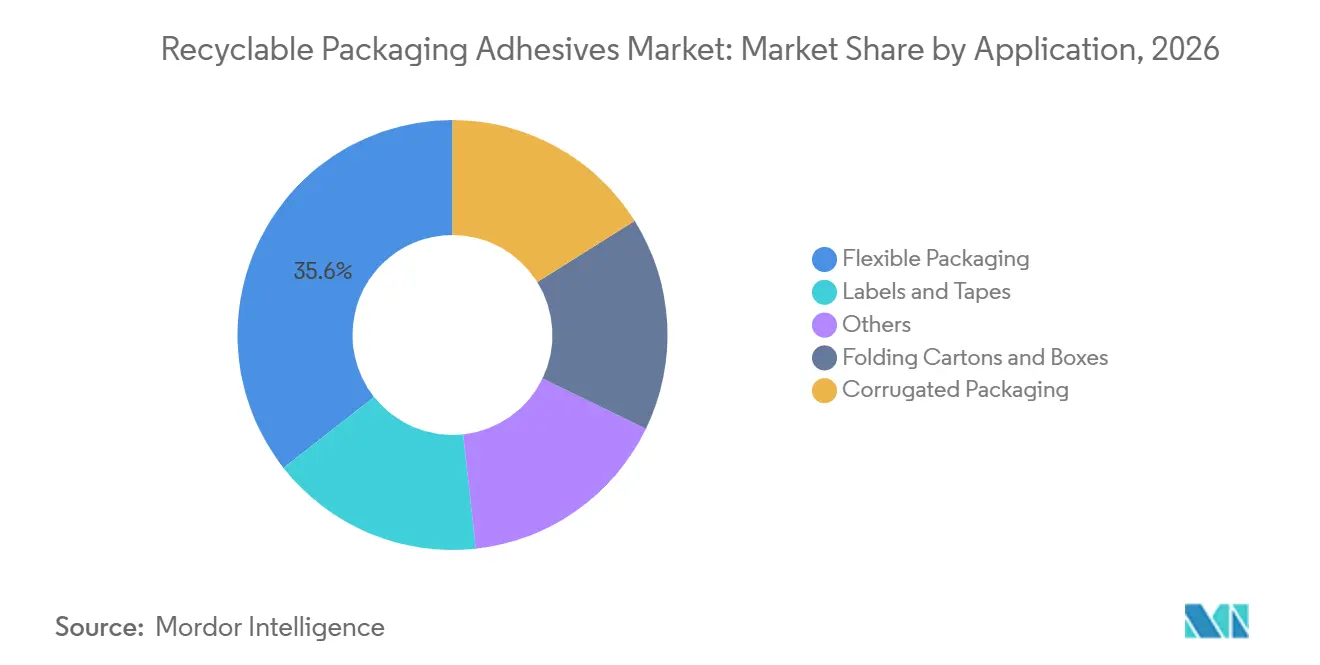
- 用途別では、フレキシブル包装が2026年のリサイクル可能包装用接着剤市場シェアの35.62%を占め、ラベルおよびテープは2032年までに7.76%のCAGRで成長すると予測されています。
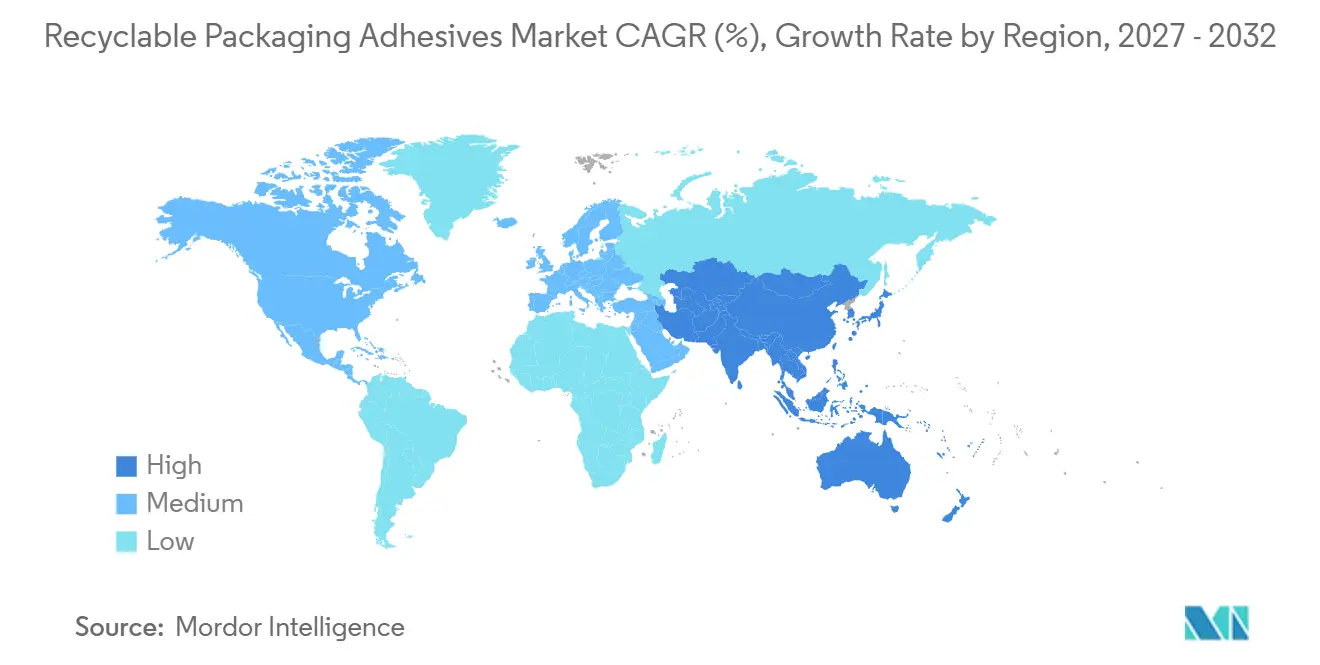
- 地域別では、アジア太平洋が2026年のリサイクル可能包装用接着剤市場シェアの42.54%を占め、2032年までに7.27%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のリサイクル可能包装用接着剤市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リサイクル設計およびリサイクル素材含有量に関する規制の推進 | +1.8% | 欧州連合および北米でコンプライアンス圧力が最も高、世界全体に影響 | 短期(2年以内) |
| モノマテリアルおよびリサイクル可能フレキシブル包装の成長 | +1.5% | アジア太平洋がコアで、欧州連合および北米への波及効果も大きい | 中期(2~4年) |
| 電子商取引および段ボール包装の数量拡大 | +1.2% | アジア太平洋、北米、西欧に集中し、世界全体に影響 | 短期(2年以内) |
| 認証主導によるストリーム別接着剤性能への需要 | +1.0% | 北米および欧州連合、アジア太平洋での関連性も高まっている | 中期(2~4年) |
| 水性および無溶剤接着剤配合へのシフト | +0.8% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リサイクル設計およびリサイクル素材含有量に関する規制の推進
欧州連合の包装および包装廃棄物規則、規則(EU)2025/40は、2026年半ばから適用が開始され、欧州連合市場に投入される包装が段階的なリサイクル可能性要件を満たすことを義務付けています[1]。この規則は、接着剤、ラベル、およびコーティングを、選別またはリサイクル効率を損なってはならない設計パラメーターとして特定しています。これにより、リサイクル可能包装用接着剤市場の参加者にとって、接着剤の選定は接合の決定からコンプライアンスの決定へと変化しています。リサイクル性能は、接合強度、加工ニーズ、および使用後の包装の想定される行き先とともに考慮されなければなりません。この規則はまた、特定のプラスチック包装に対してリサイクル素材含有量の要件を設定しており、リサイクル素材の品質を維持する接着剤システムの価値を高め、回収素材の品質をコンバーターおよびブランドオーナーにとって実際的な設計上の考慮事項とするのに役立っています。Henkel AG & Co. KGaAは、同社のTechnomelt EM 335 REホットメルト接着剤が標準的なリサイクルプロセスで最大98%の除去を達成でき、よりクリーンなポリエチレンテレフタレートリサイクルストリームを支援すると述べています。リサイクル適合性を文書化できるサプライヤーは、未認証の代替では満たせない仕様を満たすことができます。
モノマテリアルおよびリサイクル可能フレキシブル包装の成長
モノマテリアル包装は、ラミネート接着剤に課される技術的要件を変化させています。単一素材ストリーム向けに設計された製品でも、食品および消費財包装の厳しい機能要件を満たす必要があるためです。従来の多層フレキシブルパックは異種素材を接合することが多い一方、ポリエチレンおよびポリプロピレン構造は一次ポリマーのリサイクルストリームに対応した接着剤を必要とします。これには、食品包装に求められる光学的・機械的特性を維持しながら、信頼性の高いフィルム間接合が必要です。H.B. Fuller Companyは2026年5月にVerdaFreshに投資しました。これは、リサイクル不可能なエチレンビニルアルコールバリア層を排除し、モノマテリアル包装構造を支援することを目的としたバリア技術です。この変化により、精密な接着剤配合の重要性が高まっています。コンバーターは、保存期間の保護、パック性能、ライン効率、またはブランドオーナーや消費者が期待する外観を損なうとなく、リサイクル可能な包装を必要としているためです。また、接着剤技術をより広範なバリアおよび包装設計能力と組み合わせることができるサプライヤーにとっての機会も生み出しています。
電子商取引および段ボール包装の数量拡大
電子商取引は、リサイクル可能包装用接着剤市場において段ボールボックスおよびカートンシール用接着剤への需要を引き続き高めており、フルフィルメント業務では高スループットシステムおよび変動する保管・輸送条件下での安定した接合が必要とされています。米国の小売電子商取引売上高は2025年第2四半期に3,042 ミリオン 米ドルに達し、前四半期比1.4%増加しました[2]。フルフィルメントセンターは、倉庫温度の変化に対して信頼性の高いオープンタイムを維持する速硬型接着剤を必要としています。自動カートンシールシステムも、高ライン速度で安定したパフォーマンスを発揮する配合の価値を高めています。ダウンタイム、接着不良、または硬化遅延はフルフィルメント業務を中断させ、配送効率に影響を与える可能性があるためです。Henkel AG & Co. KGaAは、1時間あたり最大1,000箱を処理する自動オンデマンド包装ラインに対応したTechnomelt E-COMポートフォリオを導入し、サプライヤーがこの運用環境向けに製品を設計している様子を示しています。プラットフォームおよび消費者ブランドが循環型包装目標を追求するにつれ、リサイクル適合性はカートンシール接着剤の調達において任意の製品特性ではなく必須要件となりつつあります。
認証主導によるストリーム別接着剤性能への需要
欧州のRecyClassおよび北米のプラスチックリサイクル業者協会のリサイクル設計フレームワークは、認証を実際の調達要件としています。プラスチックリサイクル業者協会とRecyClassの2025年協力レポートは、接着剤、インク、およびバリア材料を、特にポリエチレンフレキシブル装において統一された試験基準がまだ限られている主要コンポーネントとして特定しています。複数の地域での認定を求めるブランドオーナーは、両システムの下で個別の検証が必要になる場合があり、追加の試験作業が生じ、欧州および北米にまたがって販売する企業にとって事前の認証経験がより価値を持つことになります。このプロセスは、試験への投資を既に行い、性能を文書化した配合業者に有利に働きます。BASFは2026年3月に、ポリエチレンテレフタレートボトルのラベル向け感圧接着剤acResin UV 3532についてRecyClass承認を取得しました。認証は参入障壁となり、同様の接合性能を持つリサイクル可能包装用接着剤市場の製品を差別化する手段となります。製品の検証に必要なコストと時間は、汎用サプライヤーには容易に対応できないためです。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品接触移行および懸念物質コンプライアンス | -1.1% | 欧州連合およびFDA規制市場で最も深刻で、世界全体に影響 | 短期(2年以内) |
| 原料コストおよ供給可能性の変動 | -0.9% | 欧州が2026年第2四半期の石油化学スパイクに最も影響を受け、世界全体に影響 | 短期(2年以内) |
| 接着剤残留物によるリサイクルストリームの汚染 | -0.6% | 世界全体 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
食品接触移行および懸念物質コンプライアンス
食品接触コンプライアンスは、新しい接着剤配合の開発サイクルを長期化させる可能性があります。特に、サプライヤーがリサイクル可能性の向上、代替原料の使用、またはより厳格な顧客要件への対応を目的とした化学物質を導入する場合に顕著です。多層フレキシブル包装では、サプライヤーは接着剤単体ではなく、完成したパックを考慮する必要があります。米国では、食品接触包装に使用される接着剤は食品医薬品局の連邦規則集第21編(CFR)第175条によって規制されています。欧州の規則も、組み立てられたパッケージ内の接着剤成分を対象とする安全要件を定めています。これにより、特に新しいバイオベースおよび低移行性化学物質については、商業的な上市前に移行試験と裏付け文書が重要となり、接着剤サプライヤー、コンバーター、包装生産者、および食品ブランドオーナー間の調整が必要になる場合があります。規制リソースが限られた小規模な配合業者は、リサイクル可能包装用接着剤市場において商業化までの道のりが遅くなる可能性があります。
原料コストおよび供給可能性の変動
原料の供給可能性と価格設定は、ホットメルト、水性、および無溶剤接着剤配合の経済性に影響を与えます。包装顧客は、上流の条件が変化した場合でも、安定した製品性能と予測可能な供給を期待することが多いためです。酢酸ビニルモノマー、エチレン酢酸ビニル、アセチル類、ポリオール、およびアクリルモノマーは、包装用接着剤の重要な原料です。供給の中断はリードタイムを延長し、割り当てを制限し、コンバーターの再配合作業を遅延させる可能性があります。コンバーターは、包装ラインを通常の操作条件に戻す前に代替材料を適格審査する必要がある場合があります。Dowは2025年第2四半期の業績において、ラミネート接着剤事業の売却と下流ポリマー価格の低下により、包装・特殊プラスチック部門の純売上高が減少したと報告しました。ロジン、テルペン、トール油タッキファイヤーなどのバイオベース原料も供給変動にさらされています。これらの条件は、特に価格感応度の高い用途において、従来品とバイオベース品のコスト差を拡大させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
接着剤タイプおよび技術別:水性接着剤が売上をリード、ホットメルト接着剤が拡大
水性接着剤は2026年のリサイクル可能包装用接着剤市場シェアの54.31%を占めました。その地位は、食品接触包装、ラベル、および関連用途向けのアクリルエマルジョンおよびポリウレタン分散体化学における継続的な取り組みを反映しています。ホットメルト接着剤は、リサイクル性能向上のための再配合に支えられ、2032年までに7.13%のCAGRで成長すると予測されています。アルカリ分散性製品は、ポリエチレンテレフタレートの洗浄時に分離するよう設計されており、再利用のためのフレーク品質の維持に役立ちます。溶剤系接着剤は、検証済みの水性または無溶剤代替品がまだ限られているレトルトおよび高バリア用途において引き続き重要です。
リサイクル可能包装用接着剤産業は、持続可能性へのコミットメントがサプライヤー仕様に組み込まれるにつれ、目に見える食品包装カテゴリーにおける溶剤系ラミネートシステムから離れつつあります。これにより、サプライヤーは実際のリサイクル条件下でシステムが機能するという証拠を必要とするため、リサイクル可能包装用接着剤市場における競争が変化しています。無溶剤2液型ポリウレタンシステムは、コンバーターが強固な接合と改善されたリサイクル可能性を必要とする要求の厳しい用途に対応できます。紫外線硬化および放射線硬化システムは、感圧ラベルにおいて注目を集めています。リサイクル可能包装用接着剤市場において、BASFのacResin UV 3532は2026年3月にポリエチレンテレフタレートボトルリサイクルに関するRecyClass承認を取得しました。再パルプ化可能な製品は、顧客が紙リサイクルに適合した接着剤を必要とする紙および段ボール包装においてサプライヤーを差別化できます。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
樹脂化学別:エチレン酢酸ビニルがリード、バイオベース樹脂が加速
エチレン酢酸ビニルは2026年のリサイクル可能包装用接着剤市場において30.15%のシェアを占めました。高速塗布装置に対応しているため、ホットメルトカートンシール、製本、および段ボール包装に広く使用されています。バイオベース樹脂は、持続可能性へのコミットメントおよび拡大生産者責任フレームワークが材料選定に影響を与えるにつれ、2032年までに7.43%のCAGRで成長すると予測されています。アクリルは水性接着剤システムにおいて重要であり、ラミネートおよび感圧ラベル用途の両方に対応できます。樹脂の選定は、包装構造、リサイクルルート、食品接触要件、および必要な塗布性能によって異なります。
ポリウレタンは、その性能を代替することが困難なため、レトルト、ボイルインバッグ、および高バリア包装において引き続き重要です。食品包装向けポリウレタンシステムには、一次芳香族アミン移行の懸念から特別に設計されたシステムが必要です。BASFの水性Epotalシリーズは、ポリエチレンテレフタレートおよびポリエチレンラミネートのリサイクル時に一次芳香族アミンの生成を回避することを目的としています。ロジン系、デンプン由来、およびポリ酢酸ビニルシステムは、その他の樹脂カテゴリーの一部を形成しています。原料の安定供給と適合配合を組み合わせたサプライヤーは、リサイクル可能包装への採用においてより強固な経路を持っています。リサイクル可能包装用接着剤市場は、製品レベルのリサイクル性能とともに、信頼性の高い材料供給可能性を評価します。
用途別:フレキシブル包装がリード、ラベルおよびテープが成長で先行
フレキシブル包装は2026年のリサイクル可能包装用接着剤市場において35.62%のシェアを占めました。このセグメントには、食品、パーソナルケア、医薬品、およびその他の消費財に使用されるポーチ、ラップ、および多層フィルムが含まれます。その規模は、リサイクル可能なパック設計を可能にしながら製品品質を保護するラミネート接着剤への広範なニーズを生み出しています。ラベルおよびテープは、感圧ラベル接着剤の性能がポリエチレンテレフタレートおよび高密度ポリエチレン包装のリサイクル設計要件を満たすかどうかに影響するため、2032年までに7.76%のCAGRで成長すると予測されています。Avery Dennison Corporationは2026年10月に、熱成形ポリエチンテレフタレートトレイ上のAD CleanFlake感圧ラベル構造についてRecyClassテクノロジー承認を取得しました。
折りたたみカートンおよびボックスは、ランスピード、低温接合完全性、およびカーボンフットプリントの考慮事項が選定を導く安定した用途として残っています。段ボール包装は電子商取引需要と連動しており、デンプン系システムは標準的なボード生産において広く使用されています。特殊フォーマットには、医薬品ブリスターパック、医療機器トレイ、およびセキュリティ包装が含まれ、コンプライアンス、改ざん防止証拠、および滅菌適合性がより重要視されます。これらのニッチ市場は、標準化された包装フォーマットよりも高い単位価値を生み出す可能性があります。フレキシブル包装とラベルは、リサイクルに関する厳しい精査に直面しているため特に注目を集めており、繊維系用途は差別化された接着剤配合の経路を提供しています。これにより、リサイクル可能包装用接着剤市場は、単一の成長経路ではなく、製品革新のための複数の用途経路を持つことになります。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2026年のリサイクル可能包装用接着剤市場において42.54%のシェアを占め、2032年までに7.27%のCAGRで成長すると予測されています。中国は、大規模な包装基盤と接着剤中間体の輸出ハブとしての役割から、地域需要の中心となっています。Henkel AG & Co. KGaAは2025年9月に中国に包装リサイクル可能性評価・試験センターを開設し、使用後の接着剤技術を評価しています。インドは電子商取引フルフィルメントインフラと食品加工の成長を通じて需要を構築しています。タイ、ベトナム、インドネシアもモノマテリアル包装プログラムを通じて需要を追加しています。
北米は、先進的な接着剤技術の採用と確立されたリサイクル可能性認証プログラムを組み合わせています。プラスチックリサイクル業者協会のフレームワークは、接着剤を含む包装コンポーネントの評価を地域で導いています。2025年第2四半期の米国小売電子商取引売上高3,042 ミリオン 米ドルは、段ボールおよびカートンシール接着剤の需要を支えています。H.B. Fuller CompanyのVerdaFresh投資は、モノマテリアルパック向けにバリアコーティングと接着剤能力を組み合わせることへの関心を反映しています。
欧州は、リサイクル可能包装用接着剤市場において最も規制が厳しい地域です。包装および包装廃棄物規則は、リサイクル可能性グレードおよびリサイクル素材含有量要件に基づく仕様を策定しています。ドイツ、フランス、英国は重要な市場であり、ドイツは段ボールおよび繊維系包装において際立っています。南米および中東・アフリカは、拡大の可能性を持つより小規模な需要センターです。ブラジルの食品・飲料包装基盤は南米の需要を支えており、リサイクルインフラの制約が両地域の一部での採用を遅らせる可能性があります。
競合環境
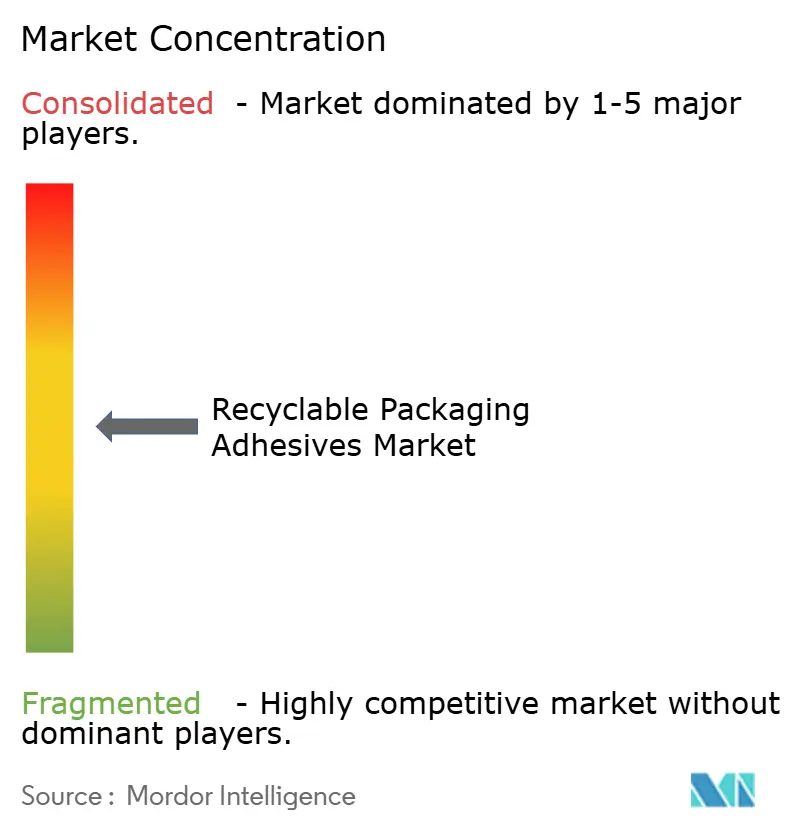
リサイクル可能包装用接着剤市場は中程度の集中度を示しており、上位5社にはHenkel AG & Co. KGaA、H.B. Fuller Company、Arkema、Dow、Avery Dennison Corporationが含まれます。Henkel AG & Co. KGaAとH.B. Fuller Companyは接着剤とリサイクル評価・技術サポートを組み合わせており、顧客への提供価値を製品化学のみを超えた広範なものにしています。Henkel AG & Co. KGaAのデュッセルドルフにあるPackaging RecycLabはリサイクル条件を再現してリサイクル可能性評価を提供しており、サービス能力が差別化を支援できることを示しています。BASFはRecyClassとの連携を通じてacResinポートフォリオを開発しており、Avery DennisonはCleanFlake承認を活用して感圧ラベルの地位を構築しています。Jowat SEは紙包装向けの特殊ホットメルトおよび水性システムに注力しています。
認証と知的財産は重要な競争ツールです。アルカリ分散性ポリマー、洗い流し可能な感圧製品、およびバイオベースタッキファイヤーシステムは差別化された配合を必要とするためです。レトルトおよび高バリアフレキシブル包装向けの食品接触適合バイオベース接着剤は、多くのコンバーターにとって調達が依然として困難です。アルミニウム包装ラベル接着剤も、ポリエチレンテレフタレートおよび高密度ポリエチレン包装向けシステムと比較して、リサイクルに焦点を当てたイノベーションが少ない状況です。ParameltとJowat SEは、集中した技術能力が価値を持つ再パルプ化可能なホットメルトシステムを通じて、コールドチェーン段ボールおよび繊維系包装において競争できます。
企業の行動は、主要サプライヤーが製品投資とポートフォリオの動きを通じて能力ギャップを埋める方法を示しています。H.B. Fuller Companyは2026年5月にVerdaFresh投資を発表し、リサイクル可能なモノマテリアル包装向けの先進的な酸素バリア技術を支援しています。BASFの2026年3月のacResin UV 3532に関するRecyClass承認により、ポリエチレンテレフタレートボトルラベル向けの検証済み感圧接着剤オプションが得られました。Henkel AG & Co. KGaAは2026年2月にバリアコーティング紙向けのコールドシールソリューションを発売し、リサイクル可能な繊維系包装の提供を強化しました。DIC Corporationは、Sapici S.p.A.の買収により環境配慮型接着剤および水性ポリウレタン樹脂のグローバルプラットフォームが確立されたと報告しました。これらの動きにより、サプライヤーは包装性能と使用後の適合性にわたってポジションを確立しています。
リサイクル可能包装用接着剤産業のリーダー企業
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Dow
-
Avery Dennison Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Henkel AG & Co. KGaAは、工業的生産条件下で接着剤およびコーティングを試験するための先進設備を備えた改装済みPackaging Competence Centerをデュッセルドルフに開設しました。この施設は、リサイクル可能な包装用接着剤ソリューションの開発、検証、およびスケールアップを加速することで、リサイクル可能包装用接着剤市場を支援しています。
- 2026年3月:BASFは、ポリエチレンテレフタレート(PET)ボトルラベル向けのアクリルホットメルト感圧接着剤acResin UV 3532についてRecyClass承認を取得しました。この承認は、欧州のPETリサイクルプロセスとの適合性を確認し、よりクリーンなリサイクルPETストリームを可能にすることで市場を支援しています。
世界のリサイクル可能包装用接着剤市場レポートの調査範囲
リサイクル可能包装用接着剤とは、リサイクルおよび材料回収プロセスを支援しながら包装材料を接合するよう設計された接着剤配合です。包装使用中に信頼性の高い接着を提供しながら、接合された包装コンポーネントのより容易な分離、再パルプ化、またはリサイクルを可能にします。
リサイクル可能包装用接着剤市場は、接着剤タイプおよび技術、樹脂化学、用途、および地域別にセグメント化されています。接着剤タイプおよび技術別では、市場は水性接着剤、ホットメルト接着剤、溶剤系接着剤、およびその他にセグメント化されています。樹脂化学別では、市場はアクリル、ポリウレタン、エチレン酢酸ビニル、バイオベース樹脂、およびその他にセグメント化されています。用途別では、市場はフレキシブル包装、折りたたみカートンおよびボックス、段ボール包装、ラベルおよびテープ、およびその他にセグメント化されています。レポートはまた、15カ国のリサイクル可能包装用接着剤の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| 水性接着剤 |
| ホットメルト接着剤 |
| 溶剤系接着剤 |
| その他 |
| アクリル |
| ポリウレタン |
| エチレン酢酸ビニル |
| バイオベース樹脂 |
| その他 |
| フレキシブル包装 |
| 折りたたみカートンおよびボックス |
| 段ボール包装 |
| ラベルおよびテープ |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アリカ | |
| 中東・アフリカその他 |
| 接着剤タイプおよび技術別 | 水性接着剤 | |
| ホットメルト接着剤 | ||
| 溶剤系接着剤 | ||
| その他 | ||
| 樹脂化学別 | アクリル | |
| ポリウレタン | ||
| エチレン酢酸ビニル | ||
| バイオベース樹脂 | ||
| その他 | ||
| 用途別 | フレキシブル包装 | |
| 折りたたみカートンおよびボックス | ||
| 段ボール包装 | ||
| ラベルおよびテープ | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
リサイクル可能包装用接着剤市場の規模はどのくらいですか?
リサイクル可能包装用接着剤市場の規模は2026年に1.73 ビリオン 米ドルと評価され、2027年の1.85 ビリオン 米ドルから2032年には2.58 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.89%です。
リサイクル可能包装用接着剤の需要を牽引しているものは何ですか?
包装リサイクル可能性に関する規制、モノマテリアル設計、電子商取引包装需要、および認証要件が、検証済み接着剤配合への需要を高めています。
2026年に最大のシェアを占めた接着剤タイプおよび技術はどれですか?
水性接着剤が2026年に54.31%のシェアを占めました。
2032年までに最も速く成長すると予測されている用途はどれですか?
感圧接着剤の性能が包装のリサイクル可能性に影響するため、ラベルおよびテープは2032年までに7.76%のCAGRで成長すると予測されています。