
Tamaño y Participación del Mercado de Adhesivos para Embalajes Reciclables
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.89 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos para Embalajes Reciclables por Mordor Intelligence
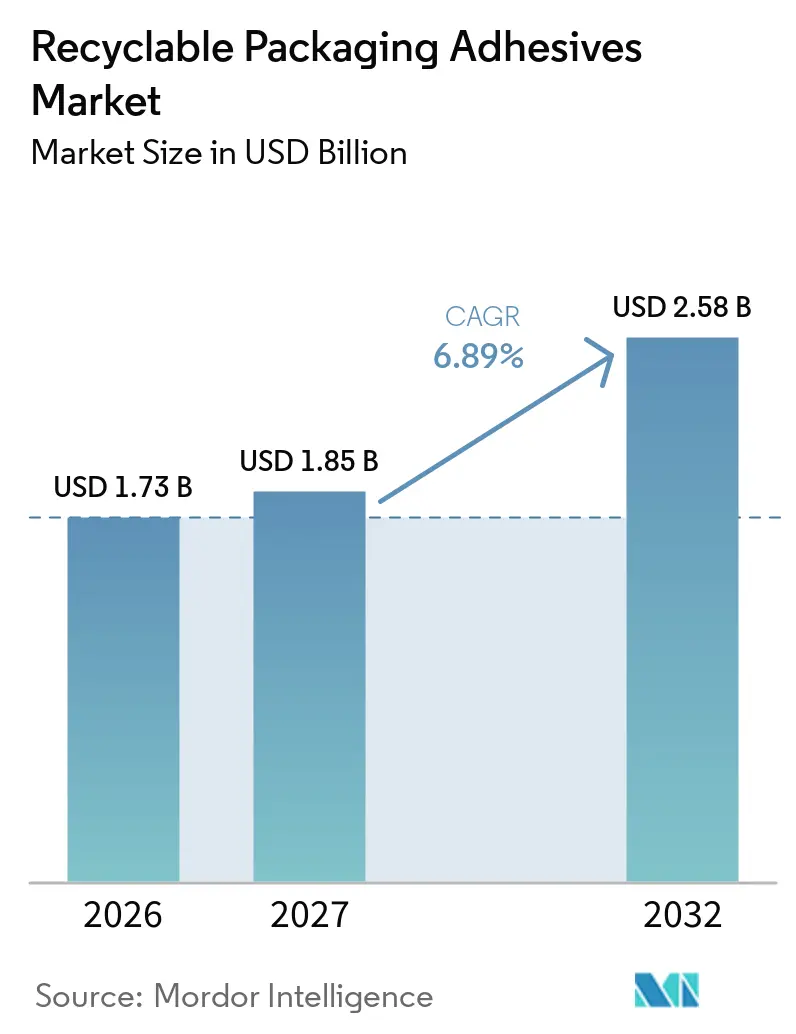
El tamaño del Mercado de Adhesivos para Embalajes Reciclables fue valorado en 1,73 mil millones de USD en 2026 y se estima que crecerá desde 1,85 mil millones de USD en 2027 hasta alcanzar 2,58 mil millones de USD en 2032, a una CAGR del 6,89% durante el período de pronóstico (2027-2032). El mercado de adhesivos para embalajes reciclables avanza hacia sistemas adhesivos evaluados por su desempeño durante el reciclaje, en lugar de seleccionarse únicamente por su rendimiento de unión. Los propietarios de marcas y los convertidores están reemplazando los sistemas de laminado convencionales con formulaciones diseñadas para envases reciclables, lo que alarga el trabajo de calificación y añade costos de prueba y certificación. Estos requisitos favorecen formulaciones de mayor valor, incluso cuando la producción de embalajes sigue el ritmo subyacente de la producción de envases. La regulación, el rediseño de embalajes y la certificación están, por tanto, cambiando la selección de productos y la estrategia competitiva en todo el mercado de adhesivos para embalajes reciclables. Los proveedores con formulaciones validadas, capacidad regulatoria y opciones diversas de materias primas están mejor posicionados para atender esta demanda.
Conclusiones Clave del Informe
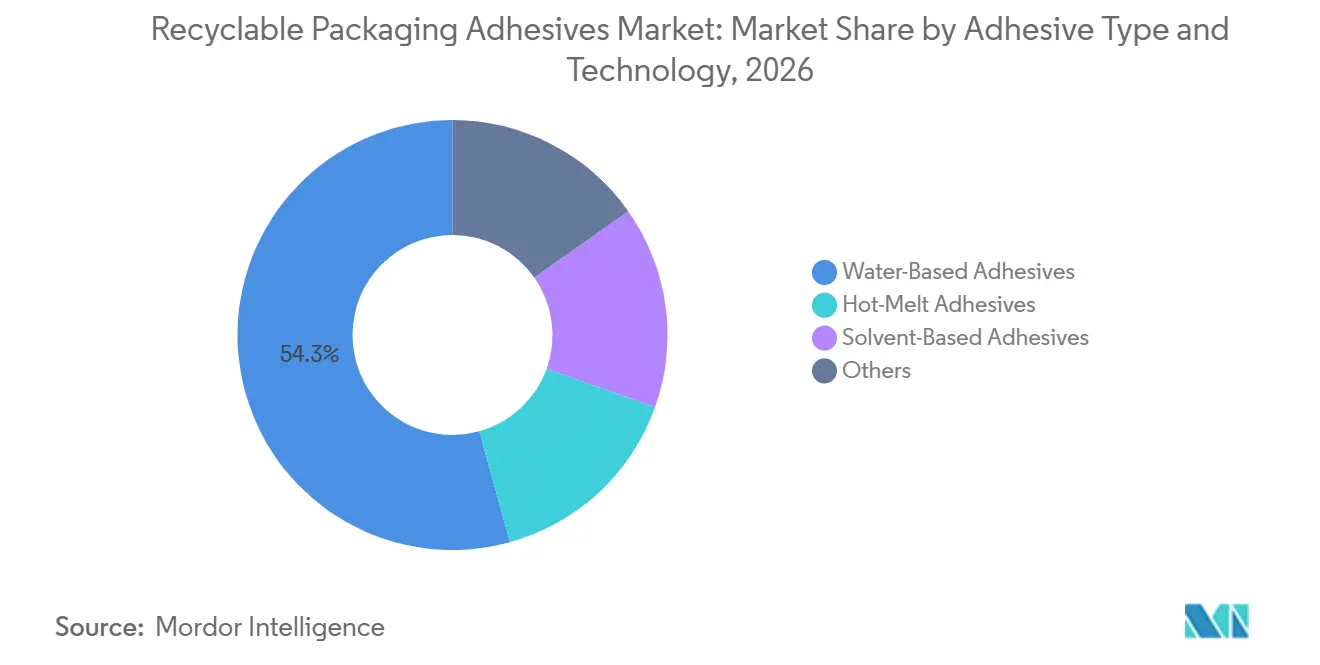
- Por tipo de adhesivo y tecnología, los adhesivos a base de agua representaron el 54,31% de la participación del mercado de adhesivos para embalajes reciclables en 2026, mientras que se proyecta que los adhesivos termofusibles avancen a una CAGR del 7,13% hasta 2032.
- Por química de resinas, el acetato de etileno-vinilo representó el 30,15% de la participación del mercado de adhesivos para embalajes reciclables en 2026, mientras que se proyecta que las resinas de base biológica avancen a una CAGR del 7,43% hasta 2032.
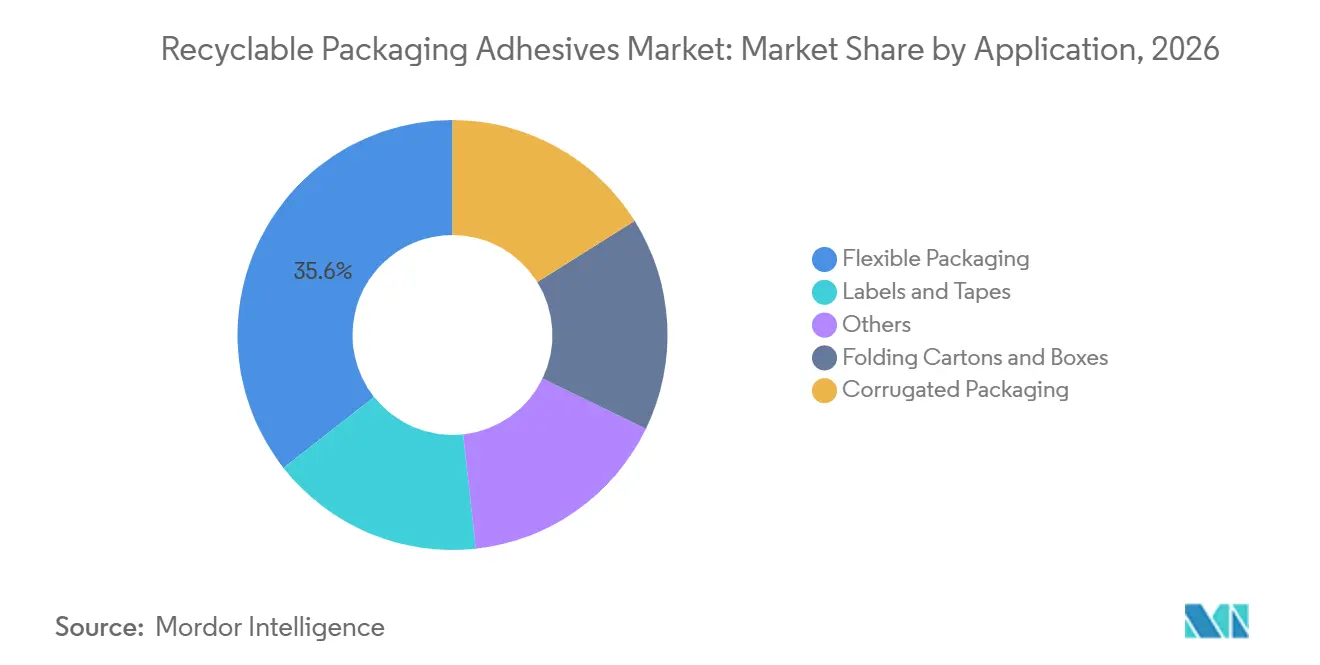
- Por aplicación, el embalaje flexible representó el 35,62% de la participación del mercado de adhesivos para embalajes reciclables en 2026, mientras que se proyecta que las etiquetas y cintas avancen a una CAGR del 7,76% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,54% de la participación del mercado de adhesivos para embalajes reciclables en 2026 y se proyecta que avance a una CAGR del 7,27% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Adhesivos para Embalajes Reciclables
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso Regulatorio hacia el Diseño para el Reciclaje y el Contenido Reciclado | +1.8% | Global, con mayor presión de cumplimiento en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento del Embalaje Flexible Monomaterial y Reciclable | +1.5% | Asia-Pacífico como núcleo, con efecto significativo en la UE y América del Norte | Mediano plazo (2–4 años) |
| Expansión del Volumen de Embalajes de Comercio Electrónico y Corrugados | +1.2% | Global, concentrado en Asia-Pacífico, América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Demanda Impulsada por Certificación para el Desempeño Adhesivo Específico por Flujo | +1.0% | América del Norte y UE, con creciente relevancia en Asia-Pacífico | Mediano plazo (2–4 años) |
| Transición hacia Formulaciones Adhesivas a Base de Agua y Sin Solventes | +0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Impulso Regulatorio hacia el Diseño para el Reciclaje y el Contenido Reciclado
El Reglamento de la UE sobre Envases y Residuos de Envases, Reglamento (UE) 2025/40, comenzó a aplicarse a mediados de 2026 y exige que los envases comercializados en la UE cumplan requisitos de reciclabilidad por fases[1]. El reglamento identifica los adhesivos, etiquetas y recubrimientos como parámetros de diseño que no deben comprometer la eficiencia de clasificación o reciclaje. Esto convierte la selección de adhesivos de una decisión de unión en una decisión de cumplimiento normativo para los participantes en el mercado de adhesivos para embalajes reciclables, ya que el rendimiento en el reciclaje debe considerarse junto con la resistencia de unión, las necesidades de procesamiento y el destino esperado del envase tras su uso. El reglamento también establece requisitos de contenido reciclado para determinados envases plásticos, lo que aumenta el valor de los sistemas adhesivos que preservan la calidad del material reciclado y convierte la calidad del material recuperado en una consideración práctica de diseño para los convertidores y propietarios de marcas. Henkel AG & Co. KGaA declaró que su adhesivo termofusible Technomelt EM 335 RE puede lograr hasta un 98% de eliminación en procesos de reciclaje estándar, favoreciendo flujos de reciclaje de tereftalato de polietileno más limpios. Los proveedores capaces de documentar la compatibilidad con el reciclaje pueden cumplir especificaciones que las alternativas no certificadas podrían no satisfacer.
Crecimiento del Embalaje Flexible Monomaterial y Reciclable
El embalaje monomaterial está cambiando los requisitos técnicos de los adhesivos de laminado, ya que un producto diseñado para un único flujo de material debe seguir cumpliendo los exigentes requisitos funcionales del embalaje de alimentos y bienes de consumo. Los envases flexibles multicapa convencionales suelen unir materiales distintos, mientras que las estructuras de polietileno y polipropileno necesitan adhesivos compatibles con el flujo de reciclaje del polímero principal. Esto requiere una unión película a película confiable, manteniendo al mismo tiempo las propiedades ópticas y mecánicas esperadas en el embalaje de alimentos. H.B. Fuller Company invirtió en VerdaFresh en mayo de 2026, una tecnología de barrera destinada a eliminar las capas de barrera de alcohol etileno-vinílico no reciclables y a apoyar estructuras de embalaje monomaterial. El cambio aumenta la importancia de la formulación precisa de adhesivos, ya que los convertidores necesitan embalajes reciclables sin perder la protección de vida útil, el rendimiento del envase, la eficiencia de línea ni la apariencia esperada por los propietarios de marcas y los consumidores. También crea oportunidades para los proveedores que pueden combinar tecnología adhesiva con una capacidad más amplia de diseño de barreras y embalajes.
Expansión del Volumen de Embalajes de Comercio Electrónico y Corrugados
El comercio electrónico continúa impulsando la demanda de cajas de cartón corrugado y adhesivos para sellado de cartones en el mercado de adhesivos para embalajes reciclables, donde las operaciones de cumplimiento de pedidos necesitan uniones consistentes en sistemas de alto rendimiento y condiciones variables de almacenamiento o transporte. Las ventas minoristas de comercio electrónico en Estados Unidos alcanzaron 304,2 mil millones de USD en el segundo trimestre de 2025, con un incremento del 1,4% respecto al trimestre anterior[2]. Los centros de cumplimiento de pedidos necesitan adhesivos de fraguado rápido que mantengan tiempos de apertura confiables ante cambios de temperatura en el almacén. Los sistemas automatizados de sellado de cartones también aumentan el valor de las formulaciones que funcionan de manera consistente a altas velocidades de línea, ya que los tiempos de inactividad, la adhesión deficiente o los tiempos de fraguado retrasados pueden interrumpir las operaciones de cumplimiento y afectar la eficiencia de entrega. Henkel AG & Co. KGaA presentó su cartera Technomelt E-COM para líneas de embalaje automatizadas bajo demanda que procesan hasta 1.000 cajas por hora, mostrando cómo los proveedores diseñan productos para este entorno operativo. A medida que las plataformas y las marcas de consumo persiguen objetivos de embalaje circular, la compatibilidad con el reciclaje se está convirtiendo en parte de la adquisición de adhesivos para sellado de cartones, en lugar de ser una característica opcional del producto.
Demanda Impulsada por Certificación para el Desempeño Adhesivo Específico por Flujo
RecyClass en Europa y el marco de Diseño para la Reciclabilidad de la Asociación de Recicladores de Plástico en América del Norte están convirtiendo la certificación en un requisito práctico de adquisición. El informe de cooperación de 2025 de la Asociación de Recicladores de Plástico y RecyClass identifica los adhesivos, tintas y materiales de barrera como componentes clave donde los estándares de prueba unificados siguen siendo limitados, especialmente para el embalaje flexible de polietileno. Los propietarios de marcas que buscan reconocimiento en más de una región pueden necesitar validación separada bajo ambos sistemas, lo que genera trabajo de prueba adicional y hace que la experiencia previa en certificación sea más valiosa para las empresas que venden en Europa y América del Norte. Ese proceso favorece a los formuladores que ya han realizado la inversión en pruebas y documentado su desempeño. BASF recibió la aprobación de RecyClass en marzo de 2026 para su adhesivo sensible a la presión acResin UV 3532 para etiquetas en botellas de tereftalato de polietileno. La certificación se convierte, por tanto, en una barrera de entrada y un medio de diferenciación de las ofertas del mercado de adhesivos para embalajes reciclables con un rendimiento de unión similar, ya que el costo y el tiempo necesarios para validar un producto no son fácilmente igualables por proveedores genéricos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración en Contacto con Alimentos y Cumplimiento de Sustancias de Preocupación | -1.1% | Global, más agudo en la UE y los mercados regulados por la FDA | Corto plazo (≤ 2 años) |
| Volatilidad en el Costo y Disponibilidad de Materias Primas | -0.9% | Global, con Europa más expuesta a los picos petroquímicos del segundo trimestre de 2026 | Corto plazo (≤ 2 años) |
| Contaminación del Flujo de Reciclaje por Residuos de Adhesivos | -0.6% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Migración en Contacto con Alimentos y Cumplimiento de Sustancias de Preocupación
El cumplimiento normativo en contacto con alimentos puede alargar los ciclos de desarrollo de nuevas formulaciones adhesivas, especialmente cuando los proveedores introducen química destinada a mejorar la reciclabilidad, utilizar materias primas alternativas o cumplir requisitos más estrictos de los clientes. El embalaje flexible multicapa exige que los proveedores consideren el envase terminado, no solo el adhesivo de forma aislada. En los Estados Unidos, la Parte 175 del Título 21 del Código de Regulaciones Federales de la Administración de Alimentos y Medicamentos regula los adhesivos utilizados en embalajes en contacto con alimentos. Las normas europeas también establecen requisitos de seguridad que cubren los componentes adhesivos dentro del envase ensamblado. Esto hace que las pruebas de migración y la documentación de respaldo sean importantes antes de los lanzamientos comerciales, especialmente para las nuevas químicas de base biológica y de baja migración, y puede requerir coordinación entre proveedores de adhesivos, convertidores, productores de embalajes y propietarios de marcas de alimentos. Los formuladores más pequeños con recursos regulatorios limitados pueden enfrentar un camino más lento hacia la comercialización en el mercado de adhesivos para embalajes reciclables.
Volatilidad en el Costo y Disponibilidad de Materias Primas
La disponibilidad y los precios de las materias primas afectan la economía de las formulaciones adhesivas termofusibles, a base de agua y sin solventes, ya que los clientes de embalaje suelen esperar un rendimiento estable del producto y un suministro predecible incluso cuando las condiciones aguas arriba cambian. El monómero de acetato de vinilo, el acetato de etileno-vinilo, los acetílicos, los polioles y los monómeros acrílicos son insumos importantes para los adhesivos de embalaje. Las interrupciones en el suministro pueden extender los plazos de entrega, restringir las asignaciones y retrasar el trabajo de reformulación para los convertidores, quienes pueden necesitar calificar materiales de reemplazo antes de devolver una línea de embalaje a las condiciones normales de operación. Dow informó en sus resultados del segundo trimestre de 2025 que la desinversión de su negocio de adhesivos de laminado y los menores precios de polímeros aguas abajo redujeron las ventas netas de Plásticos para Embalaje y Especialidades. Los insumos de base biológica, como los agentes de pegajosidad de colofonia, terpeno y aceite de tall, también están expuestos a la variabilidad del suministro. Estas condiciones pueden ampliar la diferencia de costos entre las soluciones convencionales y las de base biológica, especialmente en aplicaciones sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Adhesivo y Tecnología: Los Adhesivos a Base de Agua Lideran los Ingresos, Mientras los Adhesivos Termofusibles se Expanden
Los adhesivos a base de agua representaron el 54,31% de la participación del mercado de adhesivos para embalajes reciclables en 2026. Su posición refleja el trabajo continuo en química de emulsión acrílica y dispersión de poliuretano para embalajes en contacto con alimentos, etiquetas y usos relacionados. Se proyecta que los adhesivos termofusibles avancen a una CAGR del 7,13% hasta 2032, respaldados por la reformulación para el rendimiento en el reciclaje. Los productos dispersables en álcali están diseñados para separarse durante el lavado del tereftalato de polietileno, ayudando a preservar la calidad de las escamas para su reutilización. Los adhesivos a base de solventes siguen siendo relevantes en aplicaciones de esterilización en autoclave y de alta barrera, donde las alternativas validadas a base de agua o sin solventes aún son limitadas.
La industria de adhesivos para embalajes reciclables está alejándose de los sistemas de laminado a base de solventes en categorías de embalaje de alimentos visibles a medida que los compromisos de sostenibilidad entran en las especificaciones de los proveedores. Esto está cambiando la competencia en el mercado de adhesivos para embalajes reciclables porque los proveedores necesitan evidencia de que sus sistemas funcionan en condiciones reales de reciclaje. Los sistemas de poliuretano de 2 componentes sin solventes pueden atender usos exigentes donde los convertidores necesitan uniones fuertes y mayor reciclabilidad. Los sistemas curables por ultravioleta y por radiación están ganando visibilidad en etiquetas sensibles a la presión. Dentro del mercado de adhesivos para embalajes reciclables, el acResin UV 3532 de BASF recibió la aprobación de RecyClass para el reciclaje de botellas de tereftalato de polietileno en marzo de 2026. Los productos repulpables pueden diferenciar a los proveedores en embalajes de papel y corrugado, donde los clientes necesitan adhesivos compatibles con el reciclaje de papel.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Química de Resinas: El Acetato de Etileno-Vinilo Lidera Mientras las Resinas de Base Biológica se Aceleran
El acetato de etileno-vinilo representó una participación del 30,15% en el mercado de adhesivos para embalajes reciclables en 2026. Se utiliza ampliamente en el sellado de cartones termofusibles, encuadernación de libros y embalaje corrugado porque funciona con equipos de aplicación de alta velocidad. Se proyecta que las resinas de base biológica avancen a una CAGR del 7,43% hasta 2032, a medida que los compromisos de sostenibilidad y los marcos de responsabilidad extendida del productor influyen en la selección de materiales. Los acrílicos son importantes dentro de los sistemas adhesivos a base de agua y pueden atender tanto aplicaciones de laminado como de etiquetas sensibles a la presión. La selección de resinas depende de la estructura del envase, la ruta de reciclaje, el requisito de contacto con alimentos y el rendimiento de aplicación requerido.
Los poliuretanos siguen siendo importantes en embalajes de esterilización en autoclave, cocción en bolsa y de alta barrera porque su rendimiento es difícil de reemplazar. Las preocupaciones sobre la migración de aminas aromáticas primarias requieren sistemas de poliuretano específicamente diseñados para embalajes de alimentos. La gama Epotal a base de agua de BASF está destinada a evitar la formación de aminas aromáticas primarias durante el reciclaje de laminados de tereftalato de polietileno y polietileno. Los sistemas a base de colofonia, derivados del almidón y de acetato de polivinilo forman parte de la categoría de otras resinas. Los proveedores que combinan seguridad en el suministro de materias primas con formulaciones conformes tienen una ruta más sólida hacia la adopción en embalajes reciclables. El mercado de adhesivos para embalajes reciclables recompensa, por tanto, la disponibilidad confiable de materiales junto con el rendimiento de reciclaje a nivel de producto.
Por Aplicación: El Embalaje Flexible Lidera Mientras las Etiquetas y Cintas Avanzan Más Rápido en Crecimiento
El embalaje flexible representó una participación del 35,62% en el mercado de adhesivos para embalajes reciclables en 2026. El segmento incluye bolsas, envolturas y películas multicapa utilizadas para alimentos, cuidado personal, productos farmacéuticos y otros productos de consumo. Su escala genera una amplia necesidad de adhesivos de laminado que protejan la calidad del producto al tiempo que permiten el diseño de envases reciclables. Se proyecta que las etiquetas y cintas avancen a una CAGR del 7,76% hasta 2032, porque los adhesivos sensibles a la presión para etiquetas influyen en si el embalaje de tereftalato de polietileno y polietileno de alta densidad cumple los requisitos de diseño para el reciclaje. Avery Dennison Corporation recibió las Aprobaciones de Tecnología RecyClass en octubre de 2026 para las construcciones de etiquetas sensibles a la presión AD CleanFlake en bandejas termoformadas de tereftalato de polietileno.
Los cartones plegables y las cajas siguen siendo aplicaciones estables donde la velocidad de producción, la integridad de la unión a baja temperatura y las consideraciones de huella de carbono guían la selección. El embalaje corrugado está vinculado a la demanda del comercio electrónico, y los sistemas a base de almidón siguen siendo ampliamente utilizados en la producción estándar de cartón. Los formatos especiales incluyen blísteres farmacéuticos, bandejas para dispositivos médicos y embalajes de seguridad, donde el cumplimiento normativo, la evidencia de manipulación y la compatibilidad con la esterilización tienen mayor peso. Estos nichos pueden generar valores unitarios más altos que los formatos de embalaje estandarizados. El embalaje flexible y las etiquetas atraen especial atención porque enfrentan un intenso escrutinio de reciclaje, mientras que las aplicaciones a base de fibra ofrecen una ruta para la formulación adhesiva diferenciada. Esto le da al mercado de adhesivos para embalajes reciclables varias rutas de aplicación para la innovación de productos, en lugar de una única vía de crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
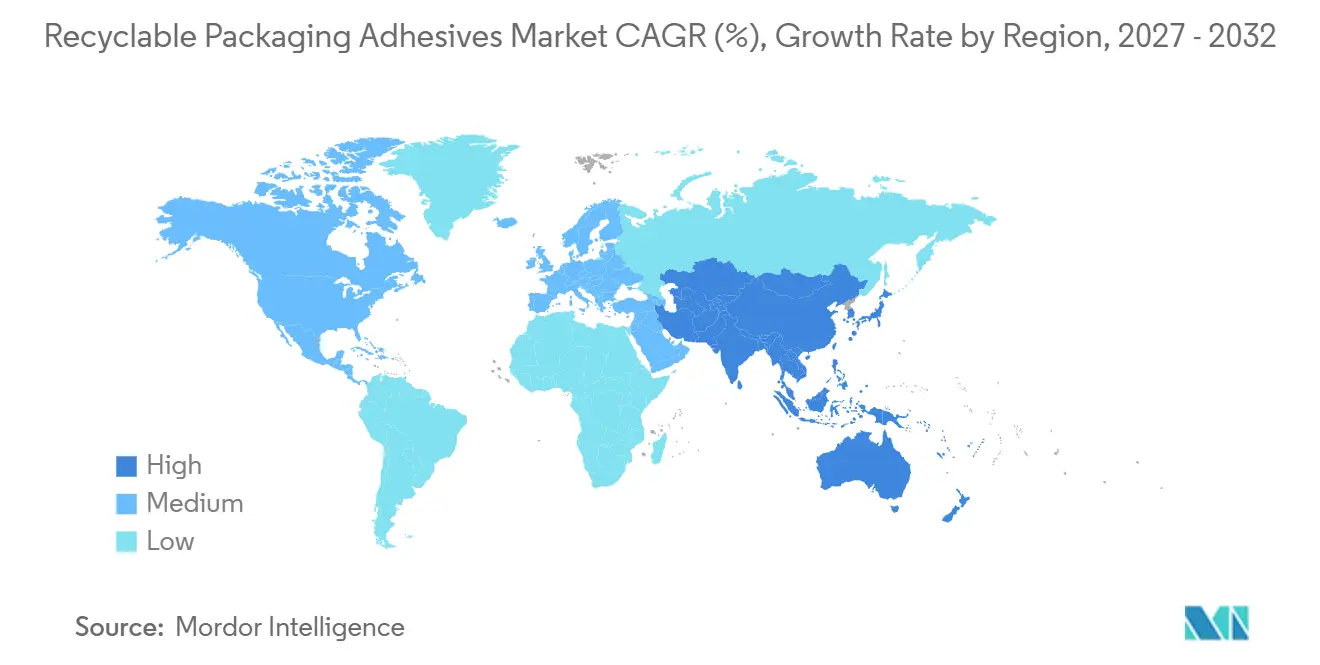
Asia-Pacífico representó una participación del 42,54% en el mercado de adhesivos para embalajes reciclables en 2026 y se proyecta que avance a una CAGR del 7,27% hasta 2032. China es central para la demanda regional debido a su gran base de embalajes y su papel como centro de exportación de intermediarios adhesivos. Henkel AG & Co. KGaA inauguró un Centro de Evaluación y Pruebas de Reciclabilidad de Embalajes en China en septiembre de 2025 para evaluar tecnologías adhesivas al final de su vida útil. India está construyendo demanda a través de la infraestructura de cumplimiento de pedidos del comercio electrónico y el crecimiento del procesamiento de alimentos. Tailandia, Vietnam e Indonesia también están añadiendo demanda a través de programas de embalaje monomaterial.
América del Norte combina la adopción avanzada de tecnología adhesiva con programas de certificación de reciclabilidad consolidados. El marco de la Asociación de Recicladores de Plástico guía la evaluación de los componentes de embalaje, incluidos los adhesivos, en la región. Las ventas minoristas de comercio electrónico en Estados Unidos de 304,2 mil millones de USD en el segundo trimestre de 2025 respaldan la demanda de adhesivos para corrugado y sellado de cartones. La inversión de H.B. Fuller Company en VerdaFresh refleja el interés en combinar la capacidad de recubrimiento de barrera y adhesivo para envases monomaterial.
Europa es la geografía con mayor intensidad regulatoria en el mercado de adhesivos para embalajes reciclables. El Reglamento de Envases y Residuos de Envases está creando especificaciones basadas en grados de reciclabilidad y requisitos de contenido reciclado. Alemania, Francia y el Reino Unido son mercados importantes, con Alemania destacada en embalajes corrugados y a base de fibra. América del Sur y Oriente Medio y África son centros de demanda más pequeños con potencial de expansión. La base de embalajes de alimentos y bebidas de Brasil respalda la demanda sudamericana, mientras que las limitaciones de infraestructura de reciclaje pueden ralentizar la adopción en partes de ambas regiones.

Panorama Competitivo
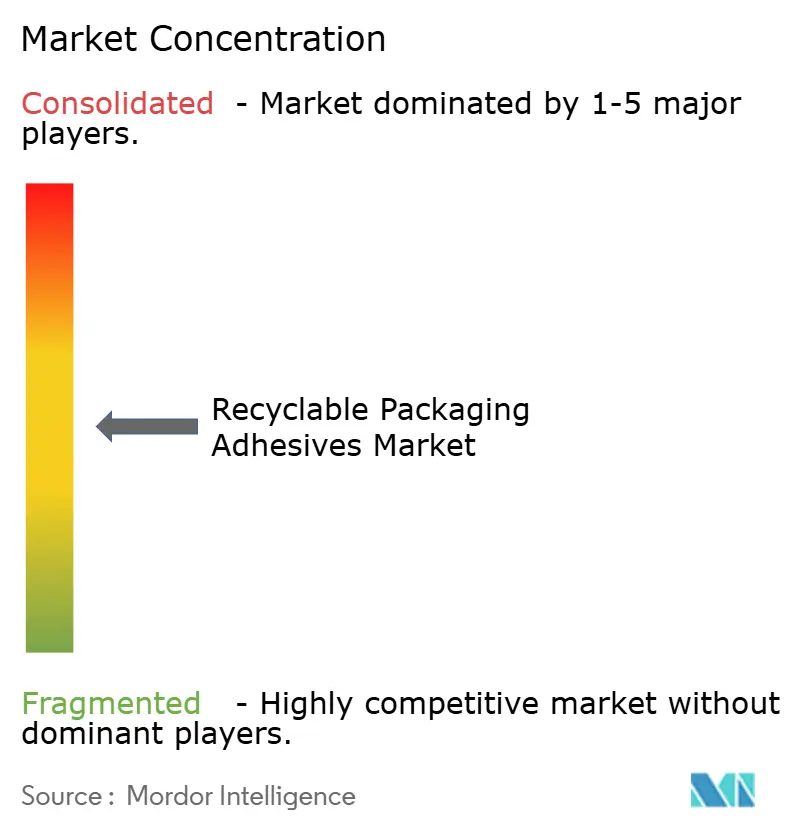
El mercado de adhesivos para embalajes reciclables está moderadamente concentrado, con los cinco principales actores que incluyen a Henkel AG & Co. KGaA, H.B. Fuller Company, Arkema, Dow y Avery Dennison Corporation. Henkel AG & Co. KGaA y H.B. Fuller Company combinan adhesivos con evaluación de reciclaje y soporte técnico, lo que hace que su oferta al cliente sea más amplia que la química del producto por sí sola. El Packaging RecycLab de Henkel AG & Co. KGaA en Düsseldorf replica las condiciones de reciclaje y proporciona evaluaciones de reciclabilidad, mostrando cómo la capacidad de servicio puede respaldar la diferenciación. BASF está desarrollando su cartera acResin a través del compromiso con RecyClass, mientras que Avery Dennison utiliza las aprobaciones CleanFlake para consolidar su posición en etiquetas sensibles a la presión. Jowat SE se enfoca en sistemas termofusibles y a base de agua especializados para embalajes de papel.
La certificación y la propiedad intelectual son herramientas competitivas importantes porque los polímeros dispersables en álcali, los productos sensibles a la presión de lavado y los sistemas de agentes de pegajosidad de base biológica requieren formulación diferenciada. Los adhesivos de base biológica conformes para contacto con alimentos para embalajes flexibles de esterilización en autoclave y de alta barrera siguen siendo difíciles de obtener para muchos convertidores. Los adhesivos para etiquetas en embalajes de aluminio también han experimentado menos innovación orientada al reciclaje que los sistemas para embalajes de tereftalato de polietileno y polietileno de alta densidad. Paramelt y Jowat SE pueden competir en embalajes corrugados de cadena de frío y a base de fibra a través de sistemas termofusibles repulpables, donde la capacidad técnica especializada tiene valor.
Las acciones de las empresas demuestran cómo los proveedores líderes utilizan la inversión en productos y los movimientos de cartera para cerrar brechas de capacidad. H.B. Fuller Company anunció su inversión en VerdaFresh en mayo de 2026 para apoyar la tecnología avanzada de barrera al oxígeno para embalajes monomaterial reciclables. La aprobación de RecyClass de BASF para acResin UV 3532 en marzo de 2026 le otorga una opción de adhesivo sensible a la presión verificada para etiquetas de botellas de tereftalato de polietileno. Henkel AG & Co. KGaA lanzó una solución de sellado en frío para papel con recubrimiento de barrera en febrero de 2026, fortaleciendo su oferta de embalajes reciclables a base de fibra. DIC Corporation informó que su adquisición de Sapici S.p.A. estableció una plataforma global para adhesivos con enfoque ambiental y resinas de poliuretano a base de agua. Estos movimientos posicionan a los proveedores en el rendimiento del embalaje y la compatibilidad al final de la vida útil.
Líderes de la Industria de Adhesivos para Embalajes Reciclables
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Dow
-
Avery Dennison Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Henkel AG & Co. KGaA inauguró su Centro de Competencia en Embalajes renovado en Düsseldorf con equipos avanzados para probar adhesivos y recubrimientos en condiciones de producción industrial. La instalación apoya el Mercado de Adhesivos para Embalajes Reciclables al acelerar el desarrollo, la validación y el escalado de soluciones adhesivas para embalajes reciclables.
- Marzo de 2026: BASF recibió la aprobación de RecyClass para acResin UV 3532, un adhesivo sensible a la presión termofusible acrílico para etiquetas de botellas de tereftalato de polietileno (PET). La aprobación apoya el mercado al confirmar la compatibilidad con los procesos europeos de reciclaje de PET y permitir flujos de PET reciclado más limpios.


Alcance del Informe Global del Mercado de Adhesivos para Embalajes Reciclables
Los adhesivos para embalajes reciclables son formulaciones adhesivas diseñadas para unir materiales de embalaje al tiempo que apoyan los procesos de reciclaje y recuperación de materiales. Proporcionan una adhesión confiable durante el uso del embalaje, al tiempo que permiten una separación, repulpado o reciclaje más fácil de los componentes de embalaje unidos.
El Mercado de Adhesivos para Embalajes Reciclables está segmentado por tipo de adhesivo y tecnología, química de resinas, aplicación y geografía. Por tipo de adhesivo y tecnología, el mercado está segmentado en adhesivos a base de agua, adhesivos termofusibles, adhesivos a base de solventes y otros. Por química de resinas, el mercado está segmentado en acrílicos, poliuretanos, acetato de etileno-vinilo, resinas de base biológica y otros. Por aplicación, el mercado está segmentado en embalaje flexible, cartones plegables y cajas, embalaje corrugado, etiquetas y cintas, y otros. El informe también cubre el tamaño del mercado y los pronósticos para adhesivos para embalajes reciclables en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Adhesivos a Base de Agua |
| Adhesivos Termofusibles |
| Adhesivos a Base de Solventes |
| Otros |
| Acrílicos |
| Poliuretanos |
| Acetato de Etileno-Vinilo |
| Resinas de Base Biológica |
| Otros |
| Embalaje Flexible |
| Cartones Plegables y Cajas |
| Embalaje Corrugado |
| Etiquetas y Cintas |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Adhesivo y Tecnología | Adhesivos a Base de Agua | |
| Adhesivos Termofusibles | ||
| Adhesivos a Base de Solventes | ||
| Otros | ||
| Por Química de Resinas | Acrílicos | |
| Poliuretanos | ||
| Acetato de Etileno-Vinilo | ||
| Resinas de Base Biológica | ||
| Otros | ||
| Por Aplicación | Embalaje Flexible | |
| Cartones Plegables y Cajas | ||
| Embalaje Corrugado | ||
| Etiquetas y Cintas | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de adhesivos para embalajes reciclables?
El tamaño del Mercado de Adhesivos para Embalajes Reciclables fue valorado en 1,73 mil millones de USD en 2026 y se estima que crecerá desde 1,85 mil millones de USD en 2027 hasta alcanzar 2,58 mil millones de USD en 2032, a una CAGR del 6,89% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de adhesivos para embalajes reciclables?
Las normas de reciclabilidad de embalajes, los diseños monomaterial, la demanda de embalajes para comercio electrónico y los requisitos de certificación están aumentando la demanda de formulaciones adhesivas verificadas.
¿Qué tipo de adhesivo y tecnología tuvo la mayor participación en 2026?
Los adhesivos a base de agua representaron una participación del 54,31% en 2026.
¿Qué aplicación se proyecta que avance más rápido hasta 2032?
Se proyecta que las etiquetas y cintas avancen a una CAGR del 7,76% hasta 2032, ya que el rendimiento de los adhesivos sensibles a la presión afecta la reciclabilidad del embalaje.


 Sus datos están seguros y nunca se venden ni se comparten.
