
Marktgröße und Marktanteil für recycelbare Verpackungsklebstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.85 Milliarden US-Dollar |
| Marktgröße (2032) | 2.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für recycelbare Verpackungsklebstoffe von Mordor Intelligence
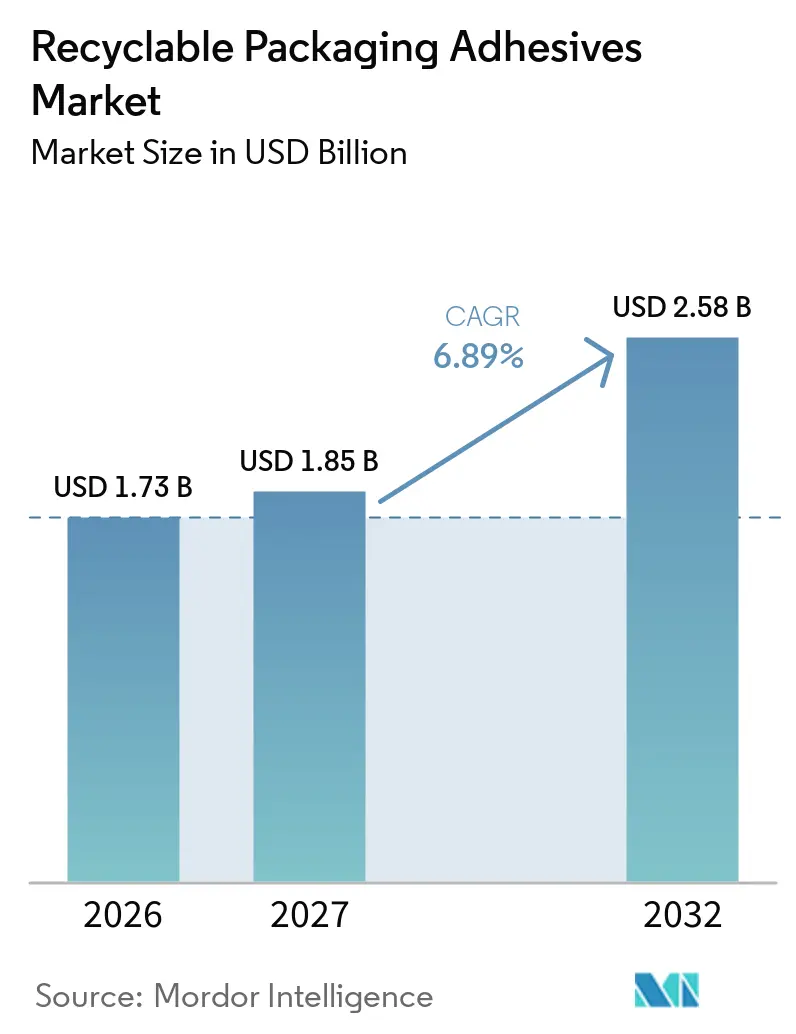
Die Marktgröße für recycelbare Verpackungsklebstoffe wurde im Jahr 2026 auf 1,73 Milliarden USD geschätzt und soll von 1,85 Milliarden USD im Jahr 2027 auf 2,58 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,89 % während des Prognosezeitraums (2027–2032). Der Markt für recycelbare Verpackungsklebstoffe entwickelt sich hin zu Klebstoffsystemen, die hinsichtlich ihrer Leistung beim Recycling bewertet werden, anstatt ausschließlich nach ihrer Klebeleistung ausgewählt zu werden. Markeninhaber und Verarbeiter ersetzen konventionelle Laminatsysteme durch Formulierungen, die für recycelbare Verpackungen konzipiert sind, was den Qualifizierungsaufwand verlängert und Test- sowie Zertifizierungskosten erhöht. Diese Anforderungen begünstigen höherwertige Formulierungen, selbst wenn die Verpackungsproduktion dem zugrunde liegenden Tempo der Verpackungsherstellung folgt. Regulierung, Verpackungsredesign und Zertifizierung verändern daher die Produktauswahl und die Wettbewerbsstrategie im gesamten Markt für recycelbare Verpackungsklebstoffe. Lieferanten mit validierten Formulierungen, regulatorischer Kompetenz und vielfältigen Rohstoffoptionen sind besser positioniert, um diese Nachfrage zu bedienen.
Wichtigste Erkenntnisse des Berichts
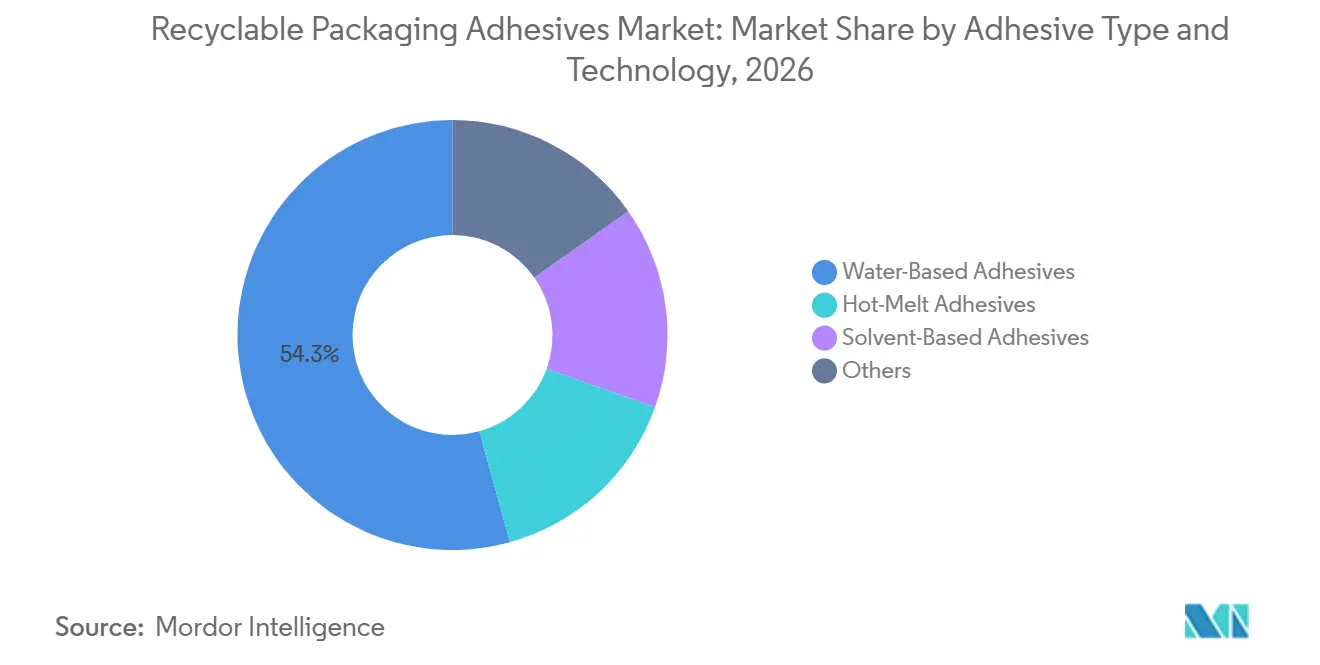
- Nach Klebstofftyp und Technologie hielten wasserbasierte Klebstoffe im Jahr 2026 einen Marktanteil von 54,31 % am Markt für recycelbare Verpackungsklebstoffe, während Schmelzklebstoffe bis 2032 voraussichtlich mit einer CAGR von 7,13 % wachsen werden.
- Nach Harzchemie hielt Ethylen-Vinylacetat im Jahr 2026 einen Marktanteil von 30,15 % am Markt für recycelbare Verpackungsklebstoffe, während biobasierte Harze bis 2032 voraussichtlich mit einer CAGR von 7,43 % wachsen werden.
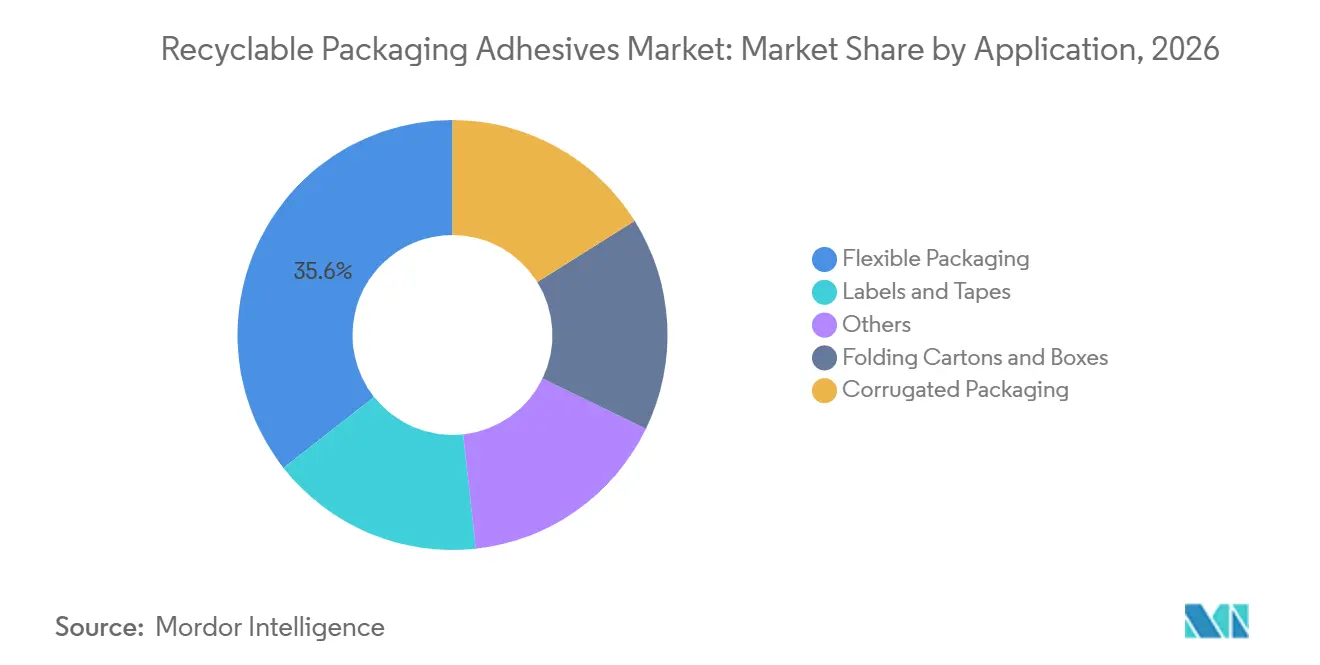
- Nach Anwendung hielten flexible Verpackungen im Jahr 2026 einen Marktanteil von 35,62 % am Markt für recycelbare Verpackungsklebstoffe, während Etiketten und Klebebänder bis 2032 voraussichtlich mit einer CAGR von 7,76 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,54 % am Markt für recycelbare Verpackungsklebstoffe und soll bis 2032 mit einer CAGR von 7,27 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für recycelbare Verpackungsklebstoffe
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Druck für recyclinggerechtes Design und Recyclinganteil | +1.8% | Global, mit dem höchsten Konformitätsdruck in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Mono-Material- und recycelbaren flexiblen Verpackungen | +1.5% | Asien-Pazifik als Kernmarkt, mit erheblichen Ausstrahlungseffekten auf die EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung des E-Commerce- und Wellpappenverpackungsvolumens | +1.2% | Global, konzentriert in Asien-Pazifik, Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Zertifizierungsgetriebene Nachfrage nach stromspezifischer Klebstoffleistung | +1.0% | Nordamerika und EU, mit wachsender Relevanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu wasserbasierten und lösungsmittelfreien Klebstoffformulierungen | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck für recyclinggerechtes Design und Recyclinganteil
Die EU-Verpackungs- und Verpackungsabfallverordnung, Verordnung (EU) 2025/40, trat Mitte 2026 in Kraft und verpflichtet Verpackungen, die auf dem EU-Markt in Verkehr gebracht werden, zu stufenweise einzuhaltenden Recyclingfähigkeitsanforderungen[1]. Die Verordnung identifiziert Klebstoffe, Etiketten und Beschichtungen als Designparameter, die die Sortier- oder Recyclingeffizienz nicht beeinträchtigen dürfen. Dies wandelt die Klebstoffauswahl für Marktteilnehmer im Bereich recycelbare Verpackungsklebstoffe von einer Klebeentscheidung in eine Compliance-Entscheidung um, da die Recyclingperformance gemeinsam mit der Klebefestigkeit, den Verarbeitungsanforderungen und dem erwarteten Verbleib der Verpackung nach der Nutzung berücksichtigt werden muss. Die Verordnung legt auch Recyclinganteile für bestimmte Kunststoffverpackungen fest, was den Wert von Klebstoffsystemen erhöht, die die Qualität des Recyclingmaterials erhalten, und macht die Qualität des zurückgewonnenen Materials zu einer praktischen Designüberlegung für Verarbeiter und Markeninhaber. Henkel AG & Co. KGaA erklärte, dass sein Schmelzklebstoff Technomelt EM 335 RE in standardisierten Recyclingprozessen eine Entfernungsrate von bis zu 98 % erreichen kann und so sauberere Polyethylenterephthalat-Recyclingströme unterstützt. Lieferanten, die die Recyclingkompatibilität dokumentieren können, erfüllen Spezifikationen, die nicht zertifizierte Alternativen möglicherweise nicht erfüllen.
Wachstum von Mono-Material- und recycelbaren flexiblen Verpackungen
Mono-Material-Verpackungen verändern die technischen Anforderungen an Kaschierungsklebstoffe, da ein für einen einzigen Materialstrom konzipiertes Produkt dennoch die anspruchsvollen funktionalen Anforderungen von Lebensmittel- und Konsumgüterverpackungen erfüllen muss. Herkömmliche mehrschichtige flexible Verpackungen verbinden häufig unterschiedliche Materialien, während Polyethylen- und Polypropylenkonstruktionen Klebstoffe benötigen, die mit dem Recyclingweg des Primärpolymers kompatibel sind. Dies erfordert eine zuverlässige Folie-zu-Folie-Verklebung bei gleichzeitiger Beibehaltung der optischen und mechanischen Eigenschaften, die in Lebensmittelverpackungen erwartet werden. H.B. Fuller Company investierte im Mai 2026 in VerdaFresh, eine Barrieretechnologie, die darauf abzielt, nicht recycelbare Ethylenvinylalkohol-Barriereschichten zu eliminieren und Mono-Material-Verpackungsstrukturen zu unterstützen. Die Veränderung erhöht die Bedeutung präziser Klebstoffformulierung, da Verarbeiter recycelbare Verpackungen benötigen, ohne auf Haltbarkeitschutz, Verpackungsleistung, Linieneffizienz oder das von Markeninhabern und Verbrauchern erwartete Erscheinungsbild verzichten zu müssen. Sie schafft auch Chancen für Lieferanten, die Klebstofftechnologie mit umfassenderen Barriere- und Verpackungsdesignfähigkeiten kombinieren können.
Ausweitung des E-Commerce- und Wellpappenverpackungsvolumens
Der E-Commerce steigert weiterhin die Nachfrage nach Wellpappkartons und Kartonverschlussklebstoffen im Markt für recycelbare Verpackungsklebstoffe, wo Fulfillment-Betriebe zuverlässige Verbindungen in Hochdurchsatzsystemen und unter variablen Lager- oder Transportbedingungen benötigen. Der US-amerikanische Einzelhandels-E-Commerce-Umsatz erreichte im zweiten Quartal 2025 304,2 Milliarden USD und stieg damit um 1,4 % gegenüber dem Vorquartal[2]. Fulfillment-Center benötigen schnell abbindende Klebstoffe, die zuverlässige offene Zeiten bei wechselnden Lagertemperaturen aufrechterhalten. Automatisierte Kartonverschlusssysteme erhöhen auch den Wert von Formulierungen, die bei hohen Liniengeschwindigkeiten konsistent funktionieren, da Ausfallzeiten, schlechte Haftung oder verzögerte Abbindezeiten den Fulfillment-Betrieb unterbrechen und die Liefereffizienz beeinträchtigen können. Henkel AG & Co. KGaA stellte sein Technomelt E-COM-Portfolio für automatisierte On-Demand-Verpackungslinien vor, die bis zu 1.000 Kartons pro Stunde verarbeiten, und zeigt damit, wie Lieferanten Produkte für dieses Betriebsumfeld entwickeln. Da Plattformen und Verbrauchermarken Ziele für kreislauffähige Verpackungen verfolgen, wird die Recyclingkompatibilität zu einem Bestandteil der Beschaffung von Kartonverschlussklebstoffen und nicht mehr zu einem optionalen Produktmerkmal.
Zertifizierungsgetriebene Nachfrage nach stromspezifischer Klebstoffleistung
RecyClass in Europa und das Design-for-Recyclability-Rahmenwerk der Association of Plastic Recyclers in Nordamerika machen die Zertifizierung zu einer praktischen Beschaffungsanforderung. Der Kooperationsbericht 2025 der Association of Plastic Recyclers und RecyClass identifiziert Klebstoffe, Druckfarben und Barrierematerialien als Schlüsselkomponenten, bei denen einheitliche Prüfnormen noch begrenzt sind, insbesondere für flexible Polyethylenverpackungen. Markeninhaber, die eine Anerkennung in mehr als einer Region anstreben, müssen möglicherweise separate Validierungen unter beiden Systemen durchführen, was zusätzlichen Prüfaufwand schafft und frühere Zertifizierungserfahrung für Unternehmen, die in Europa und Nordamerika verkaufen, wertvoller macht. Dieser Prozess begünstigt Formulierer, die bereits in Tests investiert und ihre Leistung dokumentiert haben. BASF erhielt im März 2026 die RecyClass-Zulassung für seinen druckempfindlichen Klebstoff acResin UV 3532 für Etiketten auf Polyethylenterephthalat-Flaschen. Die Zertifizierung wird daher zu einer Markteintrittsbarriere und einem Mittel zur Differenzierung von Angeboten im Markt für recycelbare Verpackungsklebstoffe mit ähnlicher Klebeleistung, da die Kosten und der Zeitaufwand für die Produktvalidierung von Standardlieferanten nicht leicht erreicht werden können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lebensmittelkontaktmigration und Einhaltung von Anforderungen bezüglich bedenklicher Stoffe | -1.1% | Global, am stärksten ausgeprägt in der EU und FDA-regulierten Märkten | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Rohstoffkosten und -verfügbarkeit | -0.9% | Global, wobei Europa am stärksten den petrochemischen Preisanstiegen im zweiten Quartal 2026 ausgesetzt ist | Kurzfristig (≤ 2 Jahre) |
| Kontamination des Recyclingstroms durch Klebstoffrückstände | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lebensmittelkontaktmigration und Einhaltung von Anforderungen bezüglich bedenklicher Stoffe
Die Lebensmittelkontakt-Compliance kann Entwicklungszyklen für neue Klebstoffformulierungen verlängern, insbesondere wenn Lieferanten Chemie einführen, die die Recyclingfähigkeit verbessern, alternative Rohstoffe verwenden oder strengere Kundenanforderungen erfüllen soll. Mehrschichtige flexible Verpackungen erfordern von Lieferanten, die fertige Verpackung zu berücksichtigen, nicht nur den Klebstoff isoliert. In den Vereinigten Staaten regelt 21 Code of Federal Regulations (CFR) Part 175 der Food and Drug Administration Klebstoffe, die in Lebensmittelkontaktverpackungen verwendet werden. Europäische Vorschriften legen ebenfalls Sicherheitsanforderungen fest, die Klebstoffkomponenten innerhalb der zusammengesetzten Verpackung abdecken. Dies macht Migrationstests und unterstützende Dokumentation vor der Markteinführung wichtig, insbesondere für neue biobasierte und migrationsschwache Chemien, und kann eine Koordination zwischen Klebstofflieferanten, Verarbeitern, Verpackungsherstellern und Lebensmittelmarkeninhabern erfordern. Kleinere Formulierer mit begrenzten regulatorischen Ressourcen können im Markt für recycelbare Verpackungsklebstoffe einen langsameren Weg zur Kommerzialisierung haben.
Volatilität bei Rohstoffkosten und -verfügbarkeit
Die Verfügbarkeit und Preisgestaltung von Rohstoffen beeinflusst die Wirtschaftlichkeit von Schmelzklebstoff-, wasserbasierten und lösungsmittelfreien Klebstoffformulierungen, da Verpackungskunden häufig stabile Produktleistung und vorhersehbare Versorgung erwarten, selbst wenn sich die vorgelagerten Bedingungen ändern. Vinylacetatmonomer, Ethylen-Vinylacetat, Acetyle, Polyole und Acrylmonomere sind wichtige Einsatzstoffe für Verpackungsklebstoffe. Versorgungsunterbrechungen können Lieferzeiten verlängern, Zuteilungen einschränken und Umformulierungsarbeiten für Verarbeiter verzögern, die möglicherweise Ersatzmaterialien qualifizieren müssen, bevor eine Verpackungslinie wieder unter normalen Betriebsbedingungen läuft. Dow berichtete in seinen Ergebnissen für das zweite Quartal 2025, dass die Veräußerung seines Kaschierungsklebstoffgeschäfts und niedrigere nachgelagerte Polymerpreise den Nettoumsatz im Bereich Verpackung und Spezialkunststoffe reduzierten. Biobasierte Einsatzstoffe wie Kolophonium-, Terpen- und Tallölklebrigmacher sind ebenfalls Versorgungsschwankungen ausgesetzt. Diese Bedingungen können den Kostenunterschied zwischen konventionellen und biobasierten Lösungen vergrößern, insbesondere in preissensitiven Anwendungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Klebstofftyp und Technologie: Wasserbasierte Klebstoffe führen beim Umsatz, während Schmelzklebstoffe expandieren
Wasserbasierte Klebstoffe hielten im Jahr 2026 einen Marktanteil von 54,31 % am Markt für recycelbare Verpackungsklebstoffe. Ihre Position spiegelt die laufende Arbeit in der Acrylat-Emulsions- und Polyurethandispersionschemie für Lebensmittelkontaktverpackungen, Etiketten und verwandte Anwendungen wider. Schmelzklebstoffe sollen bis 2032 mit einer CAGR von 7,13 % wachsen, unterstützt durch Umformulierungen für die Recyclingperformance. Alkali-dispergierbare Produkte sind so konzipiert, dass sie sich beim Waschen von Polyethylenterephthalat trennen und so die Flockqualität für die Wiederverwendung erhalten. Lösungsmittelbasierte Klebstoffe bleiben in Retorten- und Hochbarrierenanwendungen relevant, wo validierte wasserbasierte oder lösungsmittelfreie Alternativen noch begrenzt sind.
Die Branche für recycelbare Verpackungsklebstoffe verlagert sich in sichtbaren Lebensmittelverpackungskategorien von lösungsmittelbasierten Kaschierungssystemen weg, da Nachhaltigkeitsverpflichtungen in Lieferantenspezifikationen einfließen. Dies verändert den Wettbewerb im Markt für recycelbare Verpackungsklebstoffe, da Lieferanten Nachweise benötigen, dass ihre Systeme unter realen Recyclingbedingungen funktionieren. Lösungsmittelfreie 2-Komponenten-Polyurethansysteme können anspruchsvolle Anwendungen bedienen, bei denen Verarbeiter starke Verbindungen und verbesserte Recyclingfähigkeit benötigen. Ultraviolett-härtende und strahlungshärtende Systeme gewinnen bei druckempfindlichen Etiketten an Sichtbarkeit. Im Markt für recycelbare Verpackungsklebstoffe erhielt BASFs acResin UV 3532 im März 2026 die RecyClass-Zulassung für das Recycling von Polyethylenterephthalat-Flaschen. Repulpierbare Produkte können Lieferanten in Papier- und Wellpappenverpackungen differenzieren, wo Kunden Klebstoffe benötigen, die mit dem Papierrecycling kompatibel sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Harzchemie: Ethylen-Vinylacetat führt, während biobasierte Harze beschleunigen
Ethylen-Vinylacetat hielt im Jahr 2026 einen Anteil von 30,15 % am Markt für recycelbare Verpackungsklebstoffe. Es wird häufig beim Schmelzklebstoff-Kartonverschluss, bei der Buchbindung und in Wellpappenverpackungen eingesetzt, da es mit Hochgeschwindigkeits-Auftragssystemen kompatibel ist. Biobasierte Harze sollen bis 2032 mit einer CAGR von 7,43 % wachsen, da Nachhaltigkeitsverpflichtungen und Rahmenbedingungen zur erweiterten Herstellerverantwortung die Materialauswahl beeinflussen. Acrylate sind wichtig in wasserbasierten Klebstoffsystemen und können sowohl Kaschierungs- als auch druckempfindliche Etikettenanwendungen bedienen. Die Harzauswahl hängt von der Verpackungsstruktur, dem Recyclingweg, den Lebensmittelkontaktanforderungen und der erforderlichen Anwendungsleistung ab.
Polyurethane bleiben in Retorten-, Kochbeutel- und Hochbarrierenanwendungen wichtig, da ihre Leistung schwer zu ersetzen ist. Bedenken hinsichtlich der Migration primärer aromatischer Amine erfordern speziell entwickelte Polyurethansysteme für Lebensmittelverpackungen. BASFs wasserbasierte Epotal-Reihe soll die Bildung primärer aromatischer Amine beim Recycling von Polyethylenterephthalat- und Polyethylenlaminaten vermeiden. Kolophoniumbasierte, stärkeabgeleitete und Polyvinylacetat-Systeme bilden einen Teil der sonstigen Harzkategorie. Lieferanten, die Rohstoffsicherheit mit konformen Formulierungen kombinieren, haben einen stärkeren Weg zur Marktdurchdringung bei recycelbaren Verpackungen. Der Markt für recycelbare Verpackungsklebstoffe belohnt daher zuverlässige Materialverfügbarkeit neben der produktbezogenen Recyclingperformance.
Nach Anwendung: Flexible Verpackungen führen, während Etiketten und Klebebänder beim Wachstum vorausziehen
Flexible Verpackungen hielten im Jahr 2026 einen Anteil von 35,62 % am Markt für recycelbare Verpackungsklebstoffe. Das Segment umfasst Beutel, Folien und Mehrschichtfolien für Lebensmittel, Körperpflege, Pharmazeutika und andere Konsumgüter. Sein Umfang schafft einen umfangreichen Bedarf an Kaschierungsklebstoffen, die die Produktqualität schützen und gleichzeitig ein recycelfreundliches Verpackungsdesign ermöglichen. Etiketten und Klebebänder sollen bis 2032 mit einer CAGR von 7,76 % wachsen, da druckempfindliche Etikettklebstoffe beeinflussen, ob Polyethylenterephthalat- und Polyethylen-Hochdichte-Verpackungen die Anforderungen des recyclinggerechten Designs erfüllen. Avery Dennison Corporation erhielt im Oktober 2026 RecyClass-Technologiegenehmigungen für AD CleanFlake druckempfindliche Etikettkonstruktionen auf thermogeformten Polyethylenterephthalat-Schalen.
Faltschachteln und Kartons bleiben stabile Anwendungen, bei denen Liniengeschwindigkeit, Klebefestigkeit bei niedrigen Temperaturen und Überlegungen zum CO₂-Fußabdruck die Auswahl leiten. Wellpappenverpackungen sind mit der E-Commerce-Nachfrage verknüpft, und stärkebasierte Systeme bleiben in der Standard-Kartonproduktion weit verbreitet. Spezialformate umfassen pharmazeutische Blisterverpackungen, Medizinproduktschalen und Sicherheitsverpackungen, bei denen Compliance, Manipulationsschutz und Sterilisationskompatibilität ein größeres Gewicht haben. Diese Nischen können höhere Stückwerte als standardisierte Verpackungsformate erzielen. Flexible Verpackungen und Etiketten erhalten besondere Aufmerksamkeit, da sie intensiver Recyclingprüfung ausgesetzt sind, während faserbasierte Anwendungen einen Weg für differenzierte Klebstoffformulierung bieten. Dies gibt dem Markt für recycelbare Verpackungsklebstoffe mehrere Anwendungspfade für Produktinnovationen statt eines einzigen Wachstumsweges.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
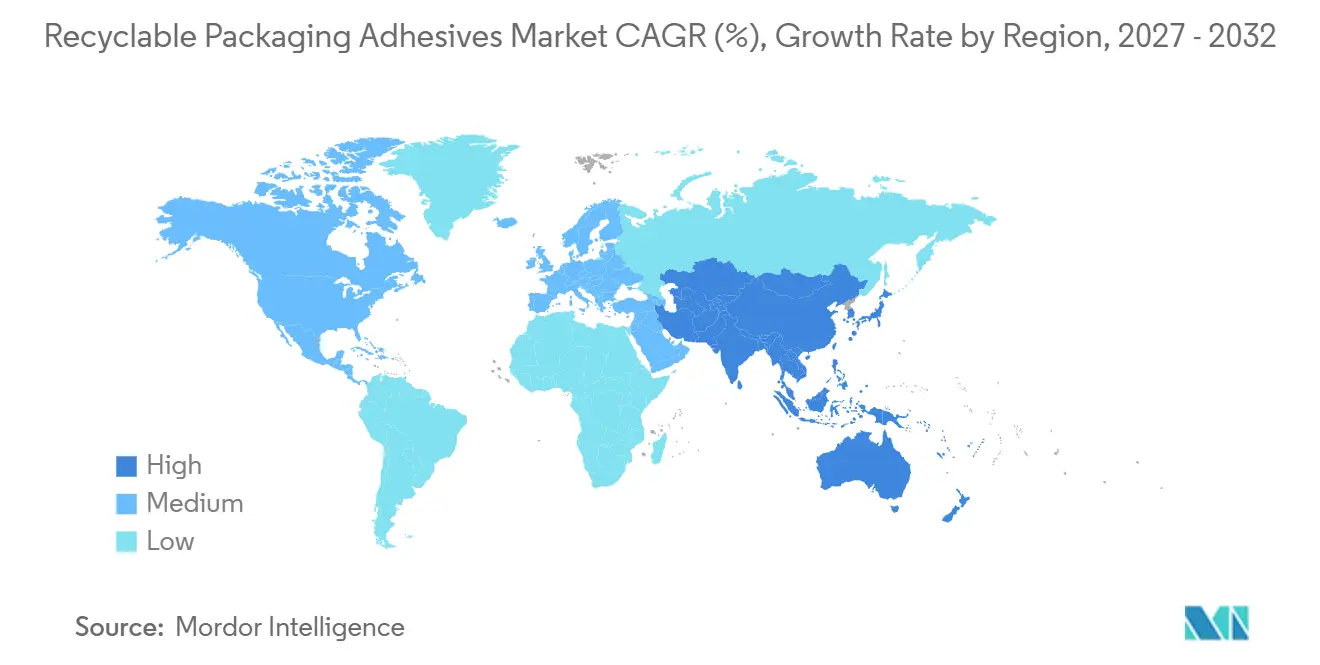
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 42,54 % am Markt für recycelbare Verpackungsklebstoffe und soll bis 2032 mit einer CAGR von 7,27 % wachsen. China ist zentral für die regionale Nachfrage aufgrund seiner großen Verpackungsbasis und seiner Rolle als Exportdrehscheibe für Klebstoffzwischenprodukte. Henkel AG & Co. KGaA eröffnete im September 2025 in China ein Bewertungs- und Testzentrum für Verpackungsrecyclingfähigkeit, um Klebstofftechnologien am Ende ihrer Lebensdauer zu evaluieren. Indien baut Nachfrage durch E-Commerce-Fulfillment-Infrastruktur und Wachstum in der Lebensmittelverarbeitung auf. Thailand, Vietnam und Indonesien fügen ebenfalls Nachfrage durch Mono-Material-Verpackungsprogramme hinzu.
Nordamerika kombiniert eine fortschrittliche Übernahme von Klebstofftechnologien mit etablierten Recyclingfähigkeitszertifizierungsprogrammen. Das Rahmenwerk der Association of Plastic Recyclers leitet die Bewertung von Verpackungskomponenten, einschließlich Klebstoffen, in der Region. Der US-amerikanische Einzelhandels-E-Commerce-Umsatz von 304,2 Milliarden USD im zweiten Quartal 2025 unterstützt die Nachfrage nach Wellpappen- und Kartonverschlussklebstoffen. H.B. Fuller Companys VerdaFresh-Investition spiegelt das Interesse wider, Barrierebeschichtungs- und Klebstofffähigkeiten für Mono-Material-Verpackungen zu kombinieren.
Europa ist die regulierungsintensivste Region im Markt für recycelbare Verpackungsklebstoffe. Die Verpackungs- und Verpackungsabfallverordnung schafft Spezifikationen auf Basis von Recyclingfähigkeitsgraden und Recyclinganteilen. Deutschland, Frankreich und das Vereinigte Königreich sind wichtige Märkte, wobei Deutschland in Wellpappen- und faserbasierten Verpackungen herausragt. Südamerika sowie der Nahe Osten und Afrika sind kleinere Nachfragezentren mit Expansionspotenzial. Brasiliens Lebensmittel- und Getränkeverpackungsbasis unterstützt die südamerikanische Nachfrage, während Einschränkungen der Recyclinginfrastruktur die Marktdurchdringung in Teilen beider Regionen verlangsamen können.

Wettbewerbslandschaft
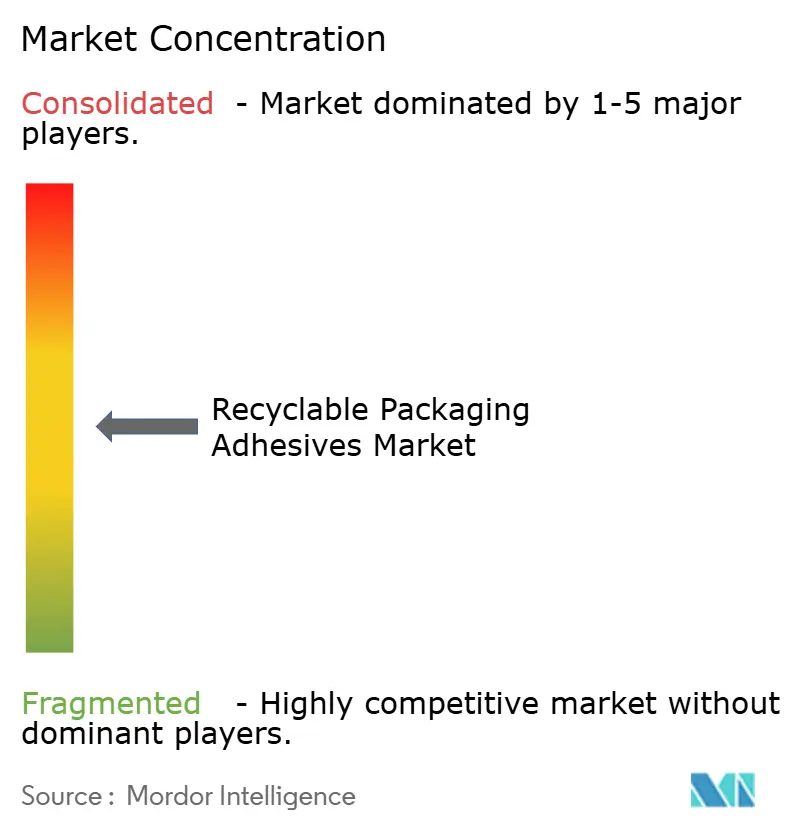
Der Markt für recycelbare Verpackungsklebstoffe ist mäßig konzentriert, wobei die fünf führenden Unternehmen Henkel AG & Co. KGaA, H.B. Fuller Company, Arkema, Dow und Avery Dennison Corporation umfassen. Henkel AG & Co. KGaA und H.B. Fuller Company kombinieren Klebstoffe mit Recyclingbewertung und technischem Support, was ihr Kundenangebot über die Produktchemie hinaus erweitert. Das Packaging RecycLab von Henkel AG & Co. KGaA in Düsseldorf repliziert Recyclingbedingungen und bietet Recyclingfähigkeitsbewertungen, was zeigt, wie Servicekompetenz die Differenzierung unterstützen kann. BASF entwickelt sein acResin-Portfolio durch RecyClass-Engagement, während Avery Dennison CleanFlake-Genehmigungen nutzt, um seine Position bei druckempfindlichen Etiketten auszubauen. Jowat SE konzentriert sich auf spezialisierte Schmelzklebstoff- und wasserbasierte Systeme für Papierverpackungen.
Zertifizierung und geistiges Eigentum sind wichtige Wettbewerbsinstrumente, da alkali-dispergierbare Polymere, abwaschbare druckempfindliche Produkte und biobasierte Klebrigmachersysteme differenzierte Formulierungen erfordern. Lebensmittelkontakt-konforme biobasierte Klebstoffe für Retorten- und Hochbarriere-Flexverpackungen sind für viele Verarbeiter nach wie vor schwer zu beschaffen. Klebstoffe für Aluminiumverpackungsetiketten haben auch weniger recyclingfokussierte Innovationen erfahren als Systeme für Polyethylenterephthalat- und Polyethylen-Hochdichte-Verpackungen. Paramelt und Jowat SE können in Kühlketten-Wellpappen- und faserbasierten Verpackungen durch repulpierbare Schmelzklebstoffsysteme konkurrieren, wo fokussierte technische Kompetenz einen Wert hat.
Unternehmensmaßnahmen zeigen, wie führende Lieferanten Produktinvestitionen und Portfoliobewegungen nutzen, um Kompetenzlücken zu schließen. H.B. Fuller Company kündigte im Mai 2026 seine VerdaFresh-Investition an, um fortschrittliche Sauerstoffbarrieretechnologie für recycelbare Mono-Material-Verpackungen zu unterstützen. BASFs RecyClass-Zulassung für acResin UV 3532 im März 2026 bietet eine verifizierte druckempfindliche Klebstoffoption für Polyethylenterephthalat-Flaschenetiketten. Henkel AG & Co. KGaA brachte im Februar 2026 eine Kaltsiegellösung für barrierebeschichtetes Papier auf den Markt und stärkte damit sein Angebot für recycelbare faserbasierte Verpackungen. DIC Corporation berichtete, dass seine Übernahme von Sapici S.p.A. eine globale Plattform für umweltfokussierte Klebstoffe und wasserbasierte Polyurethanharze etablierte. Diese Schritte positionieren Lieferanten über Verpackungsleistung und Kompatibilität am Ende der Lebensdauer hinweg.
Marktführer in der Branche für recycelbare Verpackungsklebstoffe
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Dow
-
Avery Dennison Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Henkel AG & Co. KGaA eröffnete sein aufgewertetes Packaging Competence Center in Düsseldorf mit modernen Geräten zum Testen von Klebstoffen und Beschichtungen unter industriellen Produktionsbedingungen. Die Einrichtung unterstützt den Markt für recycelbare Verpackungsklebstoffe durch die Beschleunigung von Entwicklung, Validierung und Hochskalierung von Lösungen für recycelbare Verpackungsklebstoffe.
- März 2026: BASF erhielt die RecyClass-Zulassung für acResin UV 3532, einen druckempfindlichen Acrylat-Schmelzklebstoff für Polyethylenterephthalat (PET)-Flaschenetiketten. Die Zulassung unterstützt den Markt, indem sie die Kompatibilität mit europäischen PET-Recyclingprozessen bestätigt und sauberere recycelte PET-Ströme ermöglicht.


Globaler Berichtsumfang des Marktes für recycelbare Verpackungsklebstoffe
Recycelbare Verpackungsklebstoffe sind Klebstoffformulierungen, die dazu dienen, Verpackungsmaterialien zu verbinden und gleichzeitig Recycling- und Materialrückgewinnungsprozesse zu unterstützen. Sie bieten zuverlässige Haftung während der Verpackungsnutzung und ermöglichen gleichzeitig eine einfachere Trennung, Repulpierung oder Wiederverwertung der verklebten Verpackungskomponenten.
Der Markt für recycelbare Verpackungsklebstoffe ist nach Klebstofftyp und Technologie, Harzchemie, Anwendung und Geografie segmentiert. Nach Klebstofftyp und Technologie ist der Markt in wasserbasierte Klebstoffe, Schmelzklebstoffe, lösungsmittelbasierte Klebstoffe und sonstige segmentiert. Nach Harzchemie ist der Markt in Acrylate, Polyurethane, Ethylen-Vinylacetat, biobasierte Harze und sonstige segmentiert. Nach Anwendung ist der Markt in flexible Verpackungen, Faltschachteln und Kartons, Wellpappenverpackungen, Etiketten und Klebebänder sowie sonstige segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für recycelbare Verpackungsklebstoffe in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
| Wasserbasierte Klebstoffe |
| Schmelzklebstoffe |
| Lösungsmittelbasierte Klebstoffe |
| Sonstige |
| Acrylate |
| Polyurethane |
| Ethylen-Vinylacetat |
| Biobasierte Harze |
| Sonstige |
| Flexible Verpackungen |
| Faltschachteln und Kartons |
| Wellpappenverpackungen |
| Etiketten und Klebebänder |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Klebstofftyp und Technologie | Wasserbasierte Klebstoffe | |
| Schmelzklebstoffe | ||
| Lösungsmittelbasierte Klebstoffe | ||
| Sonstige | ||
| Nach Harzchemie | Acrylate | |
| Polyurethane | ||
| Ethylen-Vinylacetat | ||
| Biobasierte Harze | ||
| Sonstige | ||
| Nach Anwendung | Flexible Verpackungen | |
| Faltschachteln und Kartons | ||
| Wellpappenverpackungen | ||
| Etiketten und Klebebänder | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für recycelbare Verpackungsklebstoffe?
Die Marktgröße für recycelbare Verpackungsklebstoffe wurde im Jahr 2026 auf 1,73 Milliarden USD geschätzt und soll von 1,85 Milliarden USD im Jahr 2027 auf 2,58 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,89 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach recycelbaren Verpackungsklebstoffen an?
Vorschriften zur Verpackungsrecyclingfähigkeit, Mono-Material-Designs, E-Commerce-Verpackungsnachfrage und Zertifizierungsanforderungen steigern die Nachfrage nach verifizierten Klebstoffformulierungen.
Welcher Klebstofftyp und welche Technologie hielten 2026 den größten Marktanteil?
Wasserbasierte Klebstoffe hielten im Jahr 2026 einen Anteil von 54,31 %.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Etiketten und Klebebänder sollen bis 2032 mit einer CAGR von 7,76 % wachsen, da die Leistung druckempfindlicher Klebstoffe die Recyclingfähigkeit von Verpackungen beeinflusst.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
