
Tamanho e Participação do Mercado de Adesivos para Embalagens Recicláveis
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.85 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.89 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivos para Embalagens Recicláveis por Mordor Intelligence
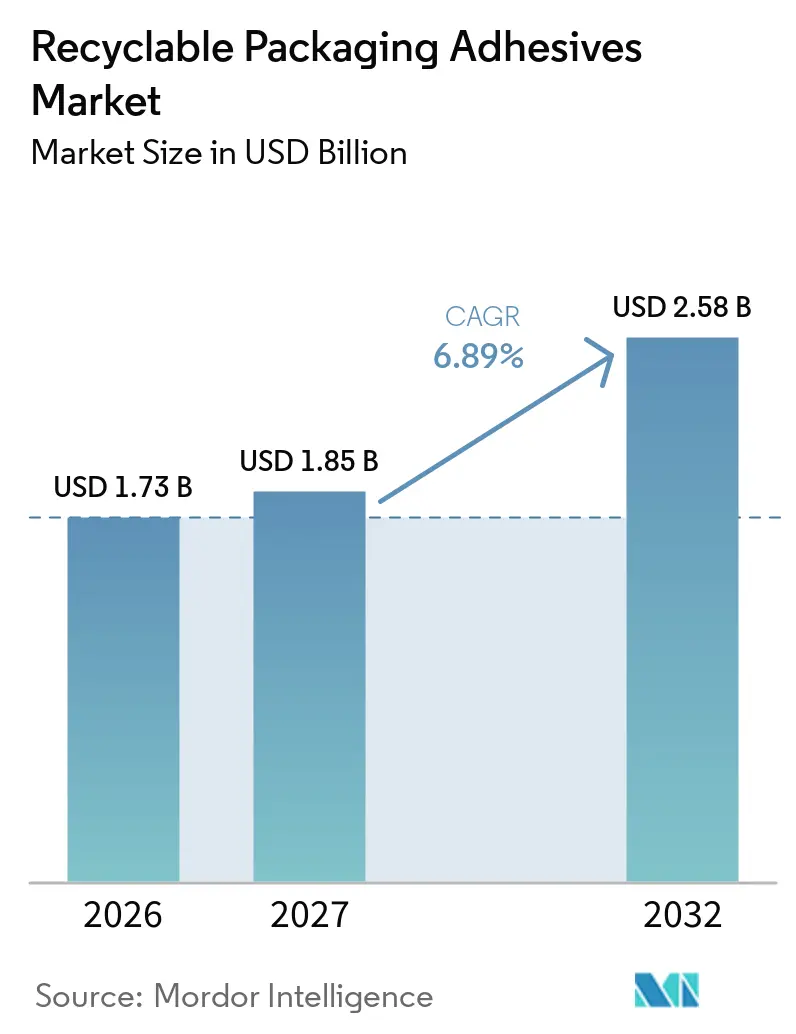
O tamanho do Mercado de Adesivos para Embalagens Recicláveis foi avaliado em 1,73 bilhões de USD em 2026 e estima-se que cresça de 1,85 bilhões de USD em 2027 para atingir 2,58 bilhões de USD até 2032, a um CAGR de 6,89% durante o período de previsão (2027-2032). O mercado de adesivos para embalagens recicláveis está se orientando para sistemas adesivos avaliados pelo desempenho durante a reciclagem, em vez de selecionados apenas pelo desempenho de colagem. Proprietários de marcas e conversores estão substituindo sistemas de laminação convencionais por formulações projetadas para embalagens recicláveis, o que prolonga o trabalho de qualificação e adiciona custos de testes e certificação. Esses requisitos sustentam formulações de maior valor, mesmo onde a produção de embalagens acompanha o ritmo subjacente da produção de embalagens. Regulamentação, redesenho de embalagens e certificação estão, portanto, alterando a seleção de produtos e a estratégia competitiva em todo o mercado de adesivos para embalagens recicláveis. Fornecedores com formulações validadas, capacidade regulatória e opções diversificadas de matérias-primas estão mais bem posicionados para atender a essa demanda.
Principais Conclusões do Relatório
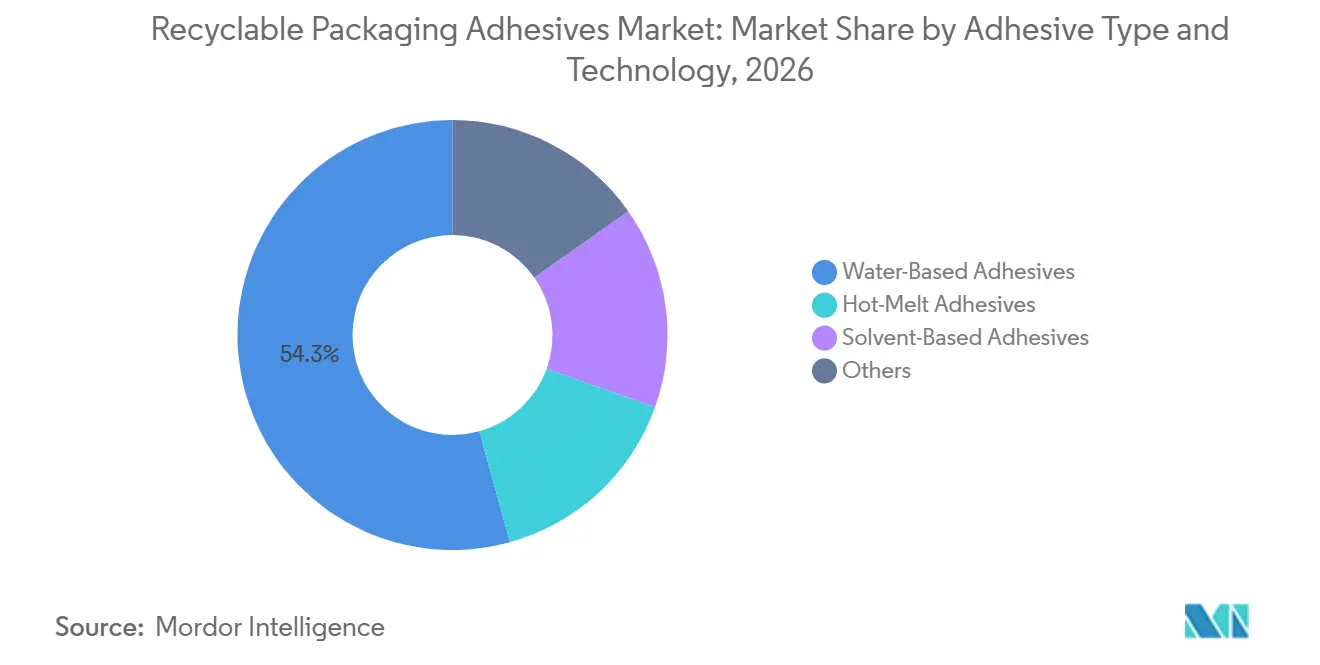
- Por tipo de adesivo e tecnologia, os adesivos à base de água detinham 54,31% da participação do mercado de adesivos para embalagens recicláveis em 2026, enquanto os adesivos hot-melt devem avançar a um CAGR de 7,13% até 2032.
- Por química de resina, o acetato de etileno-vinila detinha 30,15% da participação do mercado de adesivos para embalagens recicláveis em 2026, enquanto as resinas de base biológica devem avançar a um CAGR de 7,43% até 2032.
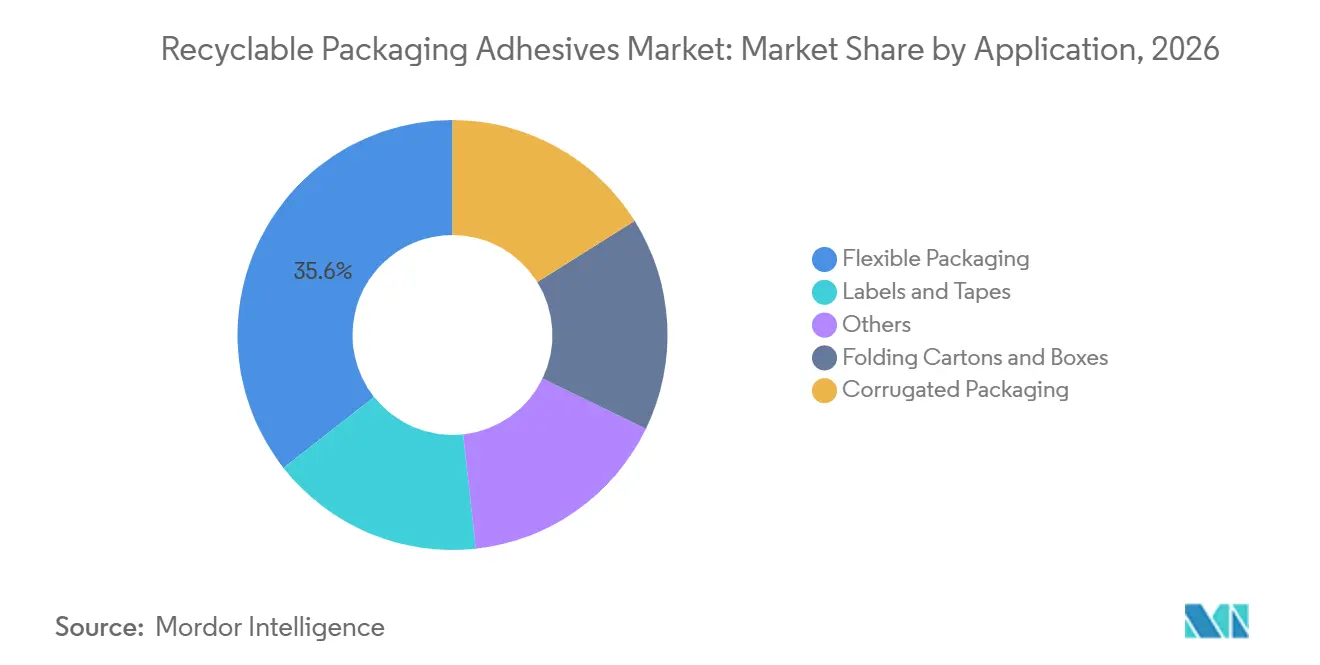
- Por aplicação, as embalagens flexíveis detinham 35,62% da participação do mercado de adesivos para embalagens recicláveis em 2026, enquanto etiquetas e fitas adesivas devem avançar a um CAGR de 7,76% até 2032.
- Por geografia, a Ásia-Pacífico detinha 42,54% da participação do mercado de adesivos para embalagens recicláveis em 2026 e deve avançar a um CAGR de 7,27% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Adesivos para Embalagens Recicláveis
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão Regulatória pelo Design para Reciclagem e Conteúdo Reciclado | +1.8% | Global, com maior pressão de conformidade na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Crescimento das Embalagens Flexíveis Monomateriais e Recicláveis | +1.5% | Núcleo na APAC, com spillover significativo para a UE e América do Norte | Médio prazo (2–4 anos) |
| Expansão do Volume de Embalagens de E-Commerce e Papelão Ondulado | +1.2% | Global, concentrado na APAC, América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Demanda Liderada por Certificação para Desempenho de Adesivos Específicos por Fluxo | +1.0% | América do Norte e UE, com relevância crescente na APAC | Médio prazo (2–4 anos) |
| Transição para Formulações de Adesivos à Base de Água e Sem Solvente | +0.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Regulatória pelo Design para Reciclagem e Conteúdo Reciclado
O Regulamento da UE sobre Embalagens e Resíduos de Embalagens, Regulamento (UE) 2025/40, começou a ser aplicado a partir de meados de 2026 e exige que as embalagens colocadas no mercado da UE atendam a requisitos de reciclabilidade em fases[1]. O regulamento identifica adesivos, etiquetas e revestimentos como parâmetros de design que não devem comprometer a eficiência de triagem ou reciclagem. Isso transforma a seleção de adesivos de uma decisão de colagem em uma decisão de conformidade para os participantes do mercado de adesivos para embalagens recicláveis, uma vez que o desempenho na reciclagem deve ser considerado juntamente com a resistência de colagem, as necessidades de processamento e o destino esperado da embalagem após o uso. O regulamento também estabelece requisitos de conteúdo reciclado para embalagens plásticas específicas, o que aumenta o valor dos sistemas adesivos que preservam a qualidade do material reciclado e contribui para tornar a qualidade do material recuperado uma consideração prática de design para conversores e proprietários de marcas. A Henkel AG & Co. KGaA declarou que seu adesivo hot-melt Technomelt EM 335 RE pode atingir até 98% de remoção em processos de reciclagem padrão, apoiando fluxos de reciclagem de politereftalato de etileno mais limpos. Fornecedores capazes de documentar a compatibilidade com a reciclagem podem atender a especificações que alternativas não certificadas podem não satisfazer.
Crescimento das Embalagens Flexíveis Monomateriais e Recicláveis
As embalagens monomateriais estão alterando os requisitos técnicos impostos aos adesivos de laminação, pois um produto projetado para um único fluxo de material ainda deve atender aos exigentes requisitos funcionais das embalagens de alimentos e bens de consumo. As embalagens flexíveis multicamadas convencionais frequentemente colam materiais diferentes, enquanto as estruturas de polietileno e polipropileno precisam de adesivos compatíveis com o fluxo de reciclagem do polímero principal. Isso requer uma colagem confiável de filme a filme, mantendo as propriedades ópticas e mecânicas esperadas nas embalagens de alimentos. A H.B. Fuller Company investiu na VerdaFresh em maio de 2026, uma tecnologia de barreira destinada a eliminar camadas de barreira de álcool etileno-vinílico não recicláveis e apoiar estruturas de embalagens monomateriais. A mudança aumenta a importância da formulação precisa de adesivos, pois os conversores precisam de embalagens recicláveis sem perder a proteção da vida útil, o desempenho da embalagem, a eficiência da linha ou a aparência esperada pelos proprietários de marcas e consumidores. Também cria oportunidades para fornecedores que podem combinar tecnologia de adesivos com capacidade mais ampla de design de barreira e embalagem.
Expansão do Volume de Embalagens de E-Commerce e Papelão Ondulado
O e-commerce continua a aumentar a demanda por caixas de papelão ondulado e adesivos para selagem de caixas no mercado de adesivos para embalagens recicláveis, onde as operações de fulfillment precisam de colagens consistentes em sistemas de alta produtividade e condições variáveis de armazenamento ou transporte. As vendas de e-commerce varejista nos EUA atingiram 304,2 bilhões de USD no segundo trimestre de 2025, aumentando 1,4% em relação ao trimestre anterior[2]. Os centros de fulfillment precisam de adesivos de cura rápida que mantenham tempos de abertura confiáveis em temperaturas variáveis de armazém. Os sistemas automatizados de selagem de caixas também aumentam o valor das formulações que apresentam desempenho consistente em altas velocidades de linha, pois tempo de inatividade, má adesão ou tempos de cura atrasados podem interromper as operações de fulfillment e afetar a eficiência das entregas. A Henkel AG & Co. KGaA introduziu seu portfólio Technomelt E-COM para linhas de embalagem automatizadas sob demanda que processam até 1.000 caixas por hora, demonstrando como os fornecedores estão projetando produtos para esse ambiente operacional. À medida que plataformas e marcas de consumo buscam metas de embalagens circulares, a compatibilidade com a reciclagem está se tornando parte da aquisição de adesivos para selagem de caixas, em vez de um recurso opcional do produto.
Demanda Liderada por Certificação para Desempenho de Adesivos Específicos por Fluxo
A RecyClass na Europa e o framework de Design para Reciclabilidade da Associação de Recicladores de Plástico na América do Norte estão tornando a certificação um requisito prático de aquisição. O relatório de cooperação de 2025 da Associação de Recicladores de Plástico e da RecyClass identifica adesivos, tintas e materiais de barreira como componentes-chave onde os padrões de teste unificados ainda são limitados, especialmente para embalagens flexíveis de polietileno. Proprietários de marcas que buscam reconhecimento em mais de 1 região podem precisar de validação separada sob ambos os sistemas, criando trabalho adicional de testes e tornando a experiência prévia em certificação mais valiosa para empresas que vendem na Europa e na América do Norte. Esse processo favorece formuladores que já fizeram o investimento em testes e documentaram seu desempenho. A BASF recebeu aprovação da RecyClass em março de 2026 para seu adesivo sensível à pressão acResin UV 3532 para etiquetas em garrafas de politereftalato de etileno. A certificação torna-se, portanto, uma barreira à entrada e um meio de diferenciar as ofertas do mercado de adesivos para embalagens recicláveis com desempenho de colagem similar, pois o custo e o tempo necessários para validar um produto não são facilmente igualados por fornecedores genéricos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade com Migração em Contato com Alimentos e Substâncias de Preocupação | -1.1% | Global, mais aguda na UE e nos mercados regulados pela FDA | Curto prazo (≤ 2 anos) |
| Volatilidade de Custo e Disponibilidade de Matérias-Primas | -0.9% | Global, com a Europa mais exposta aos picos petroquímicos do segundo trimestre de 2026 | Curto prazo (≤ 2 anos) |
| Contaminação do Fluxo de Reciclagem por Resíduos de Adesivos | -0.6% | Global | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade com Migração em Contato com Alimentos e Substâncias de Preocupação
A conformidade com o contato com alimentos pode prolongar os ciclos de desenvolvimento de novas formulações de adesivos, especialmente quando os fornecedores estão introduzindo química destinada a melhorar a reciclabilidade, usar matérias-primas alternativas ou atender a requisitos mais rigorosos dos clientes. As embalagens flexíveis multicamadas exigem que os fornecedores considerem a embalagem acabada, não apenas o adesivo isoladamente. Nos Estados Unidos, a Parte 175 do Código de Regulamentações Federais (CFR) 21 da Administração de Alimentos e Medicamentos rege os adesivos usados em embalagens em contato com alimentos. As normas europeias também estabelecem requisitos de segurança que abrangem os componentes adesivos dentro da embalagem montada. Isso torna os testes de migração e a documentação de suporte importantes antes dos lançamentos comerciais, especialmente para novas químicas de base biológica e de baixa migração, e pode exigir coordenação entre fornecedores de adesivos, conversores, produtores de embalagens e proprietários de marcas de alimentos. Formuladores menores com recursos regulatórios limitados podem enfrentar um caminho mais lento para a comercialização no mercado de adesivos para embalagens recicláveis.
Volatilidade de Custo e Disponibilidade de Matérias-Primas
A disponibilidade e os preços das matérias-primas afetam a economia das formulações de adesivos hot-melt, à base de água e sem solvente, pois os clientes de embalagens frequentemente esperam desempenho estável do produto e fornecimento previsível mesmo quando as condições a montante mudam. O monômero de acetato de vinila, o acetato de etileno-vinila, os acetílicos, os polióis e os monômeros acrílicos são insumos importantes para os adesivos de embalagens. As interrupções no fornecimento podem prolongar os prazos de entrega, restringir as alocações e atrasar o trabalho de reformulação para os conversores, que podem precisar qualificar materiais substitutos antes de retornar uma linha de embalagem às condições normais de operação. A Dow relatou em seus resultados do segundo trimestre de 2025 que a alienação de seu negócio de adesivos de laminação e os preços mais baixos de polímeros a jusante reduziram as vendas líquidas de Plásticos para Embalagens e Especialidades. Insumos de base biológica, como resinas, terpenos e agentes de pegajosidade derivados de óleo de tall, também estão expostos à variabilidade de fornecimento. Essas condições podem ampliar a diferença de custo entre soluções convencionais e de base biológica, especialmente em aplicações sensíveis ao preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Adesivo e Tecnologia: Adesivos à Base de Água Lideram a Receita, Enquanto os Adesivos Hot-Melt se Expandem
Os adesivos à base de água detinham 54,31% da participação do mercado de adesivos para embalagens recicláveis em 2026. Sua posição reflete o trabalho contínuo em química de emulsão acrílica e dispersão de poliuretano para embalagens em contato com alimentos, etiquetas e usos relacionados. Os adesivos hot-melt devem avançar a um CAGR de 7,13% até 2032, apoiados pela reformulação para desempenho na reciclagem. Os produtos dispersíveis em álcali são projetados para se separar durante a lavagem do politereftalato de etileno, ajudando a preservar a qualidade dos flocos para reutilização. Os adesivos à base de solvente permanecem relevantes em aplicações de retorta e alta barreira, onde alternativas validadas à base de água ou sem solvente ainda são limitadas.
O setor de adesivos para embalagens recicláveis está se afastando dos sistemas de laminação à base de solvente em categorias visíveis de embalagens de alimentos, à medida que os compromissos de sustentabilidade entram nas especificações dos fornecedores. Isso está mudando a concorrência no mercado de adesivos para embalagens recicláveis, pois os fornecedores precisam de evidências de que seus sistemas funcionam em condições reais de reciclagem. Os sistemas de poliuretano de 2 componentes sem solvente podem atender a usos exigentes onde os conversores precisam de colagens fortes e melhor reciclabilidade. Os sistemas curáveis por ultravioleta e por radiação estão ganhando visibilidade em etiquetas sensíveis à pressão. No mercado de adesivos para embalagens recicláveis, o acResin UV 3532 da BASF recebeu aprovação da RecyClass para reciclagem de garrafas de politereftalato de etileno em março de 2026. Os produtos repulpáveis podem diferenciar os fornecedores em embalagens de papel e papelão ondulado, onde os clientes precisam de adesivos compatíveis com a reciclagem de papel.


Por Química de Resina: Acetato de Etileno-Vinila Lidera Enquanto as Resinas de Base Biológica Aceleram
O acetato de etileno-vinila detinha uma participação de 30,15% no mercado de adesivos para embalagens recicláveis em 2026. É amplamente utilizado em selagem de caixas hot-melt, encadernação de livros e embalagens de papelão ondulado, pois funciona com equipamentos de aplicação de alta velocidade. As resinas de base biológica devem avançar a um CAGR de 7,43% até 2032, à medida que os compromissos de sustentabilidade e os frameworks de responsabilidade estendida do produtor influenciam a seleção de materiais. Os acrílicos são importantes nos sistemas de adesivos à base de água e podem atender tanto a aplicações de laminação quanto de etiquetas sensíveis à pressão. A seleção de resina depende da estrutura da embalagem, da rota de reciclagem, do requisito de contato com alimentos e do desempenho de aplicação necessário.
Os poliuretanos permanecem importantes em embalagens de retorta, fervura em saco e alta barreira, pois seu desempenho é difícil de substituir. As preocupações com a migração de aminas aromáticas primárias exigem sistemas de poliuretano especificamente projetados para embalagens de alimentos. A linha Epotal à base de água da BASF é destinada a evitar a formação de aminas aromáticas primárias durante a reciclagem de laminados de politereftalato de etileno e polietileno. Os sistemas à base de resina, derivados de amido e acetato de polivinila fazem parte da categoria de outras resinas. Fornecedores que combinam segurança de matérias-primas com formulações conformes têm uma rota mais sólida para adoção em embalagens recicláveis. O mercado de adesivos para embalagens recicláveis, portanto, recompensa a disponibilidade confiável de materiais juntamente com o desempenho de reciclagem no nível do produto.
Por Aplicação: Embalagens Flexíveis Lideram Enquanto Etiquetas e Fitas Adesivas Avançam em Crescimento
As embalagens flexíveis detinham uma participação de 35,62% no mercado de adesivos para embalagens recicláveis em 2026. O segmento inclui sachês, envoltórios e filmes multicamadas usados para alimentos, cuidados pessoais, produtos farmacêuticos e outros produtos de consumo. Sua escala cria uma necessidade extensiva de adesivos de laminação que protejam a qualidade do produto enquanto permitem o design de embalagens recicláveis. As etiquetas e fitas adesivas devem avançar a um CAGR de 7,76% até 2032, pois o desempenho dos adesivos sensíveis à pressão para etiquetas influencia se as embalagens de politereftalato de etileno e polietileno de alta densidade atendem aos requisitos de design para reciclagem. A Avery Dennison Corporation recebeu Aprovações de Tecnologia RecyClass em outubro de 2026 para construções de etiquetas sensíveis à pressão AD CleanFlake em bandejas de politereftalato de etileno termoformadas.
As caixas dobráveis e caixas de papelão permanecem aplicações estáveis onde a velocidade de execução, a integridade da colagem em baixas temperaturas e as considerações de pegada de carbono orientam a seleção. As embalagens de papelão ondulado estão vinculadas à demanda do e-commerce, e os sistemas à base de amido permanecem amplamente utilizados na produção padrão de papelão. Os formatos especiais incluem blisteres farmacêuticos, bandejas para dispositivos médicos e embalagens de segurança, onde conformidade, evidência de violação e compatibilidade com esterilização têm maior peso. Esses nichos podem gerar valores unitários mais elevados do que os formatos de embalagem padronizados. As embalagens flexíveis e as etiquetas atraem atenção especial porque enfrentam intenso escrutínio de reciclagem, enquanto as aplicações à base de fibra oferecem uma rota para formulação diferenciada de adesivos. Isso oferece ao mercado de adesivos para embalagens recicláveis vários caminhos de aplicação para inovação de produtos, em vez de uma única rota para o crescimento.
Análise Geográfica
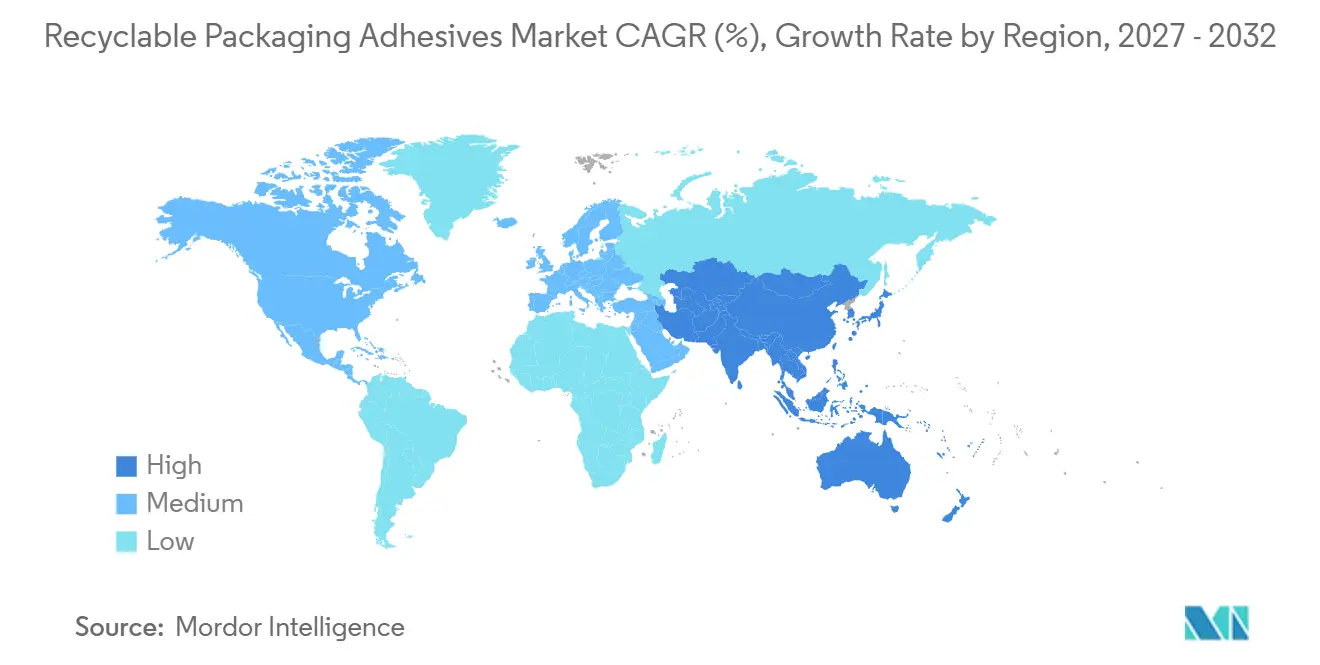
A Ásia-Pacífico detinha uma participação de 42,54% no mercado de adesivos para embalagens recicláveis em 2026 e deve avançar a um CAGR de 7,27% até 2032. A China é central para a demanda regional devido à sua grande base de embalagens e ao seu papel como hub de exportação de intermediários adesivos. A Henkel AG & Co. KGaA inaugurou um Centro de Avaliação e Testes de Reciclabilidade de Embalagens na China em setembro de 2025 para avaliar tecnologias adesivas no fim da vida útil. A Índia está construindo demanda por meio da infraestrutura de fulfillment de e-commerce e do crescimento do processamento de alimentos. Tailândia, Vietnã e Indonésia também estão adicionando demanda por meio de programas de embalagens monomateriais.
A América do Norte combina adoção avançada de tecnologia de adesivos com programas estabelecidos de certificação de reciclabilidade. O framework da Associação de Recicladores de Plástico orienta a avaliação de componentes de embalagens, incluindo adesivos, na região. As vendas de e-commerce varejista nos EUA de 304,2 bilhões de USD no segundo trimestre de 2025 sustentam a demanda por adesivos para papelão ondulado e selagem de caixas. O investimento da H.B. Fuller Company na VerdaFresh reflete o interesse em combinar capacidade de revestimento de barreira e adesivos para embalagens monomateriais.
A Europa é a geografia mais intensamente regulamentada no mercado de adesivos para embalagens recicláveis. O Regulamento sobre Embalagens e Resíduos de Embalagens está criando especificações baseadas em graus de reciclabilidade e requisitos de conteúdo reciclado. Alemanha, França e Reino Unido são mercados importantes, com a Alemanha em destaque em embalagens de papelão ondulado e à base de fibra. A América do Sul e o Oriente Médio e África são centros de demanda menores com potencial de expansão. A base de embalagens de alimentos e bebidas do Brasil sustenta a demanda sul-americana, enquanto as restrições de infraestrutura de reciclagem podem retardar a adoção em partes de ambas as regiões.

Cenário Competitivo
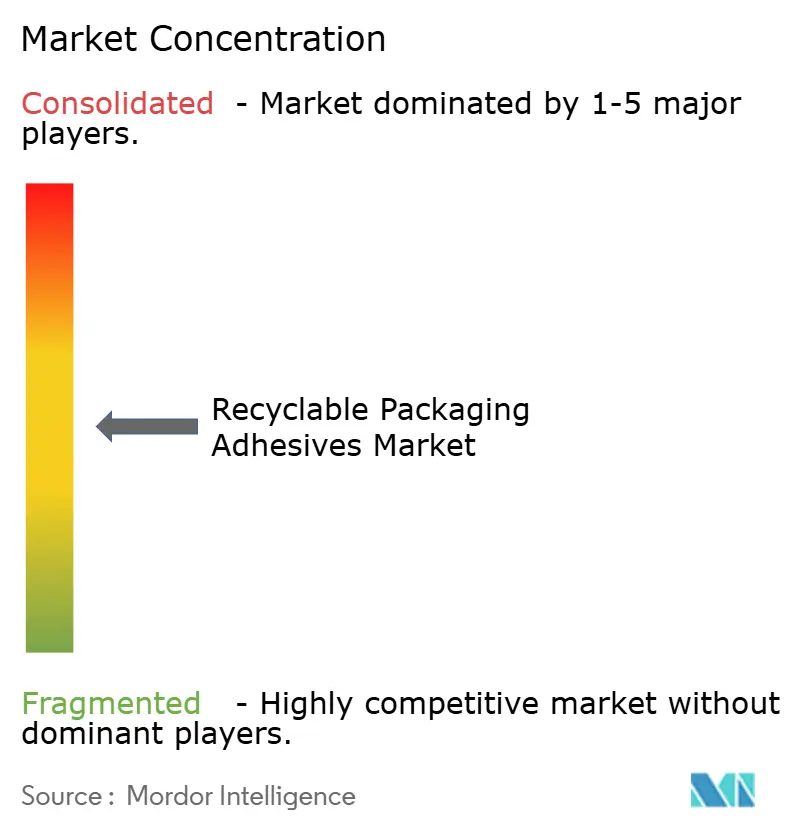
O mercado de adesivos para embalagens recicláveis é moderadamente concentrado, com os cinco principais participantes incluindo Henkel AG & Co. KGaA, H.B. Fuller Company, Arkema, Dow e Avery Dennison Corporation. A Henkel AG & Co. KGaA e a H.B. Fuller Company combinam adesivos com avaliação de reciclagem e suporte técnico, o que torna sua oferta ao cliente mais ampla do que apenas a química do produto. O Packaging RecycLab da Henkel AG & Co. KGaA em Düsseldorf replica as condições de reciclagem e fornece avaliações de reciclabilidade, demonstrando como a capacidade de serviço pode apoiar a diferenciação. A BASF está desenvolvendo seu portfólio acResin por meio do engajamento com a RecyClass, enquanto a Avery Dennison está usando as aprovações CleanFlake para fortalecer sua posição em etiquetas sensíveis à pressão. A Jowat SE foca em sistemas hot-melt e à base de água especializados para embalagens de papel.
A certificação e a propriedade intelectual são ferramentas competitivas importantes, pois polímeros dispersíveis em álcali, produtos sensíveis à pressão laváveis e sistemas de agentes de pegajosidade de base biológica precisam de formulação diferenciada. Adesivos de base biológica conformes com o contato com alimentos para embalagens flexíveis de retorta e alta barreira ainda são difíceis de obter para muitos conversores. Os adesivos para etiquetas em embalagens de alumínio também têm visto menos inovação focada em reciclagem do que os sistemas para embalagens de politereftalato de etileno e polietileno de alta densidade. A Paramelt e a Jowat SE podem competir em embalagens de papelão ondulado para cadeia de frio e à base de fibra por meio de sistemas hot-melt repulpáveis, onde a capacidade técnica focada tem valor.
As ações das empresas demonstram como os principais fornecedores usam investimentos em produtos e movimentos de portfólio para fechar lacunas de capacidade. A H.B. Fuller Company anunciou seu investimento na VerdaFresh em maio de 2026 para apoiar tecnologia avançada de barreira ao oxigênio para embalagens monomateriais recicláveis. A aprovação da RecyClass da BASF para o acResin UV 3532 em março de 2026 oferece uma opção de adesivo sensível à pressão verificada para etiquetas de garrafas de politereftalato de etileno. A Henkel AG & Co. KGaA lançou uma solução de selagem a frio para papel com revestimento de barreira em fevereiro de 2026, fortalecendo sua oferta de embalagens recicláveis à base de fibra. A DIC Corporation relatou que sua aquisição da Sapici S.p.A. estabeleceu uma plataforma global para adesivos com foco ambiental e resinas de poliuretano à base de água. Esses movimentos posicionam os fornecedores em termos de desempenho de embalagem e compatibilidade com o fim da vida útil.
Líderes do Setor de Adesivos para Embalagens Recicláveis
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Arkema
-
Dow
-
Avery Dennison Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Henkel AG & Co. KGaA inaugurou seu Centro de Competência em Embalagens reformado em Düsseldorf com equipamentos avançados para testar adesivos e revestimentos em condições de produção industrial. A instalação apoia o Mercado de Adesivos para Embalagens Recicláveis ao acelerar o desenvolvimento, a validação e o escalonamento de soluções de adesivos para embalagens recicláveis.
- Março de 2026: A BASF recebeu aprovação da RecyClass para o acResin UV 3532, um adesivo sensível à pressão hot-melt acrílico para etiquetas de garrafas de politereftalato de etileno (PET). A aprovação apoia o mercado ao confirmar a compatibilidade com os processos europeus de reciclagem de PET e ao permitir fluxos de PET reciclado mais limpos.


Escopo do Relatório Global do Mercado de Adesivos para Embalagens Recicláveis
Os adesivos para embalagens recicláveis são formulações adesivas projetadas para colar materiais de embalagem enquanto apoiam os processos de reciclagem e recuperação de materiais. Eles fornecem adesão confiável durante o uso da embalagem, ao mesmo tempo que permitem a separação mais fácil, a repulpagem ou a reciclagem dos componentes de embalagem colados.
O Mercado de Adesivos para Embalagens Recicláveis é segmentado por tipo de adesivo e tecnologia, química de resina, aplicação e geografia. Por tipo de adesivo e tecnologia, o mercado é segmentado em adesivos à base de água, adesivos hot-melt, adesivos à base de solvente e outros. Por química de resina, o mercado é segmentado em acrílicos, poliuretanos, acetato de etileno-vinila, resinas de base biológica e outros. Por aplicação, o mercado é segmentado em embalagens flexíveis, caixas dobráveis e caixas de papelão, embalagens de papelão ondulado, etiquetas e fitas adesivas e outros. O relatório também abrange o tamanho do mercado e as previsões para adesivos para embalagens recicláveis em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Adesivos à Base de Água |
| Adesivos Hot-Melt |
| Adesivos à Base de Solvente |
| Outros |
| Acrílicos |
| Poliuretanos |
| Acetato de Etileno-Vinila |
| Resinas de Base Biológica |
| Outros |
| Embalagens Flexíveis |
| Caixas Dobráveis e Caixas de Papelão |
| Embalagens de Papelão Ondulado |
| Etiquetas e Fitas Adesivas |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Adesivo e Tecnologia | Adesivos à Base de Água | |
| Adesivos Hot-Melt | ||
| Adesivos à Base de Solvente | ||
| Outros | ||
| Por Química de Resina | Acrílicos | |
| Poliuretanos | ||
| Acetato de Etileno-Vinila | ||
| Resinas de Base Biológica | ||
| Outros | ||
| Por Aplicação | Embalagens Flexíveis | |
| Caixas Dobráveis e Caixas de Papelão | ||
| Embalagens de Papelão Ondulado | ||
| Etiquetas e Fitas Adesivas | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de adesivos para embalagens recicláveis?
O tamanho do Mercado de Adesivos para Embalagens Recicláveis foi avaliado em 1,73 bilhões de USD em 2026 e estima-se que cresça de 1,85 bilhões de USD em 2027 para atingir 2,58 bilhões de USD até 2032, a um CAGR de 6,89% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por adesivos para embalagens recicláveis?
Normas de reciclabilidade de embalagens, designs monomateriais, demanda por embalagens de e-commerce e requisitos de certificação estão aumentando a demanda por formulações adesivas verificadas.
Qual tipo de adesivo e tecnologia detinha a maior participação em 2026?
Os adesivos à base de água detinham uma participação de 54,31% em 2026.
Qual aplicação deve avançar mais rapidamente até 2032?
As etiquetas e fitas adesivas devem avançar a um CAGR de 7,76% até 2032, pois o desempenho dos adesivos sensíveis à pressão afeta a reciclabilidade das embalagens.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
