
Taille et part du marché des plastiques recyclés post-consommation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
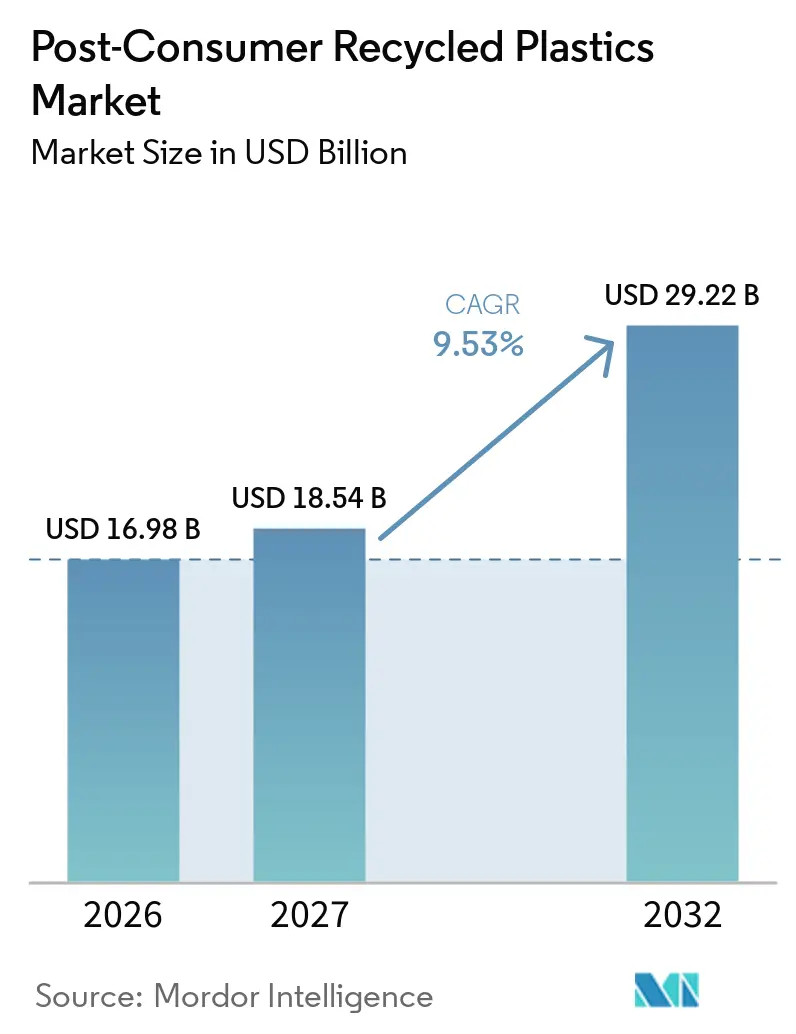
| Taille du Marché (2027) | 18.54 Milliards de dollars |
| Taille du Marché (2032) | 29.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plastiques recyclés post-consommation par Mordor Intelligence
La taille du marché des plastiques recyclés post-consommation était évaluée à 16,98 milliards USD en 2026 et devrait croître de 18,54 milliards USD en 2027 à 29,22 milliards USD d'ici 2032, à un CAGR de 9,53 % pendant la période de prévision (2027-2032). L'emballage reste la base de demande principale pour les plastiques recyclés post-consommation, car les réglementations sur le contenu recyclé s'appliquent directement aux contenants de boissons, aux emballages rigides et aux films souples. Ces exigences réglementaires font évoluer les achats d'une cible environnementale volontaire vers une obligation de conformité pour de nombreux acheteurs. En conséquence, la qualité vérifiée des matériaux, la capacité de collecte et l'approvisionnement traçable sont devenus des facteurs concurrentiels plus importants. L'Asie-Pacifique combine une grande capacité de traitement avec des exigences croissantes en matière de contenu recyclé formalisées, tandis que l'Amérique du Nord et l'Europe s'appuient davantage sur la mise en œuvre réglementaire pour stimuler la demande. Le marché des plastiques recyclés post-consommation fait face à des signaux de demande forts, mais les progrès dépendent de la disponibilité fiable des matières premières et de relations de prix viables avec la résine vierge.
Principaux enseignements du rapport
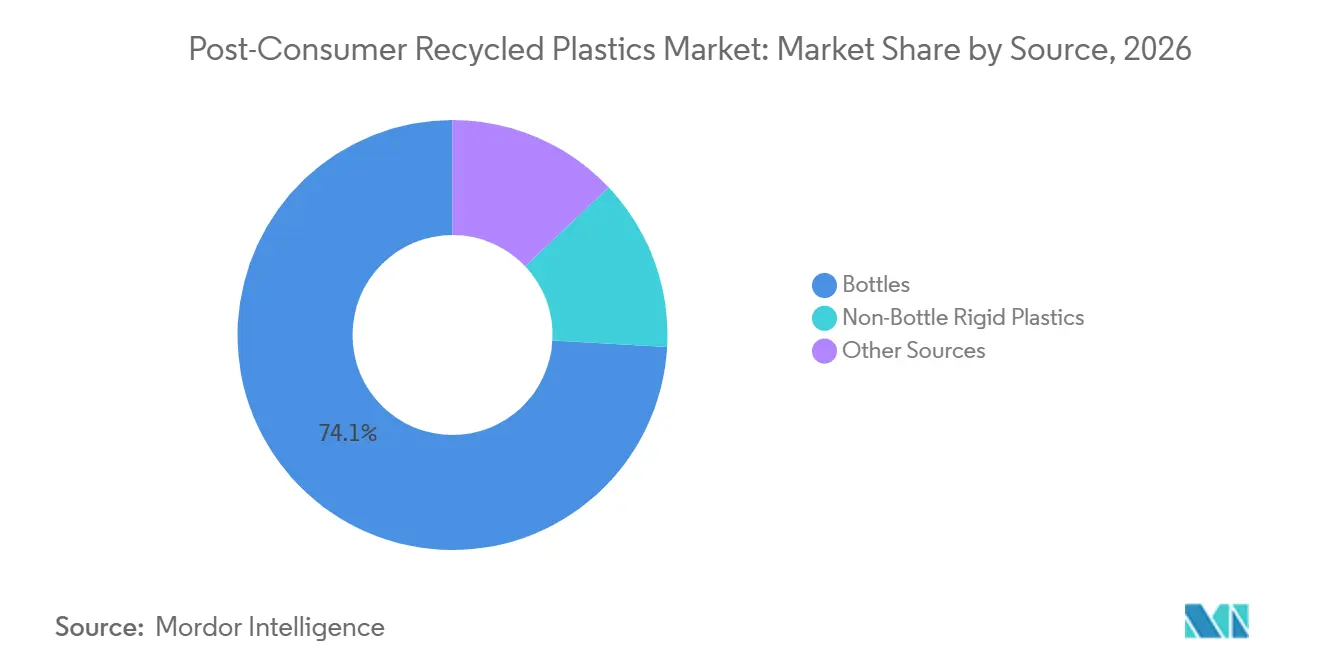
- Par source, les bouteilles détenaient 74,12 % de la part du marché des plastiques recyclés post-consommation en 2026, tandis que les bouteilles devraient croître à un CAGR de 10,32 % jusqu'en 2032.
- Par type de polymère, le polyéthylène téréphtalate (PET) détenait 35,71 % de la part du marché des plastiques recyclés post-consommation en 2026, tandis que le polystyrène devrait croître à un CAGR de 10,56 % jusqu'en 2032.
- Par type de traitement, le recyclage mécanique détenait 70,67 % de la part du marché des plastiques recyclés post-consommation en 2026, tandis que le recyclage chimique devrait croître à un CAGR de 10,71 % jusqu'en 2032.
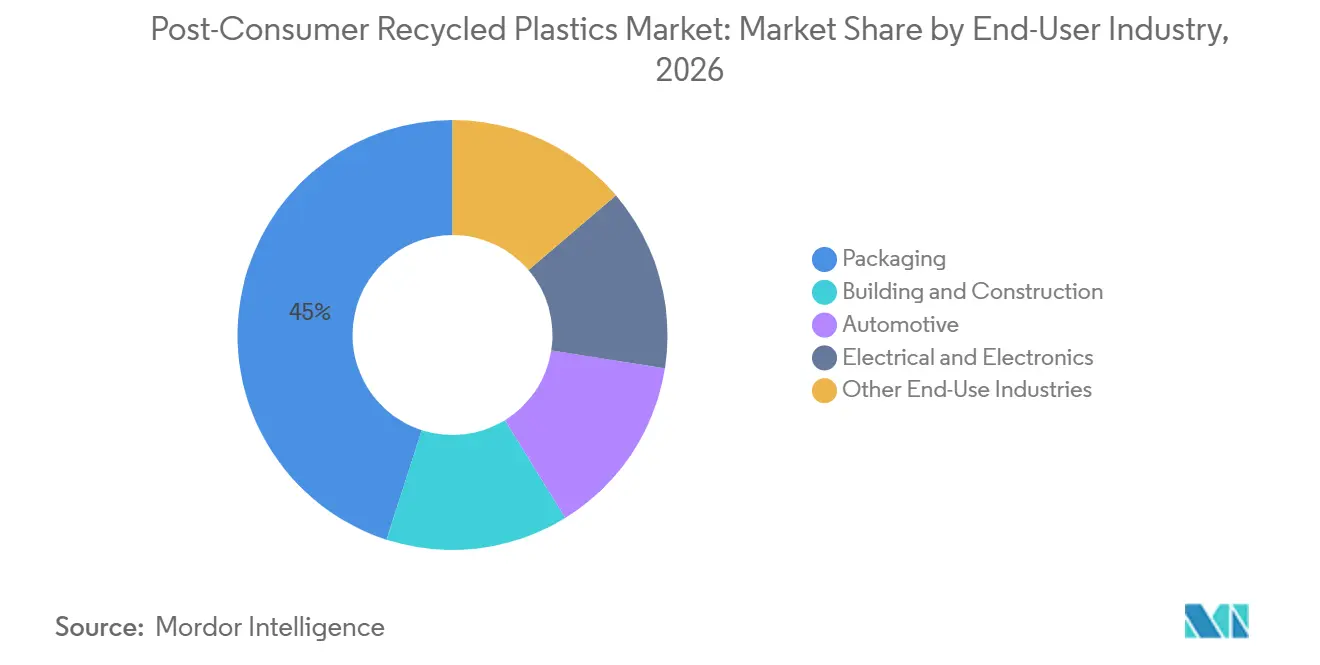
- Par secteur d'utilisation finale, l'emballage représentait 45,04 % de la part du marché des plastiques recyclés post-consommation en 2026 et devrait croître à un CAGR de 11,69 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 40,26 % de la part du marché des plastiques recyclés post-consommation en 2026 et devrait croître à un CAGR de 11,14 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obligations de contenu recyclé et demande liée à la responsabilité élargie des producteurs (REP) | +2.5% | Mondial, concentré en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Engagements d'approvisionnement des propriétaires de marques en faveur d'emballages circulaires | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Avancées dans le tri, le lavage et le retraitement en qualité alimentaire | +1.5% | Mondial, avec des gains précoces dans l'UE et en APAC | Long terme (≥ 4 ans) |
| Expansion des applications et des matières premières domestiques traçables | +2.0% | Mondial, avec une pertinence en Amérique du Nord, dans l'UE et en Asie de l'Est | Moyen terme (2-4 ans) |
| Sécurité de l'approvisionnement domestique et matières premières circulaires traçables | +0.8% | Amérique du Nord, UE, Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Obligations de contenu recyclé et demande liée à la responsabilité élargie des producteurs (REP)
La réglementation fournit le signal de demande le plus fiable pour le marché des plastiques recyclés post-consommation. Le règlement (UE) 2025/40 a commencé à s'appliquer à partir d'août 2026 et exige un contenu recyclé minimum dans les emballages plastiques à partir de 2030. Les emballages PET sensibles au contact doivent contenir 30 % de contenu recyclé post-consommation à partir de 2030, avec des exigences plus élevées prévues pour les années suivantes. L'État de Washington exige 25 % de contenu recyclé post-consommation dans les contenants de boissons en plastique couverts dans le cadre de son dispositif législatif. L'Association des recycleurs de plastique recense également des exigences de contenu recyclé dans plusieurs États américains, notamment des exigences affectant les emballages de boissons, de produits ménagers et de soins personnels. Ces exigences superposées font de l'achat de matériaux une nécessité opérationnelle plutôt qu'une action de développement durable discrétionnaire. Les règles peuvent également réduire le bassin d'approvisionnement utilisable, car les juridictions n'acceptent pas toujours les mêmes méthodes pour prouver le contenu recyclé. Washington autorise l'attribution par bilan massique dans les circonstances pertinentes, tandis que d'autres approches peuvent exiger un contenu physiquement séparé. Cette différence peut restreindre l'offre de matériaux éligibles à la conformité, même lorsque la capacité globale de recyclage est disponible.
Engagements d'approvisionnement des propriétaires de marques en faveur d'emballages circulaires
Les engagements d'achat des propriétaires de marques soutiennent la demande au-delà de la réglementation formelle sur le marché des plastiques recyclés post-consommation. Les signataires de l'Engagement mondial de la Fondation Ellen MacArthur ont porté le contenu recyclé dans les emballages plastiques de 14 % en 2023 à 16 % en 2024. La part déclarée était de 5 % en 2018, témoignant d'un changement soutenu en faveur de l'abandon des matériaux vierges parmi les entreprises participantes. Les signataires recycleurs ont produit près de 2 millions de tonnes métriques de contenu recyclé en 2024, en hausse de 6 % par rapport à 2023. L'Oréal a atteint 37 % de contenu recyclé en 2024 par rapport à son objectif de 50 %, soutenant la demande de flux PET et HDPE de haute pureté. Des programmes d'achat cohérents peuvent donner aux recycleurs plus de confiance pour investir dans des capacités. Church & Dwight a signalé que la contrainte d'approvisionnement et les coûts plus élevés peuvent encore laisser les acheteurs en deçà de leurs objectifs internes de contenu recyclé[1]. Les engagements d'approvisionnement sont importants, mais ils ne peuvent pas remplacer les améliorations de la disponibilité des matières premières et des rendements de traitement.
Avancées dans le tri, le lavage et le retraitement en qualité alimentaire
Les améliorations dans le tri, le lavage et le retraitement augmentent le nombre de flux post-consommation qui répondent aux exigences d'utilisation finale les plus strictes. L'Inde a approuvé le PET recyclé de qualité alimentaire en 2025, ouvrant une voie réglementée pour les applications de boissons et de produits laitiers. Le polystyrène recyclé mécaniquement est également entré dans les applications d'emballages alimentaires commerciaux au Japon et en Europe début 2025. Une étude de 2025 publiée dans Nature Chemical Engineering a rapporté des rendements en monomères de 78 % à 98 % à partir de déchets de polyester mixtes par méthanolysecatalytique. L'étude a rapporté que le PET recyclé présentait une résistance à la traction et des performances thermiques comparables à celles du PET vierge commercial. Elle a également estimé un prix de vente minimum de 2,37 USD par kilogramme, soit 36 % en dessous des coûts des matériaux vierges, et des émissions de gaz à effet de serre inférieures de 41 %. Une revue distincte de Nature Chemical Engineering a noté que les procédés à base de solvants peuvent produire des résines de haute qualité à partir de déchets divers sans rompre les chaînes polymères. Ces technologies peuvent améliorer la qualité pour les applications qui nécessitent des spécifications de matériaux strictes.
Expansion des applications et des matières premières domestiques traçables
Le marché des plastiques recyclés post-consommation s'étend au-delà de sa dépendance historique à l'emballage. Le Forum économique mondial a estimé que les applications automobiles représentent 12 % à 15 % de la demande mondiale de plastiques. L'adoption des véhicules électriques peut accroître la demande de plastiques et de composites renforcés de fibres qui réduisent le poids des véhicules. Le secteur de la construction en Allemagne a consommé 686 000 tonnes de recyclats post-consommation, contre 472 000 tonnes dans le secteur de l'emballage, selon BKV-GmbH. La même étude a rapporté 22 % de contenu recyclé dans les applications de construction. Laing O'Rourke a utilisé des murs antibruit avec 75 % de contenu recyclé sur un projet australien, détournant 104 tonnes de déchets plastiques des décharges. Une utilisation plus large dans l'emballage, l'automobile et la construction répartit la demande sur davantage de marchés finaux. L'approvisionnement local traçable devient également plus précieux lorsque les acheteurs exigent des matériaux fiables de qualité conformité.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contamination et variabilité du mélange de polymères dans les flux municipaux | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Concurrence par les prix des résines vierges à faible coût et des plastiques recyclés post-consommation (PCR) importés | -1.5% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Acceptation incertaine du bilan massique et règles de traçabilité de la chaîne de garde | -0.8% | UE, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contamination et variabilité du mélange de polymères dans les flux municipaux
La qualité incohérente des matières premières reste une contrainte opérationnelle majeure sur le marché des plastiques recyclés post-consommation. Les flux de collecte municipaux combinent souvent PET, HDPE, PP, PVC et matériaux multicouches. Les recycleurs doivent séparer et nettoyer ces matériaux avant le traitement, ce qui augmente les coûts et réduit les rendements utilisables. Ce problème est particulièrement aigu pour le polystyrène, car les systèmes de collecte varient considérablement selon les régions. Les installations de recyclage chimique peuvent donc s'appuyer sur des déchets plastiques industriels plutôt que sur un approvisionnement post-consommation cohérent. Une revue de durabilité de la Royal Society of Chemistry (RSC) de 2025 a conclu que les flux réels de déchets plastiques sont des mélanges complexes que l'infrastructure mécanique ne peut pas traiter de manière adéquate ou économique. Cette contrainte est structurelle et non le résultat d'un faible investissement. Le règlement de l'UE sur les emballages et les déchets d'emballages (PPWR) exigera la publication de notes de performance en matière de recyclabilité à partir de 2030 et des preuves de tri et de recyclage à grande échelle à partir de 2035. Ces exigences augmentent la valeur des conceptions d'emballages qui produisent des matières premières plus propres.
Concurrence par les prix des résines vierges à faible coût et des plastiques recyclés post-consommation (PCR) importés
Les résines vierges à faible coût peuvent affaiblir la demande et les marges sur le marché des plastiques recyclés post-consommation. Les recycleurs européens font également face à la concurrence de polymères recyclés importés à moindre coût. Biffa a signalé que les faibles prix des polymères vierges ont réduit la demande de matériaux recyclés domestiquement et ont contribué à la fermeture du site Washington Polymers et de l'installation de valorisation des matériaux de Wigan[2]. La pression sur les prix peut décourager l'investissement lorsque les recycleurs ne peuvent pas sécuriser des accords d'enlèvement fiables. Ce problème est particulièrement difficile pour les opérateurs qui ont ajouté des capacités avant que les réglementations ne créent une demande exécutoire. La rapidité de l'application des politiques peut donc être aussi importante que les objectifs de recyclage déclarés. Les acheteurs peuvent recourir aux achats au comptant lorsque les différentiels de prix s'élargissent, ce qui fragilise la stabilité des arrangements d'approvisionnement à long terme. La combinaison de coûts d'intrants volatils et de prix de vente incertains maintient les petits opérateurs exposés à des pressions financières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
les bouteilles ancrent l'offre, les plastiques rigides non-bouteilles rattrapent leur retardLes bouteilles représentaient 74,12 % de la part du marché des plastiques recyclés post-consommation en 2026 et devraient croître à un CAGR de 10,32 % jusqu'en 2032. Cette position reflète la maturité des systèmes de collecte de bouteilles et la valeur relative des matières premières homogènes. Le polyéthylène téréphtalate (PET) et le polyéthylène haute densité (HDPE) de qualité bouteille présentent généralement des niveaux de contamination inférieurs à ceux des matériaux municipaux mixtes. Les transformateurs peuvent donc obtenir une production de qualité contact alimentaire avec moins d'étapes de lavage et de tri. Cet avantage en termes de coûts peut protéger les marges lorsque les prix des résines vierges fluctuent fortement. Les systèmes de consigne en Allemagne, en Norvège et dans plusieurs États américains fournissent des gisements concentrés et prévisibles de matières premières en bouteilles. Les taux de retour dans ces systèmes dépassent 90 %, soutenant une capacité de recyclage qui peut être financée sur la base d'un approvisionnement connu. La taille du marché des plastiques recyclés post-consommation liée aux bouteilles bénéficie d'une infrastructure de collecte, de tri et de traitement établie. Ces conditions font des bouteilles un flux d'intrants fiable pour la production de recyclats de haute qualité.
Les plastiques rigides non-bouteilles comprennent les barquettes, les pots et les bouchons. Ces matériaux représentent la plus grande opportunité de croissance incrémentale dans le paysage des sources. Le tri par proche infrarouge et l'identification par intelligence artificielle améliorent la capacité à séparer ces articles des flux de déchets complexes. Une meilleure identification peut réduire le coût de récupération des matériaux qui étaient auparavant sous-traités. Les films, les plastiques agricoles et les contenants industriels rigides restent des sources moins matures pour la production de recyclats à grande échelle. Ils continuent d'attirer des investissements de la part des recycleurs chimiques et des sociétés pétrochimiques à la recherche de matières premières pour de nouvelles installations de procédés à base de solvants et de pyrolyse. Les programmes de responsabilité élargie des producteurs peuvent augmenter la collecte de ces matériaux lorsque le flux de déchets éligibles est élargi. Les améliorations technologiques peuvent alors convertir une plus grande part des plastiques collectés en matières premières utilisables. Le mix de sources est susceptible de se diversifier à mesure que les règles de collecte et les capacités de tri s'améliorent.

Par type de polymère :
le PET en tête, le polystyrène progresse par les voies chimiquesLe PET détenait 35,71 % de la part du marché des plastiques recyclés post-consommation en 2026. Sa position repose sur une collecte étendue de bouteilles et des systèmes de recyclage bouteille-à-bouteille établis. Indorama Ventures a recyclé 26,4 milliards de bouteilles PET en 2024 dans plus de 20 installations dans 11 pays. Le 5 août 2025, la société a atteint 150 milliards de bouteilles PET post-consommation recyclées depuis 2011. Le PET dispose de débouchés clairs dans l'emballage de boissons et d'autres applications de contact alimentaire. Son infrastructure de collecte donne aux transformateurs accès à une qualité de matières premières mieux connue. La base établie soutient également la conformité aux exigences de contenu recyclé dans les emballages. Le PET conserve sa position parce que les systèmes de récupération des matériaux et la demande d'utilisation finale se sont développés conjointement.
Le HDPE est le deuxième flux de polymères en importance et reste important pour les propriétaires de marques qui poursuivent des engagements de contenu recyclé. La demande de HDPE naturel recyclé est forte, notamment lorsque les acheteurs recherchent un matériau d'emballage de qualité constante. Le polystyrène est le type de polymère à la croissance la plus rapide, avec un CAGR projeté de 10,56 % de 2027 à 2032. Le recyclage chimique offre des voies pour convertir le polystyrène en monomère de styrène de qualité alimentaire. L'installation de pyrolyse sous licence Agilyx de Denka à Chiba, au Japon, et les projets de dépolymérisation européens illustrent cette direction. Le PP, le LDPE, le PVC et le PUR sont utilisés dans les applications de construction, d'automobile et d'électricité. Leurs faibles taux de collecte et leur plus grande exposition aux flux de déchets mixtes continuent de limiter la qualité et la production de leurs recyclats. Le secteur des plastiques recyclés post-consommation nécessite de meilleurs systèmes de collecte et de séparation pour libérer davantage de valeur de ces types de polymères.
Par type de traitement :
le recyclage mécanique reste dominant, le recyclage chimique élargit les optionsLe recyclage mécanique représentait 70,67 % de la part du marché des plastiques recyclés post-consommation en 2026. Il dispose d'une grande base installée de lignes de lavage, d'extrudeuses et d'équipements de granulation. Cette voie présente également des exigences en capital inférieures à celles de nombreux procédés chimiques. Le recyclage mécanique est bien adapté aux flux PET et HDPE propres et bien triés. Il reste la principale voie de traitement, les systèmes de collecte fournissant un approvisionnement constant en matériaux. Son expérience opérationnelle en fait un acteur clé pour répondre aux exigences de contenu recyclé à court terme. La taille du marché des plastiques recyclés post-consommation associée au recyclage mécanique est soutenue par une infrastructure établie et une intensité capitalistique plus faible. Sa principale limitation est la difficulté à traiter les déchets mixtes, contaminés ou multicouches. Cette limitation se traduit par une grande part des plastiques collectés qui se situe en dehors des applications de recyclage mécanique à haute valeur ajoutée.
Le recyclage chimique devrait se développer à un CAGR de 10,71 % de 2027 à 2032. Il peut traiter certains flux de matériaux inadaptés au recyclage mécanique. Une installation à Jieyang, dans le Guangdong, a commencé sa production d'essai en 2025 avec la capacité de traiter plus de 200 000 tonnes de plastiques mixtes non triés par an. L'installation a rapporté un rendement de produit supérieur à 92 %. Les voies chimiques peuvent créer des matières premières chimiques à partir de déchets plastiques à faible valeur, mais les règles de vérification des allégations de contenu recyclé restent incohérentes. Le recyclage biologique en est encore à ses débuts, bien que les investissements dans la propriété intellectuelle augmentent. Carbios et Indorama Ventures développent une usine de fabrication en France pour le PET entièrement bio-recyclé. Le projet représente le recyclage enzymatique à l'échelle industrielle pour un flux post-consommation. Les méthodes chimiques et biologiques devraient compléter le recyclage mécanique plutôt que le supplanter à court terme.
Par secteur d'utilisation finale :
l'emballage en tête par volume, l'automobile en tête par valeurL'emballage représentait 45,04 % de la taille du marché des plastiques recyclés post-consommation en 2026 et devrait se développer à un CAGR de 11,69 % jusqu'en 2032. L'emballage utilise de grandes quantités de matériaux et fait face à des exigences ciblées de contenu recyclé. Le règlement de l'UE sur les emballages et les déchets d'emballages (PPWR) exige 30 % de contenu recyclé dans les emballages plastiques sensibles au contact à partir de 2030. Cette exigence crée une base de demande définie pour les matériaux recyclés de contact alimentaire. Les transformateurs d'emballages ont besoin d'une qualité stable et d'un contenu vérifié pour respecter ces obligations. Cela soutient l'investissement dans les systèmes de recyclage PET bouteille-à-bouteille et d'autres systèmes de recyclage haute pureté. La demande d'emballages est également étroitement liée à la disponibilité de systèmes de collecte qui fournissent des matières premières propres. Sa position reflète à la fois son échelle et son exposition directe à la réglementation.
L'automobile est une application secondaire en croissance pour les plastiques recyclés. La directive révisée de l'UE sur les véhicules hors d'usage exige une récupérabilité de 95 %, soutenant ainsi l'utilisation circulaire des matériaux. Covestro a travaillé avec NIO et Volkswagen sur une chaîne d'approvisionnement de recyclage plastique de voiture à voiture en Chine. La Chine compte 6 à 7 millions de véhicules atteignant la fin de vie chaque année. La construction représentait déjà 22,7 % de contenu recyclé en Europe, contre 4,6 % dans les applications automobiles. Les utilisations électriques et électroniques sont moins nombreuses mais peuvent soutenir des grades premium d'acrylonitrile butadiène styrène (ABS) recyclé et de polypropylène (PP). MBA Polymers UK a reçu la certification Carbon Trust Lower CO₂ pour l'ABS recyclé, avec une empreinte carbone inférieure de 86 % à l'équivalent vierge. Ces applications réduisent la dépendance à un seul marché final et augmentent la valeur accordée à des performances matérielles constantes.
Analyse géographique
Marché des plastiques recyclés post-consommation en Asie-Pacifique
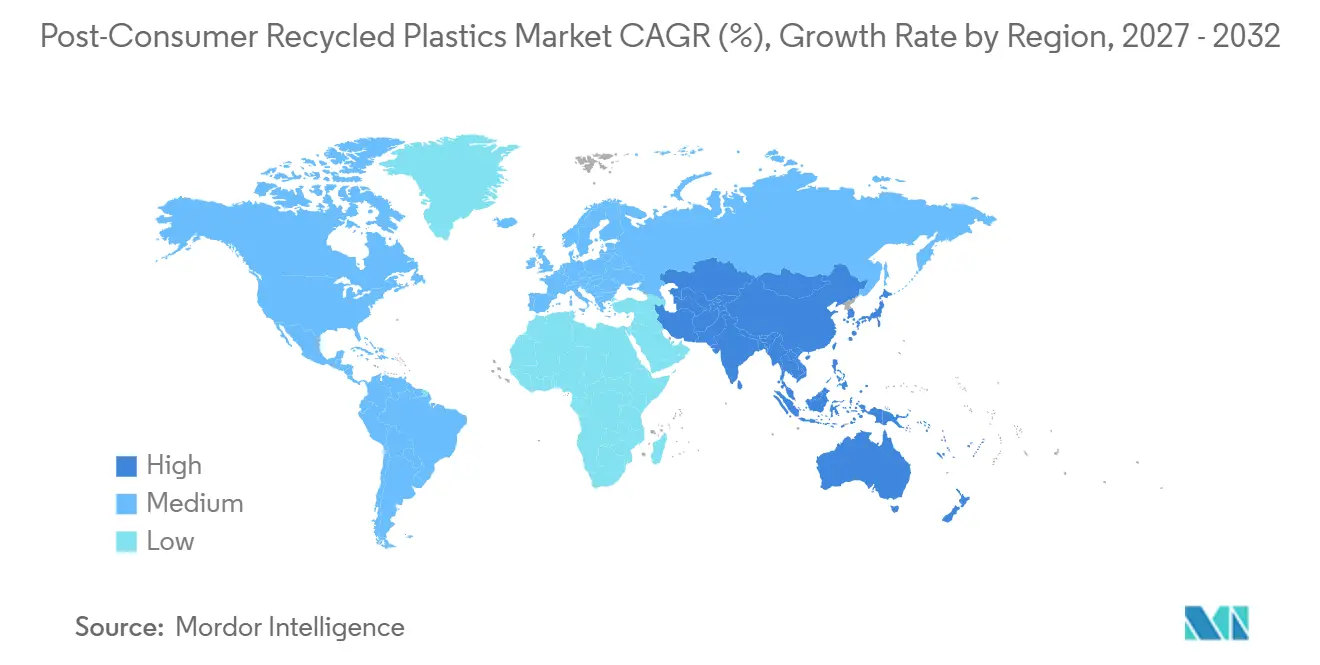
L'Asie-Pacifique détenait 40,26 % de la part du marché des plastiques recyclés post-consommation en 2026 et devrait enregistrer un CAGR de 11,14 % jusqu'en 2032. La Chine développe ses capacités de recyclage mécanique et chimique. L'Inde formalise les exigences de responsabilité élargie des producteurs pour le PET recyclé dans les emballages rigides de qualité alimentaire. Le Japon et la Corée du Sud contribuent des systèmes industriels matures à la base d'approvisionnement de la région. L'OCDE prévoit que le taux de recyclage du Japon passera de 14 % en 2022 à 26 % en 2050, et que le taux de la Corée du Sud passera de 10 % à 22 % au cours de la même période.
Marché des plastiques recyclés post-consommation en Chine et en Inde
L'échelle d'approvisionnement de la Chine lui confère une position forte sur le marché des plastiques recyclés post-consommation. Cependant, la suroffre de PET vierge en Chine constitue une pression à court terme sur les achats de PET recyclé, démontrant que la grande capacité n'élimine pas l'exposition à l'économie des matières premières. L'approbation du rPET de qualité alimentaire par l'Inde soutient une nouvelle demande des applications de boissons et de produits laitiers. Les systèmes établis du Japon et de la Corée du Sud fournissent des bases utiles pour une production de recyclage de meilleure qualité. La croissance régionale dépend du maintien d'une collecte adéquate des déchets à mesure que de nouvelles capacités de traitement entrent en service, et de la capacité des transformateurs à absorber les matériaux recyclés lorsque les prix des résines vierges sont bas.
Marché des plastiques recyclés post-consommation dans les Amériques et en EMEA
L'Amérique du Nord et l'Europe restent au cœur de la demande portée par la réglementation. Le PPWR de l'UE a commencé à s'appliquer en août 2026, et ses règles de contenu recyclé entreront en vigueur en 2030. L'Europe fait face à des coûts énergétiques plus élevés, à des importations à moindre coût et à une capacité de recyclage réduite. L'Amérique du Sud développe une législation REP plus définie, bien que des règles d'importation peu claires continuent d'affecter les recycleurs et les importateurs. Le Brésil montre une dépendance croissante aux flocons de PET importés pour répondre aux exigences en aval. Le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce, menés par l'Arabie saoudite et l'Afrique du Sud. Leur rôle pourrait s'élargir à mesure que les pays du Conseil de coopération du Golfe mettent en œuvre des programmes d'économie circulaire liés aux objectifs Vision 2030.
Paysage concurrentiel
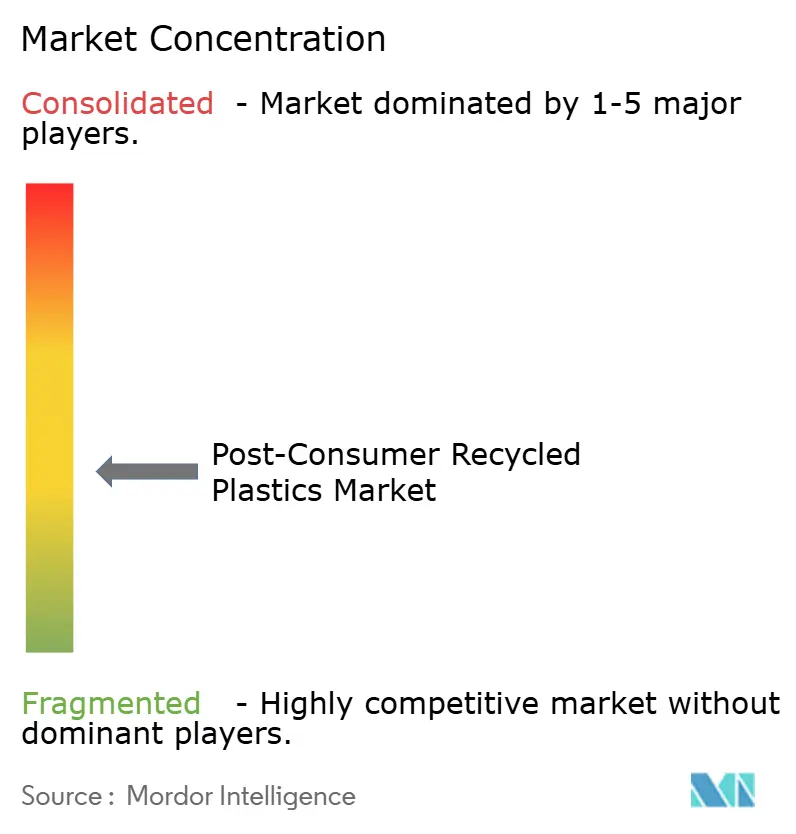
Le marché des plastiques recyclés post-consommation est modérément fragmenté. Veolia, SUEZ et REMONDIS SE concurrencent des recycleurs spécialisés tels qu'Indorama Ventures, Plastipak Holdings et MBA Polymers. Les plus grands opérateurs cherchent à contrôler la collecte, le tri, le lavage, la granulation et le compoundage. L'intégration verticale peut réduire l'exposition aux achats au comptant et préserver davantage de valeur tout au long de la chaîne des matériaux. Elle peut également aider les opérateurs à répondre aux exigences des acheteurs en matière de recyclats traçables et cohérents. Indorama Ventures exploite plus de 20 installations de recyclage dans 11 pays, avec une capacité engagée de 1,5 million de tonnes de PET recyclé d'ici 2030. La société a levé 2,7 milliards USD de financement durable entre 2018 et 2024.
Le recyclage chimique offre une opportunité stratégique aux entreprises pour traiter les déchets plastiques mixtes. OMV utilise la technologie ReOil, tandis que Carbios et Agilyx développent des voies qui complètent le traitement mécanique conventionnel. Les accréditations de conformité deviennent également plus importantes. L'ISCC PLUS établit des exigences de traçabilité de la chaîne de garde pour les flux de matériaux certifiés, et l'ISO 22095:2020 fournit un cadre pour la comptabilité de la chaîne de garde par bilan massique. Les entreprises disposant de systèmes de certification et de suivi documentés peuvent mieux soutenir les allégations de conformité là où les juridictions acceptent ces méthodes. Cette capacité peut diffrencier les opérateurs certifiés des recycleurs qui ne peuvent pas fournir une documentation équivalente. L'avantage concurrentiel dépend de plus en plus de l'assurance qualité, de la traçabilité et de la capacité à sécuriser les matières premières.
La consolidation s'accélère parmi les opérateurs de taille moyenne. MBA Polymers a finalisé sa fusion avec energenta AG en 2025, créant une plateforme combinée couvrant la collecte, le tri, la valorisation des matériaux et le compoundage avancé. Veolia a publié ses performances opérationnelles et financières 2025 en février 2026, reflétant le rôle continu des groupes de services environnementaux intégrés dans la chaîne de valeur. Le réseau mondial d'installations d'Indorama fournit un autre exemple d'échelle construite autour de la collecte et du retraitement du PET. Ces développements augmentent les exigences en capital et en exploitation pour les recycleurs plus petits, bien que les petites entreprises puissent encore se démarquer grâce à une collecte spécialisée, un tri avancé ou des technologies de recyclage chimique.
Leaders du secteur des plastiques recyclés post-consommation
-
Indorama Ventures Public Company Limited
-
Veolia
-
SUEZ
-
Amcor plc
-
Plastipak Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des plastiques recyclés post-consommation Entreprises couvertes dans ce rapport
- Amcor plc
- Biffa
- CarbonLITE Industries LLC
- Clear Path Recycling LLC
- Custom Polymers, Inc.
- Envision Plastics
- Indorama Ventures Public Company Limited
- KW Plastics
- MBA Polymers Inc.
- Plastipak Holdings, Inc.
- REMONDIS SE & Co. KG
- Republic Services, Inc.
- SUEZ
- Veolia
- Waste Connections
- WM Intellectual Property Holdings, L.L.C.
Développements industriels récents dans Marché des plastiques recyclés post-consommation
- Octobre 2026 : Plastipak Holdings a investi 28 millions USD pour ouvrir un nouveau Centre de matériaux PET à Verbania, en Italie. L'investissement étend la capacité de recyclage et de retraitement PET en circuit fermé de la société en Europe, en anticipation des exigences de contenu recyclé du règlement de l'UE sur les emballages et les déchets d'emballages (PPWR) qui approchent.
- Septembre 2025 : Indorama Ventures a inauguré une nouvelle usine de recyclage PET à San Roque, en Espagne, soutenue par un investissement de 16,7 millions EUR (environ 18,74 millions USD). Le gouvernement régional d'Andalousie a fourni une incitation de 3,45 millions EUR (environ 3,87 millions USD) pour des améliorations de l'efficacité énergétique dans le traitement de l'eau. L'installation de San Roque sert de principal hub européen de la société pour la production de granulés de PET recyclé (rPET).
Périmètre du rapport mondial sur le marché des plastiques recyclés post-consommation
Les plastiques recyclés post-consommation (PCR) sont des matériaux dérivés d'articles en plastique, tels que des bouteilles d'eau, des contenants alimentaires et des emballages, qui ont été utilisés par les consommateurs, mis au rebut et traités par des programmes de recyclage municipaux. Ces matériaux sont collectés auprès des ménages et des établissements commerciaux, triés par type de résine, nettoyés pour éliminer les contaminants, puis retraités en matière première que les fabricants utilisent pour produire de nouveaux produits en plastique.
Le marché des plastiques recyclés post-consommation est segmenté par source, type de polymère, type de traitement, secteur d'utilisation finale et géographie. Par source, le marché est segmenté en bouteilles, plastiques rigides non-bouteilles et autres sources. Par type de polymère, le marché est segmenté en polyéthylène téréphtalate (PET), polyéthylène haute densité (HDPE), polyéthylène basse densité (LDPE), polypropylène (PP), polystyrène (PS), polychlorure de vinyle (PVC), polyuréthane (PUR) et autres types de polymères. Par type de traitement, le marché est segmenté en recyclage mécanique, recyclage chimique et recyclage biologique. Par secteur d'utilisation finale, le marché est segmenté en emballage, bâtiment et construction, automobile, électrique et électronique, et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les plastiques recyclés post-consommation à l'échelle mondiale dans 16 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bouteilles |
| Plastiques rigides non-bouteilles |
| Autres sources |
| Polyéthylène téréphtalate (PET) |
| Polyéthylène haute densité (HDPE) |
| Polyéthylène basse densité (LDPE) |
| Polypropylène (PP) |
| Polystyrène (PS) |
| Polychlorure de vinyle (PVC) |
| Polyuréthane (PUR) |
| Autres types de polymères |
| Recyclage mécanique |
| Recyclage chimique |
| Recyclage biologique |
| Emballage |
| Bâtiment et construction |
| Automobile |
| Électrique et électronique |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | Bouteilles | |
| Plastiques rigides non-bouteilles | ||
| Autres sources | ||
| Par type de polymère | Polyéthylène téréphtalate (PET) | |
| Polyéthylène haute densité (HDPE) | ||
| Polyéthylène basse densité (LDPE) | ||
| Polypropylène (PP) | ||
| Polystyrène (PS) | ||
| Polychlorure de vinyle (PVC) | ||
| Polyuréthane (PUR) | ||
| Autres types de polymères | ||
| Par type de traitement | Recyclage mécanique | |
| Recyclage chimique | ||
| Recyclage biologique | ||
| Par secteur d'utilisation finale | Emballage | |
| Bâtiment et construction | ||
| Automobile | ||
| Électrique et électronique | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des plastiques recyclés post-consommation ?
La taille du marché des plastiques recyclés post-consommation était évaluée à 16,98 milliards USD en 2026 et devrait croître de 18,54 milliards USD en 2027 à 29,22 milliards USD d'ici 2032, à un CAGR de 9,53 % pendant la période de prévision (2027-2032).
Quel polymère présente les meilleures perspectives de croissance ?
Le polystyrène devrait croître à un CAGR de 10,56 % jusqu'en 2032, car le recyclage chimique crée de nouvelles voies vers des matériaux de qualité alimentaire.
Pourquoi le recyclage mécanique reste-t-il important ?
Le recyclage mécanique détenait une part de 70,67 % en 2026 car il dispose d'une base d'équipements établie et de besoins en capital inférieurs à ceux du traitement chimique.
Quelle région présente les meilleures perspectives ?
L'Asie-Pacifique détenait une part de 40,26 % en 2026 et devrait croître à un CAGR de 11,14 % jusqu'en 2032.