
Taille et part du marché des catalyseurs de recyclage du polyuréthane
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 28.72 Millions de dollars américains |
| Taille du Marché (2032) | 39.79 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des catalyseurs de recyclage du polyuréthane par Mordor Intelligence
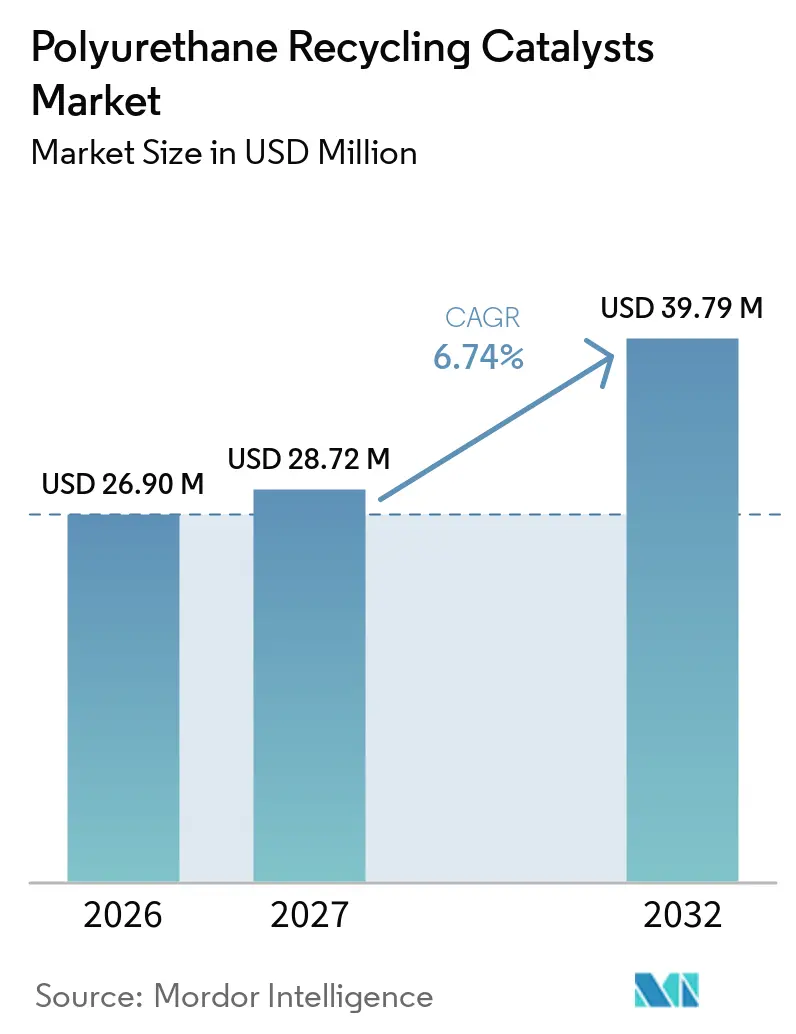
La taille du marché des catalyseurs de recyclage du polyuréthane était évaluée à 26,90 millions USD en 2026 et devrait croître de 28,72 millions USD en 2027 pour atteindre 39,79 millions USD d'ici 2032, à un CAGR de 6,74 % durant la période de prévision (2027-2032). Les exigences réglementaires font évoluer le recyclage du polyuréthane d'une activité volontaire vers une conformité documentée de la chaîne d'approvisionnement, notamment en Europe. Le règlement sur les emballages et les déchets d'emballages est entré en vigueur en février 2025, tandis que le cadre politique de l'UE relatif aux véhicules en fin de vie a renforcé l'accent mis sur les matériaux recyclés dans les véhicules. Ce changement encourage les producteurs de mousse, les équipementiers automobiles et les recycleurs à évaluer les systèmes de catalyseurs avant que les exigences de conformité détaillées n'entrent en vigueur. Le marché des catalyseurs de recyclage du polyuréthane est également façonné par la capacité à produire des polyols récupérés répondant aux exigences de formulation, plutôt que de simplement atteindre la récupération des matériaux. Les fournisseurs qui combinent une expertise en catalyseurs avec la prise en charge des polyols et un soutien à la formulation peuvent réduire le risque de qualification pour les clients. En Asie-Pacifique, l'expansion des capacités de recyclage chimique et les nouvelles approches du traitement des déchets mixtes soutiennent la demande, tandis que la consommation énergétique élevée, la contamination des matières premières et les longs cycles de qualification restent des contraintes importantes.
Principaux enseignements du rapport
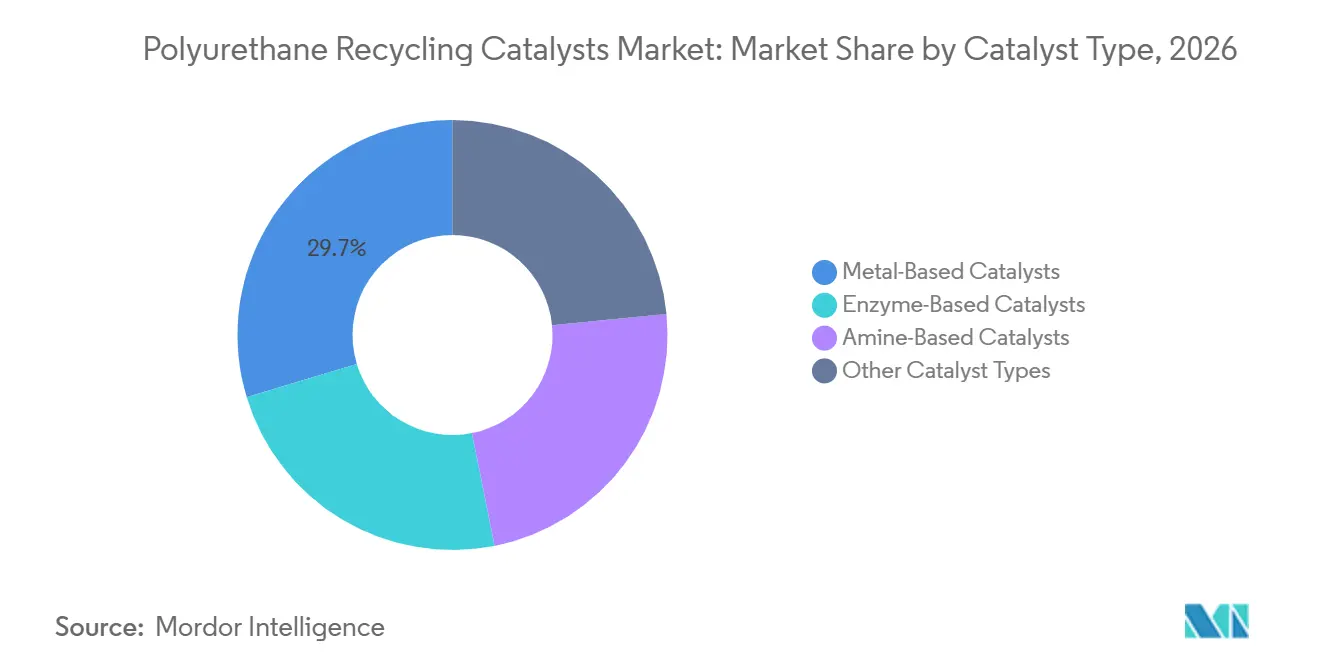
- Par type de catalyseur, les catalyseurs à base d'amines détenaient 29,67 % de la part du marché des catalyseurs de recyclage du polyuréthane en 2026, tandis que les catalyseurs à base d'enzymes devraient progresser à un CAGR de 8,13 % jusqu'en 2032.
- Par processus de recyclage, la glycolyse détenait 31,53 % de la part du marché des catalyseurs de recyclage du polyuréthane en 2026, tandis que l'aminolyse devrait progresser à un CAGR de 7,67 % jusqu'en 2032.
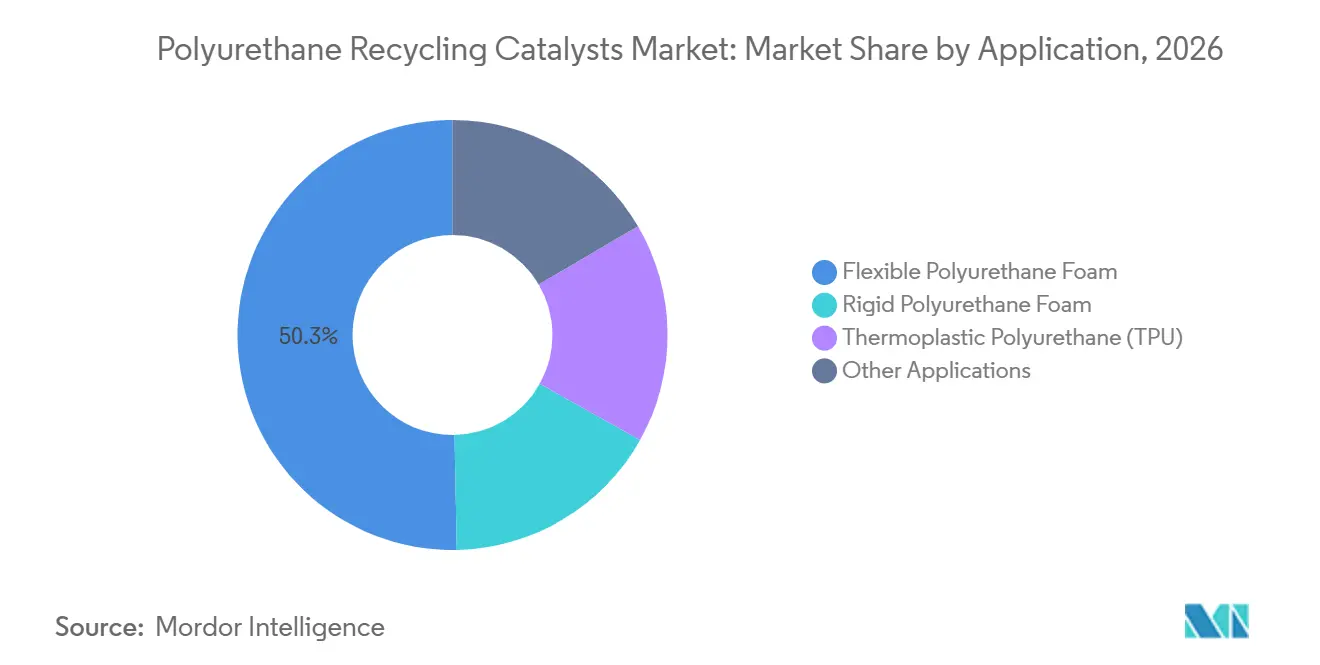
- Par application, la mousse de polyuréthane flexible détenait 50,32 % de la part du marché des catalyseurs de recyclage du polyuréthane en 2026, tandis que le polyuréthane thermoplastique devrait progresser à un CAGR de 8,11 % jusqu'en 2032.
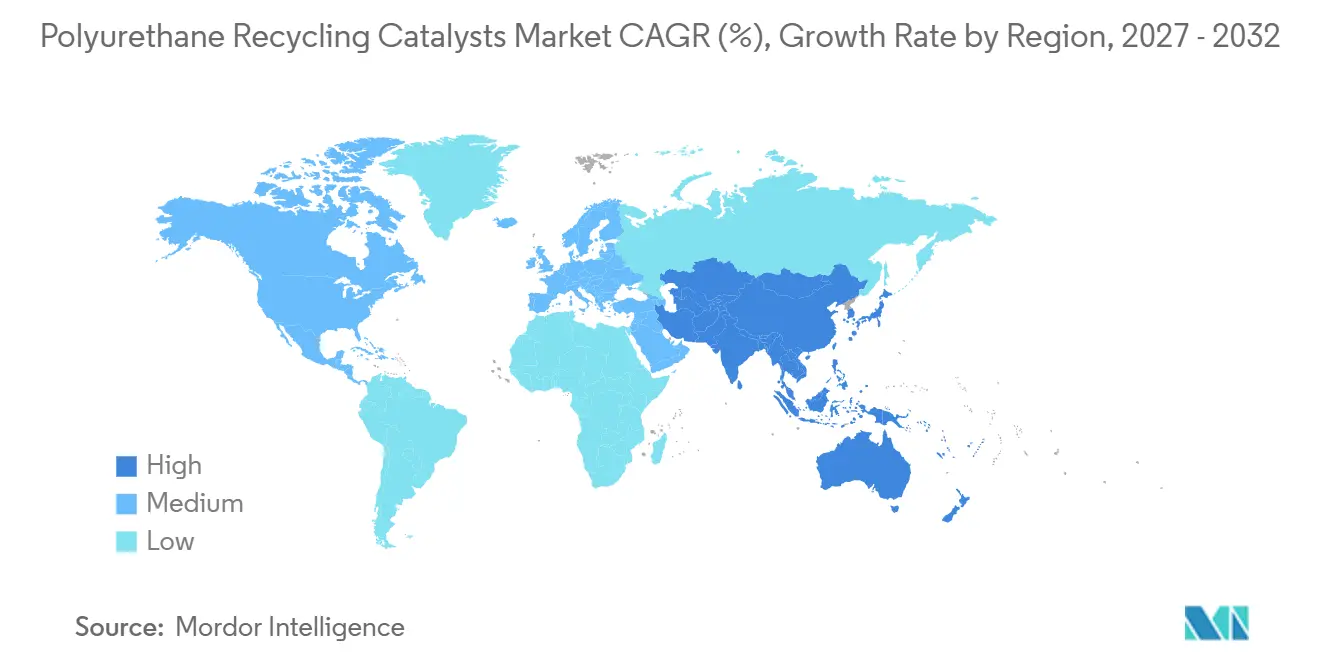
- Par géographie, l'Asie-Pacifique détenait 40,25 % de la part du marché des catalyseurs de recyclage du polyuréthane en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,83 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des catalyseurs de recyclage du polyuréthane
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression réglementaire en faveur du contenu recyclé et de la récupération du polyuréthane en fin de vie | +1.8% | Mondial ; l'UE en tant que principal normalisateur réglementaire avec des répercussions actives sur l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de polyols recyclés de haute qualité et de matières premières chimiques | +1.5% | Mondial ; plus prononcé en Amérique du Nord et en Europe où les spécifications des formulateurs de mousse sont établies | Moyen terme (2-4 ans) |
| Programmes de circuit fermé pour les sièges automobiles | +1.2% | Amérique du Nord, Europe et Asie de l'Est (centres de fabrication des équipementiers) | Court terme (≤ 2 ans) |
| Commercialisation de la dépolymérisation assistée par catalyseur | +0.9% | Mondial ; avantages des pionniers en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Voies catalytiques à basse température et récupération des catalyseurs | +0.7% | Mondial ; montée en puissance sensible aux coûts concentrée en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pression réglementaire en faveur du contenu recyclé et de la récupération du polyuréthane en fin de vie
Le règlement sur les emballages et les déchets d'emballages est entré en vigueur en février 2025 et a accru l'importance du contenu recyclé vérifié dans les systèmes de produits concernés[1]. Le cadre de l'UE relatif aux véhicules en fin de vie attire également l'attention sur la teneur en plastiques recyclés dans les nouveaux véhicules. Les mousses de siège et d'isolation automobiles génèrent d'importants flux de polyuréthane récupérable, et les voies chimiques sont importantes lorsque des matériaux de qualité mousse doivent être réintroduits dans la production. La Commission européenne a lancé une consultation sur la loi sur l'économie circulaire en août 2025, avec l'intention de renforcer le marché des matières secondaires. Ces actions politiques encouragent les équipementiers et les formulateurs de mousse à entamer plus tôt la qualification des catalyseurs. Le marché des catalyseurs de recyclage du polyuréthane bénéficie lorsque des partenariats précoces positionnent les fournisseurs pour des contrats s'étendant au-delà des premières dates de conformité.
Demande de polyols recyclés de haute qualité et de matières premières chimiques
La qualité des polyols récupérés reste au cœur de l'argumentaire commercial du recyclage chimique. La glycolyse et l'aminolyse peuvent produire des matériaux aux propriétés plus adaptées à la reformulation que les résultats du recyclage mécanique. BASF a présenté des solutions circulaires pour la chaussure au SIMAC 2025, notamment des grades de polyuréthane thermoplastique contenant jusqu'à 100 % de contenu recyclé. Des chercheurs de l'Université de Tokyo et de l'Université de Kyushu ont rapporté en juillet 2026 un catalyseur qui dépolymérisait sélectivement le polyuréthane dans les déchets plastiques mixtes tout en laissant intactes les chaînes de polyester et de polyamide. Ces travaux répondent à la contamination qui peut limiter la cohérence des polyols récupérés à partir de déchets mixtes. Des recherches publiées en 2025 ont également montré une substitution de 40 % du polyol vierge à des valeurs d'indice hydroxyle et de viscosité quasi identiques. Le marché des catalyseurs de recyclage du polyuréthane progresse lorsque les matières premières récupérées peuvent atteindre les seuils de contenu recyclé plus élevés recherchés par les acheteurs.
Programmes de circuit fermé pour les sièges automobiles
Dow, JLR et Adient ont commencé des tests à l'échelle de production début 2025 sur une mousse de siège en polyuréthane en circuit fermé contenant 20 % de re-polyol issu de la technologie RENUVA de Dow[2]. JLR prévoyait d'introduire le matériau dans les véhicules de production 2026, et le projet a rapporté une réduction de 50 % des émissions de dioxyde de carbone par siège dans son analyse du cycle de vie. Dow et Gruppo Fiori ont annoncé en septembre 2025 un procédé permettant de récupérer le polyuréthane des véhicules en fin de vie sans démontage. Le procédé cible les 28 kg de polyuréthane présents dans un véhicule type. Les spécifications automobiles créent un cas d'utilisation à plus haute valeur ajoutée car elles exigent des résidus d'amines aromatiques contrôlés, une couleur et des valeurs d'indice hydroxyle précises. Les systèmes automobiles validés peuvent également aider les fournisseurs à démontrer leurs performances pour les applications de mousse dans l'électroménager et la construction.
Commercialisation de la dépolymérisation assistée par catalyseur
BASF a lancé son programme de recyclage du polyuréthane ChemCycling au CHINAPLAS en mars 2025 pour les applications chaussure, automobile et cuir synthétique. Le programme utilise une technologie avancée de liquéfaction pour les déchets post-industriels et post-consommation. L'approche par hydrolyse d'Evonik Industries AG prend en charge des formulations de mousse contenant jusqu'à 100 % de polyol recyclé et a été récompensée par le prix interzum 2025 et le prix d'innovation du Conseil allemand du design 2026. Ces projets montrent que les clients attendent de plus en plus autre chose qu'une simple fourniture de catalyseurs. Ils ont également besoin d'une prise en charge des matériaux, d'un soutien à la formulation et de données de processus fiables. La demande de brevet déposée par BASF en décembre 2025 pour la production de polyol recyclé par glycolyse à partir de mousse polyisocyanurate montre que les fournisseurs établis étendent également leur couverture de propriété intellectuelle à l'ensemble des chimies de mousse.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'énergie, de réactifs et de purification | -1.8% | Mondial ; plus aigu dans les régions sans énergie industrielle subventionnée, notamment en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Contamination et qualité incohérente des matières premières | -1.4% | Mondial ; plus sévère en Asie-Pacifique et en Afrique et Moyen-Orient où l'infrastructure de tri des déchets est encore en développement | Moyen terme (2-4 ans) |
| Qualité des polyols récupérés et risque de qualification | -1.0% | Amérique du Nord et Europe, où les spécifications des formulateurs de mousse sont les plus strictes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'énergie, de réactifs et de purification
La glycolyse standard de la mousse de polyuréthane nécessite des températures de réaction de 180 à 250 °C et un excès de réactif glycol. La consommation d'énergie et de réactifs reste donc une variable de coût majeure pour le marché des catalyseurs de recyclage du polyuréthane. L'élimination des résidus d'amines aromatiques, des traces de métaux et de l'excès de glycol peut représenter 30 à 50 % du coût total de dépolymérisation dans les cas de matières premières complexes. Une évaluation publiée dans Nature Communications en 2025 a estimé le coût total du processus à 0,59 USD par kg. Une étude publiée dans ACS Sustainable Chemistry & Engineering en 2026 a rapporté une récupération de 85 % du polyol en 1 heure à 100 °C par dépolymérisation hydroalcoolytique à basse température. Les applications à plus grand volume et à plus faibles marges pourraient rester plus lentes à adopter ces voies jusqu'à ce que les coûts énergétiques et la récupération des catalyseurs répondent aux exigences commerciales.
Contamination et qualité incohérente des matières premières
Les déchets de polyuréthane post-consommation contiennent souvent des adhésifs, des retardateurs de flamme, des revêtements fibreux et différents grades de mousse. Ces matériaux peuvent empoisonner les catalyseurs ou provoquer des variations dans la qualité des polyols récupérés. Le tri et le prétraitement ajoutent des coûts et limitent la base de matières premières accessibles pour le recyclage chimique. Une étude publiée dans le Journal of Materials Chemistry A en 2025 a montré qu'une aminolyse contrôlée pouvait séparer les couches de polyuréthane des substrats textiles et récupérer des oligomères pour des émulsions de polyuréthane en phase aqueuse avec une substitution de 50 % du polyol vierge. Ce prétraitement ajoute une complexité que de nombreux systèmes de collecte ne prennent pas encore en charge. Dans les régions où la qualité de la collecte est variable, des systèmes de catalyseurs sélectifs pour les déchets de polymères mixtes peuvent offrir une voie d'atténuation, mais leur adoption commerciale prendra du temps.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de catalyseur : les catalyseurs à base d'amines dominent les revenus, tandis que les catalyseurs à base d'enzymes affichent la plus forte croissance
Les catalyseurs à base d'amines détenaient 29,67 % de la part du marché des catalyseurs de recyclage du polyuréthane en 2026. Leur position reflète leur utilisation établie dans la glycolyse, où les amines tertiaires accélèrent le clivage des liaisons uréthane et fonctionnent avec les systèmes de réacteurs conventionnels. Les catalyseurs à base de métaux comprennent l'acétate de zinc, l'hydroxyde de potassium et les systèmes au bismuth. Les préoccupations concernant les résidus métalliques dans les polyols récupérés encouragent les développeurs à envisager des alternatives sans ions métalliques.
Les catalyseurs à base d'enzymes devraient progresser à un CAGR de 8,13 % jusqu'en 2032, ce qui en fait le groupe affichant le taux de croissance le plus élevé dans l'analyse par type de catalyseur. Un article publié dans ACS Catalysis en juin 2025 a rapporté que le variant d'uréthane P367A/L381A présentait une activité hydrolytique 2,8 fois supérieure à celle du type sauvage et produisait 10,9 fois plus de monomères à partir de mousse de polyuréthane commerciale à base de diisocyanate de toluène (TDI). Une publication de 2025 dans Science décrivait AbPURase, identifiée grâce au cadre GRASE, comme permettant une dépolymérisation quasi complète du polyuréthane commercial à l'échelle du kilogramme en 8 heures. Elle rapportait une activité 2 ordres de grandeur supérieure à celle des uréthane connues précédemment dans les conditions de glycolyse. Les systèmes enzymatiques peuvent fournir des flux de monomères sans amines aromatiques, ce qui peut réduire les besoins de purification pour les applications de mousse automobile et médicale.

Par processus de recyclage : la glycolyse domine tandis que l'aminolyse se développe
La glycolyse représentait 31,53 % de la taille du marché des catalyseurs de recyclage du polyuréthane en 2026. Elle dispose d'une base industrielle établie, d'une large tolérance aux substrats et d'une connaissance accumulée des processus. Un développement clé est le remplacement des catalyseurs à base d'hydroxydes de métaux alcalins, qui peuvent laisser des ions métalliques entraînant la formation de gel dans le polyol récupéré. Les systèmes à base d'amines et de liquides ioniques sans ions métalliques peuvent résoudre ce problème. L'étude de la Royal Society of Chemistry (RSC) Green Chemistry de 2025 a obtenu une dépolymérisation complète de la mousse en 4 à 5 heures en dessous de 100 °C avec un système catalyseur-milieu réutilisé.
L'aminolyse devrait progresser à un CAGR de 7,67 % jusqu'en 2032. Elle peut récupérer à la fois le polyol et les amines aromatiques, notamment la toluènediamine et la méthylènediphényldiamine, en une seule étape de processus. Cette production à double flux peut améliorer l'économie lorsque les prix des amines soutiennent la récupération. Les travaux publiés dans le Journal of Materials Chemistry A en 2025 ont montré une aminolyse contrôlée sur des composites polyuréthane multicouches, notamment des mélanges mousse-élasthanne et des textiles enduits. Les oligomères obtenus ont été utilisés dans des émulsions de polyuréthane en phase aqueuse avec une substitution de 50 % du polyol vierge. Dans le cadre des exigences de vérification du contenu recyclé, la récupération de 2 flux de sortie peut renforcer le rendement de recyclage attribuable.
Par application : la mousse de polyuréthane flexible génère les revenus, tandis que le polyuréthane thermoplastique affiche une demande plus rapide
La mousse de polyuréthane flexible détenait 50,32 % de la part du marché des catalyseurs de recyclage du polyuréthane en 2026. Cette application bénéficie de larges flux post-consommation provenant des matelas, des meubles et des sièges automobiles. Des programmes de collecte existent déjà pour plusieurs de ces sources de mousse. Dow, JLR et Adient ont testé une mousse de siège en circuit fermé avec 20 % de re-polyol à l'échelle de production début 2025. La mousse de polyuréthane rigide nécessite des approches adaptées en raison des indices d'isocyanate plus élevés et des segments durs polyisocyanurate.
Le polyuréthane thermoplastique devrait progresser à un CAGR de 8,11 % jusqu'en 2032. Un traitement mécanique répété peut réduire le poids moléculaire jusqu'à 80 %, créant un besoin de valorisation assistée par catalyseur des matériaux recyclés. BASF a introduit Elastollan RC avec jusqu'à 100 % de contenu recyclé au SIMAC 2025. Le pilote de Leverkusen de Covestro AG prend en charge le recyclage chimique des élastomères Vulkollan et vise des solutions circulaires pour le polyuréthane thermoplastique. Les conceptions de produits mono-matériaux pour la chaussure, les intérieurs de véhicules électriques et les produits portables accroissent l'importance de la pureté des matières premières.
Analyse géographique
L'Asie-Pacifique détenait 40,25 % de la taille du marché des catalyseurs de recyclage du polyuréthane en 2026 et devrait progresser à un CAGR de 7,83 % jusqu'en 2032. La Chine combine une importante base de production de polyuréthane avec de grands volumes de déchets de polyuréthane post-consommation. Les exigences chinoises en matière de contenu recyclé et l'expansion des programmes de responsabilité élargie des producteurs pour les biens contenant de la mousse soutiennent la demande de capacités de dépolymérisation. Le Japon développe des approches catalytiques pour un traitement plus sélectif des déchets mixtes. En juillet 2026, l'Université de Tokyo et l'Université de Kyushu ont rapporté un catalyseur qui traitait le polyuréthane tout en préservant les chaînes de polyester et de polyamide.
L'Europe et l'Amérique du Nord servent d'ancres réglementaires et commerciales pour le marché des catalyseurs de recyclage du polyuréthane. Les exigences européennes comprennent le règlement sur les emballages et les déchets d'emballages, la politique relative aux véhicules en fin de vie et les travaux sur la loi sur l'économie circulaire. L'Allemagne reste importante pour le développement technologique, où BASF produit sa gamme de catalyseurs aminés Lupragen à Ludwigshafen et a introduit Lupragen N 208 en décembre 2025. Les installations de Covestro AG à Leverkusen et Krefeld soutiennent le développement des élastomères et des mousses rigides. La plateforme de polyuréthane circulaire d'Evonik Industries AG renforce également l'activité européenne. Ces actions relient les exigences réglementaires aux fournisseurs capables d'apporter un soutien en matière de matériaux, de processus et de formulation.
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des parts plus faibles, avec des conditions à court terme différentes. Le Brésil et l'Argentine peuvent bénéficier de chaînes d'approvisionnement automobiles qui répondent aux exigences de contenu circulaire des équipementiers mondiaux. Les investissements de Repsol dans le recyclage chimique pourraient acquérir une pertinence régionale à mesure que les capacités se développent. Le Moyen-Orient et l'Afrique font face à une infrastructure limitée de collecte de polyuréthane post-consommation. Les programmes de diversification industrielle de l'Arabie saoudite et la base manufacturière de l'Afrique du Sud restent des centres de demande ciblés. Le rôle de la région dans la production de diisocyanate de méthylènediphényle vierge et de précurseurs de polyol constitue une incitation à développer des capacités de récupération domestiques à mesure que la qualité des polyols récupérés s'améliore.
Paysage concurrentiel
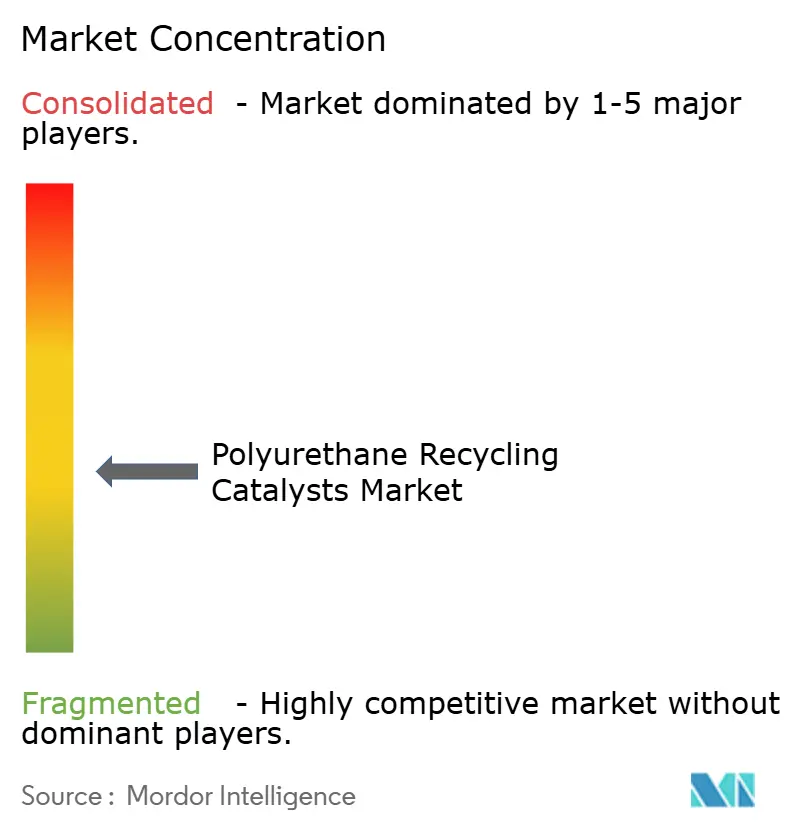
Le marché des catalyseurs de recyclage du polyuréthane est modérément concentré, les cinq premiers acteurs étant BASF, Evonik Industries AG, Covestro AG, Huntsman International LLC et RAMPF Holding GmbH & Co. KG. Les fournisseurs cherchent à contrôler la technologie des catalyseurs, la propriété intellectuelle de dépolymérisation, l'approvisionnement en polyols recyclés et le soutien à la formulation. BASF combine son programme ChemCycling avec sa gamme de produits Lupragen et le développement de processus de polyols recyclés. Cette approche peut rendre un formulateur dépendant d'un seul fournisseur pour plusieurs étapes de la chaîne de recyclage.
BASF a introduit Lupragen N 208 en décembre 2025 en tant que catalyseur aminé réactif à faible teneur en composés organiques volatils qui s'intègre dans le réseau polyuréthane lors du moussage. Covestro AG utilise plusieurs voies, notamment la chémolyse Vulkollan, la pyrolyse intelligente et le recyclage enzymatique. Covestro AG et Fraunhofer UMSICHT ont convenu en mars 2026 de construire un pilote de pyrolyse intelligente pour la mousse de polyuréthane rigide et de polyisocyanurate. La voie d'hydrolyse d'Evonik Industries AG prend en charge des formulations contenant jusqu'à 100 % de polyol recyclé. Une large couverture technologique est importante car une seule chimie de catalyseur ne convient pas à tous les substrats de mousse.
Des opportunités subsistent dans les catalyseurs récupérables pour les réacteurs à flux continu, les préparations d'enzymes industrielles et les systèmes validés pour les déchets contaminés. Purtiso BV, RAMPF Holding GmbH & Co. KG et H&S Anlagentechnik GmbH proposent des ensembles équipements et catalyseurs qui peuvent réduire le risque de mise en œuvre pour les nouveaux recycleurs. La plateforme de catalyseurs à métaux précieux d'Umicore attire une attention supplémentaire sur l'économie de la récupération des catalyseurs. Le secteur des catalyseurs de recyclage du polyuréthane pourrait connaître une concurrence plus forte de la part des systèmes biocatalytiques si les performances démontrées pour AbPURase sont transposées en exploitation industrielle. Ces systèmes pourraient concurrencer les catalyseurs aminés établis dans les applications de mousse flexible et de polyuréthane thermoplastique au cours de la période de prévision. Le marché des catalyseurs de recyclage du polyuréthane nécessite également des solutions qui continuent de fonctionner avec les mousses de construction chargées d'adhésifs et les mousses automobiles traitées aux retardateurs de flamme. Un catalyseur récupérable peut améliorer l'économie lorsqu'il peut être réutilisé sans compromettre la qualité de la production. Les fournisseurs d'équipements peuvent soutenir les premiers projets en intégrant les besoins de séparation, de réaction et de récupération dans un seul ensemble de processus. Ces capacités sont importantes car les recycleurs commerciaux doivent gérer la variabilité des matières premières ainsi que les performances des catalyseurs.
Leaders du secteur des catalyseurs de recyclage du polyuréthane
-
BASF
-
Evonik Industries AG
-
Covestro AG
-
Huntsman International LLC
-
RAMPF Holding GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mars 2026 : Covestro AG et Fraunhofer UMSICHT ont signé un accord pour la construction d'une installation pilote de pyrolyse intelligente d'une capacité de 2 000 tonnes par an afin de recycler les déchets de mousse de polyuréthane rigide en aniline de haute pureté. Le projet soutient le marché en faisant progresser les technologies de recyclage chimique assisté par catalyseur pour la récupération des matières premières à partir des déchets d'isolation en polyuréthane.
- Septembre 2025 : Dow et Gruppo Fiori ont développé un procédé conjoint pour récupérer les déchets de polyuréthane des véhicules en fin de vie sans démontage, produisant un flux adapté à la dépolymérisation chimique. Le procédé améliore l'accès aux matières premières en polyuréthane et soutient le marché des catalyseurs de recyclage du polyuréthane en permettant un recyclage chimique plus efficace des déchets de polyuréthane automobile.
Périmètre du rapport mondial sur le marché des catalyseurs de recyclage du polyuréthane
Les catalyseurs de recyclage du polyuréthane sont des catalyseurs chimiques ou biologiques utilisés pour faciliter la décomposition et la récupération des matériaux en polyuréthane en composants chimiques réutilisables. Ils contribuent à améliorer l'efficacité des réactions et permettent la récupération de matériaux à partir de déchets de polyuréthane pour une utilisation dans de nouveaux produits.
Le marché des catalyseurs de recyclage du polyuréthane est segmenté par type de catalyseur, processus de recyclage, application et géographie. Par type de catalyseur, le marché est segmenté en catalyseurs à base de métaux, catalyseurs à base d'amines, catalyseurs à base d'enzymes et autres types de catalyseurs. Par processus de recyclage, le marché est segmenté en glycolyse, hydrolyse, aminolyse et autres processus de recyclage. Par application, le marché est segmenté en mousse de polyuréthane flexible, mousse de polyuréthane rigide, polyuréthane thermoplastique (TPU) et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les catalyseurs de recyclage du polyuréthane dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Catalyseurs à base de métaux |
| Catalyseurs à base d'amines |
| Catalyseurs à base d'enzymes |
| Autres types de catalyseurs |
| Glycolyse |
| Hydrolyse |
| Aminolyse |
| Autres processus de recyclage |
| Mousse de polyuréthane flexible |
| Mousse de polyuréthane rigide |
| Polyuréthane thermoplastique (TPU) |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de catalyseur | Catalyseurs à base de métaux | |
| Catalyseurs à base d'amines | ||
| Catalyseurs à base d'enzymes | ||
| Autres types de catalyseurs | ||
| Par processus de recyclage | Glycolyse | |
| Hydrolyse | ||
| Aminolyse | ||
| Autres processus de recyclage | ||
| Par application | Mousse de polyuréthane flexible | |
| Mousse de polyuréthane rigide | ||
| Polyuréthane thermoplastique (TPU) | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des catalyseurs de recyclage du polyuréthane ?
La taille du marché des catalyseurs de recyclage du polyuréthane était évaluée à 26,90 millions USD en 2026 et devrait croître de 28,72 millions USD en 2027 pour atteindre 39,79 millions USD d'ici 2032, à un CAGR de 6,74 % durant la période de prévision (2027-2032).
Quels sont les facteurs qui stimulent la demande de catalyseurs de recyclage du polyuréthane ?
Les exigences en matière de contenu recyclé, les programmes de circuit fermé pour les sièges automobiles et la demande de polyols récupérés de haute qualité soutiennent l'adoption.
Quel type de catalyseur devrait progresser le plus rapidement jusqu'en 2032 ?
Les catalyseurs à base d'enzymes devraient progresser à un CAGR de 8,13 % jusqu'en 2032.
Quel processus de recyclage détenait la plus grande part en 2026 ?
La glycolyse détenait une part de 31,53 % en 2026 en raison de son échelle industrielle, de sa tolérance aux substrats et de sa base de processus établie.