
Taille et part du marché des matières premières liquides pétrolières
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 357.89 Milliards de dollars |
| Taille du Marché (2031) | 449.42 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matières premières liquides pétrolières par Mordor Intelligence
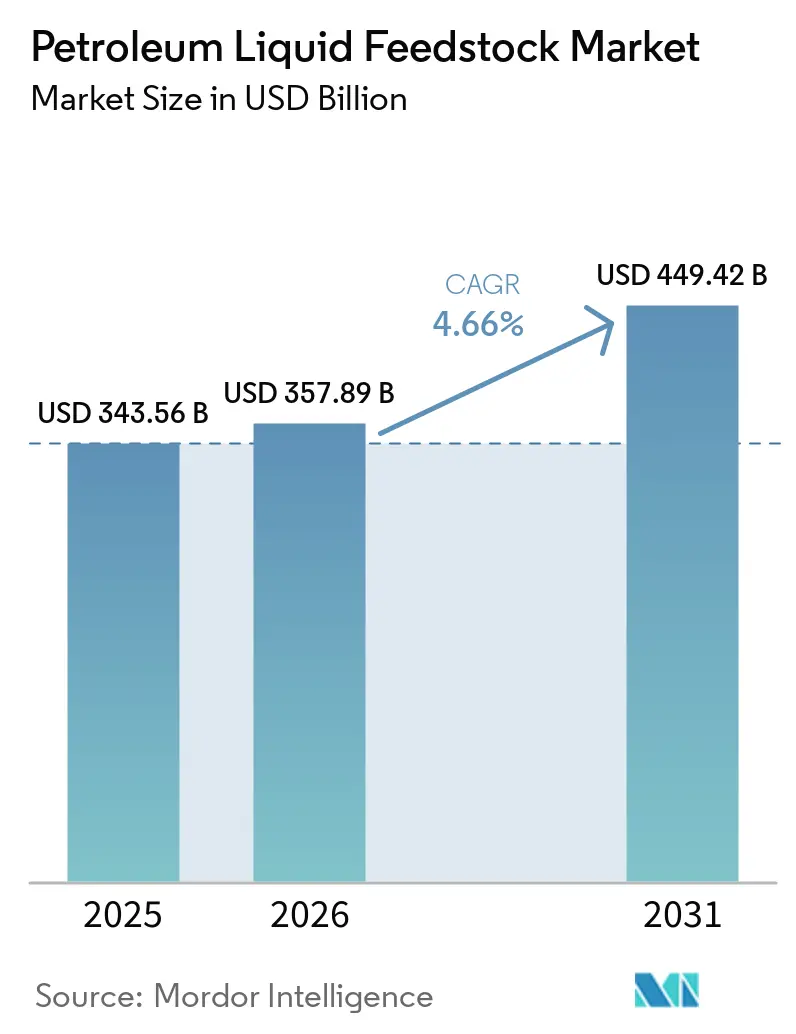
La taille du marché des matières premières liquides pétrolières était évaluée à 343,56 milliards USD en 2025 et devrait croître de 357,89 milliards USD en 2026 à 449,42 milliards USD d'ici 2031, à un CAGR de 4,66 % durant la période de prévision (2026-2031). Le naphta reste au cœur du marché des matières premières liquides pétrolières, car un seul processus de craquage peut produire de l'éthylène, du propylène, du butadiène et des aromatiques. L'intégration raffinage-pétrochimie au Moyen-Orient et en Chine modifie la manière dont les producteurs sécurisent leurs approvisionnements en matières premières et captent la valeur en aval, tandis que la demande de polymères en Asie du Sud et du Sud-Est continue de soutenir la consommation. Les interruptions d'approvisionnement ont incité les acheteurs à diversifier leurs circuits d'approvisionnement, bien que le besoin fondamental en matières premières liquides se maintienne tout au long de la chaîne de valeur pétrochimique.
Principaux enseignements du rapport
- Par type, le naphta détenait 65,67 % de la part du marché des matières premières liquides pétrolières en 2025 et devrait croître à un CAGR de 5,13 % jusqu'en 2031.
- Par produit final, l'éthylène détenait 45,13 % de la part du marché des matières premières liquides pétrolières en 2025, tandis que le propylène devrait croître à un CAGR de 5,22 % jusqu'en 2031.
- Par application, les solvants industriels détenaient 35,06 % de la part du marché des matières premières liquides pétrolières en 2025 et devraient croître à un CAGR de 5,75 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 42,69 % de la part du marché des matières premières liquides pétrolières en 2025 et devrait croître à un CAGR de 5,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des matières premières liquides pétrolières
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'oléfines et d'aromatiques | +1.80% | Mondial, concentré en Asie-Pacifique, avec une demande secondaire au Moyen-Orient, en Afrique et en Asie du Sud | Moyen terme (2-4 ans) |
| Intégration raffinage-pétrochimie | +1.00% | Chine, Arabie Saoudite, Émirats arabes unis et Nigéria, avec des effets de débordement de la demande en Corée du Sud et en Inde | Long terme (≥ 4 ans) |
| Demande de polymères liée aux applications d'emballage, de construction et d'automobile | +1.20% | Mondial, avec la demande incrémentale la plus élevée en Asie du Sud, en Asie du Sud-Est et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Adoption du bio-naphta portée par les mandats sur les carburants renouvelables | +0.30% | Amérique du Nord et Europe, avec une adoption en phase initiale en Asie-Pacifique | Court terme (≤ 2 ans) |
| Flexibilité des matières premières et optimisation numérique des rendements | +0.50% | Mondial, avec une adoption précoce au Moyen-Orient, en Europe et en Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'oléfines et d'aromatiques
Le marché des matières premières liquides pétrolières continue de s'appuyer sur les vapocraqueurs alimentés au naphta, qui demeurent la voie commerciale établie pour produire de l'éthylène, du propylène, du butadiène et du benzène à partir d'un seul flux de matières premières. Cette gamme de produits confère au marché des matières premières liquides pétrolières un rôle durable dans l'approvisionnement en produits chimiques de base. ExxonMobil a démarré ses opérations commerciales sur son complexe de Guangdong d'une capacité de 1,6 million de tonnes par an au deuxième trimestre 2025 et s'est approvisionné en naphta auprès de fournisseurs du Moyen-Orient, notamment la raffinerie de Ras Laffan au Qatar. Les importations des grands producteurs pétrochimiques asiatiques ont atteint 86,6 millions de tonnes en 2025, reflétant l'ampleur de la dépendance de la région vis-à-vis des approvisionnements extérieurs en matières premières. La perturbation des flux du Moyen-Orient début 2026 a réduit l'activité des vapocraqueurs, mais a également incité les acheteurs à diversifier leurs sources d'approvisionnement vers les Amériques, l'Inde et l'Australie.
Intégration raffinage-pétrochimie
Les sites intégrés raffinent le pétrole brut et convertissent les flux intermédiaires en produits pétrochimiques, permettant aux producteurs de conserver de la valeur à davantage de stades de la production. Ce modèle constitue un axe d'investissement majeur sur le marché des matières premières liquides pétrolières, car il donne aux opérateurs un meilleur contrôle sur la disponibilité des matières premières et le placement des produits. Aramco, Sinopec et YASREF ont signé un accord-cadre de coentreprise en avril 2025 pour un projet à Yanbu comprenant un vapocraqueur à alimentation mixte d'une capacité de 1,8 million de tonnes par an et un complexe aromatiques d'une capacité de 1,5 million de tonnes par an. Aramco a affiché l'ambition de convertir jusqu'à 4 millions de barils par jour de pétrole brut en produits chimiques d'ici 2030. Le projet de Dalian de PetroChina, avec un investissement de 68,5 milliards CNY (9,3 milliards USD), est prévu pour inclure une raffinerie de 10 millions de tonnes par an et une unité d'éthylène de 1,2 million de tonnes métriques par an, avec un démarrage de la construction prévu en 2026. De tels projets réduisent l'exposition des utilisateurs internes aux prix spot du naphta et peuvent exercer une pression accrue sur les acheteurs non intégrés.
Demande de polymères liée aux applications d'emballage, de construction et d'automobile
L'emballage, la construction et la production automobile soutiennent un besoin large et récurrent en matériaux polymères dérivés de matières premières d'origine pétrolière. Le marché des matières premières liquides pétrolières bénéficie de l'augmentation de l'activité de construction, qui accroît la demande de tuyaux en polychlorure de vinyle (PVC), de films en polyéthylène et de matériaux de construction polymères. Les règles européennes sur les émissions de dioxyde de carbone des flottes soutiennent l'allègement des véhicules, ce qui augmente l'utilisation de polymères techniques, de matériaux composites et de films de gestion thermique. Les dépenses publiques indiennes en infrastructures soutiennent également la demande de plastiques utilisés dans les tuyaux, les films et les produits de construction. Les systèmes de véhicules électriques utilisent des encapsulants de batteries à base de polymères, des films séparateurs et des matériaux d'interface thermique, maintenant la demande à mesure que les conceptions de véhicules évoluent. Les exigences de conformité au titre des réglementations chimiques européennes et des normes indiennes favorisent des fractions de naphta plus étroites et de plus haute pureté, soutenant les modernisations de raffineries qui améliorent la qualité des produits.
Adoption du bio-naphta portée par les mandats sur les carburants renouvelables
L'Agence américaine de protection de l'environnement a finalisé les exigences du programme de carburants renouvelables pour 2026 et 2027 le 27 mars 2026, la règle entrant en vigueur le 1er janvier 2027. La règle attribue au naphta renouvelable une valeur d'équivalence de 1,4 et fournit une voie de conformité pour les matières premières liquides renouvelables éligibles. Selon la définition réglementaire, le naphta renouvelable peut être produit à partir d'huiles végétales hydrotraitées, de résidus agricoles et d'huiles de cuisson usagées. L'économie de production actuelle et la prime par rapport au naphta fossile limitent l'adoption sans incitations directes. Néanmoins, la règle confère au naphta renouvelable conforme une source de demande qui ne dépend pas uniquement des mouvements des prix du pétrole brut. La politique européenne sur les carburants renouvelables pour le transport maritime pourrait offrir une deuxième voie de demande pour les intermédiaires biosourcés d'ici 2028.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du pétrole brut et du naphta | -0.60% | Mondial, avec un effet disproportionné sur les marchés Asie-Pacifique dépendants des importations, notamment le Japon, la Corée du Sud et Taïwan | Court terme (≤ 2 ans) |
| Substitution par l'éthane, le gaz de pétrole liquéfié (GPL) et les voies de déshydrogénation du propane | -0.70% | Amérique du Nord, Chine et certains producteurs d'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Surcapacité pétrochimique et compression des marges | -0.40% | Chine, Corée du Sud et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du pétrole brut et du naphta
Le prix du naphta reste étroitement lié au pétrole brut, ce qui peut rapidement augmenter les coûts pour les vapocraqueurs lorsque les marchés pétroliers se tendent. Une perturbation de l'approvisionnement débutée fin février 2026 a fortement réduit les flux de naphta du Moyen-Orient vers l'Asie et a abaissé le taux d'utilisation des vapocraqueurs d'Asie du Nord-Est à 60 % en mars contre 80 % en février. Le naphta de référence pour livraison en mai 2026 a atteint 1 300 USD par tonne en mars 2026 durant la perturbation. En mai 2026, les acheteurs japonais avaient sécurisé 80 % de leurs volumes normaux d'importation de naphta via des sources alternatives, notamment des approvisionnements en provenance d'Algérie, du Pérou, des États-Unis et d'Asie centrale. Le marché des matières premières liquides pétrolières se divise donc entre acheteurs au comptant qui absorbent la volatilité immédiate et producteurs intégrés ou acheteurs à long terme qui bénéficient d'une meilleure protection. Une enquête de Tokyo Shoko Research a révélé que 85 % des entreprises manufacturières japonaises ont signalé des contraintes d'approvisionnement en naphta et solvants associés en juin 2026, indiquant que les pénuries peuvent s'étendre au-delà des installations pétrochimiques.
Substitution par l'éthane, le GPL et les voies de déshydrogénation du propane
Les approvisionnements en éthane à faible coût confèrent aux vapocraqueurs à base de gaz un fort avantage en termes de coûts dans les régions disposant d'abondants liquides de gaz naturel. En juillet 2026, les coûts bruts de matières premières pour l'éthylène dans un vapocraqueur à l'éthane du Golfe américain étaient inférieurs de 2 320 USD par tonne à ceux d'un vapocraqueur au naphta sud-coréen. SP Chemical a annoncé des plans pour augmenter la capacité de craquage d'éthane de son vapocraqueur de 600 000 tonnes par an au Jiangsu de 75 % à 90 %, tandis que PTT Global Chemical a sécurisé 400 000 tonnes par an d'approvisionnement en éthane américain à partir de 2029. La Chine a également programmé trois unités de déshydrogénation du propane d'une capacité combinée de 2 millions de tonnes par an pour 2026, intensifiant la concurrence pour le propylène dérivé du naphta. Le naphta conserve un avantage important car son processus de craquage produit du propylène, du butadiène et des aromatiques en plus de l'éthylène. Les nouveaux vapocraqueurs flexibles qui traitent le naphta, le GPL et l'éthane indiquent que la substitution est partielle plutôt qu'un remplacement complet des matières premières liquides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la diversité des coproduits du naphta maintient sa dominance structurelle
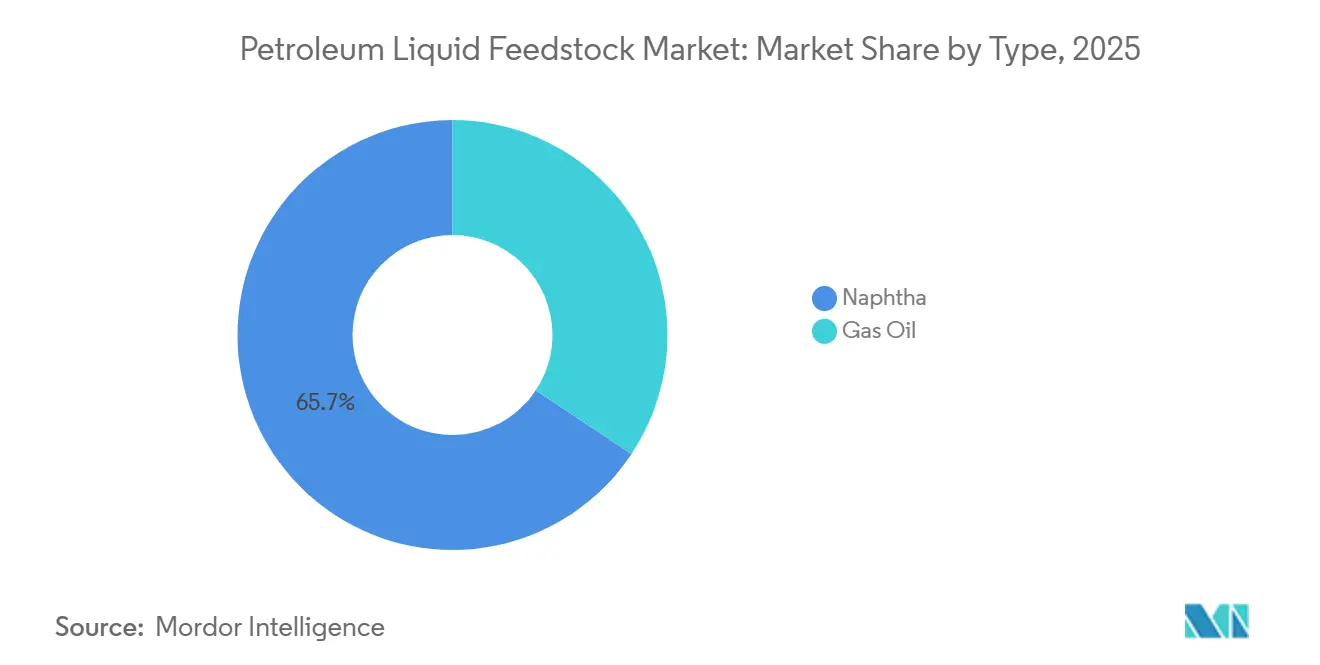
Le naphta détenait 65,67 % de la part du marché des matières premières liquides pétrolières par type en 2025 et devrait croître à un CAGR de 5,13 % jusqu'en 2031. Il est utilisé à la fois pour le vapocraquage en vue de la production d'oléfines et pour le reformage catalytique en vue de la production d'aromatiques, ce qui lui confère un profil de rendement plus large que le gazole ou les charges gazeuses. La Chine a presque doublé ses quotas d'importation de naphta en 2025, et les importations ont atteint 16,79 millions de tonnes. Les nouvelles installations intégrées en Chine et en Arabie Saoudite sont conçues pour consommer du naphta lourd, soutenant la croissance du segment. La valeur du propylène, du butadiène et des aromatiques peut renforcer l'économie du craquage du naphta lorsque les marges sur l'éthylène seul sont faibles.
Au sein du marché des matières premières liquides pétrolières, le gazole joue le rôle de matière première complémentaire pour les vapocraqueurs à charge lourde et constitue une alternative lors des pénuries de naphta. Le marché utilise des systèmes d'alimentation flexibles pour minimiser les perturbations lorsqu'une seule matière première devient indisponible ou coûteuse. La perturbation de l'approvisionnement début 2026 a souligné la valeur des opérations à double alimentation pour les producteurs capables de changer de matières premières. Le complexe de Fujian de SABIC et le projet Shaheen de S-Oil intègrent tous deux la flexibilité des matières premières dans leur conception. Cette approche maintient la pertinence du gazole en tant que matière première de gestion des risques au sein des complexes raffinage-pétrochimie.


Par produit final : l'éthylène ancre la demande tandis que le déficit d'offre en propylène se creuse
L'éthylène détenait 45,13 % de la part du marché des matières premières liquides pétrolières par produit final en 2025. Sa position reflète la demande en polyéthylène pour l'emballage, les films de construction et les biens de consommation. La capacité de production d'éthylène en Chine a atteint 66 millions de tonnes par an en 2025 et devrait atteindre 70 millions de tonnes par an d'ici 2027. Le benzène, l'hexane et le naphtalène ont des utilisations plus spécialisées en tant qu'intermédiaires chimiques, solvants d'extraction pour la transformation alimentaire, solvants pharmaceutiques, additifs pour béton et colorants. Ces utilisations finales fournissent des flux de demande plus modestes mais continus pour le marché des matières premières liquides pétrolières.
Le propylène est le produit final à la croissance la plus rapide, la taille du marché des matières premières liquides pétrolières pour le propylène devant s'étendre à un CAGR de 5,22 % jusqu'en 2031. Le craquage de l'éthane produit moins de propylène coproduit que le craquage du naphta, créant un déficit d'offre à mesure que l'utilisation de l'éthane augmente. Le vapocraqueur à alimentation mixte de SABIC à Fujian est conçu pour produire de l'éthylène et du propylène à grande échelle, avec un démarrage ciblé au quatrième trimestre 2026. La gamme plus large de coproduits du naphta peut compenser les coûts d'approvisionnement plus élevés en matières premières liquides. La rationalisation des capacités européennes pourrait réduire l'utilisation régionale du naphta tout en créant des opportunités d'approvisionnement en propylène auprès d'exportateurs asiatiques et moyen-orientaux.
Par application : les solvants industriels tirent parti de vecteurs de demande indépendants
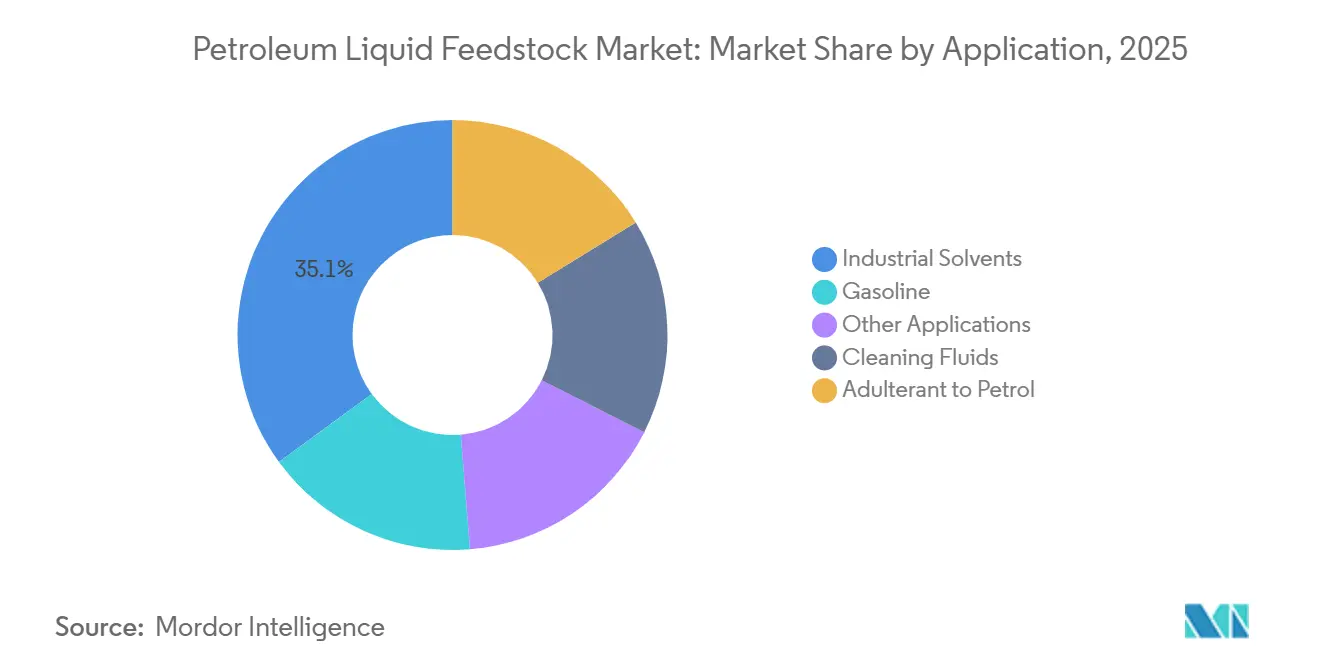
Les solvants industriels détenaient 35,06 % de la part du marché des matières premières liquides pétrolières par application en 2025. Ces produits utilisent des fractions de naphta aromatiques et aliphatiques dans les revêtements, les adhésifs, les fluides de travail des métaux, le nettoyage électronique et les encres d'imprimerie. Les solvants industriels constituent également l'application à la croissance la plus rapide, avec un CAGR de 5,75 % jusqu'en 2031. L'expansion manufacturière en Asie du Sud et du Sud-Est, ainsi que la croissance de la production électronique, soutiennent la demande de grades de solvants de plus haute pureté. Les réglementations éloignant les utilisateurs des solvants chlorés soutiennent davantage la consommation dans cette application.
Les fluides de nettoyage restent une application importante, car la transformation alimentaire, l'emballage pharmaceutique et la production de dispositifs médicaux nécessitent des intrants de nettoyage contrôlés. Le marché des matières premières liquides pétrolières alimente également les usages de mélange d'essence et de coupage de l'essence sur les marchés où l'infrastructure de raffinage reste inégale. La demande de solvants industriels peut rester ferme lorsque les marges sur les polymères s'affaiblissent et que les vapocraqueurs réduisent leurs taux d'utilisation. La baisse de la production de solvants aromatiques durant ces périodes peut resserrer l'offre pour les utilisateurs de revêtements, d'électronique et d'adhésifs. Les exigences chimiques européennes et les règles américaines sur les composés organiques volatils encouragent des mélanges de solvants à teneur en aromatiques plus faible et à spécifications plus élevées.
Analyse géographique
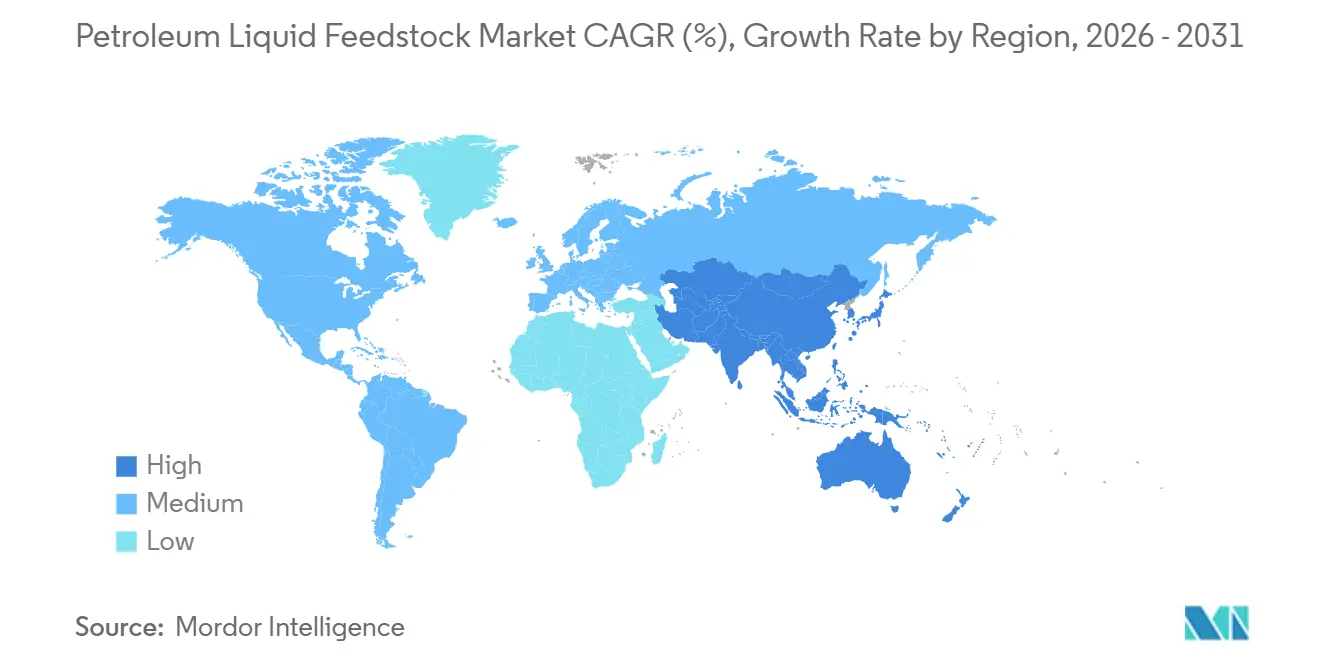
L'Asie-Pacifique détenait 42,69 % de la part du marché des matières premières liquides pétrolières en 2025 et devrait croître à un CAGR de 5,67 % jusqu'en 2031. La demande de naphta en Chine devrait croître de 8,6 % en 2026 à mesure que les nouvelles capacités de vapocraquage augmentent la consommation. Le pipeline de projets régionaux comprend le complexe de Guangdong d'ExxonMobil, l'unité de Panjin de HAPCO, le vapocraqueur flexible de BASF et de nouvelles capacités de paraxylène. La Chine a importé 16,79 millions de tonnes de naphta en 2025, reflétant la demande accrue des vapocraqueurs et la compétitivité réduite de certaines alternatives à base de gaz. Les producteurs sud-coréens ont convenu en août 2025 de réduire la capacité des vapocraqueurs de 2,7 à 3,7 millions de tonnes face à la pression concurrentielle, tandis que le Japon s'est approvisionné en 80 % de ses volumes normaux d'importation de naphta d'ici mai 2026 auprès de fournisseurs alternatifs. L'Inde et l'Asie du Sud-Est restent des zones de croissance importantes alors que les raffineurs et les vapocraqueurs cherchent à diversifier davantage leurs approvisionnements en matières premières à la suite de la perturbation début 2026.
En Amérique du Nord, l'utilisation du naphta se déplace du vapocraquage vers les aromatiques, les intermédiaires spéciaux et le mélange, l'éthane restant abondant. La reconfiguration de Baytown par ExxonMobil, à la suite de sa décision finale d'investissement d'août 2025, reflète une orientation vers des produits de raffinage et chimiques à plus haute valeur ajoutée. L'Europe fait face à des coûts élevés de matières premières, à un excès de capacité chimique et à la pression des exportations chinoises. Les prix européens du naphta ont augmenté de 64 % par rapport aux niveaux d'avant la perturbation pour atteindre un pic fin avril 2026, puis ont perdu 80 % de ce gain d'ici juin 2026. INEOS construit son vapocraqueur à l'éthane Project ONE d'une valeur de 4 milliards EUR (4,3 milliards USD) à Anvers, avec une capacité de 1,45 million de tonnes par an d'éthylène[1]. Le projet réduit la demande européenne future de naphta en tant que matière première pour l'éthylène tout en maintenant la demande pour les matières de qualité aromatiques.
Le Moyen-Orient évolue d'un grand exportateur de naphta vers une base de production chimique plus intégrée. La coentreprise de Yanbu entre Aramco, Sinopec et Yasref comprend un vapocraqueur à alimentation mixte et un complexe aromatiques qui transforment les matières premières en produits chimiques à plus haute valeur ajoutée. Le processus d'allocation des matières premières en Arabie Saoudite donne au gouvernement une influence sur le rythme des grands projets pétrochimiques. En Afrique, Dangote prévoit d'étendre la raffinerie de Lekki à 1,4 million de barils par jour d'ici 2028 et d'ajouter 750 000 tonnes par an de capacité de propylène. Le Brésil est en tête de la consommation sud-américaine, tandis que l'Argentine et les marchés andins représentent des volumes plus modestes dans les chaînes de valeur agrochimique, de construction et d'emballage.

Paysage concurrentiel
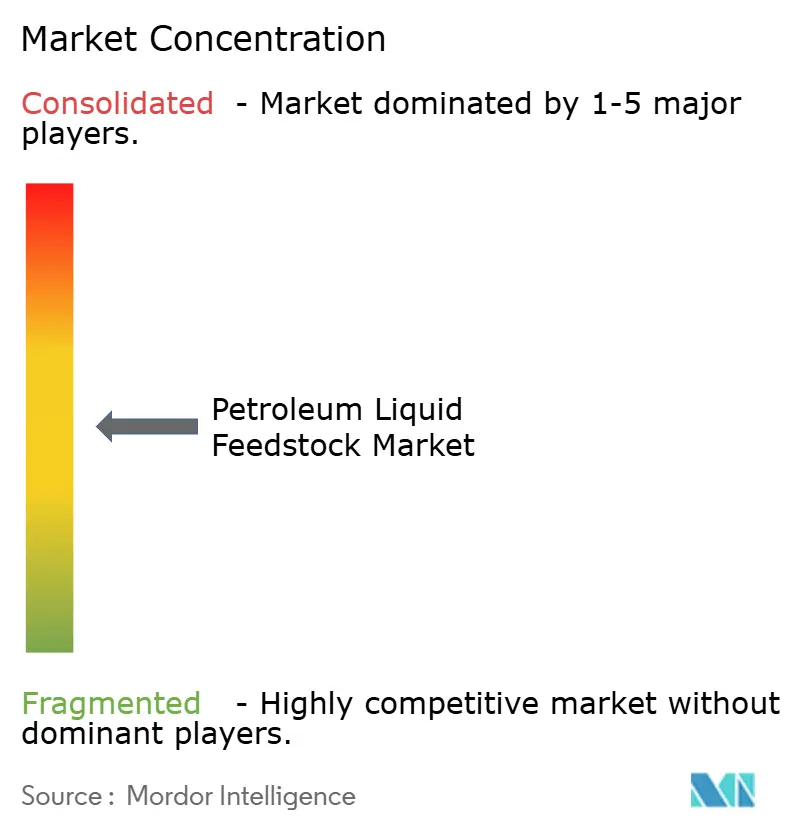
Le marché des matières premières liquides pétrolières est modérément fragmenté. Saudi Aramco, SABIC, ExxonMobil, CNPC, PetroChina et Shell occupent des positions solides en combinant l'accès aux matières premières avec des capacités de raffinage et de conversion chimique. PTT Global Chemical, Reliance Industries, Formosa Petrochemical et Kuwait Petroleum Corporation maintiennent des positions régionales fondées sur l'accès aux matières premières locales et aux actifs de traitement. Le marché se divise entre producteurs intégrés en expansion, opérateurs à coûts élevés en cours de rationalisation et nouveaux projets régionaux. Le coût des matières premières, l'intégration des actifs, la diversité des produits chimiques et la flexibilité opérationnelle définissent cette division concurrentielle.
Le projet de Fujian de SABIC a atteint 98 % d'avancement en juillet 2026 et vise un démarrage au quatrième trimestre 2026. Le projet d'une valeur de 6,4 milliards USD comprend un vapocraqueur à alimentation mixte de 1,8 million de tonnes par an et 16 unités intégrées. LyondellBasell a finalisé la cession de 4 actifs européens de craquage du naphta et de polyoléfines au deuxième trimestre 2026, concentrant le capital sur des actifs plus avantageux. Dangote ajoute des capacités de propylène et d'alkylbenzène linéaire à Lekki grâce à la technologie Honeywell UOP[2]. Ces actions renforcent la distinction entre les projets de conversion intégrés et les opérations de craquage du naphta autonomes.
Sur le marché des matières premières liquides pétrolières, l'optimisation numérique est de plus en plus pertinente à mesure que les opérateurs cherchent à améliorer le mélange des matières premières, le contrôle des rendements et la gestion des marges. ExxonMobil détient un brevet américain couvrant une unité intégrée de conversion du naphta en éthane et propane destinée à augmenter le rendement en oléfines à partir de matières premières liquides. Le naphta renouvelable reste une opportunité pour les chaînes d'approvisionnement intégrées en Amérique du Nord et en Europe, le cadre de conformité américain devant entrer en vigueur en 2027.
Leaders du secteur des matières premières liquides pétrolières
-
Saudi Arabian Oil Co.
-
China Petrochemical Corporation
-
Exxon Mobil Corporation
-
Reliance Industries Limited
-
Shell plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Septembre 2026 : la filiale de SABIC, Saudi Methanol Company (AR-RAZI), a reçu l'approbation du ministère de l'Énergie d'Arabie Saoudite pour l'allocation de matières premières liquides pétrolières pour une usine de méthanol proposée de 1,8 million de tonnes par an à Jubail.
- Avril 2026 : la raffinerie pétrolière Dangote a attribué à Honeywell International un contrat pour la fourniture des technologies de procédé UOP Oleflex et des catalyseurs sur son complexe de Lekki d'une capacité de 650 000 barils par jour. Le projet a ajouté 750 000 tonnes par an de capacité de propylène et 400 000 tonnes par an de capacité d'alkylbenzène linéaire.


Périmètre du rapport mondial sur le marché des matières premières liquides pétrolières
Une matière première liquide pétrolière est une matière première liquide, principalement composée d'hydrocarbures, qui est traitée dans des raffineries ou des installations pétrochimiques pour produire de l'énergie, des carburants et des produits chimiques. Ces matières premières sont dérivées du pétrole brut et comprennent des matériaux tels que le naphta, le gazole et le fioul résiduel.
Le marché des matières premières liquides pétrolières est segmenté par type, produit final, application et géographie. Par type, le marché est segmenté en naphta et gazole. Par produit final, le marché est segmenté en éthylène, benzène, propylène, hexane, naphtalène et autres produits finaux. Par application, le marché est segmenté en solvants industriels, fluides de nettoyage, produit de coupage de l'essence, essence et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les matières premières liquides pétrolières dans 16 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Naphta |
| Gazole |
| Éthylène |
| Benzène |
| Propylène |
| Hexane |
| Naphtalène |
| Autres produits finaux |
| Solvants industriels |
| Fluides de nettoyage |
| Produit de coupage de l'essence |
| Essence |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Naphta | |
| Gazole | ||
| Par produit final | Éthylène | |
| Benzène | ||
| Propylène | ||
| Hexane | ||
| Naphtalène | ||
| Autres produits finaux | ||
| Par application | Solvants industriels | |
| Fluides de nettoyage | ||
| Produit de coupage de l'essence | ||
| Essence | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des matières premières liquides pétrolières ?
La taille du marché des matières premières liquides pétrolières était évaluée à 343,56 milliards USD en 2025 et devrait croître de 357,89 milliards USD en 2026 à 449,42 milliards USD d'ici 2031, à un CAGR de 4,66 % durant la période de prévision (2026-2031).
Pourquoi le naphta est-il le principal type de matière première ?
Le naphta détenait une part de 65,67 % en 2025 car il peut produire de l'éthylène, du propylène, du butadiène et des aromatiques à partir d'un seul processus de craquage. Sa large gamme de produits offre aux vapocraqueurs davantage d'options que les unités conçues autour d'une seule matière première plus légère.
Quel produit final connaît la croissance la plus rapide ?
Le propylène est le produit final à la croissance la plus rapide, avec un CAGR projeté de 5,22 % jusqu'en 2031. La demande est soutenue par un déficit d'offre qui peut se creuser lorsque les producteurs se tournent vers le craquage de l'éthane, qui génère moins de propylène coproduit.
Quelle application se développe le plus rapidement ?
Les solvants industriels devraient croître à un CAGR de 5,75 % jusqu'en 2031, soutenus par la demande dans les secteurs manufacturier et électronique. Les revêtements, les adhésifs, les fluides de travail des métaux, le nettoyage électronique et les encres d'imprimerie utilisent tous des fractions de naphta aromatiques et aliphatiques.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

