
石油液体フィードストック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 357.89 十億米ドル |
| 市場規模 (2031) | 449.42 十億米ドル |
| 成長率 (2026 - 2031) | 4.66 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる石油液体フィードストック市場分析
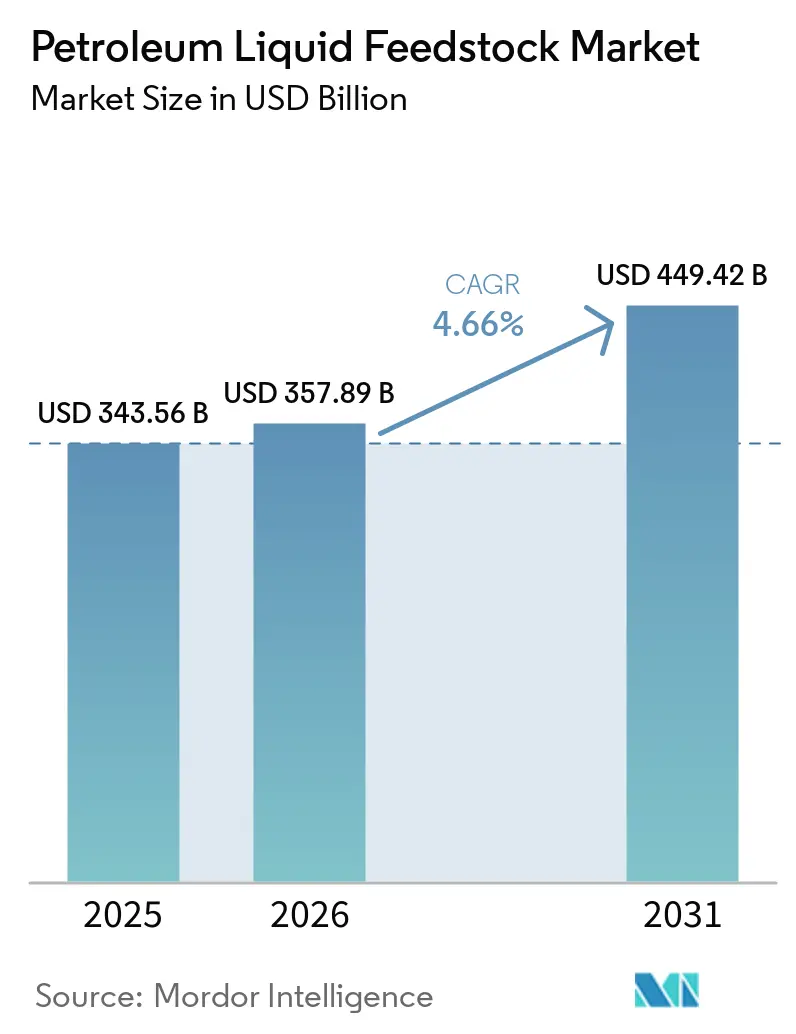
石油液体フィードストック市場規模は2025年に343.56 ビリオン 米ドルと評価され、2026年の357.89 ビリオン 米ドルから2031年には449.42 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.66%で成長すると推定されています。ナフサは、単一の分解プロセスでエチレン、プロピレン、ブタジエン、芳香族化合物を生産できることから、石油液体フィードストック市場において引き続き中心的な役割を担っています。中東および中国における製油所と石油化学の統合は、生産者がフィードストックを確保し下流の付加価値を獲得する方法を変えつつあり、南アジアおよび東南アジアにおけるポリマー需要は消費を支え続けています。供給途絶により、買い手は調達ルートの多様化を促されていますが、石油化学バリューチェーン全体にわたる液体フィードストックへの根本的な需要は継続しています。
主要レポートのポイント
- タイプ別では、ナフサが2025年の石油液体フィードストック市場シェアの65.67%を占め、2031年にかけてCAGR 5.13%で成長すると予測されています。
- 最終製品別では、エチレンが2025年の石油液体フィードストック市場シェアの45.13%を占め、プロピレンは2031年にかけてCAGR 5.22%で成長すると予測されています。
- 用途別では、工業用溶剤が2025年の石油液体フィードストック市場シェアの35.06%を占め、2031年にかけてCAGR 5.75%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の石油液体フィードストッ市場シェアの42.69%を占め、2031年にかけてCAGR 5.67%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の石油液体フィードストック市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オレフィンおよび芳香族化合物への需要増加 | +1.80% | 世界全体、アジア太平洋に集中し、中東、アフリカ、南アジアに二次的需要 | 中期(2~4年) |
| 製油所と石油化学の統合 | +1.00% | 中国、サウジアラビア、アラブ首長国連邦、ナイジェリア、韓国およびインドへの波及需要効果 | 長期(4年以上) |
| 包装、建設、自動車用途からのポリマー需要 | +1.20% | 世界全体、南アジア、東南アジア、サハラ以南アフリカで最大の増分需要 | 中期(2~4年) |
| 再生可能燃料義務に牽引されたバイオナフサの普及 | +0.30% | 北米および欧州、アジア太平洋では初期段階の普及 | 短期(2年以内) |
| フィードストックの柔軟性とデジタル収率最適化 | +0.50% | 世界全体、中東、欧州、中国での早期普及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オレフィンおよび芳香族化合物への需要増加
石油液体フィードストック市場は引き続きナフサ供給のスチームクラッカーに依存しており、これは単一のフィードストック流からエチレン、プロピレン、ブタジエン、ベンゼンを生産するための確立された商業的ルートとして残っています。この製品レンジは、石油液体フィードストック市場に基礎化学品供給における持続的な役割を与えています。ExxonMobil社は2025年第2四半期に広東省の年産160万トン規模の複合施設で商業運転を開始し、カタールのラス・ラファン製油所を含む中東のサプライヤーからナフサを調達しました。アジアの主要石油化学メーカーによる輸入量は2025年に8,660万トンに達し、同地域が外部フィードストック供給に依存する規模を反映しています。2026年初頭の中東からの流通途絶によりクラッカーの稼働率は低下しましたが、買い手は南北アメリカ、インド、オーストラリアを含む供給ルートの多様化を促されました。
製油所と石油化学の統合
統合サイトは原油を精製し、中間流を石油化学製品に転換することで、生産者がより多くの生産段階にわたって付加価値を保持できるようにします。このモデルは石油液体フィードストック市場における主要な投資の焦点であり、オペレーターがフィードストックの入手可能性と製品配置をより大きく制御できるためです。Aramco、Sinopec、YASREFは2025年4月に、年産180万トンの混合フィードクラッカーと年産150万トンの芳香族複合施設を含むヤンブープロジェクトのベンチャー枠組み協定に署名しました。Aramcoは2030年までに最大400万バレル/日の原油を化学品に転換するという目標を表明しています。PetroChina社の大連プロジェクトは685億人民元(93億米ドル)の投資規模で、年産1,000万トンの製油所と年産120万メートルトンのエチレンユニットを含む計画であり、2026年に建設開始が予定されています。このようなプロジェクトは内部ユーザーのスポットナフサ価格へのエクスポージャーを低減し、非統合型の買い手にさらなる圧力をかける可能性があります。
包装、建設、自動車用途からのポリマー需要
包装、建設、自動車生産は、石油系フィードストックから誘導されるポリマー材料への広範かつ継続的な需要を支えています。建設活動がポリ塩化ビニル(PVC)パイプ、ポリエチレンフィルム、ポリマー建設材料への需要を増加させると、石液体フィードストック市場は恩恵を受けます。欧州の車両二酸化炭素規制は車両の軽量化を促進し、エンジニアリングポリマー、複合材料、熱管理フィルムの使用を増加させています。インドの公共インフラ支出も、パイプ、フィルム、建設製品に使用されるプラスチックへの需要を支えています。電気自動車システムはポリマー系バッテリーエンキャプシュラント、セパレーターフィルム、熱界面材料を使用しており、車両設計の変化に伴い需要を維持しています。欧州の化学規制およびインドの基準に基づくコンプライアンス要件は、より狭い高純度ナフサ留分を優遇し、製品品質を向上させる製油所のアップグレードを支援しています。
再生可能燃料義務に牽引されたバイオナフサの普及
米国環境保護庁は2026年3月27日に2026年および2027年の再生可能燃料基準要件を最終決定し、同規則は2027年1月1日に発効します。同規則は再生可能ナフサに1.4の等価値を割り当て、適格な再生可能液体フィードストックのコンプライアンスルートを提供しています。規制上の定義では、再生可能ナフサは水素化処理植物油、農業残渣、廃食用油から製造できます。現在の生産経済性と化石ナフサに対するプレミアムは、直接的なインセンティブなしには普及を制限しています。それでも、同規則は適合する再生可能ナフサに対し、原油価格の動向のみに依存しない需要源を与えています。海上輸送向けの欧州再生可能燃料政策は、2028年までにバイオ系中間体に対する第二の需要経路を提供する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原油およびナフサ価格の変動性 | -0.60% | 世界全体、日本、韓国、台湾を含む輸入依存型アジア太平洋市場に不均衡な影響 | 短期(2年以内) |
| エタン、液化石油ガス(LPG)、プロパン脱水素ルートによる代替 | -0.70% | 北米、中国、一部の東南アジア生産者 | 中期(2~4年) |
| 石油化学の過剰生産能力とマージン圧縮 | -0.40% | 中国、韓国、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油およびナフサ価格の変動性
ナフサ価格は原油と密接に連動しており、石油市場が逼迫するとクラッカーのコストが急速に上昇する可能性があります。2026年2月下旬に始まった供給途絶により、アジアへの中東ナフサの流通が急激に減少し、北東アジアのクラッカー稼働率は2月の80%から3月には60%に低下しました。2026年5月渡しのベンチマークナフサは、途絶期間中の2026年3月に1トン当たり1,300米ドルに達しました。2026年5月までに、日本の買い手はアルジェリア、ペルー、米国、中央アジアからの供給を含む代替ソースを通じて、通常のナフサ輸入量の80%を確保していました。したがって、石油液体フィードストック市場は、即時の変動を吸収するスポット買い手と、より大きな保護を持つ統合型生産者または長期買い手に分かれています。東京商工リサーチの調査によると、日本の製造業企業の85%が2026年6月にナフサおよび関連溶剤の供給制約を報告しており、不足が石油化学プラントを超えて広がる可能性があることを示しています。
エタン、LPG、プロパン脱水素ルートによる代替
低コストのエタン供給は、天然ガス液が豊富な地域においてガス系クラッカーに強いコスト優位性を与えています。2026年7月、米国湾岸のエタンクラッカーにおけるエチレンの総フィードストックコストは、韓国のナフサクラッカーより1トン当たり2,320米ル低くなっていました。SP Chemical社は江蘇省の年産60万トンクラッカーにおけるエタン分解能力を75%から90%に引き上げる計画を発表し、PTT Global Chemical社は2029年から年産40万トンの米国エタン供給を確保しました。中国はまた、2026年に合計年産200万トンの能力を持つ3基のプロパン脱水素プラントを予定しており、ナフサ由来プロピレンとの競争が激化しています。ナフサはエチレンに加えてプロピレン、ブタジエン、芳香族化合物を生産するという重要な優位性を保持しています。ナフサ、LPG、エタンを処理できる新しいフレキシブルクラッカーは、代替が液体フィードストックの完全な置き換えではなく部分的なものであることを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:ナフサの副産物の幅広さが構造的優位性を維持
ナフサは2025年のタイプ別石油液体フィードストック市場シェアの65.67%を占め、2031年にかけてCAGR 5.13%で成長すると予測されています。オレフィン向けのスチーム分解と芳香族向けの接触改質の両方に使用されており、ガスオイルやガス系フィードよりも幅広い収率プロファイルを持っています。中国は2025年のナフサ輸入割当をほぼ倍増させ、輸入量は1,679万トンに達しました。中国とサウジアラビアの新しい統合施設は重質ナフサを消費するよう設計されており、セグメントの成長を支えています。エチレンマージンのみが弱い場合でも、プロピレン、ブタジエン、芳香族化合物の価値がナフサ分解の経済性を強化できます。
石油液体フィードストック市場において、ガスオイルは重質フィードクラッカーの補完的フィードストックとして機能し、ナフサ不足時の代替手段を提供します。市場は、単一の原料が入手困難またはコスト高になった場合の混乱を最小化するためにフレキシブルフィード系を使用しています。2026年初頭の供給途絶は、入力を切り替えられる生産者にとってデュアルフィード操業の価値を浮き彫りにしました。SABICの福建省複合施設とS-OilのShaheen Projectはいずれも、設計にフィードストックの柔軟性を組み込んでいます。このアプローチにより、製油所・石油化学複合施設内でリスク管理インプットとしてのガスオイルの関連性が維持されています。
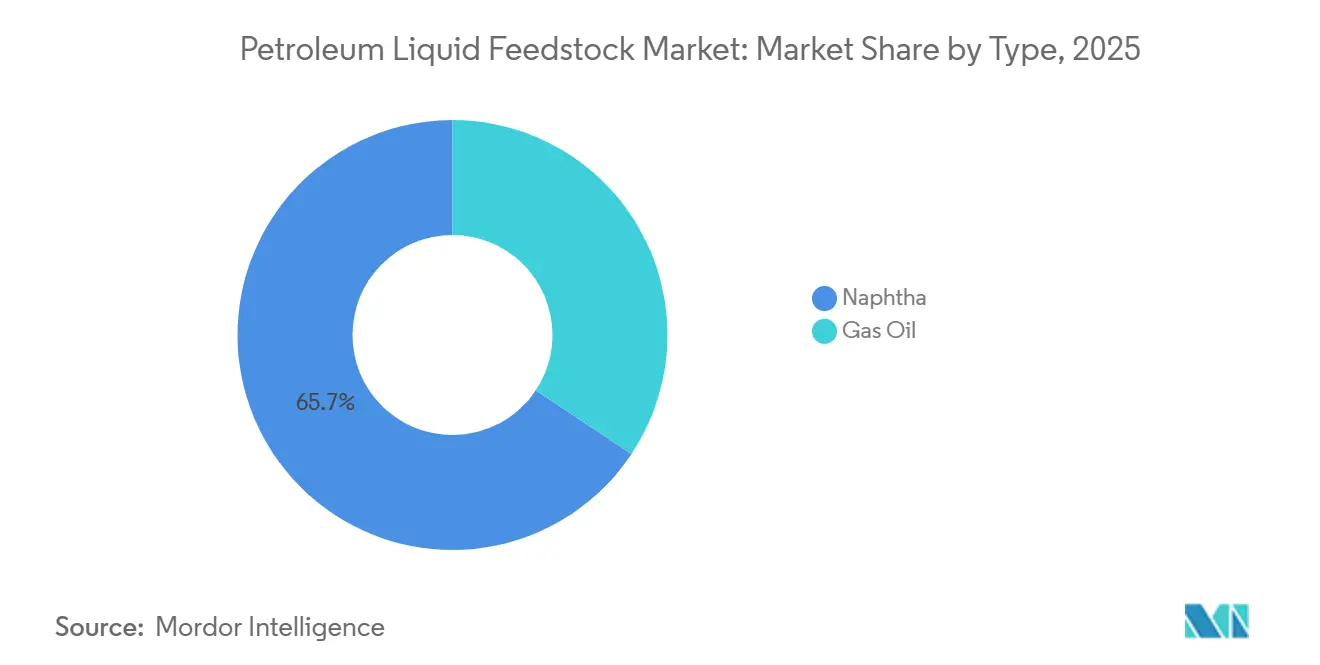
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


最終製品別:エチレンが需要を支え、プロピレンの供給ギャップが拡大
エチレンは2025年の最終製品別石油液体フィードストック市場シェアの45.13%を占めました。その地位は、包装、建設用フィルム、消費財からのポリエチレン需要を反映しています。中国のエチレン生産能力は2025年に年産6,600万トンに達し、2027年までに年産7,000万トンに達すると予測されています。ベンゼン、ヘキサン、ナフタレンは、化学中間体、食品加工抽出溶剤、医薬品溶剤、コンクリート添加剤、染料としてより特化した用途を持っています。これらの最終用途は、石油液体フィードストック市場に対して小規模ながら継続的な需要流を提供しています。
プロピレンは最も成長の速い最終製品であり、プロピレン向けの石油液体フィードストック市場規模は2031年にかけてCAGR 5.22%で拡大すると予測されています。エタン分解はナフサ分解よりも副産物プロピレンの生産量が少なく、エタン使用の増加に伴い供給ギャップが生じています。SABICの福建省混合フィードクラッカーはエチレンとプロピレンを大規模に生産するよう設計されており、2026年第4四半期の立ち上げを目標としています。ナフサ副産物の幅広いスレートは、液体フィードストックの高い調達コストを相殺できます。欧州の生産能力合理化により地域のナフサ使用量が減少する一方、アジアおよび中東の輸出業者からのプロピレン供給の機会が生まれる可能性があります。
用途別:工業用溶剤が独立した需要ベクターを活用
工業用溶剤は2025年の用途別石油液体フィードストック市場シェアの35.06%を占めました。これらの製品は、塗料、接着剤、金属加工液、電子機器洗浄、印刷インクに芳香族および脂肪族ナフサ留分を使用しています。工業用溶剤はまた最も成長の速い用途であり、2031年にかけてCAGR 5.75%を示しています。南アジアおよび東南アジアにおける製造業の拡大と電子機器生産の増加が、高純度溶剤グレードへの需要を支えています。塩素系溶剤からの移行を促す規制も、この用途における消費を支援しています。
洗浄液は重要な用途として残っており、食品加工、医薬品包装、医療機器生産は管理された洗浄インプットを必要としています。石油液体フィードストック市場はまた、製油所インフラが依然として不均一な市場においてガソリンブレンドおよびガソリン混和剤用途にも供給しています。工業用溶剤需要は、ポリマーマージンが弱まりクラッカーが稼働率を下げる場合でも堅調を維持できます。このような時期の芳香族溶剤生産量の低下は、塗料、電子機器、接着剤ユーザーの供給を逼迫させる可能性があります。欧州の化学要件および米国の揮発性有機化合物規制は、低芳香族・高仕様溶剤ブレンドを促進しています。
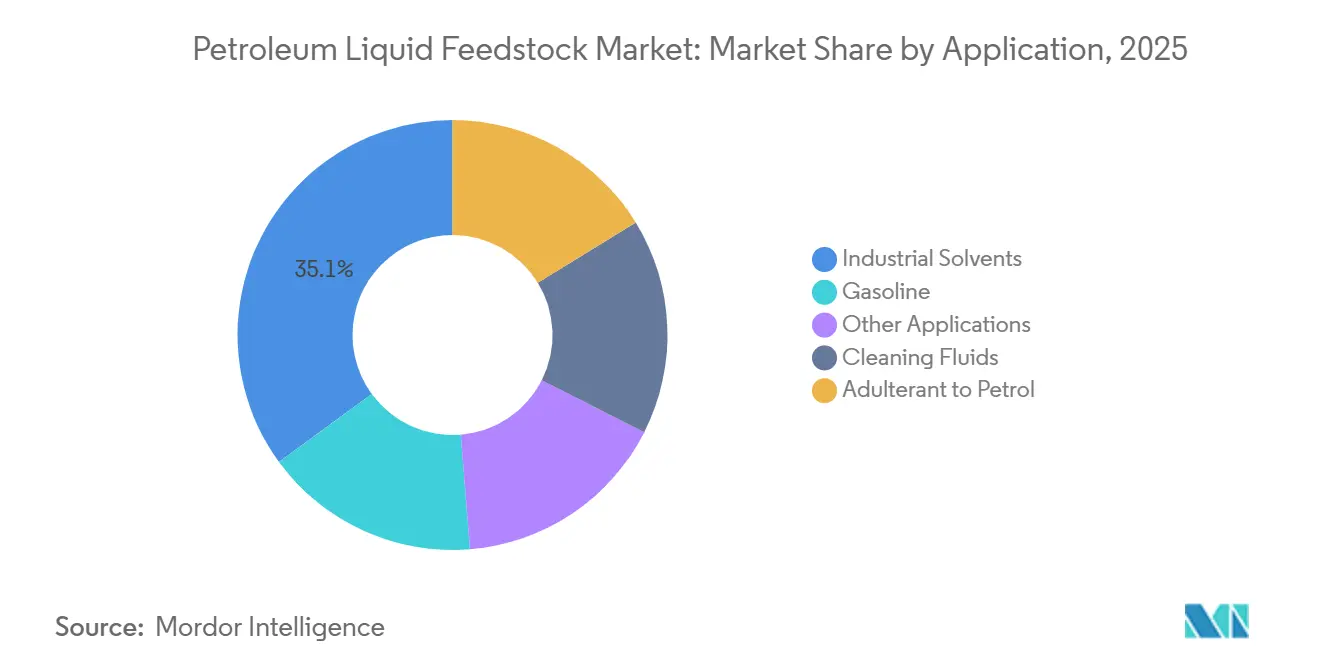
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
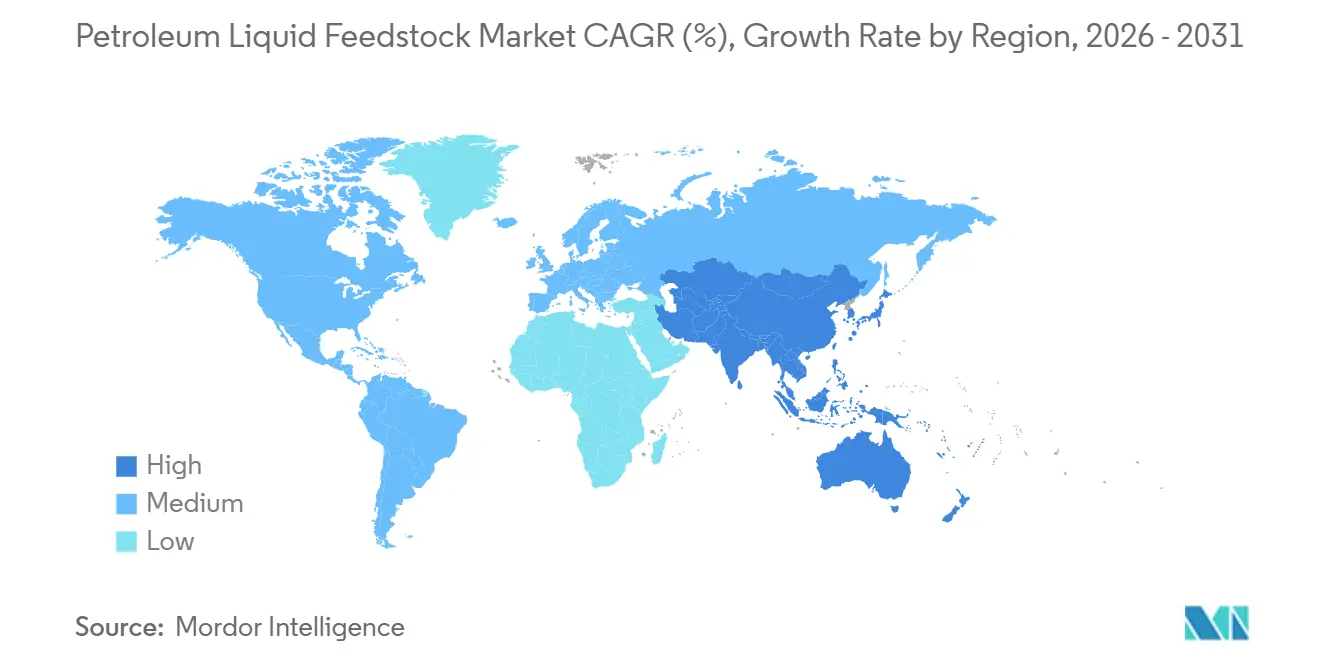
アジア太平洋は2025年の石油液体フィードストック市場シェアの42.69%を占め、2031年にかけてCAGR 5.67%で成長すると予測されています。中国のナフサ需要は、新しいクラッカー能力が消費を増加させることから2026年に8.6%成長すると予測されています。地域のプロジェクトパイプラインには、ExxonMobilの広東省複合施設、HAPCOの盤錦ユニット、BASFのフレキシクラッカー、新しいパラキシレン能力が含まれています。中国は2025年に1,679万トンのナフサを輸入しており、クラッカーからの需要増加と一部のガス系代替品の競争力低下を反映しています。韓国の生産者は2025年8月に競争圧力の中でクラッカー能力を270万~370万トン削減することに合意し、日本は2026年5月までに代替サプライヤーから通常のナフサ輸入量の80%を確保しました。インドおよび東南アジアは、2026年初頭の途絶後に製油所とクラッカーがフィードストックの多様化をめる中で、引き続き重要な成長地域となっています。
北米では、エタンが依然として豊富であることから、ナフサの使用がスチーム分解から芳香族、特殊中間体、ブレンドへとシフトしています。ExxonMobilの2025年8月の最終投資決定を受けたベイタウンの再構成は、より高付加価値の精製・化学製品アウトプットへの注力を反映しています。欧州は高いフィードストストコスト、過剰な化学生産能力、中国からの輸出圧力に直面しています。欧州のナフサ価格は途絶前の水準から2026年4月下旬のピークまで64%上昇し、その後2026年6月までにその上昇分の80%を失いました。INEOSはアントワープに年産145万トンのエチレン能力を持つ40億ユーロ(43億米ドル)のProject ONEエタン供給クラッカーを建設中です[1]。このプロジェクトはエチレンフィードストックとしてのナフサに対する将来の欧州需要を削減する一方、芳香族グレード材料への需要は維持します。
中東は主要なナフサ輸出地域から、より統合された化学品生産拠点へと発展しています。Aramco、Sinopec、Yasref間のヤンブーベンチャーには、フィードストックをより高付加価値の化学製品に加工する混合フィードクラッカーと芳香族複合施設が含まれています。サウジアラビアのフィードストック配分プロセスは、大規模石油化学プロジェクトのペースに対して政府が影響力を持つことを意味しています。アフリカでは、Dangoteがレキ製油所を2028年までに日産140万バレルに拡張し、年産75万トンのプロピレン能力を追加する計画です。ブラジルが南米の消費をリードし、アルゼンチンおよびアンデス市場は農薬、建設、包装のバリューチェーンにおいてより少量を占めています。

競合状況
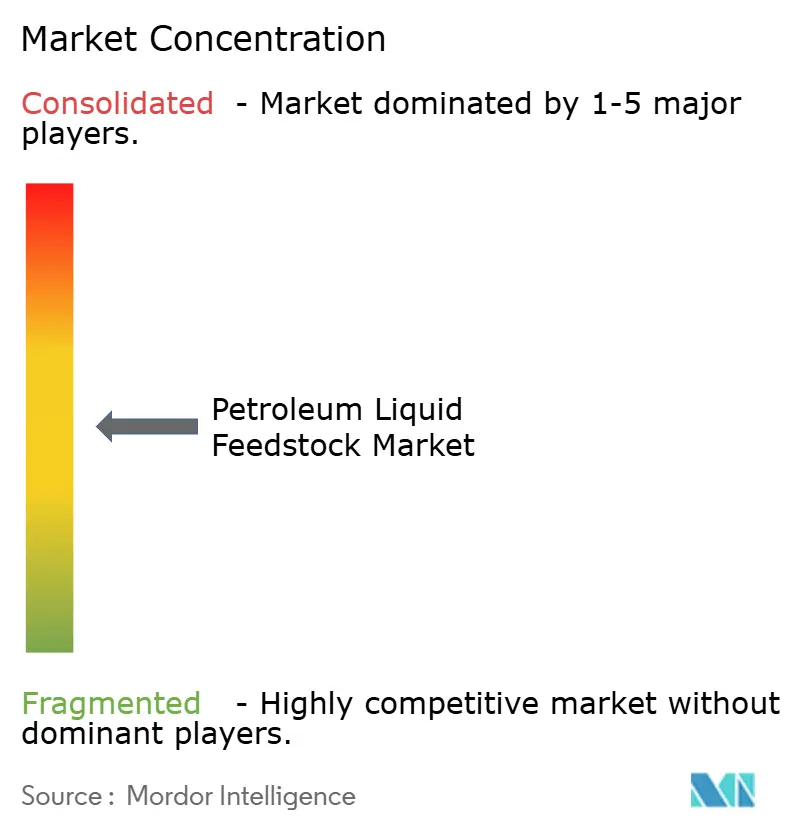
石油液体フィードストック市場は中程度に分散しています。Saudi Aramco、SABIC、ExxonMobil、CNPC、PetroChina、Shellは、フィードストックへのアクセスと精製・化学転換能力を組み合わせることで強固なポジションを保持しています。PTT Global Chemical、Reliance Industries、Formosa Petrochemical、Kuwait Petroleum Corporationは、地域のフィードストックおよび処理資産へのアクセスに基づいて地域的なポジションを維持しています。市場は、拡大する統合型生産者、高コストオペレーターの合理化、新しい地域プロジェクトに分かれています。フィードストストコスト、資産統合、複数の化学製品アウトプット、操業の柔軟性がこの競争上の分断を定義しています。
SABICの福建省プロジェクトは2026年7月に98%の完成度に達し、2026年第4四半期の立ち上げを目標としています。64億米ドルのプロジェクトには年産180万トンの混合フィードスチームクラッカーと16の統合ユニットが含まれています。LyondellBasellは2026年第2四半期に欧州4つのナフサ分解・ポリオレフィン資産の売却を完了し、より優位な資産に資本を集中させました。DangoteはHoneywell UOP技術を通じてレキにプロピレンおよび直鎖アルキルベンゼン能力を追加しています[2]。これらの動きは、統合型転換プロジェクトと独立型ナフサ分解操業の区別を強化しています。
石油液体フィードストック市場において、オペレーターがフィードストックブレンディング、収率管理、マージン管理の改善を求める中で、デジタル最適化の重要性が高まっています。ExxonMobilは、液体フィードストックからのオレフィン収率を向上させることを目的とした統合型ナフサ・エタン・プロパンユニットをカバーする米国特許を保有しています。再生可能ナフサは北米および欧州の統合サプライチェーンにとって引き続き機会であり、米国のコンプライアンス枠組みは2027年に開始される予定です。
石油液体フィードストック産業のリーダー企業
-
Saudi Arabian Oil Co.
-
China Petrochemical Corporation
-
Exxon Mobil Corporation
-
Reliance Industries Limited
-
Shell plc
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:SABICの子会社であるSaudi Methanol Company(AR-RAZI)は、ジュバイルに提案されている年産180万トンのメタノールプラントへの石油液体フィードストック配分について、サウジアラビアエネルギー省から承認を受けました。
- 2026年4月:Dangote Petroleum Refineryは、日産65万バレルのレキ複合施設においてUOP Oleflex プロセス技術と触媒を供給する契約をHoneywell Internationalに発注しました。このプロジェクトにより年産75万トンのプロピレン能力と年産40万トンの直鎖アルキルベンゼン能力が追加されました。


世界の石油液体フィードストック市場レポートの調査範囲
石油液体フィードストックとは、主に炭化水素で構成される液体原料であり、製油所または石油化学プラントでエネルギー、燃料、化学製品を生産するために処理されます。これらのフィードストックは原油から誘導され、ナフサ、ガスオイル、残渣燃料油などの材料を含みます。
石油液体フィードストック市場は、タイプ、最終製品、用途、地域別にセグメント化されています。タイプ別では、市場はナフサとガスオイルにセグメント化されています。最終製品別では、市場はエチレン、ベンゼン、プロピレン、ヘキサン、ナフタレン、その他の最終製品にセグメント化されています。用途別では、市場は工業用溶剤、洗浄液、ガソリン混和剤、ガソリン、その他の用途にセグメント化されています。レポートはまた、主要地域の16カ国における石油液体フィードストックの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
| ナフサ |
| ガスオイル |
| エチレン |
| ベンゼン |
| プロピレン |
| ヘキサン |
| ナフタレン |
| その他の最終製品 |
| 工業用溶剤 |
| 洗浄液 |
| ガソリン混和剤 |
| ガソリン |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | ナフサ | |
| ガスオイル | ||
| 最終製品別 | エチレン | |
| ベンゼン | ||
| プロピレン | ||
| ヘキサン | ||
| ナフタレン | ||
| その他の最終製品 | ||
| 用途別 | 工業用溶剤 | |
| 洗浄液 | ||
| ガソリン混和剤 | ||
| ガソリン | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
石油液体フィードストック市場の現在の市場規模は?
石油液体フィードストック市場規模は2025年に343.56 ビリオン 米ドルと評価され、2026年の357.89 ビリオン 米ドルから2031年には449.42 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.66%で成長すると推定されています。
なぜナフサが主要なフィードストックタイプなのか?
ナフサは2025年に65.67%のシェアを占めました。これは、単一の分解プロセスでエチレン、プロピレン、ブタジエン、芳香族化合物を生産できるためです。その幅広い生産スレートは、単一の軽質フィードストックを中心に設計されたユニットよりも多くの選択肢をクラッカーに与えています。
最も成長の速い最終製品はどれか?
プロピレンは最も成長の速い最終製品であり、2031年にかけてCAGR 5.22%が予測されています。需要は、エタン分解へのシフトにより副産物プロピレンの生産量が減少することで拡大する可能性のある供給ギャップによって支えられています。
最も急速に拡大している用途はどれか?
工業用溶剤は2031年にかけてCAGR 5.75%で成長すると予測されており、製造業および電子機器分野の需要に支えられています。塗料、接着剤、金属加工液、電子機器洗浄、印刷インクはいずれも芳香族および脂肪族ナフサ留分を使用しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

