
Marktgröße und Marktanteil für Erdöl-Flüssigausgangsstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 357.89 Milliarden US-Dollar |
| Marktgröße (2031) | 449.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Erdöl-Flüssigausgangsstoffe von Mordor Intelligence
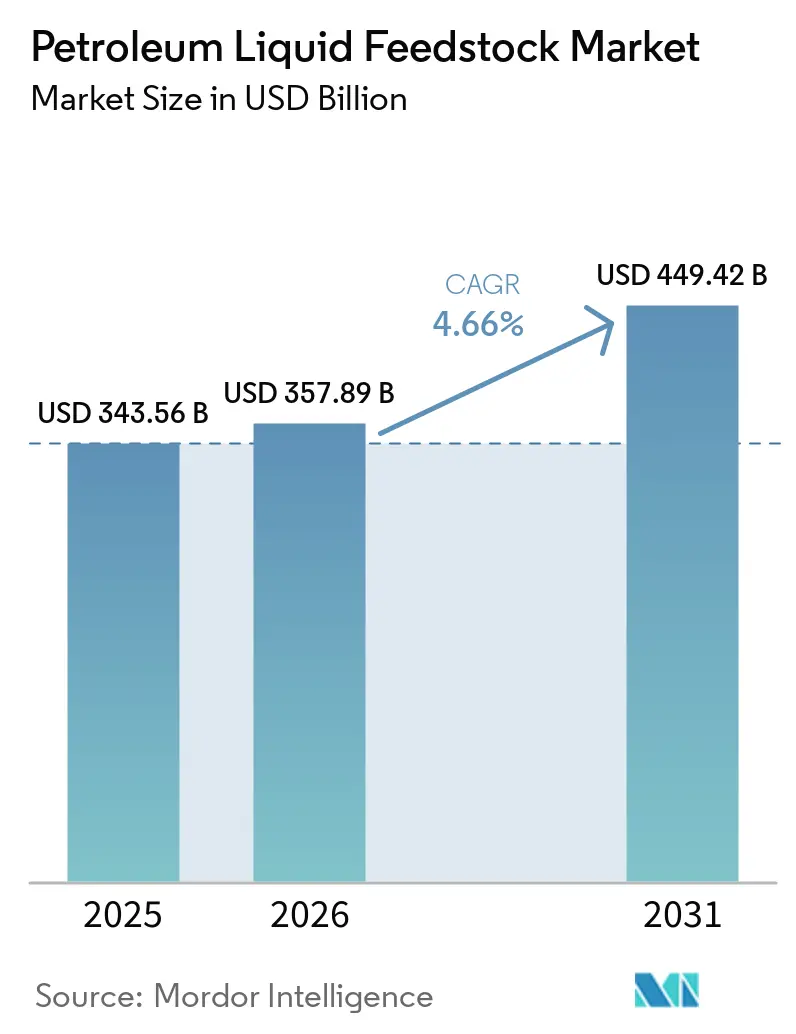
Die Marktgröße für Erdöl-Flüssigausgangsstoffe wurde im Jahr 2025 auf 343,56 Milliarden USD geschätzt und soll von 357,89 Milliarden USD im Jahr 2026 auf 449,42 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,66 % während des Prognosezeitraums (2026–2031). Naphtha bleibt zentral für den Markt für Erdöl-Flüssigausgangsstoffe, da ein einziger Crackprozess Ethylen, Propylen, Butadien und Aromaten erzeugen kann. Die Integration von Raffinerien und Petrochemie im Nahen Osten und in China verändert die Art und Weise, wie Produzenten Ausgangsstoffe sichern und nachgelagerten Wert abschöpfen, während die Polymernachfrage in Süd- und Südostasien den Verbrauch weiterhin stützt. Versorgungsunterbrechungen haben Käufer dazu veranlasst, ihre Beschaffungswege zu diversifizieren, obwohl der grundlegende Bedarf an flüssigen Ausgangsstoffen in der gesamten petrochemischen Wertschöpfungskette anhält.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Naphtha im Jahr 2025 einen Marktanteil von 65,67 % am Markt für Erdöl-Flüssigausgangsstoffe und soll bis 2031 mit einer CAGR von 5,13 % wachsen.
- Nach Endprodukt hielt Ethylen im Jahr 2025 einen Marktanteil von 45,13 % am Markt für Erdöl-Flüssigausgangsstoffe, während Propylen bis 2031 mit einer CAGR von 5,22 % wachsen soll.
- Nach Anwendung hielten Industrielösungsmittel im Jahr 2025 einen Marktanteil von 35,06 % am Markt für Erdöl-Flüssigausgangsstoffe und sollen bis 2031 mit einer CAGR von 5,75 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 42,69 % am Markt für Erdöl-Flüssigausgangsstoffe und soll bis 2031 mit einer CAGR von 5,67 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Erdöl-Flüssigausgangsstoffe
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Olefinen und Aromaten | +1.80% | Global, konzentriert in Asien-Pazifik, mit sekundärer Nachfrage im Nahen Osten, Afrika und Südasien | Mittelfristig (2–4 Jahre) |
| Integration von Raffinerien und Petrochemie | +1.00% | China, Saudi-Arabien, die Vereinigten Arabischen Emirate und Nigeria, mit Nachfrageausstrahlungseffekten in Südkorea und Indien | Langfristig (≥ 4 Jahre) |
| Polymernachfrage aus Verpackung, Bauwesen und Automobilanwendungen | +1.20% | Global, mit dem höchsten inkrementellen Bedarf in Südasien, Südostasien und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Bio-Naphtha-Einführung durch Mandate für erneuerbare Kraftstoffe | +0.30% | Nordamerika und Europa, mit früher Einführungsphase in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausgangsstoffflexibilität und digitale Ausbeiteoptimierung | +0.50% | Global, mit früher Einführung im Nahen Osten, Europa und China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Olefinen und Aromaten
Der Markt für Erdöl-Flüssigausgangsstoffe stützt sich weiterhin auf mit Naphtha betriebene Steamcracker, die nach wie vor der etablierte kommerzielle Weg zur Herstellung von Ethylen, Propylen, Butadien und Benzol aus einem einzigen Ausgangsstoffstrom sind. Dieses Produktspektrum verleiht dem Markt für Erdöl-Flüssigausgangsstoffe eine dauerhafte Rolle in der Basischemikalienversorgung. ExxonMobil nahm seinen Guangdong-Komplex mit einer Kapazität von 1,6 Millionen Tonnen pro Jahr im zweiten Quartal 2025 in den kommerziellen Betrieb und bezog Naphtha von Lieferanten aus dem Nahen Osten, darunter Katars Ras-Laffan-Raffinerie. Die Importe großer asiatischer Petrochemieunternehmen erreichten im Jahr 2025 86,6 Millionen Tonnen, was das Ausmaß der Abhängigkeit der Region von externen Ausgangsstofflieferungen widerspiegelt. Die Störung der Lieferströme aus dem Nahen Osten Anfang 2026 verringerte die Crackeraktivität, veranlasste Käufer jedoch auch dazu, ihre Versorgungswege zu diversifizieren und dabei die Amerikas, Indien und Australien einzubeziehen.
Integration von Raffinerien und Petrochemie
Integrierte Standorte raffinieren Rohöl und wandeln Zwischenströme in Petrochemikalien um, wodurch Produzenten über mehr Produktionsstufen hinweg Wert erhalten können. Dieses Modell ist ein wichtiger Investitionsschwerpunkt im Markt für Erdöl-Flüssigausgangsstoffe, da es den Betreibern eine größere Kontrolle über die Verfügbarkeit von Ausgangsstoffen und die Produktplatzierung gibt. Aramco, Sinopec und YASREF unterzeichneten im April 2025 ein Venture-Rahmenabkommen für ein Yanbu-Projekt mit einem Mischbeschickungscracker mit einer Kapazität von 1,8 Millionen Tonnen pro Jahr und einem Aromatkomplex mit einer Kapazität von 1,5 Millionen Tonnen pro Jahr. Aramco hat das Ziel erklärt, bis 2030 bis zu 4 Millionen Barrel Rohöl pro Tag in Chemikalien umzuwandeln. Das Dalian-Projekt von PetroChina mit einer Investition von 68,5 Milliarden CNY (9,3 Milliarden USD) soll eine Raffinerie mit einer Kapazität von 10 Millionen Tonnen pro Jahr und eine Ethylenanlage mit einer Kapazität von 1,2 Millionen Tonnen pro Jahr umfassen, wobei der Baubeginn für 2026 geplant ist. Solche Projekte verringern die Abhängigkeit interner Nutzer von Spot-Naphtha-Preisen und können den Druck auf nicht integrierte Käufer erhöhen.
Polymernachfrage aus Verpackung, Bauwesen und Automobilanwendungen
Verpackung, Bauwesen und Automobilproduktion stützen einen breiten, wiederkehrenden Bedarf an Polymermaterialien, die aus erdölbasierten Ausgangsstoffen gewonnen werden. Der Markt für Erdöl-Flüssigausgangsstoffe profitiert, wenn Bautätigkeit die Nachfrage nach Polyvinylchlorid (PVC)-Rohren, Polyethylenfolien und polymeren Baumaterialien erhöht. Europäische Flottenkohlendioxidvorschriften unterstützen die Gewichtsreduzierung von Fahrzeugen, was den Einsatz von technischen Polymeren, Verbundwerkstoffen und Wärmemanagementfolien erhöht. Indiens öffentliche Infrastrukturausgaben stützen ebenfalls die Nachfrage nach Kunststoffen, die in Rohren, Folien und Bauprodukten verwendet werden. Elektrofahrzeugsysteme verwenden polymerbasierte Batterieeinkapselungsmittel, Separatorfolien und thermische Grenzflächenmaterialien, was die Nachfrage aufrechthält, während sich Fahrzeugdesigns ändern. Compliance-Anforderungen gemäß europäischen Chemikalienvorschriften und indischen Standards begünstigen engere, hochreinere Naphthafraktionen und unterstützen Raffinerieaufrüstungen, die die Produktqualität verbessern.
Bio-Naphtha-Einführung durch Mandate für erneuerbare Kraftstoffe
Die US-amerikanische Umweltschutzbehörde finalisierte am 27. März 2026 die Anforderungen des Renewable Fuel Standard für 2026 und 2027, wobei die Regelung am 1. Januar 2027 in Kraft trat. Die Regelung weist erneuerbarem Naphtha einen Äquivalenzwert von 1,4 zu und bietet einen Compliance-Weg für qualifizierende erneuerbare flüssige Ausgangsstoffe. Gemäß der regulatorischen Definition kann erneuerbares Naphtha aus hydroprozessierten Pflanzenölen, landwirtschaftlichen Rückständen und gebrauchtem Speiseöl hergestellt werden. Die aktuellen Produktionsökonomien und der Aufschlag gegenüber fossilem Naphtha begrenzen die Einführung ohne direkte Anreize. Dennoch gibt die Regelung konformem erneuerbarem Naphtha eine Nachfragequelle, die nicht ausschließlich von Rohölpreisbewegungen abhängt. Die europäische Politik für erneuerbare Kraftstoffe im Seeverkehr könnte bis 2028 einen zweiten Nachfragepfad für biobasierte Zwischenprodukte bieten.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohöl- und Naphtha-Preisvolatilität | -0.60% | Global, mit unverhältnismäßig starker Auswirkung auf importabhängige Asien-Pazifik-Märkte, einschließlich Japan, Südkorea und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Ethan, Flüssiggas (LPG) und Propan-Dehydrierungsrouten | -0.70% | Nordamerika, China und ausgewählte südostasiatische Produzenten | Mittelfristig (2–4 Jahre) |
| Petrochemische Überkapazität und Margenverengung | -0.40% | China, Südkorea und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohöl- und Naphtha-Preisvolatilität
Die Naphtha-Preisgestaltung bleibt eng an das Rohöl gebunden, was die Kosten für Cracker schnell erhöhen kann, wenn sich die Ölmärkte anspannen. Eine Versorgungsstörung, die Ende Februar 2026 begann, reduzierte die Naphtha-Lieferströme aus dem Nahen Osten nach Asien erheblich und senkte die Crackerauslastung in Nordostasien im März von 80 % im Februar auf 60 %. Der Benchmark-Naphtha-Preis für die Lieferung im Mai 2026 erreichte während der Störung im März 2026 1.300 USD pro Tonne. Bis Mai 2026 hatten japanische Käufer 80 % ihrer normalen Naphtha-Importmengen durch alternative Quellen gesichert, darunter Lieferungen aus Algerien, Peru, den Vereinigten Staaten und Zentralasien. Der Markt für Erdöl-Flüssigausgangsstoffe teilt sich daher in Spot-Käufer, die unmittelbare Volatilität absorbieren, und integrierte Produzenten oder Langzeitkäufer, die einen größeren Schutz genießen. Eine Umfrage von Tokyo Shoko Research ergab, dass 85 % der japanischen Fertigungsunternehmen im Juni 2026 Engpässe bei Naphtha und verwandten Lösungsmittellieferungen meldeten, was darauf hindeutet, dass Engpässe über petrochemische Anlagen hinausgehen können.
Substitution durch Ethan, LPG und Propan-Dehydrierungsrouten
Kostengünstige Ethanlieferungen verschaffen gasbasierten Crackern in Regionen mit reichlich vorhandenen Erdgasflüssigkeiten einen starken Kostenvorteil. Im Juli 2026 lagen die Brutto-Ausgangsstoffkosten für Ethylen an einem US-Golf-Ethancracker um 2.320 USD pro Tonne niedriger als an einem südkoreanischen Naphtha-Cracker. SP Chemical kündigte Pläne an, die Ethan-Cracking-Kapazität an seinem Jiangsu-Cracker mit einer Kapazität von 600.000 Tonnen pro Jahr von 75 % auf 90 % zu erhöhen, während PTT Global Chemical ab 2029 eine US-Ethanversorgung von 400.000 Tonnen pro Jahr sicherte. China plante außerdem drei Propan-Dehydrierungsanlagen mit einer kombinierten Kapazität von 2 Millionen Tonnen pro Jahr für 2026, was den Wettbewerb um naphtha-abgeleitetes Propylen erhöht. Naphtha behält einen wichtigen Vorteil, da sein Crackprozess neben Ethylen auch Propylen, Butadien und Aromaten liefert. Neue flexible Cracker, die Naphtha, LPG und Ethan verarbeiten, zeigen, dass die Substitution eher partiell als ein vollständiger Ersatz flüssiger Ausgangsstoffe ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Die Breite der Koprodukte von Naphtha sichert die strukturelle Dominanz
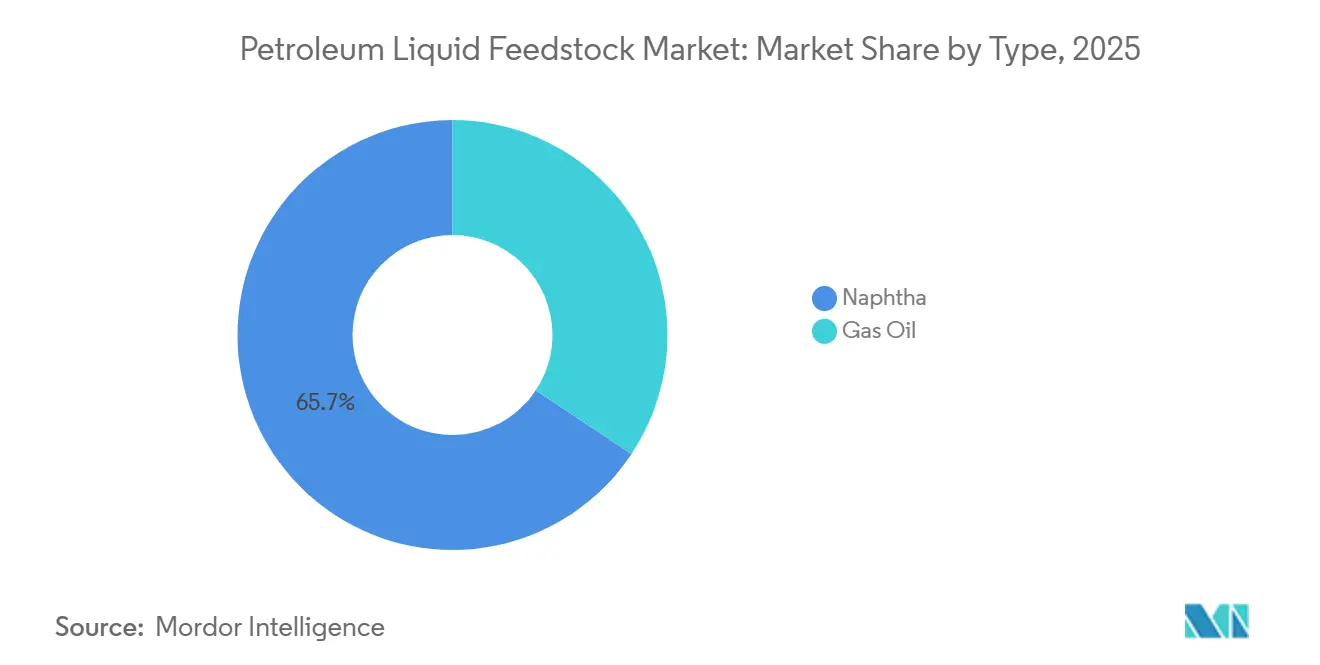
Naphtha hielt im Jahr 2025 einen Marktanteil von 65,67 % am Markt für Erdöl-Flüssigausgangsstoffe nach Typ und soll bis 2031 mit einer CAGR von 5,13 % wachsen. Es dient sowohl dem Steamcracking für Olefine als auch dem katalytischen Reformieren für Aromaten und bietet damit ein breiteres Ausbeuteprofil als Gasöl oder gasbasierte Einsatzstoffe. China verdoppelte seine Naphtha-Importquoten für 2025 nahezu, und die Importe erreichten 16,79 Millionen Tonnen. Neue integrierte Anlagen in China und Saudi-Arabien sind für den Verbrauch von schwerem Naphtha ausgelegt und unterstützen das Segmentwachstum. Der Wert von Propylen, Butadien und Aromaten kann die Wirtschaftlichkeit des Naphtha-Crackings stärken, wenn die Ethylenmargen allein schwach sind.
Innerhalb des Marktes für Erdöl-Flüssigausgangsstoffe fungiert Gasöl als ergänzender Ausgangsstoff für Schwerbeschickungscracker und bietet eine Alternative bei Naphtha-Engpässen. Der Markt nutzt flexible Beschickungssysteme, um Störungen zu minimieren, wenn ein einzelner Einsatzstoff nicht verfügbar oder kostspielig wird. Die Versorgungsstörung Anfang 2026 unterstrich den Wert von Doppelbeschickungsbetrieben für Produzenten, die in der Lage sind, Einsatzstoffe zu wechseln. SABICs Fujian-Komplex und S-Oils Shaheen-Projekt integrieren beide Ausgangsstoffflexibilität in ihre Designs. Dieser Ansatz hält Gasöl als Risikomanagement-Einsatzstoff innerhalb von Raffinerie-Petrochemie-Komplexen relevant.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endprodukt: Ethylen verankert die Nachfrage, während sich die Versorgungslücke bei Propylen ausweitet
Ethylen hielt im Jahr 2025 einen Marktanteil von 45,13 % am Markt für Erdöl-Flüssigausgangsstoffe nach Endprodukt. Seine Position spiegelt die Polyethylennachfrage aus Verpackung, Baufolien und Konsumgütern wider. Chinas Ethylenkapazität erreichte im Jahr 2025 66 Millionen Tonnen pro Jahr und soll bis 2027 70 Millionen Tonnen pro Jahr erreichen. Benzol, Hexan und Naphthalin haben speziellere Verwendungszwecke als chemische Zwischenprodukte, Extraktionslösungsmittel für die Lebensmittelverarbeitung, pharmazeutische Lösungsmittel, Betonzusatzstoffe und Farbstoffe. Diese Endverwendungen liefern kleinere, aber anhaltende Nachfrageströme für den Markt für Erdöl-Flüssigausgangsstoffe.
Propylen ist das am schnellsten wachsende Endprodukt, wobei die Marktgröße für Propylen im Markt für Erdöl-Flüssigausgangsstoffe bis 2031 mit einer CAGR von 5,22 % wachsen soll. Ethan-Cracking produziert weniger Koprodukt-Propylen als Naphtha-Cracking, was eine Versorgungslücke schafft, wenn die Ethannutzung zunimmt. SABICs Fujian-Mischbeschickungscracker ist darauf ausgelegt, Ethylen und Propylen in großem Maßstab zu produzieren, mit einem geplanten Start im vierten Quartal 2026. Das breitere Spektrum an Naphtha-Koprodukten kann höhere Beschaffungskosten für flüssige Ausgangsstoffe ausgleichen. Die europäische Kapazitätsrationalisierung könnte den regionalen Naphtha-Einsatz reduzieren und gleichzeitig Möglichkeiten für Propylenlieferungen aus asiatischen und nahöstlichen Exporteuren schaffen.
Nach Anwendung: Industrielösungsmittel nutzen unabhängige Nachfragevektoren
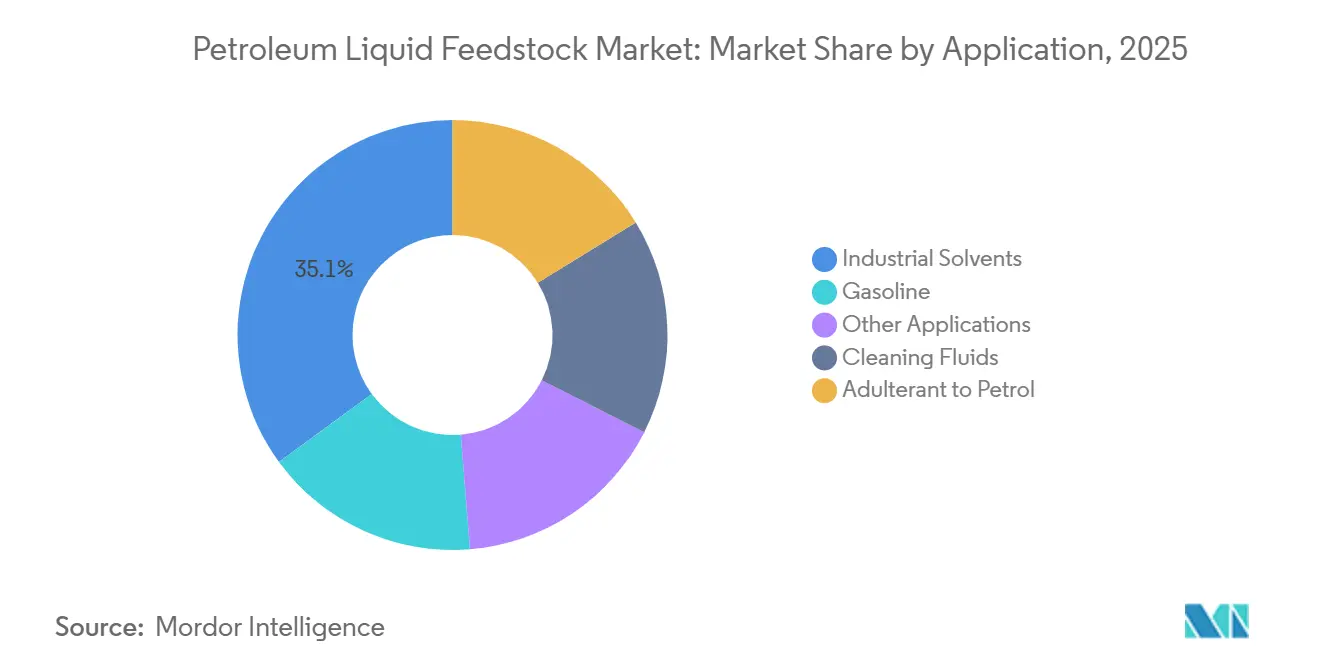
Industrielösungsmittel hielten im Jahr 2025 einen Marktanteil von 35,06 % am Markt für Erdöl-Flüssigausgangsstoffe nach Anwendung. Diese Produkte verwenden aromatische und aliphatische Naphthafraktionen in Beschichtungen, Klebstoffen, Metallbearbeitungsflüssigkeiten, Elektronikreinigung und Druckfarben. Industrielösungsmittel sind auch die am schnellsten wachsende Anwendung mit einer CAGR von 5,75 % bis 2031. Die Fertigungsexpansion in Süd- und Südostasien sowie die wachsende Elektronikproduktion stützen die Nachfrage nach hochreineren Lösungsmittelqualitäten. Vorschriften, die Nutzer von chlorierten Lösungsmitteln wegbewegen, stützen den Verbrauch in dieser Anwendung weiter.
Reinigungsflüssigkeiten bleiben eine wichtige Anwendung, da Lebensmittelverarbeitung, pharmazeutische Verpackung und Medizingeräteproduktion kontrollierte Reinigungseinsatzstoffe erfordern. Der Markt für Erdöl-Flüssigausgangsstoffe beliefert auch Benzinmischungs- und Benzinverschnittmittelverwendungen in Märkten, in denen die Raffinerieinfrastruktur uneinheitlich bleibt. Die Nachfrage nach Industrielösungsmitteln kann stabil bleiben, wenn Polymermargen schwächer werden und Cracker ihre Betriebsraten reduzieren. Geringere aromatische Lösungsmittelproduktion in diesen Perioden kann das Angebot für Beschichtungs-, Elektronik- und Klebstoffnutzer verknappen. Europäische Chemikalienanforderungen und US-amerikanische Vorschriften zu flüchtigen organischen Verbindungen fördern aromatikärmere und höher spezifizierte Lösungsmittelmischungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
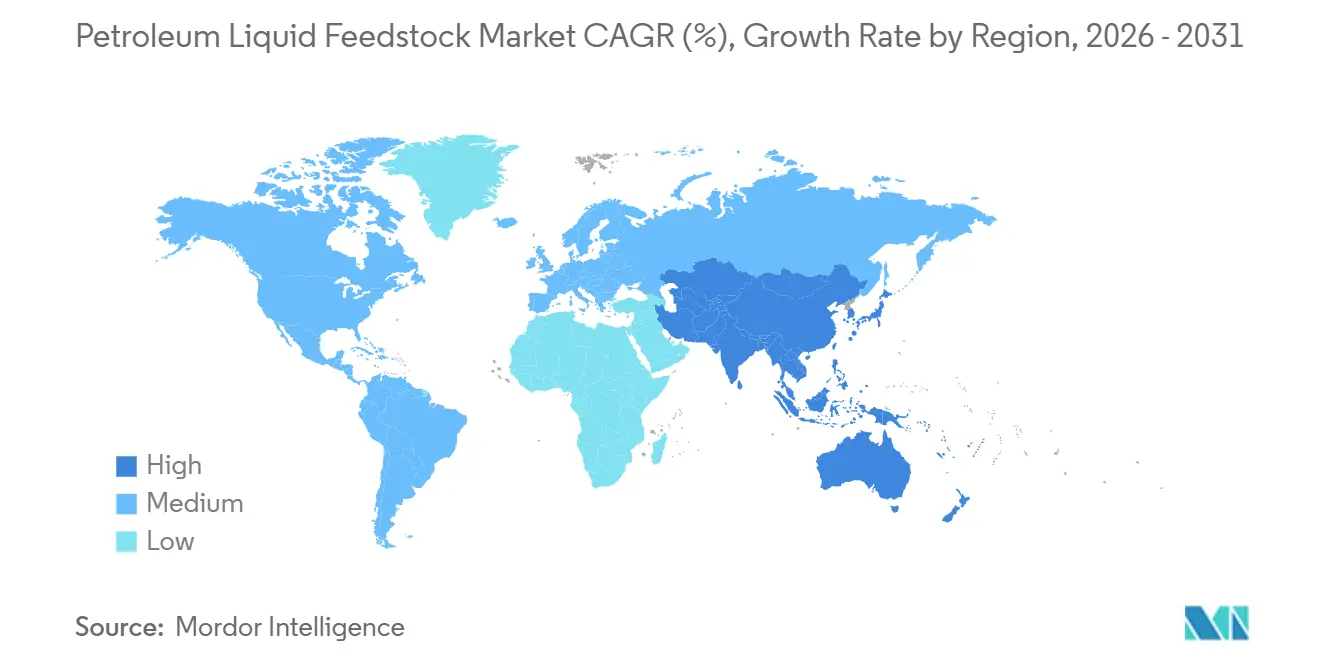
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 42,69 % am Markt für Erdöl-Flüssigausgangsstoffe und soll bis 2031 mit einer CAGR von 5,67 % wachsen. Chinas Naphtha-Nachfrage soll im Jahr 2026 um 8,6 % wachsen, da neue Crackerkapazitäten den Verbrauch steigern. Die regionale Projektpipeline umfasst ExxonMobils Guangdong-Komplex, HAPCOs Panjin-Anlage, BASFs Flexi-Cracker und neue Paraxylol-Kapazitäten. China importierte im Jahr 2025 16,79 Millionen Tonnen Naphtha, was die gestiegene Nachfrage von Crackern und die verringerte Wettbewerbsfähigkeit einiger gasbasierter Alternativen widerspiegelt. Südkoreanische Produzenten einigten sich im August 2025 darauf, die Crackerkapazität um 2,7 bis 3,7 Millionen Tonnen angesichts des Wettbewerbsdrucks zu reduzieren, während Japan bis Mai 2026 80 % seiner normalen Naphtha-Importmengen von alternativen Lieferanten bezog. Indien und Südostasien bleiben wichtige Wachstumsgebiete, da Raffinerien und Cracker nach der Störung Anfang 2026 eine größere Ausgangsstoffdiversifizierung anstreben.
In Nordamerika verlagert sich die Naphtha-Nutzung vom Steamcracking hin zu Aromaten, Spezialzwischenprodukten und Mischung, da Ethan reichlich vorhanden bleibt. ExxonMobils Baytown-Rekonfiguration, nach der endgültigen Investitionsentscheidung im August 2025, spiegelt einen Fokus auf höherwertige Raffinerie- und Chemieprodukte wider. Europa sieht sich mit hohen Ausgangsstoffkosten, überschüssiger Chemiekapazität und Druck durch chinesische Exporte konfrontiert. Europäische Naphtha-Preise stiegen von den Niveaus vor der Störung um 64 % auf einen Höchststand Ende April 2026 und verloren bis Juni 2026 80 % dieses Gewinns wieder. INEOS baut seinen 4 Milliarden EUR (4,3 Milliarden USD) teuren Project ONE Ethan-Cracker in Antwerpen mit einer Kapazität von 1,45 Millionen Tonnen Ethylen pro Jahr[1]. Das Projekt reduziert die künftige europäische Nachfrage nach Naphtha als Ethylen-Ausgangsstoff, während die Nachfrage nach Aromaten-Qualitätsmaterial erhalten bleibt.
Der Nahe Osten entwickelt sich von einem großen Naphtha-Exporteur zu einer stärker integrierten Chemieproduktionsbasis. Das Yanbu-Gemeinschaftsunternehmen zwischen Aramco, Sinopec und Yasref umfasst einen Mischbeschickungscracker und einen Aromatkomplex, der Ausgangsstoffe in höherwertige chemische Produkte verarbeitet. Saudi-Arabiens Ausgangsstoffzuteilungsprozess gibt der Regierung Einfluss auf das Tempo großer petrochemischer Projekte. In Afrika plant Dangote, die Lekki-Raffinerie bis 2028 auf 1,4 Millionen Barrel pro Tag zu erweitern und eine Propylenkapazität von 750.000 Tonnen pro Jahr hinzuzufügen. Brasilien führt den südamerikanischen Verbrauch an, während Argentinien und andine Märkte kleinere Mengen in den Agrochemie-, Bau- und Verpackungswertschöpfungsketten ausmachen.

Wettbewerbslandschaft
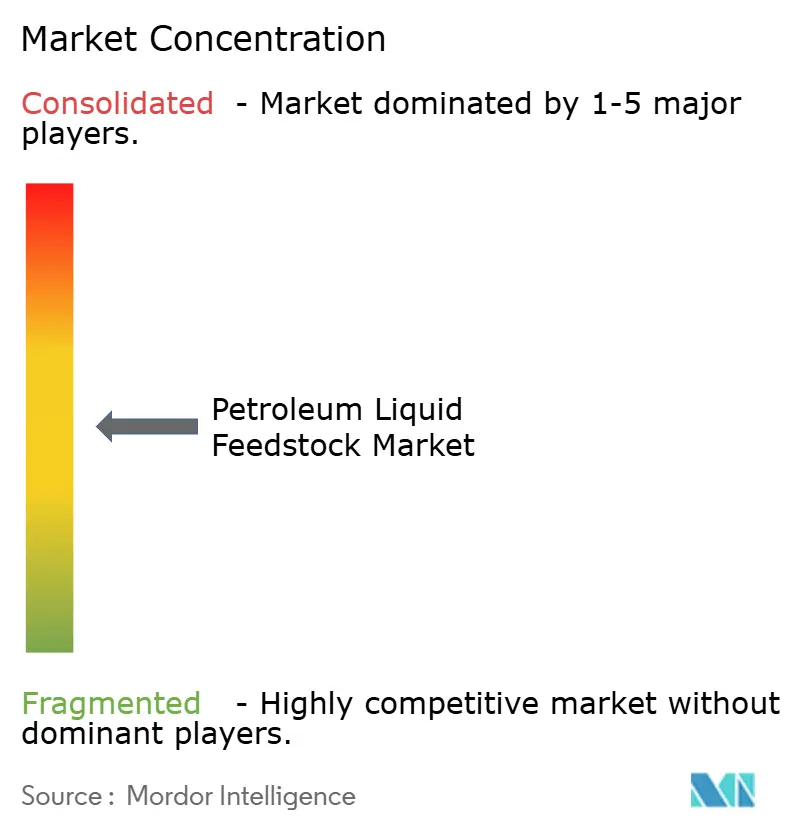
Der Markt für Erdöl-Flüssigausgangsstoffe ist mäßig fragmentiert. Saudi Aramco, SABIC, ExxonMobil, CNPC, PetroChina und Shell halten starke Positionen, indem sie Ausgangsstoffzugang mit Raffinerie- und Chemieumwandlungskapazitäten kombinieren. PTT Global Chemical, Reliance Industries, Formosa Petrochemical und Kuwait Petroleum Corporation halten regionale Positionen auf der Grundlage des Zugangs zu lokalen Ausgangsstoffen und Verarbeitungsanlagen. Der Markt teilt sich in expandierende integrierte Produzenten, rationalisierungsbedingte Hochkostenbetreiber und neue regionale Projekte auf. Ausgangsstoffkosten, Anlagenintegration, mehrere chemische Produkte und betriebliche Flexibilität definieren diese Wettbewerbsteilung.
SABICs Fujian-Projekt erreichte im Juli 2026 einen Fertigstellungsgrad von 98 % und strebt einen Start im vierten Quartal 2026 an. Das 6,4 Milliarden USD teure Projekt umfasst einen Mischbeschickungssteamcracker mit einer Kapazität von 1,8 Millionen Tonnen pro Jahr und 16 integrierte Einheiten. LyondellBasell schloss die Veräußerung von 4 europäischen Naphtha-Cracking- und Polyolefin-Anlagen im zweiten Quartal 2026 ab und konzentriert das Kapital auf vorteilhaftere Anlagen. Dangote fügt Propylen- und lineare Alkylbenzolkapazität in Lekki durch Honeywell-UOP-Technologie hinzu[2]. Diese Maßnahmen verstärken die Unterscheidung zwischen integrierten Umwandlungsprojekten und eigenständigen Naphtha-Cracking-Betrieben.
Im Markt für Erdöl-Flüssigausgangsstoffe gewinnt die digitale Optimierung zunehmend an Bedeutung, da Betreiber eine verbesserte Ausgangsstoffmischung, Ausbeitenkontrolle und Margenverwaltung anstreben. ExxonMobil hält ein US-Patent, das eine integrierte Naphtha-zu-Ethan-und-Propan-Einheit abdeckt, die darauf abzielt, die Olefinausbeute aus flüssigen Ausgangsstoffen zu erhöhen. Erneuerbares Naphtha bleibt eine Chance für integrierte Lieferketten in Nordamerika und Europa, wobei der US-Compliance-Rahmen 2027 beginnen soll.
Marktführer für Erdöl-Flüssigausgangsstoffe
-
Saudi Arabian Oil Co.
-
China Petrochemical Corporation
-
Exxon Mobil Corporation
-
Reliance Industries Limited
-
Shell plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: SABICs Tochtergesellschaft Saudi Methanol Company (AR-RAZI) erhielt die Genehmigung des saudi-arabischen Energieministeriums zur Zuteilung von Erdöl-Flüssigausgangsstoffen für eine geplante Methanolanlage mit einer Kapazität von 1,8 Millionen Tonnen pro Jahr in Jubail.
- April 2026: Dangote Petroleum Refinery vergab einen Auftrag an Honeywell International zur Lieferung von UOP-Oleflex-Prozesstechnologien und -katalysatoren an seinem Lekki-Komplex mit einer Kapazität von 650.000 Barrel pro Tag. Das Projekt fügte eine Propylenkapazität von 750.000 Tonnen pro Jahr und eine lineare Alkylbenzolkapazität von 400.000 Tonnen pro Jahr hinzu.


Berichtsumfang des globalen Marktes für Erdöl-Flüssigausgangsstoffe
Ein Erdöl-Flüssigausgangsstoff ist ein flüssiger Rohstoff, der hauptsächlich aus Kohlenwasserstoffen besteht und in Raffinerien oder petrochemischen Anlagen zur Herstellung von Energie, Kraftstoffen und chemischen Produkten verarbeitet wird. Diese Ausgangsstoffe werden aus Rohöl gewonnen und umfassen Materialien wie Naphtha, Gasöl und Rückstandsheizöl.
Der Markt für Erdöl-Flüssigausgangsstoffe ist nach Typ, Endprodukt, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Naphtha und Gasöl segmentiert. Nach Endprodukt ist der Markt in Ethylen, Benzol, Propylen, Hexan, Naphthalin und sonstige Endprodukte segmentiert. Nach Anwendung ist der Markt in Industrielösungsmittel, Reinigungsflüssigkeiten, Kraftstoffverschnittmittel, Benzin und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Erdöl-Flüssigausgangsstoffe in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Naphtha |
| Gasöl |
| Ethylen |
| Benzol |
| Propylen |
| Hexan |
| Naphthalin |
| Sonstige Endprodukte |
| Industrielösungsmittel |
| Reinigungsflüssigkeiten |
| Kraftstoffverschnittmittel |
| Benzin |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Naphtha | |
| Gasöl | ||
| Nach Endprodukt | Ethylen | |
| Benzol | ||
| Propylen | ||
| Hexan | ||
| Naphthalin | ||
| Sonstige Endprodukte | ||
| Nach Anwendung | Industrielösungsmittel | |
| Reinigungsflüssigkeiten | ||
| Kraftstoffverschnittmittel | ||
| Benzin | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Erdöl-Flüssigausgangsstoffe?
Die Marktgröße für Erdöl-Flüssigausgangsstoffe wurde im Jahr 2025 auf 343,56 Milliarden USD geschätzt und soll von 357,89 Milliarden USD im Jahr 2026 auf 449,42 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,66 % während des Prognosezeitraums (2026–2031).
Warum ist Naphtha der führende Ausgangsstofftyp?
Naphtha hielt im Jahr 2025 einen Anteil von 65,67 %, da es Ethylen, Propylen, Butadien und Aromaten aus einem einzigen Crackprozess erzeugen kann. Sein breites Produktspektrum gibt Crackern mehr Optionen als Anlagen, die auf einen einzigen leichteren Ausgangsstoff ausgelegt sind.
Welches Endprodukt wächst am schnellsten?
Propylen ist das am schnellsten wachsende Endprodukt mit einer prognostizierten CAGR von 5,22 % bis 2031. Die Nachfrage wird durch eine Versorgungslücke gestützt, die sich ausweiten kann, wenn Produzenten auf Ethan-Cracking umsteigen, das weniger Koprodukt-Propylen erzeugt.
Welche Anwendung expandiert am schnellsten?
Industrielösungsmittel sollen bis 2031 mit einer CAGR von 5,75 % wachsen, gestützt durch die Nachfrage in der Fertigung und Elektronik. Beschichtungen, Klebstoffe, Metallbearbeitungsflüssigkeiten, Elektronikreinigung und Druckfarben verwenden alle aromatische und aliphatische Naphthafraktionen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

