
Tamanho e Participação do Mercado de Matéria-Prima Líquida de Petróleo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 357.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 449.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.66 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Matéria-Prima Líquida de Petróleo por Mordor Intelligence
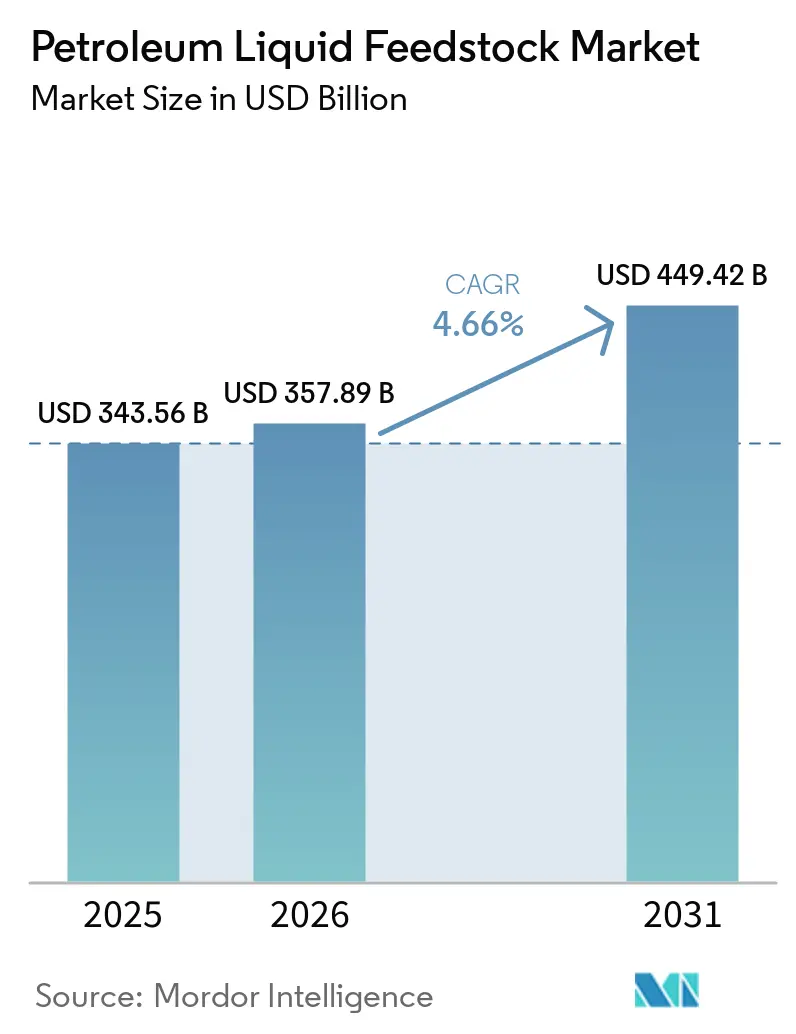
O tamanho do mercado de matéria-prima líquida de petróleo foi avaliado em 343,56 bilhões de USD em 2025 e estima-se que cresça de 357,89 bilhões de USD em 2026 para 449,42 bilhões de USD até 2031, a um CAGR de 4,66% durante o período de previsão (2026-2031). A nafta permanece central para o mercado de matéria-prima líquida de petróleo porque um único processo de craqueamento pode produzir etileno, propileno, butadieno e aromáticos. A integração de refinarias e petroquímicas no Oriente Médio e na China está mudando a forma como os produtores garantem matéria-prima e capturam valor a jusante, enquanto a demanda por polímeros no sul e sudeste da Ásia continua a sustentar o consumo. As interrupções no fornecimento têm incentivado os compradores a diversificar as rotas de aquisição, embora a necessidade subjacente por matéria-prima líquida continue em toda a cadeia de valor petroquímica.
Principais Conclusões do Relatório
- Por tipo, a nafta deteve 65,67% da participação do mercado de matéria-prima líquida de petróleo em 2025 e prevê-se que cresça a um CAGR de 5,13% até 2031.
- Por produto final, o etileno deteve 45,13% da participação do mercado de matéria-prima líquida de petróleo em 2025, enquanto o propileno tem previsão de crescer a um CAGR de 5,22% até 2031.
- Por aplicação, os solventes industriais detiveram 35,06% da participação do mercado de matéria-prima líquida de petróleo em 2025 e têm previsão de crescer a um CAGR de 5,75% até 2031.
- Por geografia, a Ásia-Pacífico deteve 42,69% da participação do mercado de matéria-prima líquida de petróleo em 2025 e tem previsão de crescer a um CAGR de 5,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Matéria-Prima Líquida de Petróleo
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Demanda por Olefinas e Aromáticos | +1.80% | Global, concentrado na Ásia-Pacífico, com demanda secundária no Oriente Médio, África e Sul da Ásia | Médio prazo (2-4 anos) |
| Integração Refinaria-Petroquímica | +1.00% | China, Arábia Saudita, Emirados Árabes Unidos e Nigéria, com efeitos de demanda secundários na Coreia do Sul e na Índia | Longo prazo (≥ 4 anos) |
| Demanda por Polímeros de Embalagens, Construção e Aplicações Automotivas | +1.20% | Global, com a maior demanda incremental no Sul da Ásia, Sudeste Asiático e África Subsaariana | Médio prazo (2-4 anos) |
| Adoção de Bio-Nafta Impulsionada por Mandatos de Combustíveis Renováveis | +0.30% | América do Norte e Europa, com adoção em estágio inicial na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Flexibilidade de Matéria-Prima e Otimização Digital de Rendimento | +0.50% | Global, com adoção antecipada no Oriente Médio, Europa e China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Olefinas e Aromáticos
O mercado de matéria-prima líquida de petróleo continua a depender de craqueadores a vapor alimentados por nafta, que permanecem a rota comercial estabelecida para a produção de etileno, propileno, butadieno e benzeno a partir de um único fluxo de matéria-prima. Esta gama de produtos confere ao mercado de matéria-prima líquida de petróleo um papel duradouro no fornecimento de produtos químicos de base. A ExxonMobil iniciou operações comerciais em seu complexo de Guangdong, com capacidade de 1,6 milhão de toneladas por ano, no segundo trimestre de 2025, e adquiriu nafta de fornecedores do Oriente Médio, incluindo a refinaria de Ras Laffan, no Catar. As importações dos principais produtores petroquímicos asiáticos atingiram 86,6 milhões de toneladas em 2025, refletindo a escala da dependência da região em relação ao fornecimento externo de matéria-prima. A interrupção no início de 2026 nos fluxos do Oriente Médio reduziu a atividade dos craqueadores, mas também incentivou os compradores a diversificar as rotas de fornecimento para incluir as Américas, a Índia e a Austrália.
Integração Refinaria-Petroquímica
Os complexos integrados refinam o petróleo bruto e convertem fluxos intermediários em petroquímicos, permitindo que os produtores retenham valor em mais etapas da produção. Este modelo é um foco importante de investimento no mercado de matéria-prima líquida de petróleo porque confere aos operadores maior controle sobre a disponibilidade de matéria-prima e o posicionamento dos produtos. A Aramco, a Sinopec e a YASREF assinaram um Acordo de Estrutura de Empreendimento em abril de 2025 para um projeto em Yanbu com um craqueador de alimentação mista de 1,8 milhão de toneladas por ano e um complexo de aromáticos de 1,5 milhão de toneladas por ano. A Aramco declarou a ambição de converter até 4 milhões de barris por dia de petróleo bruto em produtos químicos até 2030. O projeto da PetroChina em Dalian, com um investimento de CNY 68,5 bilhões (9,3 bilhões de USD), está planejado para incluir uma refinaria de 10 milhões de toneladas por ano e uma unidade de etileno de 1,2 milhão de toneladas métricas por ano, com início da construção previsto para 2026. Tais projetos reduzem a exposição dos usuários internos aos preços spot da nafta e podem exercer maior pressão sobre os compradores não integrados.
Demanda por Polímeros de Embalagens, Construção e Aplicações Automotivas
As embalagens, a construção e a produção automotiva sustentam uma necessidade ampla e recorrente de materiais poliméricos derivados de matérias-primas à base de petróleo. O mercado de matéria-prima líquida de petróleo se beneficia quando a atividade de construção aumenta a demanda por tubos de cloreto de polivinila (PVC), filmes de polietileno e materiais de construção poliméricos. As normas europeias de dióxido de carbono para frotas de veículos apoiam o uso de materiais mais leves, o que aumenta o uso de polímeros de engenharia, materiais compósitos e filmes de gestão térmica. Os gastos públicos da Índia em infraestrutura também sustentam a demanda por plásticos utilizados em tubos, filmes e produtos de construção. Os sistemas de veículos elétricos utilizam encapsulantes de bateria à base de polímeros, filmes separadores e materiais de interface térmica, sustentando a demanda à medida que os projetos de veículos evoluem. Os requisitos de conformidade sob as normas químicas europeias e os padrões indianos favorecem frações de nafta mais estreitas e de maior pureza, apoiando as atualizações de refinarias que melhoram a qualidade dos produtos.
Adoção de Bio-Nafta Impulsionada por Mandatos de Combustíveis Renováveis
A Agência de Proteção Ambiental dos Estados Unidos finalizou os requisitos do Padrão de Combustível Renovável para 2026 e 2027 em 27 de março de 2026, com a norma entrando em vigor em 1º de janeiro de 2027. A norma atribui à nafta renovável um valor de equivalência de 1,4 e fornece uma rota de conformidade para matérias-primas líquidas renováveis qualificadas. Segundo a definição regulatória, a nafta renovável pode ser produzida a partir de óleos vegetais hidroprocessados, resíduos agrícolas e óleo de cozinha usado. A economia de produção atual e o prêmio sobre a nafta fóssil limitam a adoção sem incentivos diretos. Ainda assim, a norma confere à nafta renovável em conformidade uma fonte de demanda que não depende exclusivamente das variações do preço do petróleo bruto. A política europeia de combustíveis renováveis para o transporte marítimo pode fornecer uma segunda via de demanda para intermediários de base biológica até 2028.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Petróleo Bruto e da Nafta | -0.60% | Global, com efeito desproporcional nos mercados da Ásia-Pacífico dependentes de importações, incluindo Japão, Coreia do Sul e Taiwan | Curto prazo (≤ 2 anos) |
| Substituição por Etano, Gás Liquefeito de Petróleo (GLP) e Rotas de Desidrogenação de Propano | -0.70% | América do Norte, China e produtores selecionados do Sudeste Asiático | Médio prazo (2-4 anos) |
| Excesso de Capacidade Petroquímica e Compressão de Margens | -0.40% | China, Coreia do Sul e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Petróleo Bruto e da Nafta
O preço da nafta permanece estreitamente vinculado ao petróleo bruto, o que pode aumentar rapidamente os custos para os craqueadores quando os mercados de petróleo se contraem. Uma interrupção no fornecimento que começou no final de fevereiro de 2026 reduziu drasticamente os fluxos de nafta do Oriente Médio para a Ásia e reduziu a utilização dos craqueadores do Nordeste Asiático para 60% em março, ante 80% em fevereiro. A nafta de referência para entrega em maio de 2026 atingiu 1.300 USD por tonelada em março de 2026 durante a interrupção. Em maio de 2026, os compradores japoneses haviam garantido 80% de seus volumes normais de importação de nafta por meio de fontes alternativas, incluindo fornecimentos da Argélia, Peru, Estados Unidos e Ásia Central. O mercado de matéria-prima líquida de petróleo, portanto, divide-se entre compradores spot que absorvem a volatilidade imediata e produtores integrados ou compradores de longo prazo que têm maior proteção. Uma pesquisa da Tokyo Shoko Research constatou que 85% das empresas de manufatura japonesas relataram restrições no fornecimento de nafta e solventes relacionados em junho de 2026, indicando que as escassez podem se estender além das plantas petroquímicas.
Substituição por Etano, GLP e Rotas de Desidrogenação de Propano
O fornecimento de etano a baixo custo confere aos craqueadores a gás uma forte vantagem de custo em regiões com abundância de líquidos de gás natural. Em julho de 2026, os custos brutos de matéria-prima para etileno em um craqueador de etano do Golfo dos Estados Unidos eram 2.320 USD por tonelada mais baixos do que em um craqueador de nafta sul-coreano. A SP Chemical anunciou planos para aumentar a capacidade de craqueamento de etano em seu craqueador de 600.000 toneladas por ano em Jiangsu de 75% para 90%, enquanto a PTT Global Chemical garantiu 400.000 toneladas por ano de fornecimento de etano dos Estados Unidos a partir de 2029. A China também programou três plantas de desidrogenação de propano com capacidade combinada de 2 milhões de toneladas por ano para 2026, aumentando a concorrência para o propileno derivado de nafta. A nafta mantém uma vantagem importante porque seu processo de craqueamento produz propileno, butadieno e aromáticos além do etileno. Os novos craqueadores flexíveis que processam nafta, GLP e etano indicam que a substituição é parcial, e não uma substituição completa das matérias-primas líquidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Amplitude de Coprodutos da Nafta Sustenta a Dominância Estrutural
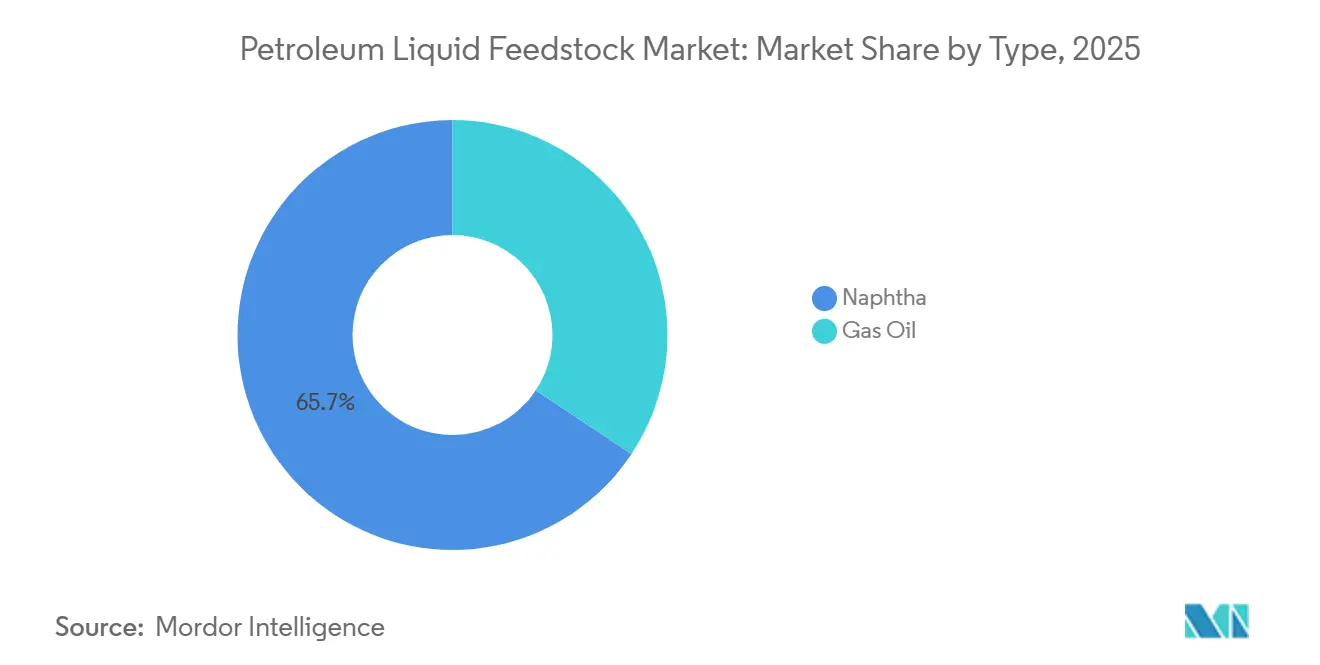
A nafta deteve 65,67% da participação do mercado de matéria-prima líquida de petróleo por tipo em 2025 e tem projeção de crescer a um CAGR de 5,13% até 2031. Ela serve tanto ao craqueamento a vapor para olefinas quanto à reforma catalítica para aromáticos, conferindo-lhe um perfil de rendimento mais amplo do que o gasóleo ou as alimentações à base de gás. A China quase dobrou suas cotas de importação de nafta em 2025, e as importações atingiram 16,79 milhões de toneladas. As novas instalações integradas na China e na Arábia Saudita são projetadas para consumir nafta pesada, apoiando o crescimento do segmento. O valor do propileno, butadieno e aromáticos pode fortalecer a economia do craqueamento de nafta quando as margens do etileno por si só são fracas.
No mercado de matéria-prima líquida de petróleo, o gasóleo atua como matéria-prima complementar para craqueadores de alimentação pesada e fornece uma alternativa durante escassez de nafta. O mercado utiliza sistemas de alimentaço flexíveis para minimizar as interrupções quando um único insumo se torna indisponível ou oneroso. A interrupção no fornecimento no início de 2026 ressaltou o valor das operações de alimentação dupla para os produtores capazes de alternar insumos. O complexo da SABIC em Fujian e o Projeto Shaheen da S-Oil incorporam flexibilidade de matéria-prima em seus projetos. Esta abordagem mantém o gasóleo relevante como insumo de gestão de risco dentro dos complexos refinaria-petroquímica.


Por Produto Final: O Etileno Ancora a Demanda Enquanto o Déficit de Oferta de Propileno se Amplia
O etileno deteve 45,13% da participação do mercado de matéria-prima líquida de petróleo por produto final em 2025. Sua posição reflete a demanda por polietileno de embalagens, filmes de construção e bens de consumo. A capacidade de etileno da China atingiu 66 milhões de toneladas por ano em 2025 e tem previsão de atingir 70 milhões de toneladas por ano até 2027. O benzeno, o hexano e o naftaleno têm usos mais especializados como intermediários químicos, solventes de extração para processamento de alimentos, solventes farmacêuticos, aditivos para concreto e corantes. Esses usos finais fornecem fluxos de demanda menores, mas contínuos, para o mercado de matéria-prima líquida de petróleo.
O propileno é o produto final de crescimento mais rápido, com o tamanho do mercado de matéria-prima líquida de petróleo para propileno projetado para expandir a um CAGR de 5,22% até 2031. O craqueamento de etano produz menos propileno como coproduto do que o craqueamento de nafta, criando um déficit de oferta à medida que o uso de etano aumenta. O craqueador de alimentação mista da SABIC em Fujian é projetado para produzir etileno e propileno em escala, com início de operação previsto para o quarto trimestre de 2026. A gama mais ampla de coprodutos da nafta pode compensar os custos mais elevados de aquisição de matéria-prima líquida. A racionalização da capacidade europeia pode reduzir o uso regional de nafta, ao mesmo tempo em que cria oportunidades para o fornecimento de propileno de exportadores asiáticos e do Oriente Médio.
Por Aplicação: Os Solventes Industriais Aproveitam Vetores de Demanda Independentes
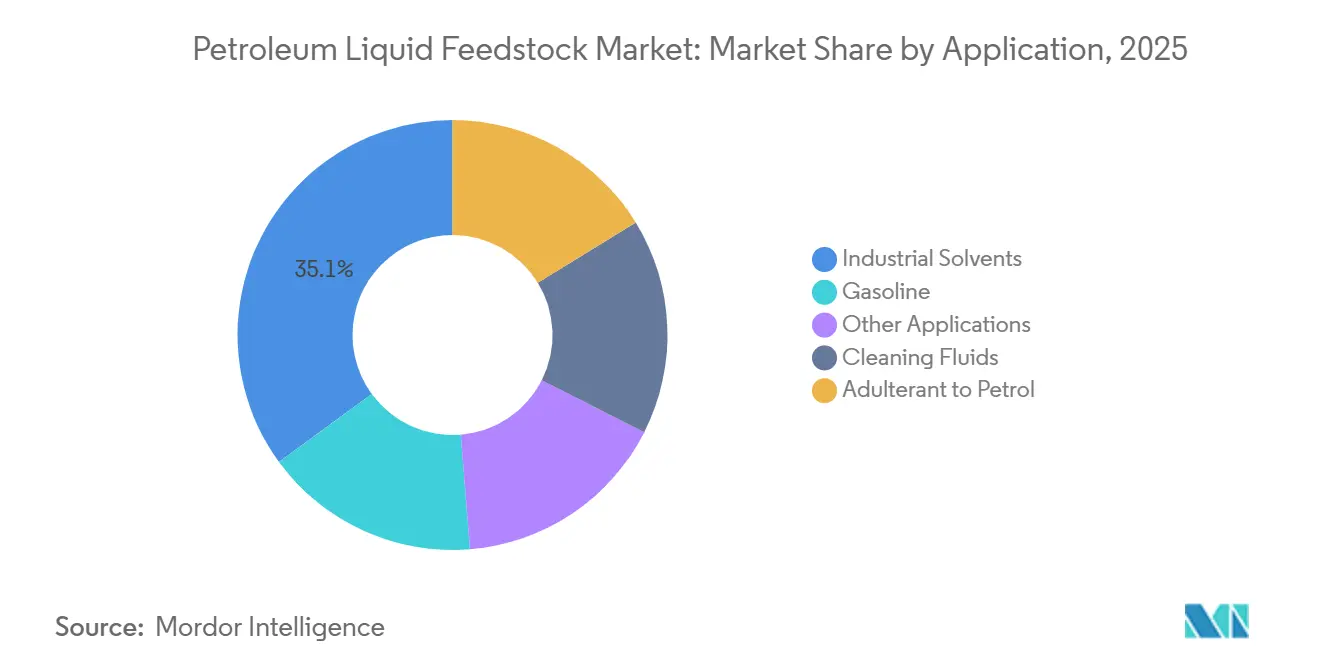
Os solventes industriais detiveram 35,06% da participação do mercado de matéria-prima líquida de petróleo por aplicação em 2025. Esses produtos utilizam frações de nafta aromática e alifática em revestimentos, adesivos, fluidos de usinagem, limpeza de eletrônicos e tintas de impressão. Os solventes industriais também são a aplicação de crescimento mais rápido, com um CAGR de 5,75% até 2031. A expansão da manufatura no sul e sudeste da Ásia, juntamente com o crescimento da produção de eletrônicos, sustenta a demanda por graus de solventes de maior pureza. As regulamentações que afastam os usuários dos solventes clorados também sustentam o consumo nesta aplicação.
Os fluidos de limpeza permanecem uma aplicação importante, pois o processamento de alimentos, as embalagens farmacêuticas e a produção de dispositivos médicos requerem insumos de limpeza controlados. O mercado de matéria-prima líquida de petróleo também abastece a mistura de gasolina e os usos de adulterante de gasolina em mercados onde a infraestrutura de refinaria permanece irregular. A demanda por solventes industriais pode permanecer firme quando as margens de polímeros enfraquecem e os craqueadores reduzem as taxas de operação. A menor produção de solventes aromáticos durante esses períodos pode apertar o fornecimento para usuários de revestimentos, eletrônicos e adesivos. Os requisitos químicos europeus e as normas de compostos orgânicos voláteis dos Estados Unidos estão incentivando misturas de solventes com menor teor de aromáticos e especificações mais elevadas.
Análise Geográfica
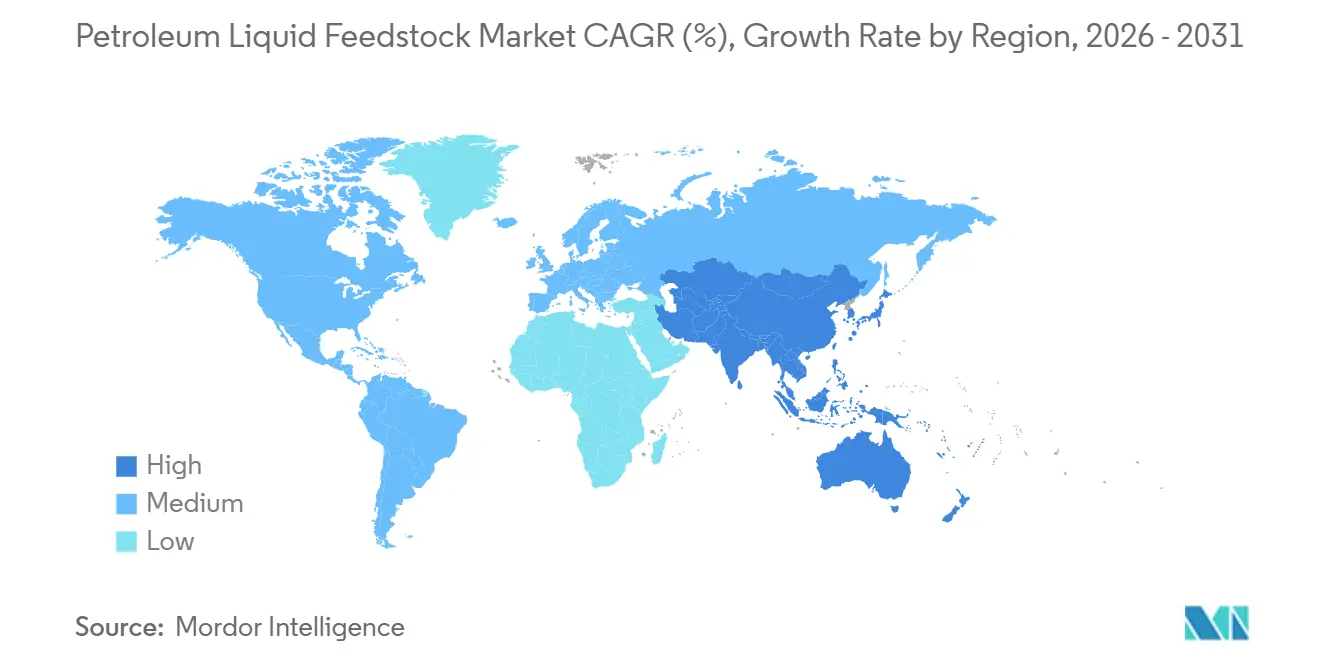
A Ásia-Pacífico deteve 42,69% da participação do mercado de matéria-prima líquida de petróleo em 2025 e tem projeção de crescer a um CAGR de 5,67% até 2031. A demanda de nafta da China tem previsão de crescer 8,6% em 2026 à medida que a nova capacidade de craqueamento aumenta o consumo. O pipeline de projetos regionais inclui o complexo de Guangdong da ExxonMobil, a unidade de Panjin da HAPCO, o craqueador flexível da BASF e a nova capacidade de paraxileno. A China importou 16,79 milhões de toneladas de nafta em 2025, refletindo o aumento da demanda dos craqueadores e a redução da competitividade de algumas alternativas à base de gás. Os produtores sul-coreanos concordaram em agosto de 2025 em reduzir a capacidade de craqueamento em 2,7 a 3,7 milhões de toneladas em meio à pressão competitiva, enquanto o Japão obteve 80% de seus volumes normais de importação de nafta até maio de 2026 de fornecedores alternativos. A Índia e o Sudeste Asiático permanecem áreas de crescimento importantes à medida que refinadores e craqueadores buscam maior diversidade de matéria-prima após a interrupção no início de 2026.
Na América do Norte, o uso de nafta está se deslocando do craqueamento a vapor para aromáticos, intermediários especiais e mistura, à medida que o etano permanece abundante. A reconfiguração de Baytown da ExxonMobil, após sua decisão final de investimento em agosto de 2025, reflete um foco em produtos de refino e químicos de maior valor. A Europa enfrenta altos custos de matéria-prima, excesso de capacidade química e pressão das exportações chinesas. Os preços europeus da nafta subiram 64% dos níveis anteriores à interrupção para um pico no final de abril de 2026, depois perderam 80% desse ganho até junho de 2026. A INEOS está construindo seu craqueador alimentado a etano do Projeto ONE, no valor de 4 bilhões de EUR (4,3 bilhões de USD), em Antuérpia, com capacidade de 1,45 milhão de toneladas por ano de etileno[1]. O projeto reduz a demanda europeia futura por nafta como matéria-prima para etileno, ao mesmo tempo em que mantém a demanda por material de grau aromático.
O Oriente Médio está se desenvolvendo de um grande exportador de nafta para uma base de produção química mais integrada. O empreendimento de Yanbu entre a Aramco, a Sinopec e a Yasref inclui um craqueador de alimentação mista e um complexo de aromáticos que processa matéria-prima em produtos químicos de maior valor. O processo de alocação de matéria-prima da Arábia Saudita confere ao governo influência sobre o ritmo dos grandes projetos petroquímicos. Na África, a Dangote planeja expandir a refinaria de Lekki para 1,4 milhão de barris por dia até 2028 e adicionar 750.000 toneladas por ano de capacidade de propileno. O Brasil lidera o consumo sul-americano, enquanto a Argentina e os mercados andinos respondem por quantidades menores nas cadeias de valor de agroquímicos, construção e embalagens.

Cenário Competitivo
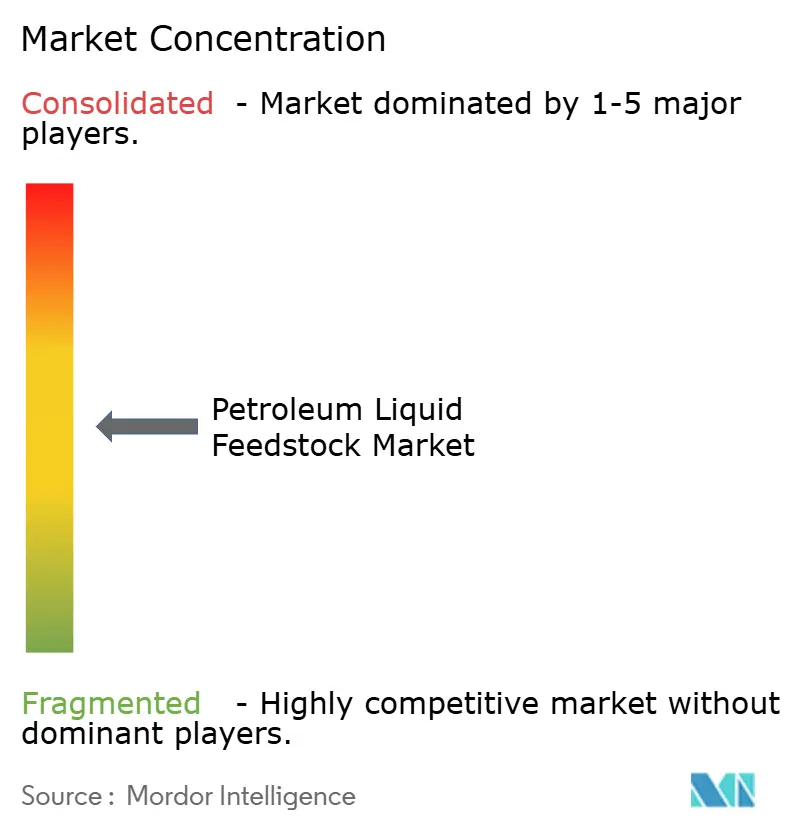
O mercado de matéria-prima líquida de petróleo é moderadamente fragmentado. Saudi Aramco, SABIC, ExxonMobil, CNPC, PetroChina e Shell detêm posições fortes ao combinar acesso a matérias-primas com capacidades de refino e conversão química. PTT Global Chemical, Reliance Industries, Formosa Petrochemical e Kuwait Petroleum Corporation mantêm posições regionais com base no acesso a matérias-primas locais e ativos de processamento. O mercado está se dividindo entre produtores integrados em expansão, operadores de alto custo em racionalização e novos projetos regionais. O custo da matéria-prima, a integração de ativos, múltiplos produtos químicos e a flexibilidade operacional definem essa divisão competitiva.
O projeto da SABIC em Fujian atingiu 98% de conclusão em julho de 2026 e tem como alvo o início de operação no quarto trimestre de 2026. O projeto de 6,4 bilhões de USD inclui um craqueador a vapor de alimentação mista de 1,8 milhão de toneladas por ano e 16 unidades integradas. A LyondellBasell concluiu a alienação de 4 ativos europeus de craqueamento de nafta e poliolefinas no segundo trimestre de 2026, concentrando capital em ativos mais vantajosos. A Dangote está adicionando capacidade de propileno e alquilbenzeno linear em Lekki por meio da tecnologia Honeywell UOP[2]. Essas ações reforçam a distinção entre projetos de conversão integrados e operações de craqueamento de nafta independentes.
No mercado de matéria-prima líquida de petróleo, a otimização digital é cada vez mais relevante à medida que os operadores buscam melhorar a mistura de matérias-primas, o controle de rendimento e a gestão de margens. A ExxonMobil detém uma patente nos Estados Unidos cobrindo uma unidade integrada de nafta para etano e propano destinada a aumentar o rendimento de olefinas a partir de matéria-prima líquida. A nafta renovável permanece uma oportunidade para cadeias de suprimentos integradas na América do Norte e na Europa, com o marco regulatório dos Estados Unidos previsto para entrar em vigor em 2027.
Líderes do Setor de Matéria-Prima Líquida de Petróleo
-
Saudi Arabian Oil Co.
-
China Petrochemical Corporation
-
Exxon Mobil Corporation
-
Reliance Industries Limited
-
Shell plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A subsidiária da SABIC, Saudi Methanol Company (AR-RAZI), recebeu aprovação do Ministério de Energia da Arábia Saudita para alocar matéria-prima líquida de petróleo para uma proposta de planta de metanol de 1,8 milhão de toneladas por ano em Jubail.
- Abril de 2026: A Dangote Petroleum Refinery concedeu à Honeywell International um contrato para fornecer tecnologias de processo UOP Oleflex e catalisadores em seu complexo de Lekki de 650.000 barris por dia. O projeto adicionou 750.000 toneladas por ano de capacidade de propileno e 400.000 toneladas por ano de capacidade de alquilbenzeno linear.


Escopo do Relatório Global do Mercado de Matéria-Prima Líquida de Petróleo
Uma matéria-prima líquida de petróleo é uma matéria-prima líquida, composta principalmente de hidrocarbonetos, que é processada em refinarias ou plantas petroquímicas para produzir energia, combustíveis e produtos químicos. Essas matérias-primas são derivadas do petróleo bruto e incluem materiais como nafta, gasóleo e óleo combustível residual.
O mercado de matéria-prima líquida de petróleo é segmentado por tipo, produto final, aplicação e geografia. Por tipo, o mercado é segmentado em nafta e gasóleo. Por produto final, o mercado é segmentado em etileno, benzeno, propileno, hexano, naftaleno e outros produtos finais. Por aplicação, o mercado é segmentado em solventes industriais, fluidos de limpeza, adulterante de gasolina, gasolina e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para matéria-prima líquida de petróleo em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Nafta |
| Gasóleo |
| Etileno |
| Benzeno |
| Propileno |
| Hexano |
| Naftaleno |
| Outros Produtos Finais |
| Solventes Industriais |
| Fluidos de Limpeza |
| Adulterante de Gasolina |
| Gasolina |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Nafta | |
| Gasóleo | ||
| Por Produto Final | Etileno | |
| Benzeno | ||
| Propileno | ||
| Hexano | ||
| Naftaleno | ||
| Outros Produtos Finais | ||
| Por Aplicação | Solventes Industriais | |
| Fluidos de Limpeza | ||
| Adulterante de Gasolina | ||
| Gasolina | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Matéria-Prima Líquida de Petróleo?
O tamanho do mercado de matéria-prima líquida de petróleo foi avaliado em 343,56 bilhões de USD em 2025 e estima-se que cresça de 357,89 bilhões de USD em 2026 para 449,42 bilhões de USD até 2031, a um CAGR de 4,66% durante o período de previsão (2026-2031).
Por que a nafta é o principal tipo de matéria-prima?
A nafta deteve uma participação de 65,67% em 2025 porque pode produzir etileno, propileno, butadieno e aromáticos a partir de um único processo de craqueamento. Sua ampla gama de produtos confere aos craqueadores mais opções do que as unidades projetadas em torno de uma única matéria-prima mais leve.
Qual produto final está crescendo mais rapidamente?
O propileno é o produto final de crescimento mais rápido, com um CAGR projetado de 5,22% até 2031. A demanda é sustentada por um déficit de oferta que pode se ampliar quando os produtores se voltam para o craqueamento de etano, que gera menos propileno como coproduto.
Qual aplicação está se expandindo mais rapidamente?
Espera-se que os solventes industriais cresçam a um CAGR de 5,75% até 2031, sustentados pela demanda na manufatura e eletrônicos. Revestimentos, adesivos, fluidos de usinagem, limpeza de eletrônicos e tintas de impressão utilizam frações de nafta aromática e alifática.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

