
Tamaño y Participación del Mercado de Materias Primas Líquidas de Petróleo
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 357.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 449.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materias Primas Líquidas de Petróleo por Mordor Intelligence
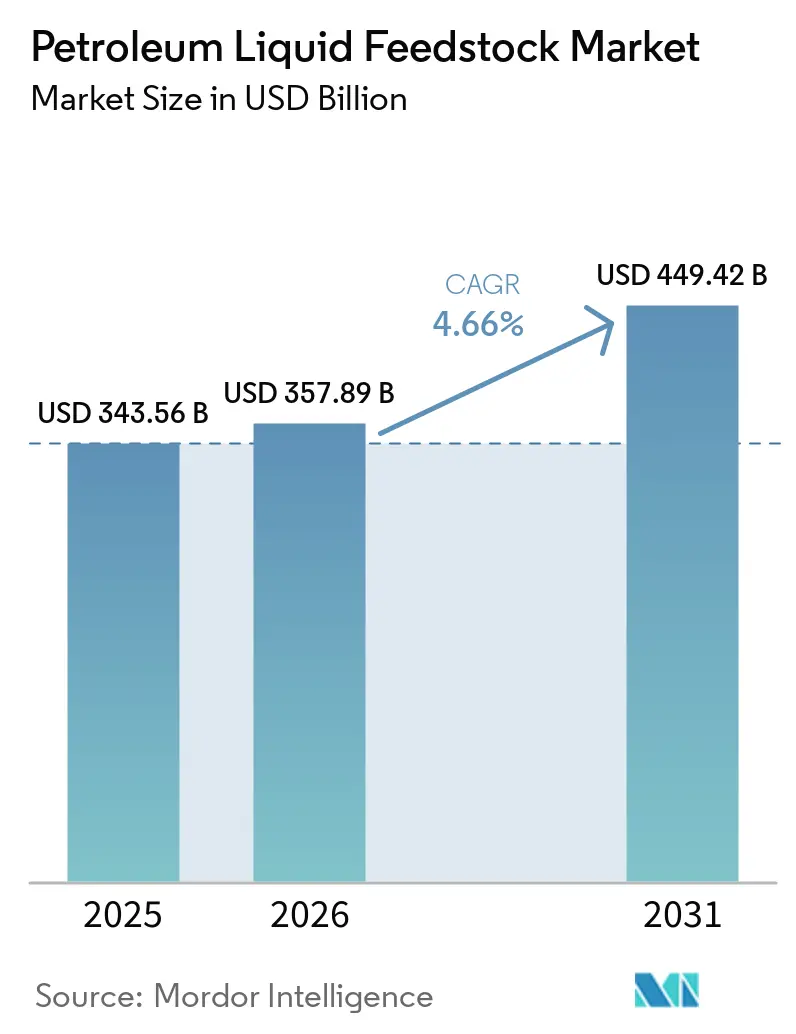
El tamaño del mercado de materias primas líquidas de petróleo fue valorado en 343,56 mil millones de USD en 2025 y se estima que crecerá desde 357,89 mil millones de USD en 2026 hasta 449,42 mil millones de USD en 2031, a una CAGR del 4,66% durante el período de pronóstico (2026-2031). La nafta sigue siendo central en el mercado de materias primas líquidas de petróleo porque un único proceso de craqueo puede producir etileno, propileno, butadieno y aromáticos. La integración de refinerías y petroquímicas en Oriente Medio y China está cambiando la forma en que los productores aseguran el suministro de materias primas y capturan valor aguas abajo, mientras que la demanda de polímeros en el sur y el sudeste de Asia continúa apoyando el consumo. Las interrupciones del suministro han alentado a los compradores a diversificar las rutas de aprovisionamiento, aunque la necesidad subyacente de materias primas líquidas continúa a lo largo de la cadena de valor petroquímica.
Conclusiones Clave del Informe
- Por tipo, la nafta representó el 65,67% de la participación del mercado de materias primas líquidas de petróleo en 2025 y se prevé que crezca a una CAGR del 5,13% hasta 2031.
- Por producto final, el etileno representó el 45,13% de la participación del mercado de materias primas líquidas de petróleo en 2025, mientras que se prevé que el propileno crezca a una CAGR del 5,22% hasta 2031.
- Por aplicación, los solventes industriales representaron el 35,06% de la participación del mercado de materias primas líquidas de petróleo en 2025 y se prevé que crezcan a una CAGR del 5,75% hasta 2031.
- Por geografía, Asia-Pacífico representó el 42,69% de la participación del mercado de materias primas líquidas de petróleo en 2025 y se prevé que crezca a una CAGR del 5,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Materias Primas Líquidas de Petróleo
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Olefinas y Aromáticos | +1.80% | Global, concentrada en Asia-Pacífico, con demanda secundaria en Oriente Medio, África y Asia del Sur | Mediano plazo (2-4 años) |
| Integración Refinería-Petroquímica | +1.00% | China, Arabia Saudita, los Emiratos Árabes Unidos y Nigeria, con efectos de demanda secundaria en Corea del Sur e India | Largo plazo (≥ 4 años) |
| Demanda de Polímeros de Aplicaciones de Envases, Construcción y Automoción | +1.20% | Global, con la mayor demanda incremental en Asia del Sur, el Sudeste Asiático y el África Subsahariana | Mediano plazo (2-4 años) |
| Adopción de Bio-Nafta Impulsada por Mandatos de Combustibles Renovables | +0.30% | América del Norte y Europa, con adopción en etapa temprana en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Flexibilidad de Materias Primas y Optimización Digital del Rendimiento | +0.50% | Global, con adopción temprana en Oriente Medio, Europa y China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Olefinas y Aromáticos
El mercado de materias primas líquidas de petróleo continúa dependiendo de los crackers de vapor alimentados con nafta, que siguen siendo la ruta comercial establecida para producir etileno, propileno, butadieno y benceno a partir de una única corriente de materia prima. Esta gama de productos otorga al mercado de materias primas líquidas de petróleo un papel duradero en el suministro de productos químicos básicos. ExxonMobil inició operaciones comerciales en su complejo de Guangdong de 1,6 millones de toneladas por año en el segundo trimestre de 2025 y adquirió nafta de proveedores de Oriente Medio, incluida la refinería Ras Laffan de Qatar. Las importaciones de los principales productores petroquímicos asiáticos alcanzaron 86,6 millones de toneladas en 2025, lo que refleja la escala de la dependencia de la región de los suministros externos de materias primas. La interrupción de los flujos de Oriente Medio a principios de 2026 redujo la actividad de los crackers, pero también alentó a los compradores a diversificar las rutas de suministro para incluir las Américas, India y Australia.
Integración Refinería-Petroquímica
Los sitios integrados refinan petróleo crudo y convierten corrientes intermedias en productos petroquímicos, lo que permite a los productores retener valor en más etapas de la producción. Este modelo es un foco de inversión importante en el mercado de materias primas líquidas de petróleo porque otorga a los operadores un mayor control sobre la disponibilidad de materias primas y la colocación de productos. Aramco, Sinopec y YASREF firmaron un Acuerdo Marco de Empresa Conjunta en abril de 2025 para un proyecto en Yanbu con un cracker de alimentación mixta de 1,8 millones de toneladas por año y un complejo de aromáticos de 1,5 millones de toneladas por año. Aramco ha declarado la ambición de convertir hasta 4 millones de barriles por día de petróleo crudo en productos químicos para 2030. El proyecto de Dalian de PetroChina, con una inversión de 68.500 millones de CNY (9.300 millones de USD), está planificado para incluir una refinería de 10 millones de toneladas por año y una unidad de etileno de 1,2 millones de toneladas métricas por año, con inicio de construcción programado para 2026. Dichos proyectos reducen la exposición de los usuarios internos a los precios spot de la nafta y pueden ejercer mayor presión sobre los compradores no integrados.
Demanda de Polímeros de Aplicaciones de Envases, Construcción y Automoción
Los envases, la construcción y la producción automotriz sustentan una necesidad amplia y recurrente de materiales poliméricos derivados de materias primas de base petrolera. El mercado de materias primas líquidas de petróleo se beneficia cuando la actividad de construcción aumenta la demanda de tuberías de cloruro de polivinilo (PVC), películas de polietileno y materiales de construcción poliméricos. Las normas europeas de dióxido de carbono para flotas de vehículos apoyan la reducción de peso de los vehículos, lo que incrementa el uso de polímeros de ingeniería, materiales compuestos y películas de gestión térmica. El gasto de India en infraestructura pública también apoya la demanda de plásticos utilizados en tuberías, películas y productos de construcción. Los sistemas de vehículos eléctricos utilizan encapsulantes de baterías a base de polímeros, películas separadoras y materiales de interfaz térmica, lo que sostiene la demanda a medida que cambian los diseños de los vehículos. Los requisitos de cumplimiento bajo las normas químicas europeas y los estándares indios favorecen fracciones de nafta más estrechas y de mayor pureza, lo que apoya las mejoras en las refinerías que mejoran la calidad del producto.
Adopción de Bio-Nafta Impulsada por Mandatos de Combustibles Renovables
La Agencia de Protección Ambiental de los Estados Unidos finalizó los requisitos del Estándar de Combustibles Renovables para 2026 y 2027 el 27 de marzo de 2026, con la norma entrando en vigor el 1 de enero de 2027. La norma asigna a la nafta renovable un valor de equivalencia de 1,4 y proporciona una ruta de cumplimiento para las materias primas líquidas renovables que califiquen. Según la definición reglamentaria, la nafta renovable puede producirse a partir de aceites vegetales hidroprocesados, residuos agrícolas y aceite de cocina usado. La economía de producción actual y la prima sobre la nafta fósil limitan la adopción sin incentivos directos. Aun así, la norma otorga a la nafta renovable conforme una fuente de demanda que no depende únicamente de los movimientos del precio del petróleo crudo. La política europea de combustibles renovables para el transporte marítimo puede proporcionar una segunda vía de demanda para los intermedios de base biológica para 2028.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Petróleo Crudo y la Nafta | -0.60% | Global, con un efecto desproporcionado en los mercados de Asia-Pacífico dependientes de importaciones, incluidos Japón, Corea del Sur y Taiwán | Corto plazo (≤ 2 años) |
| Sustitución por Etano, Gas Licuado de Petróleo (GLP) y Rutas de Deshidrogenación de Propano | -0.70% | América del Norte, China y productores seleccionados del Sudeste Asiático | Mediano plazo (2-4 años) |
| Exceso de Capacidad Petroquímica y Compresión de Márgenes | -0.40% | China, Corea del Sur y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Petróleo Crudo y la Nafta
El precio de la nafta sigue estrechamente vinculado al petróleo crudo, lo que puede aumentar rápidamente los costos para los crackers cuando los mercados petroleros se tensan. Una interrupción del suministro que comenzó a finales de febrero de 2026 redujo drásticamente los flujos de nafta de Oriente Medio hacia Asia y redujo la utilización de los crackers del noreste asiático al 60% en marzo desde el 80% en febrero. La nafta de referencia para entrega en mayo de 2026 alcanzó 1.300 USD por tonelada en marzo de 2026 durante la interrupción. Para mayo de 2026, los compradores japoneses habían asegurado el 80% de sus volúmenes normales de importación de nafta a través de fuentes alternativas, incluidos suministros de Argelia, Perú, los Estados Unidos y Asia Central. El mercado de materias primas líquidas de petróleo, por lo tanto, se divide entre compradores en el mercado spot que absorben la volatilidad inmediata y productores integrados o compradores a largo plazo que tienen mayor protección. Una encuesta de Tokyo Shoko Research encontró que el 85% de las empresas manufactureras japonesas reportaron restricciones en el suministro de nafta y solventes relacionados en junio de 2026, lo que indica que las escaseces pueden extenderse más allá de las plantas petroquímicas.
Sustitución por Etano, GLP y Rutas de Deshidrogenación de Propano
Los suministros de etano de bajo costo otorgan a los crackers de base gaseosa una fuerte ventaja de costos en regiones con abundantes líquidos de gas natural. En julio de 2026, los costos brutos de materia prima para el etileno en un cracker de etano del Golfo de los Estados Unidos eran 2.320 USD por tonelada más bajos que en un cracker de nafta surcoreano. SP Chemical anunció planes para aumentar la capacidad de craqueo de etano en su cracker de Jiangsu de 600.000 toneladas por año del 75% al 90%, mientras que PTT Global Chemical aseguró 400.000 toneladas por año de suministro de etano de los Estados Unidos a partir de 2029. China también programó tres plantas de deshidrogenación de propano con una capacidad combinada de 2 millones de toneladas por año para 2026, aumentando la competencia por el propileno derivado de la nafta. La nafta conserva una ventaja importante porque su proceso de craqueo produce propileno, butadieno y aromáticos además de etileno. Los nuevos crackers flexibles que procesan nafta, GLP y etano indican que la sustitución es parcial y no un reemplazo completo de las materias primas líquidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La Amplitud de Coproductos de la Nafta Sostiene su Dominio Estructural
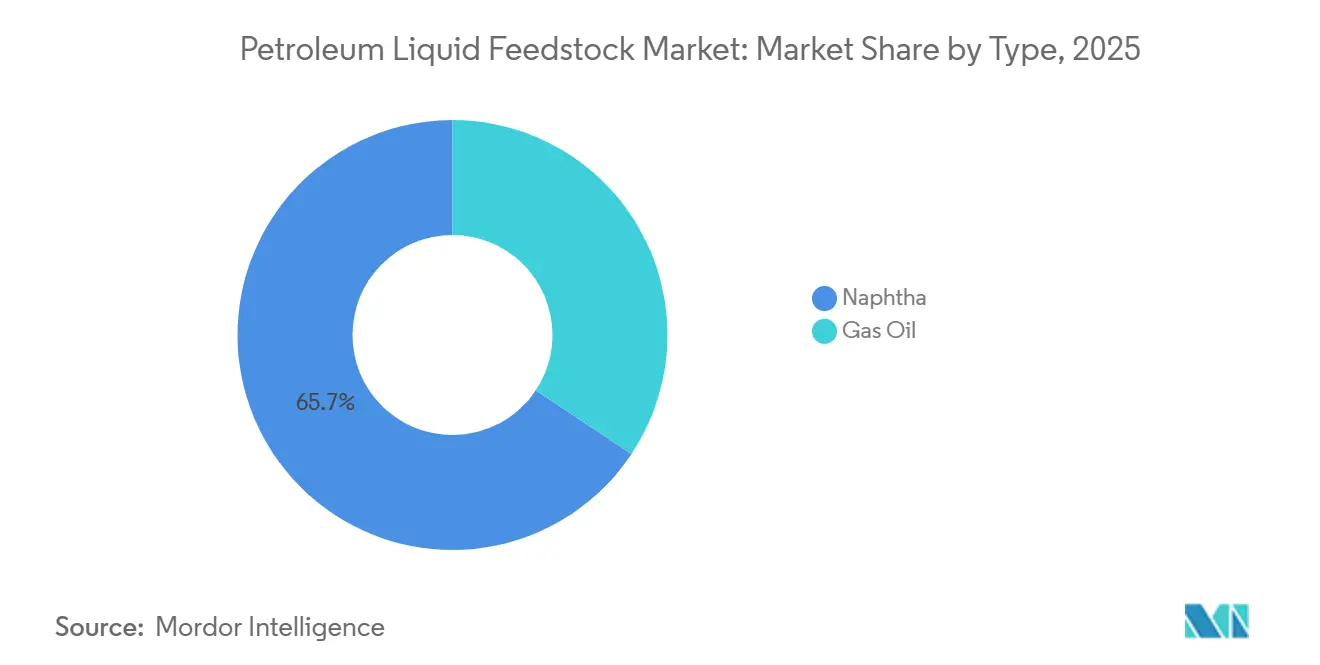
La nafta representó el 65,67% de la participación del mercado de materias primas líquidas de petróleo por tipo en 2025 y se proyecta que crezca a una CAGR del 5,13% hasta 2031. Sirve tanto para el craqueo con vapor para olefinas como para el reformado catalítico para aromáticos, lo que le otorga un perfil de rendimiento más amplio que el gasóleo o los alimentadores de base gaseosa. China casi duplicó sus cuotas de importación de nafta para 2025, y las importaciones alcanzaron 16,79 millones de toneladas. Las nuevas instalaciones integradas en China y Arabia Saudita están diseñadas para consumir nafta pesada, lo que apoya el crecimiento del segmento. El valor del propileno, el butadieno y los aromáticos puede fortalecer la economía del craqueo de nafta cuando los márgenes del etileno por sí solos son débiles.
Dentro del mercado de materias primas líquidas de petróleo, el gasóleo actúa como materia prima complementaria para los crackers de alimentación pesada y proporciona una alternativa durante las escaseces de nafta. El mercado utiliza sistemas de alimentación flexible para minimizar las interrupciones cuando un único insumo se vuelve no disponible o costoso. La interrupción del suministro de principios de 2026 subrayó el valor de las operaciones de doble alimentación para los productores capaces de cambiar de insumos. El complejo de Fujian de SABIC y el Proyecto Shaheen de S-Oil incorporan flexibilidad de materias primas en sus diseños. Este enfoque mantiene al gasóleo relevante como insumo de gestión de riesgos dentro de los complejos refinería-petroquímica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Producto Final: El Etileno Ancla la Demanda Mientras la Brecha de Suministro del Propileno se Amplía
El etileno representó el 45,13% de la participación del mercado de materias primas líquidas de petróleo por producto final en 2025. Su posición refleja la demanda de polietileno de envases, películas de construcción y bienes de consumo. La capacidad de etileno de China alcanzó 66 millones de toneladas por año en 2025 y se prevé que alcance 70 millones de toneladas por año para 2027. El benceno, el hexano y el naftaleno tienen usos más especializados como intermedios químicos, solventes de extracción para el procesamiento de alimentos, solventes farmacéuticos, aditivos para concreto y colorantes. Estos usos finales proporcionan corrientes de demanda más pequeñas pero continuas para el mercado de materias primas líquidas de petróleo.
El propileno es el producto final de más rápido crecimiento, con el tamaño del mercado de materias primas líquidas de petróleo para el propileno proyectado para expandirse a una CAGR del 5,22% hasta 2031. El craqueo de etano produce menos propileno como coproducto que el craqueo de nafta, creando una brecha de suministro a medida que aumenta el uso de etano. El cracker de alimentación mixta de Fujian de SABIC está diseñado para producir etileno y propileno a escala, con inicio de operaciones previsto para el cuarto trimestre de 2026. La gama más amplia de coproductos de la nafta puede compensar los mayores costos de aprovisionamiento de materias primas líquidas. La racionalización de la capacidad europea puede reducir el uso regional de nafta mientras crea oportunidades para el suministro de propileno desde exportadores asiáticos y de Oriente Medio.
Por Aplicación: Los Solventes Industriales Aprovechan Vectores de Demanda Independientes
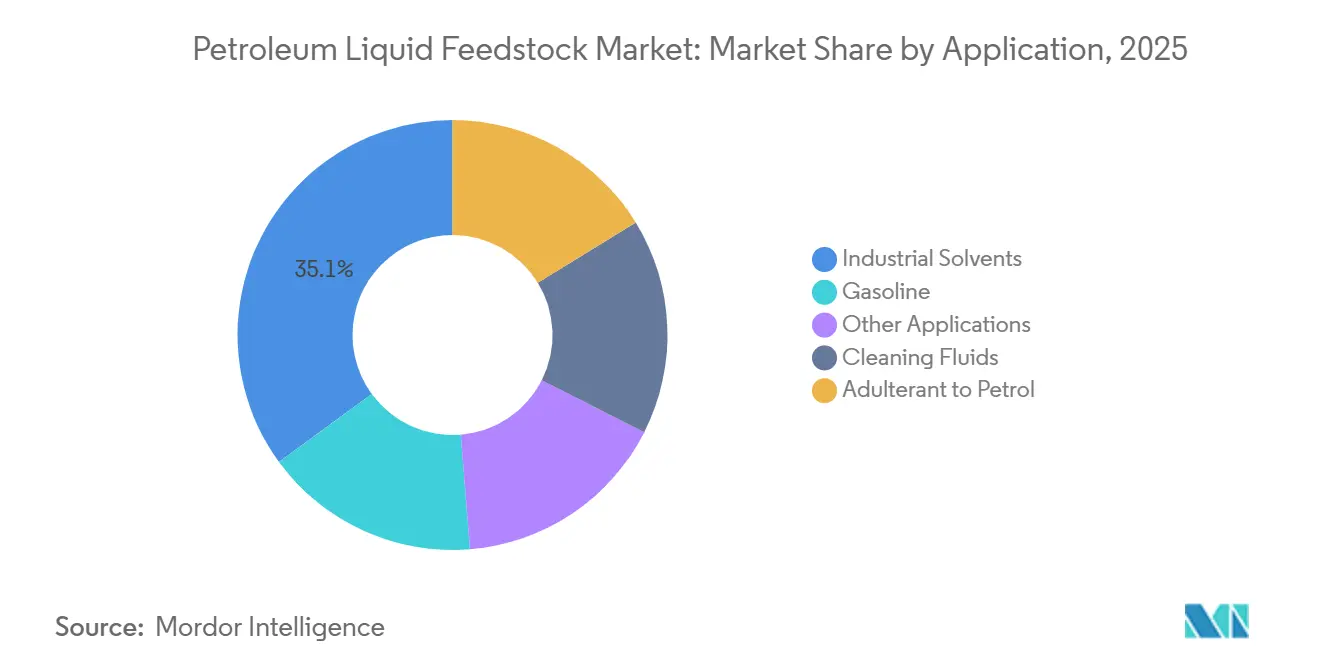
Los solventes industriales representaron el 35,06% de la participación del mercado de materias primas líquidas de petróleo por aplicación en 2025. Estos productos utilizan fracciones de nafta aromática y alifática en recubrimientos, adhesivos, fluidos de mecanizado de metales, limpieza de electrónica y tintas de impresión. Los solventes industriales son también la aplicación de más rápido crecimiento, con una CAGR del 5,75% hasta 2031. La expansión manufacturera en el sur y el sudeste de Asia, junto con la creciente producción de electrónica, apoya la demanda de grados de solventes de mayor pureza. Las regulaciones que alejan a los usuarios de los solventes clorados apoyan aún más el consumo en esta aplicación.
Los fluidos de limpieza siguen siendo una aplicación importante, ya que el procesamiento de alimentos, el envasado farmacéutico y la producción de dispositivos médicos requieren insumos de limpieza controlados. El mercado de materias primas líquidas de petróleo también abastece la mezcla de gasolina y los usos como adulterante de gasolina en mercados donde la infraestructura de refinería sigue siendo desigual. La demanda de solventes industriales puede mantenerse firme cuando los márgenes de los polímeros se debilitan y los crackers reducen las tasas de operación. La menor producción de solventes aromáticos durante estos períodos puede tensar el suministro para los usuarios de recubrimientos, electrónica y adhesivos. Los requisitos químicos europeos y las normas de compuestos orgánicos volátiles de los Estados Unidos están fomentando mezclas de solventes con menor contenido aromático y especificaciones más altas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
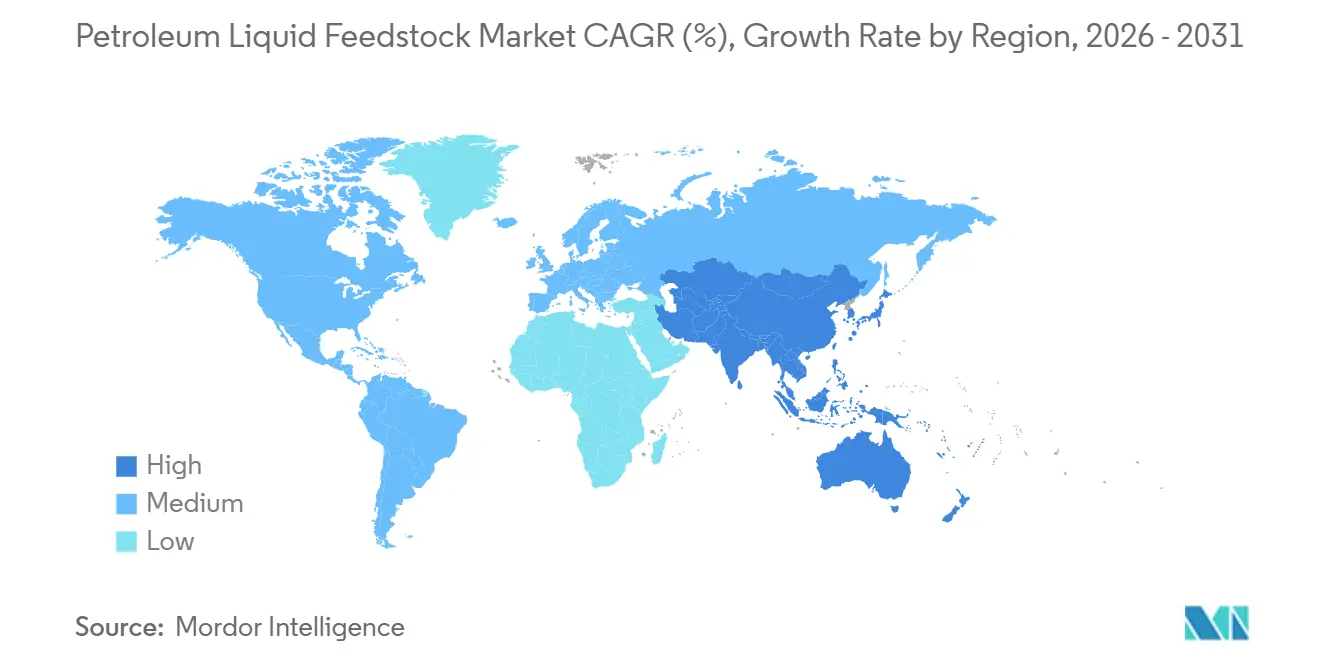
Asia-Pacífico representó el 42,69% de la participación del mercado de materias primas líquidas de petróleo en 2025 y se proyecta que crezca a una CAGR del 5,67% hasta 2031. Se prevé que la demanda de nafta de China crezca un 8,6% en 2026 a medida que la nueva capacidad de crackers aumenta el consumo. El pipeline de proyectos regionales incluye el complejo de Guangdong de ExxonMobil, la unidad de Panjin de HAPCO, el flexi-cracker de BASF y la nueva capacidad de paraxileno. China importó 16,79 millones de toneladas de nafta en 2025, lo que refleja el aumento de la demanda de los crackers y la menor competitividad de algunas alternativas de base gaseosa. Los productores surcoreanos acordaron en agosto de 2025 reducir la capacidad de los crackers en 2,7 a 3,7 millones de toneladas en medio de la presión competitiva, mientras que Japón obtuvo el 80% de sus cantidades normales de importación de nafta para mayo de 2026 de proveedores alternativos. India y el Sudeste Asiático siguen siendo importantes áreas de crecimiento a medida que las refinerías y los crackers buscan una mayor diversidad de materias primas tras la interrupción de principios de 2026.
En América del Norte, el uso de nafta está cambiando del craqueo con vapor hacia los aromáticos, los intermedios especializados y la mezcla, ya que el etano sigue siendo abundante. La reconfiguración de Baytown de ExxonMobil, tras su decisión final de inversión en agosto de 2025, refleja un enfoque en la refinación de mayor valor y los productos químicos. Europa enfrenta altos costos de materias primas, exceso de capacidad química y presión de las exportaciones chinas. Los precios europeos de la nafta subieron un 64% desde los niveles previos a la interrupción hasta un pico a finales de abril de 2026, y luego perdieron el 80% de esa ganancia para junio de 2026. INEOS está construyendo su cracker alimentado con etano del Proyecto ONE, con un valor de 4.000 millones de EUR (4.300 millones de USD), en Amberes, con una capacidad de 1,45 millones de toneladas por año de etileno[1]. El proyecto reduce la demanda futura europea de nafta como materia prima para etileno, al tiempo que mantiene la demanda de material de grado aromático.
Oriente Medio está evolucionando de ser un importante exportador de nafta hacia una base de producción química más integrada. La empresa conjunta de Yanbu entre Aramco, Sinopec y Yasref incluye un cracker de alimentación mixta y un complejo de aromáticos que procesa materias primas en productos químicos de mayor valor. El proceso de asignación de materias primas de Arabia Saudita otorga al gobierno influencia sobre el ritmo de los grandes proyectos petroquímicos. En África, Dangote planea expandir la refinería de Lekki a 1,4 millones de barriles por día para 2028 y añadir 750.000 toneladas por año de capacidad de propileno. Brasil lidera el consumo sudamericano, mientras que Argentina y los mercados andinos representan cantidades menores en las cadenas de valor agroquímica, de construcción y de envases.

Panorama Competitivo
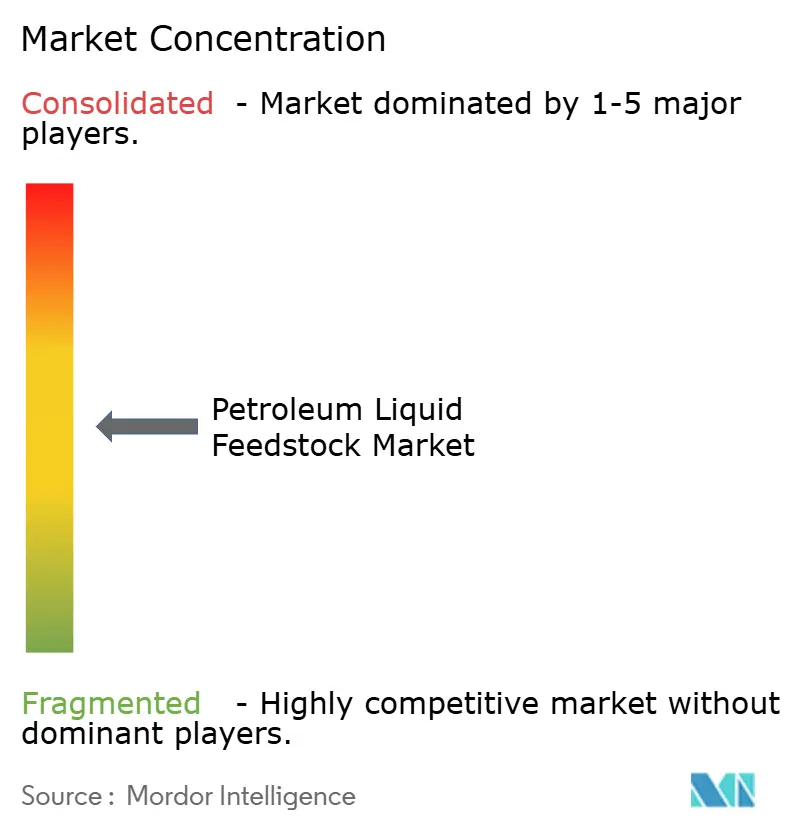
El mercado de materias primas líquidas de petróleo está moderadamente fragmentado. Saudi Aramco, SABIC, ExxonMobil, CNPC, PetroChina y Shell mantienen posiciones sólidas al combinar el acceso a materias primas con capacidades de refinación y conversión química. PTT Global Chemical, Reliance Industries, Formosa Petrochemical y Kuwait Petroleum Corporation mantienen posiciones regionales basadas en el acceso a materias primas locales y activos de procesamiento. El mercado se está dividiendo entre productores integrados en expansión, operadores de alto costo en proceso de racionalización y nuevos proyectos regionales. El costo de las materias primas, la integración de activos, los múltiples productos químicos de salida y la flexibilidad operativa definen esta división competitiva.
El proyecto de Fujian de SABIC alcanzó el 98% de finalización en julio de 2026 y tiene como objetivo el inicio de operaciones en el cuarto trimestre de 2026. El proyecto de 6.400 millones de USD incluye un cracker de vapor de alimentación mixta de 1,8 millones de toneladas por año y 16 unidades integradas. LyondellBasell completó la desinversión de 4 activos europeos de craqueo de nafta y poliolefinas en el segundo trimestre de 2026, concentrando el capital en activos más ventajosos. Dangote está añadiendo capacidad de propileno y alquilbenceno lineal en Lekki mediante la tecnología UOP de Honeywell International[2]. Estas acciones refuerzan la distinción entre proyectos de conversión integrada y operaciones de craqueo de nafta independientes.
En el mercado de materias primas líquidas de petróleo, la optimización digital es cada vez más relevante a medida que los operadores buscan mejorar la mezcla de materias primas, el control del rendimiento y la gestión de márgenes. ExxonMobil posee una patente estadounidense que cubre una unidad integrada de nafta a etano y propano destinada a aumentar el rendimiento de olefinas a partir de materias primas líquidas. La nafta renovable sigue siendo una oportunidad para las cadenas de suministro integradas en América del Norte y Europa, con el marco de cumplimiento de los Estados Unidos programado para comenzar en 2027.
Líderes de la Industria de Materias Primas Líquidas de Petróleo
-
Saudi Arabian Oil Co.
-
China Petrochemical Corporation
-
Exxon Mobil Corporation
-
Reliance Industries Limited
-
Shell plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: La subsidiaria de SABIC, Saudi Methanol Company (AR-RAZI), recibió la aprobación del Ministerio de Energía de Arabia Saudita para asignar materias primas líquidas de petróleo para una propuesta planta de metanol de 1,8 millones de toneladas por año en Jubail.
- Abril de 2026: Dangote Petroleum Refinery adjudicó a Honeywell International un contrato para suministrar tecnologías de proceso UOP Oleflex y catalizadores en su complejo de Lekki de 650.000 barriles por día. El proyecto añadió 750.000 toneladas por año de capacidad de propileno y 400.000 toneladas por año de capacidad de alquilbenceno lineal.


Alcance del Informe Global del Mercado de Materias Primas Líquidas de Petróleo
Una materia prima líquida de petróleo es una materia prima líquida, compuesta principalmente de hidrocarburos, que se procesa en refinerías o plantas petroquímicas para producir energía, combustibles y productos químicos. Estas materias primas se derivan del petróleo crudo e incluyen materiales como nafta, gasóleo y fuelóleo residual.
El mercado de materias primas líquidas de petróleo está segmentado por tipo, producto final, aplicación y geografía. Por tipo, el mercado está segmentado en nafta y gasóleo. Por producto final, el mercado está segmentado en etileno, benceno, propileno, hexano, naftaleno y otros productos finales. Por aplicación, el mercado está segmentado en solventes industriales, fluidos de limpieza, adulterante de gasolina, gasolina y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para las materias primas líquidas de petróleo en 16 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Nafta |
| Gasóleo |
| Etileno |
| Benceno |
| Propileno |
| Hexano |
| Naftaleno |
| Otros Productos Finales |
| Solventes Industriales |
| Fluidos de Limpieza |
| Adulterante de Gasolina |
| Gasolina |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Nafta | |
| Gasóleo | ||
| Por Producto Final | Etileno | |
| Benceno | ||
| Propileno | ||
| Hexano | ||
| Naftaleno | ||
| Otros Productos Finales | ||
| Por Aplicación | Solventes Industriales | |
| Fluidos de Limpieza | ||
| Adulterante de Gasolina | ||
| Gasolina | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Materias Primas Líquidas de Petróleo?
El tamaño del mercado de materias primas líquidas de petróleo fue valorado en 343,56 mil millones de USD en 2025 y se estima que crecerá desde 357,89 mil millones de USD en 2026 hasta 449,42 mil millones de USD en 2031, a una CAGR del 4,66% durante el período de pronóstico (2026-2031).
¿Por qué la nafta es el tipo de materia prima líder?
La nafta representó una participación del 65,67% en 2025 porque puede producir etileno, propileno, butadieno y aromáticos a partir de un único proceso de craqueo. Su amplia gama de productos otorga a los crackers más opciones que las unidades diseñadas en torno a una única materia prima más ligera.
¿Cuál es el producto final de más rápido crecimiento?
El propileno es el producto final de más rápido crecimiento, con una CAGR proyectada del 5,22% hasta 2031. La demanda está respaldada por una brecha de suministro que puede ampliarse cuando los productores se desplazan hacia el craqueo de etano, que genera menos propileno como coproducto.
¿Cuál es la aplicación de más rápida expansión?
Se espera que los solventes industriales crezcan a una CAGR del 5,75% hasta 2031, respaldados por la demanda en manufactura y electrónica. Los recubrimientos, adhesivos, fluidos de mecanizado de metales, limpieza de electrónica y tintas de impresión utilizan fracciones de nafta aromática y alifática.


 Sus datos están seguros y nunca se venden ni se comparten.

