
Taille et part du marché de l'authentification push sans mot de passe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.15 Milliards de dollars |
| Taille du Marché (2032) | 14.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 23.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'authentification push sans mot de passe par Mordor Intelligence
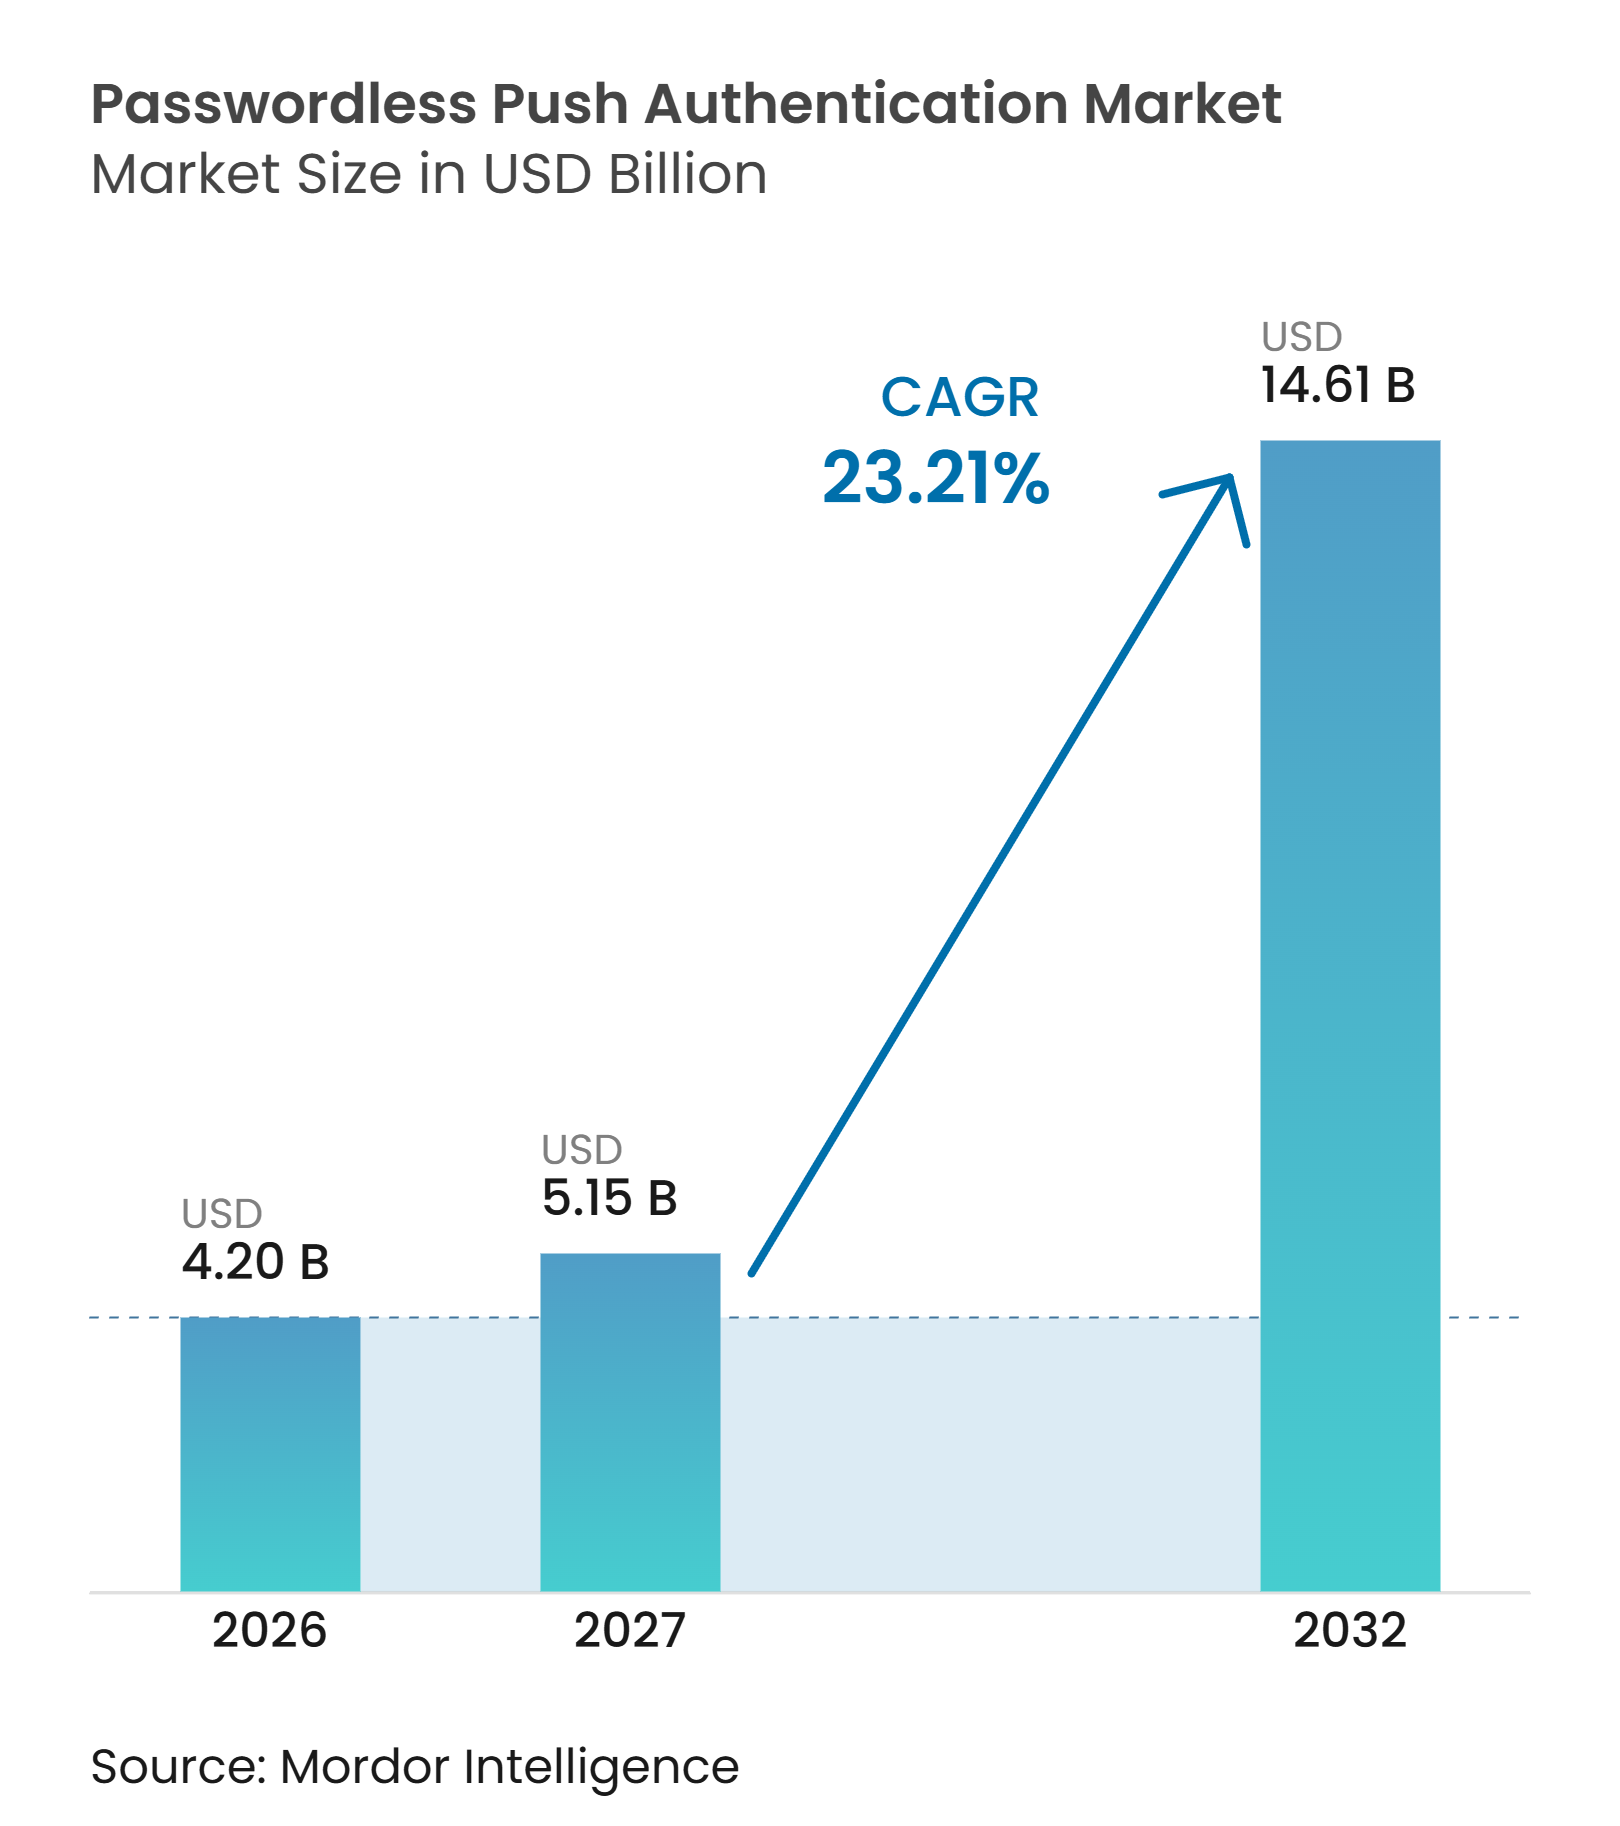
La taille du marché de l'authentification push sans mot de passe devrait s'étendre de 4,20 milliards USD en 2026 à 5,15 milliards USD en 2027, puis à 14,61 milliards USD d'ici 2032, enregistrant un CAGR de 23,21 % entre 2027 et 2032. L'augmentation des pertes financières liées au hameçonnage et à la prise de contrôle de comptes rend l'authentification liée aux appareils plus urgente pour les employeurs, les banques et les organismes publics. Le marché de l'authentification push sans mot de passe évolue des premiers déploiements en entreprise vers une adoption plus large, à mesure que les équipes de sécurité remplacent les flux basés sur les mots de passe et les SMS. Les échéances réglementaires transforment également de nombreux projets d'authentification en décisions d'approvisionnement planifiées. Les activités de banque mobile et de portefeuille numérique augmentent le nombre d'approbations que les organisations doivent obtenir sans perturber un paiement ou une session de gestion de compte. Les fournisseurs répondent en ajoutant des clés d'accès, une vérification d'identité, des contrôles de risque et des connecteurs adaptés aux systèmes d'identité existants, tandis que l'approbation push de base devient plus largement disponible via les grandes plateformes technologiques.
Points clés du rapport
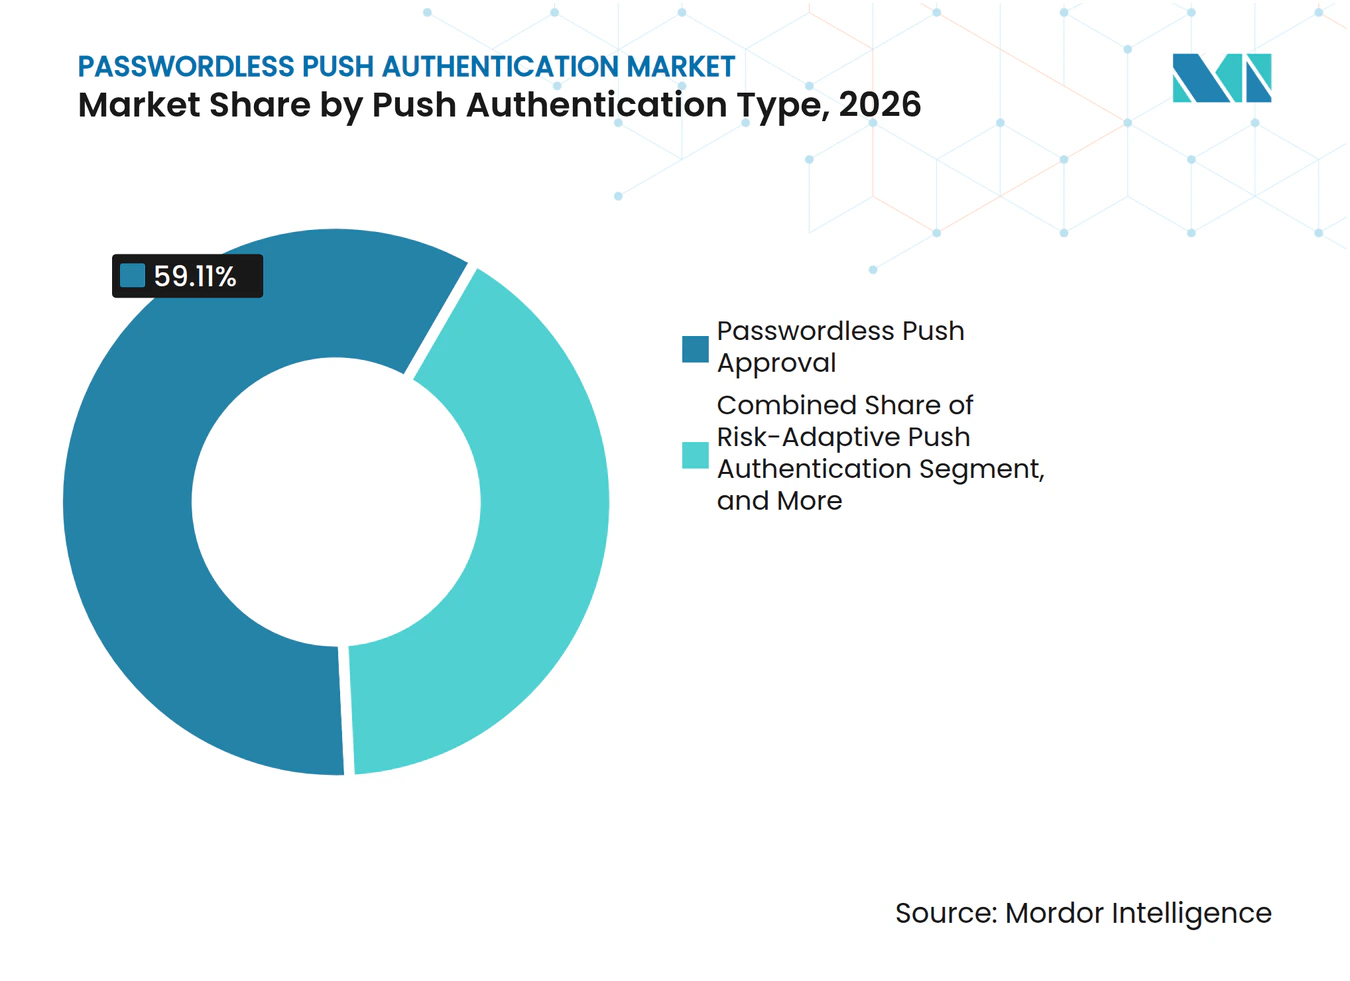
- Par type d'authentification push, l'approbation push sans mot de passe détenait 59,11 % de la part du marché de l'authentification push sans mot de passe en 2026, tandis que l'authentification push adaptative au risque devrait se développer à un CAGR de 24,33 % jusqu'en 2032.
- Par mode de déploiement, le déploiement sur site détenait 67,10 % du marché de l'authentification push sans mot de passe en 2026, tandis que le cloud devrait se développer à un CAGR de 24,75 % jusqu'en 2032.
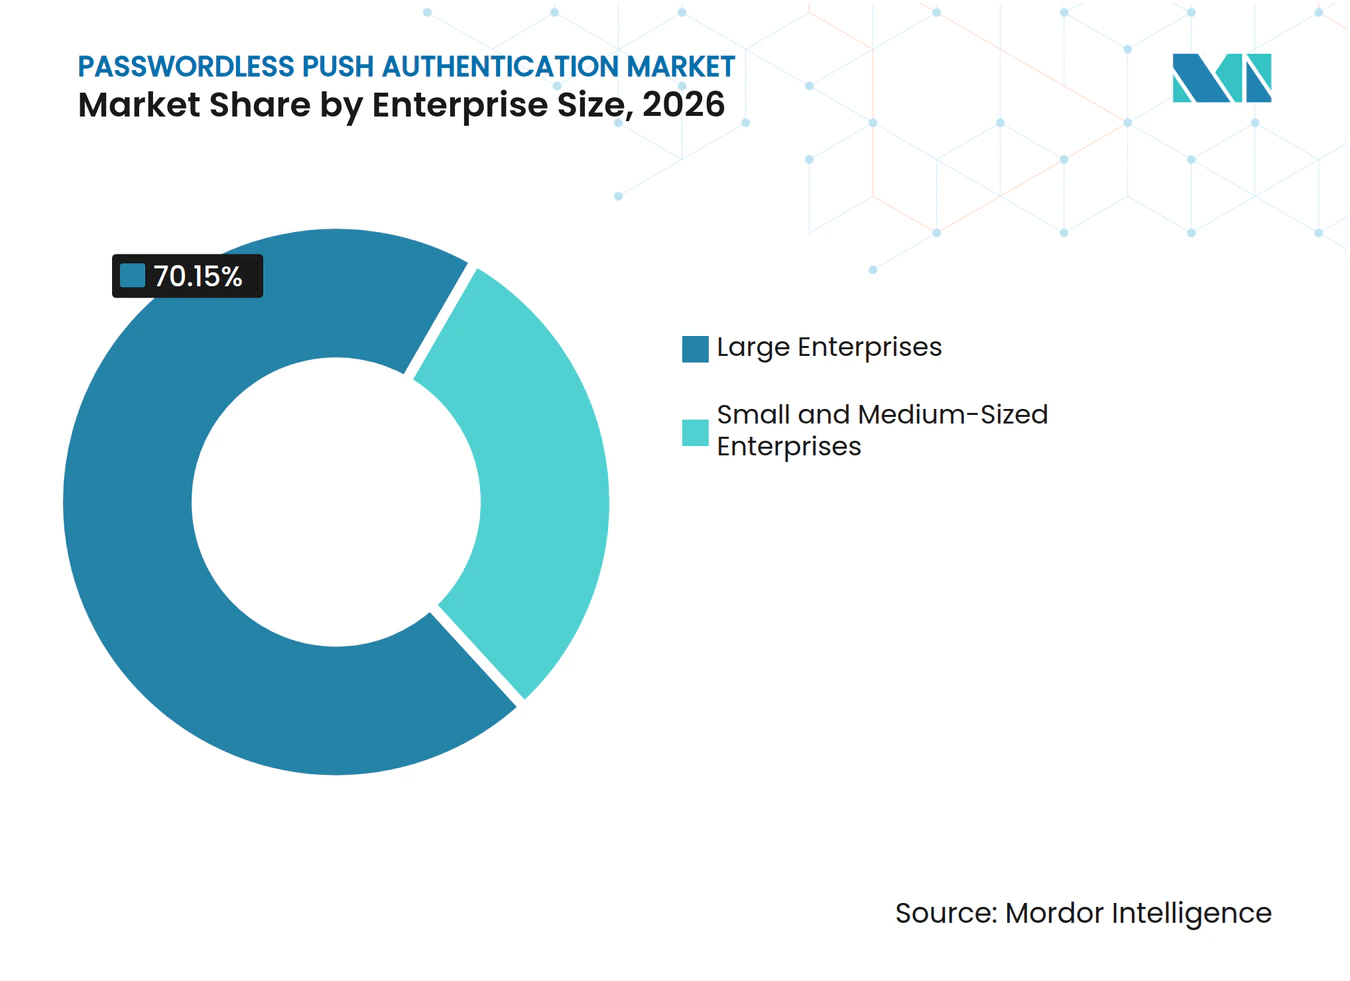
- Par taille d'entreprise, les grandes entreprises détenaient 70,15 % du marché de l'authentification push sans mot de passe en 2026, tandis que les PME devraient se développer à un CAGR de 25,08 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le secteur BFSI détenait 29,88 % du marché de l'authentification push sans mot de passe en 2026, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 23,76 % jusqu'en 2032.
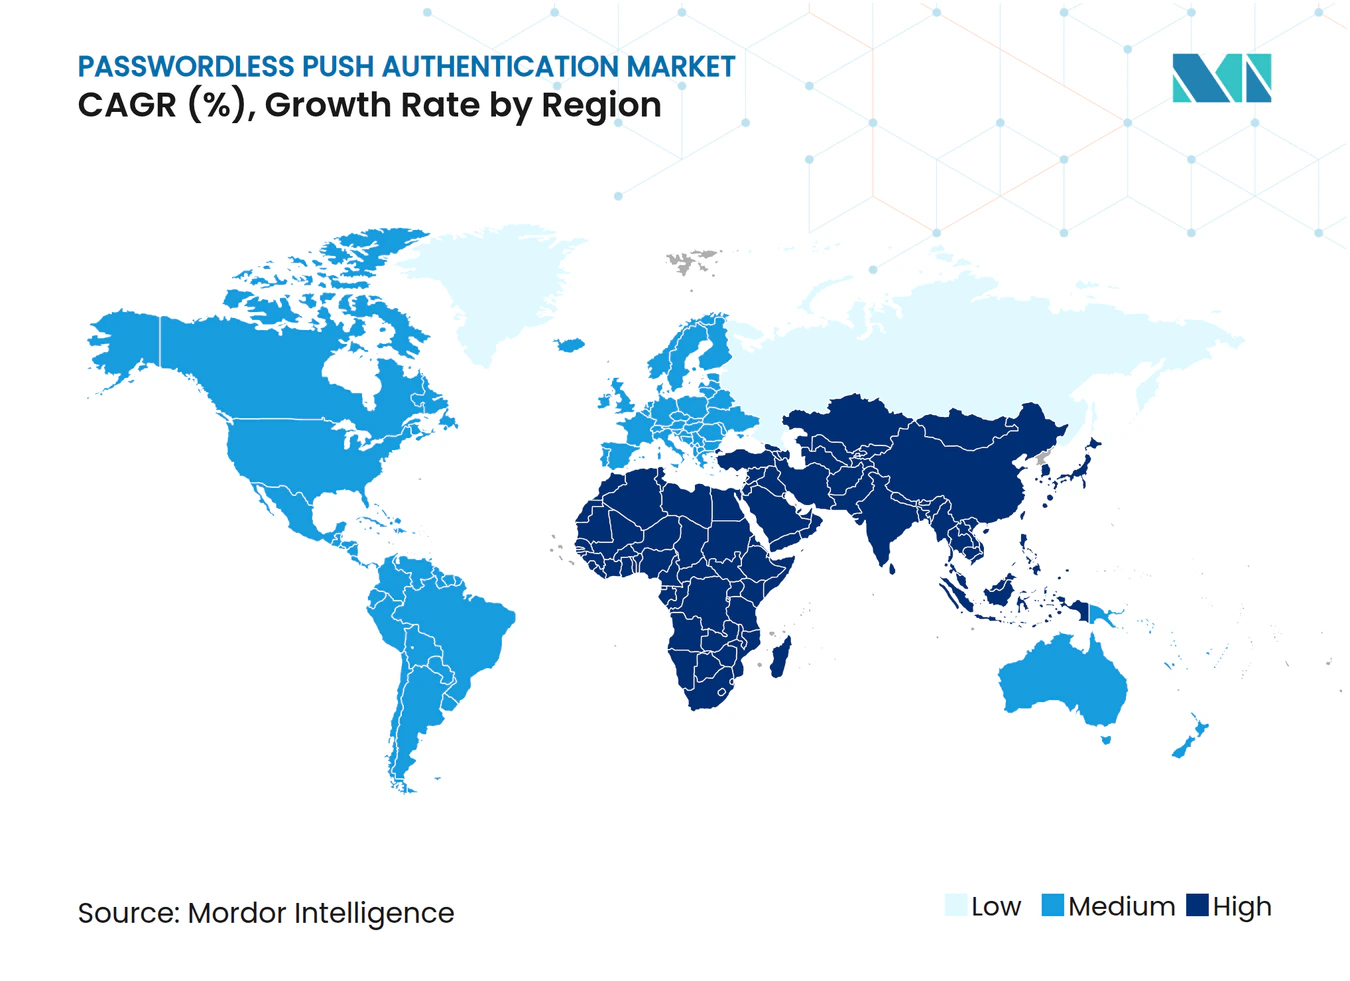
- Par géographie, l'Amérique du Nord détenait 37,16 % du marché de l'authentification push sans mot de passe en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 24,05 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des pertes liées au hameçonnage et au bourrage d'identifiants | +4.5% | Mondial | Court terme (≤ 2 ans) |
| Mandats d'authentification zéro confiance et résistante au hameçonnage | +4.2% | Amérique du Nord et Europe, avec répercussions sur l'APAC | Court terme (≤ 2 ans) |
| Migration des OTP par SMS vers la vérification par application | +3.8% | Mondial, avec des gains précoces en APAC et au Moyen-Orient | Court terme (≤ 2 ans) |
| Expansion de la banque mobile et des transactions numériques à haute valeur | +3.5% | APAC en cœur, avec répercussions sur l'Amérique du Sud et l'Afrique | Moyen terme (2-4 ans) |
| Réduction des frictions d'authentification et des coûts du service d'assistance | +2.8% | Mondial | Moyen terme (2-4 ans) |
| Demande des entreprises pour une approbation liée aux appareils et sensible au contexte | +2.1% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'augmentation des pertes liées au hameçonnage et au bourrage d'identifiants stimule la demande d'authentification liée aux appareils
Les attaques par identifiants sont devenues des opérations répétables plutôt que des tentatives isolées. Le vol d'identifiants et la prise de contrôle de comptes peuvent entraîner des pertes directes et peuvent également permettre des fraudes ultérieures enregistrées sous d'autres catégories. Un mot de passe volé peut servir à une fraude ultérieure enregistrée sous une catégorie de crime différente, de sorte que les totaux de pertes directes peuvent ne pas refléter l'exposition totale. Le marché de l'authentification push sans mot de passe en bénéficie car un mot de passe capturé ne peut pas, à lui seul, générer une approbation sur un appareil enregistré, un avantage pratique pour les organisations cherchant à réduire la prise de contrôle de comptes sans modifier chaque application en même temps. Cela déplace le point de contrôle de la connaissance d'un identifiant vers la possession d'un appareil déjà lié à l'utilisateur. Les équipes de sécurité ont donc une raison plus claire de remplacer les méthodes de connexion qui reposent uniquement sur des mots de passe.
Les mandats d'authentification zéro confiance et résistante au hameçonnage reconfigurent la sécurité des entreprises
Le NIST a publié les directives finales sur l'identité numérique en août 2025, établissant l'authentification résistante au hameçonnage comme norme pour le niveau d'assurance de l'authentificateur 2 et supérieur.[1] Le marché de l'authentification push sans mot de passe bénéficie de cette exigence car les organisations réglementées doivent envisager des méthodes pratiques pour répondre à des attentes d'assurance plus élevées, documenter leurs choix de contrôle et démontrer leurs progrès aux examinateurs internes et aux régulateurs. Le libellé du Sénat américain, publié en septembre 2025, a demandé au Département de la Défense d'établir un plan d'authentification résistante au hameçonnage en 2026 et de retirer les méthodes héritées d'ici fin 2027. Les orientations de la FIDO Alliance ont identifié les authentificateurs FIDO2 compatibles push comme une option moins perturbatrice là où les cartes à puce sont impraticables. Les dates de retrait publiées permettent aux équipes d'approvisionnement de séquencer les déploiements entre les groupes d'employés et les applications. Elles augmentent également la demande de produits pouvant fonctionner avec des environnements cloud et mobiles sans nécessiter un remplacement complet de chaque composant d'identité existant.
La migration des OTP par SMS vers la vérification par application accélère l'adoption du push
Le marché de l'authentification push sans mot de passe est soutenu par un éloignement des OTP par SMS dans les services financiers réglementés, où les programmes d'authentification des clients et des employés peuvent être mis à jour dans le même cycle de politique. La directive 3057/2025 de la Banque centrale des Émirats arabes unis a exigé que les institutions financières agréées cessent d'utiliser les OTP par SMS et par e-mail comme méthodes autonomes à partir de mars 2026, en favorisant l'approbation intégrée à l'application, les clés d'accès et la vrification biométrique. La circulaire BSP 1213 des Philippines a également exigé que les banques passent à des méthodes résistantes au hameçonnage d'ici juin 2026. Le Centre national de cybersécurité du Royaume-Uni a commencé à remplacer la vérification par SMS dans les services numériques gouvernementaux par des clés d'accès FIDO en 2025. De nombreuses organisations ne peuvent pas mettre en œuvre immédiatement un programme complet de clés d'accès car elles doivent continuer à prendre en charge les applications et les fournisseurs d'identité plus anciens. L'approbation push par application peut servir d'approche intermédiaire en ajoutant une liaison d'appareil et des vérifications contextuelles pendant que l'architecture plus large évolue.
L'expansion de la banque mobile et des transactions numériques à haute valeur élève les enjeux de l'authentification
Le marché de l'authentification push sans mot de passe est influencé par la banque mobile, qui crée de fréquents moments d'authentification pour les paiements, les modifications de profil et les demandes de compte à haute valeur. Les directives d'authentification indiennes de 2025 exigent 2 facteurs indépendants pour les transactions de paiement numérique et permettent des vérifications de risque supplémentaires pour les activités à haute valeur. Cela encourage une méthode d'approbation capable d'évaluer la valeur de la transaction, la posture de l'appareil et le comportement sans obliger chaque utilisateur à suivre la même étape. Le nombre d'utilisateurs mondiaux de portefeuilles mobiles a atteint 4,3 milliards en 2024 et devrait atteindre 5,8 milliards d'ici 2029, tandis que la valeur des transactions devrait passer de 10 billions USD à 17 billions USD. L'Association bancaire australienne a signalé une augmentation de 28 % d'une année sur l'autre de la valeur des paiements par portefeuille mobile en 2025. Ces flux de paiement augmentent la nécessité de maintenir l'authentification sécurisée sans ajouter de délai inutile.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fatigue push et exigences de correspondance numérique | -2.0% | Mondial | Court terme (≤ 2 ans) |
| Intégration des applications héritées et complexité de la récupération de compte | -1.8% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Contraintes de confidentialité et de consentement pour les signaux d'appareil et comportementaux | -1.4% | Europe, APAC | Moyen terme (2-4 ans) |
| Intégration native aux plateformes et banalisation de l'authentification push de base | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La fatigue push et les exigences de correspondance numérique freinent le déploiement de masse
La fatigue push exploite le point auquel des invites répétées deviennent un problème de comportement utilisateur plutôt qu'un problème de cryptographie. En juin 2025, Scattered Spider a accédé aux systèmes de Hawaiian Airlines après avoir envoyé à plusieurs reprises des invites d'approbation à un membre du personnel jusqu'à ce que l'une d'elles soit acceptée. L'incident a montré que les flux de notification de base peuvent échouer même lorsqu'un attaquant ne dispose pas de logiciel malveillant ou d'un exploit. La correspondance numérique exige que l'utilisateur saisisse un code affiché sur l'écran actif, rendant le bombardement d'invites plus difficile à réaliser. Ce contrôle peut ralentir le déploiement car les équipes doivent mettre à jour l'interface utilisateur, réviser les instructions et préparer le personnel d'assistance. Les petits écrans mobiles et les effectifs décentralisés peuvent rendre cet ajustement plus difficile, retardant potentiellement le déploiement à grande échelle.
L'intégration des applications héritées et la complexité de la récupération de compte ralentissent les transitions en entreprise
Le marché de l'authentification push sans mot de passe doit fonctionner avec de nombreux systèmes de fabrication, d'énergie et de technologie opérationnelle qui utilisent des méthodes de connexion propriétaires et ne prennent pas en charge les connexions SAML, OAuth ou OIDC. Le marché de l'authentification push sans mot de passe fait face à des cycles de déploiement plus longs lorsque les organisations doivent créer des intergiciels, utiliser des connecteurs personnalisés ou remplacer des applications plus anciennes. Ces étapes étendent le coût total au-delà d'une licence logicielle et peuvent créer des plans de mise en œuvre pluriannuels. La récupération de compte est une autre préoccupation, car un appareil enregistré perdu peut renvoyer les utilisateurs vers des questions de connaissance ou des codes SMS, qui restent vulnérables au hameçonnage. CyberProof a décrit une compromission de juillet 2025 dans laquelle une attaque de hameçonnage a été suivie d'une approbation réussie d'une notification mobile, les journaux semblant normaux car chaque étape d'authentification avait été complétée. Une conception de récupération sécurisée doit donc recevoir la même attention que le flux de connexion quotidien.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'authentification push :
l'approbation sans mot de passe est en tête tandis que les modèles adaptatifs au risque gagnent du terrainL'approbation push sans mot de passe détenait 59,11 % de part de marché sur le marché de l'authentification push sans mot de passe en 2026. Sa position reflète une large compatibilité avec les fournisseurs d'identité d'entreprise tels que Okta, Microsoft Entra et Ping Identity. Les organisations confrontées à des échéances en 2025 et 2026 l'ont souvent sélectionnée car le déploiement pouvait être réalisé en semaines plutôt qu'en mois. Cette approche leur a permis d'améliorer l'authentification sans attendre une infrastructure complète de clés d'accès FIDO2. L'authentification multifacteur sans mot de passe améliorée par push ajoute une confirmation biométrique à l'événement d'approbation. Ce modèle peut répondre à des besoins d'assurance plus élevés dans les secteurs de la santé et des services financiers sans la charge de provisionnement des clés matérielles. L'authentification push avec correspondance numérique s'est développée en 2025 à mesure que les entreprises répondaient à la fatigue push. Les principales plateformes l'ont rendue disponible en tant que paramètre de politique, et la circulaire BSP 1213 l'a reconnue comme une mesure d'élévation acceptable pour les transactions à haut risque.
L'authentification push adaptative au risque devrait se développer à un CAGR de 24,33 % jusqu'en 2032, au-dessus du taux de croissance global de la taille du marché de l'authentification push sans mot de passe. La croissance plus élevée reflète un passage des simples invites d'approbation à des décisions basées sur le contexte. Les organisations qui ont adopté l'approbation push de base en 2024 et 2025 ont constaté que les invites statiques ne peuvent pas distinguer une connexion de routine d'un accès provenant d'un appareil ou d'une géographie inconnus. Les systèmes adaptatifs au risque rassemblent des signaux comportementaux, la posture de l'appareil et le contexte de la transaction pour augmenter ou réduire la vérification selon les besoins. La Commission de protection des informations personnelles de Corée du Sud a précisé en décembre 2025 que le traitement biométrique FIDO sur l'appareil ne relève pas des règles de consentement relatives aux informations personnelles. Cela soutient les déploiements dans un environnement bancaire réglementé où les exigences de consentement pourraient autrement limiter l'utilisation. Les méthodes assistées par jeton matériel et par push vocal restent pertinentes là où les smartphones sont interdits. Leur rôle combiné reste limité car la plupart des utilisateurs peuvent accéder à des appareils mobiles, bien qu'ils restent importants pour les zones de travail strictement contrôlées et les organisations avec des règles strictes concernant les appareils.



Par mode de déploiement :
le déploiement sur site conserve le contrôle tandis que l'utilisation du cloud se développeLe déploiement sur site détenait 67,10 % de la part du marché de l'authentification push sans mot de passe en 2026. Les institutions financières réglementées, les agences gouvernementales et les sous-traitants de la défense conservent souvent les enregistrements d'authentification et les données comportementales dans des environnements contrôlés. La loi FISMA aux États-Unis et la directive NIS2 dans l'Union européenne renforcent le contrôle sur l'emplacement des données d'identité sensibles. Les implémentations existantes d'Active Directory Federation Services, de serveurs RADIUS et de SAML personnalisés rendent également la migration coûteuse dans des cycles budgétaires limités. Les réseaux isolés et restreints peuvent en outre empêcher les organisations d'acheminer les événements d'approbation via des API cloud publiques. Ces conditions maintiennent l'importance des systèmes sur site pour les organisations ayant des exigences opérationnelles strictes. Elles rendent également une approche progressive plus réaliste qu'un changement immédiat d'infrastructure. Les fournisseurs doivent prendre en charge les systèmes existants pour être compétitifs sur ces comptes, car l'acheteur ne peut souvent pas interrompre les services critiques lors d'une transition d'authentification.
Le déploiement cloud devrait se développer à un CAGR de 24,75 % jusqu'en 2032. Les plateformes d'identité en tant que service peuvent gérer de grands volumes d'approbations avec une faible latence et une redondance entre les sites. La taille du marché de l'authentification push sans mot de passe pour les services cloud est soutenue par les organisations de 200 à 2 000 employés qui ne disposent pas des ressources nécessaires pour exploiter une infrastructure d'identité sur site. Beaucoup de ces organisations utilisent déjà des logiciels hébergés dans le cloud et font face aux mêmes exigences de résistance au hameçonnage que les employeurs plus importants. Descope et 1Kosmos ont positionné leurs offres natives cloud comme des choix moins contraignants pour ces acheteurs. Les connexions SaaS préconstruites peuvent réduire la mise en œuvre de plusieurs mois à quelques jours. L'adoption du cloud facilite également la gestion des mises à jour continues et des changements de politique. Les acheteurs doivent néanmoins évaluer la résidence des données, les besoins d'intégration et les contrôles de récupération avant de sélectionner un fournisseur.
Par taille d'entreprise :
les grandes entreprises sont en tête tandis que les PME prennent de l'élanLes grandes entreprises détenaient 70,15 % de la part du marché de l'authentification push sans mot de passe en 2026. Elles ont réalisé des investissements pluriannuels dans des plateformes de gestion des identités et des accès pouvant prendre en charge l'authentification push. Les institutions de services financiers, les systèmes de santé et les sous-traitants de la défense ont fait face à une pression de conformité précoce et ont réalisé des déploiements initiaux avant les organisations plus petites. Leur attention se porte désormais vers l'orchestration adaptative au risque et la gestion des cycles de vie des appareils. HYPR a introduit son audit de vérification d'identité de la main-d'œuvre en juin 2025 pour effectuer une révision ponctuelle de la vérification d'identité à l'échelle de la main-d'œuvre.[2] Le produit répond au besoin de confirmer que chaque appareil enregistré appartient à la personne concernée. Cette exigence est particulièrement importante pour les effectifs distribués et les organisations gérant de nombreux appareils. Les acheteurs plus importants ont également besoin d'un support d'intégration détaillé pour des environnements internes complexes.
Les PME devraient se développer à un CAGR de 25,08 % jusqu'en 2032. La souscription d'assurance cyber a accru l'attention portée à l'authentification multifacteur résistante au hameçonnage, modifiant le calcul des coûts pour les organisations plus petites. L'accès par mot de passe uniquement peut limiter la couverture ou entraîner des majorations de prime dépassant le coût de la licence d'authentification push. Les offres cloud avec une tarification par utilisateur et par mois réduisent la barrière des dépenses en capital qui maintenait auparavant certaines PME sur les OTP par SMS ou les mots de passe. Le marché de l'authentification push sans mot de passe est donc plus accessible aux entreprises sans équipe de sécurité dédiée. Les services professionnels, le commerce de détail et la fabrication légère ont une forte représentation des PME et sont très exposés au vol d'identifiants. Ces organisations sont également sensibles aux coûts de licence et aux perturbations opérationnelles. Les fournisseurs qui simplifient la configuration, la récupération et la gestion des politiques peuvent mieux servir ce groupe, en particulier lorsqu'une petite équipe informatique doit également gérer les applications métier ordinaires et l'intégration des employés.

Par secteur d'activité des utilisateurs finaux :
le BFSI est en tête tandis que le déploiement gouvernemental s'accélèreLe secteur BFSI détenait 29,88 % de part de marché sur le marché de l'authentification push sans mot de passe en 2026. L'authentification forte des clients PSD2 en Europe, les directives de la RBI en Inde et la directive des Émirats arabes unis 3057/2025 ciblent chacune les faiblesses de la confirmation des transactions par SMS. Les institutions financières utilisent l'approbation push à la fois pour l'accès de la main-d'œuvre et l'autorisation des transactions des clients. Cela se traduit par un volume plus élevé d'événements d'authentification par organisation que pour de nombreuses autres utilisations finales. Kaspersky a enregistré plus de 1 million d'identifiants bancaires en ligne compromis provenant de clients des 100 plus grandes banques mondiales en 2025. La circulation de ces identifiants renforce l'argument en faveur de la confirmation des transactions liée aux appareils comme couche supplémentaire au-delà d'un mot de passe volé. Les soins de santé et les sciences de la vie représentent également un cas d'utilisation en expansion aux États-Unis. Les travailleurs cliniques à distance nécessitent un accès aux dossiers de santé électroniques dans le cadre des mesures de protection liées à la loi HIPAA.
Le gouvernement et l'administration publique devraient se développer à un CAGR de 23,76 % jusqu'en 2032. Les agences civiles aux États-Unis, au Royaume-Uni, à Singapour et en Australie gèrent de grandes populations d'utilisateurs nécessitant des plans de déploiement pluriannuels. Ces déploiements peuvent soutenir la demande plutôt que de produire un seul cycle de mise à niveau. Les utilisateurs gouvernementaux ont également besoin de méthodes fonctionnant sur des applications plus anciennes et des groupes d'employés dispersés. La fabrication industrielle, l'énergie et les services publics émergent comme un autre domaine d'utilisation à mesure que la technologie opérationnelle se connecte plus étroitement aux réseaux informatiques. Les objectifs de performance intersectoriels de la CISA ont accru l'attention portée à la cybersécurité dans les environnements de contrôle industriel. L'adoption dans le commerce de détail et le commerce électronique reste centrée sur l'accès des employés aux données de paiement. Les utilisations orientées vers les consommateurs sont plus sélectives car leurs besoins en matière de conformité et de convivialité diffèrent de ceux des exigences d'identité de la main-d'œuvre.
Analyse géographique
Marché de l'authentification push sans mot de passe en Amérique du Nord
L'Amérique du Nord détenait 37,16 % de la part de marché de l'authentification push sans mot de passe en 2026. Le marché de l'authentification push sans mot de passe est soutenu par une base solide d'investissements en matière d'identité aux États-Unis et par des règles fédérales qui influencent les achats des contractants. Un texte du Sénat, publié en septembre 2025, a demandé au Département de la Défense d'élaborer un plan résistant au hameçonnage en 2026 et de retirer les méthodes héritées d'ici fin 2027. Les conditions des assurances cyber exercent également une pression sur les entreprises du marché intermédiaire qui ne sont pas nécessairement directement couvertes par un mandat gouvernemental.
Marché de l'authentification push sans mot de passe en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 24,05 % jusqu'en 2032. Le marché de l'authentification push sans mot de passe dans la région est soutenu par la base à 2 facteurs de l'Inde pour les paiements numériques à partir d'avril 2026.[3] La circulaire BSP 1213 a exigé que les banques philippines abandonnent progressivement les OTP par SMS et par e-mail, et HID Global a lancé des solutions certifiées FIDO pour répondre à cette exigence de conformité en septembre 2025. La clarification de la Corée du Sud en décembre 2025 sur le traitement biométrique FIDO sur appareil a supprimé un obstacle lié au consentement. La Chine, le Japon et l'Australie sont des marchés secondaires matures où la migration vers le cloud génère une demande supplémentaire.
Marché de l'authentification push sans mot de passe en EMEA et en Amérique du Sud
L'Europe détenait la deuxième part régionale en 2026, portée par l'Allemagne, le Royaume-Uni et la France. L'initiative britannique sur les clés d'accès, les exigences du portefeuille numérique eIDAS 2.0 et l'évolution des normes PSD3 soutiennent les achats des entreprises dans toute l'Europe occidentale. L'Amérique du Sud émerge grâce au Brésil et au Mexique, tandis que le Moyen-Orient se développe à travers les programmes Vision 2021 des Émirats arabes unis et Vision 2030 de l'Arabie saoudite. L'Afrique reste à un stade plus précoce, avec une adoption centrée sur les plateformes fintech et les opérateurs de monnaie mobile en Afrique du Sud et au Nigéria.
Paysage concurrentiel
Concentration du Marché
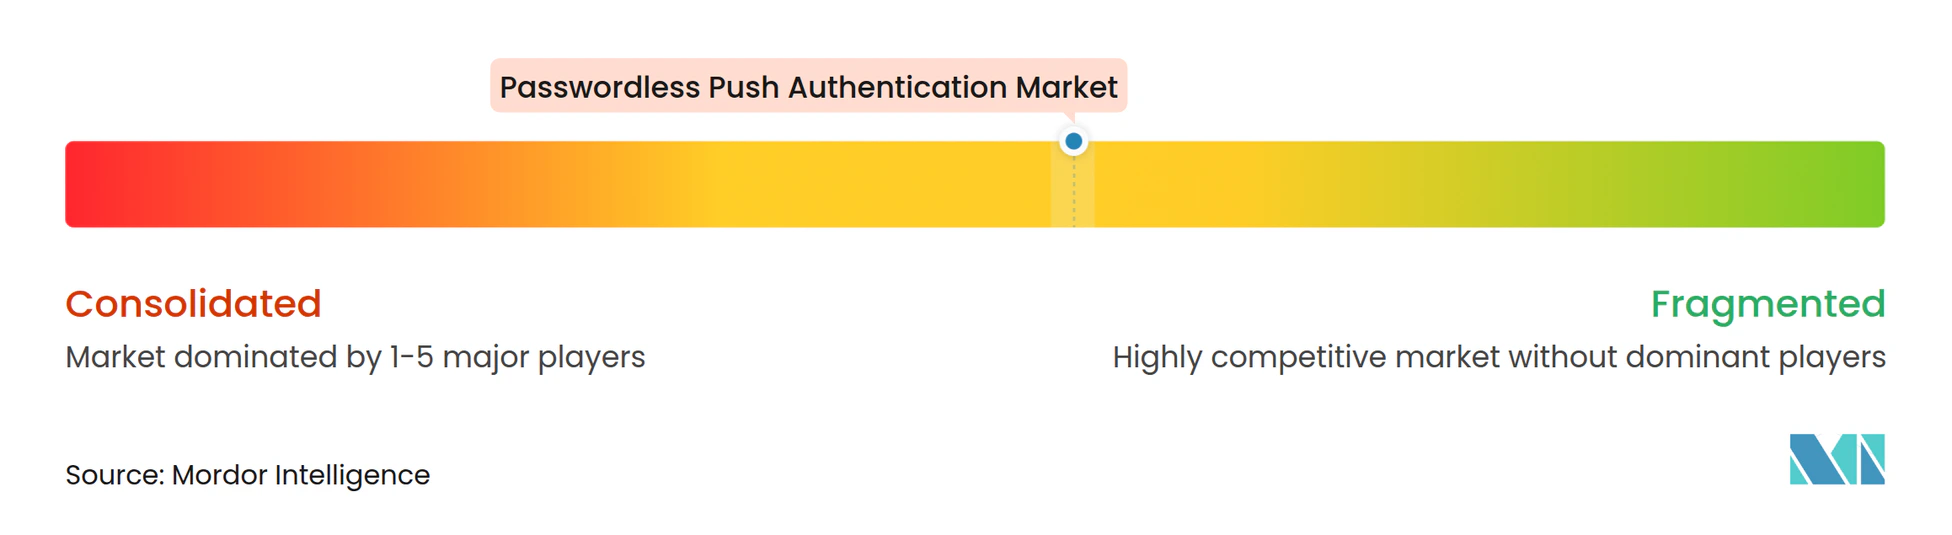
Le marché de l'authentification push sans mot de passe est modérément concentré parmi les principales plateformes d'identité et les fournisseurs spécialisés. Okta, Ping Identity et Entrust sont en concurrence avec des spécialistes du sans mot de passe qui ont construit des architectures natives FIDO2 liées aux appareils. La concurrence dépend de la profondeur de l'intégration, HYPR et Secret Double Octopus offrant des connecteurs pour la connexion Windows, le VPN et la gestion des accès privilégiés. Les fournisseurs établis proposent des systèmes plus larges pour la gouvernance des identités, l'authentification multifacteur et la gestion du cycle de vie.
Ping Identity a finalisé son acquisition de Keyless en janvier 2026, ajoutant la biométrie à connaissance nulle et une re-vérification en moins de 300 millisecondes.[4] SecureAuth a acquis Cloudentity en octobre 2025, ajoutant une autorisation d'API granulaire et une application de politique de session en temps réel. HYPR et Yubico ont élargi leur partenariat en novembre 2025 pour automatiser le provisionnement de YubiKey avec vérification d'identité. Ces mouvements ajoutent la vérification d'identité, la biométrie, les identifiants matériels et les contrôles d'autorisation autour de l'approbation push. Ils font également des contrôles de risque, de la vitesse de déploiement et de la compatibilité des applications des éléments centraux de la sélection des fournisseurs.
Le marché de l'authentification push sans mot de passe présente des opportunités dans les environnements de technologie opérationnelle et les effectifs utilisant des appareils partagés, où les modèles centrés sur les smartphones nécessitent une adaptation. Axiad IDS, Cyphercor et SecurEnvoy répondent à des besoins tels que la migration PIV/CAC gouvernementale et les flux de travail sur appareils partagés dans les centres d'appels. L'approbation push de base est de plus en plus intégrée par Apple, Google et Microsoft, obligeant les fournisseurs indépendants à se concentrer sur l'intelligence adaptative au risque et l'intégration des flux de travail. Le secteur du marché de l'authentification push sans mot de passe soutient donc à la fois les grandes plateformes et les fournisseurs spécialisés qui traitent les systèmes hérités, les environnements réglementés et les contrôles de récupération.
Leaders du secteur de l'authentification push sans mot de passe
-
Okta, Inc.
-
Ping Identity Corporation
-
OneSpan Inc.
-
Yubico AB
-
SecureAuth Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'authentification push sans mot de passe Entreprises couvertes dans ce rapport
- Okta, Inc.
- Ping Identity Corporation
- OneSpan Inc.
- Entrust Corporation
- HID Global Corporation
- Yubico AB
- HYPR Corp.
- Beyond Identity, Inc.
- Secret Double Octopus Ltd.
- Trusona, Inc.
- Veridium Ltd.
- 1Kosmos Inc.
- Descope, Inc.
- SecurEnvoy Ltd.
- Axiad IDS, Inc.
- SecureAuth Corporation
- Transmit Security, Inc.
- Cyphercor, Inc.
- Signicat AS
- Prove Identity, Inc.
Développements industriels récents dans Marché de l'authentification push sans mot de passe
- Janvier 2026 : Ping Identity a finalisé son acquisition de Keyless, un innovateur londonien en biométrie à connaissance nulle. La capacité intégrée offre une authentification biométrique cryptographique indépendante de l'appareil avec une re-vérification en moins de 300 millisecondes, étendant l'assurance sans mot de passe continue dans les environnements CIAM, de main-d'œuvre et d'identité B2B, et prenant en charge les exigences de conformité PSD3, eIDAS 2.0, RGPD et CCPA.
- Janvier 2026 : La Bangko Sentral ng Pilipinas a confirmé qu'elle ne prolongerait pas l'échéance de juin 2026 prévue par la circulaire BSP 1213, créant une urgence d'approvisionnement immédiate pour les solutions d'authentification push et de clés d'accès dans le secteur bancaire philippin et la consacrant comme l'une des transitions réglementaires les plus rapides du marché Asie-Pacifique.
- Décembre 2025 : BeyondTrust et Ping Identity ont annoncé un partenariat stratégique intégrant la gestion des accès privilégiés, la gestion des identités et des accès, et la gouvernance et l'administration des identités dans une plateforme de sécurité des identités unifiée, disponible via des partenaires désignés et sur l'AWS Marketplace, comblant le fossé entre les contrôles d'accès privilégiés et les flux de travail d'authentification push en entreprise.
- Novembre 2025 : HYPR et Yubico ont élargi leur partenariat en intégrant HYPR Affirm à l'infrastructure de provisionnement YubiKey de Yubico. La solution pré-enregistre les identifiants FIDO sur les YubiKeys, les lie aux fournisseurs d'identité d'entreprise et expédie le matériel pré-activé aux utilisateurs finaux, permettant une authentification matérielle résistante au hameçonnage au niveau AAL3 sans intermédiaire informatique lors de l'inscription.
Périmètre du rapport mondial sur le marché de l'authentification push sans mot de passe
Le marché de l'authentification push sans mot de passe comprend des plateformes logicielles et des services permettant aux utilisateurs de vérifier leur identité via des notifications push sécurisées envoyées à des appareils mobiles enregistrés sans nécessiter de mots de passe. Ces solutions s'appuient sur des identifiants liés aux appareils, la biométrie, l'évaluation contextuelle des risques, l'analyse comportementale et l'authentification cryptographique pour offrir des expériences d'accès sécurisées et fluides. Le marché prend en charge l'authentification de la main-d'œuvre, l'authentification des clients, la sécurité bancaire numérique, les architectures zéro confiance et les initiatives d'authentification résistante au hameçonnage dans les environnements d'entreprise et grand public.
Le rapport sur le marché de l'authentification push sans mot de passe est segmenté par type d'authentification push (approbation push sans mot de passe, authentification multifacteur sans mot de passe améliorée par push, authentification push avec correspondance numérique, authentification push adaptative au risque et autres types d'authentification push), mode de déploiement (sur site et cloud), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance [BFSI], gouvernement et administration publique, santé et sciences de la vie, technologies de l'information et télécommunications, fabrication industrielle, commerce de détail et commerce électronique, énergie et services publics, et autres secteurs d'activité des utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Approbation push sans mot de passe |
| Authentification multifacteur sans mot de passe améliorée par push |
| Authentification push avec correspondance numérique |
| Authentification push adaptative au risque |
| Autres types d'authentification push |
| Sur site |
| Cloud |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Énergie et services publics |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Amérique du Sud | Brésil |
| Argentine | |
| Mexique | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type d'authentification push | Approbation push sans mot de passe | |
| Authentification multifacteur sans mot de passe améliorée par push | ||
| Authentification push avec correspondance numérique | ||
| Authentification push adaptative au risque | ||
| Autres types d'authentification push | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Technologies de l'information et télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Énergie et services publics | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'authentification push sans mot de passe ?
Le marché de l'authentification push sans mot de passe devrait passer de 4,20 milliards USD en 2026 et 5,15 milliards USD en 2027 à 14,61 milliards USD d'ici 2032, à un CAGR de 23,21 %.
Qu'est-ce qui stimule la demande d'authentification push sans mot de passe ?
Les pertes liées au hameçonnage, les mandats d'authentification, l'abandon des OTP par SMS et l'augmentation de l'activité de paiement mobile soutiennent l'adoption.
Quel type d'authentification push détient la plus grande part ?
L'approbation push sans mot de passe détenait 59,11 % en 2026 car elle fonctionne avec les fournisseurs d'identité d'entreprise largement utilisés.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement cloud devrait se développer à un CAGR de 24,75 % jusqu'en 2032, à mesure que les organisations adoptent des outils d'identité en tant que service.
Quel secteur d'utilisateurs finaux est en tête de la demande ?
Le secteur BFSI détenait 29,88 % en 2026 en raison des besoins d'autorisation des transactions et des exigences de sécurité régionales.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 24,05 % jusqu'en 2032, soutenue par la banque mobile et les règles d'authentification.