
Taille et part du marché des inhibiteurs de paraffine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.8 Milliards de dollars |
| Taille du Marché (2031) | 1.04 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.33 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des inhibiteurs de paraffine par Mordor Intelligence
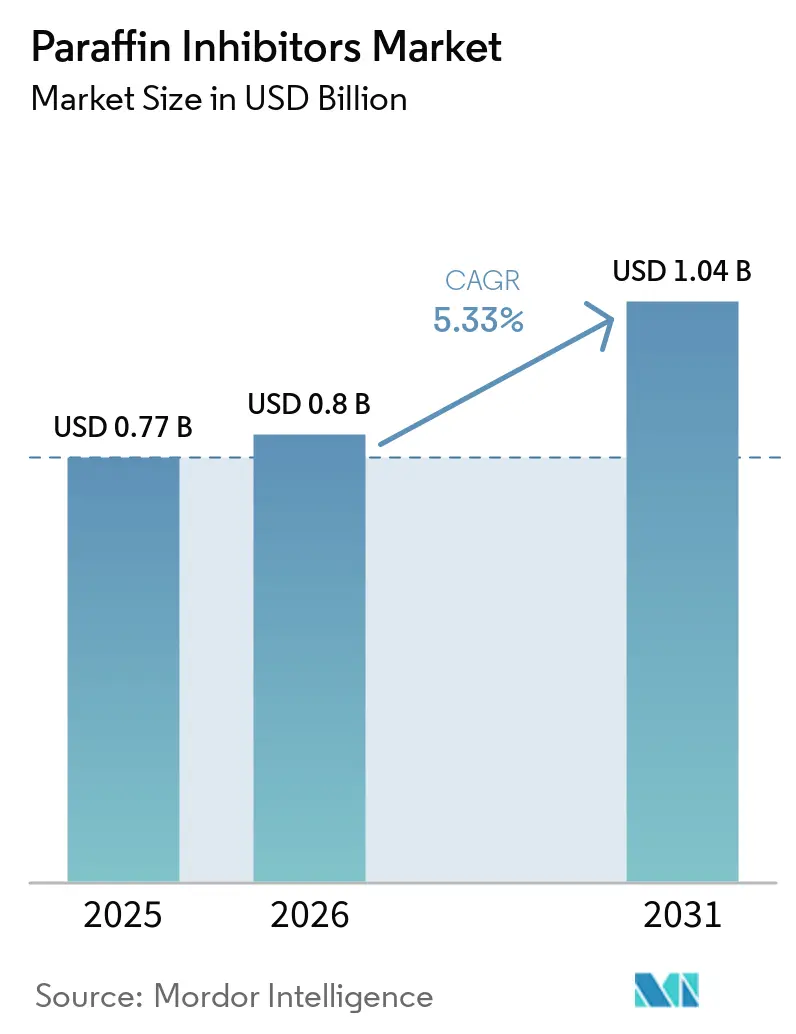
La taille du marché des inhibiteurs de paraffine devrait s'étendre de 0,77 milliard USD en 2025 et 0,80 milliard USD en 2026 à 1,04 milliard USD d'ici 2031, à un CAGR de 5,33 % entre 2026 et 2031. Les développements en eaux profondes accroissent le besoin d'un contrôle continu de la paraffine, car les longues lignes sous-marines, les colonnes montantes et les systèmes d'exportation refroidissent en dessous des températures d'apparition de la cire avant que les fluides n'atteignent l'infrastructure de traitement, tandis que les sites éloignés limitent l'utilisation pratique des méthodes d'intervention mécanique. Les champs de schiste, de pétrole de roche-mère et les champs matures nécessitent également des traitements récurrents, car l'évolution des teneurs en eau, des conditions de pression, de la vitesse des fluides et des conditions des canalisations augmente le risque de dépôt tout au long de la durée de vie productive d'un actif et sur une base plus large de puits en production. Les fournisseurs combinent des formulations chimiques avec du matériel de surveillance, des interventions à distance et des systèmes de dosage pour protéger la disponibilité de la production tout en réduisant l'utilisation chimique évitable, ce qui oriente certaines décisions d'approvisionnement vers la capacité de service plutôt que vers le volume livré de produits chimiques. Les réglementations environnementales font évoluer le développement des produits vers des dispersions à faible teneur en solvants et des dispersions aqueuses, tout en augmentant la charge de tests et de reformulation pour les fournisseurs qui opèrent dans différentes régions offshore et onshore. Ces conditions favorisent les prestataires capables d'assurer des tests spécifiques au terrain, une livraison fiable, un service technique intégré et la conformité dans plusieurs régions d'exploitation sur le marché des inhibiteurs de paraffine.
Points clés du rapport
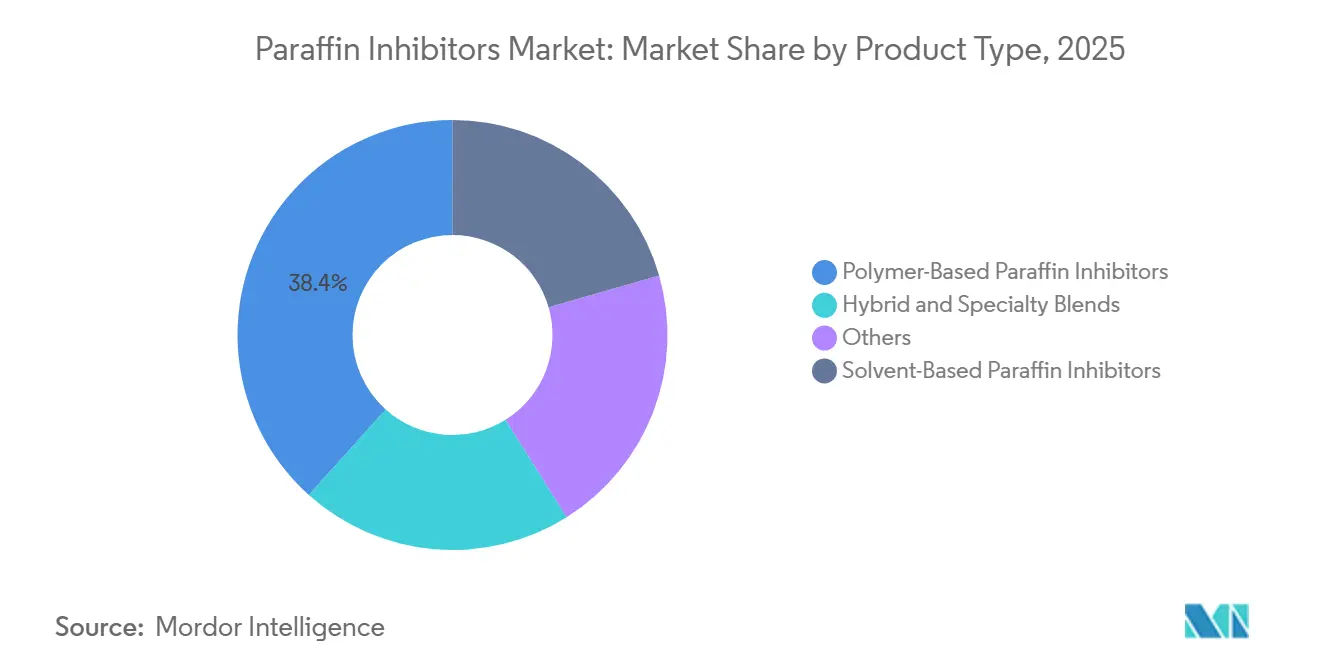
- Par type de produit, les inhibiteurs de paraffine à base de polymères ont détenu 38,36 % de la part de revenus en 2025, tandis que les mélanges hybrides et spéciaux devraient croître à un CAGR de 5,78 % jusqu'en 2031.
- Par chimie, le polycarboxylate modifié a détenu 41,13 % de la part de revenus en 2025 et a enregistré le CAGR projeté le plus élevé de 5,94 % jusqu'en 2031.
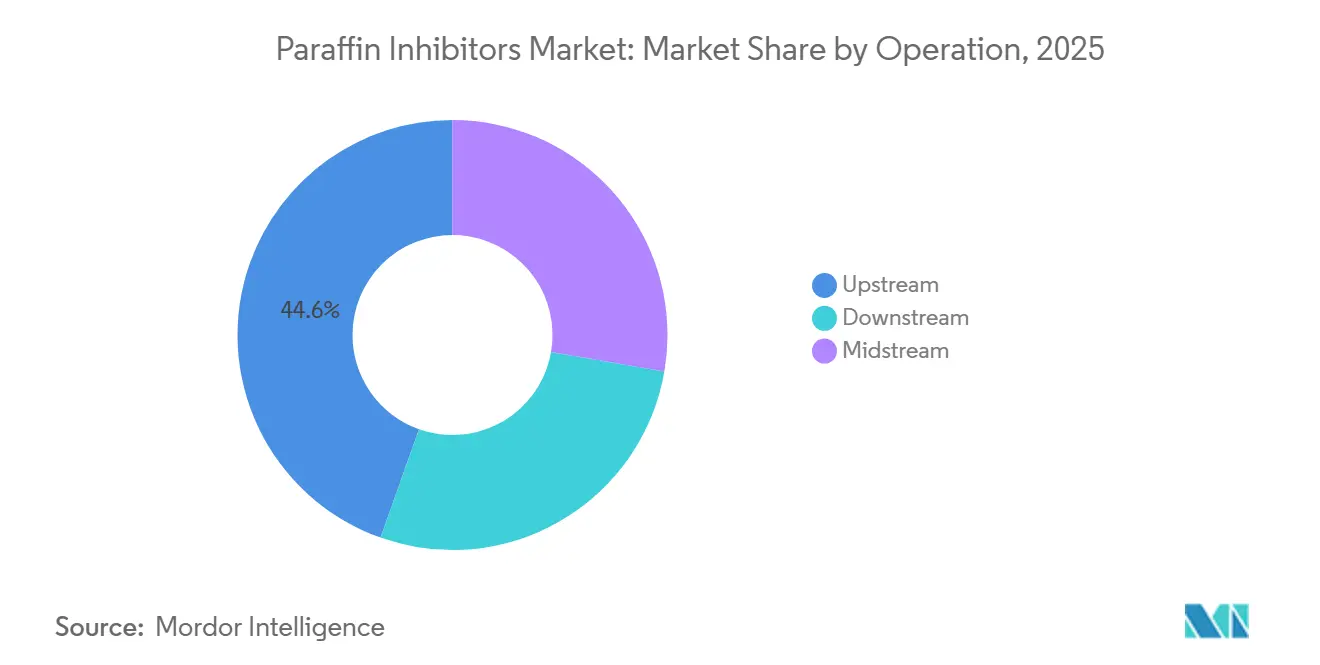
- Par opération, l'amont a détenu 44,57 % de la part de revenus en 2025, tandis que l'aval devrait croître à un CAGR de 6,06 % jusqu'en 2031.
- Par application, les traitements des tubes de production et des puits de forage ont détenu 36,25 % de la part de revenus en 2025, tandis que les lignes d'écoulement et les réseaux de collecte devraient croître à un CAGR de 6,13 % jusqu'en 2031.
- Par utilisateur final, le pétrole et le gaz ont détenu 75,83 % de la part de revenus en 2025, tandis que le secteur chimique devrait croître à un CAGR de 6,36 % jusqu'en 2031.
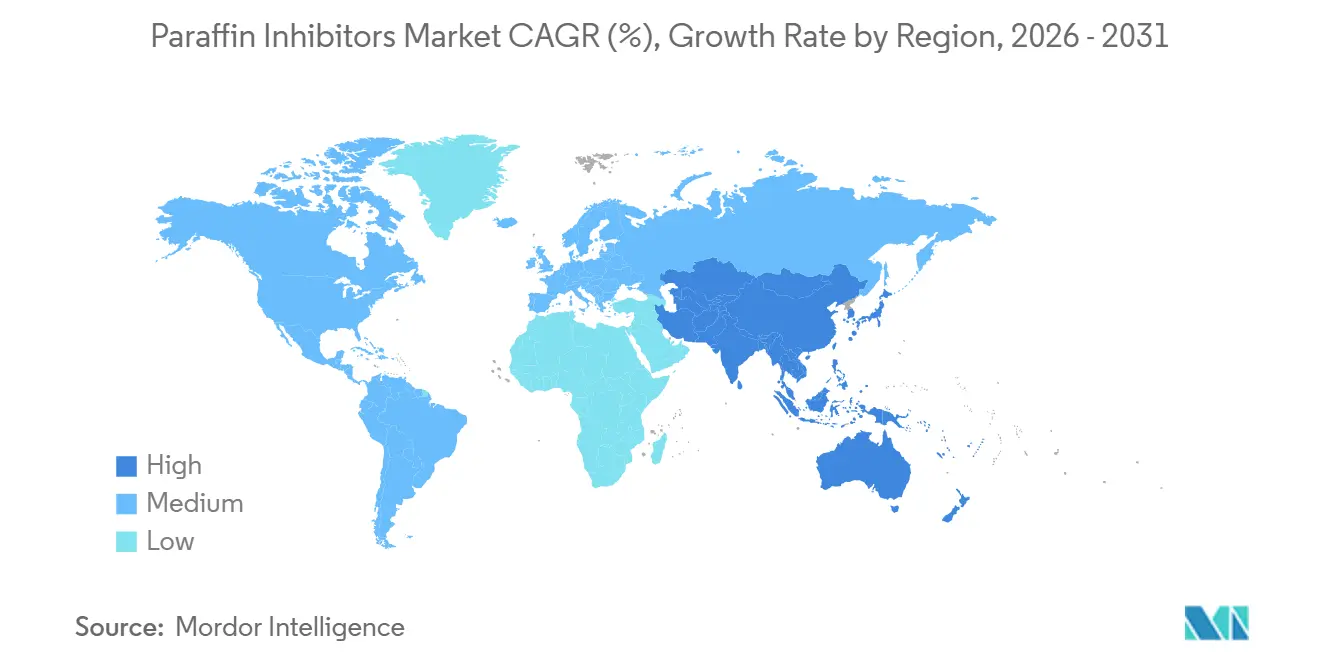
- Par géographie, l'Amérique du Nord a détenu 35,91 % de la part de revenus en 2025, tandis que l'Asie-Pacifique devrait être le marché à la croissance la plus rapide avec un CAGR de 6,19 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des inhibiteurs de paraffine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la production en eaux profondes et ultra-profondes | +1.4% | Mondial, Amérique du Nord, Amérique du Sud et Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion de la production de schiste, de pétrole de roche-mère et des champs matures | +1.2% | Amérique du Nord, Amérique du Sud et champs matures à l'échelle mondiale | Moyen terme (2-4 ans) |
| Exigences croissantes en matière d'assurance d'écoulement pour les bruts paraffiniques | +1.0% | Mondial, avec pertinence en Afrique de l'Ouest, en Amérique du Sud et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Remplacement de l'élimination mécanique de la paraffine par un traitement chimique continu | +0.8% | Mondial, notamment dans les bassins matures et les réseaux de pipelines longue distance | Court terme (≤ 2 ans) |
| Optimisation numérique de l'injection et surveillance prédictive du dépôt de paraffine | +0.6% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la production en eaux profondes et ultra-profondes
La production en eaux profondes nécessite une gestion fiable de la paraffine, car l'eau de mer froide réduit rapidement la température des fluides dans les lignes d'écoulement, les colonnes montantes et les systèmes d'exportation, loin de l'infrastructure de traitement. Le golfe d'Amérique a produit 1,87 million de barils par jour au début de 2026, soutenu par Whale, Ballymore, Dover, Shenandoah et Leon-Castile, qui ont démarré leur production en 2025.[1]U.S. Energy Information Administration, "Short-Term Energy Outlook," U.S. Energy Information Administration, eia.gov. Les champs pré-sel du Brésil ont atteint une moyenne de 3 millions de barils par jour en 2025 et ont représenté 80 % de la production nationale. Les développements sous-marins peuvent nécessiter la sélection d'inhibiteurs avant la première production, car la longueur des lignes, les températures du fond marin, la composition du brut et les conditions de redémarrage influencent le comportement de la paraffine. Les longues connexions sous-marines nécessitent des programmes chimiques dès le démarrage, car le refroidissement passif peut déclencher un dépôt de paraffine avant que la production ne se stabilise. Les fournisseurs doivent également maintenir la fiabilité de l'injection sur des actifs offshore éloignés où les options d'intervention sont limitées. Le marché des inhibiteurs de paraffine bénéficie lorsque les projets en eaux profondes passent du développement à la production soutenue, car le traitement devient une exigence opérationnelle plutôt qu'une intervention facultative.
Expansion de la production de schiste, de pétrole de roche-mère et des champs matures
Les puits de schiste et de pétrole de roche-mère nécessitent des traitements réguliers à mesure que les teneurs en eau augmentent, que la pression du réservoir diminue et que les conditions des fluides produits se rapprochent des fenêtres d'apparition de la paraffine. La production de brut américaine a atteint 13,6 millions de barils par jour en 2025, tandis que la production de pétrole de roche-mère du Permien a atteint 6 millions de barils par jour en décembre 2025. Le grand nombre de puits à pompe à tiges et de lignes de collecte crée un besoin de traitement étendu dans le Permien, le Bakken et l'Eagle Ford. En Argentine, le projet Vaca Muerta Sur a soutenu des investissements dans les pipelines destinés à acheminer la production croissante de schiste. Les actifs matures en Sibérie occidentale et en mer du Nord font également face à des parois de canalisations plus rugueuses, une isolation plus faible, des débits plus faibles et des temps de séjour plus longs. Ces conditions font du contrôle de la paraffine un besoin de maintenance continu plutôt qu'une dépense corrective sporadique. Le marché des inhibiteurs de paraffine bénéficie donc d'une demande récurrente au-delà des nouvelles activités de forage et reste lié à la gestion des actifs en production.
Exigences croissantes en matière d'assurance d'écoulement pour les bruts paraffiniques
Les bruts paraffiniques nécessitent des traitements spécialisés lorsque les points d'écoulement restent au-dessus des températures d'exploitation ou lorsque leurs fractions de cire cristallisent sur une large plage thermique. Une étude de la Société des ingénieurs du pétrole a rapporté des réductions de viscosité de 57 % à 76 % à 30 °C pour des abaisseurs de point d'écoulement biodégradables testés dans du pétrole brut indien. La même étude a rapporté une suppression du point d'écoulement de 15 °C à un dosage de 600 ppm. Des recherches publiées dans Energy & Fuels ont révélé que la saturation en méthane peut affecter le dépôt de paraffine selon un schéma non linéaire sous pression, ce qui complique la qualification des inhibiteurs pour les systèmes à pétrole vif. SLB a développé un abaisseur de point d'écoulement pour eaux profondes pour le projet KG-DWN-98/2 d'ONGC afin de soutenir l'écoulement aux températures du fond marin et une production anticipée supérieure à 35 000 barils par jour. La complexité des bruts paraffiniques rend les performances de formulation, les tests en laboratoire et la validation sur le terrain plus importants que l'approvisionnement standard en produits. Ces conditions d'exploitation augmentent la valeur du travail de formulation spécifique au brut sur le marché des inhibiteurs de paraffine.
Remplacement de l'élimination mécanique de la paraffine par un traitement chimique continu
De nombreuses connexions sous-marines, puits horizontaux multilatéraux et systèmes de pompage à tiges ne peuvent pas recourir au raclage conventionnel en raison de l'absence d'accès ou d'infrastructure de manutention nécessaires. L'injection continue peut prévenir les dépôts avant qu'ils ne restreignent la production, n'endommagent les performances des équipements ou ne nécessitent une élimination physique. ChampionX a déployé son système d'injection continue ParaClear sur des puits à pompe à tiges dans le bassin Denver-Julesburg en mars 2025, en utilisant une infrastructure de livraison alimentée à l'énergie solaire.[2] SLB, "New Pour Point Depressant Enables Deepwater Production," SLB, slb.com. Le déploiement a documenté une augmentation de la production de 39 %, démontrant la valeur opérationnelle du maintien de l'écoulement plutôt que d'intervenir après le dépôt. Les systèmes de collecte offshore évitent également le coût en capital et la complexité opérationnelle associés aux lanceurs et récepteurs de racleurs. Les programmes continus créent des besoins chimiques récurrents et une implication plus étroite des fournisseurs dans les opérations de terrain. Ce changement opérationnel soutient une demande prévisible sur le marché des inhibiteurs de paraffine.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du pétrole brut et des matières premières chimiques | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Restrictions environnementales sur les solvants aromatiques et les produits chimiques persistants | -0.5% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Complexité de la formulation spécifique au brut et de la validation du traitement | -0.4% | Mondial, notamment en Afrique, en Asie-Pacifique et dans les opérations en eaux profondes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du pétrole brut et des matières premières chimiques
Les fluctuations des prix du pétrole brut peuvent réduire les dépenses consacrées aux programmes chimiques non critiques, tandis que la hausse des prix des matières premières augmente les coûts pour les formulateurs. Les polymères d'inhibiteurs de paraffine, notamment les copolymères éthylène-acétate de vinyle, les polyacrylates et les polycarboxylates modifiés, utilisent des matières premières pétrochimiques et réagissent aux variations des prix du pétrole brut et des liquides de gaz naturel. Les opérateurs évaluent les dépenses chimiques par rapport à l'économie de production, à l'urgence du risque de dépôt et au coût d'une intervention potentielle. Des conditions de prix plus faibles peuvent amener les opérateurs à différer le traitement dans les applications présentant un risque de bouchage moins immédiat. Les petits fournisseurs peuvent subir davantage de pression lorsqu'ils ne disposent pas de contrats d'approvisionnement en matières premières à long terme ou de revenus de services diversifiés. Les grands prestataires intégrés peuvent compenser la pression sur les marges chimiques grâce à une activité de services de terrain plus large. Le marché des inhibiteurs de paraffine reste plus résilient dans les tubes de production et les lignes d'écoulement, car un bouchon de paraffine peut interrompre la production et nécessiter une intervention coûteuse.
Restrictions environnementales et complexité de la validation spécifique au brut
Les solvants porteurs aromatiques font l'objet d'un examen plus attentif, ce qui augmente le travail de développement et de qualification requis pour les formulations à faible teneur en solvants. L'OSPAR a ajouté les PFAS à sa liste de produits chimiques prioritaires en août 2024, ce qui a affecté les exigences de rejet de produits chimiques offshore dans les eaux britanniques. BASF a étendu la capacité de Basoflux pour soutenir les dispersions aqueuses à faible teneur en solvants. Chaque brut nécessite également des tests, car le comportement de la paraffine varie selon la distribution carbonée, la teneur en asphaltènes, la pression, la température et les conditions d'écoulement. Une étude de la Société des ingénieurs du pétrole a révélé que la prévention complète de la paraffine nécessitait un dosage spécifique à la formulation sur des concentrations allant de 500 à 1 800 ppm. Les tests au doigt froid, les mesures du point d'écoulement, le profilage rhéologique et les travaux en boucle d'écoulement peuvent prolonger la qualification du produit avant son adoption sur le terrain. Ces exigences allongent les cycles commerciaux et favorisent les prestataires disposant de ressources de test, de connaissances de terrain et de capacités de reformulation sur le marché des inhibiteurs de paraffine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les produits à base de polymères sont en tête tandis que les mélanges hybrides gagnent du terrain
Les inhibiteurs de paraffine à base de polymères ont détenu 38,36 % de la taille du marché des inhibiteurs de paraffine en 2025. Leurs structures en forme de peigne co-précipitent avec les cristaux de cire, perturbent la croissance du réseau cristallin et contribuent à maintenir la fluidité du brut sur une large plage de températures. Ils sont utilisés depuis les puits à pompe à tiges du bassin Permien jusqu'aux systèmes de connexion sous-marine dans le golfe d'Amérique. Cette plage d'exploitation offre une base de demande géographiquement diversifiée couvrant les puits, les systèmes de collecte et les infrastructures d'exportation longue distance. La sélection du produit dépend de la composition du brut, de la température d'apparition de la cire prévue, des équipements d'injection, de la compatibilité chimique et des conditions d'exploitation attendues lors de l'écoulement normal, de l'arrêt, du redémarrage et de la réponse d'urgence. Les formulations polymères peuvent être ajustées pour ces variables, tandis que les produits à base de solvants soutiennent encore la dissolution rapide de la paraffine lors du nettoyage des pipelines et des travaux d'urgence, bien que les réglementations environnementales limitent l'utilisation des solvants porteurs aromatiques.
Les mélanges hybrides et spéciaux devraient croître à un CAGR de 5,78 % jusqu'en 2031. Ces produits combinent des familles de polymères lorsque les fractions de cire du brut cristallisent à différents seuils de température et qu'une seule chimie ne peut pas couvrir la distribution carbonée complète. Les mélanges peuvent être conçus pour réagir sur plusieurs points de cristallisation, ce qui est particulièrement pertinent pour les bruts hétérogènes et les systèmes à pétrole vif qui subissent des variations de pression et de température. Les fournisseurs recherchent des formulations à faible dosage qui maintiennent leur efficacité dans des conditions d'écoulement variables sans créer de problèmes de manipulation, de compatibilité ou d'environnement pour les opérateurs. Des options biosourcées sont également à l'étude pour les applications sensibles à l'environnement. Le secteur des inhibiteurs de paraffine s'étend au-delà des produits conventionnels à forte teneur en solvants à mesure que les exigences techniques et environnementales augmentent.


Par chimie : le polycarboxylate modifié combine échelle et croissance
Le polycarboxylate modifié a détenu 41,13 % de la part du marché des inhibiteurs de paraffine en 2025. Sa structure en forme de peigne contient des chaînes latérales alkyle qui interagissent avec les surfaces des cristaux de cire dans des conditions de haute pression et haute température. Cette chimie est importante dans les systèmes de brut en eaux profondes dans le golfe du Bengale, au large de l'Afrique de l'Ouest et dans les champs pré-sel du Brésil. Elle peut supprimer les paraffines à point de fusion élevé au-dessus de C35 qui compliquent le transport sous-marin, notamment lorsque le refroidissement et la dépressurisation se produisent le long de longues lignes d'écoulement. Ses performances aident les fournisseurs à soutenir la qualification initiale, le dosage de routine, la planification du redémarrage et les programmes de traitement chimique à long terme dans des environnements où les interruptions d'écoulement sont difficiles à résoudre. Ces caractéristiques sous-tendent sa position de leader parmi les types de chimie.
Le polycarboxylate modifié devrait également croître à un CAGR de 5,94 % jusqu'en 2031. La même chimie sert donc les principales applications existantes et les nouveaux déploiements en eaux profondes, reliant la demande établie aux exigences des nouveaux projets sous-marins. Les copolymères EVA acrylate et les polyacrylates conservent des positions établies dans la production onshore et les applications de collecte intermédiaire, où les propriétés du brut et les températures d'exploitation peuvent être caractérisées plus clairement. La chimie des polyesters hyperbranchés suscite un intérêt de recherche pour les applications en eaux profondes à haute pression, car sa structure tridimensionnelle offre plusieurs sites potentiels d'interaction avec les cristaux de cire. Des recherches publiées dans Processes ont identifié des limites persistantes dans l'application des modèles de dépôt de paraffine à divers types de bruts, renforçant le besoin pratique de tests itératifs plutôt que de s'appuyer sur des prédictions généralisées. Le marché des inhibiteurs de paraffine nécessite plusieurs options chimiques, car aucune formulation unique ne convient à chaque brut, mélange de fluides, profil de production ou condition de transport.
Par opération : l'utilisation en amont reste la plus importante tandis que la demande en aval augmente
Les opérations en amont ont détenu 44,57 % des revenus en 2025. Le risque d'apparition de la paraffine est le plus élevé près du puits de forage et de la tête de puits, car les fluides produits se refroidissent depuis les conditions de formation et traversent les tubes, les colonnes de pompage à tiges et les premières sections de lignes d'écoulement. Les tubes de production et les équipements de pompage à tiges sont souvent les premiers actifs exposés aux dépôts, notamment dans les champs en climat froid et les développements offshore où la perte de température peut survenir rapidement. Ces actifs nécessitent des traitements fréquents, car une production interrompue entraîne des coûts opérationnels immédiats et peut nécessiter une intervention de reconditionnement, un nettoyage mécanique ou une autre intervention physique. Les programmes en amont comprennent généralement une injection continue, un traitement par squeeze ou des inhibiteurs solides placés en profondeur, l'approche appropriée dépendant de la pression du puits, de l'accès et des équipements de production. L'activité en amont reste donc la principale base opérationnelle du marché des inhibiteurs de paraffine.
Les opérations en aval devraient croître à un CAGR de 6,06 % jusqu'en 2031. Les raffineries traitant des charges d'alimentation non conventionnelles et pré-sel plus cireuses ont besoin de traitements au niveau des échangeurs de chaleur et des trains de préchauffage du brut, où l'encrassement peut limiter le débit, augmenter la consommation d'énergie et perturber les calendriers de traitement planifiés. L'activité intermédiaire reste également importante pour les pipelines de transport, les stations de pompage et les collecteurs qui acheminent le brut à travers des corridors à basse température ou le stockent pendant des périodes de mouvement limité. Baker Hughes a signé un accord de fournisseur préférentiel pluriannuel avec Marathon Petroleum en février 2026. L'accord couvre les technologies chimiques et la surveillance numérique dans 12 raffineries et 2 installations de carburants renouvelables. Les contrats intégrés peuvent accroître le rôle des fournisseurs de produits chimiques pour champs pétrolifères dans les programmes de traitement des raffineries et peuvent consolider l'approvisionnement, le support technique et le suivi des performances sur plusieurs sites.
Par application : le traitement des puits de forage ancre la demande tandis que les lignes d'écoulement croissent plus rapidement
Les traitements des tubes de production et des puits de forage ont détenu 36,25 % de la part de revenus en 2025. Le segment comprend les traitements par squeeze de paraffine en fond de puits, les programmes d'injection continue dans les tubes et les inhibiteurs solides en bâton déployés à la profondeur de la pompe, chacun sélectionné en fonction de la conception du puits et de la durée de protection requise. Un puits bouché par la paraffine est rarement laissé sans traitement, car la perte de production, les besoins d'intervention et les dommages aux équipements peuvent rapidement dépasser le coût d'un traitement chimique régulier. Cela rend la demande plus stable que dans certaines applications intermédiaires discrétionnaires qui peuvent être différées lors de pressions sur les prix des matières premières. Le segment dessert des milliers de puits en production dans les champs de pétrole de roche-mère, les actifs conventionnels matures et les systèmes offshore où l'accès, le débit et la composition des fluides diffèrent sensiblement. La taille du marché des inhibiteurs de paraffine pour le traitement des puits de forage est soutenue par des besoins de maintenance récurrents et la priorité opérationnelle accordée au maintien de la production des puits.
Les lignes d'écoulement et les réseaux de collecte devraient croître à un CAGR de 6,13 % jusqu'en 2031. Les connexions sous-marines plus longues augmentent l'exposition aux basses températures, aux variations de pression et aux régimes d'écoulement variables sur des distances pouvant dépasser 20 kilomètres, rendant le contrôle des dépôts important dès le démarrage jusqu'aux périodes d'exploitation de routine. Une étude Fuel de 2025 a révélé que l'efficacité des modificateurs de cristaux diminuait dans des conditions d'écoulement turbulent. Les plans de dosage doivent tenir compte des conditions changeantes pendant les périodes d'écoulement, d'arrêt, de redémarrage et de faible vitesse plutôt que d'utiliser un taux de traitement fixe, car le profil de risque peut changer considérablement au cours d'un cycle de production. Clariant a soutenu le contrôle de la paraffine, des hydrates et des asphaltènes au champ Shenandoah pendant sa période d'exploitation initiale. Les pipelines de transport, les réservoirs de stockage et les terminaux ont également besoin de traitement dans les corridors à climat froid où le brut peut rester statique pendant de longues périodes.
Par utilisateur final : le pétrole et le gaz sont en tête tandis que le traitement chimique se développe
Le pétrole et le gaz ont représenté 75,83 % des revenus en 2025. Les producteurs utilisent des inhibiteurs de paraffine dans les services de puits, les systèmes de collecte, les lignes d'écoulement sous-marines, les pipelines de transport et les opérations d'exportation où le dépôt de paraffine peut restreindre le mouvement du brut. Ce groupe d'utilisateurs finaux est le plus exposé au dépôt de paraffine, car ses actifs couvrent l'ensemble de la chaîne de production et de transport. Les grandes combinaisons de fournisseurs peuvent rapidement modifier la couverture des comptes, la capacité de service et l'accès aux données de traitement dans ce segment. Les opérateurs apprécient également les produits qui peuvent être adaptés aux propriétés locales du brut et aux conditions d'exploitation du terrain. Le secteur des inhibiteurs de paraffine reste étroitement lié à l'activité opérationnelle en amont et intermédiaire.
Le segment des utilisateurs finaux du secteur chimique devrait croître à un CAGR de 6,36 % jusqu'en 2031. Les raffineries et les usines pétrochimiques peuvent faire face à des problèmes de dépôt similaires lors du traitement de charges d'alimentation en brut à haute teneur en cire ou de liquides de gaz naturel contenant de la cire. Les échangeurs de chaleur, les trains de préchauffage du brut et les systèmes de tête de distillation peuvent nécessiter un traitement chimique pour réduire l'encrassement, préserver le débit et éviter une consommation d'énergie supplémentaire. La catégorie autres comprend les opérateurs de terminaux de carburant marin, les transformateurs industriels de cire et les installations de production d'énergie. Ces utilisateurs rencontrent des problèmes similaires lorsque les carburants paraffiniques ou les fluides caloporteurs perdent leur fluidité lors du stockage, du transfert ou des variations de température. Le marché des inhibiteurs de paraffine a la possibilité de s'étendre à ces environnements de traitement adjacents à mesure que les opérateurs appliquent les pratiques établies d'assurance d'écoulement au-delà de la production en amont.
Analyse géographique
L'Amérique du Nord a détenu 35,91 % de la part du marché des inhibiteurs de paraffine en 2025. Le marché des inhibiteurs de paraffine dans la région combine la base de production de schiste la plus active au monde avec un portefeuille en eaux profondes dans le golfe d'Amérique qui entre dans une phase de haute production. La production de brut américaine a atteint 13,6 millions de barils par jour en 2025, et la production du golfe d'Amérique a atteint 1,87 million de barils par jour au début de 2026. La concentration de puits à pompe à tiges dans le Permien soutient le traitement récurrent des puits de forage, tandis que les mélanges lourds dérivés des sables bitumineux du Canada nécessitent des additifs de fluidité pour le transport par pipeline à basse température. SLB a rapporté 4,4 millions USD d'économies chimiques grâce à un programme d'optimisation de terrain dans le Permien, montrant comment le dosage numérique peut renforcer la proposition de valeur dans les régions productrices à haute densité.
L'Asie-Pacifique devrait croître à un CAGR de 6,19 % jusqu'en 2031. Le marché des inhibiteurs de paraffine en Asie-Pacifique se développe avec le développement offshore dans plusieurs environnements de brut à haute teneur en cire. Certaines parties de la région disposent d'une base héritée de programmes chimiques continus moins importante que les champs nord-américains établis. Le traitement DS-73063 personnalisé de SLB soutient la production KG-DWN-98/2 d'ONGC dans le golfe du Bengale, où les températures du fond marin créent un défi direct d'assurance d'écoulement. L'Indonésie devrait ajouter davantage de puits sous-marins entre 2026 et 2032, tandis que le Vietnam a documenté un dosage continu d'inhibiteurs pour le système Nam Rong-Doi Moi. La Corée du Sud et le Japon ajoutent une demande stable de traitement des raffineries pour les charges d'alimentation cireuses.
L'Europe, l'Amérique du Sud et le Moyen-Orient et l'Afrique représentent la demande régionale restante sur le marché des inhibiteurs de paraffine. L'Europe évolue vers des formulations aqueuses et biodégradables en vertu des exigences environnementales offshore, ce qui réduit le rôle des produits conventionnels à base de solvants. Le Brésil a produit 3,8 millions de barils par jour en 2025, avec une production pré-sel atteignant en moyenne 3 millions de barils par jour, tandis que Vaca Muerta en Argentine ajoute une exigence de transport en climat froid à mesure que les volumes entrent dans de nouveaux pipelines. Les champs offshore d'Afrique de l'Ouest produisent des bruts de type atlantique à haute teneur en cire qui nécessitent des traitements spécialisés, tandis que la péninsule arabique a davantage de demande dans les applications de gestion des eaux produites et de contrôle du tartre.

Paysage concurrentiel
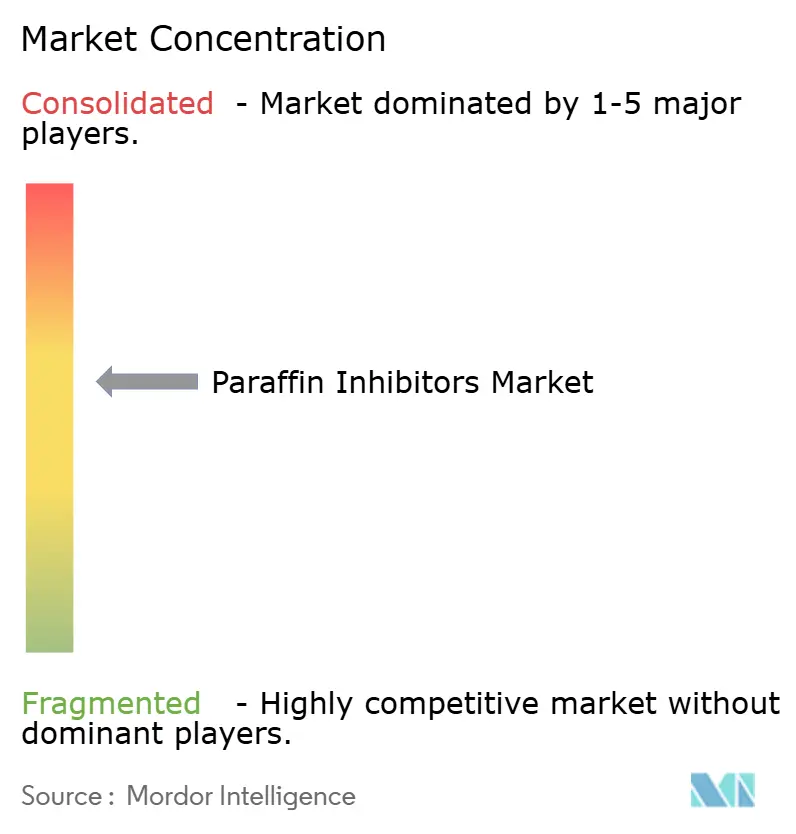
Le marché des inhibiteurs de paraffine est modérément consolidé parmi les principaux prestataires de services pétroliers. Sur le marché des inhibiteurs de paraffine, SLB, Baker Hughes et Halliburton combinent des produits chimiques, des services de terrain, des connaissances en matière de levage artificiel et des capacités de dosage numérique difficiles à égaler par les petits fournisseurs dans plusieurs régions. BASF, Clariant, Nouryon, Evonik, Croda, Dorf Ketal et Innospec se font concurrence grâce à leur expertise en formulation, leur qualification spécifique aux applications et leur service technique régional. La qualification des produits, la capacité de test, la fiabilité de l'approvisionnement et la couverture des services de terrain sont des facteurs concurrentiels importants sur le marché des inhibiteurs de paraffine. Les fournisseurs disposant d'une certification sous-marine peuvent mieux servir les projets présentant des exigences exigeantes en matière de pression, de température et d'environnement.
BASF a étendu la capacité de Basoflux à Tarragone pour soutenir les dispersions aqueuses à faible teneur en solvants en réponse aux besoins de reformulation. Nouryon a ouvert un Centre d'innovation axé sur les champs pétrolifères à Houston en juin 2025 pour le co-développement, la désémulsification, l'inhibition du tartre et les tests de stimulation.
Innospec a lancé sa gamme de produits LaZuli pour la production sous-marine en eaux profondes en mars 2025. La gamme de produits a réussi les tests de certification API 17TR5 et API 17TR6 pour les conditions de haute pression et haute température. Les formulations durables, la qualification sous-marine et le dosage numérique restent les principaux domaines de différenciation des fournisseurs sur le marché des inhibiteurs de paraffine. Les produits biosourcés et les traitements nano-améliorés sont des domaines émergents de travail technique, tandis que les petites entreprises chimiques régionales peuvent obtenir des opportunités d'évaluation précoce là où le service local et la certification environnementale influencent les décisions d'approvisionnement.
Leaders du secteur des inhibiteurs de paraffine
SLB
Baker Hughes Company
Halliburton
ChampionX
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : ChampionX LLC, membre de SLB, a publié le brevet PCT WO2026080368A1 pour des compositions suppressives de paraffine utilisant des nanoparticules avec des inhibiteurs de paraffine et des dispersants dans une dispersion de solvant non aqueux. La formulation divulguée a rapporté des réductions de viscosité de 5 % à 50 % et des réductions du point d'écoulement de 0,1 °C à 5 °C par rapport aux systèmes d'inhibiteurs conventionnels à des concentrations équivalentes.
- Juin 2025 : Nouryon a ouvert son premier Centre d'innovation axé sur les champs pétrolifères à Houston, Texas. L'installation est le 15e site mondial d'innovation de Nouryon et propose des tests en désémulsification, corrosion et inhibition du tartre, stimulation, recherche en chimie durable et co-développement avec les clients.


Portée du rapport mondial sur le marché des inhibiteurs de paraffine
Les inhibiteurs de paraffine sont des additifs chimiques spécialisés utilisés dans la production pétrolière et gazière pour empêcher la formation, la croissance et l'adhérence des cristaux de cire aux pipelines et aux puits de forage.
Le marché des inhibiteurs de paraffine est segmenté par type de produit, chimie, opération, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en inhibiteurs de paraffine à base de polymères, inhibiteurs de paraffine à base de solvants, mélanges hybrides et spéciaux, et autres. Par chimie, le marché est segmenté en copolymère EVA acrylate, polyacrylate, polycarboxylate modifié, polyester hyperbranchés et autres. Par opération, le marché est segmenté en amont, intermédiaire et aval. Par application, le marché est segmenté en tubes de production et puits de forage, lignes d'écoulement et réseaux de collecte, pipelines de transport, réservoirs de stockage et terminaux, et autres. Par secteur d'utilisation finale, le marché est segmenté en industrie pétrolière et gazière, industrie chimique et autres. Par géographie, le marché est segmenté en Asie-Pacifique, Amérique du Nord, Europe, Amérique du Sud et Moyen-Orient et Afrique. Le rapport couvre également la taille et les prévisions du marché des inhibiteurs de paraffine dans 15 pays des principales régions. Pour chaque segment, la taille et les prévisions du marché ont été établies sur la base de la valeur (USD).
| Inhibiteurs de paraffine à base de polymères |
| Inhibiteurs de paraffine à base de solvants |
| Mélanges hybrides et spéciaux |
| Autres |
| Copolymère EVA acrylate |
| Polyacrylate |
| Polycarboxylate modifié |
| Polyester hyperbranchés |
| Autres |
| Amont |
| Intermédiaire |
| Aval |
| Tubes de production et puits de forage |
| Lignes d'écoulement et réseaux de collecte |
| Pipelines de transport |
| Réservoirs de stockage et terminaux |
| Autres |
| Industrie pétrolière et gazière |
| Industrie chimique |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Inhibiteurs de paraffine à base de polymères | |
| Inhibiteurs de paraffine à base de solvants | ||
| Mélanges hybrides et spéciaux | ||
| Autres | ||
| Par chimie | Copolymère EVA acrylate | |
| Polyacrylate | ||
| Polycarboxylate modifié | ||
| Polyester hyperbranchés | ||
| Autres | ||
| Par opération | Amont | |
| Intermédiaire | ||
| Aval | ||
| Par application | Tubes de production et puits de forage | |
| Lignes d'écoulement et réseaux de collecte | ||
| Pipelines de transport | ||
| Réservoirs de stockage et terminaux | ||
| Autres | ||
| Par utilisateur final | Industrie pétrolière et gazière | |
| Industrie chimique | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et prévue du marché des inhibiteurs de paraffine et le taux de croissance jusqu'en 2031 ?
Le marché devrait croître de 0,80 milliard USD en 2026 à 1,04 milliard USD en 2031 à un CAGR de 5,33 % jusqu'en 2031.
Quel type de produit a généré le plus de revenus en 2025 ?
Le type de produit inhibiteur de paraffine à base de polymères a été en tête avec 38,36 % de part de revenus en 2025.
Quelle chimie connaît la croissance la plus rapide ?
Le polycarboxylate modifié devrait croître à un CAGR de 5,94 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,19 % jusqu'en 2031, soutenue par le développement offshore et l'activité sous-marine.
Dernière mise à jour de la page le:



