
パラフィン阻害剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.8 十億米ドル |
| 市場規模 (2031) | 1.04 十億米ドル |
| 成長率 (2026 - 2031) | 5.33 % |
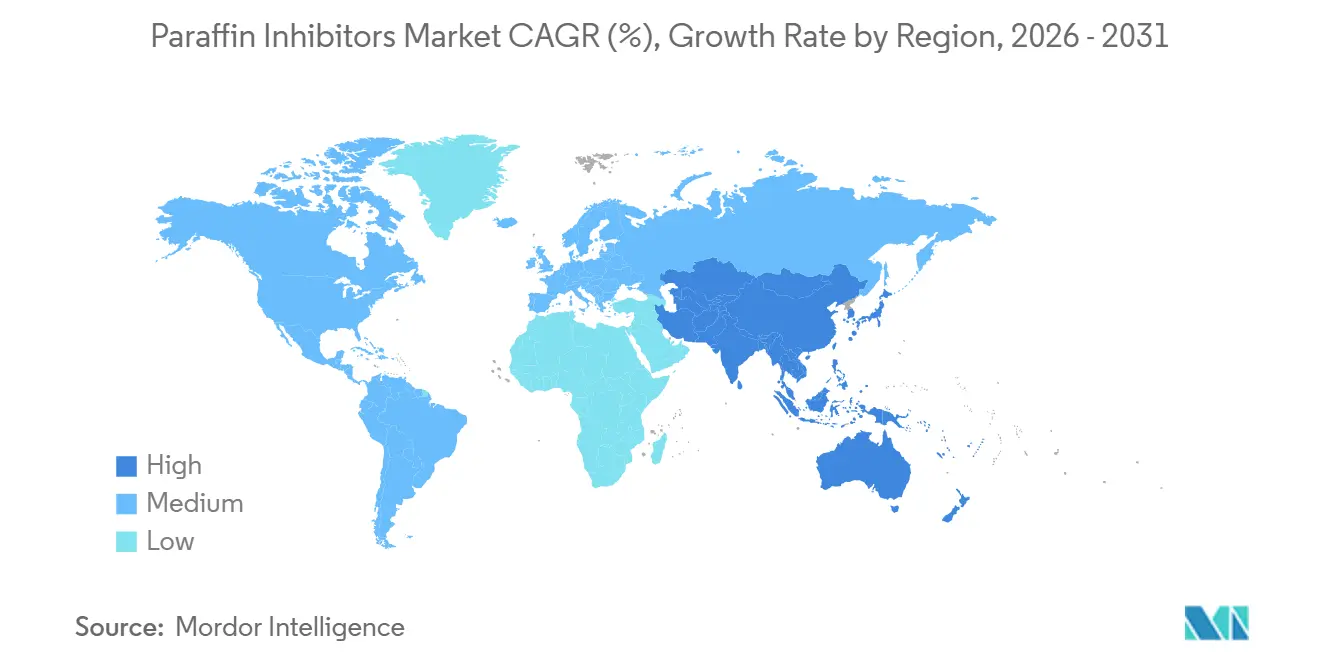
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
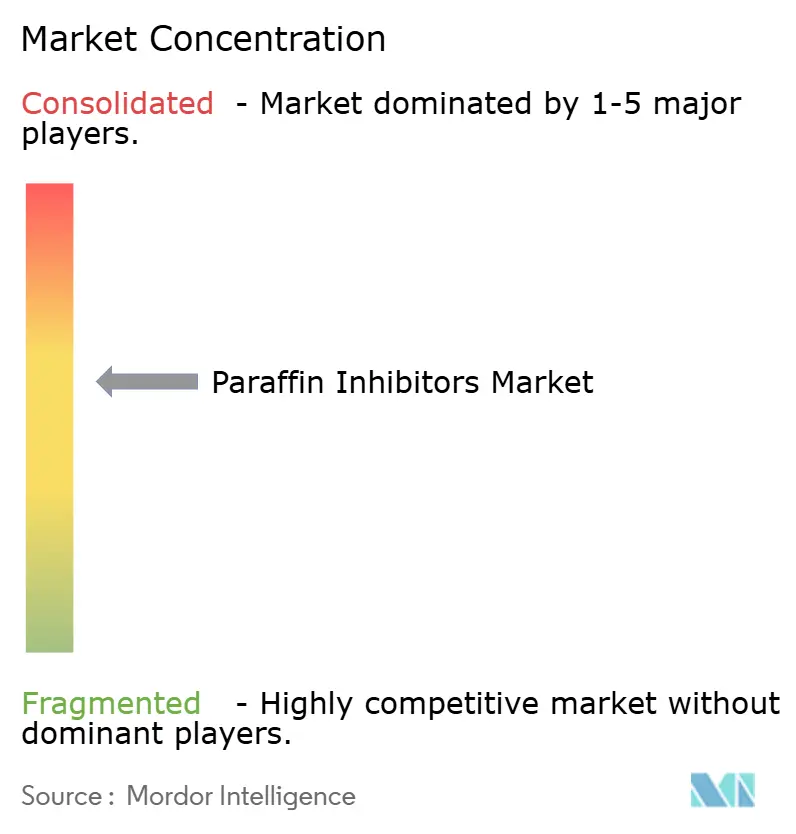
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパラフィン阻害剤市場分析
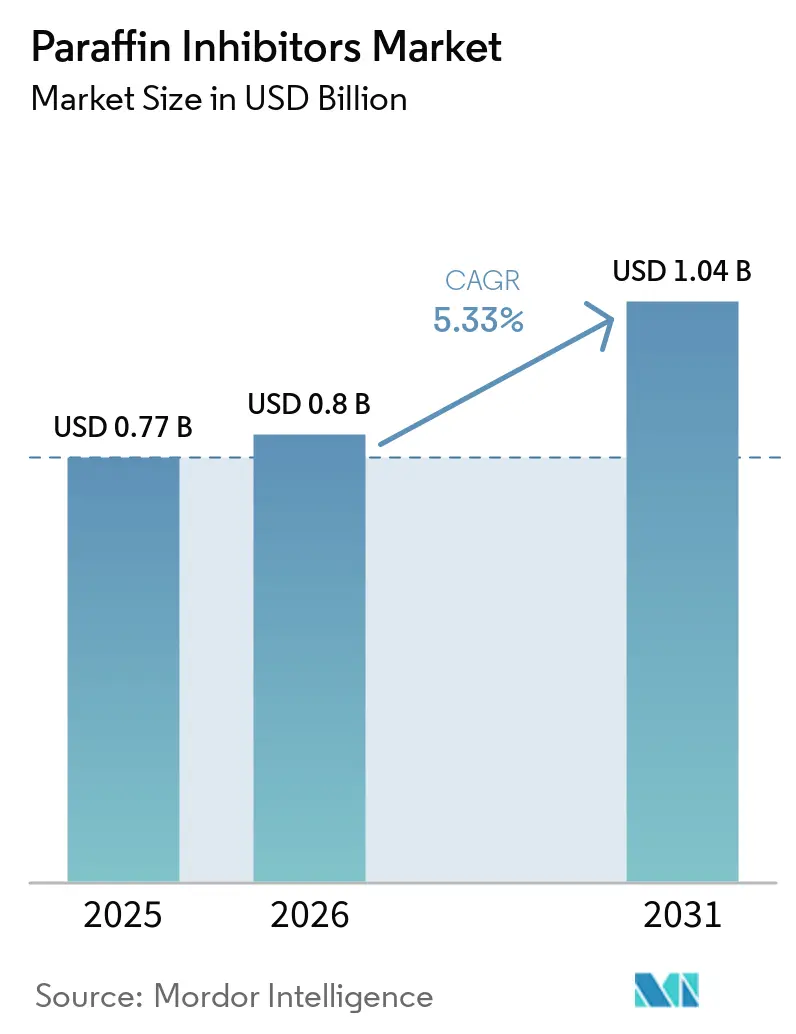
パラフィン阻害剤市場規模は、2025年の0.77 ビリオン米ドル、2026年の0.80 ビリオン米ドルから、2026年から2031年にかけてCAGR 5.33%で成長し、2031年までに1.04 ビリオン米ドルに拡大する見込みです。深海開発では、長い海底ラインやライザー、輸出システムが処理インフラに到達する前に流体がワックス析出温度以下に冷却されるため、継続的なワックス管理の必要性が高まっており、遠隔地という条件が機械的な対応手段の実用的な使用を制限しています。シェール、タイトオイル、および成熟油田においても、水分率の変化、圧力条件、流体速度、配管状態が資産の生産期間全体および生産井の設置基盤の拡大を通じて堆積リスクを高めるため、定期的な処理が必要です。サプライヤーは、化学製剤と監視ハードウェア、遠隔介入、注入システムを組み合わせて生産稼働率を保護しながら不必要な化学薬品の使用を削減しており、これにより一部の調達判断が化学薬品の供給量よりもサービス能力を重視する方向にシフトしています。環境規制により、製品開発は低溶剤・水性分散液へとシフトしており、異なる海洋・陸上地域にサービスを提供するサプライヤーにとっては試験および再処方の負担も増加しています。こうした状況は、パラフィン阻害剤市場において、フィールド固有の試験、信頼性の高い供給、統合的な技術サービス、および複数の操業地域にわたるコンプライアンス対応を支援できるプロバイダーに有利に働きます。
レポートの主要ポイント
- 製品タイプ別では、ポリマー系パラフィン阻害剤が2025年に38.36%の収益シェアを占め、ハイブリッドおよびスペシャルティブレンドは2031年にかけてCAGR 5.78%で成長する見込みです。
- 化学組成別では、変性ポリカルボキシレートが2025年に41.13%の収益シェアを占め、2031年にかけて最高のCAGR 5.94%を記録する見込みです。
- 操業段階別では、上流2025年に44.57%の収益シェアを占め、下流は2031年にかけてCAGR 6.06%で成長する見込みです。
- 用途別では、生産チュービングおよび坑井処理が2025年に36.25%の収益シェアを占め、フローラインおよび集積ネットワークは2031年にかけてCAGR 6.13%で成長する見込みです。
- エンドユーザー別では、石油・ガスが2025年に75.83%の収益シェアを占め、化学産業は2031年にかけてCAGR 6.36%で成長する見込みです。
- 地域別では、北米が2025年に35.91%の収益シェアを占め、アジア太平洋は2031年にかけてCAGR 6.19%で最も成長の速い市場となる見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のパラフィン阻害剤市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 深海・超深海生産の増加 | +1.4% | 世界、北米、南米、アジア太平洋 | 長期(4年以上) |
| シェール、タイトオイル、成熟油田生産の拡大 | +1.2% | 北米、南米、および世界の成熟油田 | 中期(2〜4年) |
| ワックス質原油に対するフローアシュアランス要件の高まり | +1.0% | 世界、特に西アフリカ、南米、アジア太平洋 | 中期(2〜4年) |
| 機械的ワックス除去から継続的化学処理への移行 | +0.8% | 世界、特に成熟盆地および長距離パイプラインネットワーク | 短期(2年以内) |
| デジタル注入最適化および予測的ワックス堆積モニタリング | +0.6% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
深海・超深海生産の増加
深海生産では、冷たい海水がフローライン、ライザー、および処理インフラから遠く離れた輸出システム内の流体温度を急速に低下させるため、信頼性の高いワックス管理が必要です。アメリカ湾は2026年初頭に日量187万バレルを生産し、2025年中に生産を開始したWhale、Ballymore、Dover、Shenandoah、Leon-Castileによって支えられています。[1]米国エネルギー情報局、「短期エネルギー見通し」、米国エネルギー情報局、eia.gov。 ブラジルのプレソルト油田は2025年に日量300万バレルの平均生産量を記録し、国内生産量の80%を占めました。海底開発では、ライン長、海底温度、原油組成、および再起動条件がワックス挙動に影響するため、初回生産前に阻害剤の選定が必要になる場合があります。長距離タイバックでは、受動的な冷却が生産安定前にワックス堆積を引き起こす可能性があるため、起動時から化学処理プログラムが必要です。サプライヤーはまた、介入手段が限られた遠隔海洋資産全体で注入の信頼性を維持する必要があります。パラフィン阻害剤市場は、深海プロジェクトが開発段階から持続的生産段階に移行する際に恩恵を受けます。処理が任意の介入ではなく操業上の要件となるためです。
シェール、タイトオイル、成熟油田生産の拡大
シェールおよびタイトオイル井では、水分率の上昇、貯留層圧力の低下、および産出流体条件がワックス析出ウィンドウに近づくにつれて、定期的な処理が必要となります。米国の原油生産量は2025年に日量1,360万バレルに達し、パーミアンのタイトオイル生産量は2025年12月に日量600万バレルに達しました。ロッドポンプ井と集積ラインの多さが、パーミアン、バッケン、イーグルフォード全体で広範な処理需要を生み出しています。アルゼンチンでは、バカ・ムエタ・スール・プロジェクトが増加するシェール生産量を輸送するためのパイプライン投資を支援しています。西シベリアと北海の成熟資産も、配管壁の粗化、断熱性の低下、流量の減少、および滞留時間の延長という課題に直面しています。これらの条件により、パラフィン管理は散発的な修復費用ではなく継続的なメンテナンス需要となっています。したがって、パラフィン阻害剤市場は新規掘削活動を超えた定期的な需要を持ち、生産資産の管理と密接に結びついています。
ワックス質原油に対するフローアシュアランス要件の高まり
ワックス質原油は、流動点が操業温度を上回る場合、またはワックス分が広い温度範囲で結晶化する場合に特殊な処理が必要です。石油技術者協会の研究では、インド産原油でテストされた生分解性流動点降下剤が30℃において57%から76%の粘度低下をもたらしたことが報告されています。同研究では、600ppmの投与量で15℃の流動点抑制が報告されています。Energy & Fuels誌の研究では、メタン飽和が圧力下でワックス堆積に非線形パターンで影響を与える可能性があることが判明し、ライブオイルシステムの阻害剤適格性評価が複雑になっています。SLBは、ONGC社のKG-DWN-98/2プロジェクト向けに深海用流動点降下剤を開発し、海底温度での流動を支援し、日量35,000バレル以上の生産を見込んでいます。ワックス質原油の複雑さにより、標準的な製品供給よりも処方性能、実験室試験、およびフィールド検証の重要性が高まっています。これらの操業条件は、パラフィン阻害剤市場における原油固有の処方作業の価値を高めています。
機械的ワックス除去から継続的化学処理への移行
多くの海底タイバック、多分岐水平井、およびロッドリフトシステムは、必要なアクセスや取り扱いインフラが不足しているため、従来のピギングに依存することができません。継続的注入により、生産を制限したり、機器性能を損なったり、物理的除去を必要とする前に堆積物を防止することができます。ChampionXは2025年3月、太陽光発電供給インフラを使用してデンバー・ジュールズバーグ盆地のロッドリフト井全体にParaClear継続注入システムを展開しました。[2]SLB、「新しい流動点降下剤が深海生産を可能にする」、SLB、slb.com。 この展開では39%の生産量増加が記録され、堆積発生後に対応するのではなく流動を維持することの操業上の価値が示されました。海洋集積システムでは、ピグランチャーおよびレシーバーに関連する設備投資コストと操業上の複雑さも回避できます。継続的プログラムは定期的な化学薬品需要を生み出し、フィールド操業へのサプライヤーの関与を深めます。この操業上のシフトは、パラフィン阻害剤市場における予測可能な需要を支えています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原油および化学原料価格の変動 | -0.7% | 世界 | 短期(2年以内) |
| 芳香族溶剤および残留性化学物質に対する環境規制 | -0.5% | 北米および欧州、アジア太平洋・中東・アフリカへの波及あり | 中期(2〜4年) |
| 原油固有の処方および処理検証の複雑さ | -0.4% | 世界、特にアフリカ、アジア太平洋、深海操業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油および化学原料価格の変
原油価格の変動は非重要化学プログラムへの支出を削減する可能性があり、同時に原料価格の上昇が処方業者のコストを引き上げます。エチレン酢酸ビニルコポリマー、ポリアクリレート、変性ポリカルボキシレートを含むパラフィン阻害剤ポリマーは石油化学原料を使用しており、原油および天然ガス液体の価格変動の影響を受けます。オペレーターは、化学薬品支出を生産経済性、堆積リスクの緊急性、および潜在的な介入コストと照らし合わせて評価します。価格が低い条件下では、即時の閉塞リスクが低い用途での処理をオペレーターが延期する可能性があります。長期的な原料契約や多様なサービス収益を持たない小規模サプライヤーはより大きな圧力に直面する可能性があります。大規模な統合プロバイダーは、より広範なフィールドサービス活動を通じて化学薬品のマージン圧力を相殺できます。パラフィン阻害剤市場は、ワックスプラグが生産を中断させ、コストのかかる介入を必要とする可能性があるため、生産チュービングとフローラインにおいてより高い回復力を維持しています。
環境規制および原油固有の検証の複雑さ
芳香族キャリア溶剤はより厳しい精査にさらされており、低溶剤処方の開発および適格性評価に必要な作業が増加しています。OSPARは2024年8月にPFASを優先行動化学物質リストに追加し、英国海域における海洋化学薬品排出要件に影響を与えました。BASFは低溶剤含有量の水性分散液を支援するためにBasoflux設備を拡張しました。各原油も炭素分布、アスファルテン含有量、圧力、温度、および流動条件によってワックス挙動が変化するため、試験が必要です。SPEの研究では、完全なワックス防止には500から1,800ppmの濃度範囲にわたる処方固有の投与量が必要であることが判明しました。コールドフィンガー試験、流動点測定、レオロジープロファイリング、およびフローループ作業により、フィールド採用前の製品適格性評価が延長される可能性があります。これらの要件は商業サイクルを長期化させ、パラフィン阻害剤市場において試験リソース、フィールド知識、および再処方能力を持つプロバイダーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ポリマー系製品がリードし、ハイブリッドブレンドの採用が拡大
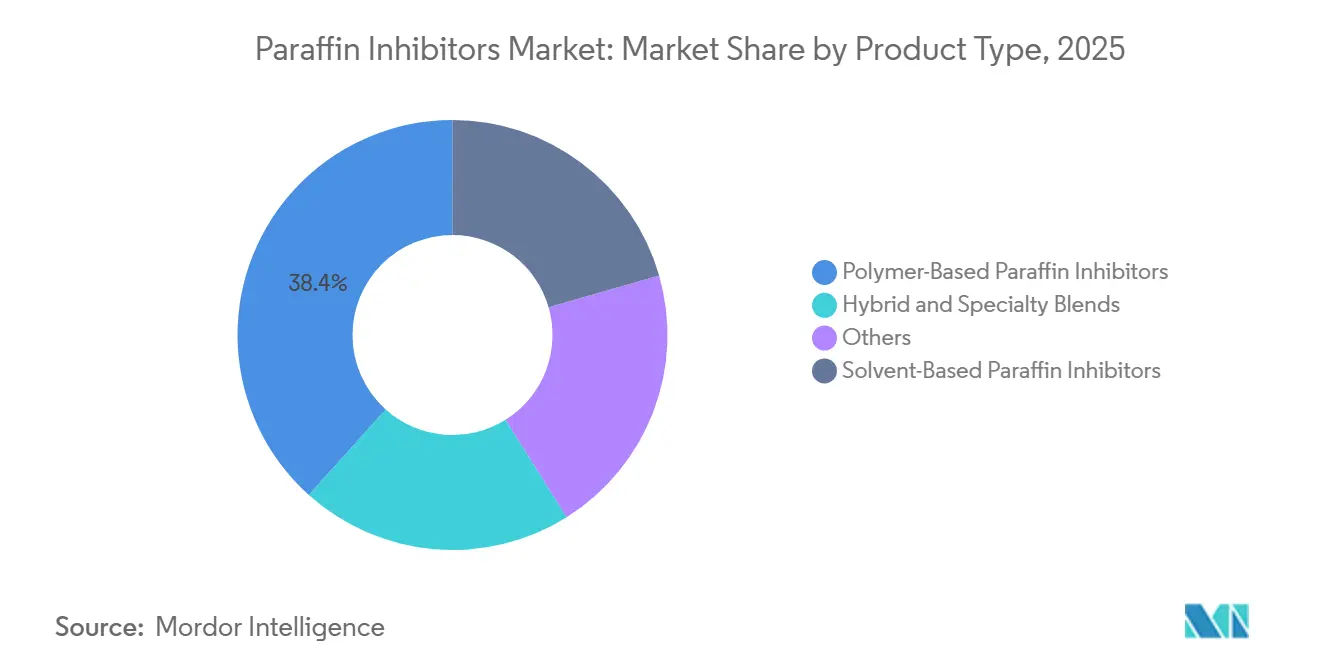
ポリマー系パラフィン阻害剤は2025年のパラフィン阻害剤市場規模の38.36%を占めました。その櫛型構造はワックス結晶と共沈し、格子成長を阻害し、広い温度範囲にわたって原油の流動性維持を助けます。パーミアン盆地のロッドポンプ井からアメリカ湾の海底タイバックシステムまで幅広く使用されています。この操業範囲は、井戸、集積システム、長距離輸出インフラにわたって地理的に多様な需要基盤を提供します。製品選定は、原油組成、予想されるワックス析出温度、注入設備、化学的適合性、および通常の流動、停止、再起動、緊急対応時に予想される操業条件によって異なります。ポリマー処方はこれらの変数に合わせて調整できる一方、溶剤系製品はパイプラインの清掃や緊急作業時の迅速なワックス溶解を引き続き支援していますが、環境規制により芳香族キャリアの使用が制限されています。
ハイブリッドおよびスペシャルティブレンドは2031年にかけてCAGR 5.78%で成長する見込みです。これらの製品は、原油のワックス分が異なる温度閾値で結晶化し、単一の化学組成では完全な炭素分布をカバーできない場合にポリマーファミリーを組み合わせます。ブレンドは複数の結晶化点にわたって対応するよう設計でき、これは変化する圧力・温度条件を経験する不均質な原油やライブオイルシステムに特に関連します。サプライヤーは、取り扱い、適合性、または環境上の課題をオペレーターに生じさせることなく、変動する流動条件下での有効性を維持する低投与量処方を追求しています。環境に敏感な用途向けにバイオベースの選択肢も評価中です。パラフィン阻害剤産業は、技術的・環境的要件の高まりに伴い、従来の溶剤多用製品を超えて拡張しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です


化学組成別:変性ポリカルボキシレートが規模と成長を兼備
変性ポリカルボキシレートは2025年のパラフィン阻害剤市場シェアの41.13%を占めました。その櫛型構造には、高圧・高温条件下でワックス結晶表面と相互作用するアルキル側鎖が含まれています。この化学組成は、ベンガル湾、西アフリカ沖合、ブラジルのプレソルト油田の深海原油システムにおいて重要です。長いフローラインに沿って冷却と減圧が発生する際に海底輸送を複雑にするC35以上の高融点パラフィンを抑制できます。その性能は、流動中断の解決が困難な環境において、初期適格性評価、定期投与、再起動計画、および長期化学処理プログラムをサポートするサプライヤーを支援します。これらの特性が化学組成タイプの中でのリーディングポジションを支えています。
変性ポリカルボキシレートはまた、2031年にかけてCAGR 5.94%で成長する見込みです。したがって、同じ化学組成が主要な既存用途と新しい深海展開の両方に対応し、確立された需要と新しい海底プロジェクトの要件を結びつけています。EVAアクリレートコポリマーとポリアクリレートは、原油特性と操業温度をより明確に特性評価できる陸上生産および中流集積用途において確立されたポジションを維持しています。超分岐ポリエステル化学組成は、その三次元構造が複数の潜在的なワックス結晶相互作用サイトを提供するため、高圧深海用途に向けた研究関心を集めています。Processes誌の研究では、多様な原油タイプにわたるワックス堆積モデルの適用における持続的な限界が確認され、一般化された予測への依存よりも反復的な試験の実際的な必要性が強調されました。パラフィン阻害剤市場では、単一の処方がすべての原油、流体ブレンド、生産プロファイル、または輸送条件に適合するわけではないため、複数の化学組成オプションが必要です。
操業段階別:上流の使用が最大を維持しながら下流需要が拡大
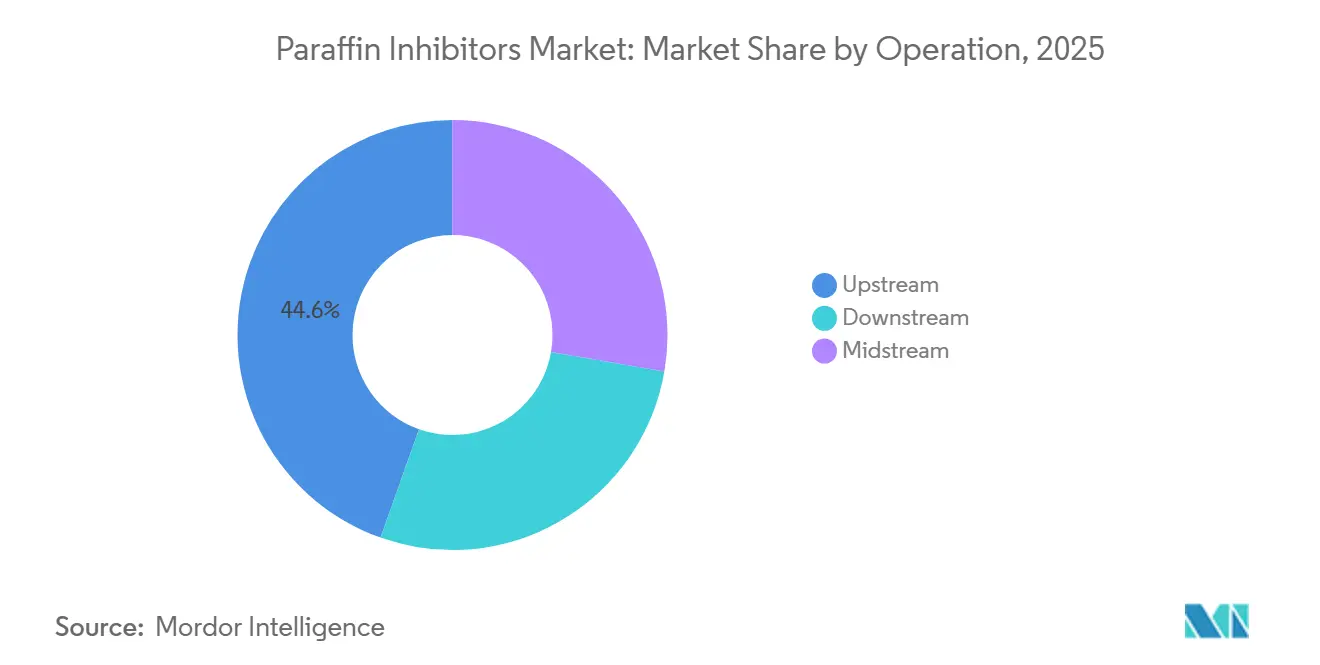
上流操業は2025年の収益の44.57%を占めました。ワックス析出リスクは、産出流体が地層条件から冷却されてチュービング、ロッドリフトストリング、および初期フローラインセクションを通過する際に、坑井および坑口付近で最も高くなります。生産チュービングとロッドリフト設備は、特に温度損失が急速に発生する寒冷地フィールドや海洋開発において、堆積に最初にさらされる資産であることが多いです。これらの資産は、生産中断が即時の操業コストを生み出し、ワークオーバー、機械的清掃、またはその他の物理的介入を必要とする可能性があるため、頻繁な処理が必要です。上流プログラムには通常、継続注入、スクイーズ処理、または深部に設置された固体阻害剤が含まれ、適切なアプローチは井戸圧力、アクセス、および生産設備によって異なります。したがって、上流活動はパラフィン阻害剤市場の主要な操業基盤であり続けます。
下流操業は2031年にかけてCAGR 6.06%で成長する見込みです。よりワックス質の非在来型およびプレソルト原料を処理する製油所では、熱交換器や原油予熱トレインでの処理が必要であり、ファウリングがスループットを制限し、エネルギー消費を増加させ、計画された処理スケジュールを乱す可能性があります。中流活動も、低温回廊を通じて原油を輸送したり、移動が制限される期間に貯蔵したりする輸送パイプライン、ポンプステーション、集積マニホールドにとって引き続き重要です。Baker Hughesは2026年2月にMarathon Petroleumと複数年の優先プロバイダー契約を締結しました。この契約は12の製油所と2つの再生可能燃料施設にわたる化学技術とデジタルモニタリングをカバーしています。統合契約は、製油所処理プログラムにおける油田化学サプライヤーの役割を拡大し、複数のサイトにわたる調達、技術サポート、および性能モニタリングを統合できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
用途別:坑井処理が需要を支え、フローラインがより速く成長
生産チュービングおよび坑井処理は2025年に36.25%の収益シェアを占めました。このセグメントには、坑底パラフィンスクイーズ処理、継続的チュービング注入プログラム、およびポンプ深度に展開される固体スティック阻害剤が含まれ、それぞれ井戸設計と必要な保護期間に応じて選択されます。ワックスで閉塞した井戸が未処理のまま放置されることはほとんどありません。生産損失、介入要件、および設備損傷が定期的な化学処理コストをすぐに超える可能性があるためです。これにより、商品価格圧力時に延期される可能性のある一部の任意の中流用途よりも需要が安定しています。このセグメントは、アクセス、流量、および流体組成が大きく異なるタイトオイルフィールド、成熟在来型資産、および海洋システムにわたる数千の生産井にサービスを提供しています。坑井処理のパラフィン阻害剤市場規模は、定期的なメンテナンス需要と井戸の流動維持に置かれる操業上の優先度によって支えられています。
フローラインおよび集積ネットワークは2031年にかけてCAGR 6.13%で成長する見込みです。より長い海底タイバックは、20キロメートルを超える距離にわたって低温、圧力変化、および変動する流動体制への露出を増加させており、起動から通常操業期間を通じて堆積管理が重要となっています。2025年のFuel誌の研究では、乱流条件下で結晶改質剤の有効性が低下することが判明しました。投与計画は、リスクプロファイルが生産サイクルを通じて大幅に変化する可能性があるため、固定処理率を使用するのではなく、流動、停止、再起動、低速期間中の変化する条件を考慮する必要があります。ClariantはShenandoahフィールドの初期操業期間中にワックス、ハイドレート、およびアスファルテン管理を支援しました。輸送パイプライン、貯蔵タンク、およびターミナルも、原油が長期間静止したままになる可能性がある寒冷地回廊での処理が必要です。
エンドユーザー別:石油・ガスがリードし、化学処理が拡大
石油・ガスは2025年の収益の75.83%を占めました。生産者は、ワックス堆積が原油の移動を制限する可能性がある坑井サービス、集積システム、海底フローライン、輸送パイプライン、および輸出操業においてパラフィン阻害剤を使用しています。このエンドユーザーグループは、その資産が生産・輸送チェーン全体をカバーするため、ワックス堆積への最も広い露出を持っています。大規模なサプライヤーの統合は、このセグメントにおけるアカウントカバレッジ、サービス能力、および処理データへのアクセスを急速に変化させる可能性があります。オペレーターはまた、地域の原油特性とフィールド操業条件に合わせた製品を重視しています。パラフィン阻害剤産業は上流・中流の操業活動と密接に結びついています。
化学産業のエンドユーザーセグメントは2031年にかけてCAGR 6.36%で成長する見込みです。製油所および石油化学プラントは、高ワックス原油原料またはワックス含有天然ガス液体を処理する際に同様の堆積問題に直面する可能性があります。熱交換器、原油予熱トレイン、および蒸留オーバーヘッドシステムは、ファウリングを低減し、スループットを維持し、余分なエネルギー使用を回避するために化学処理が必要な場合があります。その他のカテゴリーには、海洋燃料ターミナルオペレーター、工業用ワックスプロセッサー、および発電施設が含まれます。これらのユーザーは、パラフィン系燃料または熱媒体が貯蔵、移送、または温度変化時に流動性を失う際に関連する問題に直面します。パラフィン阻害剤市場は、オペレーターが確立されたフローアシュアランス手法を上流生産を超えて適用するにつれて、これらの隣接する処理環境に拡張する余地があります。
地域分析
北米は2025年のパラフィン阻害剤市場シェアの35.91%を占めました。この地域のパラフィン阻害剤市場は、世界で最も活発なシェール生産基盤と、高生産フェーズに入りつつあるアメリカ湾の深海ポートフォリオを組み合わせています。米国の原油生産量は2025年に日量1,360万バレルに達し、アメリカ湾の生産量は2026年初頭に日量187万バレルに達しました。パーミアンのロッドポンプ井の集中が定期的な坑井処理を支援する一方、カナダのオイルサンド由来の重質ブレンドは寒冷温度でのパイプライン輸送に流動性添加剤が必要です。SLBはパーミアンのフィールド最適化プログラムから440万米ドルの化学薬品コスト削減を報告し、デジタル投与が高密度生産地域での価値提案を強化できることを示しました。
アジア太平洋は2031年にかけてCAGR 6.19%で成長する見込みです。アジア太平洋のパラフィン阻害剤市場は、複数の高ワックス原油環境での海洋開発とともに拡大しています。この地域の一部は確立された北米フィールドよりも継続的化学プログラムの既存基盤が小さいです。SLBのカスタムDS-73063処理は、海底温度が直接的なフローアシュアランス課題を生み出すベンガル湾でのONGCのKG-DWN-98/2生産を支援しています。インドネシアは2026年から2032年の間にさらに多くの海底井を追加する見込みであり、ベトナムはナム・ロン・ドイ・モイシステムへの継続的な阻害剤投与を記録しています。韓国と日本はワックス質原料処理のための安定した製油所需要を加えています。
欧州、南米、中東・アフリカはパラフィン阻害剤市場の残りの地域需要を占めています。欧州は海洋環境要件の下で水性・生分解性処方に移行しており、従来の溶剤系製品の役割が縮小しています。ブラジルは2025年に日量380万バレルを生産し、プレソルト生産量は日量300万バレルの平均を記録した一方、アルゼンチンのバカ・ムエルタは生産量が新しいパイプラインに流入するにつれて寒冷地輸送要件を加えています。西アフリカの海洋フィールドは特殊な処理が必要な高ワックスの大西洋型原油を生産している一方、アラビア半島では産出水とスケール管理用途での需要がより多くなっています。

競合環境
パラフィン阻害剤市場は主要な油田サービスプロバイダー間で適度に集約されています。パラフィン阻害剤市場において、SLB、Baker Hughes、Halliburtonは化学製品、フィールドサービス、人工リフトの知識、およびデジタル投与能力を組み合わせており、小規模サプライヤーが複数の地域にわたって対抗することは困難です。BASF、Clariant、Nouryon、Evonik、Croda、Dorf Ketal、Innospecは処方の専門知識、用途固有の適格性評価、および地域技術サービスを通じて競争しています。製品適格性評価、試験能力、供給信頼性、およびフィールドサービスカバレッジはパラフィン阻害剤市場における重要な競争要因です。海底認証を持つサプライヤーは、要求の厳しい圧力、温度、および環境要件を持つプロジェクトにより良くサービスを提供できます。
BASFは再処方ニーズに対応するため、タラゴナのBasoflux設備を拡張して低溶剤水性分散液を支援しました。Nouryon は2025年6月にヒューストンに油田に特化したイノベーションセンターを開設し、共同開発、脱乳化、スケール阻害、および刺激試験を行っています。
Innospecは2025年3月に深海海底生産向けのLaZuli製品ラインを発売しました。この製品ラインは高圧・高温条件のAPI 17TR5およびAPI 17TR6認証試験に合格しました。持続可能な処方、海底適格性評価、およびデジタル投与はパラフィン阻害剤市場におけるサプライヤー差別化の主要分野であり続けています。バイオベース製品とナノ強化処理は技術的作業の新興分野であり、小規模な地域化学企業は地域サービスと環境認証が調達決定に影響を与える場合に早期評価機会を得ることができます。
パラフィン阻害剤産業のリーダー企業
SLB
Baker Hughes Company
Halliburton
ChampionX
BASF
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年4月:SLBの一部であるChampionX LLCは、非水性溶剤分散液中のパラフィン阻害剤および分散剤とともにナノ粒子を使用するパラフィン抑制剤組成物に関するPCT特許WO2026080368A1を公開しました。開示された処方は、同等濃度での従来の阻害剤システムと比較して、粘度を5%から50%低減し、流動点を0.1℃から5℃低下させることが報告されています。
- 2025年6月:Nouryon はテキサス州ヒューストンに初の油田に特化したイノベーションセンターを開設しました。この施設はNouryonの15番目のグローバルイノベーション拠点であり、脱乳化、腐食、スケール阻害、刺激、持続可能な化学研究、および顧客との共同開発の試験を提供しています。


世界のパラフィン阻害剤市場レポートの調査範囲
パラフィン阻害剤は、石油・ガス生産においてワックス結晶の形成、成長、およびパイプラインや坑井への付着を防止するために使用される特殊化学添加剤です。
パラフィン阻害剤市場は、製品タイプ、化学組成、操業段階、用途、最終用途産業、および地域によってセグメント化されています。製品タイプ別では、市場はポリマー系パラフィン阻害剤、溶剤系パラフィン阻害剤、ハイブリッドおよびスペシャルティブレンド、その他にセグメント化されています。化学組成別では、市場はEVAアクリレートコポリマー、ポリアクリレート、変性ポリカルボキシレート、超分岐ポリエステル、その他にセグメント化されています。操業段階別では、市場は上流、中流、下流にセグメント化されています。用途別では、市場は生産チュービングおよび坑井、フローラインおよび集積ネットワーク、輸送パイプライン、貯蔵タンクおよびターミナル、その他にセグメント化されています。最終用途産業別では、市場は石油・ガス産業、化学産業、その他にセグメント化されています。地域別では、市場はアジア太平洋、北米、欧州、南米、中東・アフリカにセグメント化されています。レポートはまた、主要地域の15カ国におけるパラフィン阻害剤市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| ポリマー系パラフィン阻害剤 |
| 溶剤系パラフィン阻害剤 |
| ハイブリッドおよびスペシャルティブレンド |
| その他 |
| EVAアクリレートコポリマー |
| ポリアクリレート |
| 変性ポリカルボキシレート |
| 超分岐ポリエステル |
| その他 |
| 上流 |
| 中流 |
| 下流 |
| 生産チュービングおよび坑井 |
| フローラインおよび集積ネットワーク |
| 輸送パイプライン |
| 貯蔵タンクおよびターミナル |
| その他 |
| 石油・ガス産業 |
| 化学産業 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | ポリマー系パラフィン阻害剤 | |
| 溶剤系パラフィン阻害剤 | ||
| ハイブリッドおよびスペシャルティブレンド | ||
| その他 | ||
| 化学組成別 | EVAアクリレートコポリマー | |
| ポリアクリレート | ||
| 変性ポリカルボキシレート | ||
| 超分岐ポリエステル | ||
| その他 | ||
| 操業段階別 | 上流 | |
| 中流 | ||
| 下流 | ||
| 用途別 | 生産チュービングおよび坑井 | |
| フローラインおよび集積ネットワーク | ||
| 輸送パイプライン | ||
| 貯蔵タンクおよびターミナル | ||
| その他 | ||
| エンドユーザー別 | 石油・ガス産業 | |
| 化学産業 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
パラフィン阻害剤市場の現在および予測市場規模と2031年までの成長率はどのくらいですか?
市場は2026年の0.80 ビリオン米ドルから2031年の1.04 ビリオン米ドルへ、2031年にかけてCAGR 5.33%で成長する見込みです。
2025年に収益をリードした製品タイプはどれですか?
ポリマー系パラフィン阻害剤の製品タイプが2025年に38.36%の収益シェアでリードしました。
最も速く成長している化学組成はどれですか?
変性ポリカルボキシレートは2031年にかけてCAGR 5.94%で成長する見込みです。
最も速く成長している地域はどこですか?
アジア太平洋は海洋開発と海底活動に支えられ、2031年にかけてCAGR 6.19%で成長する見込みです。
最終更新日:



